PDF 原檔:報告_富邦_利機3444_20260907_original.pdf
圖片清單(已驗證 2026-10-02)
ingest 時建立的「眼見為憑」圖片索引,lib/ 嵌圖只從這裡挑分類為「真資料圖」者。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_富邦_利機3444_20260907_001.png |
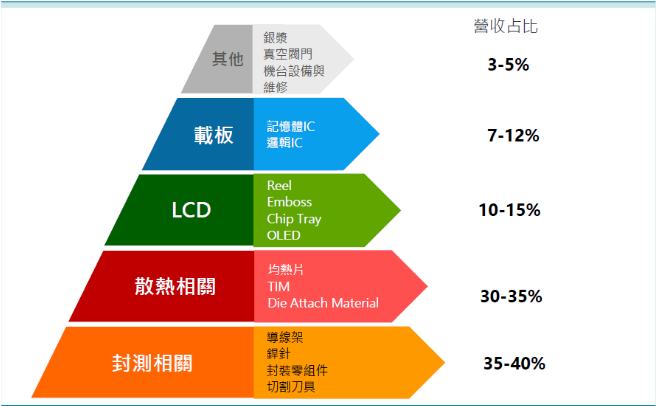
45KB | 真資料圖 | 圖表1 利機產品組合金字塔:封測相關(導線架、鍍針、封裝零組件、切割刀具)35-40%、散熱相關(均熱片、TIM、Die Attach Material)30-35%、LCD(Reel、Emboss、Chip Tray、OLED)10-15%、載板(記憶體 IC、邏輯 IC)7-12%、其他(銀漿、真空閥門、機台設備與維修)3-5% |
報告_富邦_利機3444_20260907_002.png |
56KB | 裝飾·logo·banner | CMoney ESG 評分儀表(指針 7),非資料圖 |
其餘抽圖 <40KB(ESG/財報小圖),預設不嵌,未 Read。
原始內容
Fubon Research
2026年9月7日
_
未評等
| 股價 | 目標價 |
|---|---|
| NT$82.10 | NT$N/A |
| ●訪談摘要 | ○初次評論 |
| ●公司動態 | ●獲利調整 |
| ○獲利預覽 | ○評等調整 |
| 流通在外股數 (百萬) | 45 |
| 市值 (百萬台幣) | 3,690 |
| 市值 (百萬美元) | 117 |
| 外資持股率 (%) | 10.92 |
| 投信持股率 (%) | 0.00 |
| 董監持股率 (%) | 12.45 |
| 52週高價 (元) | 114.76 |
| 52週低價 (元) | 48.69 |
| 當沖比率 | 51% |
ESG評等 7 產業排名 6/38
資料來源:CMoney
資料來源:CMoney,富邦投顧
| 主要財務報表分析 | 主要財務報表分析 | 至12月31日 | 至12月31日 |
|---|---|---|---|
| 百萬元 | FY25 | FY26F | FY27F |
| 營收淨額 | 1,275 | 1,532 | 2,149 |
| 年成長率(%) | 10.5 | 20.2 | 40.3 |
| 營業利益 | 75 | 121 | 221 |
| 年成長率(%) | -4.8 | 62.3 | 82.6 |
| 稅後淨利 | 97 | 135 | 200 |
| 年成長率(%) | -10.1 | 39.8 | 48.1 |
| 每股淨利(NT$) | 2.15 | 3.00 | 4.45 |
| 每股現金股利 | 1.8 | 2.4 | 3.5 |
| 本益比(x) | 38.2 | 27.4 | 18.5 |
| 本淨比(x) | 3.4 | 3.3 | 3.0 |
| 現金股利殖利率 | 2.2 | 2.9 | 4.3 |
| 淨值報酬率(%) | 9.0 | 12.2 | 17.0 |
楊惟婷
886-2-27815995#37015
weiting.yang@fubon.com
利機 (3444 TT)
轉型及併購,迎大收割期
合併明鈞源跨入均熱片製造,併購及轉型成效逐步顯現,展望正向。
- 1.轉型成為集代理、先進材料與散熱解決方案於一體的綜合型供應商。
- AI世代均熱片與 Stiffener重要性增,併購明鈞源開啟營運跳躍式成長。
- 3.產品組合優化、併購綜效顯現,獲利率加速向上。
積極轉型,成為集代理、先進材料與散熱解決方案於一體的綜合型供應商
利機成立於 1993 年,初為材料通路商,針對客戶需求提供半導體、FPD、LED 相 關材料、零件與設備銷售通路服務與技術支援。近年則積極轉型,朝高階散熱方案 供應商目標發展,鎖定二項業務,1)超高溫耐熱材料,包含客製化銀漿/銀膠、固晶 膠及熱介面材料(TIM)的材料研發製造。2)均熱片(Heat Spreader),透過併購明鈞 源,跨入晶片均熱片業務。1H26未合併明鈞源前的營收分類及佔比,封測35~40%、 散熱30~35%、LCD 10~15%、載板 7~12%、其他3~5%。
圖表1:利機產品組合
資料來源:利機
AI世代均熱片與 Stiffener重要性增,併購明鈞源開啟營運跳躍式成長
進入到 AI 世代,晶片功耗飆升與封裝尺寸放大,均熱片及 Stiffener 的結構剛性已 成為晶片穩定運作的關鍵防線,原因在於 1)熱應力控制,GPU/ASIC 等 AI 晶片在 高速運算時會產生巨大的熱量與劇烈溫度變化。熱脹冷縮容易造成基板(Substrate) 彎曲變形,均熱片與 Stiffener 的高剛性特性能有效固定基板,確保晶片在高溫運 作下仍保持絕對平整。2)結構支撐,功耗上揚,高階運算晶片上方安裝的散熱模組 或水冷板日益沉重,均熱片與 Stiffener 可作為散熱系統的結構支撐,有效分攤下 壓之結構應力,避免晶片受損。
明鈞源成立於 1996 年,主要業務為均熱片、SSD 外殼及其他精密沖壓部品,客戶 包含日月光、力成、Amkor 等。利機 2026 年前散熱營收貢獻即來自於代理明鈞源 的均熱片,看好均熱片在 AI 世代重要性提升及散熱方案垂直整合的佈局考量,利機 斥資 5.08 億元加碼投資明鈞源,持股比例從 6%提升至 82%,併購案已於七月一日 完成股權交割。
公司速報
公司速報
均熱片尺寸升級及應用擴張,推升均片營運動能
2025 年利機均熱片營收約 2.8 億,佔營收比重 22%,1H26 散熱/均熱片營收佔比 擴大到 30~35%,均熱片加速成長來自,1)均熱片出貨尺寸擴大,先前以 3030mm 以下小尺寸為主,2025 年 5050mm 左右中尺寸均熱片出貨增,後續尚有 70~100mm 的大尺寸均熱片出貨計劃。2)應用由消費性擴大到伺服器、高階運算 晶片均熱片與 Stiffener 的出貨。依現有訂單推估,利機今年度來自均熱片的營收貢 獻可望倍增。2027 年均熱片營運持續受惠 AI、HPC 市場需求暢旺及晶片尺寸增大 外,與封裝客戶的高階產品均熱片新案持續推進中,若進展順利 2H27 均熱片業務 將迎來另一次跳升。
明鈞源營收中均熱片佔 70~80%,SSD 機殼佔 20~30%,SSD 機殼為明鈞源 2025 年新增產品線,在 SSD 終端客戶計劃擴大機殼供應商的政策下,新進的利機/明鈞 源在客戶的供應份額有望持續擴大。另外,對利機來說,合併後均熱片營收不變, 但明鈞源毛利併入相關毛利率大幅提升,有助獲利結構進一步優化。
1H26材料成本上漲壓抑獲利,2H26合併綜效顯現進入收割期
1H26 利機營收 6.53 億,YoY+4.6%,載板產能緊張,營收未能有效擴大,加上材 料成本上揚,毛利率19.8%、營益率3.8%,皆較去年同期走低,1H26 EPS 1.05元。 7/1 起明鈞源正式併入營收,均熱片及 SSD 機殼貢獻放大、及載板、材料產品漲價 效應,估計推高 3Q26 營收季增 26.6%,毛利率在產品結構改善下估計可向 25%靠 攏。
2026 年利機的封測及載板業務受惠半導體產業需求強勁,估計營收年增三成以上, 散熱在合併明鈞源及均熱片出貨規格升級下營收有望倍增,合計預估 2026 年利機 營收 15.3 億元,YoY+20.1%,合併明鈞後營收規模擴大、產品結構優化,獲利率 加速增長,估計全年毛利率、營益率各為 22.9%、7.9%,EPS 估 3.0 元。2027 年 均熱片維持強勁增長,AI 驅動的半導體上升循環延長,封測及載板需求同升,結構 優化帶動營益率跳升,EPS初估4.45元。
評價與風險
利機歷史本益比區間 25~35 倍。合併明鈞源後,2H26 利機營運獲利動能轉強,受 惠 AI、HPC 等高效能運算的蓬勃發展,半導體通路及大尺寸均熱片的剛性需求向 上,可持續推高利機後續年度營收向上,產品組合改善、併購及轉型的綜效顯現, 同步拉升獲利率,營運看法正向。當前評價處歷史區間中值,對股價表現持正向看 法。投資風險有系統性風險、終端需求不如預期及專案出貨遞延。
圖表2: 單季預測
| 單位: 百萬元 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F 0 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 損益模型 | |||||||||||
| 營業收入 | 316 | 337 | 427 | 452 | 468 | 484 | 582 | 616 0 | 1,275 | 1,532 | 2,149 |
| 銷貨成本 | 254 | 271 | 320 | 336 | 349 | 361 | 432 | 455 0 | 1,007 | 1,181 | 1,597 |
| 銷貨毛利 | 62 | 66 | 107 | 115 | 119 | 123 | 150 | 161 0 | 268 | 351 | 553 |
| 營業費用 | 51 | 52 | 60 | 65 | 72 | 76 | 89 | 94 0 | 193 | 229 | 332 |
| 營業利益 | 12 | 14 | 46 | 50 | 46 | 47 | 61 | 67 0 | 75 | 121 | 221 |
| 業外收支淨額 | 12 | 18 | 7 | 7 | 7 | 10 | 7 | 7 0 | 36 | 41 | 31 |
| 稅前淨利 | 24 | 32 | 53 | 57 | 53 | 57 | 68 | 74 0 | 111 | 162 | 252 |
| 稅後淨利 | 19 | 29 | 43 | 45 | 43 | 45 | 54 | 59 0 | 97 | 135 | 200 |
| EPS | 0.41 | 0.64 | 0.95 | 1.00 | 0.94 | 1.00 | 1.20 | 1.30 0.00 | 2.15 | 3.00 | 4.45 |
| 獲利能力(%) | |||||||||||
| 毛利率 | 19.8% | 19.7% | 25.1% | 25.4% | 25.4% | 25.4% | 25.8% | 26.1% 0.0% | 21.0% | 22.9% | 25.7% |
| 營益率 | 3.6% | 4.1% | 10.8% | 11.1% | 9.8% | 9.7% | 10.5% | 10.9% 0.0% | 5.9% | 7.9% | 10.3% |
| 淨利率 | 5.9% | 8.5% | 10.1% | 10.0% | 9.2% | 9.3% | 9.3% | 9.6% 0.0% | 7.6% | 8.8% | 9.3% |
| 年成長率(%) | |||||||||||
| 營業收入 | 4.9% | 4.6% | 39.1% | 31.2% | 48.1% | 43.5% | 36.3% | 36.3% 0.0% | 10.5% | 20.2% | 40.3% |
| 銷貨毛利 | -14.0% | -6.6% | 73.0% | 84.5% | 90.6% | 85.5% | 40.2% | 40.0% 0.0% | -6.0% | 31.1% | 57.5% |
| 營業利益 | -48.8% | -49.2% | 379.2% | 228.5% | 299.7% | 239.3% | 32.6% | 34.0% 0.0% | -4.8% | 62.3% | 82.6% |
| 稅後淨利 | -48.0% | 53.7% | 122.3% | 96.1% | 131.8% | 56.9% | 25.6% | 31.1% 0.0% | -10.1% | 39.8% | 48.1% |
| EPS | -48.1% | 56.1% | 120.4% | 96.8% | 130.4% | 56.9% | 26.4% | 29.6% 0.0% | -10.0% | 39.6% | 48.2% |
| 季成長率(%) | |||||||||||
| 營業收入 | -8.3% | 6.8% | 26.6% | 5.9% | 3.5% | 3.4% | 20.2% | 5.8% 0.0% | 0.0% | 0.0% | 0.0% |
| 銷貨毛利 | 0.2% | 6.2% | 61.4% | 7.5% | 3.5% | 3.4% | 22.0% | 7.3% 0.0% | 0.0% | 0.0% | 0.0% |
| 營業利益 | -24.4% | 20.4% | 232.1% | 8.7% | -8.0% | 2.2% | 29.8% | 9.8% 0.0% | 0.0% | 0.0% | 0.0% |
| 稅後淨利 | -19.1% | 54.5% | 50.0% | 4.7% | -4.4% | 4.7% | 20.0% | 9.3% 0.0% | 0.0% | 0.0% | 0.0% |
| EPS | -19.6% | 56.1% | 48.1% | 5.9% | -5.9% | 6.3% | 19.3% | 8.5% 0.0% | 0.0% | 0.0% | 0.0% |
資料來源:公司、CMoney、富邦投顧
公司速報
ESG永續發展專區
CMoney Taiwan ESG Rating
| CMoney ESG Rating | E(環境保護) | S(社會責任) | G(公司治理) |
|---|---|---|---|
| 7/10 | 6 /10 | 8 /10 | 7 /10 |
| 交易所產業類別 | 產業排名 | 交易所公司治理評鑑 |
|---|---|---|
| 電子-電子通路 | 6 /38 | 6%至20% |
環境保護 Environment
溫室氣體排放與營收
| 摘要 | |||
|---|---|---|---|
| 溫室氣體盤查數據 | 溫室氣體盤查數據 | 溫室氣體盤查數據 | 溫室氣體盤查數據 |
| 年度 | 排放總量(公噸) | 直接排放(公噸) | 間接排放(公噸) |
| 2025 | 513 | 106 | 406 |
| 2024 | 414 | 109 | 305 |
| 2023 | -- | -- | -- |
| 2022 | -- | -- | -- |
企業用水量與營收
| 摘要 - 企業用水量盤查數據 - 年度 | 企業用水量盤查數據 - 用水總量(公噸) | 企業用水量盤查數據 - 回收水量(公噸) | 企業用水量盤查數據 - 排水量(公噸) |
|---|---|---|---|
| 2025 | 4,066 | -- | -- |
| 2024 | 3,852 | -- | -- |
| 2023 | -- | -- | -- |
| 2022 | -- | -- | -- |
社會責任 Social Responsibility
員工人數與福利費用
| 摘要 | |||
|---|---|---|---|
| 員工人數與福利費用統計 | 員工人數與福利費用統計 | 員工人數與福利費用統計 | 員工人數與福利費用統計 |
| 年度 | 員工人數(人) | 員工人數增減(人) | 福利費用 |
| 2026 | 73 | 2 | -- |
| 2025 | 71 | -2 | 136,076 |
| 2024 | 73 | -6 | 146,221 |
| 2023 | 79 | -3 | 128,746 |
| 2022 | 82 | 6 | 141,374 |
公司治理 Corporate Governance
公司治理評鑑
| 評鑑 - 年度 | 評鑑 - 結果 | 等級 | 加權項目比重 - 構面一 | 加權項目比重 - 構面二 | 加權項目比重 - 構面三 | 加權項目比重 - 構面四 |
|---|---|---|---|---|---|---|
| 2025 | 6%至20% | A | 0.16 | 0.25 | 0.10 | 0.49 |
| 2024 | 21%至35% | B+ | 0.19 | 0.29 | 0.17 | 0.35 |
| 2023 | 21%至35% | B+ | 0.22 | 0.31 | 0.19 | 0.28 |
| 2022 | 21%至35% | B+ | 0.20 | 0.33 | 0.23 | 0.24 |
[註]等級轉換:前 5%:「A+」;6%至 20%:「A」;21%至 35%:「B+」;36%至
50%:「B」;51%至65%:「C+」;66%至80%:「C」;81%至100%:「D」 資料來源:交易所、公司,CMoney、富邦投顧
公司速報
免責宣言
分析師認證
負責分析師(或者負責參與的分析師)確認:
- 本研究報告的內容係反映分析師對於相關證券的個人看法。
- 分析師的報酬與本研究報告內容表述的個別建議或觀點無關。