定義
液冷(Liquid Cooling)是利用液體(去離子水、冷卻液、介電液)取代空氣作為主要熱傳介質,從 AI 伺服器晶片 / 機櫃 / 機房層級帶走熱量的散熱方案。隨著 NVIDIA Blackwell / Rubin、Google TPU、各 AI ASIC 單晶片 TDP 突破 1,000W,機櫃級總功耗動輒 100kW+,氣冷已達物理極限;液冷成為 AI 資料中心散熱主流路線。台廠8996_高力(市)(RDHx + CDU)、奇鋐(Manifold + 整機散熱整合)為主要供應商。
圖解
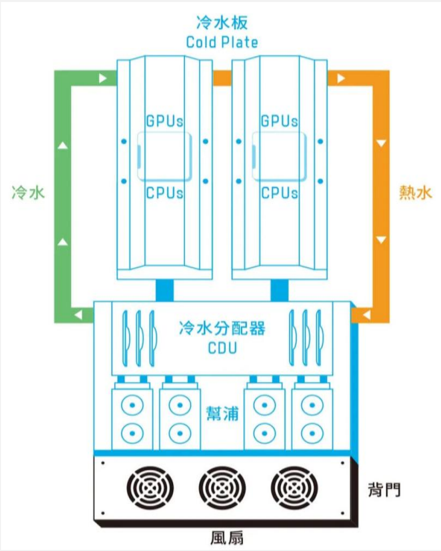
圖說:機架液冷迴路——GPU/CPU 上的冷水板吸熱後,熱水(橘)回 CDU,經泵浦與熱交換降溫成冷水(綠)再送回,底部為背門風扇。來源:內部研究簡報 2026-06-30。AI 伺服器液冷從晶片端冷板 → 機內 manifold → 機櫃 manifold → 列級 CDU → 設施級冷卻,逐層帶走熱量;RDHx 後門式為機櫃側風水熱交換的折衷方案。
技術原理
- 冷板(Cold Plate):直接接觸 GPU / ASIC / CPU die 表面,內部走冷卻液帶走熱量;表面處理(鍍金 / 不鍍金)會影響長期可靠度與成本。
- Inner Manifold(機內分配):機箱內部冷卻液的分配與回收管路。
- Rack Manifold(機櫃分配):機櫃級的冷卻液主分配總成,整合 QD 快接頭、感測器、漏液偵測。
- in-row CDU(列級冷卻液分配單元):列級的冷卻液調溫、加壓、過濾、隔離一次循環(設施側)與二次循環(機櫃側)。
- RDHx(Rear Door Heat Exchanger,後門熱交換器):在機櫃後門安裝風水熱交換器,把排出的熱風冷卻回送機房;屬於風水混合方案,相對全液冷部署門檻較低,是 GB300 → VR200 過渡期重要產品。AMD Helios 也用 RDHX:單櫃約 246–250 kW,約 89% 熱進液冷、約 11%(約 27 kW)仍排入空氣,需 RDHX 處理,nVent 推出對應 AMD 規格的雙開門 RDHX(25–45 kW、48VDC)。一般而言直接液冷僅捕捉約 60–90% 的熱量,其餘散入空氣(報告_OCP2026_nVent_Helios背門熱交換_20261015,2026-10-15)。見下方〈AMD Helios 的液冷架構〉。
- CPU / 周邊散熱延伸:CX9 網卡、配電板、收發模組、交換機在 VR 世代逐步導入液冷。
- 浸沒式液冷(Immersion):把整台伺服器浸入介電液中,散熱密度最高但部署門檻較高,主要用於高密度 AI / 高頻運算節點。
- 雙相式液冷(Two-Phase Liquid Cooling,TPLC):迴路灌入冷媒等工作流體,利用凝結與汽化的相變吸熱與排熱,散熱效果優於單相式;在 Kyber 直立式 blade 架構下,單相式水冷因地心引力導致水流不平均,需導入 TPLC 解決流速不均痛點。現階段快接頭、管線壓力防漏、PUMP 設計仍有完善空間;奇鋐與 Cooler Master 以 TPLC 為下世代散熱開發主軸(富邦 2026-07-21)。與兩相「浸沒式」不同:TPLC 仍屬冷板/迴路式方案。
散熱方案 TDP 分級(散熱產業簡報 2026-06-30,玉山投顧彙整)
| 方案 | 可支援 TDP | 採用時間 | 終端應用 |
|---|---|---|---|
| 一般氣冷 | 500–1,000W | 已成熟 | 傳統伺服器 |
| 水對氣(RDHx) | 800–1,200W | 過渡期 | 既有資料中心改建 |
| 水對水(DtC 主流) | 1,200–1,500W | 2025–2030 | DGX H100 / GB200 NVL72 |
| 單相浸沒式 | 1,500–1,800W(1,000W 級 GPU 已驗證) | 小規模已部署(Denvr H200,2026-10);大規模 2027 以後 | AI 訓練叢集、高密度邊緣 DC |
| 兩相浸沒式 | 1,800–2,000W | 2028 以後 | Hyperscale AI 超級叢集 |
| 微通道冷板 MCCP | 2,000W+ | 2026 量產 | Rubin Ultra、ASIC |
| 微通道散熱蓋 MCL | 3,000W+ | 2H26 開始採用 | Rubin Ultra 平台 |
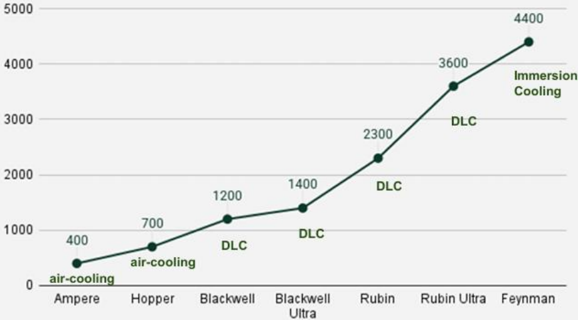
圖說:GPU 世代散熱需求升級——Ampere(400W)→Hopper(700W)→Blackwell Ultra(1,400W)→Rubin Ultra(3,600W)→Feynman(4,400W),並標注各代散熱方式(air-cooling / DLC / Immersion Cooling)。
路線判斷(散熱專家訪查,2026-10-14,channel check)
客戶傾向先把單相推到極限再轉兩相;兩相(相變化、洩漏為氣體不傷伺服器)預估 2028–2029 年滲透率提升,NVIDIA 已與 Chilldyne 合作設計,Cooler Master 亦在做,Accelsius 稱可支援 7,500W 以上。冷卻液:單相為丙二醇+去離子水(NVIDIA 要求丙二醇,乙二醇有毒性),兩相為氟化液或環保冷媒。Microchannel 需與晶片封裝一體、壞了整顆報廢,專家不看好;浸沒式在 AI 伺服器少用(與 Denvr 生產案例的並列見 技術_浸沒式液冷)。高階 AI 伺服器水冷滲透率約 57%,含一般伺服器的全球整體不到 10%(DIGITIMES 引述)。來源:活動_散熱產業_珩石筆記_林建宏_20261015
沿革:專家稱兩相「架構與單相相近」(2026-10-14)→ 緯穎 OCP 一手稱「不只是換零件」,兩者並列見下方警示框(2026-10)。
資訊衝突:兩相與單相的架構差異
- 散熱專家(2026-10-14,channel check):兩相架構與單相相近(活動_散熱產業_珩石筆記_林建宏_20261015)。
- 緯穎(OCP 2026,有自測數據):單相換兩相「不只是換零件」,工質、流動不穩、流動架構、蒸氣迴路四關都會改變系統設計(報告_OCP2026_緯穎_單相轉兩相系統挑戰_20261015,2026-10)。
- 並列:緯穎有實驗數據支撐,傾向以緯穎為準;專家說法可能指「冷板與迴路外觀相近」,口徑未釐清。兩相專用冷板、CDU 的出貨量產仍無任何簡報給日期。
兩相系統挑戰與冷媒候選(緯穎,OCP 2026-10)
- 四關:①工質(冷媒須 ODP 0、GWP<1、非 PFAS、ASHRAE A1,並獨立驗證接液材料相容);②流動不穩(Ledinegg 流量漂移、長氣泡振盪,跨冷板通道、tray、rack 多尺度,緩解為入口節流器、放大出口通道、優化歧管);③流動架構(串聯時 vapor quality 0→0.5、ΔP 10→60 kPa 且性能不均;並聯在不均熱負載下流量分配不均);④迴路(節流需更高泵揚程、蒸氣體積大使回流管、歧管與 CDU 變大、泵汽蝕需大儲液槽)。
- 冷媒候選(45°C 表列):
| 冷媒 | 沸點 | 壓力 | GWP | 安全等級 | 備註 |
|---|---|---|---|---|---|
| R134a | −26°C | 1155 kPa | 1300 | A1 | 中壓;同冷板 0.7 LPM 熱阻與壓降優於 R1233zd(E) |
| R1234yf | −29°C | 1150 kPa | <1 | A2L(微燃) | 中壓 |
| R515B | −19°C | 871 kPa | 299 | A1 | 資料中心兩相主要候選之一 |
| R1233zd(E) | 18°C | 251 kPa | 1 | A1 | 低壓,對壓降敏感,設施水條件較嚴 |
- 自測:同一 PG25 設計冷板上,PG25 單相結溫低於 R515B/R1233zd(E)(緯穎矽 TTV 26×32 mm²、進水 30°C、1.5 LPM/kW:2 kW 時 R1233zd(E) 平均約 93°C vs PG25 約 78°C);結論為兩相需專用冷板最佳化才能發揮。(報告_OCP2026_緯穎_單相轉兩相系統挑戰_20261015,2026-10)奇鋐(AVC)為其提供 3 kW TTV 與 R134a/R1233zd 實驗數據,無訂單或產品發表。
- 其他兩相數據(皆為展示或供應商宣稱):緯創負壓兩相水沸騰冷板台架(2 kW 下熱阻較單相水 −7~−15%,見 3231_緯創(市));ZutaCore 宣稱 >4,000 W、>250 W/cm²、pPUE 1.03、冷卻能耗 −74%(神達簡報,無條件,見 3706_神達(市));鴻富瀚泵送兩相 2027 研發、晶片測試 2027Q1(見 供應鏈_AI伺服器液冷)。
單相冷板上限:各方口徑並列(OCP 2026)
三家 hyperscaler 座談(Google/Microsoft/Meta)公開共識是「單相還有跑道」,但全場沒有人給單相冷板的絕對 W 數上限(報告_OCP2026_Google_Microsoft_Meta_單相冷板極限_20261015,2026-10)。其餘各方口徑差 3–7 倍,不可互比:
| 口徑 | 數值 | 性質 | 來源 |
|---|---|---|---|
| Promersion 三界線(單相) | 效率 1.2/經濟 2.1/物理約 4 kW,約 2029 年觸及;2.3 kW(2026 頂級加速器)已進「迴避區」,可行但不再合理 | 顧問預測 | 報告_OCP2026_Promersion_液冷市場更新_20261015 |
| 雙鴻 | single phase 約 2 kW | 實務可行,法人交流 | 3324_雙鴻(櫃) |
| 奇鋐 | 3,500 W(鑽石銅 3,500–4,500 W) | 廠商說法,OCP 本批無佐證 | 3017_奇鋐(市) |
| CoolIT | 15 kW TDP 冷板(1.2 LPM/kW、外殼 80°C、設施水 45°C) | 廠商 TTV 測試,無熱通量與晶片面積,不可當可用上限 | 報告_OCP2026_CoolIT_無風扇伺服器周邊冷板_20261015 |
| 緯穎實測 | 2 kW(240 W/cm²)PG25 平均結溫約 78°C(進水 30°C,1.5 LPM/kW);銅冷板 3 kW(360 W/cm²)接面 106.2°C,鑽石微通道 77.1°C | 自測,兩組 TTV 尺寸與流量條件不同 | 報告_OCP2026_緯穎_單相轉兩相系統挑戰_20261015、報告_OCP2026_緯穎_鑽石材料直液冷_20261015 |
| 鴻富瀚 mJet | 800–3,500 W、>500 W/cm² | 規格+模擬 | 報告_OCP2026_鴻富瀚_散熱系統_20261015 |
判讀:2 kW 仍可行、3 kW 銅冷板已逼近上限,需材料或結構升級(鑽石、微通道、複合底板);Promersion 兩相冷板三界線為 1.8/3.4/>6 kW。
熱阻堆疊與冷板以外的槓桿(OCP 2026)
Meta 實測接面到冷卻液熱阻拆解:基準為冷板 45%/TIM 20%/矽 35%,翹曲時 41/27/32,功率密度增加時 38/17/45;結論「冷板不是唯一瓶頸」,TIM、材料、微結構與全堆疊優化同等重要(報告_OCP2026_Google_Microsoft_Meta_單相冷板極限_20261015,2026-10)。TIM 占比細節見 技術_TIM導熱介面材料。
AMD Helios 的液冷架構(OCP 2026)
Helios 不是全液冷,而是「液冷為主+RDHX」:單櫃約 246–250 kW,約 89% 進液冷、約 11%(約 27 kW)排入空氣;AMD RDHX 規格為雙開門、25–45 kW、48VDC。客戶可選水溫 40–45°C(無冰水機)或 25–30°C(有冰水機)(AMD Helios 設計影片)。nVent 標準款 RDHX 為 14°C 水最大 68 kW,與 Helios 水溫口徑不同,Helios RDHX 水溫條件簡報未給;11% 空氣側熱量來源(疑為網卡、電源等)簡報未明講。(報告_OCP2026_nVent_Helios背門熱交換_20261015、video_OCP2026_AMD_Helios機櫃設計_20261015,2026-10;單一來源 nVent,Promersion 亦稱 D2C 與背門併用)詳見 NVT.US(nvent)。
沿革:舊說法「Helios 液冷成標配」→ OCP 一手(2026-10-15):液冷為主,仍需 RDHX 處理空氣側。NVIDIA 路線走全液冷(VR Fanless),兩家機櫃散熱架構不同。
熱捕獲率與高速 IO 液冷(OCP 2026)
- 熱捕獲分級(CoolIT):70%(僅處理器)/85%(加 OSFP、DIMM)/100%(再加 NIC、SSD、VRM、SOCAMM、PSU,以導熱板處理);機櫃 >250 kW 時氣冷剩餘 30% 已不可行(250 kW 櫃的 75 kW 困難、500 kW 櫃的 150 kW 不可能)。(報告_OCP2026_CoolIT_無風扇伺服器周邊冷板_20261015,2026-10)冷板數量增加為推論,量化以庫內供應鏈數據為準。
- 高速 IO 是新的液冷戰場:氣冷模組上限約 35 W;TE 預測 448G 8/16/32/64 線模組為 70/120/250/500 W(預測),64 線 500 W 模組內冷板模擬最高 74.9°C、0.7 lpm;(報告_OCP2026_TE_448G高速IO直液冷_20261015,2026-10)立訊 224G OSFP 2x8 液冷籠子 16 埠 512 W、1.15 lpm、進水 ≤40°C、外殼 ≤70°C(台架,報告_OCP2026_立訊_1600G液冷IO_20261015,2026-10)。FIT 的 XPO 為「模組內置冷板」路線,與立訊「籠子冷板」為兩條不同路線,見 技術_XPO。
浸沒與標準化(OCP 2026)
- Denvr+UNICOM 驗證 8×1,000W Blackwell GPU 浸沒與直接液冷同等全功率表現(996W vs 995W);H200 浸沒原生伺服器已小規模生產,詳見 技術_浸沒式液冷。
- UL 2417B(冷板冷卻液,預告 2026 年底前)與 UL 4303(冷板軟管與管材,已發布);ASHRAE 127 Addendum b(CDU 液對液測試法)2026-02-27 核准。(報告_OCP2026_UL_浸沒式安全認證_20261015,2026-10)CDU 詳見 技術_CDU冷卻液分配單元。
輕量化與新材料(OCP 2026,皆為單一廠商結果)
機櫃單寬重量預測 800 kg→>1300 kg→>4000 kg;緯穎 PPS+GF 冷板上蓋減重 66%、內歧管 52%、100 psi 無洩漏;緯穎鑽石微通道直接接合矽,與鑽石銅(雙鴻、奇鋐)不同路線;Google 同步探索高溫工程塑料與複合底板。(報告_OCP2026_緯穎_液冷機櫃輕量化與可靠度_20261015,2026-10)緯穎 6 kW 雙面冷板「現場運轉」僅出自影片字幕,需複核;詳見 技術_水冷板ColdPlate。
市場預測(Promersion,OCP 2026,圖讀值)
頂級加速器採冷板出貨比約 24 個月由 <10% 升至 >90%(2024 年底拐點,顧問預測,僅此一家);冷板市場 2026 約 120 億→2030 約 270 億→2035 約 570 億美元,浸沒 2026 約 10 億→2030 約 180 億→2035 約 550 億美元;平均機櫃密度約 20 kW(2025)→約 98 kW(2035)。數字為圖讀約 ±10%、自 2025 年中未更新,且為系統級口徑,與華南投顧 2027 年冷板 TAM 44 億美元、2030 年 89 億美元差約 3 倍,勿互比。(報告_OCP2026_Promersion_液冷市場更新_20261015,2026-10)
封裝級散熱路線圖(現行 → 下一代 → 終極)
- 現行 Direct-to-Chip 冷板:熱路徑「晶片→TIM1→Lid→TIM2→Cold Plate」,實際散熱能力約 2,000W 級;沿用有蓋封裝與既有機構,導入風險與 NRE 可控。
- MCCP(微通道水冷板,奇鋐主推):把水冷板內部水道從 1–3mm 縮到微米級、增加通道數,屬「強化 DtC 的系統端方案」,技術成熟度較高、導入時程預期早於 MCL。
- MCL(Micro Channel Lid,健策主導研發):微流道做進 Lid 本身,熱路徑縮短為「晶片→TIM1→MCL」,散熱可拉到 3,000W+;預計 2027 年以後 3kW+ 的 Feynman 世代成為主流。奇鋐不看好此路線;缺點是單價與技術門檻高、有整組報廢風險。過渡方案為健策 Removable Lid(可拆卸上蓋,SoC 與 CP 之間只剩一層 TIM1.5)。詳見 技術_MCL金屬冷卻蓋。
[!note] 2026-09 更新 中信投顧(2026-09-17):Rubin Ultra 散熱方案(兩片式/Removable Lid)仍多方案並行驗證,最快 10–11 月才確認最終設計;MCL 現階段量產可行性有限(微流道整合/密封/漏液/可靠度)。健策私訪(2026-09-18)進一步澄清:One-piece/Two-piece/Removable 並非世代替代,同世代可並行測試,客戶正評估 Removable 是否提前於 Rubin 世代(非 Rubin Ultra)導入,約 9 月底至 10 月初決定;完整口徑差異與並列見 技術_MCL金屬冷卻蓋。
-
In-Chip Microfluid(晶片內流道):微流道直接做進晶片 / 矽中介層,理論可支援 5,000W+,但牽涉晶圓製程 / 封裝 / 冷卻液純度等系統性變革,導入成本與風險極高。
-
Rubin 預期仍用 Bigger Lid+CP;Rubin Ultra 採 stiffener+雙鍍金 Lid(ASP 預測 $80/$150),MCL 或 MCCP 可能部分測試採用;AMD MI455 機櫃每層 Compute Tray 配 5 組 MCCP。
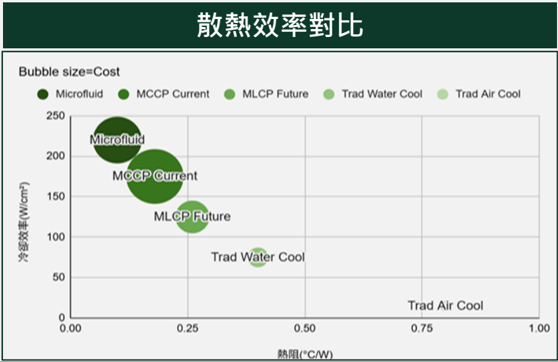
圖說:五種散熱方案定位泡泡圖——X 軸熱阻(°C/W)、Y 軸冷卻效率(W/cm²),比較 Microfluid、MCCP、MLCP、傳統水冷與氣冷(泡泡大小=成本)。
競爭格局
| 廠商 | 主力產品 | 競爭定位 |
|---|---|---|
| 8996_高力(市) | RDHx、in-row CDU、Cold plate(水冷板)、Rack Manifold | 1Q26 液冷占營收 60%;美系 Hyperscaler 主要供應商;VR 世代新增 Rack Manifold 產能 |
| 3017_奇鋐(市) | 系統級散熱整合、Manifold、3DVC、水冷板 | 1Q26 散熱產品 63.6%;Server 應用占 66.4%;液冷轉型主軸;VR 期 Fanless 架構受惠 |
| 雙鴻、建準、2308_台達電(市)、6594.JP(nidec) | Cold plate / Manifold / CDU / pump / motor / drive | 共同分食液冷市場;Nidec 偏國際馬達、泵、驅動與 CDU 對照 |
| 3013_晟銘電(市)、3689_湧德(市) | 水冷機櫃 / 浸沒式液冷機櫃相關結構與連接件 | 非冷板核心供應商,重點在機櫃、機構與高可靠度連接 |
| 8431_匯鑽科(櫃) | 表面處理 / 鍍層 | 非液冷模組廠;放在 cold plate、IHS、液態金屬 TIM2 防腐蝕鍍層觀察位置 |
詳細供應鏈關係見 供應鏈_AI伺服器液冷。
技術瓶頸 / 風險
- 可靠度與漏液:冷卻液與電路板共存,漏液風險直接影響系統可用性;QD 快接頭、密封、漏液偵測為關鍵。
- 冷卻液選擇:去離子水導熱佳但需化學維護;介電液(PFAS 類)面臨環保監管壓力。
- 客戶平台節奏:Nvidia GB300 → VR200 過渡期影響短期出貨;新平台規格落地時程是股價催化劑。
- 同業競爭:奇鋐 / 高力 / 台達電 / 雙鴻共同分食,差異化在系統整合能力與客戶 First Design Partner 地位。
- 規格升級頻繁:每代 GPU 改架構(VR Fanless、CX9 網卡液冷、CPO 散熱)都需重新設計,研發節奏快。
投資觀察點
- 垂直供電(VPD)帶動雙面水冷板需求(中信投顧,2026-09-17):AI 晶片核心電壓維持 0.6–0.8V、功耗持續攀升,傳統水平供電面臨 I²R 損耗、BGA 焊球載流限制與寄生電感等瓶頸,推動供電架構轉向垂直供電(VPD,把 VRM/Power Stage 移到晶片正下方)。VPD 需要雙面液冷(同時處理晶片與背面電源元件熱量),目前方案支援 4kW 以上、朝 6kW 發展,ASP 約傳統單面方案 1.5–2 倍;AWS、AMD 已推進高階液冷架構,奇鋐、雙鴻為點名受惠廠商。完整架構與判讀見新頁 技術_VPD。
- AWS 液冷滲透率上修 + Google cold plate 份額(Andrew 通路訪查,2026-07-04):訪查指出 AWS 已將液冷滲透率上修至 30-40%(對應約 15-20k 規模),依據來自 奇鋐 與 緯穎 兩方說法;此口徑與 3017_奇鋐(市) 頁面既有 CTBC(2026-07-28)「2026 年 10-20% → 2027 年約 50%」的漸進路徑不同,兩者並列參考。Google cold plate 現階段份額:AVC/Furukawa/Cooler Master = 40%/40%/20%,訪查判斷奇鋐可望於 2027 年因擴建 Fab 7(專供 Google)提升份額。來源:memo_AI半導體硬體_Andrew通路訪查_20260704,estimate,中信心;細節見 3017_奇鋐(市) 個股頁。
- Nvidia GTC 新晶片液冷比例:每代轉換比例決定液冷市場規模
- VR 世代規格定案:Cold plate 鍍金與否、QD 標準、Manifold 規格
- TR3(Trainium3)與 TPU 散熱架構:氣冷 vs 液冷 share 競爭
- ASIC 散熱規格演進:2027 ASIC 量可能大於 GPU,散熱方案 mix 變化
技術演進時程
| 時間 | 事件 | 意義 | 來源 |
|---|---|---|---|
| 2026Q1 | 高力液冷占營收 60% / 1Q26 EPS 6.54 創高;奇鋐 1Q26 散熱產品占 63.6%、Server&Networking 66.4% | 起飛 | 報告_凱基_高力8996_20260508、活動_奇鋐3017_法說_20260514 |
| 2Q26 | GB300 → VR200 過渡期,部分液冷供應商營收季減 | 過渡 | 報告_凱基_高力8996_20260508 |
| 2H26 | VR 世代液冷拉貨回升;CDU 自 2H26 成為 PHE 營收新動能 | 放量 | 報告_凱基_高力8996_20260508 |
| 2026-2027 | Cold plate、Inner Manifold、Rack Manifold 連兩年產能擴張 | 擴產 | 活動_奇鋐3017_法說_20260514 |
| 2027 | ASIC 液冷需求大幅放量;TR3 / TPU 液冷版本上線 | 量產 | 活動_奇鋐3017_法說_20260514 |
| 2H26 | MCL 開始採用(Rubin Ultra 平台);MCCP 2026 進入量產 | 封裝級散熱起點 | 報告_散熱產業_20260630 |
| 2027+ | MCL 於 3kW+ Feynman 世代成主流(健策研發、奇鋐不看好);奇鋐鑄金水冷板若解決技術問題有機會用於 Rubin Ultra | 路線分歧 | 報告_散熱產業_20260630 |
應用場景
- AI GPU / ASIC 機櫃散熱(NVIDIA Blackwell / Rubin、Google TPU、AWS Trainium)
- 機房列級冷卻整合(CDU)
- HPC 高密度運算節點
- 太空 / 高溫工業環境(高力與奇鋐都有研發中專案)
環境條件與電力/用水權衡(GS,2026-07-13)
液冷滲透率除受晶片 TDP 驅動外,也受環境溫濕度與電力/用水限制宏觀驅動:GS 分析全球 56%、美國 55% 新建資料中心產能(2026-2035)位於高溫、高濕或缺水風險地區,白空間採用 Direct-to-Chip 或浸沒式液冷可同時壓低 PUE(~1.2-1.4)與 WUE(近零),是唯一能部分解耦「電力 vs 用水」取捨的白空間技術路線;GS TMT 團隊估計 2027 年 AI 訓練伺服器出貨 Direct-to-Chip 液冷滲透率達 40%。完整框架、PUE/WUE 數據與海外受惠股(Vertiv、nVent 等)見 技術_資料中心冷卻電力水權衡。
相關技術
- 技術_SiPh、技術_CoWoS:晶片端高 TDP 是液冷需求的推手
- 技術_SOFC:AI 資料中心電力另一主題
- 技術_MCCP微通道冷板
- 技術_晶片內微流道冷卻
- 技術_XPO(模組內置冷板)
- 技術_水冷板ColdPlate(已獨立頁)
- 技術_CDU冷卻液分配單元(已獨立頁)
- 技術_QD快接頭(已獨立頁)
- 技術_Manifold分歧管(已獨立頁)
- 技術_浸沒式液冷(已獨立頁)
- 技術_資料中心冷卻電力水權衡(已獨立頁,環境/電力/用水權衡框架)
供應鏈
- 詳見 供應鏈_AI伺服器液冷
- 所屬環節:#環節/散熱
液冷滲透率與市場規模(玉山/富邦,2026-10-30~11-02)
- 玉山(2026-11-02,引 Global Market Insights、科技新報、IEK):全球資料中心液冷市場規模 2023 年約 32 億美元、2027 年約 71 億、2035 年達 271 億美元,2023–2035 CAGR 18%;晶片功率達 1 KW 以上進入液冷好球帶;AI 晶片採液冷滲透率 2023 6%、2024 14%、2025 33%、2026F 53%、2027F 59%(estimate)
- 玉山列出三大推手:NVIDIA GB/VR 整櫃方案(2026 年出貨翻倍)、AMD Helios 整櫃方案(2026 下半年聚焦)、Google 擴大液冷覆蓋 AI server
- 次世代液冷將逐漸移除 TIM2、TIM1 與蓋板,走向微通道液冷板、微流體與超流體,強化晶片內部散熱;散熱供應鏈將與上游半導體廠跨域合作(玉山,2026-11-02;見 技術_MCCP微通道冷板)
- 富邦(2026-10-30):HBM、Power、Transceiver 等熱源功耗上揚,ASIC 相關晶片散熱開始升規導入雙面水冷板,平均 1 顆運算晶片對應水冷板用量增至 2~3 片
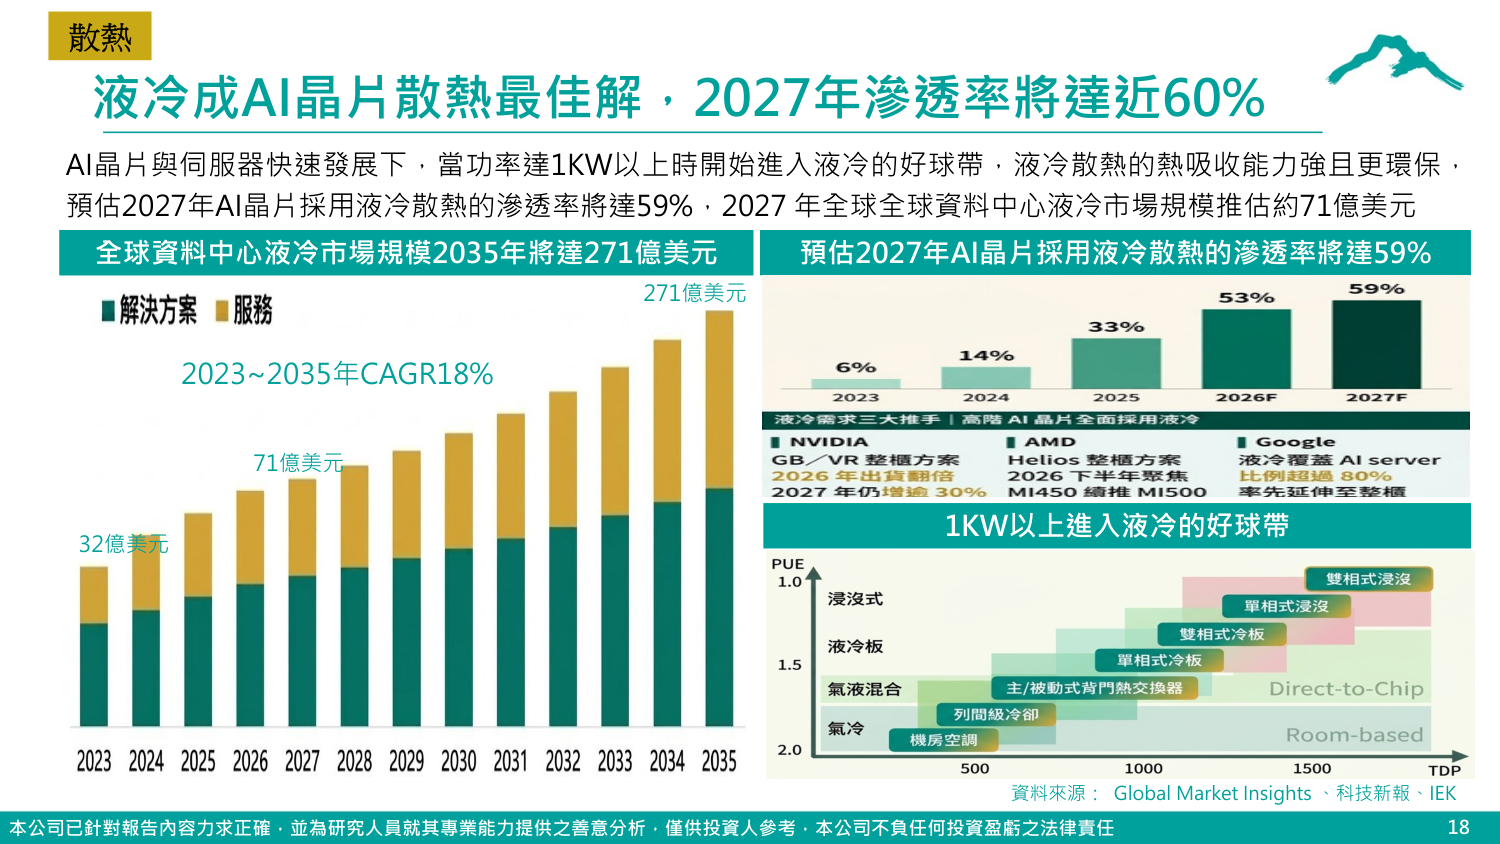
圖說:左為 2023–2035 全球資料中心液冷市場規模(解決方案+服務);右上為 AI 晶片液冷滲透率 2023–2027F,右下為 PUE 對 TDP 的冷卻方式適用區間,1 KW 以上進入液冷好球帶(玉山 p.18)。
方案分類與市場規模
- 需求端:機櫃功率超過風冷極限(20–40 kW),Vertiv 指單櫃超 25 kW 房間級風冷已難滿足,25–80 kW 高密場景宜用近端送風或冷板,冷板液冷為智算中心首選;NVIDIA 資料中心 GPU TDP 逐代抬升(A100 400 W、H100/H200 700 W、B200 1,000 W、Full B200 1,200 W、GB200 2,700 W,Vertiv 白皮書表)。
- 三大方案:冷板式(非接觸,成熟度最高、相容現有硬體、中期主導)、浸沒式(節能與高密優勢,單相/兩相,結構改造大)、噴淋式(改造成本高、成熟度低);詳見 技術_浸沒式液冷、技術_水冷板ColdPlate。冷板與浸沒互補:冷板聚焦存量改造與通用場景,浸沒向高算力與新建資料中心擴展。
- 兩條前沿路徑:微通道冷板/蓋板(MCCP/MLCP,見 技術_MCCP微通道冷板)與金剛石散熱(見 技術_金剛石散熱)。
- 市場規模(並列口徑,不同機構假設不同):Grand View Research 估全球資料中心液冷 2025 年 US$67 億、2026 年 US$82 億→2033 年 US$295 億(CAGR 20.1%,北美 2025 年占 35.6%);與上方玉山引 Global Market Insights 的口徑(2027 年約 US$71 億、2035 年 US$271 億)基期與定義不同,不直接比較。賽迪顧問估中國液冷資料中心 2026 年 232.5 億人民幣→2028 年 470.4 億人民幣(增速 35.5%→41%),冷板式 2026 年 216.2 億→2028 年 437.5 億、始終占 85% 以上,浸沒式 16.3 億→32.9 億;中國液冷伺服器滲透率 2021 年不足 3%→2025 年 20%→2026 年預期逾 30%;AI 晶片液冷滲透率 2026 年 53%、2027 年 59%(TrendForce,與上方玉山數字相同)。
- 產業鏈價值分布:上游零部件與材料(CDU、冷板、Manifold、UQD、冷卻液)技術壁壘高、價值量占比逾 70%;中游為液冷伺服器與系統整合,下游為雲廠商、電信商與網路業者。細項見 技術_CDU冷卻液分配單元、技術_QD快接頭。
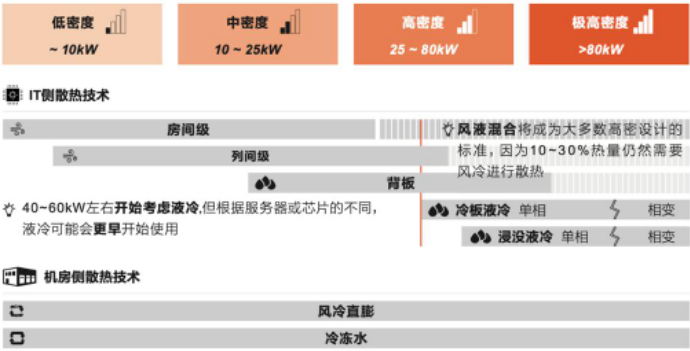
圖說:Vertiv 機櫃功率密度分級——低(約 10 kW)、中(10–25 kW)、高(25–80 kW)、極高(>80 kW);IT 側散熱由房間級、列間級、背板延伸至冷板與浸沒液冷,40–60 kW 起開始考慮液冷,風液混合因 10–30% 熱量仍需風冷而成為多數高密設計標準(山西證券引 Vertiv,2026-11-05)。
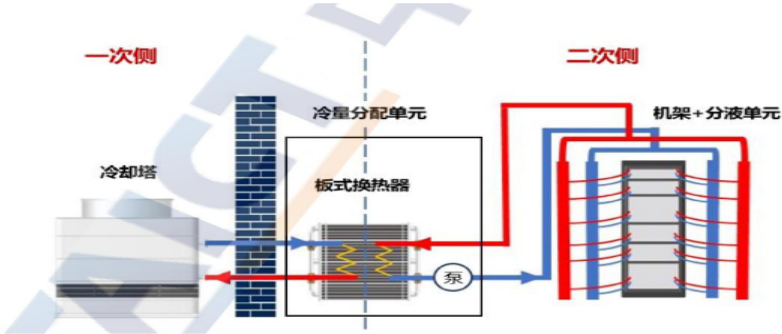
圖說:冷板式液冷系統——一次側冷卻塔經板式換熱器於 CDU 與二次側換熱,泵驅動二次側冷卻液送至機架分液單元與機櫃(山西證券引中國信通院,2026-11-05)。
來源
- 報告_玉山_2027全球總經展望產業趨勢篇_20261102 — 玉山投顧,2026-11-02;液冷滲透率與市場規模、次世代液冷方向
- 報告_山西_AI液冷方案與產業鏈_20261105 — 山西證券,2026-11-05;液冷方案分類、全球/中國市場規模、微通道與金剛石路徑、CDU/冷板/UQD 產業鏈
- 報告_富邦_11月台股產業投資策略_20261030 — 富邦投顧,2026-10-30;ASIC 雙面水冷板、每顆晶片 2~3 片
- memo_AI半導體硬體_Andrew通路訪查_20260704 — Andrew(賣方)通路訪查,2026-07-04;AWS 液冷滲透率上修至 30-40%、Google cold plate 份額 AVC/Furukawa/Cooler Master 40/40/20%
- 報告_凱基_高力8996_20260508
- inbox/奇鋐法說.md(待後續 ingest 落地為 活動_奇鋐3017_法說_20260514)
- 報告_散熱產業_20260630 — TDP 分級、MCCP/MCL/In-Chip 路線圖、機櫃液冷價值
- 報告_GS_資料中心冷卻電力_20260713 — Goldman Sachs,2026-07-13;環境條件驅動液冷滲透率、PUE/WUE 權衡框架
- 報告_富邦_Kyber機櫃延後_20260721 — 富邦投顧,2026-07-21;Kyber 直立式 blade 下 TPLC 雙相式液冷需求、奇鋐/Cooler Master 開發現況
- 報告_中信_AI功耗與散熱架構_20260917 — 中信投顧,2026-09-17;水平供電瓶頸、VPD 架構、雙面水冷板 ASP 與熱負載規格;Rubin Ultra 封裝散熱方案最快 10–11 月定案;MCL 量產可行性有限
- OCP 2026(2026-10):報告_OCP2026_nVent_Helios背門熱交換_20261015、報告_OCP2026_緯穎_單相轉兩相系統挑戰_20261015、報告_OCP2026_Google_Microsoft_Meta_單相冷板極限_20261015、報告_OCP2026_Promersion_液冷市場更新_20261015、報告_OCP2026_CoolIT_無風扇伺服器周邊冷板_20261015、報告_OCP2026_TE_448G高速IO直液冷_20261015、報告_OCP2026_立訊_1600G液冷IO_20261015、報告_OCP2026_緯穎_液冷機櫃輕量化與可靠度_20261015
- memo_健策_私訪_20260918 — 健策私訪,2026-09-18;澄清 One-piece/Two-piece/Removable 為同世代並行測試、Removable 是否提前於 Rubin 導入約 9 月底至 10 月初決定
2026-05-14 奇鋐 Call Memo 更新
主體:3017_奇鋐(市) 來源:活動_奇鋐3017_法說_20260514
奇鋐 1Q26 數據(創高)
- 營收 490.38 億(YoY +110.2%、QoQ +2.6%)
- EPS 20.17 元(YoY +143.6%、QoQ +19.2%)
- 散熱產品占 1Q26 營收 63.6%;Server&Networking 占應用別 66.4%
- 毛利率 29.77%(YoY +3.94 ppts,新型液冷系統優化產品組合)
VR 世代液冷擴張訊號
- VR 水冷板已小批量出貨客戶 HUB 倉庫
- VR Fanless 架構:CX9 網卡、配電板、收發模組、交換機等都導入液冷
- Rack Manifold 新產能:奇鋐 VR 世代主力擴張方向
- First Design Partner:奇鋐從產品初期即與客戶共同開發
同業競爭與市場結構
- 「同業被踢出 VR Manifold 名單」奇鋐持中性回應,但顯示客戶 vendor management
- 2027 ASIC 量可能大於 GPU:散熱方案 mix 變化是長期觀察
- LPU / CPO 散熱:奇鋐與客戶共同開發中,量產取決於客戶
- 太空散熱:研發早期階段
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 5235_金運科技(興)
- SU.PA(schneider)
- 技術_光模組散熱
- 技術_DLC鍍膜
- 分析_光通訊散熱
- 技術_TEC
- 分析_OCP2026_AI液冷與浸沒式散熱
- 技術_L10至L13交付層級
- 技術_ORW寬機櫃
- 技術_機櫃匯流排Busbar
- 4566_時碩工業(市)
- 分析_群益4Q26產業展望_20260923
- 6840_東研信超(櫃)
- 2351_順德(市)
- 0285.HK(byd_electronics)
- 分析_AI半導體與硬體通路訪查_Andrew_20260704
- 分析_散熱介面與冷卻技術全景
- 供應鏈_資料中心冷卻電力
- NVT.US(nvent)
- VRT.US(vertiv)
- 技術_ATC
- 分析_散熱產業_液冷路線與ASIC放量_20260630
- 技術_PSU
- 3376_新日興(市)
- 分析_Computex2026_MS_Rubin電源散熱互連重點_20260607
- 分析_均熱片與TIM供應鏈
- 技術_VPD