基本資料
晟銘電(SMT)為台灣電腦、伺服器與行動裝置機構件、精密模具與 EMS 製造商。AI 伺服器題材中,晟銘電的位置從傳統伺服器機殼,升級到高承重、高散熱密度與液冷機櫃 / 水冷平台相關機構件。
- 主要產品:伺服器機殼、筆電機構件、行動裝置機構件、精密模具、EMS 服務;近期重心為 L11 系統整合(液冷機櫃 Sidecar/ITrack 組裝)與 manifold 設計製造。
- 應用場景:AI 伺服器、水冷機櫃、傳統伺服器、筆電、行動裝置與電子系統組裝。
- 供應鏈位置:機構件、精密模具、機殼與 EMS 製造環節;終端客戶為資料中心,透過 ODM 客戶轉交 CSP,近期標準品開發以 NVIDIA 產品線為主(公司法說,2026-10-01)。
- 營運據點:東莞廠(約 15 萬平方米、員工約 2,600 人,服務中國華南及台灣系統廠)、寧波廠(約 5.7 萬平方米、員工約 1,700 人,服務中國華中及台灣系統廠)、中壢廠(台灣,負責打樣與機櫃組裝,服務台灣系統廠)、泰國廠(約 11 萬平方米、員工約 250 人,海外生產基地;第一期已投產,第二期 2026Q4 加入生產,2027H1 正式投入機櫃生產)。(公司法說,2026-10-01)
- 公司沿革與競爭(中信,2026-10-01):1976 年 6 月成立,早期做沖壓模具,1985 年投入電腦機殼;現以伺服器機殼 OEM/ODM、水冷 Sidecar OEM 組裝、模具開發為主,客戶以台系與中系伺服器 ODM 為主;主要競爭對手為迎廣(6117)、勤誠(8210)、營邦(3693)。中信投顧於 2026-10-01 初次覆蓋(買進);大和於 2026-09-23 參訪公司後出具參訪報告(2026-10-02,無評等、無目標價),指出公司在東亞設有 4 個製造據點,並正由 OEM 轉向參與產品設計的 ODM 定位。
- 2026 年產品營收結構:伺服器占 73%(去年逾九成)、L11 系統整合占 18%、Tooling 占 6%、Desktop 占 3%;L11 占比提升稀釋伺服器占比。(公司法說,2026-10-01)
- 2026H1 營收口徑(大和參訪,2026-09-23):機殼設計製造占營收 75-80%,其中 AI 伺服器占該部門逾 50%;Sidecar 與液冷相關零件(Sidecar+CDU)占 18-20%,與法說 L11 占 18% 大致相符。
圖片 / 架構圖
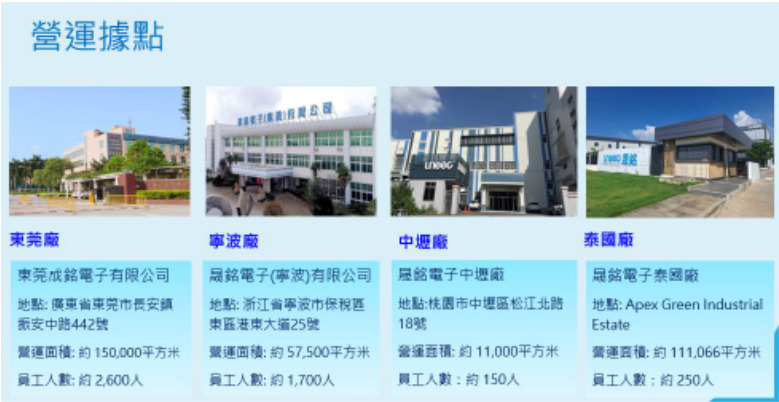
圖說:晟銘電營運據點四廠:東莞廠(東莞成銘電子,約 150,000 平方米、員工約 2,600 人)、寧波廠(晟銘電子〔寧波〕,約 57,500 平方米、約 1,700 人)、中壢廠(約 11,000 平方米、約 150 人)、泰國廠(Apex Green Industrial Estate,約 111,066 平方米、約 250 人)。來源:晟銘電、中信投顧整理(2026-10-01)
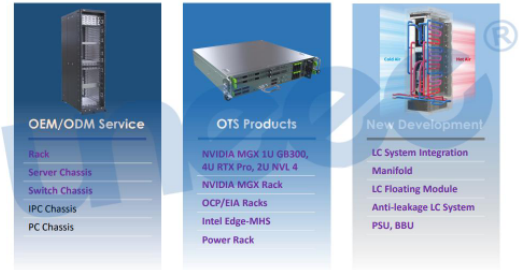
圖說:晟銘電主要業務三欄:OEM/ODM Service(Rack、Server Chassis、Switch Chassis、IPC Chassis、PC Chassis)、OTS Products(NVIDIA MGX 1U GB300/4U RTX Pro/2U NVL 4、NVIDIA MGX Rack、OCP/EIA Racks、Intel Edge-MHS、Power Rack)、New Development(LC System Integration、Manifold、LC Floating Module、Anti-leakage LC System、PSU、BBU)。來源:晟銘電、中信投顧整理(2026-10-01)
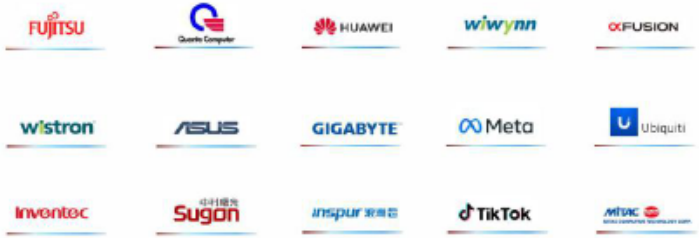
圖說:晟銘電主要客戶 logo 牆(台廠 ODM 為主):Fujitsu、Quanta、Huawei、Wiwynn、Fusion、Wistron、ASUS、Gigabyte、Meta、Ubiquiti、Inventec、Sugon、Inspur、TikTok、MiTAC。來源:晟銘電、中信投顧整理(2026-10-01)
主要客戶與訂單地區
| 客戶 | 應用・關係 | 訂單地區 |
|---|---|---|
| ODM 客戶(轉交 CSP) | AI 伺服器機殼/機櫃代工;近期標準品開發以 NVIDIA 產品線為主 | 透過 ODM 轉交終端資料中心 CSP |
| INTC.US(intel) | OCP 機箱、Intel 邊緣運算機箱模具合作開發;參與 Intel 模組化資料中心(MDC)計畫,負責機櫃客製化設計 | 台灣中壢廠組裝(MDC 示範機櫃送台北松菸展覽) |
| 某 CSP(未具名) | 固定供應其 HPC 機種,涵蓋「USEMETI」第一至六代(逐字稿同音誤植,確切代號待確認) | 待核對 |
| 中國華南/台灣系統廠 | 透過東莞廠生產伺服器機殼與機櫃 | 中國華南、台灣 |
| 中國華中/台灣系統廠 | 透過寧波廠生產伺服器機殼與機櫃 | 中國華中、台灣 |
來源:公司法說,2026-10-01。終端客戶多未具名,為公司自述之供應鏈角色,非正式客戶揭露。
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 12 次有 11 次落在此區間;最常見:期限前 2 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 13.6 | — | +14.0% | 本站推算† |
| 2026-11 | 11.3 | — | +8.8% | 本站推算† |
| 2026-10 | 9.55 | — | +17.1% | 本站推算† |
| 2026-09 | 11.0 | +17.2% | +7.6% | |
| 2026-08 | 9.40 | +14.0% | +16.4% | |
| 2026-07 | 8.25 | -7.1% | +32.1% | |
| 2026-06 | 8.87 | -11.8% | +26.5% | |
| 2026-05 | 10.1 | -23.9% | +1.7% | |
| 2026-04 | 13.2 | +12.2% | +40.7% | |
| 2026-03 | 11.8 | +128.1% | +40.8% | |
| 2026-02 | 5.16 | -58.0% | -30.8% | |
| 2026-01 | 12.3 | +3.2% | +49.9% | |
| 2025-12 | 11.9 | +14.9% | +12.1% | |
| 2025-11 | 10.4 | +27.0% | +22.6% | |
| 2025-10 | 8.16 | -20.3% | +5.4% | |
| 2025-09 | 10.2 | +26.8% | +24.0% | |
| 2025-08 | 8.08 | +29.4% | +0.9% | |
| 2025-07 | 6.24 | -11.0% | -39.8% | |
| 2025-06 | 7.02 | -29.1% | -23.2% | |
| 2025-05 | 9.89 | +5.3% | +13.9% | |
| 2025-04 | 9.39 | +12.3% | +14.0% | |
| 2025-03 | 8.36 | +12.0% | +42.3% | |
| 2025-02 | 7.47 | -8.9% | +147.6% | |
| 2025-01 | 8.20 | -22.9% | +43.8% | |
| 2024-12 | 10.6 | +25.8% | +118.7% | |
| 2024-11 | 8.45 | +9.2% | +31.3% | |
| 2024-10 | 7.74 | -6.3% | +14.1% |
2026 年已公布累計 90.0 億元;全年推算 124.4 億元(YoY +18.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 季度 | EPS (元) | 備註 |
|---|---|---|
| 2025Q4 | 1.59 | 營收 30.55 億元(YoY +13.9%),毛利率 21.2%,稅後淨利 3.26 億元(大和 2026-10-02) |
| 2025Q3 | 1.06 | 營收 24.70 億元(YoY -7.2%),毛利率 19.4%(大和 2026-10-02) |
| 2025Q2 | 0.54 | 營收 26.27 億元,毛利率 16.6%(大和 2026-10-02) |
| 2025Q1 | 0.84 | 營收 24.03 億元,毛利率 16.4%(大和 2026-10-02) |
| 2026Q2 | 1.36 | 營收 32.15 億元(QoQ +10.0%,YoY +22.2%),毛利率 20.5%,稅後淨利 2.90 億元(中信 2026-10-01);大和列 1.41(稅後淨利 2.90 億元相同,EPS 股數口徑不同,待核對) |
| 2026Q1 | 1.32 | 營收 29.29 億元,毛利率 21.15%,稅後淨利 2.81 億元;大和列 1.37(同樣為股數口徑差異) |
| 2025 | 4.03 | 營收 105.55 億元(+12.17%),稅後淨利 8.27 億元 |
| 2024 | 3.63 | 營收 94.10 億元(+45.62%),稅後淨利 7.30 億元 |
EPS 預估
| 年度 | 中信 EPS(NT$,報告日:2026-10-01) | Bloomberg 一致預期 EPS(大和報告日:2026-10-02) | 備註 |
|---|---|---|---|
| 2026E | 5.32 | 7.34† | 營收 119.85 億元(+13.55%),毛利率 20.9%,營益率 13.4%,稅後淨利 11.36 億元 |
| 2027E | 7.34 | 9.40† | 營收 144.76 億元(+20.78%),毛利率 21.7%,營益率 14.8%,稅後淨利 15.66 億元 |
| 3Q26F | 1.18 | 營收 27.61 億元,毛利率 20.8%(初次覆蓋,無前值) | |
| 4Q26F | 1.47 | 營收 30.76 億元,毛利率 21.0% |
Bloomberg 欄為回推值:大和報告給 2026E/27E PER 12.8x/10.0x、股價 NT$94.0,反推 94.0÷12.8≈7.34、94.0÷10.0=9.40,非報告直接揭露;2026E 7.34 遠高於中信 5.32(上半年實績 EPS 約 2.7-2.8),疑為一致預期含尚未下修的高估值或口徑差,待核對。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 中信(2026-10-01) | ASIC 專案出貨櫃數 × (機殼 ASP+Sidecar ASP × 市占)→ 營收貢獻 | 2026F/2027F 試算 3,500/7,000 櫃;機殼 ASP 150、市占 100%;Sidecar(1:1)ASP 30,000、市占 50%→60%(ASP 原表未標單位;以 Sidecar SAM 1,575 百萬元 ÷ 1,750 櫃回推約 90 萬元/櫃,約相當 US$30,000 × 匯率 30†);內文另稱 ASIC 出貨約 4,000/7,500 櫃(與試算表差異待核對) | 機殼 SAM 284/567 百萬元+Sidecar 1,575/3,780 百萬元=1,859/4,347 百萬元,占營收 16%/30% |
| 中信(2026-10-01) | 3Q26 谷底 → 4Q26 VR200 與 ASIC 放量 → 2027 成長 | 3Q26 營收 27.6 億元(QoQ -14.2%)、毛利率 20.8%;VR200 機殼 2027 年營收 3-4 億元;VR200 Sidecar 未計入 | 2026E/2027E EPS 5.32/7.34;2027 EPS × 16 倍本益比=目標價 117.5 元 |
| 公司 guidance/管理層說法(大和參訪 2026-09-23;報告 2026-10-02) | Vera Rubin 機殼訂單(2026Q4 起)→ Sidecar 占比提升 → 毛利率擴張 | Sidecar 占營收 20%(2026)→25%(2027)→30%(2028);2027 Sidecar 出貨至少倍增;1Q27 營收持平 QoQ;capex 2026 NT$5-6 億元、2027 NT$4-5 億元(另有中壢廠 NT$2-3 億元潛在) | 營收展望維持;大和未給 EPS 預估 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 中信投顧 | 2026-10-01 | 買進(初次評等) | NT$117.5(前次:無;前日收盤 NT$94.0,潛在漲幅 25.0%) | 2027E EPS 7.34 × 16 倍 PER | 報告_中信_晟銘電3013_20261001 |
| 大和 | 2026-10-02 | 無評等 | n.a.(股價 NT$94.0;12 個月區間 69.13-134.62) | 參訪報告;Bloomberg 一致預期 PER 12.8x/10.0x(2026E/27E) | 報告_Daiwa_晟銘電3013_20261002 |
最近亮點
| 亮點 | 確認程度 | 重點 |
|---|---|---|
| 2026 年 4 月營收創高 | 財經媒體 / 營收公告 | 2026 年 4 月合併營收約 13.21 億元,刷新歷史紀錄 |
| 水冷機櫃去瓶頸化後出貨順暢 | 財訊快報 / 東森財經轉載 | 報導指出水冷機櫃自 2025 年底去瓶頸化完成後,出貨逐漸順暢 |
| AI 伺服器主要客戶拉貨積極 | 財經媒體報導 | 報導提及主要客戶包含 AI 伺服器大廠廣達、緯穎;4 月營收創高與客戶拉貨積極有關 |
| Meta 供應鏈題材 | 財訊快報 / 東森財經轉載 | 報導稱晟銘電打入 Meta 供應鏈;本頁視為媒體揭露,仍需追蹤公司公告與實際營收貢獻 |
| 2026H1 營收與獲利翻倍成長 | 公司法說(2026-10-01) | 上半年營收 61.47 億元(+22.5% YoY)、毛利 12.8 億元(+54%)、毛利率 21%(去年同期 17%)、稅後淨利 5.7 億元(+101% YoY);2025 全年營收 105 億元(+12% YoY,2024 年 94 億元) |
| L11 系統整合占比提升 | 公司法說(2026-10-01) | L11 系統整合(液冷機櫃 Sidecar/ITrack 組裝)營收比重成長至 18%,稀釋伺服器占比至 73%;公司預期第四季至明年比重持續提升 |
| GB300/VR200 機箱與機櫃模具已開 | 公司法說(2026-10-01) | NVIDIA MGX 機箱(742、VIRL U 2U、4U)已開模;GB300、VR200 模具已開(機櫃、ASIC 相關、液冷 Sidecar、In-Row CDU、RPU),皆為 OEM 項目;Rubin NVIDIA 8 及 Storage 機箱亦已開模,預計 2027H1 更多產品推出 |
| 負壓液冷系統取得專利、客戶 POC 中 | 公司法說(2026-10-01) | 負壓液冷系統已取得專利並向客戶推廣,目前已有客戶進行 POC,尚未量產 |
| 與 Intel 合作模組化資料中心(MDC) | 公司法說(2026-10-01) | 負責機櫃客製化設計(深度 1700mm、42U),該機櫃預計 2026 年 10 月底送台北松菸展覽、參加 Intel 2026 先進液冷技術論壇;另為其他 ODM 客戶設計第二款 MDC 機櫃 |
投資觀察
- 2027 營收結構與資本支出(大和參訪,2026-09-23;報告 2026-10-02):公司預期 Vera Rubin 系統機殼自 2026Q4 起的訂單能見度支撐 2027 營收展望不變;Sidecar 占營收比重由 2026 年約 20% 升至 2027 年 25%、2028 年 30%,視為 2027-28 年毛利率擴張動能之一;2027 年 Sidecar 出貨量至少倍增;2027 年 1Q 營收目標與前季持平。公司規劃進入 IT 機櫃市場,結合液冷 know-how 與 manifold、散熱器等液冷零組件製造能力,並可能透過不同系統客戶爭取其他 CSP 的交換器、電源等產品訂單。資本支出 2026 年 NT$5-6 億元、2027 年 NT$4-5 億元(不含中壢廠潛在 NT$2-3 億元);為支應泰國與台灣擴產維持低股利率(2025 年 20%、2024 年 17%),管理層預期未來數年延續。
- 機構件規格升級:AI 伺服器從氣冷走向液冷,機櫃與機殼需要承受更高重量、更多管路、manifold、QD 與維修模組,晟銘電的價值不只是一般鐵件。
- 營收彈性來自水冷機櫃放量:若水冷機櫃去瓶頸化後穩定出貨,產品 ASP 與毛利率有機會優於傳統伺服器機殼。
- 需區分機構件與散熱核心件:晟銘電偏機殼 / 機櫃 / 機構整合,不等同冷板、CDU 或泵浦核心供應商;但已投入 manifold 設計與製造(含清洗、CT 電腦斷層非破壞檢測),能從機構設計、系統整合、測試到出貨一條龍(公司法說,2026-10-01)。
- L11 占比提升為毛利率成長主要驅動之一:L11 系統整合(液冷機櫃)占比由稀釋前逾九成伺服器占比降至 73%,對應 2026H1 毛利率由 17% 提升至 21%;公司表示高階產品(sidecar、RPU)銅材占比高,原物料成本上升大部分反映在價格,不完全由製造端吸收(公司法說,2026-10-01)。
- 泰國廠與東莞廠自動化是 2026Q4–2027H1 觀察重點:泰國廠二期 2026Q4 投產、2027H1 正式投入機櫃生產;東莞廠自動烤漆線預計 2026 年底前完成整改,為機櫃製造瓶頸(烤漆)解方(公司法說,2026-10-01)。
Sidecar 與 ASIC/VR200 動能(中信 2026-10-01)
- Sidecar:公司市占約 50%,中信預期 2027 年因競爭對手良率問題升至 60%。晟銘電自製外殼與水箱,CDM、Radiator 外購;Radiator 自 2025 年 10 月出貨問題改善後已恢復出貨,市場仍僅一家供應商。原規劃 Sidecar 月產能由 800 櫃提升至 1,500 櫃,實際最高約 300-500 櫃/月,主因 Radiator 尺寸大,製造、包裝、暫存與物流所需空間約為一般產品 3 倍;擴廠約需一年,最快 2027 年下半年才能貢獻。
- ASIC 專案:中信供應鏈訪查估 2026/2027 年出貨約 4,000/7,500 櫃(試算表列 3,500/7,000 櫃),晟銘電相關營收約 18.5/43.4 億元(占營收 16%/30%);試算以機殼(市占 100%)加 Sidecar(1:1,市占 50%→60%)推得,ASP 欄原表未標單位(見財測假設)。
- VR200:GB300 世代因供應鏈布局與地緣政治未取得機殼份額,VR200 重新進入,預計下半年放量,中信估 2027 年營收貢獻約 3-4 億元;若採用 Sidecar 方案,單櫃約需 2-3 組,現有產能可能不足。VR200 Sidecar 尚未納入財測,視為 2027 年獲利潛在上修空間。
- L11 整機櫃:過去聚焦 L4-L6 機櫃,現向 L11 整機櫃延伸,產品仍以樣機為主,已有電源、網通客戶洽談,最快 2Q27 開始出貨;中信預期 ASP 與毛利率優於現有產品。
- 營運節奏:中信判斷 3Q26 為營運谷底(營收 27.6 億元,QoQ -14.2%,毛利率 20.8%,EPS 1.18 元;通用伺服器與 Storage 拉貨轉弱、Sidecar 8 月才開始出貨),4Q26 起 VR200 機殼與 ASIC 放量。Storage 產品進入成熟階段,客戶每季議價使 ASP 承壓,2Q26 毛利率 20.5%(QoQ -0.63ppt)。
- 產能:目前整體平均 UTR 約 60%;泰國一期已建置完成,二期(烤漆/噴塗產線,可延伸至機櫃)4Q26 開始試產,客戶稽核認證後逐步量產。
- ODM 轉型(大和參訪,2026-09-23):公司計畫提高產品設計參與度,由 OEM 轉向 ODM;Sidecar 營收占比提升預期帶動毛利率上升。
L11 占比定義待核對
公司法說(2026-10-01)稱 L11 系統整合(Sidecar/ITrack 組裝)已占 2026 年營收 18%;中信(2026-10-01)所稱「L11 整機櫃」則為含電源、網通等客戶的整機櫃方案,仍以樣機為主、最快 2Q27 出貨。兩者範圍不同,並列保留,不視為矛盾。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 2026H1 營收 61.47 億元(+22.5% YoY)、毛利率 21%(去年 17%)、稅後淨利 5.7 億元(+101% YoY) | fact | 公司法說 | 2026-10-01 | 高 |
| L11 系統整合營收占比提升至 18%,稀釋伺服器占比至 73% | fact | 公司法說 | 2026-10-01 | 高 |
| 泰國廠二期 2026Q4 投產、2027H1 正式投入機櫃生產 | fact(公司 guidance) | 公司法說 | 2026-10-01 | 高 |
| GB300、VR200 機箱/機櫃模具已開,為 OEM 項目 | fact | 公司法說 | 2026-10-01 | 高 |
| 負壓液冷系統已取得專利,已有客戶進行 POC(尚未量產) | fact | 公司法說 | 2026-10-01 | 中高(POC 階段) |
| 固定供應某 CSP 的 HPC 機種「USEMETI」第一至六代 | fact(代號待確認) | 公司法說 | 2026-10-01 | 中(逐字稿同音誤植,代號待核對) |
公司行事曆
- 10/13週二營收9月營收公布營收 11.01 億、年增 +7.6%、月增 +17.2%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 12 次有 11 次落在此區間;最常見:期限前 2 個工作天,信心中)
- 11/16週一可轉債晟銘電三 可轉債到期發行 4.0 億、轉換價 43.5、溢價 102.0%
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 12 次有 11 次落在此區間;最常見:期限前 2 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026Q4 | 泰國廠二期烤漆線開始試產(客戶稽核認證後逐步量產) | 擴產 | ⭐⭐ | 中信,2026-10-01 |
| 2026Q4 | 傳統旺季加上 VR200 等機種逐步量產,產能逐漸提升 | 放量 | ⭐⭐⭐ | 公司法說,2026-10-01 |
| 2026Q4 | 泰國廠二期加入生產 | 擴產 | ⭐⭐ | 公司法說,2026-10-01 |
| 2026 年底前 | 東莞廠自動烤漆線完成整改(含自動清洗、烘乾) | 擴產 / 瓶頸解除 | ⭐⭐ | 公司法說,2026-10-01;烤漆為機櫃製造瓶頸 |
| 2026 年 10 月底 | 與 Intel 合作之 MDC 示範機櫃送台北松菸展覽,參加 Intel 2026 先進液冷技術論壇 | 展覽 | ⭐⭐ | 公司法說,2026-10-01 |
| 2027Q2 | L11 整機櫃(電源、網通客戶洽談中,現為樣機)最快開始出貨 | 放量 | ⭐⭐ | 中信,2026-10-01 |
| 2027H1 | 泰國廠二期正式投入機櫃生產 | 放量 | ⭐⭐⭐ | 公司法說,2026-10-01 |
| 2027H2 | Sidecar 新增廠房產能最快開始貢獻(擴廠約需一年) | 擴產 | ⭐⭐ | 中信,2026-10-01 |
| 2027H1 | Rubin NVIDIA 8 及 Storage 機箱等更多標準品推出 | 新品 | ⭐⭐ | 公司法說,2026-10-01 |
→ 跨公司比較詳見 時程_2026_散熱與伺服器機構
供應鏈位置
- 所屬供應鏈:供應鏈_Vera_Rubin_NVL72機櫃
- 對應技術:技術_液冷
- 製程 / 產品環節:AI 伺服器機殼、水冷機櫃、rack / sidecar 結構件、精密模具與 EMS
- 同段觀察:6805_富世達(市)、2059_川湖科技(市)、3017_奇鋐(市)
- 與 INTC.US(intel) 合作:OCP 機箱、Intel 邊緣運算機箱模具已完成並持續合作開發;參與 Intel 模組化資料中心(MDC)計畫,負責機櫃客製化設計(公司法說,2026-10-01)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| INTC.US(intel) | 合作夥伴 | OCP/邊緣運算機箱模具合作開發;參與 Intel 模組化資料中心(MDC)計畫,負責機櫃客製化設計(公司法說,2026-10-01) |
| 2382_廣達(市) | ODM 客戶(媒體揭露) | AI 伺服器拉貨積極,帶動 2026 年 4 月營收創高 |
| 6669_緯穎(市) | ODM 客戶(媒體揭露) | AI 伺服器拉貨積極,帶動 2026 年 4 月營收創高 |
來源
- 財訊快報 / 東森財經 2026-05:晟銘電 4 月營收創高、水冷機櫃與客戶拉貨
- 中國信託證券承銷資料:晟銘電伺服器機殼與 AI 伺服器產品說明
- 分析_Computex_Vera_Rubin整機櫃觀察指南
- 報告_中信_晟銘電3013_20261001 — 中信投顧,2026-10-01;初次覆蓋買進,TP NT$117.5(2027E EPS 7.34 × 16 倍),3Q26 谷底、ASIC 與 VR200 為 2H26 動能、L11 整機櫃最快 2Q27 出貨
- 報告_Daiwa_晟銘電3013_20261002 — 大和,2026-10-02;2026-09-23 參訪,無評等/無目標價,Sidecar 占比 2027 年 25%、2028 年 30%,朝 ODM 轉型並規劃進入 IT 機櫃,capex 與低股利率支應泰國/台灣擴產
- 活動_晟銘電3013_法說memo_20261001 — 公司法說,2026-10-01;2026Q3 法說:H1 營收 61.47 億元(+22.5%)、毛利率 21%,L11 占比提升至 18%,泰國廠二期 2026Q4 投產、2027H1 正式機櫃生產,GB300/VR200 模具已開,負壓液冷系統取得專利並有客戶 POC,與 Intel 合作 MDC 機櫃