基本資料
富世達(Fositek),奇鋐(3017)子公司,台灣摺疊手機轉軸(Hinge)與 AI 伺服器精密零組件廠商。核心業務為摺疊手機轉軸(全球領先供應商,主要客戶含華為、Motorola 等大廠)及筆電/平板轉軸;亦供應 AR/VR 眼鏡轉軸、超薄筆電與鍵盤轉軸,以及醫療器材、汽車應用轉軸;近年積極切入 AI 伺服器滑軌(Rail Kits)與液冷快拆接頭(QD),布局 AI 伺服器供應鏈(Daiwa 2026-08-04 company profile)。
- 主要產品:摺疊手機轉軸、筆電/平板轉軸、AR/VR 眼鏡轉軸、AI 伺服器滑軌、液冷快拆接頭。
- 應用場景:摺疊手機、筆電、平板、AR/VR 眼鏡、醫療器材、汽車、AI 伺服器機櫃與液冷系統。
- 供應鏈位置:精密機構件與 AI 伺服器零組件供應商,母公司為 3017_奇鋐(市)。
- 資料來源:gemini 查詢,2026-05-25;company profile 見 報告_Daiwa_富世達6805_20260804(2026-08-04)
核心技術/競爭優勢
- 摺疊手機轉軸(Hinge)龍頭:全球領先供應商,為消費端營收基本盤。
- AI 伺服器液冷快拆接頭(QD, Quick Disconnect):切入 GPU 伺服器機櫃液冷,並向 compute tray 延伸;MS 指出富世達在新一代 VR(Vera Rubin)GPU server rack 取得 QD 供應市占擴張。
- 伺服器滑軌(Server Rail Kit):目前以通用伺服器為主,2H26 預期切入 AI GPU server rack 與獨立電源機櫃。
- 自動化產線:中國 + 越南 1H26 共四條自動化產線,挹注 2H26 起毛利率走高。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 摺疊手機 / 筆電 / 平板轉軸 | 消費電子 | 手機品牌大廠 |
| 液冷快拆接頭(QD) | AI GPU/CPU 伺服器液冷、cold plate 模組 | GPU 伺服器機櫃(Vera Rubin 世代)、ODM |
| 伺服器滑軌(Rail Kit) | 通用伺服器、(2H26)AI GPU rack、獨立電源機櫃 | 伺服器品牌 / ODM |
| 光收發模組(optical transceiver) | AI ASIC 相關(2026 年底) | 開發中 |
圖片 / 架構圖
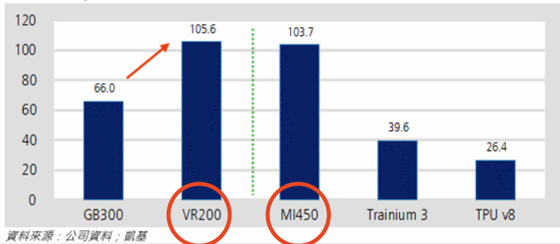
圖說:每機架快接頭(QD)內含價值長條圖(千美元)——GB300 28.4、VR200 54.9、MI450 30.0、Trainium 3-liquid 40.2、TPU v8 45.0、LPU 88.0。
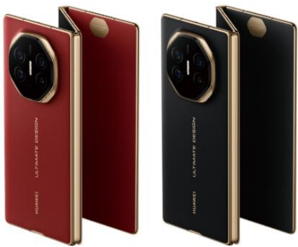
圖說:中信 2026-08-05 報告,華為 Mate XT2 三摺手機產品照,中信指出華為三摺專案依規劃推進並積極備貨,新一代轉軸規格較上一代進一步升級(輕薄化、結構設計改善)。
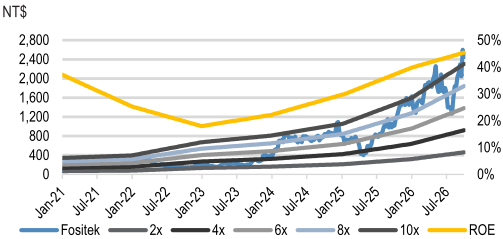
圖說:Fositek 股價(藍線)與 2x/4x/6x/8x/10x P/E 估值帶(灰階線)疊加 ROE(黃線,右軸),2021-01 至 2026-07;JPM 2026-09-29 assume coverage 報告,股價升幅明顯超越低倍數估值帶,反映市場對 QD 規格升級與新客戶動能的重新定價。
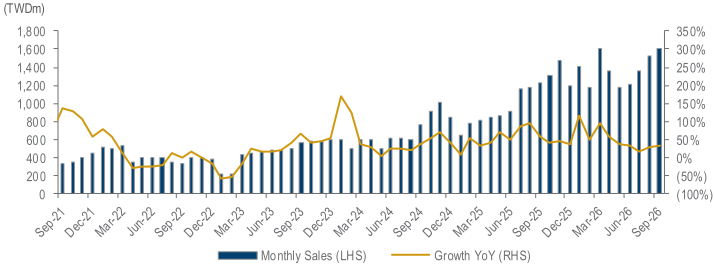
圖說:富世達月營收柱狀圖+YoY成長率折線(Sep-21至Sep-26),2025年底起營收與成長率快速墊高,9月為歷史新高(Daiwa,2026-10-07)。
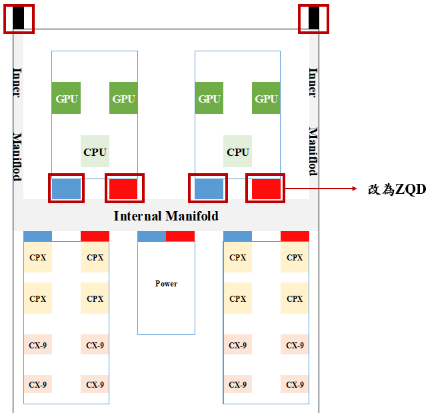
圖說:伺服器 Compute tray 內部示意圖,上方 GPU/CPU 區塊下緣四個接頭方塊以紅框框出並標註「改為ZQD」,中段為 Internal Manifold,下方為 CPX/CX-9 與 Power 區塊(中信投顧,2026-10-14,VRU 世代 MQD/UQD 部分改採 ZQD 示意)。
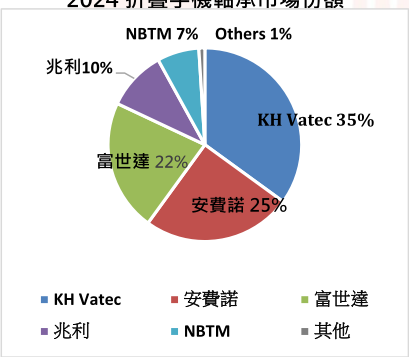
圖說:華南圓餅圖「2024 折疊手機軸承市場份額」:KH Vatec 35%、安費諾 25%、富世達 22%、兆利 10%、NBTM 7%、Others 1%。
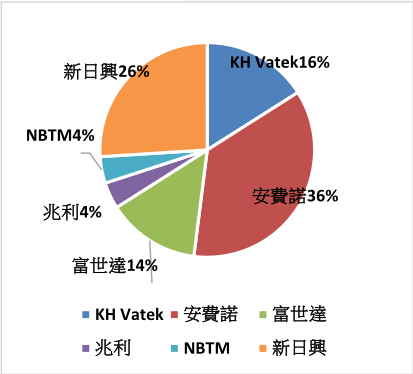
圖說:華南圓餅圖「2027 折疊手機軸承市場份額(F)」:安費諾 36%、新日興 26%、KH Vatek 16%、富世達 14%、兆利 4%、NBTM 4%;華南預估富世達折疊手機軸承份額由 22% 降至 14%。
月營收(近 24 個月)
下次公布11/8(日) 10月營收公布(11/7–11/8 間) 已排定:營收 16.5 億、年增 +26.4%、月增 +2.3%、公布時間在 11/7 21:00 至 11/8 23:00 間,無法確定是哪一天
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 14.8 | — | +5.6% | 本站推算† |
| 2026-12 | 15.2 | — | +28.3% | 本站推算† |
| 2026-11 | 18.5 | — | +24.8% | 本站推算† |
| 2026-10 | 16.5 | +2.3% | +26.4% | |
| 2026-09 | 16.1 | +5.6% | +32.2% | |
| 2026-08 | 15.3 | +12.4% | +29.1% | |
| 2026-07 | 13.6 | +12.7% | +17.1% | |
| 2026-06 | 12.1 | +2.2% | +32.7% | |
| 2026-05 | 11.8 | -12.8% | +37.2% | |
| 2026-04 | 13.5 | -15.4% | +59.0% | |
| 2026-03 | 16.0 | +35.7% | +95.0% | |
| 2026-02 | 11.8 | -16.0% | +51.1% | |
| 2026-01 | 14.0 | +18.3% | +115.8% | |
| 2025-12 | 11.9 | -19.9% | +39.3% | |
| 2025-11 | 14.8 | +13.7% | +47.3% | |
| 2025-10 | 13.1 | +6.9% | +43.4% | |
| 2025-09 | 12.2 | +3.1% | +58.2% | |
| 2025-08 | 11.8 | +1.9% | +96.8% | |
| 2025-07 | 11.6 | +27.8% | +88.8% | |
| 2025-06 | 9.09 | +5.7% | +48.5% | |
| 2025-05 | 8.60 | +1.1% | +72.0% | |
| 2025-04 | 8.51 | +3.7% | +40.3% | |
| 2025-03 | 8.21 | +5.2% | +35.9% | |
| 2025-02 | 7.80 | +19.9% | +53.4% | |
| 2025-01 | 6.51 | -23.6% | +8.8% | |
| 2024-12 | 8.52 | -15.4% | +43.1% | |
| 2024-11 | 10.1 | +10.7% | +70.1% |
2026 年已公布累計 140.8 億元;全年推算 174.5 億元(YoY +40.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-07 | TWD1,360mn | +12.7% | +17.1% | 7M26 累計 TWD9,284mn、YoY +53.9%;公司備註「較去年同期客戶需求增加」。YoY 增速較 6 月(+32.7%)明顯收斂,主因去年同期基期已高(Jul-25 TWD1,162mn)。(來源:TWSE 公開資訊 t187ap05_L,出表日 2026-08-17) |
| 2026-06 | TWD1,206mn | +2.2% | +32.7% | 6M26 累計 YoY +62.6%;2Q26 miss 主因摺疊手機出貨弱於預期(Daiwa 2026-07-07) |
| 2Q26 | TWD3,740mn | -10.6% QoQ | +42.7% YoY | 達 Daiwa 估值 87.9%(估 TWD4,253mn);達 Bloomberg 共識 88.1%(估 ~TWD4,249mn) |
| 2026-08 | NT$1,528mn | +12.37% | +29.14% | 7-8 月累計 NT$28.88 億元,3Q26 營收達成率 69%;動能主要來自水冷接頭出貨提升,預期 9 月持續向上;公司公告 7 月單月稅前淨利 4.78 億元、稅後淨利 3.77 億元、稅後 EPS 5.49 元(與既有 7 月 TWD1,360mn 為同一實績;永豐/統一 2026-09-21/23 一致引述) |
| 2026-09 | TWD1,613mn | +5.6% | +32.2%(9M26 累計 +47.3% YoY) | 單月歷史新高。來源 報告_Daiwa_富世達6805_20261007,2026-10-07 |
| 2026Q3(實績) | TWD4,502mn | +20.4% QoQ | +26.2% YoY | 公司法說(2026-11-03)確認 NT$45.02 億,組合伺服器 81.3%/折疊手機 15.5%/NB 2.6%/其他 0.6%;歷史新高,達 Daiwa 估 98.9%、Bloomberg 共識 98.2%。Daiwa 預期 4Q26 營收續季增,GPU/ASIC 專案 2H26 放量帶動毛利率同步擴張;2026E/2027E 營收成長指引 +40.9%/+41.7% YoY。來源 報告_Daiwa_富世達6805_20261007,2026-10-07;中信(2026-10-14)3Q26 較其前次預估低約 8%(手機拉貨弱),9 月營收 NT$16.13 億(MoM +5.5%/YoY +32.17%)與 Daiwa 數字一致。實績發布後 Daiwa(2026-11-03)稱營收 -1.1% 於其估值、-0.7% 於共識,屬符合預期,毛利率/營益率超預期(見「EPS 記錄」);群益(2026-11-04)亦稱符合預期 |
| 4Q26F | NT$57.6 億(月估 10 月 18.6/11 月 20.9/12 月 18.1 億) | +28.0% QoQ | +44.9% YoY | 華南(2026-10-20)預估;3Q26 營收 NT$45 億(QoQ +20.3%、YoY +26%),伺服器占比 81.3%(來源 報告_華南_富世達6805_20261020) |
| 4Q26F(法說後更新) | Daiwa NT$49.96 億/中信 NT$51.87 億 | Daiwa +11.0%/中信 +15.2% QoQ | Daiwa +25.6%/中信 +30.5% YoY | Daiwa(2026-11-03)4Q26E 毛利率 38.4%、EPS 20.38;中信(2026-11-04)下修 2.9%(前 53.44 億),因供應鏈調查 VR200 與部分 ASIC 專案出貨遞延(長短料、設計局部調整)及中系手機客戶因記憶體漲價拉貨轉保守,4Q26F 毛利率 38.42%、EPS 20.27;低於 Bloomberg 共識(55.28 億)6.2%。來源 報告_Daiwa_富世達6805_20261103、報告_CTBC_富世達6805_20261104 |
EPS 記錄
| 年度 | EPS (元) | 營收 (NT$ mn) | 備註 |
|---|---|---|---|
| 2025 | 31.00 | 12,414 | 全年實績 EPS(摩根士丹利,報告日 2026-05-28) |
| 2026Q3 | 18.11 | 4,502 | QoQ+46.17%/YoY+80.74%(3Q25 10.02);毛利 17.12 億、毛利率 38.03%(歷史新高,2Q26 34.05%、3Q25 27.66%);營業費用 2.52 億;前三季營收 124.25 億(YoY+47.25%)、毛利率 34.9%、淨利 30.08 億(YoY+118.92%)、EPS 43.88(去年同期 20.04);前三季伺服器占比 65.1%(活動_富世達6805_3Q26法說memo_20261103)。營業利益 14.60 億(QoQ +39.9%/YoY +84.2%)、營益率 32.4%(2Q26 27.9%、3Q25 22.2%,歷史新高)、稅後淨利 12.42 億(QoQ +46.3%/YoY +80.8%);對照 Daiwa 估 EPS 15.63/共識 17.00/中信前估 16.97,高出 15.9%/6.5%/6.7%(毛利率高於 Daiwa 估 34.3% 3.7pp、共識 36.5% 1.5pp;報告_Daiwa_富世達6805_20261103、報告_CTBC_富世達6805_20261104、報告_群益_富世達6805_20261104)。3Q26 資產負債:現金 92.01 億(QoQ -3.46 億,因發放股利)、應收帳款及票據 46.80 億、存貨 30.82 億、負債 91.12 億、流動比 204.3%、負債比 48.5%;前三季資本支出 1.93 億、自由現金流 20.33 億;前三季伺服器營收 YoY +184.0%、折疊手機 YoY -24.9%(活動_富世達6805_國泰證期call_memo_20261103) |
| 2026Q2 | 12.39 | 3,740 | QoQ-7.4%/YoY+157.0%;低於 Daiwa/共識 16.0%/12.4%;毛利率 34.0%(歷史新高,QoQ+1.74pp/YoY+9.98pp)、營益率 27.9%(歷史新高);營收 QoQ-10.6%/YoY+42.7%,因摺疊手機/伺服器產品轉換出貨遞延,低於 Daiwa/共識 12.1%/12.8%;產品組合 Server 54.9%、Foldable 38.3%、NB 6.0%、Others 0.7%(報告_Daiwa_富世達6805_20260804、報告_中信_富世達6805_20260805) |
EPS 預估
| 年度 | 摩根士丹利 EPS(報告日:2026-05-28) | Daiwa EPS(報告日:2026-06-01) | Daiwa EPS(報告日:2026-08-04,更新) | 中信 EPS(報告日:2026-10-14) | 元大 EPS(報告日:2026-08-31) | 營收(MS,NT$ mn) | 華南投顧 EPS(報告日:2026-09-18) | 華南投顧 EPS(報告日:2026-10-20) | 備註 |
|---|---|---|---|---|---|---|---|---|---|
| 2026E | 67.54 | 66.47 | 58.996(下修 11.2%) | 62.94(前 62.98) | —(上修 3%,未揭露絕對值) | 19,264 | 64.00 | 64.58(營收 181.9 億、GM 35.4%、OPM 29.5%;前份季刊 64.00) | Daiwa 因 2Q26 miss+2026-28E 營收下修 5.5-6.2%、稅率假設提高,同步下修 EPS;中信 10/14 更新:2026E 營收下修至 NT$17,769mn(前 18,630)、毛利率上調至 35.4%,2027E 營收上修至 NT$31,386mn(前 30,004)、毛利率 38.1%;Daiwa 8/4 營收假設為 NT$17,494mn;元大 3Q26E 單季 EPS 16.92(QD 出貨提升,上修 6%),詳見下方備註 |
| 2027E | 92.07 | 97.96 | 91.206(下修 6.9%) | 124.25(上修 9.1%,前 113.89) | 126.00(上修 10%) | 24,720 | 105.07 | 117.58(前 112.68,+4.35%;營收 308.8 億(前 300.8)、GM 38.2%、OPM 32.4%、稅後淨利 80.6 億) | 元大估 2027 年營收 317.9 億元(YoY +74%),受惠 Vera Rubin QD 大量改採 ZQD(單價大幅提升)帶動獲利上修 |
| 2028E | 112.65 | 121.26 | 115.720(下修 4.6%) | — | — | 28,559 | — | — | 中信未提供 2028F |
元大投顧(2026-08-31)3Q26 季度預估:受惠水冷接頭出貨量大幅超越 2Q26(GB300 出貨強勁+VR 進入量產期),母公司奇鋐採用富世達 QD 比重提升逐步成為主要供應商,且開始進入其他水冷板供應商供應鏈;估 3Q26 營收 45 億元,毛利率 36.6%(季增 2.6ppts),EPS 16.92 元(上修 6%)。7 月營收達 13.6 億元,動能主要來自水冷接頭,手機軸承仍未拉貨。
永豐投顧(2026-09-21)與統一投顧(2026-09-23)更新:
| 年度 | 永豐 EPS(報告日:2026-09-21) | 對應營收(NT$mn) | 毛利率 | 統一 EPS(報告日:2026-09-23) | 對應營收(NT$mn) | 毛利率 | 備註 |
|---|---|---|---|---|---|---|---|
| 2026F | 60.79(上修,前估 58.65) | 17,375(前估 17,100,+40.0% YoY) | 34.85%(前估 34.06%) | 64.20(上修,前估 59.34) | 17,789(+43.3% YoY) | 35.4%(前估 33.1%) | 兩家皆因 3Q26 毛利率優於預期上修 |
| 2027F | 100.54(上修,前估 83.84) | 25,083(前估 22,700,+44% YoY) | 38.64%(前估 35.39%) | 124.48(上修,前估 98.18) | 31,628(+77.8% YoY) | 38.2%(前估 35.4%) | 統一上修幅度更大,主因額外計入 Rubin Ultra ZQD 單價翻倍之量化貢獻(估 +32 億元) |
| 2028F | 142.00(新揭露) | 33,800(+35% YoY) | 39.81% | — | — | — | 統一未揭露 2028F |
中信投顧(2026-10-14)3Q26F 營收 45.02 億元(QoQ+20.4%)、GM 37.05%、EPS 16.97;4Q26F 營收 53.44 億元(QoQ+18.7%)、GM 37.35%、EPS 20.22(1Q27F-4Q27F EPS 24.75/31.33/33.26/34.92),2026F/2027F 與 Bloomberg 共識比 -2.0%/+10.3%。
3Q26 財測交叉比較:永豐 3Q26F 營收 44.86 億元(QoQ+19.9%)、GM 37.16%、EPS 16.98;統一 3Q26F 營收 45.49 億元(QoQ+21.7%)、GM 37.0%、EPS 17.57——兩家數字高度收斂,同步較 8 月前次估值大幅上修(Daiwa 8/4 估 EPS 58.996/中信 8/5 估 62.98 皆明顯偏低,反映 8 月新產能與 ZQD 議題後市場預估快速上調)。
來源:報告_永豐_富世達6805_20260921、報告_統一_富世達6805_20260923
華南投顧(2026-10-20)季度預估:3Q26F/4Q26F EPS 16.96/21.85(營收 45.0/57.6 億、GM 36.9%/37.5%);2027 年 1Q-4Q EPS 23.89/28.01/31.27/34.41(營收 63.2/74.1/81.5/90.0 億)。產品營收預估:2026F 摺疊手機 68.3 億(36.2%)、NB 樞紐 7.5 億、伺服器 113.2 億(60%)、其他 1.5 億;2027F 摺疊手機 66.3 億(21.5%)、NB 樞紐 6.2 億、伺服器 234.6 億(76%,+107.2% YoY)、其他 1.5 億,合計 308.8 億(+69.7%);2025 實績為 70/7.9/45.1/1.1 億,合計 124.1 億。
Daiwa(2026-11-03)、中信(2026-11-04)與群益(2026-11-04)法說後更新:
| 年度 | Daiwa EPS(報告日:2026-11-03) | 對應營收(NT$mn) | 毛利率 | 中信 EPS(報告日:2026-11-04) | 對應營收(NT$mn) | 毛利率 | 群益 EPS(報告日:2026-11-04) | 備註 |
|---|---|---|---|---|---|---|---|---|
| 2026E | 64.26(上修 8.9%,前 59.00) | 17,421(前 17,494,-0.4%) | 35.9%(前 34.0%) | 64.13(上修 1.9%,前 62.94) | 17,612(前 17,769,-0.9%) | 35.9%(前 35.4%) | 63.92 | 三家皆因 3Q26 毛利率/營益率超預期上修獲利;Daiwa 營收微降、中信 4Q26 營收下修 2.9% |
| 2027E | 108.34(上修 18.8%,前 91.21) | 27,740(前 24,793,+11.9%;YoY +59.2%) | 38.0%(前 36.0%) | 122.38(下修 1.5%,前 124.25) | 30,320(前 31,386,-3.4%;YoY +72.2%) | 38.7%(前 38.1%) | 108.23 | 方向分歧:Daiwa 大幅上修(營收、毛利率假設更積極),中信因專案遞延與缺料下修;中信較 Bloomberg 共識(115.32)高 6.1%、Daiwa 較共識低 1.4% |
| 2028E | 148.84(上修 28.6%,前 115.72) | 36,848(前 30,230,+21.9%) | 39.0%(前 37.0%) | — | — | — | — | Daiwa 2028E 較 Bloomberg 共識高 8%(營收假設更積極);中信、群益未揭露 2028 |
季度(法說後):Daiwa 4Q26E EPS 20.38(營收 49.96 億、GM 38.4%)、1Q27E–4Q27E EPS 19.34/23.08/28.19/37.73(營收 51.00/60.00/72.00/94.40 億);中信 4Q26F EPS 20.27(前 20.22)、1Q27F–4Q27F EPS 23.74/30.87/32.49/35.28(營收 59.62/76.43/80.69/86.46 億)。Daiwa 產品假設:伺服器營收 2026E/2027E/2028E 119.42/226.89/317.65 億(YoY +165%/+90%/+40%),折疊手機 45.51/40.96/40.96 億(YoY -35%/-10%/0%),預期 2026E 營收 +40.3%、2027E +59.2%。來源:報告_Daiwa_富世達6805_20261103、報告_CTBC_富世達6805_20261104、報告_群益_富世達6805_20261104
| 年度 | GS EPS(報告日:2026-11-04) | 對應營收(NT$mn) | 毛利率 | 備註 |
|---|---|---|---|---|
| 2026E | 65.08(上修 1%,前 64.17) | 17,730(下修 18%,前 21,543) | 36.1%(+5.3ppt) | 營益率 30.5%、淨利 4,461 百萬;營收下修因 3Q26 營收低於其前估 22%,惟毛利率/營業費用優於預期 |
| 2027E | 105.56(上修 14%,前 92.13) | 30,248(+2%,前 29,592) | 35.3%(+3.1ppt) | 營益率 29.0%、淨利 7,237 百萬;伺服器占比提高使毛利率假設上調 |
| 2028E | 135.49(上修 23%,前 110.25) | 36,568(+4%,前 35,106) | 37.2%(+4.4ppt) | 營益率 31.0%、淨利 9,288 百萬;伺服器占營收 94%(2025 為 50%) |
GS 季度預估:4Q26E 營收 5,305 百萬(QoQ +18%、YoY +33%)、毛利率 39.1%(QoQ +1.1ppt)、EPS 21.19;1Q27E–4Q27E EPS 22.23/21.48/29.17/32.69(營收 6,455/6,306/8,265/9,222 百萬)。3Q26 實績對 GS 前估:營收 -22%、營業利益持平(營益率 32.4% vs 25.2%)、毛利率 38.0% vs 31.7%、營業費用 2.52 億 vs 3.76 億;對 Bloomberg 共識:營收 -1%、營業利益 +3%、EPS +7%。GS 表列 2026E/2027E/2028E P/E 33.2/20.5/15.9 倍。來源:報告_GS_富世達6805_20261104
| 年度 | JPM EPS(報告日:2026-09-29,assume coverage) | 對應營收(NT$mn) | 毛利率 | 備註 |
|---|---|---|---|---|
| 2026E | 63.44(較 JPM 前次 61.17 上修 3.7%) | 18,222 | 35.3% | 較 Bloomberg 共識高 1% |
| 2027E | 119.95(較 JPM 前次 104.23 上修 15.1%) | 30,103 | 39.4% | 較 Bloomberg 共識高 12% |
| 2028E | 178.17 | 41,106 | 42.3% | 較 Bloomberg 共識高 40%,五家券商中最樂觀 |
JPM 2028E EPS(178.17)較永豐(142.00)/華南(未揭露)等其他券商估值更為樂觀,反映其對 VRU ZQD 規格升級(~2x ASP)與新客戶 TAM 擴張的長期假設更積極。來源 報告_JPM_富世達6805_20260929
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 摩根士丹利(2026-05-28) | 公司 2Q26 營收指引 | 手機轉軸進入機種轉換期,產品組合轉向伺服器 | 2Q26 營收 flat 至 +5% QoQ,毛利率略升 |
| Daiwa(2026-06-01) | 公司 2Q26 營收指引 | 3Q26/4Q26 皆雙位數 QoQ 成長,2H26 強於 1H26 | 2Q26 營收 flat 至 +5% QoQ |
| Daiwa(2026-06-16) | QTD 營收追蹤 | 公司仍以機種轉換與專案節奏保守看待 2Q26 | QTD 營收已達 Daiwa/Bloomberg 共識 2Q26 估值約 60% |
| Daiwa(2026-07-07) | 6 月實績回報 | 2Q26 miss 主因摺疊手機出貨弱於預期;3Q26/4Q26 公司指引雙位數 QoQ 成長 | 2Q26 NT$3,740mn = Daiwa 估值的 87.9%;2H26 受 ASIC、VR、LPX、Vera CPU 與三折手機支撐 |
| Daiwa(2026-08-04) | 2Q26 實績確認 miss,2026-28E 全面下修 | 2Q26 營收/獲利 miss(摺疊手機+伺服器產品轉換期出貨遞延),惟毛利率/營益率創新高(自動化+組合改善);2026-28E 營收下修 5.5-6.2%、稅率假設提高 | 2026-28E Core EPS(FD) 下修 11.2%/6.9%/4.6% 至 58.996/91.206/115.720;TP 由 2,600 上調至 2,615(32x forward PER,前次 33x) |
| 中信(2026-08-05) | Future 12 Months EPS 改採 26 倍 PER 評價(原採全年 EPS 較高倍數) | AI 產品出貨節奏趨於分散,且水冷專案放量遞延,單一年度 EPS 代表性下降 | TP 由前次 3,200 大幅下修至 2,260(-29.4%),評等維持買進 |
| 元大投顧(2026-08-31) | QD 出貨量與單價同步上修 → 上調 2026/27E 獲利 | Vera Rubin 原採 MQD 約 6 個改採 ZQD,單價較 MQD 大幅提升;GPU/ASIC TDP 持續提升(NV GPU 無限制下可達 2.1kW)帶動 QD 尺寸/孔徑升級;同業(歐系 QD 廠)良率問題有利富世達 QD 推廣、市占率上升 | 上修 2026/27E 獲利 3%/10%;TP 上修至 3,280(26x 2027E EPS,前次 2H26-1H27 x 26 倍) |
| 永豐投顧(2026-09-21) | 3Q26 營收與毛利率皆優於預期 → 上修 3Q26 財測;2027 成長動能明確+Vera Rubin Ultra 規格漸明朗 → 上修 2026-28E;TP = 2027E EPS × 30 PER | 3Q26 毛利率上修至 37.16%(前估 34.77%);QD 產能現階段約 300 萬顆/月,4Q26 新增產能(+50%);2027 成長動能:(1) AWS 出貨 1Q27 起明顯增溫,Meta/Google/微軟皆採用水冷方案;(2) VR200 2H26 出貨,QD 應用由 switch tray 延伸至 compute tray 與 manifold;(3) Vera Rubin Ultra switch tray QD 用量由 4 顆增至 8 顆、compute tray 10 顆 MQD 改 ZQD | 2026F/2027F/2028F EPS 60.79/100.54/142.00(2026F/2027F 各上修,前估 58.65/83.84);TP 由 2,700 上修至 3,000(30x 2027E EPS) |
| 統一投顧(2026-09-23) | 3Q26 營收動能顯著加速(QoQ 20%+);4Q26 VR200 放量+AWS T3/Google TPU 出貨;Rubin Ultra 部分 UQD 改 ZQD、單價翻倍;QD 產能全面擴充 → 大幅上修 2027E;TP = 2027E EPS × 25 PER | 3Q26 伺服器營收占比估達 58%(2Q 為 55%),毛利率上修至 37.0%(前估 33.1%);QD 產能:現況深圳+越南各 150 萬顆/月=300 萬顆,4Q26 深圳新產能開出後達 450 萬顆(+50%),1H27 再增至 600 萬顆(+100%);假設 Rubin Ultra 整櫃 450 顆 QD 中 180 顆為 ZQD(單價翻倍),整櫃 QD 價值估提升至 US$24,120(+48.8%),以 2027 年約 9 萬櫃出貨(30% 為 Ultra)估算額外貢獻約 32 億元;QD 市占率供應鏈調查估已達 50% 以上(高於母公司奇鋐);滑軌業務 A 客戶 ASIC 滑軌估 4Q26 起貢獻、VR 滑軌驗證亦估 4Q26 出貨,AI 滑軌 ASP US$60-80(優於通用滑軌、毛利率較高) | 2026F/2027F EPS 64.20/124.48(上修,前估 59.34/98.18);TP 由 2,450 上修至 3,115(25x 2027E EPS 124.48) |
| 華南投顧(2026-09-18,4Q26 投資季刊) | VR/ASIC 液冷 QD 放量+AI 伺服器滑軌 | QD 產能利用率 6 月約 40% → 8 月約 95% 並維持高檔、訂單能見度明朗;2027 年 QD 有望擴產約 50-100%;1H27 預期出貨 VR200、Trainium3 Max、TPU、META MTIA、AMD 450 專案;VR200 導入全水冷、QD 用量預計 +50%,機架重量 40-50 公斤(GB200/GB300 為 30-40 公斤),對滑軌層板耐用度要求提高 | 2026F 營收 188.7 億元/GM 34.2%/EPS 64.00 元;2027F 營收 286.8 億元/GM 36.5%/EPS 105.07 元;TP NT$2,800(報告表列 2027 P/E 21.0x,TP÷EPS ≈ 26.6x†) |
| Daiwa(2026-10-07) | 9 月營收與 3Q26 實績均為歷史新高且大致符合預期(98.9%/98.2%)→ 評等與 TP 維持不變;4Q26 續季增,GPU/ASIC 專案 2H26 放量帶動毛利率擴張 | 3Q26 營收 TWD4,502m(+20.4% QoQ/+26.2% YoY,歷史新高)= Daiwa 估 98.9%、共識 98.2%;液冷滲透提升+產品應用擴大+QD 單機架出貨數提升 | 評等 Buy(1)、TP TWD2,615 維持(32x 1 年期前瞻 EPS);現價對應 2026/27E PER 40.9x/26.5x(vs 過去 3 年區間 9-42x);2026E/2027E 營收成長指引 +40.9%/+41.7% YoY |
| 中信投顧(2026-10-14) | 3Q26 營收低於預期但產品組合優化 → 上調 3Q26 毛利率與 EPS;VRU ZQD 升級(單機 QD 價值 +69%)+雙面水冷板/VPD 帶動接頭用量 → 上修 2027E 獲利 9.8%;TP = 2027E EPS × 26 PER | 3Q26 營收 NT$45.02 億(低於前估 -8.9%,手機拉貨弱)、伺服器占比 2Q26 56% → 80-85%、GM 37.05%(前估 34.7%);4Q26 營收 53.44 億(QoQ +18.7%)、GM 37.35%、EPS 20.22;QD 每機價值 GB300 US$12,340/VR200 US$14,140/VRU US$23,960;QD 月產能 300 萬 → 450 萬顆(10 月新產能稼動 60-70%),2027 深圳+越南續擴產(資本支出約 NT$3-5 億,新增量待確認);2027E 毛利率 38.1%、營益率 33.9% | 2026F/2027F EPS 62.94/124.25(2027 上修 9.1%,前 113.89);營收 NT$17,769mn/31,386mn;TP 由 2,260 上修至 3,230 |
| 公司法說(2026-11-03) | 未提供財測數字與未來營收占比;定性展望 | 明年伺服器營收持續高度成長,快接頭成主要動能(GPU+ASIC 平台量產、液冷導入率提升、每櫃用量增加);毛利率隨伺服器比重、製程優化與自動化續升;折疊手機與 NB 轉軸為穩定基本盤、隨客戶時程波動;明年擴產與資本支出預算編列中 | 無量化 guidance;3Q26 資產負債:現金 92.01 億、存貨 30.8 億、自由現金流 20.33 億、每股淨值 141.18 元 |
| 華南投顧(2026-10-20) | QD 產能 450 萬顆/月(10 月)、2027 擴產 50-100%+Rubin Ultra ZQD 單價高於標準品+伺服器滑軌 2027 倍增 → 2027 營收 308.8 億、毛利率 38.2%;TP = 2027F EPS × 26 | QD 稼動率 90-95%;QD 毛利率 35-40%、滑軌 50-60%;ZQD US$60-80 vs 標準品 US$20-30;3Q26 伺服器占比 81.3%;2026 年出貨約 9 成為 NVIDIA 相關、ASIC 2028 年可望升至與 NVIDIA 各半;手機 Hinge 毛利率 18-20% | 2026F/2027F EPS 64.58/117.58(2027F 上修 4.35%,前 112.68);營收 181.9/308.8 億;GM 35.4%/38.2%;TP NT$3,080(評價區間 25-30x) |
| Daiwa(2026-11-03) | 3Q26 實績超預期(毛利率 38.0% vs 估 34.3%、營益率 32.4% vs 28.9%);伺服器占營收 2Q26 54.9% → 3Q26 約 81%;液冷滲透率提升、每櫃 QD 出貨數與 QD 規格升級帶動 ASP;上修 2026-28E 營收與毛利率假設 | 伺服器營收 YoY 2026E +165%/2027E +90%/2028E +40%;折疊手機 -35%/-10%/0%;毛利率 35.9%/38.0%/39.0%、營益率 30.2%/33.1%/34.4%;稅率 20.5%;2026-28E EPS 上修 8.9%/18.8%/28.6% | 2026E/2027E/2028E EPS 64.26/108.34/148.84;Buy(1)、TP NT$2,910(32x 1 年期前瞻 EPS,前 2,615;0.6x PEG,歷史區間 9-42x、均值 24x);風險:主要客戶市占低於預期、折疊手機滲透率放緩、地緣政治 |
| 中信投顧(2026-11-04) | 3Q26 毛利率超預期(較其估高 1.0ppt)→ 上調 2026 獲利;供應鏈調查 VR200 與部分 ASIC 專案出貨延後(零組件長短料、產品設計局部調整),營收遞延至後續季度;中系手機客戶因記憶體漲價拉貨保守;TP = 2027E EPS × 26 PER | 4Q26 營收下修 2.9% 至 51.87 億,毛利率 38.4%;2027E 營收 303.2 億(前 313.9 億)、毛利率 38.7%、營益率 34.5%;AI 伺服器與液冷接頭需求趨勢不變;OCP 接頭布局(PPMC 樣品交叉驗證、微型接頭多家大客戶開發、ZQD 12 月量產、BMQC 無需求) | 2026F/2027F EPS 64.13/122.38(2027 下修 1.5%);評等買進維持、TP NT$3,180(前 3,230) |
| 群益投顧(2026-11-04) | 3Q26 伺服器出貨成長與生產效率提升,營收獲利提升;富世達為 Vera Rubin NVL72 機櫃 MQD 主要供應商,ASIC 水冷板與 Rack Manifold 的快接頭出貨提升 | 伺服器營收 2025 年 YoY +938.2%(占比 36.3%)→ 2026 年預估 YoY +162.6%(占比 67.9%);手機營收 2025 YoY +3.6% → 2026 預估 YoY -31.5%,因未取得中系品牌客戶寬幅 Book-Type 機種訂單、單價下滑 | 2026F/2027F EPS 63.92/108.23;2026/2027 年底每股淨值 156.28/239.52 元;Buy、TP NT$2,820;風險段未揭露 |
| GS(2026-11-04) | 3Q26 實績後更新:3Q26 毛利率 38.0%、營益率 32.4% 優於其前估,伺服器占營收 3Q26 81%(2Q26 55%)→ 上修 2026/27/28E 毛利率 5.3/3.1/4.4ppt;TP = 2027E EPS × 22.6 PER(公司 2022 年以來平均本益比,不變) | 4Q26E 營收 5,305 百萬(+18% QoQ),Vera Rubin 世代整體 QD 用量較 GB300 高 25% 以上,QD 將延伸至 compute tray;ASIC 客戶 QD 4Q26 起加速放量、2027E 持續有新 ASIC 客戶貢獻;QD 毛利率約 40%(GS 估);QD 月產能 450 萬顆(前季 300 萬顆,+50%)為台灣散熱廠中最大;滑軌(rail kit)持續切入 GPU/ASIC 伺服器 | 2026E/27E/28E EPS 65.08/105.56/135.49;伺服器占營收 2028E 94%(2025 為 50%)、毛利率 2028E 37.2%(2025 為 26.3%);風險:AI 產品貢獻慢於預期、折疊手機滲透慢於預期、更多供應商進入競爭 |
2Q26 指引口徑差異
MS 與 Daiwa 2026-06-01 內容寫為 flat 至 +5% QoQ;Daiwa 2026-06-16 小中型股回饋寫「flat 至 +5% YoY」。此處並列保留,後續以公司正式月營收與法說確認口徑。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 當時股價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|---|
| 摩根士丹利 | 2026-05-28 | Overweight | NT$2,426 | NT$1,765 | 上漲空間約 37%;QD VR GPU rack 市占擴張與 AI ASIC 曝險 | MS |
| Daiwa | 2026-06-01 | Buy(1) | NT$2,600 | NT$2,120 | 33x 1-year forward EPS;隱含 +22.6% | Daiwa |
| Daiwa | 2026-08-04 | Buy(1)(維持) | NT$2,615(2,600→2,615) | NT$1,590 | 32x forward PER(前次 33x,past-3-year 範圍 9-43x、均值 24x,反映獲利動能減速);隱含 +64.5% | 報告_Daiwa_富世達6805_20260804 |
| 中信 | 2026-08-05 | 買進(維持) | NT$2,260(前次 3,200→2,260,-29.4%) | NT$1,590 | 改採 Future 12 個月 EPS × 26 倍 PER 評價(反映中期獲利能力及近期評價收斂);隱含 +42.1%;前次 TP NT$3,200 為中信自身前份報告(未收錄於 vault),僅供沿革參考 | 報告_中信_富世達6805_20260805 |
| 元大投顧 | 2026-08-31 | 買進(維持) | NT$3,280(上修,前次估值基礎為 2H26-1H27 EPS × 26 倍) | — | 26x 2027E EPS 126 元;QD 規格升級(ZQD 導入)帶動出貨單價提升,上修 2026/27E 獲利 3%/10% | 報告_元大_富世達6805_20260831 |
| 永豐投顧 | 2026-09-21 | 買進(維持) | NT$3,000(原 NT$2,700,+11.1%) | NT$2,295 | 30x 2027E EPS 100.54;upside 30.7%;3Q26 營收與毛利率優於預期,2027 成長動能明確 | 報告_永豐_富世達6805_20260921 |
| 統一投顧 | 2026-09-23 | 買進(維持) | NT$3,115(原 NT$2,450,+27.1%) | NT$2,500 | 25x 2027E EPS 124.48;ZQD 規格全面升級、QD 市佔提升 | 報告_統一_富世達6805_20260923 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$2,800 | — | 2027F EPS 105.07 元;報告表列 2027 P/E 21.0x(區間 25-30x);TP÷2027F EPS ≈ 26.6x†;2026F/2027F 營收 188.7/286.8 億元、GM 34.2/36.5%、EPS 64.00/105.07 元 | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| JPM | 2026-09-29 | Overweight(assume coverage) | NT$4,000(Dec-27,原 NT$2,600/Jun-27,+53.8%) | 22x 2028E P/E(其歷史區間 15-30x 中段);股價 NT$2,515(9/29),upside ~60%;過去 3 個月股價已上漲約 55%(同期 Taiex 約 +6%) | 報告_JPM_富世達6805_20260929 | |
| 凱基投顧 | 2026-09-30 | 增加持股 | 未揭露 | NT$2,455 | TPU v8 液冷 QD 零組件(Manifold、QD、Tubing 擴大);2027 年 TPU 營收貢獻 <10% | 報告_凱基_電子硬體產業_20260930 |
| 凱基投顧 | 2026-11-02 | 增加持股(維持) | NT$2,685(首次揭露) | NT$2,350 | 列為台灣 AI 供應鏈首選;2026F/27F EPS 63.66/103.26 | 報告_凱基_電子硬體產業_20261102 |
| Daiwa | 2026-10-07 | Buy(1)(維持) | NT$2,615(維持) | NT$2,415 | 32x 1-year forward EPS(不變);3Q26 實績歷史新高、大致符合預期;現價對應 2026/27E PER 40.9x/26.5x(vs 過去 3 年區間 9-42x) | 報告_Daiwa_富世達6805_20261007 |
| 中信 | 2026-10-14 | 買進(維持) | NT$3,230(原 NT$2,260,+42.9%) | NT$2,210 | 26x 2027E EPS 124.25(評價基準由 8/5 的 Future 12M EPS 改回 2027E EPS);潛在漲幅 46.2%;3Q26 營收略低預期但毛利率優化,VRU ZQD 升級與 QD 擴產帶動 2027 上修 | 報告_CTBC_富世達6805_20261014 |
| 華南投顧 | 2026-10-20 | 強力買進(維持) | NT$3,080(前次華南個股報告 2026-09-21 為 3,000;2026-08-05 為 2,400,沿革見備註) | NT$2,335 | 2027F EPS 117.58 × 26 倍(評價區間 25-30x;報告 TP÷EPS≈26.2x†);隱含上漲 31.9%;報告載華南歷次評等:2025-07-04 買進 889、2025-12-08 買進 1,800、2026-02-25 強力買進 1,900、2026-06-22 強力買進 2,400、2026-08-05 強力買進 2,400、2026-09-21 強力買進 3,000 | 報告_華南_富世達6805_20261020 |
| Daiwa | 2026-11-03 | Buy(1)(維持) | NT$2,910(原 NT$2,615,+11.3%) | NT$2,160 | 32x 1 年期前瞻 EPS(不變),對應 2026-28E 0.6x PEG;upside +34.7%;3Q26 實績與 2027 展望優於預期 | 報告_Daiwa_富世達6805_20261103 |
| 中信 | 2026-11-04 | 買進(維持) | NT$3,180(原 NT$3,230,-1.5%) | NT$2,160 | 26x 2027E EPS 122.38;潛在漲幅 47.2%;3Q26 優於預期,4Q26 營收下修 2.9%、2027 獲利下修 1.5%(專案遞延與缺料),AI 伺服器與液冷接頭趨勢不變 | 報告_CTBC_富世達6805_20261104 |
| 群益投顧 | 2026-11-04 | Buy(買進,首次收錄) | NT$2,820 | NT$2,160 | 隱含漲幅 30.55%(群益評等定義 15%≤上漲空間<35% 為買進);2027F EPS 108.23,TP÷EPS ≈ 26.1x†,表列 2027 PER 19.96x、PBR 9.02x;伺服器占比提升帶動營收獲利 | 報告_群益_富世達6805_20261104 |
| GS | 2026-11-04 | Buy(維持) | NT$2,390(原 NT$2,082,+14.8%) | NT$2,160 | 22.6x 2027E EPS(公司 2022 年以來平均本益比,不變),隨 EPS 上修調高;upside 10.6%;GS 認為 AI 產品(QD、滑軌)貢獻可抵銷折疊手機疲弱 | 報告_GS_富世達6805_20261104 |
JPM TP 為現有五家中最高,隱含上行空間亦最大
JPM(9/29)TP NT$4,000 高於永豐(3,000)、統一(3,115)、元大(3,280)、華南(2,800),且其 22x 2028E P/E 落在同儕估值方法中段(非最高倍數),主要差異來自 2028E EPS 178.17 為五家最樂觀估值(詳見「EPS 預估」);JPM 論點聚焦 QD TAM 擴張(新客戶+高規 Rack Manifold QD)與 VRU ZQD 規格升級的長期複利效果,與其他券商聚焦短期 3Q26 財測與 ZQD 量化拆解角度互補。
三家 2027E EPS 估值分歧但 TP 收斂(2026-08/09 更新)
元大(08-31)2027E EPS 126.00(26x)、永豐(09-21)100.54(30x)、統一(09-23)124.48(25x)——EPS 估值差距約 25%,但因評價倍數互補(EPS 低者給倍數高),TP 最終落在 NT$3,000–3,280 相對收斂區間(中信 10-14 以 26x 2027E EPS 124.25 給 3,230,同落此區間);三家皆維持買進,方向一致,差異主因 ZQD/Rubin Ultra 單價升級幅度與滑軌業務貢獻假設不同,非基本面衝突。
2026-08 目標價評價方式分歧
Daiwa(2026-08-04)small 上調 TP 至 2,615(32x forward PER),中信(2026-08-05)則大幅下修 TP 至 2,260(改採 Future 12M EPS × 26x PER,前次 TP 3,200 未收錄於 vault,無法逐項核對下修來源)。兩者評等皆維持買進,差異主要來自估值方法與樂觀程度不同(Daiwa 仍以既有 forward PER 法微調;中信改變估值基準並轉趨保守),非基本面認知衝突。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 William Yang: - 評等 Overweight,目標價 2,600;報告基準股價 1,850(2026-08-21 收盤),上行空間 +41% - 估值倍數:P/E 30.2 x(2026E)/17.7 x(2027E);P/B 12.9 x/8.3 x;ROE 49%/57% - EPS 估值:2026E 61.2、2027E 104.2(幣別同股價) - 英文名 Fositek。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
QD / 液冷快拆接頭
- 於新 VR GPU server rack 取得供應市占擴張,並延伸至 compute tray(MS)。GS(2026-11-04):Vera Rubin 世代整體 QD 用量較 GB300 高 25% 以上,ASIC 客戶 QD 4Q26 起加速放量;QD 月產能 450 萬顆(前季 300 萬顆)為台灣散熱廠中最大,QD 毛利率約 40%(GS 估)。
- 2H26 起 AI ASIC 曝險擴大,包含 QD 連接 GPU/CPU cold plate 模組,以及光收發模組(2026 年底)(MS)。
- CPO QD 正對 CSP / GPU clients sampling,2027 年可能貢獻收入(Daiwa)。
- 除 3017_奇鋐(市) 外,也與其他 thermal solution vendors 測試,並切入 power rack 等新 segment(Daiwa);已有其他散熱廠開始導入富世達 QD 產品,客戶基礎逐步擴大(中信 2026-08-05)。
- 散熱產業簡報(2026-06-30,凱基彙整):QD 競爭格局為 Stäubli / CPC / 雙鴻 / 富世達;NV 系列自訂更高規格 NVQD 須通過雙重驗證。QD 每機架內含價值 GB300 $28.4k → VR200 $54.9k(TPU v8 $45.0k、LPU $88.0k),QD 用量 GB200 180 組 → GB300 360 組 → VR200 450 組(單價約 $20);受惠平台矩陣 NVIDIA+AWS+Google 三平台。(來源:報告_散熱產業_20260630)
- ZQD 規格升級:NV GPU 晶片熱功耗提升,無限制狀況下 TDP 可達 2.1kW,散熱需求提升使 CDU 輸送水速度/量增加,QD 孔徑及大小需隨之調整;Vera Rubin 原採 MQD 約 6 個改採 ZQD,單價較 MQD 大幅提升,未來 GPU/ASIC TDP 持續提升下 QD 尺寸有望逐步採用 ZQD,有助富世達 QD 單價提升(元大,2026-08-31)。
- 同業良率問題利多:歐系 QD 廠出現良率問題,有利富世達 QD 推廣,除奇鋐外其他業者有望開始採用富世達產品,推升市占率;公司將陸續擴增 QD 產能因應客戶強勁需求(元大,2026-08-31)。
- 母公司採用比重提升:奇鋐採用富世達水冷接頭比重開始提升、逐步成為主要供應商,富世達並已開始進入其他家水冷板供應商的供應鏈,稼動率與市占同步優化(元大,2026-08-31)。
- QD 產能擴充路徑量化(統一,2026-09-23):供應鏈調查顯示富世達接單動能除母公司奇鋐外持續送樣其他散熱大廠,市佔率有望達 50% 以上(高於母公司奇鋐)。產能現況深圳廠、越南廠各約 150 萬顆/月(合計約 300 萬顆/月);深圳新產能 4Q26 開出後整體月產能提升至 450 萬顆(+50%),1H27 再提升至 600 萬顆(+100%),支撐 2027 年營運動能。
- Rubin Ultra ZQD 單價量化拆解(統一,2026-09-23):下一世代 Rubin Ultra 因晶片功耗提升、水冷液體流量同步增加,Compute tray 上方主晶片原用 MQD 及浮動接頭將全數改採 ZQD,整體維持 22 顆 QD(其中 10 顆為 ZQD),ZQD 單價有望翻倍;Switch tray 用量預期再提升。研究部估算(假設整機櫃維持 450 顆 QD、其中 180 顆為 ZQD)整櫃 QD 價值將自現況提升至約 US$24,120(+48.8%);以 2027 年約 9 萬櫃出貨(假設 30% 為 Ultra)計算,可額外貢獻約 NT$32 億元營收。
- 滑軌業務新進展(統一,2026-09-23):通用型滑軌持續出貨;A 客戶 ASIC 滑軌估 4Q26 起貢獻營收,VR 滑軌驗證亦估 4Q26 開始出貨。調查顯示 AI 滑軌 ASP 約 US$60-80,優於通用滑軌且毛利率較高(QD 毛利率約 35-40%、伺服器滑軌約 50-60%),有助產品組合改善。
-
同事 call memo 補充(張育綸,珩石,2026-09-30,channel check 級):9 月營收展望維持 MoM >10% 成長(延續 8 月 +12.37% 動能,GB300 持續出貨、VR200 小量出貨逐月增加)。Rubin Ultra 整櫃 QD 拆解(假設 Compute Tray 22 顆×18 層、Switch Tray 6 顆×9 層=450 顆):MQD 約 216 顆、ZQD 為 Compute Tray 10 顆×18 層=180 顆、UQD 約 54 顆;ZQD 單價 Q&A 中保守以 MQD 的 2 倍估算(Summary 段落另稱「有機會達 MQD 的 3 倍」,兩處數字不一致,本頁採 Q&A 保守值為主要參考)。ASIC 平台 QD 用量:AWS 出貨仍為 Trainium 3,Trainium 4 用量尚不確定;富世達於 AWS 滑軌屬第三供應商,前面仍有南俊與川湖。滑軌競爭力:川湖仍為主要供應商,富世達滑軌持續推進但不宜期待取得很高市占率(與同頁其他樂觀敘事形成对照的保守判斷,一併保留)。光模組/CPO 貢獻不多;富世達在台達電體系的 QD 份額較低,Cooler Master 市占約 1-2 成。散熱分工釐清:雙面水冷板由奇鋐負責(已用於 Trainium 3 水冷系統,AMD MI455 亦將採用,ASP US$3,000);Removable Lid 由健策負責,市場原估 Rubin Ultra 才導入,但驗證進度提前、若順利 Rubin 即可能開始導入,惟實際採用預計仍要到 2027 年 Rubin(4Q26 推出產品仍為單片式);Removable Lid 導入後裝上 CPO,水冷板仍由奇鋐負責,VR 世代 Lid 不移除、Rubin Ultra 世代 Lid 將移除但水冷板不受影響。ASIC 平台 QD 市占率:TPU 保守參考奇鋐約 4-5 成,Trainium 3 約 3-4 成。
-
華南訪談報告:QD 產能、ZQD 規格與客戶分布(華南,2026-10-20):QD 月產能原約 300 萬顆,公司於 10 月提升至 450 萬顆,華南預期稼動率維持 90-95%、訂單能見度延伸至 1H27,2027 年已著手排產、擴產幅度預估 50-100%,後續有上調潛力;4Q26 營收預估季增約 28%。1H27 看好 VR200、Trainium 3 Max、TPU、Meta MTIA、AMD MI450 專案出貨。Rubin Ultra 規劃導入流量更大的 ZQD(較 MQD/UQD 多球閥設計、外型由圓柱改方形長柱):原 Floating Mount 上與 Rack Manifold 對接的 UQD08 改為 ZQD,VR200 Compute Tray 5 片水冷板中對應運算晶片的 2 片亦由 MQD 改 ZQD,Compute Tray 20+2 顆 QD 中 10 顆採 ZQD、12 顆維持 MQD,Switch Tray 由 2 對增為 4 對 MQD(8+2);華南預計 4Q26 進入與 Cold Plate 組裝之初步認證,單價標準品約 US$20-30、ZQD 約 US$60-80。客戶面:華南估 2026 年出貨約 9 成集中 NVIDIA 相關產品;AWS 已打入雙面設計(一片晶片搭配四顆 QD),4Q26 準備出貨、占小比重;ASIC 預估 2027-2028 年放量並銜接 Trainium 4,占比有望升至 30-40%,2028 年可能與 NVIDIA 各占一半;Google 採托盤設計而非滑軌抽拉,TPU v8 4Q26 小批量產,每層用 2 顆 NSP1(浮動接頭概念)、單價約 US$50-60,v9 尚在觀察;T3 氣冷專案 9 月曾小幅調整、10 月重工觀察客戶拉貨力道;AMD Helios 單櫃 Rack 內採 18+2 QD 配置,依母公司奇鋐評估 2026 年底前有機會開始出貨。公司在奇鋐之外也在推進快接頭認證,已通過台灣電源大廠、台灣散熱大廠(未上市)與日本大廠認證,歐美 K 公司在進行中。產品毛利率估 QD 35-40%。(estimate/third_party,信心中;來源 報告_華南_富世達6805_20261020)
Rubin Ultra 整櫃 QD 價值四方數字不一致,並列保留
同一「Rubin Ultra ZQD 規格升級使整櫃 QD 內含值提升」論點,五個來源給出不同絕對金額與漲幅,本頁不強行調和: - 統一投顧(2026-09-23):整櫃 QD 價值提升至約 US$24,120(+48.8%),以 2027 年 9 萬櫃出貨(30% 為 Ultra)估算額外貢獻約 NT$32 億元 - JPM(2026-09-30,台灣散熱零組件產業報告):每機櫃 QD 總內含值由 GB300/VR200 的 US$9,400–11,000 升至 Rubin Ultra 的約 US$20,500(+~100%)(詳見 技術_QD快接頭) - 張育綸 call memo(珩石,2026-09-30):整櫃 QD 價值提升至約 US$12,600(+40%) - 中信投顧(2026-10-14):每機 QD 總價值由 VR200 US$14,140 升至 VRU US$23,960(+69%)(GB300 為 US$12,340) - 華南投顧(2026-10-20,BOM 表):每 NVL72 機櫃 QD 內含值 GB300 約 US$9,000-9,400、Vera Rubin 約 US$10,000-11,000、Vera Rubin Ultra 約 US$18,800-20,800(約 +85-100% vs VR),表列 VRU Compute tray 盤內 12×MQD+8×ZQD06+8×miniQD、盤外 2×ZQD14,Rack manifold 88×ZQD14(socket)(華南表內另寫「單櫃 Content Value 提升約 1 倍」) 五者假設的整櫃 QD 顆數與基期定義可能不同(是否含全部 QD 種類、是否以 GB300 或 VR 為基期),本頁保留各數字並列,不代表任一者為最終答案。
TPU v8/v9 每 Tray QD 用量:JPM 與張育綸 call memo 口徑衝突
- JPM(2026-09-30,台灣散熱零組件產業報告):Google TPUv8 compute tray 採 NSP1 QD,每 TPU compute tray 僅 2 顆 NSP1 QD(vs VR/Trn3 compute tray 22 顆),每機架合計 32 顆;ASP 較 MQD/UQD 高 2-3 倍,但因顆數少,TPU 整機架 QD 總內含值僅約 US$1.8k
- 張育綸 call memo(珩石,2026-09-30,Q&A):「TPU V8/V9 估計每 Tray 使用 32 顆 QD,QD ASP 20 美元」 兩者「32」這個數字所指單位不同——JPM 明確是「每機架 32 顆」,call memo 字面是「每 Tray 32 顆」,若當真則整機架用量將遠高於 JPM 估計;不排除 call memo 為口語轉述時把「每機架 32 顆」誤植為「每 Tray」,但無法排除是不同顆粒度的口徑差異,本頁不自行調和,兩種說法並列,待更多來源澄清。
- VRU ZQD 單機價值量 +69%、雙面水冷板帶動接頭設計變革(中信,2026-10-14):VRU 因冷卻液流量需求提高,Compute Tray 上方 4 組接頭、所有浮動式接頭與 Rack 端 CDM QD 全面升級 ZQD(單價約為 MQD/UQD 的 2 倍,QD 總使用量不變);中信 BOM 拆解每機 QD 總價值 GB300 US$12,340 → VR200 US$14,140(+15%)→ VRU US$23,960(+69%)(Compute Tray 13,680/Switch Tray 3,240/Rack CDM 7,040)。另依供應鏈調查,AMD 與 AWS 已採雙面水冷板,Google TPU V9 與 NVIDIA VRU 有望跟進;垂直供電(VPD)壓縮機內水路空間,帶動雙面水冷板與微型快接頭(MQD/Mini QD)用量。
- QD 產能與擴產(公司法說,2026-11-03;中信,2026-10-14):公司於 3Q26 法說確認快接頭新產能已開出、月產能 4.5KK(450 萬顆),較先前 3KK 增加 50%,稼動率隨訂單逐步提升;滑軌產能維持 350K 套(期間未說明),擴產視專案認證進度;明年資本支出預算仍在編列、持續擴產(前三季資本支出累計 NT$1.93 億,用於伺服器擴產與自動化)。沿革:中信(2026-10-14)稱既有月產能約 300 萬顆、稼動率已滿載,10 月新產能開出後提升至 450 萬顆,新產能稼動率約 60-70%;公司規劃 2027 年深圳與越南廠續擴產,資本支出約 NT$3-5 億元,實際新增產能待確認(統一 2026-09-23 估 1H27 達 600 萬顆,中信未量化 2027 目標)。
- 3Q26 實績與 4Q26 展望(中信,2026-10-14):3Q26 營收 NT$45.02 億(QoQ +20.4%/YoY +26.2%),低於中信前次預估約 8%,主因手機客戶拉貨不如預期(新機發表前後拉貨節奏調整);GB300 與 VR200 QD 持續出貨,伺服器營收占比預期自 2Q26 的 56% 升至 80-85%,毛利率上調至 37.05%。4Q26 預估營收 NT$53.44 億(QoQ +18.7%)、毛利率 37.35%,動能為 VR200 出貨增加與多項 ASIC 平台 QD 放量。
- 公司法說口徑:產品進度與客戶(2026-11-03):ZQD 預計 12 月開始量產準備(價格未公布;ZQD 為球面對球面設計、零壓降但結構較複雜,分離時漏液高於現用平面對接 UQD/MQD);Google TPU NSP1 接頭已通過 UL 認證、接續配合客戶做市場驗證(業界常見混搭:冷板到 Tray 內部用固定式接頭、機櫃端 Manifold 用快接頭,TPU v9 可能採盲插);OCP 盲插標準 PPMC 樣品完成、進入交叉驗證,BMQC 無客戶需求未開發,微型接頭有數案進行(光通訊);AWS Trainium 3 滑軌已通過認證、出貨配合 ODM 系統建置,快接頭依客戶時程出貨;NVIDIA VR200 相關產品已開始出貨、明年持續放量,Rubin 滑軌與多家客戶認證中;奇鋐以外客戶營收持續增加(散熱廠與系統廠)。AI 滑軌單價上升來自水冷機櫃重量與止擋、緩衝、平行度要求。公司同時開發致動器(馬達+精密減速機)與行星滾珠螺桿,已與美國公司簽 NDA 並送樣。(fact,信心高;來源 活動_富世達6805_3Q26法說memo_20261103)
- 法說後三份券商 call memo/報告補充(2026-11-03/04):
- 3Q26 產品占比(公司):伺服器 81.3%、折疊手機 15.5%、NB 2.6%、其他 0.6%(2Q26 伺服器 54.9%);Daiwa 報告內寫 81.6%/15.4%/4.5%/0.6%(合計 102.1%),NB 一項與公司及中信、群益不符,本頁採公司口徑。
- 數字校正:三份法說 call memo 與逐字稿僅有四捨五入與誤植差異(NSP One 為 UL 認證非 UQD;OCP 高流量盲插標準逐字稿為 PPMC,中信寫 PBMC、國泰寫 PBNC;9 月底現金季減 3.46 億,逐字稿口述 3.16 億有誤),詳見 活動_富世達6805_國泰證期call_memo_20261103、活動_富世達6805_中信投顧call_memo_20261103 校正紀錄。中信 call memo 寫華為「Mate X8」,逐字稿校正為 Mate X9,本頁不指名機型。
- 公司補充(國泰 call memo):快接頭應用延伸至 Rack、Manifold 與 Power Rack;已接觸大螢幕等產品、原型開發階段,筆電持續與國際大品牌合作;PBNC/PPMC 樣品交叉驗證、ZQD 12 月量產準備;前三季資本支出 1.93 億(口述約 1.9 億)。
- 中信(2026-11-04):供應鏈調查 VR200 與部分 ASIC 專案出貨時程較預期延後,原因為零組件長短料供應不均與產品設計局部調整,需求未明顯轉弱,部分營收遞延至後續季度;公司法說未提及此事,口徑為 4Q26 與 2027 維持正向(estimate/third_party,信心中;本頁並列保留)。中系手機客戶受記憶體漲價影響拉貨保守。
- 群益(2026-11-04):伺服器營收 2026 年預估 YoY +162.6%、占比 67.9%;手機營收預估 YoY -31.5%,因未取得中系品牌客戶寬幅 Book-Type 機種訂單且單價下滑;稱富世達為 Vera Rubin NVL72 機櫃 MQD 主要供應商(analyst,信心中)。
- Daiwa(2026-11-03):預期 2026 年營收 +40.3%、2027 年 +59.2%,來自液冷滲透率提升、每櫃 QD 出貨數與 QD 規格升級(ASP 擴張);伺服器占營收預估 69%(2026E)→82%(2027E)→86%(2028E);現價 NT$2,160 對應 2026E/2027E/2028E PER 33.6x/19.9x/14.5x。
-
JPM 假設覆蓋(2026-09-29):QD 規格升級+新客戶雙引擎。J.P. Morgan 對富世達 assume coverage(分析師交接至 Megan Hsueh),OW 維持,TP 由 NT$2,600(Jun-27 基期)大幅上修至 NT$4,000(Dec-27,+53.8%),22x 2028E P/E(其歷史區間 15-30x 中段),隱含約 60% 上行空間。三大成長引擎:(1) 近期毛利率上行——server QD 營收占比快速提升帶動產品組合改善;(2) QD TAM 擴張至高規 Rack Manifold QD(QD08):2H26 起隨 VR200 出貨、持續取得新客戶份額(母公司奇鋐以外之散熱大廠);(3) VRU 世代 ZQD 規格升級,ASP 約 2 倍於 MQD,帶動 VR NVL72 每機櫃 QD 內含值成長約 100%(詳見 技術_QD快接頭)。JPM 估富世達 VR200 QD 市占已達 50%+(30-40% 來自母公司奇鋐體系+10-20% 為新增客戶份額,與統一 9/23「QD 市佔已達 50%+ 高於母公司」互相印證);並揭露富世達正在台灣與日本新增 cold plate 客戶送樣中,為潛在上檔。3Q26 GM 估約 37%(優於共識 ~35%),較 2Q26 34% 續升,動能來自 (1) 伺服器營收占比 7-8 月合計逾 80%(vs 2Q26 55%)、(2) 高規 QD(rack manifold QD08)2H26 起出貨占比提升;7/8 月營收各 MoM +13%/+12%,估 3Q26 營收 ~NT$4.6bn(QoQ +23%/YoY +29%),大致符合共識。2026/27/28E EPS 63.44/119.95/178.17(26E 較 JPM 前次 61.17 上修 3.7%;27E 較 JPM 前次 104.23 上修 15.1%),較 Bloomberg 共識高 1%/12%/40%。風險:(1) AI 伺服器滑軌客戶認證進度慢於預期(部分 VR200 低顆數滑軌 2H26 才開始出貨、仍在爭取更多客戶);(2) 折疊手機滲透率放緩(仍占營收約 30%)。來源:報告_JPM_富世達6805_20260929;產業層級 VRU QD BOM 拆解見 報告_JPM_台灣散熱零組件_20260930。
-
散熱專家訪查(2026-10-14,channel check):富世達 QD 需求隨奇鋐成長,Microsoft Maia 的快接頭量大增(Maia 200/300 雙層水冷板上下各 5 片、每片獨立快接頭,共 16 對/32 個),且 Cooler Master(QD 約五家外購供應商,富世達為其一)願意下單,富世達在 QD 的市占會高於其在水冷板/manifold 的市占;ZQD(零滴漏高流量快接頭)最快用於 Rubin Ultra,設計複雜、良率可能很低,量產仍是問題(estimate,中信心)。來源:活動_散熱產業_珩石筆記_林建宏_20261015
Server rail / AI server precision parts
- 營收結構已由手機轉向伺服器:1H26 伺服器營收占比 55.7%,較 2025 全年 36.3% 大幅提升;毛利率/營益率同步創高(2Q26 34.0%/27.9%)主因製程自動化改善+產品組合優化(報告_Daiwa_富世達6805_20260804、報告_中信_富世達6805_20260805,2026-08-04/05)。
- 伺服器滑軌目前以通用伺服器為主,2H26 預期切入 AI GPU server rack 與獨立電源機櫃(MS)。
- 2H26 受 more ASIC projects、VR、LPX、Vera CPU projects 支撐;Daiwa 預期 server revenue 由 2025 年 NT$4.5bn 成長至 2026E NT$10.4bn、2027E NT$17.6bn(Daiwa)。
- 3Q26 營收預期雙位數 QoQ 成長,主因 VR200 與 Trainium3 專案 ramp(Daiwa)。
- 伺服器滑軌需求升溫:AWS T3 已進入量產準備階段,預計 3Q26 開始出貨;其他 CSP 客戶專案亦將隨量產進度陸續放量。隨 AI 伺服器架構多元化,不同平台對滑軌承重與結構設計要求提升,帶動產品技術門檻提高(中信 2026-08-05)。
-
VR200 平台 QD 產品自 8-9 月開始放量,搭配 TPU、AWS 等 ASIC 平台陸續出貨;2026 年營收仍以 NVIDIA 平台為主要貢獻,2027 年 ASIC 平台預期接棒成為成長動能(中信 2026-08-05)。
-
AWS T3 與 VR200/TPU 液冷出貨遞延(張育綸,珩石,2026-10-27,引述摩根大通估計,channel check 級):AWS 液冷 T3 的機箱、滑軌套件與冷板模組出貨由 9 月延後約 2 個月至 11~12 月,4Q26 T3 液冷出貨約當 1,000 櫃(原 2,000~3,000 櫃),1H27 起放量;VR200 冷板 4Q26 約當 5,000~10,000 櫃(先前預期逾 10,000 櫃);富世達與奇鋐為這些專案主要 QD/冷板供應商,近期股價承壓。與上方「AWS T3 預計 3Q26 開始出貨」的較早說法相比,時程已後移(memo_水冷散熱遞延_珩石筆記_張育綸_20261027)。
- 華南(2026-10-20)滑軌進度:AWS PDS 送測已順利通過、進行試產並產出部分量產品;VR200 已有兩家客戶(M、G)通過驗證、有機會 4Q26 進入量產;Storage 10.5U 已通過測試、預計 4Q26 小批量出貨並於 1Q27 正式量產。華南預估 2027 年伺服器滑軌營收倍數成長(2026 年僅占營收中個位數百分比),在 G、M 客戶上 2027 年有望取得約 10-20% 份額;VR 平台滑軌已涵蓋四大 CSP 與美系伺服器大廠、認證進行中,預估市占 20-30%,4Q26 逐步放量。滑軌月產能約 350 套、稼動率約 30-50%,毛利率估 50-60%(estimate,信心中;報告_華南_富世達6805_20261020)。
折疊手機與自動化
- 3Q26 三折手機轉軸 sole supplier 供貨,Q3/Q4 營收雙位數 QoQ 成長(Daiwa Corporate Day)。
- 中國 + 越南 1H26 共四條自動化產線,推升 2H26 起毛利率(MS)。
- 1Q26 product mix:foldable phone 37.7%、notebook 5.2%、server 56.4%;2026 年 4 月 server 仍達 53.5%(Daiwa)。
-
華為三摺(Mate XT2)及其他摺疊手機專案依規劃推進,已開始積極備貨;新一代轉軸規格較上一代進一步升級(輕薄化+結構設計改善),終端售價預期維持穩定。市場對 Fold 橫向大摺疊產品期待度更高,預期為市場發展核心主軸;若 Apple 未來推出折疊 iPhone,可望顯著提升折疊手機全球滲透率(中信 2026-08-05)。
-
公司法說(2026-11-03):3Q26 折疊手機占營收 15.5%(依占比推算約 NT$7 億,2Q26 約 NT$14 億†,約 -51% QoQ†),公司歸因於新舊機種轉換與記憶體等零件價格高壓抑出貨;華為下半年新機種已開始出貨但因記憶體缺貨量稍延後,新一代轉軸朝輕薄化並導入新材料,每代產品重新議價;Apple 加入折疊市場被視為提升滲透率與換機需求的正面因素;另有遊戲用柔性屏、大螢幕與電子書轉軸在原型開發。手機轉軸以 MIM 自製與製程優化維持毛利,公司發展重點在伺服器。(活動_富世達6805_3Q26法說memo_20261103)
- 華南(2026-10-20):華為在中國高階摺疊手機市場仍具品牌統治力,今年對富世達摺疊機 Hinge 訂單量預估較去年擴大;左右折機種 Hinge 平均單價經 5-6 年已降至約 US$60,三折機鉸鏈單價由第一代約 US$180 降至約 US$120-130;手機 Hinge 毛利率約 18-20%,7-8 月產能稼動率 60-70%,9 月起逐月轉好、4Q26 手機營收優於 1H26,2H26 另有新三折機與新款摺疊手機;3Q26 營收組合伺服器 81.3%、手機 15.5%、筆電 2.6%、其他與設備 0.6%,全年伺服器與手機比重約 7:3。華南 2027 年折疊手機軸承市占預估由 2024 年 22% 降至 14%(見圖片)。主要競爭對手含 Amphenol、KH Vatec、兆利、新日興、Lotes、Staubli、Danfoss、川湖、南俊國際。母公司奇鋐持股約 19%。(third_party/estimate,信心中;報告_華南_富世達6805_20261020)
2H26 小中型股首選
- Daiwa 將富世達列為 2H26 台灣小中型股首選之一(Daiwa)。
- 管理層維持 2Q26 營收 flat 至 +5% YoY 指引;雖 QTD 營收已達 Daiwa / Bloomberg 共識 2Q26 估值約 60%,公司仍以機種轉換與專案節奏保守看待 2Q26(Daiwa)。
- Daiwa 估值表:富世達 Buy(1),收盤價 NT$1,725,2026/2027/2028E PER 為 26.0x / 17.6x / 14.2x,ROE 為 49.4% / 49.9% / 45.9%(Daiwa)。
OCP 2026 快接頭試產供應商觀察(MS,2026-10-19):MS 現場觀察推斷 Fositek 為 AMD MI455 Helios 運算托盤 MQD02 與 Microsoft Maia 300 運算托盤 MQD03 的試產供應商之一(Helios 另一家為 Parker UQD04、Maia 300 另一家為 Stäubli);Nvidia 新 ZQD 展出 14 家供應商(展牆可辨 Fositek 在列),ASP 預期高於現行 US$20–30。皆為展示/試產階段,無訂單確認,詳見 技術_QD快接頭、MSFT.US(microsoft)。MS 亦列 Fositek 為 6805.TW 覆蓋公司(Overweight,股價 NT$2,250,2026-10-16)。
風險與注意事項
- AI 伺服器滑軌客戶認證進度:VR200 低顆數滑軌需 2H26 才開始出貨、其餘客戶仍在爭取中,若認證慢於預期將影響滑軌業務放量節奏(JPM,2026-09-29)
- 折疊手機市場滲透放緩:轉軸仍占營收約 30%,若折疊機需求走弱將拖累消費電子這條產品線(JPM,2026-09-29)
- 手機客戶拉貨波動:3Q26 營收低於中信前次預估約 8%,主因手機客戶拉貨節奏不如預期;中信列示風險為伺服器平台轉換不順、AI 需求不振(中信,2026-10-14)
- 專案出貨遞延(中信,2026-11-04):供應鏈調查 VR200 與部分 ASIC 專案受零組件長短料與設計局部調整影響,營收遞延至後續季度,中信下修 4Q26 營收 2.9%、2027 獲利 1.5%;公司於法說未提及,需觀察 4Q26 月營收驗證。
- 母公司集中度:QD 出貨仍高度連結奇鋐(3017)採用比重,雖新客戶份額正在擴大但佔比仍相對有限
- 折疊手機轉軸價格與份額壓力(華南,2026-10-20):消費性產品每代面臨客戶議價降價,三折機鉸鏈單價由約 US$180 降至 US$120-130,各家鉸鏈設計差異不大、獲利受限;華南預估富世達 2027 年折疊手機軸承市占由 22%(2024)降至 14%。
- 滑軌市占率不宜過度樂觀:川湖科技(2059)仍為滑軌主要供應商,富世達滑軌業務雖持續推進、量逐步增加,但不宜期待取得很高市占率;AWS 滑軌供應鏈中富世達屬第三供應商,前面仍有南俊國際(6584)與川湖(張育綸 call memo,2026-09-30)
- 2023 年掛牌申請遭調查:法務部調查局 2026-10-07 搜索母公司3017_奇鋐(市)新莊廠,Citi 查核確認與富世達 2023 年掛牌申請事項有關;目前未見對營運的直接影響,但屬待觀察的法律/合規風險(報告_Citi_奇鋐3017_20261007,2026-10-07)
公司行事曆
- 11/03週二法說會富邦證券 法說會本公司受邀參加富邦證券舉辦之法人說明會,說明本公司之營運概況
- 今天 2026-11-08
- 11/08週日營收10月營收公布(11/7–11/8 間)公布時間在 11/7 21:00 至 11/8 23:00 間,無法確定是哪一天
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 6 次有 6 次落在此區間;最常見:每月第 5 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 1H26 | 中國 + 越南四條自動化產線 | 製造效率 | 中高 | 推升 2H26 起毛利率 |
| 2H26 | QD 切入新 VR GPU server rack + compute tray;滑軌切入 AI GPU rack | 放量 | 中高 | 視 GPU 平台量產進度 |
| 2H26 | more ASIC projects、VR、LPX、Vera CPU projects 支撐 | 放量 | 中高 | Daiwa |
| 3Q26 | 新專案放量,營收至少 +10% QoQ,幅度視新 GPU 平台量產進度 | 放量 | 中 | MS |
| 3Q26 | 三折手機轉軸 sole supplier 供貨;Q3/Q4 營收雙位數 QoQ 成長 | 放量 | ⭐⭐ | Daiwa Corporate Day |
| 3Q26 | VR200 / Trainium3 專案 ramp,營收預期雙位數 QoQ 成長 | 放量 | 中高 | Daiwa 2026-06-16 |
| 2026 年底 | 光收發模組(optical transceiver)新專案 | 新案 | 中 | AI ASIC 相關 |
| 2027 | CPO QD sampling 後貢獻收入;液冷應用在 VR / ASIC 擴大 | 新產品放量 | ⭐⭐ | 管理層看法 |
| 3Q26 | AWS T3 伺服器滑軌進入量產準備階段,預計開始出貨 | 放量 | 中高 | 中信 2026-08-05;其他 CSP 客戶專案亦將隨量產進度陸續放量 |
| 2026Q3(8-9 月) | VR200 平台 QD 產品開始放量,搭配 TPU、AWS 等 ASIC 平台陸續出貨 | 放量 | 中高 | 中信 2026-08-05 |
| 3Q26 | 水冷接頭出貨量大幅超越 2Q26,受惠 GB300 出貨強勁及 VR 進入量產期;估營收 45 億元、毛利率 36.6%(季增 2.6ppts)、EPS 16.92 元(上修 6%) | 放量 | 中高 | 元大 2026-08-31 |
| 進行中(規格升級) | Vera Rubin QD 約 6 個由 MQD 改採 ZQD,單價大幅提升;GPU/ASIC TDP 持續提升下 QD 尺寸有望逐步採用 ZQD;VRU 世代 Compute Tray 上方 4 組接頭、浮動式接頭與 Rack CDM QD 全改 ZQD(中信 2026-10-14) | 規格升級/ASP | ⭐⭐⭐ | 元大 2026-08-31 |
| 進行中 | 華為三摺(Mate XT2)及其他摺疊手機專案依規劃推進,新一代轉軸規格升級(輕薄化+結構設計改善),已開始積極備貨 | 規格升級 | 中高 | 中信 2026-08-05 |
| 4Q26 | 深圳新產能開出,QD 月產能自約 300 萬顆提升至 450 萬顆(+50%) | 擴產 | ⭐⭐⭐ | 統一 2026-09-23;中信 2026-10-14 確認 10 月新產能已開出,稼動率約 60-70% |
| 2027 | 深圳、越南廠續擴 QD 產能(資本支出約 NT$3-5 億,實際新增產能待確認) | 擴產 | ⭐⭐ | 中信 2026-10-14 |
| 1H27 | QD 月產能再提升至 600 萬顆(+100%),支撐 2027 年營運 | 擴產 | ⭐⭐⭐ | 統一 2026-09-23 |
| 4Q26 | A 客戶 ASIC 滑軌開始貢獻營收;VR 滑軌驗證通過後開始出貨 | 放量 | ⭐⭐⭐ | 統一 2026-09-23 |
| 1Q27 | AWS 出貨明顯增溫,Meta/Google/微軟等 CSP 大廠 AI 伺服器水冷方案放大貢獻 | 放量 | ⭐⭐⭐ | 永豐 2026-09-21 |
| 2H27 | Vera Rubin Ultra 水冷頭產值進一步提升開始貢獻營收,延續至 2028 | 放量 | ⭐⭐⭐ | 永豐 2026-09-21 |
| 2026Q3 | VR200 QD 市占達 50%+(30-40% 奇鋐體系+10-20% 新客戶);3Q26 GM 估~37%(優於共識~35%) | 放量/規格升級 | ⭐⭐⭐ | JPM 2026-09-29;3Q26 營收估 ~NT$4.6bn(QoQ+23%/YoY+29%) |
| 2H26 起 | 台灣、日本新增 cold plate 客戶送樣中 | 新客戶 | ⭐⭐ | JPM 2026-09-29;潛在上檔,尚未貢獻營收 |
| 2026-12 | ZQD 開始量產準備(價格未公布) | 新產品 | ⭐⭐ | 公司法說 2026-11-03 |
| 2026-09 | 9 月營收 TWD1,613m(+5.6% MoM/+32.2% YoY),單月歷史新高 | 財報 | 高 | Daiwa 2026-10-07 |
| 2026Q3(實績) | 3Q26 營收 TWD4,502m(+20.4% QoQ/+26.2% YoY),歷史新高,達 Daiwa 估 98.9%/共識 98.2% | 財報 | 高 | Daiwa 2026-10-07 |
| 4Q26 | 營收預期續季增,GM 隨 GPU/ASIC 專案放量擴張;2026E/2027E 營收成長指引 +40.9%/+41.7% YoY | 放量 | 中高 | Daiwa 2026-10-07 |
供應鏈位置
- 母公司:3017_奇鋐(市)(散熱模組)。
- AI 伺服器液冷供應鏈:QD 快拆接頭對應 GPU 伺服器機櫃液冷(Vera Rubin 世代);雙面水冷板由 3017_奇鋐(市) 負責,Removable Lid 由 3653_健策精工(市) 負責(張育綸 call memo,2026-09-30)。
- 滑軌競爭:AWS 滑軌供應鏈富世達為第三供應商,前面仍有 6584_南俊國際(市) 與 2059_川湖科技(市);川湖仍為滑軌主要供應商(張育綸 call memo,2026-09-30)。
- 光模組/CPO:富世達在 2308_台達電(市) 體系的 QD 份額較低,Cooler Master 市占約 1-2 成(張育綸 call memo,2026-09-30)。
- 競爭對手(華南,2026-10-20):Amphenol、KH Vatec、兆利、3376_新日興(市)、3533_嘉澤(市)(Lotes)、Staubli、Danfoss、2059_川湖科技(市)、6584_南俊國際(市)。
- 下游:手機品牌(轉軸)、伺服器 ODM / 品牌(滑軌、QD)。
來源
- 報告_凱基_電子硬體產業_20261102 — 凱基投顧(向子慧/余昀澄),2026-11-02;美系 CSP 3Q26 資本支出後,預期 2027 年五大 CSP 資本支出 1.2-1.3 兆美元(共識 1.14 兆),富世達為台灣 AI 供應鏈首選(散熱/QD)
- 活動_富世達6805_國泰證期call_memo_20261103 — 國泰證期研究部,2026-11-03;法說 call memo,3Q26 財務與資產負債細項、前三季伺服器營收 YoY +184.0%、折疊手機 YoY -24.9%、QD 產能 4.5KK、PBNC/ZQD/NSP One/致動器進度、0.75U/水冷滑軌設計
- 活動_富世達6805_中信投顧call_memo_20261103 — 中信投顧,2026-11-03;法說 call memo,3Q26 產品占比、華為與 Apple 折疊機看法、滑軌與 QD 進度、OCP 接頭、非 AVC 客戶、柔性屏大尺寸/電子書原型
- 報告_Daiwa_富世達6805_20261103 — Daiwa(Helen Chien/Neil Teng),2026-11-03;投資人會議後更新,3Q26 超預期(GM 38.0%、OPM 32.4%、EPS 18.11);2026-28E EPS 上修 8.9%/18.8%/28.6% 至 64.26/108.34/148.84;Buy(1),TP 2,615→2,910(32x)
- 報告_CTBC_富世達6805_20261104 — 中信投顧(鄭子凡),2026-11-04;3Q26 優於預期,供應鏈調查 VR200/ASIC 專案出貨延後,4Q26 營收下修 2.9% 至 51.87 億、2027 獲利下修 1.5%;2026F/2027F EPS 64.13/122.38;買進,TP 3,230→3,180(26x 2027E)
- 報告_群益_富世達6805_20261104 — 群益投顧(王美珍),2026-11-04;3Q26 EPS 18.11 元符合預期;2026 年伺服器營收預估 YoY +162.6%(占 67.9%)、手機 YoY -31.5%;2026F/2027F EPS 63.92/108.23;Buy,TP 2,820
- 報告_GS_富世達6805_20261104 — Goldman Sachs(Chao Wang/Allen Chang/Al Wang),2026-11-04;3Q26 毛利率 38.0%、營益率 32.4% 優於預期,4Q26E 營收 5,305 百萬、毛利率 39.1%;2026-28E EPS 上修 1%/14%/23% 至 65.08/105.56/135.49;Buy、TP NT$2,390(22.6x 2027E)
- 活動_富世達6805_3Q26法說memo_20261103 — 富邦證券主辦法說,2026-11-03;3Q26 EPS 18.11 元、毛利率 38.03%、伺服器占 81.3%,快接頭月產能 450 萬顆,ZQD 12 月量產準備,TPU NSP1 通過 UL 認證,折疊手機 3Q26 明顯轉弱
- memo_水冷散熱遞延_珩石筆記_張育綸_20261027 — 珩石筆記(張育綸,引述摩根大通),2026-10-27;AWS 液冷 T3 出貨遞延約 2 個月、VR200/TPU v8 液冷出貨節奏、2027 滲透率展望
-
活動_散熱產業_珩石筆記_林建宏_20261015 — 珩石筆記(林建宏),2026-10-14 專家分享;Maia 快接頭量增、Cooler Master 願意外購、ZQD 良率存疑
-
報告_CTBC_富世達6805_20261014 — 中信投顧(鄭子凡),2026-10-14;3Q26 營收略低預期(手機拉貨弱)但毛利率優化、VRU 改採 ZQD 使單機 QD 價值 +69%、QD 月產能 450 萬顆、2027 上修 9.8%;買進,TP 上修至 NT$3,230(26x 2027E EPS 124.25)
- 報告_Citi_奇鋐3017_20261007 — Citi,2026-10-07;母公司奇鋐 9 月營收快評,提及調查局搜索與富世達 2023 年掛牌申請事項有關
- 報告_凱基_電子硬體產業_20260930 — 凱基投顧,2026-09-30;TPU v8 液冷範圍擴大至 Manifold/QD/Tubing,增加持股
- 報告_元大_富世達6805_20260831 — 元大投顧,2026-08-31;3Q26 EPS 16.92 元(上修 6%)、Vera Rubin ZQD 規格升級、同業良率問題利多、上修 2026/27 獲利 3%/10%、目標價上修至 3,280(26x 2027E EPS 126)
- gemini 查詢,2026-05-25
- 260528_6805_富世達_ms_fositek,Morgan Stanley,2026-05-28(Asia AI Summit 回饋:QD VR GPU rack 市占、AI ASIC 曝險、自動化產線、EPS、OW TP 2,426)
- 260601_6805_富世達_daiwa_Fositek — Daiwa,2026-06-01;TP NT$2,600,追蹤 AI server / foldable hinge 成長與自動化產線進度
- 260616_散熱纜線解決方案_daiwa_ Taiwan Small- and Mid-Caps — Daiwa,2026-06-16;2H26 top pick、VR200 / Trainium3 ramp 與估值表
- 報告_Daiwa_富世達6805_20260707 — Daiwa,2026-07-07;6月實績 TWD1,206mn(+2.2% MoM/+32.7% YoY);2Q26 NT$3,740mn miss Daiwa 估值 12%(弱於摺疊手機);3Q26/4Q26 雙位數 QoQ 指引;維持 Buy(1)TP TWD2,600
- 報告_Daiwa_富世達6805_20260804 — Daiwa,2026-08-04;投資人會議紀要,2Q26 實績 miss 但毛利率/營益率創新高;2026-28E EPS 下修 4.6-11.2%;TP 2,600→2,615,維持 Buy(1)
- 報告_中信_富世達6805_20260805 — 中信投顧,2026-08-05;2Q26 營收低於預期惟毛利率改善;AWS T3 滑軌 3Q26 量產、VR200 QD 8-9月放量;TP 3,200→2,260(改採 Future 12M EPS×26x PER),維持買進
- 報告_永豐_富世達6805_20260921 — 永豐投顧(傅泀翰),2026-09-21;上修 3Q26 財測(GM 37.16%、EPS 16.98);2027 成長動能明確+Vera Rubin Ultra 規格漸明朗;QD 產能 4Q26 擴 50%;2026F/2027F/2028F EPS 60.79/100.54/142.00;買進,TP 上修至 NT$3,000(原 2,700,30x 2027E EPS)
- 報告_統一_富世達6805_20260923 — 統一投顧(莊佳蓉),2026-09-23;ZQD 規格全面升級、QD 市佔估達 50%+(高於母公司奇鋐);QD 產能規劃 300 萬→450 萬(4Q26)→600 萬顆/月(1H27);A 客戶 ASIC 滑軌/VR 滑軌 4Q26 起出貨;Rubin Ultra ZQD 量化估額外貢獻 32 億元;2026F/2027F EPS 64.20/124.48(大幅上修);買進,TP 上修至 NT$3,115(原 2,450,25x 2027E EPS)
- 報告_華南_富世達6805_20261020 — 華南投顧(許願),2026-10-20;訪談報告,強力買進,TP NT$3,080(26x 2027F EPS 117.58),2026/27F EPS 64.58/117.58,QD 月產能 450 萬顆、2027 擴產 50-100%、Rubin Ultra ZQD 內容與 US$60-80 單價、滑軌 AWS/VR200/Storage 進度、折疊手機軸承市占 22%→14%
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$2,800;QD 稼動率 40%→95%、2027 年擴產 50-100%、VR200 滑軌升級
- 報告_JPM_富世達6805_20260929 — J.P. Morgan(Megan Hsueh,assume coverage),2026-09-29;OW 維持,TP 由 NT$2,600(Jun-27)大幅上修至 NT$4,000(Dec-27,+53.8%,22x 2028E P/E);VR200 QD 市占 50%+(30-40% 奇鋐體系+10-20% 新客戶);台灣/日本新增 cold plate 客戶送樣;3Q26 GM 估~37%;2026-28E EPS 63.44/119.95/178.17(較 BBG 共識高 1%/12%/40%,五家券商中最樂觀)
- 報告_JPM_台灣散熱零組件_20260930 — J.P. Morgan(Megan Hsueh/Gokul Hariharan/Albert Hung),2026-09-30;台灣散熱零組件產業報告,富世達為首選之一(OW);VRU 世代 ZQD 規格升級使每機櫃 QD 內含值成長約 100%(US$11,000→US$20,500),完整拆解見 技術_QD快接頭
- 活動_富世達6805_call_memo_20260930 — 張育綸(珩石資本),2026-09-30,channel check 級;9 月營收 guidance MoM >10%、Rubin Ultra 整櫃 QD 顆數拆解(MQD 216/ZQD 180/UQD 54)、TPU/Trn3 QD 市占(4-5 成/3-4 成)、AWS 滑軌第三供應商、散熱分工釐清(雙面水冷板奇鋐/Removable Lid 健策);與統一、JPM 對 Rubin Ultra 整櫃 QD 價值及 TPU 每 Tray QD 用量的數字有出入,見上方 [!warning]
- 報告_Daiwa_富世達6805_20261007 — 大和(Daiwa)Helen Chien / Neil Teng,2026-10-07;9 月營收 TWD1,613m(+5.6% MoM/+32.2% YoY,歷史新高);3Q26 營收 TWD4,502m(+20.4% QoQ/+26.2% YoY,歷史新高),達 Daiwa 估 98.9%/共識 98.2%;4Q26 續季增,GPU/ASIC 專案放量帶動毛利率擴張;2026E/2027E 營收成長指引 +40.9%/+41.7% YoY;維持 Buy(1)、TP TWD2,615(32x 1 年期前瞻 EPS,不變)
- 報告_MS_OCP峰會2026MGX升級_20261019 — Morgan Stanley,2026-10-19;Helios MQD02/Maia 300 MQD03 試產供應商、ZQD 14 家展出