主題
AI 伺服器液冷供應鏈,涵蓋從晶片端冷板(Cold Plate)→ 機內 Inner Manifold → 機櫃 Rack Manifold → 列級 CDU / RDHx → 設施級冷卻塔的完整熱傳遞鏈。隨著 NVIDIA GB300 → VR200、Google TPU、AWS Trainium 等平台單晶片 TDP 突破 1,000W、機櫃功耗 100kW+,液冷從補充方案升格為機櫃級主流散熱主軸。台廠 8996_高力(市)(RDHx + CDU)、奇鋐(系統級整合)為核心;雙鴻、建準、台達電亦在液冷佈局。GB300 → VR200 平台轉換期是當前最重要的短期催化劑。
圖解
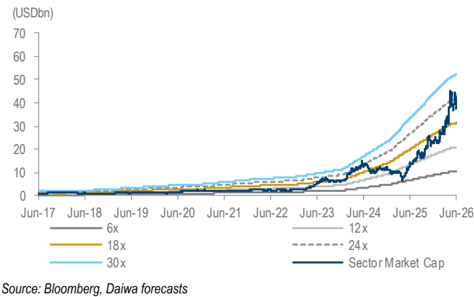
圖說:Daiwa 2026-06-16 Taiwan Thermal Solutions 一年期 forward PER band;報告指出 2H26 隨 VR / ASIC 專案放量,熱管理族群營收展望優於 1H26。
flowchart TB
    subgraph CHIP[晶片端]
        A1[GPU / ASIC die]
        A2[Cold Plate 水冷板<br/>奇鋐 / 高力 / 雙鴻]
    end

    subgraph RACK[機櫃端]
        B1[Inner Manifold 機內<br/>奇鋐]
        B2[Rack Manifold 機櫃<br/>高力 / 奇鋐]
        B3[QD 快接頭 / 漏液偵測]
    end

    subgraph FACILITY[設施端]
        C1[in-row CDU 列級<br/>高力 / 台達電]
        C2[RDHx 後門式<br/>高力主力]
        C3[冷卻塔 / 戶外散熱]
    end

    subgraph PERIPHERAL[周邊液冷]
        D1[CX9 網卡液冷]
        D2[配電板 / 收發模組]
        D3[Switch 交換機液冷]
    end

    A1 --> A2
    A2 --> B1
    B1 --> B2
    B2 --> B3
    B2 --> C1
    B2 --> C2
    C1 --> C3
    C2 --> C3
    A1 -. VR Fanless 架構 .-> D1
    D1 --> B2
    D2 --> B2
    D3 --> B2
圖說:AI 伺服器液冷從晶片冷板逐層放大到設施級冷卻;VR 世代 Fanless 架構讓周邊(網卡、配電、Switch)也導入液冷,總散熱市場顯著擴大。
主要環節與廠商
| 環節 | 產品 | 主要供應商 |
|---|---|---|
| Cold Plate 冷板 | 直接接觸晶片散熱;ASP 約 200–400 美元,供應鏈價值最高,需與晶片 / 伺服器平台共同開發 | 8996_高力(市)、奇鋐(3017)、雙鴻、建準、Cooler Master、BOYD、Furukawa |
| Inner Manifold | 機內冷卻液分配 | 奇鋐(3017)、高力 |
| Rack Manifold | 機櫃冷卻液主分配 | 奇鋐(3017)、8996_高力(市)、雙鴻、台達電 |
| in-row CDU | 列級冷卻液分配單元;整合泵浦、熱交換器、感測、過濾與控制,是液冷系統中樞 | 8996_高力(市)、台達電、VRT.US(vertiv)、NVT.US(nvent)、奇鋐 |
| RDHx 後門式熱交換器 | 機櫃後門風水熱交換;AMD Helios 規格內含雙開門 RDHX(約 11% 熱走空氣) | 8996_高力(市)(主力);國外對手 NVT.US(nvent)(Helios RDHX 規格夥伴,未提訂單) |
| QD 快接頭 | 維護介面 / 隔離閥;NV 系列有自訂更高規格 NVQD,須通過雙重驗證 | Staubli、CPC(國外)、雙鴻、6805_富世達(市)、4566_時碩工業(市)(OCP UQD/微通路管/精鑄 Manifold 零組件,供古河電工 TPU 伺服器散熱系統,2026-07 起放量) |
| 周邊液冷(CX9 網卡 / 配電 / Switch) | VR 世代擴大液冷範圍;熱捕獲 70%→85%→100% 分級 | 奇鋐、高力等共同開發;國際對手 CoolIT(Ecolab)、立訊、TE |
| 設施級冷卻塔 | 戶外散熱 | EVAPCO、SPX(國外為主) |
| 上游材料(金屬 / TIM / 冷卻液) | 銅鋁鎳;TIM(矽膠 / 石墨 / 碳材 / 液態金屬);冷卻液 / 浸沒液 | TIM:Shin-Etsu、Henkel、Laird;冷卻液:3M、Shell |
台廠與國際競爭者進度(OCP 2026 逐家標示)
OCP 2026(2026-10-12~15)散熱場次的證據強度逐家標示如下,區分「實測/展示/合作開發/缺席」,展示與 logo 不等於訂單。
| 公司 | OCP 場次與內容 | 證據強度 | 與庫內說法 |
|---|---|---|---|
| 6669_緯穎(市) | 單相轉兩相、鑽石材料、輕量化、兩相標準化座談(與華擎、Meta)、展位與高層簡報;曝光最強(6 場以上) | 展示+自有實驗數據;6 kW 雙面冷板「現場運轉」僅出自字幕;無客戶、量產、訂單 | 補 −38.2% 實測;兩相「不只是換零件」與專家並列見 技術_液冷 |
| 3324_雙鴻(櫃) | 與 NVIDIA 共同場次:W45 暖水微通道冷板(銅鏟齒+鑽石銅底座)、Smart CDU | 展示;簡報全為定性,無數據;NVIDIA 側內容未見,認證狀態無從判斷 | 庫內「VR 冷板認證中、最快 1Q27E 貢獻」不因此推翻 |
| 3017_奇鋐(市) | 僅作為緯穎兩相實驗的資料提供者(AVC,3 kW TTV 與 R134a/R1233zd 數據) | 合作開發跡象;無專場、無產品發表、無訂單 | 庫內 3,500 W、鑽石銅 3,500–4,500 W 說法本批無佐證 |
| 3231_緯創(市) | 負壓兩相水沸騰冷板 | 研究台架(工程師個人研究),未提客戶與量產,公開徵求夥伴 | 新增;定位「分散式 AI」,非 hyperscale 主線 |
| 3706_神達(市) | 與 AMD 場次:MI355X/Helios 平台,冷板(JWS、Cooler Master)、冷卻液(Castrol PG25 第二來源)、單相(CoolIT、Nidec)/兩相(ZutaCore)/鑽石(Akash)合作 logo | 展示,列為開放生態選項,無訂單;p4 與 p18 型號標示矛盾 | 新增 |
| 鴻海系:鴻佰(Ingrasys,2317_鴻海(市)) | VR 設計用無軟管液冷(機櫃內建 inner-manifold)、L10 自動測試 | 製造層面,非散熱零件 | 補自動化與 inner-manifold 設計 |
| 鴻海系:FIT 鴻騰(6088.HK(fit_hon_teng)) | XPO 模組內置冷板,224G 實測、448G 模擬;冷板 200 W 最高 64.49°C | 展示+實測(連接器) | 見 技術_XPO |
| 2308_台達電(市) | 與 NVIDIA:800V In-Row CDU 2.5 MW、3,850 LPM、泵 2+1;液冷 Pizza Box PSU | 與 NVIDIA 共同發表的產品規格;無出貨數量 | 庫內寫 3 MW/6.8 MW,口徑待核 |
| 4938_和碩(市) | 影片:Rubin 液冷機櫃、L13 含空調/液冷設施 | 公司自述,液冷細節少 | 無冷板/CDU 具體規格 |
| 8996_高力(市)、3653_健策精工(市)、2421_建準(市) | 本批 OCP 所有摘要均未出現 | 無證據(缺席不等於無角色;是否僅在展位待查) | 高力:Helios 配 RDHX 對 RDHx 供應商是潛在題材,需另查訂單 |
| 廣達 QCT、英業達、華擎 | 廣達與英業達無液冷細節;華擎僅兩相標準化座談講者 | 僅 logo/講者 | 無 |
國際與其他競爭者
- 鴻富瀚(HFH Thermal,與鴻海關係待查證):MCCP 2025 量產、mJet LCP 與 VC LCP 2026 量產(簡報自述)、泵送兩相 2027 研發(晶片測試 2027Q1);光模組浮動冷板(專利申請中);基地在東莞、梅州、曼谷,美國僅辦公室;客戶未具名,數據含模擬值。簡報未寫母公司,「鴻海子公司」未證實,不建公司頁。(報告_OCP2026_鴻富瀚_散熱系統_20261015,2026-10)
- CoolIT(Ecolab):100% 熱捕獲分級的規格話語權,15 kW TDP 冷板為廠商 TTV 宣稱;神達單相夥伴;台廠冷板對手。
- nVent:Helios 雙開門 RDHX 規格夥伴,標準款 14°C 水最大 68 kW;直接對標高力 RDHx(NVT.US(nvent))。
- Corintis(瑞士):冷板內微流體核心、drop-in,H200 實測 GPU −19%、HBM −23%;若量產可能壓縮標準冷板溢價。
- ZutaCore、Akash、Chilldyne、Accelsius:兩相/鑽石路線新創,目前僅宣稱數據(ZutaCore >4,000 W、pPUE 1.03,Akash 冷卻耗電最多省 100%,皆無條件)。
- Cooler Master、JWS:神達×AMD 冷板選項(Cooler Master 同在 Google 多源名單)。
- Alfa Laval、Stulz、Vertiv:CDU 熱交換器與設施端。立訊(Luxshare)、TE:IO 液冷籠子與冷板,垂直整合。Megmeet(002851.SZ)液冷 800VDC 電源櫃,對台達電、光寶為電源側競爭。
- 浸沒層:浸沒原生伺服器由美系 UNICOM/Dell 平台主導(Denvr 生產案例),台灣廠商在浸沒場次完全缺席;流體由 ExxonMobil、Shell、Chevron Phillips、Evonik、Oleon、Chemours、Castrol、Fuchs 等供應,台廠題材主要是槽體、CDU、機構而非流體。詳見 技術_浸沒式液冷。
- 日本/韓國:Murata(浸沒電源工作流程共同主席)、Nidec(神達單相夥伴)、ENEOS(流體)、Samsung(SSD 相容性),無具體對台廠衝擊。
來源:報告_OCP2026_緯穎_單相轉兩相系統挑戰_20261015、報告_OCP2026_雙鴻_NVIDIA_先進液冷_20261015、報告_OCP2026_緯創_負壓兩相水沸騰冷板_20261015、報告_OCP2026_神達_先進散熱_20261015、報告_OCP2026_nVent_Helios背門熱交換_20261015、報告_OCP2026_CoolIT_無風扇伺服器周邊冷板_20261015、報告_OCP2026_Denvr_UNICOM_浸沒原生IT設備部署_20261015,2026-10。
關鍵動能
- 單晶片 TDP 1,000W+ → 機櫃 100kW+:氣冷物理極限,液冷成主流
- 垂直供電(VPD)推升雙面水冷板需求(中信投顧,2026-09-17):傳統水平供電面臨 I²R 損耗、BGA 焊球載流限制等物理瓶頸,帶動供電架構往垂直供電(VPD)演進;VPD 需雙面液冷同時處理晶片與背面電源元件熱量,目前支援 4kW+、朝 6kW 發展,ASP 約傳統單面方案 1.5–2 倍。AWS、AMD 已推進相關高階液冷架構,奇鋐、雙鴻為點名受惠廠商,詳見 技術_VPD。花旗(同日 2026-09-17)獨立佐證:checks 顯示奇鋐已有數個平台的雙面水冷板方案處於研發階段,視為上檔動能來源,與中信投顧觀察互相印證(第二獨立來源)。
- GB300 → VR200 過渡:2Q26 短期出貨波動,但 VR 世代液冷規格擴大(Fanless、Rack Manifold、CX9)
- 2027 ASIC 量可能大於 GPU:散熱方案 mix 變化是長期觀察重點
- TR3(Trainium3)2Q26 氣冷版本先推:液冷版本 share 為觀察點
- 4Q26 液冷出貨遞延(張育綸,珩石,2026-10-27,引述摩根大通估計,channel check 級):AWS 液冷 T3 出貨由 9 月延後約 2 個月至 11~12 月,4Q26 約當 1,000 櫃(原預期 2,000~3,000 櫃),1H27 起放量、2027 年中液冷滲透率約 50%;VR200 冷板 4Q26 約當 5,000~10,000 櫃(先前預期逾 10,000 櫃),TPU v8t 10 月起少量出貨、4Q26 末至 1Q27 放量;奇鋐、富世達為主要冷板與 QD 供應商,短期股價承壓,2027 年看法仍正向(memo_水冷散熱遞延_珩石筆記_張育綸_20261027)。
- CSP 逐步轉向液冷:奇鋐法說提到「領先 CSP 逐步轉向越來越多液冷解決方案」
- 冷板 TAM 與 VR200 機構影響(華南投顧,2026-09-18):冷板潛在市場預估 2027 年 US$44 億元、2030 年 US$89 億元;ASIC 與 VR 平台為主要成長動能,帶動水冷板、Rack manifold 與機構件;VR200 導入全水冷、QD 用量預計 +50%,機架重量 40-50 公斤(GB200/GB300 為 30-40 公斤),額外約 10 公斤載重使滑軌層板耐用度要求提高;Vera Rubin Compute Tray 與 Switch Tray 散熱零組件產值較 GB 系列 +40-50%。
- AWS 水冷放量時點與 2027 CSP 機櫃預估(珩石 kevin,2026-11-03,channel check,信心中低):市場預期 AWS 水冷真正放量在 2027 年 4 月(部分廠商宣稱 11–12 月出貨但多屬小量);AWS 水冷主力為奇鋐、雙鴻與 Cooler Master,邁科仍在爭取認證;奇鋐 T3 冷板良率已達 MP-ready,其餘兩家同業仍在修正;以 T3 機櫃總量計 2027 年水冷滲透率約 35–40%、T4 大規模採用須待 2028。2027 年各 CSP 機櫃出貨預估(依關鍵零組件配額、客戶需求預測與晶片出貨反推):Microsoft 約 6k、AWS 約 10k、Google 約 4k、Meta 約 10k、SpaceX+Tesla 約 20–22k(Tesla 約 2k)、Oracle 約 4k、Lenovo 約 2k、兩大 New Cloud 約 5k,基準合計約 5–6 萬櫃、含 New Cloud 潛在需求可達 8 萬櫃以上(單一來源,逐項合計與其基準區間不完全相符,待核對)。Nvidia VR 機櫃 1Q27 受 SK hynix HBM 供貨瓶頸暫定約 5–6k 櫃。來源:memo_水冷散熱_珩石筆記_kevin_20261103
冷板 TAM 口徑差約 3 倍
- 華南投顧(2026-09-18):冷板 TAM 2027 年 US$44 億、2030 年 US$89 億(疑為冷板零件口徑)。
- Promersion(顧問,OCP 2026-10):冷板市場 2027 約 US$150 億、2030 約 US$270 億(系統級,圖讀 ±10%,自 2025 年中未更新)。(報告_OCP2026_Promersion_液冷市場更新_20261015)
- 並列,勿互比;口徑差異原因未確認。
- Helios 並非全液冷(OCP 2026-10-15):AMD Helios 單櫃約 246–250 kW,約 89% 進液冷、約 11%(約 27 kW)排入空氣,需 RDHX 配套(nVent 為規格夥伴);NVIDIA 路線走全液冷(VR Fanless)。詳見 技術_液冷、供應鏈_AMD_Helios_MI450。
投資觀察點
- Nvidia GTC 新晶片液冷比例:每代轉換比例決定市場規模
- VR 世代規格定案:Cold plate 鍍金與否、QD 標準、Manifold 規格
- TR3 / TPU 液冷版本 share:氣冷 vs 液冷 mix
- 2027 ASIC 散熱 mix:ASIC 量大於 GPU 後的散熱方案組合
- 同業競爭:奇鋐 / 高力 / 雙鴻 / 台達電 share 變化
相關技術
相關公司
| 公司 | 主力產品 | 來源 |
|---|---|---|
| 8996_高力(市) | RDHx + in-row CDU + Cold plate;1Q26 液冷占營收 60% | 報告_凱基_高力8996_20260508 |
| 奇鋐(3017) | Inner Manifold + Rack Manifold + 整機散熱整合;1Q26 散熱占 63.6% | inbox/奇鋐法說.md(待 ingest) |
| 雙鴻、建準、台達電 | Cold plate / Manifold / CDU 共同分食 | — |
| 5235_金運科技(興) | CDU 12kW–2,500kW(2.5MW 準備出貨、3.5MW 新年度驗證)+貨櫃型 AIDC/EPC;廣運集團子公司,2026-10-29 登錄興櫃 | 活動_金運科技5235_興櫃前法說memo_20261027 |
| 3376_新日興(市) | 液冷 manifold+通用快接頭 UQD(新切入);2H26 小量出貨、2027 放量 | 凱基-3376-新日興-20260611 |
時程節點
| 時間 | 事件 | 相關公司 | 重要性 |
|---|---|---|---|
| 1Q26 | 高力液冷占營收 60%;奇鋐散熱占 63.6%(兩家創高) | 8996_高力(市)、奇鋐 | ⭐⭐⭐ |
| 2Q26 | GB300 → VR200 過渡,高力營收預期 QoQ -11% | 8996_高力(市) | ⭐⭐ |
| 2H26 | VR 世代液冷拉貨回升;CDU 為 PHE 新動能 | 8996_高力(市)、奇鋐 | ⭐⭐⭐ |
| 2027 | ASIC 量可能大於 GPU;TR3 液冷版本上線 | 多家 | ⭐⭐⭐ |
全球與中國大陸液冷廠商格局
山西證券以「上游零部件與材料(價值量逾 70%)→ 中游液冷伺服器/系統整合 → 下游雲廠商與電信商」描述產業鏈,並對 CDU、冷板、UQD 三個環節給出全球集中度;陸系廠商由本地供應鏈與資料中心專案切入、多以二供或代工身份導入海外客戶。以下僅列報告資料,台廠進度仍以上方〈台廠與國際競爭者進度〉為準。
| 環節 | 全球集中度(QYResearch 引) | 台廠定位(報告排名/分梯隊) | 陸系與其他(報告列名) |
|---|---|---|---|
| CDU(技術_CDU冷卻液分配單元) | 前三大合計近 60%;Vertiv、Schneider、nVent、Eaton 居前;2 MW 成主力檔位 | 台達電(圖表前十末段,新品 3.6 MW)、雙鴻(6 MW In-Row,OCP 2026 首展)、Cooler Master(2.5 MW,計畫 2026 Q4 量產) | 英維克(Coolinside 全鏈條,展出 Google Deschutes 5 CDU)、申菱環境(2026H1 液冷新增訂單約 18 億人民幣)、同飛股份 |
| 冷板(技術_水冷板ColdPlate) | 前五 61.4%、前十 79.9%;Eaton 收購 Boyd、Ecolab 收購 CoolIT | 第一梯隊:奇鋐(AVC)、雙鴻(Auras)、台達電;第二梯隊:Cooler Master;光寶科亦提供冷板與液冷機櫃 | 第二梯隊英維克、中航光電;第三梯隊飛榮達;領益智造(立敏達)已獲 CNAS 與 Intel UQD 聯盟認證;金富科技(管路與 Manifold,2026-04 收購兩家標的後 2Q26 液冷營收 2.76 億人民幣);強瑞技術(柜內歧管,1H26 散熱部件營收 4.6 億人民幣、YoY +245.8%);大元泵業(屏蔽泵,2025 年交付約 3 萬台、1H26 約 2 萬台) |
| UQD 快接頭(技術_QD快接頭) | CR5 約 47.1%(Danfoss、Stäubli、Parker、CEJN、CPC);供需偏緊、價格中樞預期上移 | 圖表列有富士達(6805_富世達(市))、雙鴻等 | 英維克、中航光電、立敏達等(排名圖尾段) |
| TIM/光模組液冷 | — | — | 中石科技(TIM+液冷散熱模組,2026-08 中際旭創受讓其 10.47% 股權) |
- 同一議題的另一種分類:本報告把 Cooler Master(訊強)描述為 GB200 冷板「第一大供應商」、雙鴻(Auras)冷板為 GB200 核心供應商,屬山西證券引硬科技洞察的口徑;庫內 NVIDIA 統購後 Group A 名單與市占(奇鋐+Cooler Master 承接約九成)見 技術_水冷板ColdPlate,兩者並列、以庫內較新 channel check 為準。
- 晶片端新路線:微通道蓋板(技術_MCCP微通道冷板)與金剛石散熱(技術_金剛石散熱)為報告點名的下一代路徑。
- 陸系液冷風險(報告列示):算力資本開支不及預期、技術路線切換(冷板/單相浸沒/兩相浸沒並行驗證)、AVL 認證周期長與二供身份、同質化價格戰、冷板接頭漏液事故、氟化冷卻液 PFAS 監管與出口管制。
風險
- 客戶 dual sourcing:奇鋐 / 高力 / 雙鴻共同分食,share 可能稀釋
- 規格升級快:VR / Rubin / 2027 ASIC 每代重新設計
- 漏液與可靠度:液冷與電路板共存風險,QD 標準與漏液偵測為關鍵
- 冷卻液環保監管:PFAS 介電液面臨環保壓力
玉山/永豐/富邦 11 月策略補充(2026-10-30~11-02)
- 台廠環節矩陣(玉山,2026-11-02):玉山列奇鋐、雙鴻、尼得科超眾、台達電、健策、富士達、高力、鴻海、鴻準共 9 家,對散熱片、均熱片、水冷板、快接頭 UQD、分歧管 CDM、浮動接頭、CDU、散熱模組逐環節勾選;逐家勾選位置須對照原圖,本頁不逐格轉錄
- 奇鋐(永豐,2026-11-01):4Q26 起增加 Google TPU v8、AWS Trainium3 水冷產品供應,預估 4Q26 營收季增 10%;2027 年水冷散熱營收中 ASIC 比重與 GPU 相當或超過;Vera Rubin Ultra 規格未定,但永豐認為即使熱功耗設計增幅不大,整體散熱設計仍趨複雜而增加水冷板產值
- 富世達(永豐,2026-11-01):3Q26 Server 相關營收比重已達 80% 以上(2Q26 為 50–60%);QD 快接頭產能約 3KK/月,4Q26 預計新增約 50%;Vera Rubin Ultra switch tray 內 QD 用量由 4 顆增至 8 顆,compute tray 相關 10 顆 MQD 改為 ZQD,VRU 水冷頭產值較 Vera Rubin 再增 50% 以上,預期 2H27 開始貢獻;2027 年對 AWS 出貨 1Q27 起明顯增溫(永豐預估,公司訪談口徑)
- 智伸科(永豐,2026-11-01):水冷快接頭等新業務自 2025 年進入打樣與認證,2026 年起開始兌現,2027 年非汽車業務占比預期突破 50%
- 台達電(永豐,2026-11-01):電源與液冷龍頭,SOFC 解決方案預計 2027 年開始出貨
- 伺服器建置節奏(永豐,2026-11-01):AWS Trainium3 水冷與 TPU v8 量產不順,永豐視為需求遞延而非取消,維持 2027 年成長正面看法
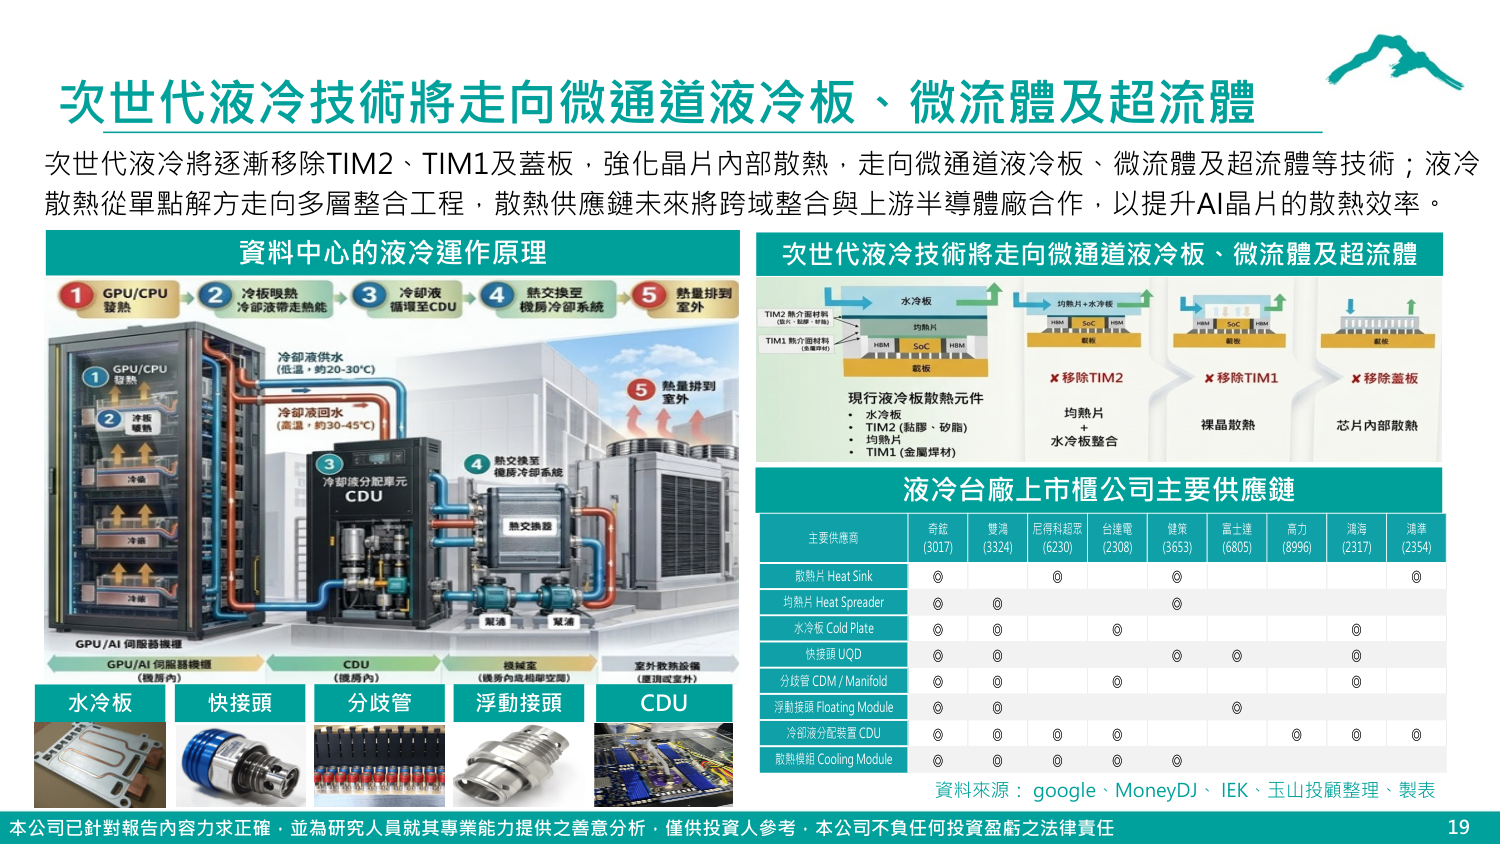
圖說:左為資料中心液冷運作流程(GPU 冷板、CDU、熱交換、室外排熱)與水冷板/快接頭/分歧管/浮動接頭/CDU 實物;右上為移除 TIM2/TIM1 的微通道冷板示意,右下為 9 家台廠對各環節的供應勾選矩陣(玉山 p.19)。
來源
- 報告_山西_AI液冷方案與產業鏈_20261105 — 山西證券,2026-11-05;液冷產業鏈三環節全球集中度、陸系廠商列名、CDU 2 MW 以上新品
- 報告_玉山_2027全球總經展望產業趨勢篇_20261102 — 玉山投顧,2026-11-02;台廠環節矩陣、次世代液冷
- 報告_永豐_11月台股策略及選股_20261101 — 永豐投顧,2026-11-01;奇鋐、富世達 QD 用量、智伸科
- 報告_富邦_11月台股產業投資策略_20261030 — 富邦投顧,2026-10-30;雙面水冷板
- memo_水冷散熱遞延_珩石筆記_張育綸_20261027 — 珩石筆記(張育綸,引述摩根大通),2026-10-27;AWS 液冷 T3 出貨遞延約 2 個月、VR200/TPU v8 液冷出貨節奏、2027 滲透率展望
- OCP 2026(2026-10)散熱場次:見上方〈台廠與國際競爭者進度〉來源行、報告_OCP2026_Promersion_液冷市場更新_20261015
- 報告_Citi_散熱產業_奇鋐雙鴻上修目標價_20260917 — Citi(Michael Hung/Laura Chen),2026-09-17;奇鋐+雙鴻合併報告;奇鋐 Vera Rubin 9月起小量貢獻、4Q26 ramp,另一 ASIC 4Q26 量產;雙鴻 VR 冷板認證中、最快 1Q27E 貢獻;冷板需求持續超過供給、2027 再一輪擴產;奇鋐已有數個平台雙面水冷板方案處於研發階段(VPD 第二獨立來源);兩者均重申 Buy 並上修目標價
- 報告_中信_AI功耗與散熱架構_20260917 — 中信投顧(鄭子凡),2026-09-17;水平供電瓶頸與 VPD 架構、雙面水冷板 ASP 1.5–2 倍、AWS/AMD 高階液冷應用進度,受惠廠商點名奇鋐、雙鴻
- 260822_亞洲硬體_jpm_asian-hardware-technology — 摩根大通(Albert Hung/William Yang/Anthony Leng),2026-08-22;每托盤液冷含量(VR200 US$2,400-2,500 vs CSP ASIC >US$3,000)、Rubin GPU lid/ASIC stiffener 供應商與市占、液冷元件實物圖解
- 報告_凱基_高力8996_20260508
- inbox/奇鋐法說.md(待 ingest 為 活動_奇鋐3017_法說_20260514)
- 260616_散熱纜線解決方案_daiwa_ Taiwan Small- and Mid-Caps — Daiwa,2026-06-16;2H26 熱管理與線纜首選、VR / ASIC ramp、富世達 / 信邦 conference update
- 報告_Nomura_亞洲科技論壇takeaways_20260820 — Nomura,2026-08-20;Asia Tech Tour 會後紀要(奇鋐、雙鴻段);奇鋐估 Vera Rubin 全液冷 tray 散熱含量較半液冷 GB 淨增約 50%、雙鴻估新 ASIC 專案單 tray 液冷產值為 GB300 的 3 倍;雙鴻 1H26 液冷營收結構(manifold 30-35%/inner manifold+QD 55-60%/CDU 約 5%)
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,冷板 TAM、VR200 QD +50% 與機架重量、Rubin 散熱產值 +40-50%
2026-05-14 奇鋐 Call Memo 強化(核心節點之一)
奇鋐在供應鏈中的位置
- 整機散熱整合:奇鋐優勢在 Total Thermal Solution,從晶片冷板 / Inner Manifold / Rack Manifold / 機殼 / Tray 提供整套
- VR 世代擴張:Rack Manifold + Inner Manifold + 水冷模組 2027 新增產能
- NVIDIA First Design Partner:產品初期即共同開發;VR 水冷板已小批量出貨
- 周邊液冷布局:CX9 網卡、配電板、收發模組、Switch 等 VR Fanless 架構新散熱應用
1Q26 雙雄數據對比
| 公司 | 營收 | 散熱占比 | 1Q26 EPS | 主軸 |
|---|---|---|---|---|
| 8996_高力(市) | 34.2 億 (YoY +237.6%) | 液冷占 60% | 6.54 元 | RDHx + CDU + 系統級液冷 |
| 3017_奇鋐(市) | 490 億 (YoY +110.2%) | 散熱 63.6%、Server 66.4% | 20.17 元 | Manifold + 整機散熱整合 |
來源:活動_奇鋐3017_法說_20260514、報告_凱基_高力8996_20260508
VR200 液冷 BOM 數字(Morgan Stanley,2026-05-20)
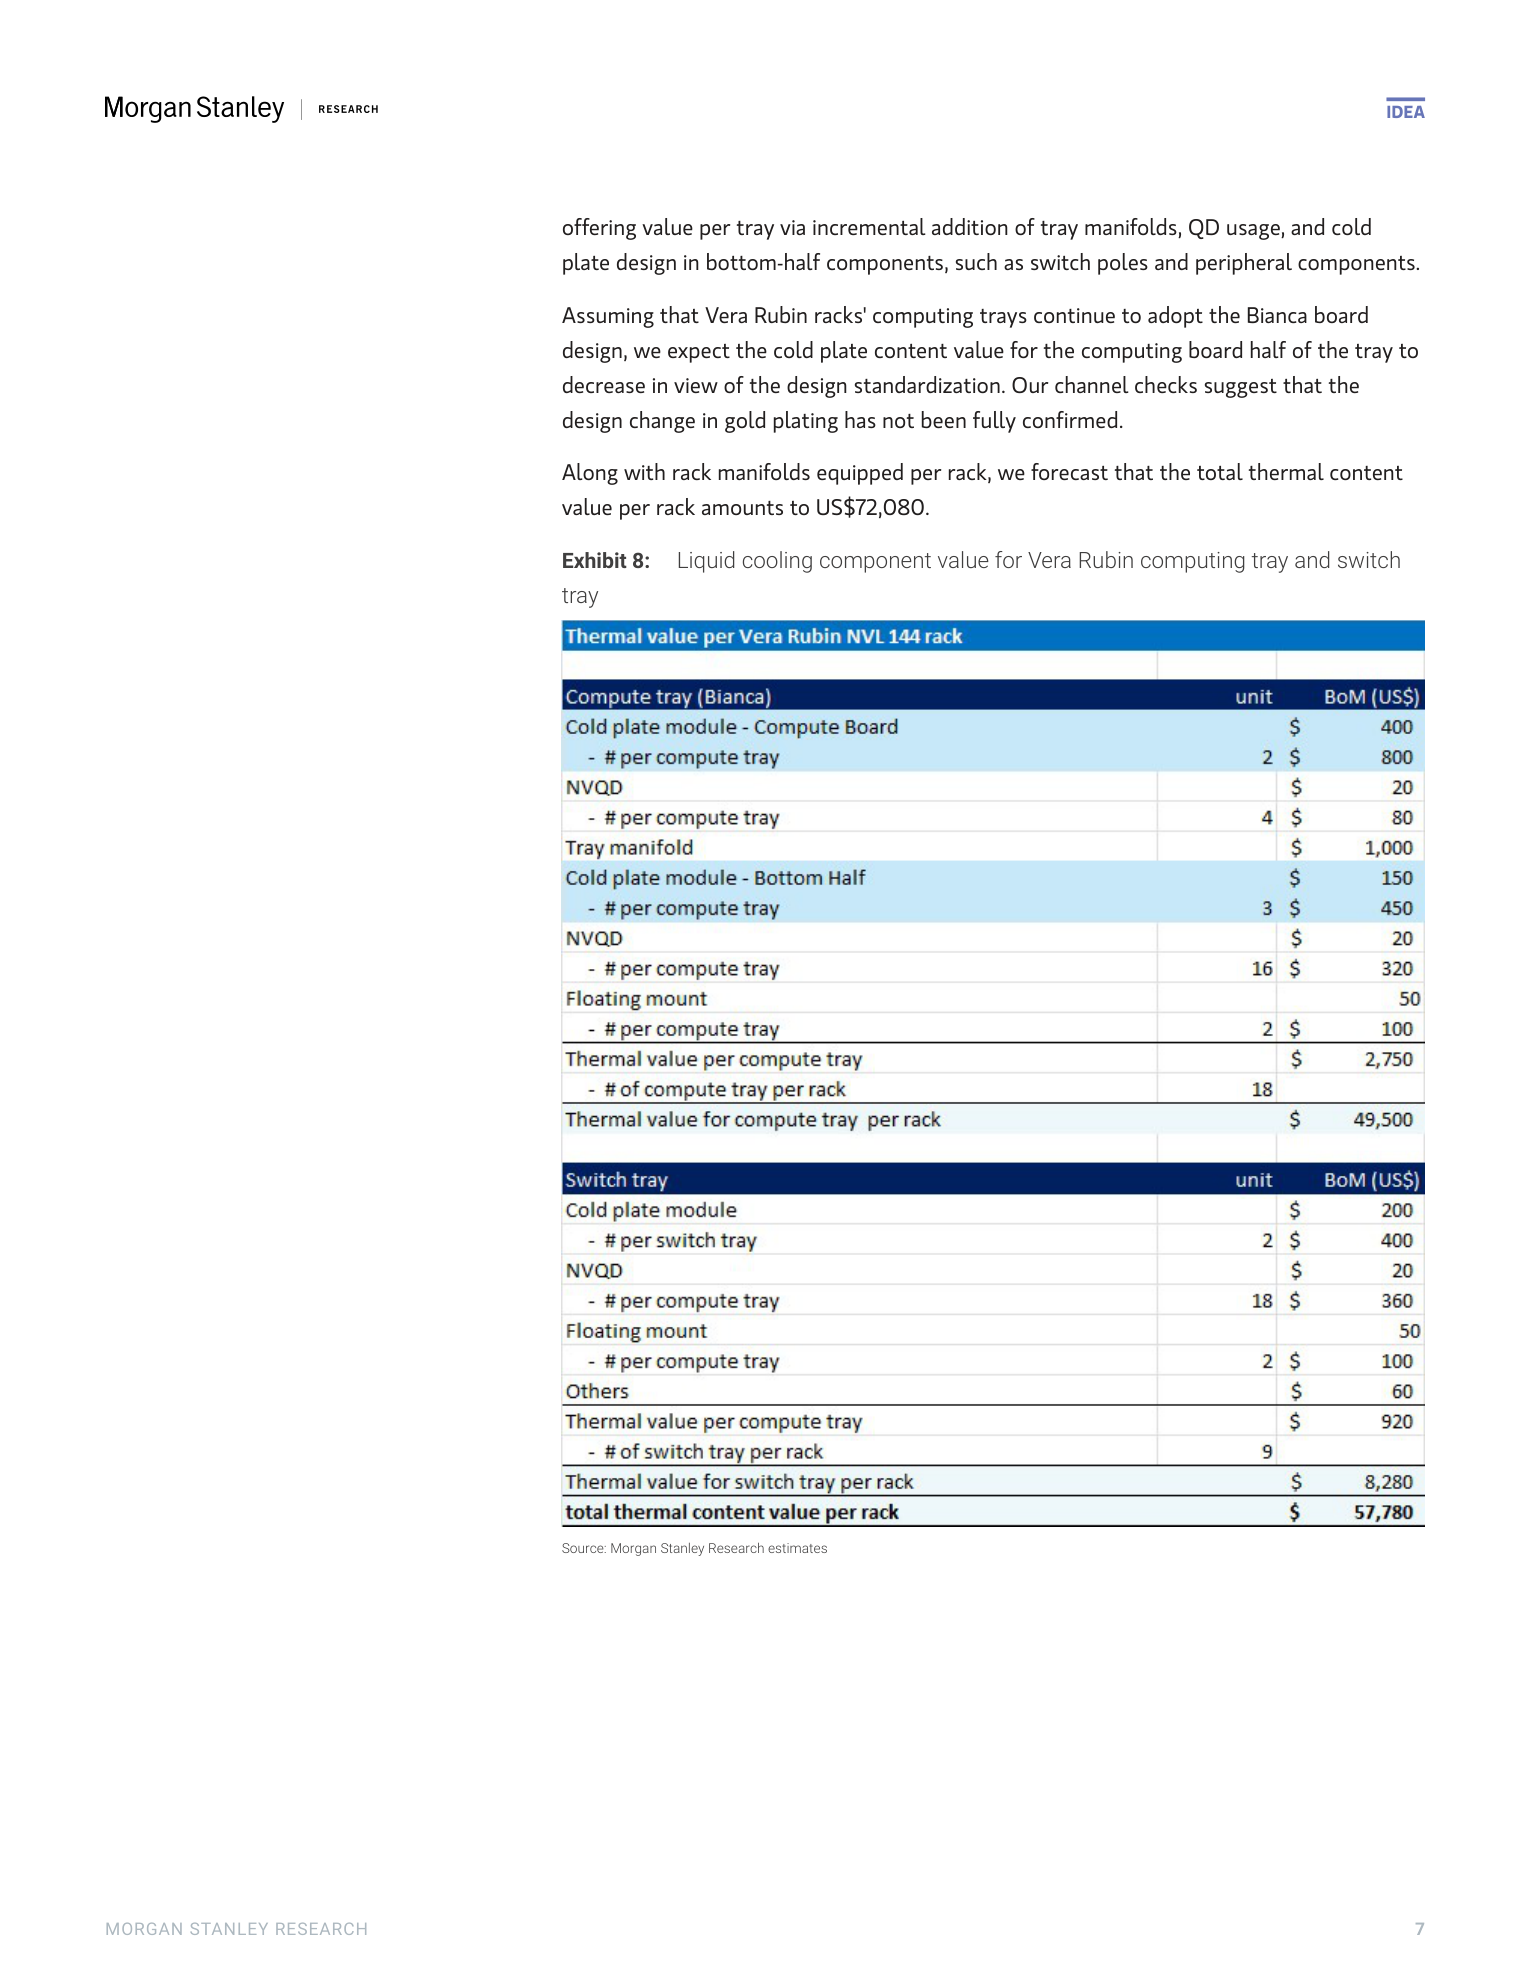
VR200 整機 100% 液冷(無風扇),液冷 content 整體 +12%($64,610→$72,080 / rack,不含 Side-car CDU)。
| 液冷項目 | GB300 | VR200 |
|---|---|---|
| In-tray 冷卻(cold plate + manifold + QD) | $50,310 | $57,780 |
| Rack Manifold | $13,500 | $13,500 |
| Rack-level 其他冷卻 | $800 | $800 |
| 合計(不含 Side-car CDU) | $64,610 | $72,080 |
| Side-car CDU | $50,000 | $50,000 |
| 合計(含 CDU) | $114,610 | $122,080 |
Tray 設計細節(Morgan Stanley Exhibit 8):
| 層次 | per tray | × trays / rack | 小計 |
|---|---|---|---|
| Compute tray 液冷 | $2,750 | × 18 | $49,500 |
| Switch tray 液冷 | $920 | × 9 | $8,280 |
| In-tray 合計 | — | — | $57,780 |
| Rack Manifold | — | — | $13,500 |
| Rack-level 其他 | — | — | $800 |
| 合計(不含 CDU) | — | — | $72,080 |
- Bianca board design 若沿用,computing board 冷板 content 可能小降(設計標準化)
- 金鍍層設計尚未最終確認,有下修可能性
台股連結
3017_奇鋐(市)(cold plate + manifold + inner manifold)、8996_高力(市)(CDU + RDHx)
Computex 2026 液冷觀察(GS,2026-06-02/03)
GS Computex tour 走訪 雙鴻(Auras) 與 高力(Kaori) 攤位,液冷供應鏈共同訊號:液冷滲透率隨 AI infra TDP 上升而擴大,帶動 dollar content 提升;系統級(system-level)solution 比重上升。
| 公司 | Computex 2026 展示重點 | 規格新增 | 來源 |
|---|---|---|---|
| 3324_雙鴻(櫃) | 液冷 total solution(CDU/UQD/MQD/cold plate/manifold);in-row CDU、PWM 水泵;冷卻由 GPU/CPU 擴及 ASIC | in-row CDU 3°C ATC 下達 2MW;CPU/DIMM 雙冷模組 | 260602_gs_auras |
| 8996_高力(市) | CDU/Sidecar/RDHx/in-row CDU;客戶由企業/品牌延伸到 ODM/CSP;immersion → direct-to-chip | 300kW in-rack CDU(支援 Vera Rubin NVL72);4U 5kW 兩相 CDU;自製 PHE 支撐 CDU 產能 | 260603_gs_kaori |
- CDU 容量級距拉升:高力 300kW in-rack CDU、雙鴻 in-row CDU 2MW,呼應 NVL72 機櫃熱負載翻倍、CDU 容量往 3–6MW 級走的趨勢。
- 兩相(two-phase)液冷露出:高力展出 4U 5kW 兩相 CDU;雙鴻法人交流則指 two-phase 導入時程取決於可靠性與上下游 ready(single phase 可解到約 2kW)。兩相為下一階段觀察點。
- 關鍵零組件自製:高力自製 PHE(板式熱交換器)為 CDU 差異化,與奇鋐整機整合、雙鴻客製模組形成不同護城河路徑。
來源:260602_gs_auras、260603_gs_kaori
Daiwa 2026-06-16:熱管理與線纜為 2H26 首選
來源:260616_散熱纜線解決方案_daiwa_ Taiwan Small- and Mid-Caps
- Daiwa 香港 / 新加坡 marketing feedback 顯示,投資人對 AI server 需求能見度仍正向,熱管理與線纜公司關注度高於非科技類股。
- 熱管理:Daiwa 認為 2Q26 多數熱管理公司營收偏淡,但 2H26 隨 Vera Rubin(VR)與 ASIC 專案 ramp,營收展望改善;中長期則受結構性 ASP 升級支撐。首選為 3653_健策精工(市)、3017_奇鋐(市)、3324_雙鴻(櫃)。
- 線纜 / 互連:AI 資料與電源線纜、以及 AI 基礎設施帶動的工業應用受惠;首選為 3665_貿聯-KY(市)、3023_信邦電子(市)。
- 精密機構與周邊:6805_富世達(市) 維持 2Q26 flat 至 +5% YoY 指引,但因 VR200 與 Trainium3 專案 ramp,3Q26 營收可望雙位數 QoQ 成長。
| 類別 | Daiwa 2H26 首選 | 主要理由 |
|---|---|---|
| 熱管理 | 3653_健策精工(市)、3017_奇鋐(市)、3324_雙鴻(櫃) | VR / ASIC ramp,液冷與晶片級散熱 ASP 升級 |
| 線纜 / 互連 | 3665_貿聯-KY(市)、3023_信邦電子(市) | AI data cable、power cable 與工業 AI 基礎設施 |
| 精密機構 / QD | 6805_富世達(市) | VR200、Trainium3 與 QD / rail kit 專案 |
時程補充(Daiwa 2026-06-16)
| 時間 | 事件 | 相關公司 | 重要性 |
|---|---|---|---|
| 2H26 | VR 與 ASIC 專案開始改善熱管理公司營收展望 | 健策、奇鋐、雙鴻 | ⭐⭐⭐ |
| 3Q26 | 富世達營收因 VR200 / Trainium3 ramp 預期雙位數 QoQ 成長 | 6805_富世達(市) | ⭐⭐ |
| 2026 | 信邦維持全年營收指引 TWD36-36.5bn;醫療 / 汽車 / 綠能 / 工業成長抵銷通訊疲弱 | 3023_信邦電子(市) | ⭐⭐ |
2026-06-12 定錨年中講座補充:VR200 散熱 BOM 與機房配置
VR200 機櫃功耗 / 散熱架構(定錨 2026-06-12)
| 規格 | GB200(舊) | VR200(新) | 增幅 |
|---|---|---|---|
| 機櫃總功耗 | 198kW | 444kW | +124% |
| 散熱架構 | 氣冷 + 液冷混合 | 100% 液冷(無風扇,全水冷) | 架構全替換 |
| L2A(液冷與算力比) | 1:3 | 1:2(液冷比重提升) | 液冷滲透率升高 |
| 模組化程度 | 整機設計 | 模組化全水冷(Sidecar CDU 標配) | 安裝維護彈性提升 |
- CP(Cold Plate)用量 +19%:VR200 Compute Tray 冷板面積擴大,每顆 GPU 冷板尺寸提升;受惠:3017_奇鋐(市)、8996_高力(市)。
- QD(Quick Disconnect 快接頭)用量 +25%:VR200 散熱模組化架構擴大 QD 使用;受惠:6805_富世達(市)、Staubli / CPC(外商)。
- BBU(Battery Backup Unit)從選配變標配:VR200 架構下 BBU 與電源機架一體整合,BBU 銅排焊接 / 組裝量隨之擴大;詳見 供應鏈_AI伺服器板上電源。
- SST 台達電 2.5MW 版本明年推出:固態變壓器(SST)對應下一代超大規模機房的電力端,單機輸出提升至 2.5MW;詳見 技術_固態變壓器SST。
定錨 2026 年中講座(2026-06-12)
VR200 功耗 444kW、100% 液冷無風扇、L2A 1:2(液冷比 GB200 深化),CP 用量 +19%、QD 用量 +25%;BBU 由選配轉為標配,整合進電源機架。台達電 SST 2.5MW 明年上市。
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;VR200 散熱架構 / BBU 標配 / SST 規格
機櫃液冷價值與 ASIC 放量(散熱產業簡報,2026-06-30)
來源:報告_散熱產業_20260630(彙整凱基 / 元大 / MS / JPM 數據)
各世代機櫃液冷內含價值(凱基估)
| (每櫃) | GB200 | GB300 | VR200 | LPU |
|---|---|---|---|---|
| 水冷板用量(Compute+Switch) | 126 片 | 135 片 | 234 片 | 256 片 |
| QD 用量 | 180 組 | 360 組 | 450 組 | 832 組 |
| Compute CP 單價 | $280 | $200 | $150 | $250 |
| 內部分歧管單價(每層) | — | — | $1,000 | — |
| 液冷內含價值合計 | $38,340 | $35,550 | $63,900 | $80,640 |
VR200 液冷價值兩來源並列
凱基(本簡報)VR200 每櫃 $63,900(水冷板 36,900+QD 9,000+內分歧管 18,000);Morgan Stanley(2026-05-20,見上方 BOM 區段)in-tray 口徑 $57,780。口徑相近但估值不同,追蹤時標注來源。
- CDU+CP 合計佔 GB200 NVL72 散熱零組件價值約 70%。
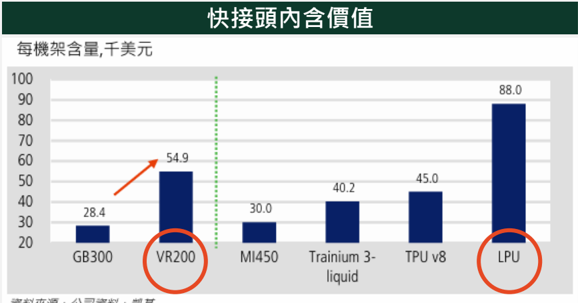
- 各平台內含價值升級(千美元/機架,凱基):水冷板 GB300 7.2 → VR200 9.0(Trainium3-liquid 10.1、LPU 24.3);QD 28.4 → 54.9(TPU v8 45.0、LPU 88.0);均熱片 66.0 → 105.6(MI450 103.7)。
- VR200 Compute Tray 每層 5 片 CP+10+2 組 QD,新增內部分歧管取代風扇;VR NVL144 CPX 每層 5 CP+12+2 QD。
- Rubin Ultra 單晶片 2,500–2,800W,奇鋐研究「鑄金水冷板」方案(2027 若解決技術問題有機會採用);Vera CPU(Neutrino)獨立 CPU Rack 共 256 顆 CPU。
ASIC 散熱方案與奇鋐市佔(凱基 / 元大 / MS / JPM)
| 晶片 | TDP | 散熱重點 |
|---|---|---|
| AWS Trainium 3 | 1,200W | 氣冷+水冷雙軌;水冷 4Q26 出貨、初期滲透率 10–20%;T3/4 附加 Teton max 雙面接觸水冷板,單層 Tray 水冷板價值 $2,000–3,000 |
| Google TPU v8 | 1,300–1,600W | TIM2 改銦片、水冷板底座鍍金防脆化;單層 Tray 4 大+8 小水冷板、液冷零組件約 $3,000/層;CPU 維持氣冷 |
| NV VR300 | 1,800–2,300W | 全面無風扇液冷;NVIDIA 將水冷板供應商集中至 3–4 家 |
- 奇鋐水冷板市佔預估 >50%:TPU v8/v9、Trainium 3/4、MTIA、Maia(凱基 / 自行整理假設)。
- ASIC 出貨量預估(千顆):TPU 系列 2026 約 1,900 → 2027 約 6,000+;Trainium3 2026 1,600–1,200 → Trainium4 2027 起量;2027 ASIC 出貨為 2024 的 3 倍以上。
- 2026 四大 CSP capex 上修至 $725bn(YoY +80%)、2027 達 $1tn(本簡報);⚠️ 另一份同期簡報(報告_電源供應與管理產業_20260703)引 CSP 指引為 FY26 $625bn(YoY +64%),兩者口徑 / 估值不同,並列追蹤。
機櫃放量時程(凱基)
| 時間 | 事件 | 重要性 |
|---|---|---|
| 2Q26 末 | AWS Trainium 3 機櫃開始放量,領先 GB/VR 機櫃轉換 | ⭐⭐⭐ |
| 4Q26 | Google TPU v8 機櫃、AMD MI450 Helios 機櫃進入放量 | ⭐⭐⭐ |
| 2026F→2027F | 機架出貨(千櫃):Nvidia 65→70、AMD 0.4→6、AWS 47→75、Google 60→120 | ⭐⭐⭐ |
| 2027 | AMD MI455 出貨上修至 150–160 萬顆(YoY +40%)、Helios 機櫃 3,200→11,000 櫃 | ⭐⭐ |
- 零組件廠商的營收放量時間較組裝廠提早約一個月。
- 主要受惠廠商矩陣(凱基):奇鋐(NV GB+AMD Helios+AWS Trainium/Google TPU 全平台)、雙鴻(NV+AWS)、富世達(NV+AWS+Google)、健策(NV+AMD+AWS+Google)。
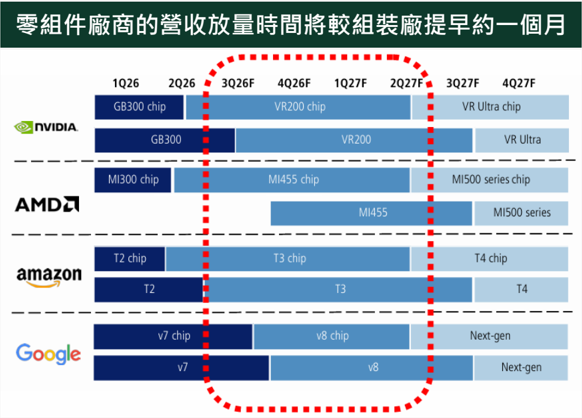
圖說:Nvidia / AMD / Amazon / Google 主要 AI 晶片出貨時程甘特圖(1Q26–4Q27F),紅框標出 3Q26F–2Q27F 的密集放量窗口。
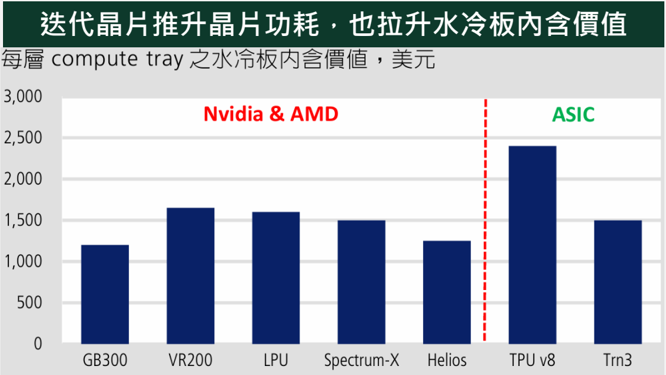
圖說:各 AI 晶片每層 compute tray 水冷板內含價值(美元)——GB300 1,200、VR200 1,600、LPU 1,600、Spectrum-X 1,500、Helios 1,200、TPU v8 2,400、Trn3 1,500。
圖說:台廠散熱公司(AVC/Auras/Fositek/Jentech)對應 GPU/ASIC 客戶矩陣表,欄位為 Nvidia GB、AMD Helios、AWS Trainium、Google TPU。
GS 資料中心冷卻電力主題報告:全球同業對照(2026-07-13)
來源:報告_GS_資料中心冷卻電力_20260713(Goldman Sachs 全球主題報告,非台股個股報告)
GS 從「高溫、高濕、用水限制驅動冷卻技術選擇」的宏觀視角,點名 VRT.US(vertiv)、NVT.US(nvent) 為海外 in-row CDU / Rack Manifold / 流體管理環節的代表廠商,與本頁台廠(8996_高力(市)、奇鋐)在同一環節形成國際對照;核心框架與 41 檔受惠股清單詳見 技術_資料中心冷卻電力水權衡。
每托盤液冷含量與合格供應商名單(摩根大通,2026-08-22)
| 項目 | NVIDIA VR200 | CSP ASIC |
|---|---|---|
| 散熱片/蓋(封裝級) | Rubin GPU 單片式 lid,US$50;健策(Jentech)為 Rubin GPU lid 獨家供應商 | ASIC 補強環(stiffener)US$15-20;健策約 80% 市占、一詮約 20% |
| 每托盤液冷含量(系統/托盤級) | US$2,400-2,500(含冷板、內部歧管、快接頭 QD) | >US$3,000(同項目,高於 NVIDIA 平台) |
| 合格供應商 | AVC(3017_奇鋐(市))、Cooler Master、Jentech、BYDE 等 | Google TPU:Furukawa、AVC、Boyd、Cooler Master;AWS Trainium:AVC、Cooler Master、Microloop、Auras |
CSP ASIC 每托盤液冷含量高於 NVIDIA 平台
JPM 給的 >US$3,000(ASIC)vs US$2,400-2,500(VR200) 是量化證據,方向與本頁既有「ASIC 散熱方案與奇鋐市佔」段落一致(ASIC 客製化程度高、標準化程度低),可與野村 Asia Tour(2026-08-20)的單 tray 液冷產值口徑並列比對。
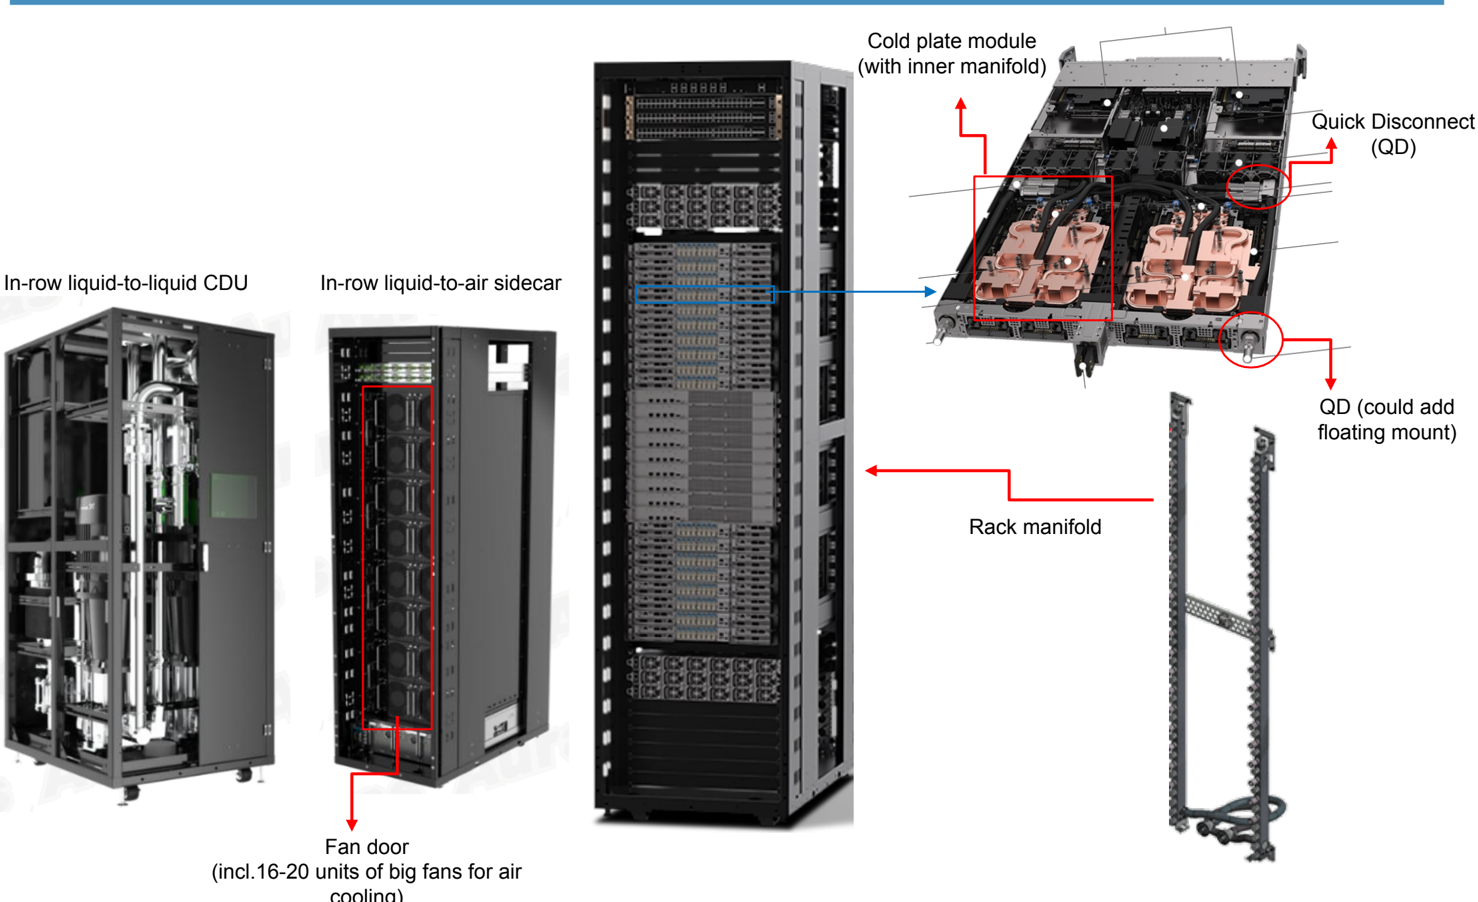
液冷元件總覽(以 GB 系列機櫃為例):左為 in-row liquid-to-liquid CDU、次為 in-row liquid-to-air sidecar(fan door 內含 16-20 顆大風扇做氣冷)、中為整櫃;右上為運算托盤內部,標示 cold plate module(含 inner manifold) 與 Quick Disconnect(QD,可加浮動安裝);右下為 rack manifold。(來源:260822_亞洲硬體_jpm_asian-hardware-technology 引 Auras/Asus 公司資料,摩根大通 2026-08-22)
相關頁面
- 8163_達方(市)
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 6561_是方(櫃)
- 分析_OCP2026_AI液冷與浸沒式散熱
- 分析_凱基RadarMonthly_T3供應鏈調整與2027伺服器PC需求_20261015
- 分析_垂直供電VPD架構與供應鏈
- 2354_鴻準(市)
- 分析_華南4Q26產業展望_20260918
- 7711_永擎(市)
- ORCL.US(oracle)
- 0285.HK(byd_electronics)
- 分析_野村AsiaTechTour_AI供應鏈交叉解讀_20260820
- AMZN.US(amazon)
- META.US(meta_platforms)
- 分析_散熱介面與冷卻技術全景
- 供應鏈_資料中心冷卻電力
- 技術_LPU
- 技術_XPU
- 分析_散熱產業_液冷路線與ASIC放量_20260630
- 技術_CDU冷卻液分配單元
- 技術_Manifold分歧管
- 技術_QD快接頭
- 技術_水冷板ColdPlate
- 技術_浸沒式液冷
- 分析_全球伺服器TAM_GS_20260624
- 6831_邁科(市)
- 分析_2026年中產業趨勢_定錨講座_20260612
- 供應鏈_AMD_Helios_MI450
- 分析_均熱片與TIM供應鏈
- 技術_MCL金屬冷卻蓋
- 技術_資料中心冷卻電力水權衡
- VRT.US(vertiv)
- NVT.US(nvent)
- 分析_JPM_Google資本支出上修_台灣伺服器供應鏈受惠與首選_20260723
- 技術_VPD
單 tray 液冷產值倍數與液冷營收結構(野村 Asia Tech Tour,2026-08-20)
來源:報告_Nomura_亞洲科技論壇takeaways_20260820(Nomura,Anne Lee/Eric Chen;2026/8/18-19 台北 Asia Tech Tour,與 3017_奇鋐(市)、3324_雙鴻(櫃) 分別會談)
同一議題的雙雄口徑並列:單 tray 液冷產值
| 公司 | 口徑 | 說法 |
|---|---|---|
| 3017_奇鋐(市) | Vera Rubin vs Grace Blackwell | Vera Rubin 運算 tray 上所有元件皆為全液冷,相對「半液冷」的 Grace Blackwell,單 tray 散熱含量淨增約 50%——即使 CPU/GPU 冷板本身因規格標準化而單價下滑 |
| 3324_雙鴻(櫃) | 新 ASIC 專案 vs GB300 vs VR200 | 即將放量的某 ASIC 專案單 tray 液冷產值為 GB300 的 3 倍;VR200 單 tray 產值介於 GB300 與該 ASIC 專案之間 |
兩家皆指向同一結論:ASIC 專案的單 tray 液冷價值高於 NVIDIA 通用 GPU 平台,且 VR200 相對 GB300 有明確升級。與本頁「機櫃液冷價值」章節(凱基/MS 整櫃 BOM 口徑)不同——此處為單一運算 tray口徑,分母不同不可直接相比。
標準化 vs 客製化的獲利含意(奇鋐口徑)
- merchant GPU 的散熱方案較標準化;ASIC 專案高度客製,因而具備較佳 ASP 與毛利率、競爭者也較少。奇鋐據此規劃 2H26 將重心轉向 ASIC。
- 奇鋐營收結構:伺服器約占三分之二,其中 AI 伺服器占 70%;AI 伺服器內 NVIDIA 平台約 70%、ASIC 約 25%。
- 毛利率驅動因子轉換:2Q26 來自產品組合/自動化/良率;2H26 自動化助益減弱(客戶轉新設計,產線調校模具成本可能抵銷自動化效益),ASIC 占比提升才是主要支撐。
液冷營收拆解(雙鴻 1H26)
| 環節 | 占液冷營收比重(1H26) | 展望 |
|---|---|---|
| 機櫃 manifold | 30-35% | — |
| inner manifold + 快接頭(QD) | 55-60% | — |
| CDU | 約 5% | 2027E 可望提升至約 10%(推進 AI 伺服器 sidecar 專案) |
- 雙鴻毛利率:1H26 為 29.0%(1H25 26.7%、2025 全年 27.4%),公司目標每年提升 2-3 個百分點,野村據此推算 2H26E 毛利率可望更高。
- 平台節奏(雙鴻):3Q26E 的 GB300 需求強於 4Q26E;Blackwell 多以急單形式出現(研判來自 neocloud),動能可延續至 1Q27E;Vera Rubin 初始營收落在 4Q26E。
- 液冷擴散到 Rubin HGX(2 顆 CPU+8 顆 GPU),其中的記憶體也可能採用液冷。
機構設計變數(奇鋐口徑)
- tray 高度下降:是「一個機櫃塞更多晶片」與「高度降低後工程難度上升、用料減少」之間的取捨,方向未定。
- 可拆卸上蓋(removable lid):公司預期不影響冷板單機價值。