定義
水冷板(Cold Plate,CP)是直接貼附 GPU / CPU / ASIC 熱源的核心散熱零件,是液冷系統中距離熱源最近的元件。內部走冷卻液(去離子水或乙二醇水溶液)帶走晶片熱量,再經管路傳至 CDU 排熱。設計重點在材料選擇、流道結構與晶片封裝貼合能力,供應鏈中 ASP 最高,通常落在 200–400 美元,需與晶片廠及伺服器平台共同開發。
圖解
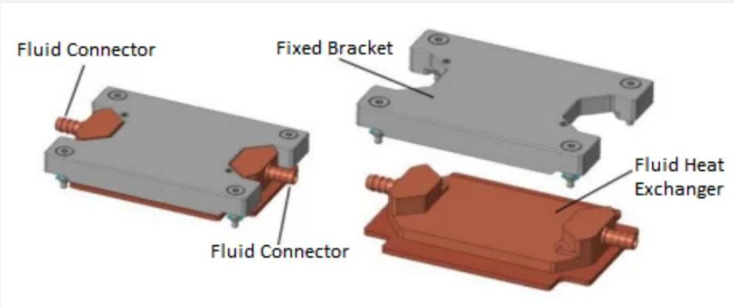
圖說:水冷板外部構造拆解示意,標注 Fluid Connector(流體接頭)、Fixed Bracket(固定支架)、Fluid Heat Exchanger(流體熱交換器)三個零件位置。
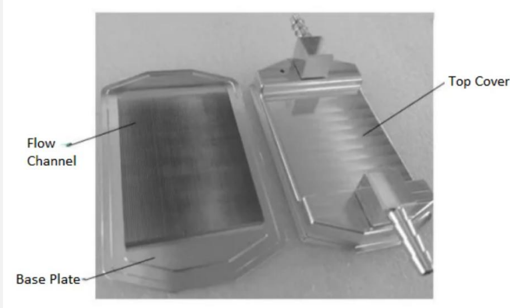
圖說:水冷板實物零件照,清楚標注 Flow Channel(流道)、Base Plate(底板)、Top Cover(頂蓋)三個主要部位。
技術原理
製程路線
| 製程 | 說明 | 特點 |
|---|---|---|
| 鏟齒鰭片(Skived Fin) | 刀具從銅或鋁母材直接切削出鰭片,鰭片與底座一體成型 | 無焊接介面熱阻、熱傳導佳;加工中需徹底清潔微細切屑,避免堵塞流道 |
| 擴散接合(Diffusion Bonding) | 高溫高壓真空下使接合面原子互擴散,形成無縫金屬結合 | 強度接近母材、氣密性佳;需超音波 C-Scan 100% 全檢接合面完整性 |
| 微通道(MCCP) | 將水道從 1–3 mm 縮至微米等級,增加通道數量 | 換熱效率最佳,但製造難度與成本顯著上升;詳見 技術_MCCP微通道冷板 |
表面處理
- 鍍鎳(Ni Plating):銅底座的基礎防腐蝕處理,化學鍍鎳可應付複雜流道內面均勻鍍層;依 ASTM B733。
- 鍍金(Au Plating):鍍金用於配合銦片(Indium)TIM2 介質,防止銅-銦脆化反應;依 ASTM B488。Google TPU v8 因改用銦片 TIM2,水冷板底座需鍍金處理,奇鋐研究「鑄金水冷板」以應對 Rubin Ultra(2,500–2,800W,預計 2027)的需求。
- VR 鍍金延後(2026-07-22 channel check,高信心):VR 世代鍍金水冷板確定延後——MS 原提示金鍍層設計未定案有下修可能,此為兌現;連動液金銦 TIM2 在 VR200 的導入時程/材料選擇待確認(落點是否後移 Rubin Ultra 待追蹤)。TPU 端銦片+鍍鎳金規格不受影響,兩條鍍金邏輯分開判讀。
關鍵參數
| 參數 | 意義 | 觀察重點 |
|---|---|---|
| 平面度(Flatness) | 貼合晶片面的共平面精度 | ≤0.1 mm/m,影響 TIM 厚度與熱阻 |
| 壓降(Pressure Drop) | 冷卻液流經流道的阻力 | 影響泵浦選型與整體流阻設計 |
| 爆破壓(Burst Pressure) | 超壓安全係數 | 工作壓力 0.4 MPa 下需達 3.0 MPa 以上 |
| 熱阻(Rth, °C/W) | 從晶片到冷卻液的總熱阻 | 電流越大、熱阻要求越嚴 |
平台用量與 ASP
| 平台 | 水冷板數量 | Compute CP ASP | 備註 |
|---|---|---|---|
| GB200 NVL72 | 126 片/櫃 | ~$280 | 含顯示卡與網卡冷板 |
| GB300 NVL72 | 135 片/櫃 | ~$200 | 規格優化帶動降價 |
| VR200 NVL144 | 234 片/櫃 | ~$150 | 尺寸標準化、VR200 CP 接口統一 |
| LPU(自定義) | 256 片/櫃 | ~$250 | 詳見各 ASIC 平台規格 |
| Google TPU v8 | 每 Tray 4 大+8 小 | $200–300 | 底座需鍍金;奇鋐市佔 >50% 預估 |
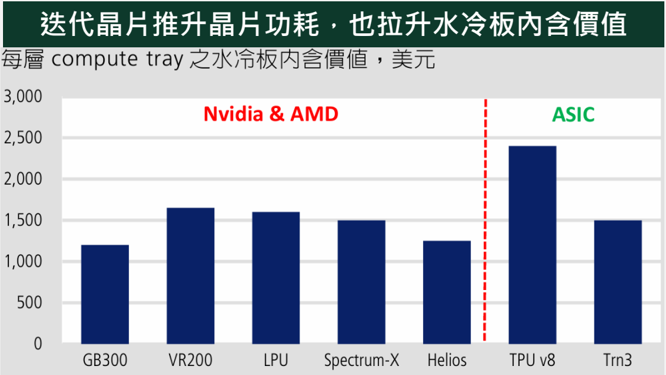
圖說:每層 Compute Tray 水冷板內含價值長條圖(美元),GB300($1,200)、VR200($1,600)、LPU($1,600)、Spectrum-X($1,500)、TPU v8($2,400)等各平台比較。
VRU(Vera Rubin Ultra)世代:雙面冷板設計+鑽石銅材料(JPM,2026-09-30)
J.P. Morgan《Taiwan Cooling Components》產業報告對 GB300/Vera Rubin/VRU 三世代機櫃液冷內含值做逐層量化拆解,核心結論:雙面冷板設計為下一波規格升級主軸,優於市場「持平或降規」的預期。
機櫃級液冷內含值比較(不含 CDU)
| 項目 | GB300 NVL72 | Vera Rubin NVL72 | Vera Rubin Ultra(VRU)NVL72 |
|---|---|---|---|
| Compute tray(18 units) | ~US$27,000 | ~US$40,500 | ~US$58,500 |
| Switch tray(9/18 units) | ~US$11,250 | ~US$15,750 | ~US$30,000 |
| Rack manifold(1 set) | ~US$10,000 | ~US$10,000 | ~US$10,000 |
| 機櫃合計 | ~US$48,250 | ~US$66,250 | ~US$98,500 |
- VRU compute tray 冷板設計:VPD(Vertical Power Delivery,電源元件移至晶片背面)架構要求雙面冷板——Bianca 模組由 2 片(VR 世代)增至 6 片(2 正面+4 背面),加上 CX-9 與 PDB 冷板,VRU compute tray 液冷內含值達 US$3,000–3,500,較 VR200 增約 30–50%。
- 鑽石銅材料:VRU 冷板另評估針對 HBM 貼合區導入「鑽石銅(diamond copper)」材料以提升熱傳效果,屬額外加值項(非取代既有冷板銅材)。
- AWS Trainium 3(Teton 3 Max)液冷機櫃:compute tray 採雙面設計(4 顆 Trn3 晶片配 8 片冷板+1 片 tray-sized baseboard 冷板),液冷內含值達 US$3,000–3,500(較 VR 世代 compute tray 高約 30%),機櫃合計約 US$86,000(高於 VR NVL72 的 ~US$66,250),4Q26 起量產。
- Google TPU v8:每 tray 4 大+8 小冷板(鍍金設計),機櫃合計約 US$38,000,儘管晶片 TDP 較低但因冷板數量多、鍍金設計使內含值與 VR compute tray 相當;TPU v9 因晶片尺寸增大、TDP 提升,評估導入雙面冷板的機率上升。
- AMD MI450:4Q26 起確定採雙面冷板設計,與 AWS Trn3 同批導入。
市場預期落差
市場原擔心 Nvidia 將冷板列入「Group A」標準化元件後 ASP 承壓,JPM 認為 VRU 雙面設計+材料升級使內含值不減反增約 30–50%,為本報告最關鍵的預期差。
來源:報告_JPM_台灣散熱零組件_20260930;個股層級對應見 3017_奇鋐(市)(JPM assume coverage:VRU 冷板為核心成長論點之一)。
單相冷板上限與實測口徑(OCP 2026)
三家 hyperscaler(Google/Microsoft/Meta)公開共識是單相冷板「還有跑道」,但全場無人給絕對 W 數上限(報告_OCP2026_Google_Microsoft_Meta_單相冷板極限_20261015,2026-10)。各方口徑並列如下,彼此條件不同,不可直接互比:
| 口徑 | 數值 | 性質 |
|---|---|---|
| Promersion(顧問) | 單相冷板效率界 1.2/經濟界 2.1/物理界約 4 kW,約 2029 年觸及;2.3 kW(2026 頂級加速器)已進「迴避區」,可行但不再合理 | 預測(報告_OCP2026_Promersion_液冷市場更新_20261015) |
| 雙鴻 | single phase 約 2 kW | 實務可行(3324_雙鴻(櫃)) |
| 奇鋐 | 3,500 W;3,500–4,500 W 需鑽石銅 | 廠商說法 |
| CoolIT | 15 kW TDP 冷板(1.2 LPM/kW、外殼 80°C、設施水 45°C) | 廠商 TTV 測試,無熱通量與晶片面積,只能當宣稱,不可寫成可用上限(報告_OCP2026_CoolIT_無風扇伺服器周邊冷板_20261015) |
| 緯穎自測 | 2 kW(240 W/cm²)PG25 平均結溫約 78°C(進水 30°C、1.5 LPM/kW,TTV 26×32 mm²);銅冷板 3 kW(360 W/cm²)接面 106.2°C(進水 30°C、2 LPM/kW,TTV 32.2×25.7 mm²) | 實驗室;2 kW 仍可行、3 kW 銅冷板已逼近上限,需材料或結構升級(報告_OCP2026_緯穎_單相轉兩相系統挑戰_20261015、報告_OCP2026_緯穎_鑽石材料直液冷_20261015) |
| 鴻富瀚 mJet | 800–3,500 W、>500 W/cm² | 規格+模擬(報告_OCP2026_鴻富瀚_散熱系統_20261015) |
熱阻堆疊與結構創新
- Meta 實測接面到冷卻液熱阻:冷板 45%/TIM 20%/矽 35%(基準),冷板單價不是唯一槓桿(見 技術_TIM導熱介面材料)。緯穎拆解冷板 40–45%、TIM 25–40%、晶片 15–25%。
- Microsoft 單元格(10×10 mm)冷板依熱流分配各格流量,原型結溫最多降 10°C;Corintis 冷板內微流體核心在 H200、1 LPM 下 GPU 溫升 −19%、HBM −23%(冷板內微流體,非 in-chip,見 技術_MCCP微通道冷板)。Google 方向為分流微通道、高導熱複合底板與高溫工程塑料。皆為展示或原型。
- 鑽石路線區分:①鑽石銅(雙鴻 W45 冷板底座做橫向擴散、奇鋐、JPM 的 VRU HBM 貼合區)是冷板材料;②緯穎「單晶鑽石微通道以銦直接接合矽、免 TIM」是不同路線:360 W/cm²(3,000 W)下接面 77.1°C 對銅冷板 106.2°C,Rth −38.2%(模擬 −59.5%,差距來自接合品質),單一測試載具,無客戶與量產。(報告_OCP2026_緯穎_鑽石材料直液冷_20261015,2026-10)
- 輕量化:緯穎 PPS+GF(玻纖增強聚苯硫醚)冷板上蓋減重 66%、內歧管減重 52%,100 psi 無洩漏;長期可靠度驗證規劃中;機櫃單寬重量預測 800 kg→>4000 kg。(報告_OCP2026_緯穎_液冷機櫃輕量化與可靠度_20261015,2026-10,單一廠商結果)
- JWS 微通道冷板 POC:1.5 LPM 附近壓降降 44%,可降低 CDU 泵浦需求;Cooler Master 為 AMD 最佳化 GPU 冷板,神達×AMD 場次列為冷板選項,無訂單。(報告_OCP2026_神達_先進散熱_20261015,2026-10)
周邊冷板類型(CoolIT,OCP 2026)
熱捕獲 70%(僅處理器)→85%(加 OSFP、DIMM)→100%(加 NIC、SSD、VRM、SOCAMM、PSU)。DIMM 冷板:<20 W 單面、>20–40 W 雙面;可插拔網路/儲存:>15 W 用騎乘式冷板(bore/piston/cantilevered)、<15 W 用固定式;NIC、SSD、SOCAMM、VRM 板級元件用導熱板(含板下冷卻)。(報告_OCP2026_CoolIT_無風扇伺服器周邊冷板_20261015,2026-10)光模組冷板另有鴻富瀚浮動冷板(專利申請中)、立訊 224G 液冷籠子、TE 模組內冷板,見 技術_液冷。
競爭格局
| 廠商 | 定位 |
|---|---|
| 3017_奇鋐(市) | 台廠液冷龍頭;ASIC(TPU v8/v9、Trainium)市佔預估 >50%;研究鑄金水冷板 |
| 3653_健策精工(市) | MCL Removable Lid 研發;CP 供應重要台廠 |
| 3324_雙鴻(櫃) | 多元液冷模組供應,含 CP、Manifold |
| BOYD、Furukawa(日) | 國際競爭者 |
| Cooler Master | 通用型液冷板;Google 多源名單、神達×AMD 冷板選項(OCP 2026) |
| JWS | 神達×AMD 場次的微通道冷板 POC 選項(OCP 2026,無訂單) |
| 鴻富瀚(HFH Thermal,與鴻海關係待查證) | MCCP 2025 量產、mJet/VC LCP 2026 量產(簡報自述,客戶未具名);基地在東莞、梅州、曼谷 |
| CoolIT(Ecolab)、Corintis | 國際對手:周邊冷板/100% 熱捕獲、冷板內微流體 |
NV VR300 世代已將水冷板供應商集中至 3–4 家,供應鏈準入門檻提高。
NVIDIA 統購與準入(散熱專家訪查,2026-10-14,channel check)
Vera Rubin 起 GPU/CPU 水冷板模組改由 NVIDIA 統一採購、指定 Group A 少數供應商出貨給 ODM(取代 CSP/品牌/ODM 自選 RVL 廠商),目的以量壓價;價格一度砍至五成以下後回升。原 Group A 四家為奇鋐、Cooler Master、台達電、健策(台達電、健策未報價),Computex 新增 BYD、立訊技術列備選;一定量以下奇鋐+Cooler Master 承接約九成。一個 compute tray 有 11 片水冷板。水冷板本身門檻不高(CNC 加工),訂單集中的根本原因是漏水風險,CSP/GPU 廠只選出事賠得起的大廠。單相水冷板現可解 2,000W 以上、奇鋐稱 NVIDIA 架構下可達 3,500W,3,500–4,500W 需鑽石銅(OCP 2026 各方口徑並列見下方〈單相冷板上限〉,本批無第二來源佐證奇鋐 3,500 W);實際 TDP:GB300 約 1,400W、Vera Rubin 約 1,800W、Rubin 2,000W 出頭、Feynman 約 3,000 多瓦(非傳言 6,000–7,000W)。來源:活動_散熱產業_珩石筆記_林建宏_20261015
全球冷板市場集中度與整合
- QYResearch 數據:2026 年全球冷板前五大廠商收入占比約 61.4%、前十大約 79.9%,集中度高但仍有長尾供應商。山西證券分三梯隊:第一梯隊(平台聯合開發與全球量產)奇鋐(AVC)、雙鴻(Auras)、CoolIT、Eaton(Boyd)、台達電;第二梯隊 Cooler Master、Schneider(Motivair)、Flex(JetCool)、Jabil(Mikros)、英維克、中航光電;第三梯隊為區域與新進入者(飛榮達等)。Mikros 為 NVIDIA GB200/GB300 冷板策略夥伴(報告簡介)。
- 競爭維度由單片冷板擴展為完整交付:冷板+管路+快接頭+Manifold+CDU+控制與服務;2026 年 Eaton 完成收購 Boyd Thermal、Ecolab 完成收購 CoolIT,頭部優勢聚焦客戶平台導入速度、量產良率、液體相容性資料庫、長期可靠度驗證與區域製造/現場服務。
- 陸系廠商(英維克、中船光電、飛榮達等)依本地供應鏈與資料中心專案切入,詳見 供應鏈_AI伺服器液冷。
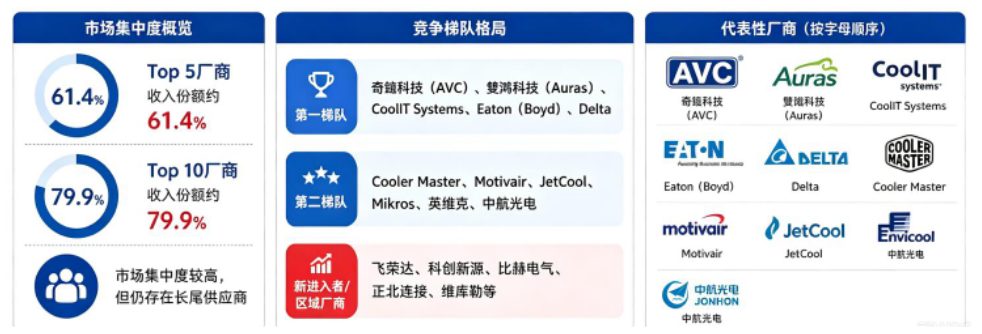
圖說:伺服器液冷板競爭格局——Top 5 收入占比 61.4%、Top 10 為 79.9%,三梯隊代表廠商(山西證券引 QYResearch,2026-11-05)。
技術瓶頸 / 風險
- 鑄金水冷板挑戰:Rubin Ultra(2,500–2,800W)散熱需求推動奇鋐開發「鑄金水冷板」,技術能否如期落地決定 2027 供應格局。
- 標準化壓力:VR200 尺寸統一化導致 CP ASP 下滑;高ASP需依賴 ASIC(TPU v8、Trainium)客製化設計。
- 微通道普及速度:MCCP 散熱效率更佳但成本與良率挑戰大,AMD MI455 已採用,下一個關鍵節點看 Rubin Ultra 採用比例。
- TLD 翹曲與水冷板新設計(珩石 kevin,2026-11-03,channel check,信心中):移除晶片上蓋(TLD)後晶片可能微幅翹曲,導致水冷板接觸面不均;鑽石水冷板(全銅底層再鍍鑽石層)因接觸介面增加反使熱阻上升、已被淘汰,目前以一體式銅材質或混合材料為主;彈簧式(Spring-loaded)水冷板在周圍加入彈性結構貼合晶片,推進速度預期快於鑽石方案,驗證順利將隨 TLD 同步導入。光模組(1.6T)微型冷板單價高於一般冷板,仍在研發測試、未量產。AWS T3 冷板:奇鋐良率已達 MP-ready、11 月小量出貨,二、三線廠良率偏低。來源:memo_水冷散熱_珩石筆記_kevin_20261103
agy 補充(網路查證)
- 鏟齒鰭片(Skived Fin)一體切削免接縫,是 Direct-to-Chip CP 主流工法;驗證需超音波掃描與氦氣測漏(漏率 ≤1×10⁻⁹ mbar·L/s)。
- 擴散接合(Diffusion Bonding)可達到母材 80–85% 以上抗拉強度,需 ASTM E2375 超音波 C-Scan 100% 全檢。
- 鍍金標準:ASTM B488(工程鍍金)配合 ASTM B733(化學鍍鎳底層),鎳底層作擴散阻障防銅層外擴。
- OCP 壓力要求:IEC 62368-1 附錄 G.15 關於加壓液體組件安全規範,工作壓力 3× 靜液壓持壓測試。
來源:Boyd Corporation 技術文件(boydcorp.com)、ASTM B488/B733/E2375
相關技術
關鍵廠商
| 環節 | 廠商 | 角色 |
|---|---|---|
| 液冷板(台) | 3017_奇鋐(市) | 主力台廠,ASIC 市佔領先 |
| 液冷板(台) | 3653_健策精工(市) | MCL / Removable Lid 研發主導 |
| 液冷板(台) | 3324_雙鴻(櫃) | 多元液冷模組廠 |
| 液冷板(台) | 8996_高力(市) | RDHx + CDU 主力;Cold Plate 亦供應 |
來源
- 報告_山西_AI液冷方案與產業鏈_20261105 — 山西證券,2026-11-05;全球冷板市場集中度、三梯隊與 Eaton/Ecolab 併購整合
- 報告_MS_OCP峰會2026_20261013 — Morgan Stanley,2026-10-13;OCP 2026 展示 6kW 級雙面冷板搭配垂直供電與先進微通道冷卻,MS 視熱管理為繼電力之後的系統級瓶頸
- 散熱產業簡報(2026-06-30)報告_散熱產業_20260630
- OCP 2026(2026-10):報告_OCP2026_Google_Microsoft_Meta_單相冷板極限_20261015、報告_OCP2026_Promersion_液冷市場更新_20261015、報告_OCP2026_CoolIT_無風扇伺服器周邊冷板_20261015、報告_OCP2026_緯穎_單相轉兩相系統挑戰_20261015、報告_OCP2026_緯穎_鑽石材料直液冷_20261015、報告_OCP2026_緯穎_液冷機櫃輕量化與可靠度_20261015、報告_OCP2026_神達_先進散熱_20261015、報告_OCP2026_鴻富瀚_散熱系統_20261015
- 報告_JPM_台灣散熱零組件_20260930 — J.P. Morgan,2026-09-30;GB300/Vera Rubin/VRU 機櫃級液冷內含值逐層拆解、AWS Trn3/AMD MI450/Google TPU v8-v9 雙面冷板與鑽石銅材料量化