基本資料
貿聯-KY(BizLink)是台灣連接器 / 線束廠,主力產品為 HPC 電源互連線(power interconnects)、高速傳輸線(AEC)、Busbar 匯流排與液冷模組,是 AI 伺服器機架級電力與訊號連接的核心供應商。2026 年初完成收購 XFS,切入光學互連業務(預計 2027 年開始供應 shuffle box,2028 年貢獻量放大);中信 memo 與永豐報告均確認收購標的為「新富生光電」(2026 年 1 月併表),頁面既有「XFS」應為誤植或內部代稱,以新富生光電為準。
產品比重沿革:1Q26 為工業 34%/資訊 46%/車用 11%/電器 8%;2Q26 為 HPC 42%/Industrial 35%/EA 12%(PAS 於 2026 年 5 月併表推升 EA 占比)(美林 2026-08-22)。製造基地遍及歐美、中國、馬來西亞、墨西哥共 34 座工廠。
最新狀態(2026-08-23):2Q26 營收 NT$23,281mn(QoQ +12%/YoY +37%)、毛利率 30.73%(1Q26 28.77%)、營益率 17.2%、EPS 15.28,淨利與 EPS 雙創單季新高,優於四家券商與市場共識。1Q26 毛利率 28.8% 為一次性低點的判斷已獲實績驗證。股價 NT$2,275(2026-08-21 收盤),對應最新目標價 NT$3,065-3,665,上行空間 +35%~+61%。
核心技術/競爭優勢
- 系統級互連方案商:貿聯角色已從單一零件提供者,躍升為解決 AI 算力規模化「物理層約束」的系統級方案商,站穩「電」與「光」雙重獲利增長軌道(永豐 / 國泰)。
- HPC 高功率電力互連:單機櫃功耗 120kW → MW 級,供電從 48V 轉向 800VDC / HVDC;Power Whip 與 Busbar 具高散熱、抗高壓門檻,支援 800V / 110kW 機櫃層架與液冷 250kW 機櫃(永豐)。
- AEC 高速銅纜能力:2026-2027 年 800G/1.6T 世代 AEC 是 Data 營收成長基本盤,支援每通道 448Gbps、PCIe Gen6/7 與 Co-Packaged Copper;AEC 需搭高價晶片,貿聯高良率降低材料浪費並維持競爭力(國泰)。OCP 2026 補上 448G 實測與展示(SDD21 量測見下方「OCP 2026 展示」段,2026-10)。
- 光互連組裝與研磨能力:具光纖包覆 / 研磨 / 高階連接器組裝能力(MPO / MMC / LC),自研光纖研磨設備與製程,為全球首家以自研研磨設備取得 MMC 原廠認證廠商;組裝良率 >90%(同業約 60%)、Insertion Loss <0.2dB(優於業界 0.7dB 規格)(國泰)。
- 客戶與認證卡位:NVIDIA 800VDC 架構下唯一能做相關線材與連接器;微軟 / AWS 第一大供應商;Google TPU 難切入(非產品因素);CoreWeave VR 伺服器 Power Whip 為貿聯產品(中信)。
- 馬來西亞 Penang 製造基地(野村 2026-06-29 參訪):兩座廠(Plant 1 建於 1999、Plant 2 建於 2023),合計員工約 5,000 人(三年前僅 2,000 人);終端應用涵蓋 IT/datacom、半導體設備(SPE)、醫療、車用、航太;主要產品為 power whip、power shelf 元件、高速線(400G/800G/1.6T)、rack / inner busbar、direct cooling busbar 與 box build 系統整合。高規格電源產品採 Class 10,000 無塵室製程 + UV 粒子檢測,反映次世代液冷基礎設施對製造要求升級;電源產品走向客製化(接頭方向 / junction box 設計 / 多接頭布局),in-sourcing 率提升展現整合能力;新加坡 Speedy 據點主攻高階子系統整合與數位製造,與 Penang 標準化量產分工。
產品與應用
| 產品 / 服務 | 應用 | AI 伺服器 / 資料中心關係 |
|---|---|---|
| 高速連接線(AEC) | 機架內高速訊號傳輸、800G / 1.6T 連接 | 2026-2027 年 Data 營收成長基本盤;國泰稱 1Q26 占營收約 15%、已切入主要 CSP;1.6T AEC 今年可量產,3.2T 以上最終轉向光通訊 |
| 電源線束 / Power Whip | 伺服器與機櫃供電連接 | 對應高功耗 AI 伺服器配電;GB200 機櫃需 8 條高功率電源線;短 1.5m / 長 3.5m / 5.5m(一機櫃四長四短) |
| Busbar 匯流排 | 機櫃級電力分配 | 展出符合 OCP ORV3 的 300A-2000A Busbar;GB300 → VR200 過程,5000A Busbar 帶動單機產值 2H26 階梯式跳升 50%+ |
| 800VDC / HVDC 連接器 | 高壓機櫃電源架構 | HVDC → Power Shelf 額外增加電源連接需求,800VDC 連接器耐壓安全要求高、單一連接器價值大增;預期 Rubin / Rubin Ultra 採 800VDC |
| 液冷模組 | 伺服器液冷系統周邊 | 支援液冷 250kW 機櫃,配合高功耗 AI 系統散熱升級 |
| CPO / 光收發模組 / Shuffle Box | 1.6T+ 光互連、CPO、矽光子 | 展出次世代 CPO 與光收發模組,整合 1x64 光切換開關、SN-MT/MMC 多芯光纖連接器、FAU 光纖陣列、光纖交錯光路與矽光子 PIC;Shuffle Box 已量產 16ch 及 32ch,高階 Shuffle Fiber 仍開發中、尚未出貨 |
| 航太級光電線束 | LEO 低軌衛星 / 自駕 / 無人機 / ASML EUV 設備 | 具抗輻射、耐極端溫差線材;短期營收占比有限 |
圖片 / 架構圖
flowchart LR
  subgraph 電[電力傳輸]
    P1[Power Whip 100A+]
    P2[Busbar 5000A/ORV3]
    P3[800V HVDC]
  end
  subgraph 光數據[數據+光互連]
    D1[AEC 800G->1.6T]
    D2[CPO/Shuffle Box]
    D3[MMC/MPO/FAU 矽光子]
  end
  電 --> R[單機產值倍增<br>2H26 VR200 +50~70%]
  光數據 --> R
  R --> G[2027-2028 Rerating<br>獲利結構 銅->光]
貿聯系統級互連方案同時承接 AI 機櫃「電力傳輸」與「數據 / 光互連」升級。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 10 次有 9 次落在此區間;最常見:每月 5 號前後,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 93.5 | — | +40.9% | 本站推算† |
| 2026-11 | 95.4 | — | +45.9% | 本站推算† |
| 2026-10 | 95.7 | — | +45.4% | 本站推算† |
| 2026-09 | 93.3 | +5.0% | +39.2% | |
| 2026-08 | 88.9 | -7.7% | +54.0% | |
| 2026-07 | 96.3 | +13.1% | +59.6% | |
| 2026-06 | 85.2 | +15.8% | +63.8% | |
| 2026-05 | 73.5 | -0.4% | +41.3% | |
| 2026-04 | 73.8 | +5.3% | +18.5% | |
| 2026-03 | 70.1 | +9.8% | +22.2% | |
| 2026-02 | 63.9 | -14.3% | +27.7% | |
| 2026-01 | 74.6 | +12.3% | +34.2% | |
| 2025-12 | 66.4 | +1.6% | +43.0% | |
| 2025-11 | 65.4 | -0.6% | +33.1% | |
| 2025-10 | 65.8 | -1.9% | +34.0% | |
| 2025-09 | 67.1 | +16.1% | +46.1% | |
| 2025-08 | 57.7 | -4.3% | +26.7% | |
| 2025-07 | 60.3 | +16.0% | +20.4% | |
| 2025-06 | 52.0 | -0.0% | +21.8% | |
| 2025-05 | 52.0 | -16.5% | +20.4% | |
| 2025-04 | 62.3 | +8.5% | +38.3% | |
| 2025-03 | 57.4 | +14.7% | +34.4% | |
| 2025-02 | 50.0 | -10.0% | +30.4% | |
| 2025-01 | 55.6 | +19.7% | +30.5% | |
| 2024-12 | 46.4 | -5.5% | +33.1% | |
| 2024-11 | 49.1 | +0.0% | +18.5% | |
| 2024-10 | 49.1 | +7.0% | +9.5% |
2026 年已公布累計 719.6 億元;全年推算 1,004 億元(YoY +41.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
2026 年 9 月營收(最新覆蓋,MS,2026-10-06)
- 9 月營收 NT$9,332mn(+5% MoM/+39% YoY);3Q26 合計 NT$27,854mn(+20% QoQ/+50% YoY),較 MSe NT$28,521mn(+23% QoQ/+55% YoY)低 2%、較共識 NT$27,423mn(+18% QoQ/+49% YoY)高 2%;MS 判斷大致符合市場預期(AlphaSignals 事件反應:論點不變、符合預期)
- 2H26 動能:HPC 仍是主要驅動,電源互連受 AI/一般伺服器帶動、資料互連隨新 ASIC 機種與 GPU 伺服器需求成長,半導體設備營收成長可延續
- 光互連布局(analyst,MS 2026-10-06):與 Credo 合作 ALC、與 ams-OSRAM 合作 mini VCSEL 光模組、與 Corning 合作 shuffle box;MS 認為這些機會可抵銷 AEC 在更高速率(可能自 3.2T 起)觸及擴展極限後的潛在放緩
- 維持 Overweight、TP NT$3,665(30x 2027E P/E;2025-28E 獲利 CAGR 46%,PEG 約 0.7,對照 2019-24 平均 PEG 0.7/本益比 13x/獲利 CAGR 19%);收盤 NT$2,485(2026-10-05)
- 來源:報告_MS_貿聯-KY3665_20261006
2026 年 8 月營收(前一期沿革)
- 8 月營收 NT$8,892mn(−8% MoM/+54% YoY)
- 3Q26 QTD 達 MSe(NT$28,521mn,+23% QoQ/+55% YoY)的 65%、達共識(NT$27,268mn,+17% QoQ/+48% YoY);MS 判斷 3Q26 大致符合其預估
- 2H26 動能拆解:HPC 仍是主要成長動能——電源互連(power interconnects)受 AI 與一般伺服器帶動延續;資料互連(data interconnects)隨新 ASIC 機種放量與 GPU 伺服器需求同步成長;半導體設備業務營收成長亦可延續
- 維持 Overweight
- 來源:報告_MS_貿聯3665_20260906
- 9 月實績 NT$9,332mn(+5% MoM)低於珩石私訪(2026-09-23)所述「9 月單月極有機率突破 NT$100 億」之預期,3Q26 合計仍落在 MS/共識區間
8 月營收月減之季節性成因與 9 月回升預期(珩石私訪,2026-09-23)
貿聯歐洲工廠數量約占集團三分之一(多位於德國、法國、瑞士),主要生產低毛利的工業控制(EA)產品;8 月歐洲員工休假 3 週放暑假,低毛利產能減少 75% 會使全公司毛利率「躺著跳升」,同時營收月減——此為既有「8 月營收 NT$8,892mn(−8% MoM)」(MS,2026-09-06)的季節性成因補充。9 月員工全數收假回歸後,單月營收通常會躍升至當年 Q3 最高(QoQ 也最高),對應「2026 年 9 月單月營收有極高機率突破 NT$100 億」的展望(見「xAI 暫停事件與 HPC 內部結構」)。來源:活動_貿聯-KY3665_私訪call_memo_20260923
| 指標 | 數值 / 判斷 | 來源 |
|---|---|---|
| 2026-03 / 04 / 05 | 月營收維持歷史新高附近 | 中信論壇 memo |
| 2026-05 月營收 | NT$7,352mn(MoM flat、YoY +41%) | MS |
| 2Q26 QTD | NT$11,352mn,達 MS 估計 NT$22,836mn 的 65%,也達共識 NT$22,832mn 的 65% | MS |
| MS 2Q26 估計 | NT$22,836mn(QoQ +9%、YoY +35%) | MS |
| 市場 2Q26 推估 | QoQ +10%+ | 中信論壇 memo |
| 2026-06 月營收 | NT$8,518mn(+15.9% MoM、+63.8% YoY;USD +53.8% YoY);創歷史新高 | Daiwa / MS 2026-07-06 |
| 2Q26 實際 | NT$23,253mn(+11.5% QoQ†、+63.8% YoY);達 Daiwa 估 101.2%、共識 101.8%;上半年 YoY +34.0%(USD +35.0%) | Daiwa / MS 2026-07-06 |
| 2026-07 月營收 | NT$9,630mn(+13.1% MoM、+59.6% YoY);連 2 個月創單月新高;累計 1-7 月 NT$53,741mn(YoY +37.93%);USD 口徑單月 300,023 仟美元(YoY +47.41%)、累計 1,695,319 仟美元(YoY +37.04%)。公司說明:創高主因 HPC 及半導體客戶出貨持續強勁 | MOPS 月營收公告 2026-08-05 |
| 2026-08 月營收 | NT$8,892mn(−8% MoM、+54% YoY);3Q26 QTD 達 MSe 65% | MS 2026-09-06 |
| 2026-09 月營收 | NT$9,332mn(+5% MoM、+39% YoY);3Q26 NT$27,854mn(+20% QoQ、+50% YoY),低於 MSe 2%、高於共識 2% | MS 2026-10-06 |
† 原記錄「+15.9% QoQ」為誤植:+15.9% 係 2026 年 6 月單月 MoM(8,518 vs 7,352),非季增率。以 1Q26 營收 20,864mn 回推,2Q26 QoQ 實為 +11.5%(2026-08-14 核對更正)。 | 2026-06 交叉確認 | UBS 描述 6 月銷售「robust +16% MoM」,Q226 銷售較 UBS 估值 / 共識高 3-4%,與 Daiwa/MS 數字一致 | UBS 2026-07-08 |
2Q26 部門結構與 3Q/4Q26 展望(2026-08-21~23 四家法說後報告):
| 項目 | 2Q26 實績 / 展望 | 來源 |
|---|---|---|
| 2Q26 部門營收占比 | HPC 42%(1Q26 45%,且組合由「電源/資料各半」轉為電源占比較高)、Industrial 35%(1Q26 34%)、EA 12%(1Q26 8%,PAS 併入所致)、其餘為車用 | 美林 2026-08-22 |
| 2Q26 部門 QoQ | EA +56%(PAS 2026 年 5 月起併表)、Industrial +13%(其中 SPE 半導體設備 +28%)、Automotive +12%、IT/Datacom 僅 +2%(4-5 月產品世代轉換造成出貨遞延) | UBS 2026-08-22 |
| 半導體設備(semi cap) | 占 2Q26 營收 14%,QoQ +28%/YoY +52%;訂單能見度延伸至 2H27 | 摩根士丹利 2026-08-23、美林 2026-08-22 |
| 3Q26 營收 QoQ 估 | 摩根士丹利 +23%(YoY +55%)/美林 +18%/大和 +10.3%;UBS 估獲利 QoQ +28% | 四家 2026-08-21~23 |
| 4Q26 營收 QoQ 估 | 美林 +10%/大和 +10.8% | 美林、大和 |
| 3Q26/4Q26 毛利率估 | 美林 31.8%/32.8%;大和 31.6%/33.1% | 美林、大和 |
| 4Q26 營收與 10-12 月預估(含 Interplex 全季併表) | 華南 NT$349.7 億(QoQ +25.6%/YoY +76.8%,前估 298.8 億,上修 17%)、GM 33.1%、營益率 19.6%;10-12 月各約 116.6 億(9 月 93.3 億);2026F/2027F 全年營收 1,069.7/1,573.2 億(YoY +50.1%/+47.1%)。3Q26 實績營收 278.5 億達華南原估 104% | 華南 2026-10-30 |
IT/Datacom 2Q26 僅 +2% QoQ 是本季唯一弱點,UBS 歸因於 4-5 月產品世代轉換造成出貨遞延,並以 6-7 月月營收強勁反彈(6 月 +16% MoM、7 月 +13% MoM)佐證 HPC 出貨已回到正常節奏,非需求問題。
HPC 營收占比沿革與半導體設備數字交叉確認(珩石私訪,2026-09-23)
私訪紀要提供 HPC 占比更長期沿革:自 1Q25 呈現黃金交叉起持續上升,25Q4 占比達 49% 歷史高點;26Q1 降至 46%、26Q2 降至 42%、1H26 平均約 44%(占比下降係受 AEC 暫停出貨及半導體設備高成長所致,絕對金額 26Q1 仍持續成長),與美林(2026-08-22)「26Q2 HPC 42%、1Q26 45%」方向一致、1Q26 數字略有出入(46% vs 45%),差異不影響趨勢判讀。半導體設備(SPE)26Q2 占全公司營收比重 14%(QoQ +28%, YoY +52%)與既有摩根士丹利/美林(2026-08-22~23)數字完全一致,為 1h26 全公司成長最為迅速之業務。來源:活動_貿聯-KY3665_私訪call_memo_20260923
2026 年 6 月自結獲利(依台灣證交所規定公告;報告_MS_貿聯3665_20260727,MS,2026-07-27):
| 項目 | 6 月自結 | 佔 2Q26 比重 | 對照 MS 2Q26E | 對照共識 2Q26E |
|---|---|---|---|---|
| 營收 | NT$8,518mn(+16% MoM/+64% YoY) | 佔 2Q26 營收 NT$23,253mn 的 37% | MSe NT$22,836mn(+9% QoQ/+35% YoY)的 37% | 共識 NT$23,026mn(+10% QoQ/+36% YoY)的 37% |
| 稅前淨利 | NT$1,510mn(+57% YoY,稅前利益率 17.7%) | — | MSe NT$3,703mn(16.2%)的 41% | 共識 NT$3,938mn(17.1%)的 38% |
| 稅後淨利 | NT$1,180mn(+61% YoY,淨利率 13.9%;EPS NT$6.05) | — | MSe NT$2,752mn(EPS 14.23、NPM 12.0%)的 43% | 共識 NT$2,912mn(EPS 14.94、NPM 12.6%)的 41% |
MS「2Q26 GM 大機率回升至 30% 以上」已獲法說證實(2026-08-21)
公司 2026-08-21 法說公布 2Q26 毛利率 30.73%(1Q26 28.77%)、營益率 17.0%(1Q26 14.9%),驗證 MS(2026-07-06)與中信(2026-07-29)「1Q26 毛利率下滑屬一次性」的判斷。CFO 說明 2Q26 改善不只來自量增,也來自製造效率、材料成本、生產力與費用效率的實質改善;並明確提醒「不要把毛利率模型畫成逐季直線上升」——產品組合、客戶組合、稼動率、匯率與專案時程都會造成季間波動,公司目標是「在放大營收基礎的同時維持健康且可持續的毛利率」,而非追求單季毛利率最大化。來源:活動_貿聯-KY3665_2Q26法說memo_20260821。
MS 判讀:6 月自結獲利指向 2Q26 獲利優於 MS 估計與市場共識,推測季內毛利率達 30% 以上——與「1Q26 GM 28.8% 屬暫時性」的看法一致。MS 認為 2Q26 追蹤符合市場預期;1Q26 GM 28.8%(QoQ -3.2ppt)應屬暫時性,HPC 業務 revenue mix 偏差效應應隨新機種 ramp 在後續季度改善。MS(2026-07-06)認為 GM 於 2Q26 大機率已回升至 30% 以上。
1Q26 毛利率下滑機制拆解(中信座談 2026-07-29;中信投顧法說摘要報告交叉確認,2026-07-30):業務不分毛利率高低全面復甦,非 HPC 環比成長率大於 HPC——毛利最高的 HPC(占營收 46%)1Q26 季增僅 4%,毛利率較低(約 20-25%)的其他業務(占 54%)季增達 12%,低毛利成長大於高毛利成長拉低整體毛利率;另有部分 HPC 產品世代轉換影響,以及客戶拉貨時程遞延、原物料成本上升的疊加效果。皆屬一次性、不具延續性。6 月自結稅前淨利率已回升至 3Q25-4Q25 間的正常高水準;6 月營收創高(較前高成長約 15%)走勢與同業(供應同一終端產品的不同零組件)完全一致。
EPS 記錄
| 期間 | EPS(NT$) | 備註 |
|---|---|---|
| 2025A | 46.57 | MS 共識方法 |
| 1Q26 | 11.66 | 中信:若排除產品組合影響,1Q26 正常 EPS 應約 13 元;實際 11.66。1Q26 營收 NT$20,864mn(QoQ +5.48%、YoY +29.42%)、GM 28.77%、營業淨利 NT$3,108mn |
| 2Q26A | 15.28 | 2026-08-21 法說確認實績:營收 NT$23,280mn(YoY +37%、QoQ +12%)、毛利 NT$7,150mn/GM 30.73%(1Q26 28.77%)、營業利益 NT$4,010mn/OPM 17.0%(1Q26 14.9%)、歸屬母公司稅後淨利 NT$2,980mn;淨利與 EPS 雙創單季新高。優於 MS 估 EPS 14.23 與共識 14.94。來源:活動_貿聯-KY3665_2Q26法說memo_20260821 |
| 2Q26(法說前自結) | 待財報(法說 8/21) | 2Q26 營收 NT$23,300mn(QoQ +11.45%、YoY +37.32%);6 月單月 EPS 6.05(中信座談 2026-07-29) |
EPS 預估
2026-08-21 2Q26 法說後,大和(8/21)、UBS(8/22)、美林(8/22)、摩根士丹利(8/23)四家全部上修 2026-28E EPS,幅度 +1%~+9%;上修新舊值與推導鏈見「財測假設」。永豐(6/03)、元富(7/22)為法說前估值,未更新。
| 年度 | 大和 EPS(2026-08-21,FD) | UBS EPS(2026-08-22,diluted) | 美林 EPS(2026-08-22) | 摩根士丹利 EPS(2026-08-23;10-06 表列不變) | 元富 EPS(2026-09-24) | 廣發 EPS(2026-09-25) | 永豐 EPS(2026-06-03) | 華南投顧 EPS(報告日:2026-10-30) |
|---|---|---|---|---|---|---|---|---|
| 2025A | 46.33 | 46.33 | 46.12 | 46.57 | 46.57 | 46.8 | — | 46.57 |
| 2026E | 69.47 | 66.10 | 68.80 | 69.77 | 70.32(原 65.40) | 72.7(上修 6%,前 68.3) | 69.90 | 72.86(前 67.96) |
| 2027E | 114.45 | 120.56 | 110.27 | 120.77 | 128.17(原 111.09) | 128.2(上修 14%,前 112.2) | 111.23 | 126.88(前 114.56) |
| 2028E | 152.51 | 146.58 | 148.00 | 143.77 | — | 182.7 | 148.75 | — |
元富(2026-09-24)為 Interplex Datacom Business 2026-09-23 正式併表後的更新值;原欄位 65.19/108.35(2026-07-22)已由此更新取代,季度拆解見「財測假設」。廣發(2026-09-25)同樣納入 Interplex 併表、AEC 轉強與股本增加(2H26 起 200mn 股,2026 加權 197mn),2026-28E 營收 NT$105,095mn/157,368mn/210,657mn;2028E EPS 182.7 明顯高於其他家(143.77-152.51),主因 2028E 營收/毛利率(35.5%)假設較積極。
對應營收假設(NT$mn,2026/2027/2028E):大和 98,299 / 131,652 / 165,098;UBS 99,690 / 147,649 / 172,047;美林 101,935 / 143,915 / 181,619;摩根士丹利 101,953 / 151,516 / 174,996。各報告揭露之市場共識 2026E 約 66.3-66.9、2027E 約 111.1-114.1、2028E 約 143.1-150.4——四家新估值 2026E 全數高於共識,2027-28E 則美林(-2~-3%)低於共識、UBS/MS 高於共識。
| 年度 | 中信投顧 EPS(報告日:2026-10-22,產業簡報) | 備註 |
|---|---|---|
| 2026E | 67.63 | 簡報未揭露前次預估與營收假設 |
| 2027E | 106.66 | 目標價 NT$2,775 = 26x × 2027E EPS |
| 年度 | 富邦投顧 EPS(報告日:2026-11-05) | 備註 |
|---|---|---|
| 2026E | 72.03(原 69.15) | 營收 NT$105,274mn(原 101,659);稅後淨利 NT$14,160mn;市場共識 68.82 |
| 2027E | 128.54(原 114.51) | 營收 NT$164,410mn(原 144,040);稅後淨利 NT$25,961mn;市場共識 120.49 |
| 2028E | 171.88 | 營收 NT$206,512mn;稅後淨利 NT$34,715mn |
富邦上修 EPS 以反映 Interplex 併表貢獻(2026E +4.2%、2027E +12.2%),惟目標 PE 由 27x 降至 20x(見「目標價與評等」)。(富邦,2026-11-05)
簡報另列 2Q26 淨利歸屬母公司 29.8 億元(QoQ +31.13%、YoY +47.29%);營益率 17.22%(QoQ +2.32ppt、YoY +0.29ppt)。1Q26 毛利率偏低歸因產品轉換、客戶部署時程遞延與產品組合,屬短暫逆風;2H26 HPC 續成長、車用/工業/半導體設備復甦(中信投顧,2026-10-22)。
永豐 HPC 營收預估 2026 / 2027 / 2028 = 499 / 799 / 1,099 億元(YoY +91% / +60% / +37.5%);全公司營收 967 / 1,280 / 1,600 億元,GM 31.72% / 34.24% / 35.04%(2026-06-03,未更新)。
2Q26 法說後四家同步上修 EPS(2026-08-21~23)
| 券商(報告日) | 2026E 新/舊 | 2027E 新/舊 | 2028E 新/舊 | 目標價 新/舊 |
|---|---|---|---|---|
| 大和(08-21) | 69.47/68.67(+1.2%) | 114.45/109.79(+4.2%) | 152.51/145.62(+4.7%) | 3,065/3,053 |
| UBS(08-22) | 66.10/62.06(+7%) | 120.56/114.94(+5%) | 146.58/136.85(+7%) | 3,617/3,430 |
| 美林(08-22) | 68.80/66.37(+4%) | 110.27/107.68(+2%) | 148.00/143.16(+3%) | 3,088/3,230(下調) |
| 摩根士丹利(08-23) | 69.77/63.77(+9.4%) | 120.77/120.77(維持) | 143.77/143.77(維持) | 3,665(維持) |
上修一致來自營收假設上調(機櫃/ASIC 出貨量、訂單份額),而非毛利率——四家反而同步下修 2027-28E 毛利率假設(大和 -0.7/-1.2pp、UBS -2.4/-1.9pp、美林 -0.9/-0.7pp)。美林因此把評價倍數由 30x 降到 28x 2027E EPS,成為唯一下調目標價者。
EPS 預估差異
2027E EPS 分歧擴大:UBS 120.56 與 MS 120.77 最高,大和 114.45 居中,美林 110.27 最低(美林同時是 2027-28E 毛利率最保守者);2028E 則美林 148.00 高於 MS 143.77。差異主要來自評價年度基準與 CPO / HVDC 放量、機櫃出貨量假設,並列保留。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 大和(2026-08-21) | 2Q26 實績回填 → 銅/電源/光三線規格升級(spec upgrade)帶動產品複雜度上升 → 上調營收與訂單份額假設 | 營收上修 +1.4%/+3.9%/+4.5%(26/27/28E);毛利率反向下修 31.2%/33.3%/34.1%(前 31.6%/34.0%/35.3%);營益率 18.5%/22.5%/24.0%;2026-28E 獲利 CAGR 由 45.6% 上調至 48.2%;Interplex Datacom 2H26 完成交割 | FD EPS 69.47/114.45/152.51(前 68.67/109.79/145.62);TP NT$3,065(30x 1 年期遠期 EPS,對應 2026-28E PEG 0.62x) |
| UBS(2026-08-22) | 2Q26 營益/淨利超 UBS 6%/6% → 併入 UBS 最新機櫃出貨與 ASIC 出貨量觀點 → 上調營收,同時上調 opex/sales | 營收上修 +8%/+21%/+22%(26/27/28E);2027-28E 毛利率下修 -2.4pp/-1.9pp 至 33.4%/33.7%,營益率下修 -3.2pp/-2.9pp 至 21.4%/22.2%;3Q26 獲利估 QoQ +28%;電源 sidecar 若提前導入為額外上檔 | Diluted EPS 66.10/120.56/146.58(前 62.06/114.94/136.85,+7%/+5%/+7%);TP NT$3,617(30x 2027E PE 不變) |
| 美林(2026-08-22) | 2Q26 符合預期 → 反映 AI 動能與 Interplex Datacom 2027 起併入營收 → 扣除 8 月中 GDR+ECB 合計約 5% 股本稀釋 | 營收上修 +5%/+10%/+10%;毛利率下修至 31.2%/33.7%/34.9%(前 31.6%/34.6%/35.6%);3Q26/4Q26 營收 QoQ +18%/+10%、毛利率 31.8%/32.8%;2026-28E 營收/EPS CAGR 33%/49% | EPS 68.80/110.27/148.00(前 66.37/107.68/143.16,+2~+4%);PO 下調至 NT$3,088(28x 2027E EPS,前 30x/NT$3,230)——評價年度不變、倍數下調,理由為客戶部署節奏差異下毛利率擴張可能較慢 |
| 摩根士丹利(2026-08-23) | 2Q26 營益符合預期、淨利超 MSe 8% → 毛利率疑慮解除 → 以 7 月營收 NT$9,630mn 與正常季節性推估 3Q26 營收 QoQ +23%/YoY +55% | 2026E 營收上修至 NT$101,953mn(2027E 151,516、2028E 174,996);HPC 為 2H26 主要動能(電源互連受惠 AI/一般伺服器,資料互連受惠新 ASIC 機種放量與 GPU 伺服器需求);半導體設備營收動能延續(2Q26 占營收 14%、QoQ +28%/YoY +52%);毛利率隨規模與效率逐季擴張 | EPS 69.77/120.77/143.77(2026E 自 63.77 上修 +9.4%,2027-28E 維持);TP NT$3,665 維持(30x 2027 P/E,隱含 PEG 0.7) |
| UBS(2026-07-08,前次) | 30x 2027E PE;Credo NDR 讀後確認 AEC/ALC 供應商地位 | GDR+ECB 稀釋 6-7% | EPS 62.06/114.94/136.85;TP NT$3,430 |
| 元富投顧(2026-07-22,前次) | Power Rack/Power Whips/Busbar 用量 × 規格升級 ASP 拆解 | 2026E 營收 NT$93,711mn、GM 31.5%、營益率 18.2% | EPS 65.19/108.35;TP NT$3,665 |
| 元富投顧(2026-09-24) | Interplex Datacom Business 2026-09-23 起併表 → HPC 相關零組件類股 YoY+30~40% 初估 Interplex 2026 營收成長 → 暫以貿聯淨利率為基礎假設反映併表增量 | 3Q26 營收 278.31 億元(QoQ+19.5%/YoY+51.1%);4Q26 營收 325 億元(QoQ+17%/YoY+64.6%)、GM 32.5%;併表後 HPC 營收占比 60-70%+ | 3Q26 EPS 19.68(原 18.03);4Q26 EPS 24.31(原 21.04);2026E EPS 70.32(原 65.40);2027E EPS 128.17(原 111.09);TP NT$3,665(維持) |
| 廣發(2026-09-25) | 納入 Interplex 併表(2026-09-23)+AEC 轉強(800G AEC for AWS Trainium 3 至 2027 年底仍為主力)+股本增加 → 營收/毛利上修;評價倍數下調(AI 供應鏈近期 de-rating)但獲利上修使 TP 仍上調 | Interplex 月營收 run-rate 估 NT$1.4-1.5bn、2027 年占營收約 11%;3Q26E/4Q26E/2027E 營收 QoQ +19%/+20%/YoY +50%(NT$27,758mn/33,193mn/157,368mn);2026E/2027E GM 31.7%/34.5%(前 31.6%/34.3%)、OPM 18.3%/22.0%(前 18.2%/21.3%);IT DataComm 占比 2026/27/28E 48%/56%/64%;800V HVDC(660kW)4Q26 起、2H27 隨 NVL576 放量,2027 800V HVDC side-car 建置積極;HVDC 搭配 2 座 VR200 NVL72 機櫃時單櫃 power whip 含量加倍 | 2026E/2027E EPS 上修 6%/14% 至 72.7/128.2(前 68.3/112.2)、2028E 182.7;3Q26E EPS 20.04、4Q26E 25.46;TP 由 NT$3,140 上調至 NT$3,333(26x 2027E EPS,前 28x);沿革:廣發前次 TP NT$3,140(28x 2027E EPS 112.2)→ 2026-09-25 NT$3,333(26x×128.2,倍數下調 2 個檔次) |
| 永豐投顧(2026-06-03) | HPC 營收拆解 → HVDC 與 CPO 放量 → 26x 2027-2028 平均 EPS 130 元 | 全公司營收 967/1,280/1,600 億元,GM 31.72%/34.24%/35.04% | EPS 69.90/111.23/148.75;TP NT$3,380 |
| 華南投顧(2026-10-30,3Q26 營收後個股報告) | 3Q26 營收優預期 → 上修 3Q26 獲利;Interplex 2026-09-23 併表 → 4Q26 營收跳增;VR200 4Q26 起貢獻、800V 2H26 出貨 → 電源內涵價值提升 | 3Q26 營收 278.5 億(QoQ +19.6%/YoY +51.3%,達成率 104%,推估 6 月起 800G AEC 放量+高毛利電源線動能強),GM 32.3%(下修 0.1ppt,AEC 比重提高)、營益率 19.0%;Interplex 2026/2027 年貢獻營收 40.5/235.3 億;4Q26 營收 349.7 億(前 298.8,+17%)、GM 33.1%(+0.3ppt)、營益率 19.6%;2026F/2027F 營收 1,069.7/1,573.2 億、GM 31.5%/34.0%、營益率 18.0%/21.1%;2026F 產品組合:資料傳輸 48%(YoY +71%)、工業 32%、電器 10%、車用 9%;光通訊占 IT 部門 3%/6%(新富生 MPO 月營收估 2-3 億,光纖配線盒 2027 年出貨康寧);VR200 電源內涵價值 +139%;股價受 AEC 市占流失疑慮與短線營收雜音壓抑 | 3Q26E EPS 19.82(前 19.09);4Q26E EPS 26.10(前 21.93);2026F/2027F EPS 72.86/126.88(前次 2026-09-18 季刊 67.96/114.56;營收 1,007.4/1,395.9 億上修至 1,069.7/1,573.2 億);TP NT$2,550(2027F EPS 約 20x,報告表列評價區間 15-30x PER) |
| 富邦投顧(2026-11-05,3Q26 獲利預覽) | 3Q26 AWS Trainium3 開始出貨+xAI 等 CSP 需求 → HPC 占比 51%;Interplex 自 4Q26 併表 → 4Q26 營收跳增、HPC 占 60%;FY27 Interplex 占營收 12%、貢獻 EPS >15 元 | 3Q26 營收 278.5 億(QoQ +19.5%/YoY +51.3%)、GM 32.0%、OPM 18.7%、EPS 19.99;4Q26 營收 332.8 億(QoQ +19.5%/YoY +68.2%)、GM 32.4%、EPS 25.10;2026/27/28E GM 31.2%/33.7%/34.9%、OPM 17.8%/20.8%/22.1% | EPS 72.03/128.54/171.88(2026/27E 原 69.15/114.51);營收 FY26 +3.6%、FY27 +14.1% |
| 凱基投顧(2026-10-08) | Interplex 2026-09-23 併表財務貢獻 → 上調 2026-28E EPS;HPC Power 優於 Data;光通訊 2028 年起成主要成長動能 | EPS 上調 1%/8%/10%(2026/27/28E,絕對值未揭露);Interplex 2025-28 營收 CAGR 25%、貢獻 2027-28 合併營收 12%/11%;HPC 2025-28 營收 CAGR 66%(Power 74%/Data 57%);AEC 2027 受惠 800G/1.6T;與 Senko、ams OSRAM 合作的光通訊 2028 年起為主要成長動能;SPE 受惠 WFE 超級週期 | TP NT$3,080(25x 2027E EPS,倍數不變,隱含 2027E EPS 約 123†);增加持股 |
上修的共同來源是「量」不是「率」
2Q26 法說後四家上修 EPS,推力一致落在營收/出貨量假設(機櫃出貨、ASIC 平台放量、訂單份額、Interplex 併入),而 2027-28E 毛利率假設反被同步下修。原因指向產品組合:低毛利的 EA(併入 PAS)與 industrial 占比上升、HPC 內部又由高毛利的資料互連轉向電源互連。公司自己在法說也明講「不要把毛利率模型畫成逐季直線上升」(見「EPS 記錄」2Q26A 註)。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 摩根士丹利 | 2026-05-28 | Overweight | NT$3,665 | — | 260528_3665_貿聯_ms_bizlink |
| 永豐投顧 | 2026-06-03 | 買進(重申) | NT$3,380 | 26x x 2027-2028 平均 EPS 130 元 | 20260603_貿聯-KY(3665)_永豐_AI生態系整合互連解決方案, HVDC與CPO關鍵技術推動獲利成長 |
| 摩根士丹利 | 2026-06-02 | Overweight | NT$3,665 | Credo read-across;2026-06-01 股價 NT$2,120,上行空間 73% | 260602_ms_bizlink |
| 摩根士丹利 | 2026-06-07 | Overweight | NT$3,665(維持) | 5月銷售追蹤;1Q26 GM 暫時性;AEC 2026-2027 + 光學 2027+ | 260607_3665_貿聯_ms_bizlink |
| 摩根士丹利 | 2026-06-10 | Overweight | NT$3,665 | 30x 2027E P/E;Interplex Datacom 併購策略與財務雙正向;現價 6/9 NT$2,155,上行 +70% | 260610_3665_貿聯_ms_bizlink |
| Daiwa | 2026-06-10 | Buy(1) | NT$3,053 | 30x 1 年期遠期 EPS;Interplex Datacom 併購正向;現價 NT$2,155,2026/27 PER 31.4x/19.6x | 260610_3665_貿聯_daiwa_Bizlink |
| Daiwa | 2026-06-16 | Buy(1) | — | 收盤價 NT$2,120,2026/2027/2028E PER 30.9x / 19.3x / 14.6x,ROE 25.8% / 32.7% / 34.4%;台灣小中型股與線纜解決方案首選 | 260616_散熱纜線解決方案_daiwa_ Taiwan Small- and Mid-Caps |
| Daiwa | 2026-07-03 | Buy(1)(維持) | NT$3,053 | 30x 1 年期遠期 EPS;GDR+ECB 籌資視為擴充 HPC 布局所必需;2026/27 PER 29.1x/18.2x(基於 TWD1,995 收盤) | 報告_Daiwa_貿聯_20260703 |
| 摩根士丹利 | 2026-07-05 | Overweight(維持) | NT$3,665(維持) | 30x 2027E P/E;ECB+GDR 稀釋最多 6%,Interplex 2027 EPS 增量 +8% 仍 accretive | 報告_MS_貿聯_20260705 |
| Daiwa | 2026-07-06 | Buy(1)(維持) | NT$3,053 | 30x 1 年期遠期 EPS;2Q26 NT$23,253mn 創歷史新高達 Daiwa 估 101.2%;HPC 需求驅動;Interplex Datacom 預計 2H26 交割 | 報告_Daiwa_貿聯_20260706 |
| 摩根士丹利 | 2026-07-06 | Overweight(維持) | NT$3,665(維持) | 6 月銷售 +16% MoM/+64% YoY;2Q26 超 MSe 及共識各 2%;GM 預期 2Q26 回升 >30%;AEC 2026-27 + 光學 2027+ | 報告_MS_貿聯_20260706 |
| UBS | 2026-07-08 | Buy(維持) | NT$3,430 | 30x 2027E PE;6 月銷售 +16% MoM,Q226 較 UBS/共識高 3-4%;Credo NDR 讀後確認 AEC/ALC 供應商地位;GDR+ECB 稀釋 6-7% | 報告_UBS_貿聯3665_20260708 |
| 野村 | 2026-07-05 | Buy(維持) | NT$3,200(維持) | 28x 2027F EPS 114.26;2026/27F EPS 63.34/114.26,現價 NT$1,995(7/3)對應 31.5x/17.5x;Penang 參訪 quick note | 報告_野村_貿聯Penang參訪_20260705 |
| 元富投顧 | 2026-07-22 | 買進(維持) | NT$3,665(維持) | 現價 NT$2,115(52週 818-2940),PER(2026) 27.92x/PBR(2026) 7.62x;股價已反映 1Q26 毛利率低於預期,Rubin/HVDC/CPO 長線故事不變 | 報告_元富_貿聯3665_20260722 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$2,600 | 2027F EPS 114.56 元;報告表列 2027 P/E 17x(區間 20-30x);TP÷2027F EPS ≈ 22.7x†;2026F/2027F 營收 1,007.4/1,395.9 億元、GM 31.4/33.5%、EPS 67.96/114.56 元 | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| 華南投顧 | 2026-10-30 | 強力買進(維持) | NT$2,550(前 3,100,2026-07-23) | 約 20x 2027F EPS 126.88(歷史 PER 區間 15-30x,現價落在下緣;報告記 2027 年 PER 14-15 倍);收盤 NT$1,705,隱含上行 49.6%;2026F/2027F EPS 72.86/126.88、4Q26E EPS 26.10 | 報告_華南_貿聯-KY3665_20261030 |
| 富邦投顧 | 2026-11-05 | 買進(維持) | NT$2,600(自 3,100 下調) | 20x FY27E EPS 128.54(前 27x);EPS 上修反映 Interplex 併表,但因近期 AI 資料中心疑慮下調本益比;過去五年 PE 區間 10-35x;股價 NT$1,570,潛在漲幅 65% | 報告_富邦_貿聯-KY3665_20261105 |
| 凱基投顧 | 2026-10-08 | 增加持股(重申) | NT$3,080(上調,前值未揭露) | 25x 2027E EPS(倍數不變);Interplex 併表後 EPS 上調 1%/8%/10%(2026/27/28E) | memo_凱基投顧_貿聯3665Interplex收購HPC_20261008 |
| 凱基投顧 | 2026-11-02 | 增加持股(維持) | NT$3,080(維持) | 雲端同業評價表:股價 NT$1,625;2026F/27F EPS 71.74/127.11(YoY +54.0%/+77.2%);Interplex 併表後 EPS 絕對值首次揭露 | 報告_凱基_電子硬體產業_20261102 |
| 摩根士丹利 | 2026-07-27 | Overweight(維持) | NT$3,665(維持) | 6 月自結獲利指向 2Q26 上行、季內 GM 30%+;2H26 電源互連受惠機櫃出貨成長與次世代 GPU/HVDC 架構的 dollar content 提升、資料互連受惠 AEC 滲透與規格升級;股價 7/27 收 NT$2,150,上行空間 70% | 報告_MS_貿聯3665_20260727 |
| Daiwa | 2026-08-21 | Buy(1)(維持) | NT$3,065(自 3,053 上調) | 30x 1 年期遠期 FD EPS(2026-28E PEG 0.62x);2Q26 淨利超 Daiwa/共識 4.8%/2.9%;銅/電源/光規格升級;股價 8/21 NT$2,275,上行 +34.7% | 260821_3665_貿聯_daiwa_bizlink | | UBS | 2026-08-22 | Buy(維持) | NT$3,617(自 3,430 上調) | 30x 2027E PE 不變;2Q26 營益/淨利超 UBS 6%;3Q26 獲利估 QoQ +28%;反映最新機櫃與 ASIC 出貨量觀點 | 260822_3665_貿聯_ubs_bizlink | | 美林(BofA) | 2026-08-22 | Buy(維持) | NT$3,088(自 3,230 下調) | 評價倍數由 30x 降為 28x 2027E EPS(評價年度不變);理由為客戶部署節奏差異下毛利率擴張可能較慢;EPS 反而上修 2-4% | 260822_3665_貿聯_ml_bizlink | | 摩根士丹利 | 2026-08-23 | Overweight(維持) | NT$3,665(維持) | 30x 2027 P/E(隱含 PEG 0.7);2Q26 毛利率 30.7% 解除「GM 長期低於 30%」疑慮;3Q26 營收估 QoQ +23%/YoY +55%;股價 8/21 NT$2,275,上行 61% | 260823_3665_貿聯_ms_bizlink | | J.P. Morgan | 2026-09-02 | Overweight(維持) | NT$3,100(Jun-27,維持) | 23x 12M forward EPS,位於 10 年評價區間高端;驅動力為 VR200/VR Ultra 世代電力需求與含量提升、光學互連放量與資本設備業務、NVIDIA/hyperscaler 設計協作優勢;Credo FY1Q27 read-through 判斷貿聯正面 | 報告_JPM_貿聯3665_20260902 | | 元富投顧 | 2026-09-24 | 買進(維持) | NT$3,665(維持) | Interplex Datacom Business 2026-09-23 起正式併表,3Q26/4Q26 EPS 上修;2026E/2027E EPS 70.32/128.17(原 65.40/111.09);併表後 HPC 比重大增可望進一步拉升本益比 | 報告_元富_貿聯-KY3665_公司拜訪_20260924 | | 中信投顧 | 2026-10-22 | 買進(維持) | NT$2,775 | 26x 2027E EPS 106.66;2Q26 營收/毛利率略優於預期,EPS 15.28 創單季新高;美系 CSP 大客戶 ASIC 平台帶動、AI 伺服器電源規格與功耗提升;SPE 訂單能見度至 2H27、已開始討論 2028 專案 | 報告_CTBC_連接器產業概況_20261022 | | 摩根士丹利 | 2026-10-06 | Overweight(維持) | NT$3,665(維持) | 30x 2027E P/E(PEG 約 0.7);9 月營收 +5% MoM/+39% YoY,3Q26 NT$27,854mn 大致符合預期;現價 10/05 NT$2,485,上行約 47%† | 報告_MS_貿聯-KY3665_20261006 | | 摩根士丹利 | 2026-10-18 | Overweight(維持) | NT$3,665(維持)† | 30x 2027e P/E(隱含 PEG 約 0.7,2025-28e 獲利 CAGR 46%);OCP 後列為 micro VCSEL 光方案受惠股;報告表列 10/16 股價 NT$2,015,上行約 82%† | 報告_MS_OCP峰會2026硬體總結_20261018 | | 廣發(GF Securities) | 2026-09-25 | Buy(維持) | NT$3,333(自 3,140 上調) | 26x 2027E EPS(前 28x;AI 供應鏈近期 de-rating),約當 18x 2028E EPS;貿聯 2021 年以來平均 22x、1Q24 起 AI 業務時期平均 26x;Interplex 併表、AEC 轉強、光學(新富生)與電源同步為多重驅動 | 報告_廣發_貿聯-KY3665_20260925 |
目標價差異(2026-09-02 更新)
JPM 為本表新增券商,TP NT$3,100(Jun-27)明顯低於摩根士丹利/UBS/美林/大和的 NT$3,065-3,665 區間,股價 2026-09-01 收盤 NT$2,315(較 8/21 的 NT$2,275 進一步上漲),對 JPM TP 上行空間收斂至約 34%、對 MS TP 則約 58%。JPM 評價倍數(23x forward EPS)明顯低於其他四家(28-30x 2027E EPS),為離散度主因,而非基本面判斷分歧——JPM 對貿聯 AEC/ALC/半導體設備動能的敘述與 MS 一致偏正面,僅評價保守。全部五家維持買進/正向評等,並列保留。 沿革:富邦 NT$3,100(前次)→ NT$2,600(2026-11-05,目標 PE 27x→20x,EPS 128.54 由 114.51 上修)。 沿革:Daiwa NT$3,053(2026-07-06)→ NT$3,065(2026-08-21);UBS NT$3,430(2026-07-08)→ NT$3,617(2026-08-22)。 沿革:華南個股報告 NT$3,100(2026-07-23,強力買進)→ NT$2,550(2026-10-30,強力買進,倍數下調為約 20x 2027F EPS);季刊 NT$2,600(2026-09-18)另列。華南報告列收盤 NT$1,705(10/30),較 MS 報告的 NT$2,015(10/16)、NT$2,485(10/05)再回落,歸因於市場對 AEC 市占流失疑慮及短線營收展望雜音;與同期他家 NT$2,775-3,665 目標價差距擴大,華南為本頁目前最低。凱基 10/08 TP 為舊資訊,早於上述股價回落與 3Q26 營收。
成長動能/催化劑
HVDC / Power Whip / Busbar
- Vera Rubin 世代 HVDC 機架架構將帶來電力互連線更高的美元含量(content value)(MS)。
- GB300 → VR200 過程,大電流 Power Whip(100A+)與 5000A Busbar 帶動單機產值 2H26 階梯式跳升 50%+;2H26-2027 HVDC 全面放量使單套系統產值翻數倍(永豐)。
- Power Rack 量化拆解(元富,2026-07-22):GB200/GB300 世代 Power Whips 規格 60A,Rubin 升級為 100A(ASP 約 1.5 倍),單位用量維持 8 條,單櫃產值貢獻由 240×$PW 增至 360×$PW(+50%);Rubin Ultra(F)電源獨立出 Power Rack,IT Rack 進入 Power Rack 與 Power Rack 回到 IT Rack 各需兩排插孔,Power Whips 用量估算達 8×2=16 條 × 2(一個 Power Rack 對應兩個 IT Rack)=32 條,加計規格再升級至 500A(ASP 約 8 倍),單櫃產值貢獻跳升至 7680×$PW(每代增幅 966%)。Rack Busbar 同步由 GB200/GB300 的 1400A(30×$RB)經 Rubin 5000A(105×$RB,+250%)升至 Rubin Ultra 10000A(210×$RB,+100%)。Power Rack 想像空間巨大,用量翻倍疊加規格升級 ASP,貢獻空間顯著放大。
- 新富生擴廠與 CPO 布局(元富):新富生集團資源支援其於中國以外地區擴產,第一站台南廠 2H26 擴產完畢,後續有海外布局計劃;設備高度自製使擴產時間短、機台可快速到位,對貿聯而言非重大資本支出。Shuffle Box 為連接外部光源與內部晶片的關鍵組件,內部多使用極細裸光纖或光纖帶(Fiber Ribbon),核心原材料為高純度玻璃纖維(來源康寧);新富生將光纖跳線(Fiber Patch Cord)交叉重新排列、模組化後交回康寧,即為主要代工合作關係,未來亦可拓展其他客戶合作模式;Shuffle Box 技術完備、等待市場需求放量。銅進光進趨勢明確,貿聯電源(銅)與光互連(光)將同步受惠。
- 100A 電源鞭線開始小量出貨、800VDC 157A 展示(富邦,2026-11-05):貿聯已小量出貨 Vera Rubin NVL72 用 100A 電源鞭線,預期出貨 4Q26 末至 1Q27 隨客戶拉貨逐步提升;10 月 OCP 上 NVIDIA 展示 800VDC 架構 157A 電源鞭線,貿聯為主要供應商之一,800VDC 下鞭線數量與規格提升,單櫃價值含量約為現有產品兩倍。
- Power Cable + Busbar 1Q 合計約占營收 25%,去年逾半 EPS 來自相關業務(國泰)。
- HVDC 路線圖不變(廣發,2026-09-25):800V/660kW 自 4Q26 起、2H27 隨 NVL576 等更廣泛採用放量;供應鏈調查顯示 2027 年 800V HVDC side-car 建置計畫積極;若 HVDC 搭配 2 座 VR200 NVL72 機櫃,每櫃 power whip 含量將加倍(與珩石私訪「單機櫃產值 4 倍」為不同口徑,並列參考)。來源:報告_廣發_貿聯-KY3665_20260925
- 伺服器機架出貨成長支撐 2026 年電力互連成長;下一代 GPU 伺服器(Rubin)更高 dollar content + HVDC 架構,帶動 2026 年起收入上升(MS)。
- Daiwa 將貿聯列為 2H26 台灣小中型股首選之一,並列為線纜解決方案首選;線纜供應商將受惠 AI 資料線、電源線,以及 AI 基礎設施帶動的工業應用。
- 不押單一電力架構(公司口徑,2026-08-21 法說):CEO 表示機櫃層級業界正同時評估更高電流與更高電壓等多種方案,「不會有單一解適用所有客戶或所有資料中心」——既有基礎設施、部署時程與可靠度都會影響選擇,轉換期將是多種電力架構並行。貿聯的電力能力橫跨線材、匯流排(busbar)與更高功率方案,策略上「不依賴任何一種架構勝出」。同時指出 AI 用電成長正在加速發電、電網基礎設施與電氣設備的投資,這些圍繞電力傳輸/電力管理/高密度電氣系統累積的能力,未來也可外溢到工業自動化與半導體設備等終端。來源:活動_貿聯-KY3665_2Q26法說memo_20260821。
摩根大通機櫃 BoM 直接引用貿聯數字(JPM,2026-08-22)
摩根大通《Asian Hardware Technology》的 GB300 機櫃 BoM 拆解,在 power whip 欄位註明「Bizlink's comments NVL36 BoM for Busbar + power whip is ~US$4,000-5,000」——JPM 引用的是貿聯自己給的數字,可視為公司口徑的第三方留存。 世代 ASP 對照(JPM 估計):power whip 單價自 GB300 的 US$150/條(每櫃 4 條)升至 VR200 的 US$200/條、120A(每電源架 2 條、每櫃 8 條);bus bar 自 GB300 的 US$1,500 升至 VR200 的 US$2,500(液冷式)。VR200 機櫃電源系統合計 US$81,764,占機櫃 BoM 1.3%。 這組數字比元富(2026-07-22)的「規格倍數推估」保守,但方向一致(單價升、用量增);兩者並列,細節見 供應鏈_Vera_Rubin_NVL72機櫃「機櫃價格、ODM 毛利與出貨節奏」與 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822 附錄表 10。
Power 產品架構演進與貿聯核心定位(珩石私訪,2026-09-23)
傳統路徑:櫃外[ 廠房外部高壓市電(AC)→ 房頂電軌(Busway)→ 集線盒(Junction Box)→ 重型電源線(Power Whip,單條重 20 幾公斤)] → 櫃內[ 電源分配器(PDU,AC 轉 DC)→ 銅製導電排(Copper Busbar/電力 Manifold)→ GPU/CPU 運算模組 & 網通模組 ]。 HVDC 800V 路徑:櫃外相同 → Power Rack[ PDU & UPS 集中電源管理 → AC 轉換為 800VDC → 800VDC 輸出 ] → Server Rack[ 櫃間高壓直流 Cable → 垂直/水平銅製導電排 → GPU/CPU 運算模組 & 網通模組 ]。AI 伺服器與 GPU 算力密度激增,Server Rack 內部已無空間放置 PDU,因此趨勢是將 PDU 與 UPS 獨立抽離成專屬 Power Rack(單座提供 60kW 電力),運算單元留在 Server Rack;傳統架構電源僅在單一機櫃內傳遞,800VDC 架構延伸為「櫃外進 AC → Power Rack 轉 800VDC → 跨櫃 DC 輸出至 Server Rack」,傳輸關卡與線材數量倍增,使單機櫃對應產品產值提升至原本的 4 倍。 核心定位:貿聯不從事交流/直流轉換或降壓(電源轉換),專注電源傳送線材與 Busbar(電源傳遞);電力傳遞路徑越長、關卡越多,貿聯可供應的產品種類與獲利空間就越大。 Power Whip 市場地位:貿聯在 Power Whip 及櫃外大件電源傳輸領域屬領導大廠,台灣僅 2 家具備 800VDC 供應能力的廠商,公司認為 Power Whip 這個項目另一家幾乎不可能搶單成功。 2U 伺服器內部電力傳輸:GB 世代貿聯市佔相對小,但 VR(Vera Rubin)世代貿聯是第一波拿到認證的廠商,市占由 30% 上升至 40%,將帶動單櫃產值大幅跳升。 水冷 Power Whip 技術與 ASP:水冷快拆頭(QD)專利主要由 Parker 掌握,貿聯採授權合作模式取得使用權、不自建零組件生產線;Power Whip 加水冷線材並非複雜散熱技術(與奇鋐、雙鴻、建策等水冷組件不同),僅係在 Cable 成型時預留水冷管道,由 CDU 打入冷水於機櫃內循環;ASP 大幅提升主因是電氣規格升級(電流安培數由 1,400A 提升至 1,800A),而非散熱技術本身。 來源:活動_貿聯-KY3665_私訪call_memo_20260923
AEC / Credo read-across
最新狀態(2026-09-02,MS/JPM,Credo FY1Q27 業績 read-across):Credo FY1Q27(截至 2026-07)營收 US$479mn(+10% QoQ/+115% YoY,符合指引 $465-475mn)、non-GAAP GM 68%、NP $236mn(+4% QoQ/+140% YoY);4 家客戶各占 >10%(33%/28%/13%/10%)。FY2Q27 財測 $525-535mn(中點 QoQ +11%/YoY +98%),FY27 總營收成長上修至 >85% YoY,2H inflection 主要來自光學業務。MS:對貿聯的 read-across 正面聚焦於「AEC 規格升級、滲透至更多 hyperscaler/neocloud」與「ALC FY28 放量時程獲重申」;MS 對貿聯維持建設性看法,驅動力包含資料/電源互連與半導體設備多重動能。JPM:Credo AEC 需求維持健康,管理層強調滲透 hyperscaler/neocloud 持續擴大,1.6T AEC 預計 FY2H27 起貢獻、FY28 更顯著放量(支援距離最長達 6.5 公尺);光學快速放量(DSP/PIC/ZeroFlap 三者各 >US$100mn),ALC 計畫於 10 月 OCP Global Summit 展示,FY28 初期營收時程不變。JPM 判讀:貿聯 1H26 的 AEC 逆風應偏短期而非結構性,長期銅與光將維持較均衡的組合,ALC 提供額外長期成長引擎。 來源:報告_MS_貿聯3665_20260902、報告_MS_貿聯3665_20260902(Morgan Stanley,2026-09-02);報告_JPM_貿聯3665_20260902(J.P. Morgan,2026-09-02)
- Credo FY4Q26(截至 2026-04)業績確認 Bizlink 成長路線:營收 USD$437M(+157% YoY / +7% QoQ)、non-GAAP GM 68.3%(超過市場預期 65.4%)、NP $227M(+9% QoQ / +247% YoY);4 家客戶各占 >10%(34%、27%、16%、10%)(MS)。
- Credo FY27 展望 +80%+ YoY(2026-09 上修為 >85% YoY,見上),1H27 季增中個位數(AEC 為主),2H27 inflection 主要來自光業務;FY27 光業務目標 >US$600M,包含 ZeroFlap Optics / SiPho PIC / 光 DSP;GM 維持約 68%;客戶集中度降低(neo cloud 長期約 20%)(MS)。
- AEC 滲透仍處早期(penetration in the early innings):除 xAI 外其他 hyperscaler 皆未飽和,銅纜成長未到頂(MS)。
- AEC 成長持續,貿聯 AEC 業務可見度高,多季穩定成長;短期因雷射 / Transceiver / 光纖材料供應緊張,資料中心仍高度仰賴 AEC(MS / 國泰)。
- Credo 優先配單(中信座談 2026-07-29):因貿聯高良率,Credo 為了不浪費 Retimer 晶片,優先將資源配給貿聯;目前也在洽談 AMD 的新合作機會。
- AEC 拉貨回升與客戶(廣發,2026-09-25):AEC 拉貨(pull-in)需求已開始浮現,預期 Credo 自日曆 3Q26 起動能轉強,主因 AWS Trainium 3 用 800G AEC——廣發稱該產品將維持為 AWS 主力機種至 2027 年底;另受惠新雲(Neocloud)建置,特別點名 SpaceX(與既有 xAI 客戶線索一致)。廣發判斷 AEC 重新加速的同時電源業務維持不變。來源:報告_廣發_貿聯-KY3665_20260925
UBS Credo NDR 讀後(2026-07-07 Taiwan NDR,UBS 主辦)
- Credo 對 AEC TAM 持續看多:AI capex 成長、pluggables 滲透提升、網路密度上升帶動 copper 取代 optical,皆支撐 TAM 擴張;計畫在下一場 OCP 活動(2026 年 8 / 10 月)展示 ALC。
- 貿聯仍是 Credo AEC 與 ALC 的主要供應商;Credo 舉例貿聯協助其透過新規格開發與具競爭力報價贏得訂單。
- 通道世代交叉點:目前 100gig/lane 仍為主力出貨,預期約 2028-29 年才轉為以 200gig/lane 方案為主;Rubin 設計雖可達 1.6T 傳輸,但部分 hyperscaler 傾向維持 800G。1.6T 傳輸可用 8×200gig lane,或 2 埠、每埠 8×100gig lane 組成。
- 距離規格:機櫃間距約 5 公尺;Credo AEC 支援距離 1-7 公尺,ALC 支援距離 30-50 公尺。
- ALC 陣營擴大:MediaTek、AUO 等更多廠商開始評估此資料互連方案;Credo 對其 ALC 產品路線圖有信心,客戶樣品驗證目標訂在 FY27 末至 FY28 上半年(與既有頁 ALC FY28 放量時程吻合)。
- Credo 強調貿聯與 Credo 近期季度業績分歧不代表彼此可互為代理指標(not a reliable proxy),因產品組合與客戶組合不同。 來源:報告_UBS_貿聯3665_20260708
xAI 暫停事件與 HPC 內部結構(菲想/珩石私訪,2026-09-23)
最新狀態(珩石資本 kevin 私訪,2026-09-23):私訪紀要補上 1H26 毛利率波動的另一項直接成因——主要客戶 xAI 於 2026 年 2 月 12 日至 6 月 12 日全面暫停所有資料中心與伺服器建置(含電線與網路線採購),直至 xAI 6 月中旬(IPO 後)才恢復下單生產電源線與網路線。此暫停對電力線(Power Cable)影響較小,但對 AEC 衝擊極大(xAI 為 AEC 市場最核心主要客戶):26Q1 AEC 營收季減 7%,26Q2 AEC 營收大幅減少 35%。26Q1 因 xAI 突然暫停拉貨,產生大量產線閒置成本,是 26Q1 毛利率大幅下滑的直接原因之一;26Q1 中旬確認拉貨時程將延至 6 月中旬後,公司即對閒置產能與人力成本進行修正調整,26Q2 生產成本顯著改善,推動 26Q2 官方公告毛利率回升至 30.73%。此為既有「1Q26 毛利率下滑機制拆解」(中信,2026-07-29:非 HPC 業務成長快於 HPC 拉低毛利率)之外的另一項並存成因,兩者皆指向「一次性、不具延續性」的相同結論,並列供參。
PAS 併購對毛利率之稀釋量化:若扣除低毛利的 PAS(2026 年 5 月起併表,單月營收貢獻約 NT$2-3 億)營收,貿聯 26Q2 本業毛利率實質已超過 31%(官方公告含 PAS 為 30.73%),與既有「EA 為 2Q26 產品組合稀釋因素」(美林/UBS,2026-08-22)方向一致並提供量化拆分。
HPC 內部產品結構拆解(26Q2):Power(電源傳輸)占 HPC 業務比重 62%、Data(資料傳輸,含電力線/網路線)占 38%;Data 內部再拆:AEC 占 Data 近 60%、DAC(直接連接銅纜)占約 30%、光纖(Optical)占約 12%。26Q2 因 AEC 營收季減 35%,Data 獲利率極低,單季出現 Power 業務創造之獲利大於 Data 業務的特殊情況;6 月下旬產能全開後已恢復正常滿載。
26Q3 展望:自 2026 年 6 月下旬起,數據中心電源線與網路線產線已達全開全滿載狀態,預計滿載動能將一路維持至 2026 年底;xAI 為最大成長動能來源,自 6 月復工後成長顯著,對 2027 年展望強勁,xAI 採用 100% AEC 與貿聯 Power 方案,貿聯在 xAI 供應鏈中幾乎無競爭對手;1h26 暫停狀況為單一事件,26Q3 起不會再發生。26Q4 Power 與 AEC 雙雙強勁,但 HPC 內部 Power 絕對金額與占比仍將高於 Data。2026 年 9 月單月營收有極高機率突破 NT$100 億,單月年增率將呈雙位數成長並創歷史新高,主因 NVL72 等多項新規格進入量產階段(NVL72 26Q3 已小量出貨予 CSP,大型 CSP 客戶預計自 2026 年 10 月起大量拉貨)。
Google TPU/ASIC 客戶掌握度:與既有「Google TPU 難切入」判讀存在張力,並列待查證
私訪 Q&A(2026-09-23):SemiAnalysis 報導 Anthropic 要求 Google TPU 資料中心採用 AEC 線材;貿聯定位為 AEC 代工製造廠、不直接進行終端業務開發;貿聯屬該 ASIC 客戶的一供代工廠,惟 2027 年僅為該產品第一年起量,將面臨一供/二供產能分配問題(客戶優先填滿一供產能),預期 2027 年該業務營收貢獻較小,需待 2028 年方能顯著放量。此說法與既有「相關公司」表列之中信(2026-06~07)判讀「Google TPU 難切入(非產品因素)」方向不完全一致——不確定是否為同一 ASIC 客戶/同一時點的描述差異,抑或私訪對「一供」定位的認定與中信不同,兩者並列,建議下次法說或券商報告中針對 Google TPU/ASIC 客戶掌握度明確澄清。
6 月自結 EPS 數字存疑
既有「月營收追蹤」引用 MS(2026-07-27)揭露之公司自結 6 月數據:稅後淨利 NT$1,180mn、EPS NT$6.05。私訪紀要(2026-09-23)另提及「6 月自結 EPS 1.6 多元」並據此推估 6 月單月毛利率已拉升至 32%~32.5%。兩者 EPS 數字量級差異甚大,可能為不同口徑(如月度 vs 累計、稀釋前後)或私訪紀錄轉載誤差,暫不採信 1.6 元此一數字改寫既有 6.05 元記錄,並列標注待查證;6 月毛利率高於 26Q2 均值(30.73%)、4-5 月接近 26Q1(約 30%)之定性判斷則與既有記錄方向一致,予以採納(見下方「26Q3 毛利率預期」)。
26Q3 毛利率預期(私訪,2026-09-23):26Q2 平均毛利率 30.73%,但 4、5 月與 6 月差異極大——4、5 月毛利率接近 26Q1(約 30%),6 月已拉升至約 32%~32.5%;26Q3 毛利率基於 6 月的更高基礎顯著跳升。
與 ams OSRAM 合作次世代光學互連(MS/JPM,2026-09-21~22)
- 2026-09-21,貿聯宣布與 ams OSRAM(光學/感測元件廠,MS 由 Craig A McDowell 覆蓋)建立生態系夥伴關係,共同開發鎖定 AI scale-up 連結的次世代光學互連方案,核心為低功耗、低延遲的「wide-and-slow」光連結架構:ams OSRAM 提供 850nm 薄膜微 VCSEL 光學引擎(25um pitch array),貿聯負責光纖陣列整合(fiber-array)、光學封裝與量產能力;規格含低功耗 0.25pJ/bit、32Gbps、抗壓力測試 2,000+ 小時無故障、可擴充且可插拔連接器化架構。雙方將於 2026-09-21~23 西班牙 ECOC 2026 展示 connectorized multi-core fiber 方案(MS/JPM)。
- JPM 定位:此為貿聯繼今年稍早收購新富生光電(XFS)之後,光學連接能力的再一次延伸,將 scale-out 世代的光互連架構延伸至 scale-up;"wide and slow" 架構以多通道低速取代單通道高速,直接發揮貿聯既有 fiber-array 與連接能力優勢。
- 兩家券商一致視為近期正向情緒催化劑,惟強調技術仍處早期階段,短期營收貢獻有限,需時間才能放量;MS 重申看好貿聯在 AI 部署主題(資料/電源互連 + 半導體設備)的多重動能,維持 Overweight/TP NT$3,665 不變;JPM 同步維持 Overweight/TP NT$3,100(Jun-27)不變。
- 富邦(2026-11-05):此 microVCSEL「Wide and Slow」光互連方案亦將用於 Credo 的 ALC;貿聯在供應鏈中主要負責光學整合與量產,產品仍在開發階段,預期未來有更多合作機會。
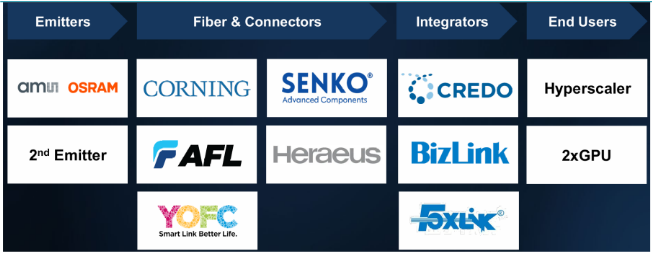
圖:Credo SRMO(Short-Reach Micro-Emitter Optics)合作夥伴:Emitters(ams OSRAM、第二光源)→ 光纖與連接器(Corning、SENKO、AFL、Heraeus、YOFC)→ Integrators(Credo、BizLink、Foxlink)→ 終端 Hyperscaler(富邦,2026-11-05)。
- 產業意涵:業界持續尋求資料互連功耗解方,包括光引擎位置重配置(如 NPO/CPO)與替代光源(micro LED、micro VCSEL);此合作降低貿聯技術路線單一化風險。
- 元富(2026-09-24)交叉確認:貿聯負責光纖連接器及組裝相關業務,可視為 NPO 解決方案之一,目前仍處 RD 階段,期待 2H27 有機會看到相關業績貢獻,與既有 2H27 時程判斷一致;元富正向看待此合作。
- 廣發(2026-09-25)交叉確認並補充分工與價值主張:微 VCSEL 版「wide-and-slow」光連結主打低成本、供應鏈就緒、易於共封裝,鎖定短距、對功耗敏感的 scale-up 連結;架構以聚合大量通道取得高頻寬,同時避開 InP 基板的產能限制。OSRAM 供應 microVCSEL 光源、貿聯負責光纖連接器設計與組裝,仍在 R&D 階段,可能 2H27 放量(與元富、珩石私訪時程一致)。技術脈絡見 技術_MicroLED_CPO「microVCSEL 版 wide-and-slow」。來源:報告_廣發_貿聯-KY3665_20260925
- 主導背景與技術規格細節(珩石私訪,2026-09-23):ams OSRAM 由挖角自 NVIDIA 網通業務前副總裁主導開發資料中心 Micro VCSEL 光傳輸技術,並獨家委託貿聯作為代工夥伴;貿聯負責將外購光源與特製光纖進行高密度光學耦合(Optics Coupling)、Connector 介面及跳線(Patch cord)Harness 之模組組裝。產品規格:採用 13x13(169 芯)特製高密度光纖對應「寬而慢」光傳輸,搭載 242 個 VCSELs 陣列(波長 850nm),傳輸規格為 Reach 2+10m、每通道 8Gbps NRZ,功耗僅約 ~0.6 pJ/bit。已於歐洲光展(ECOC)VIP 展房內部展示,將於 2026-10-13 美國 OCP Global Summit 公開展出;目前於早期 RD 階段,2H27 有機會貢獻營收。來源:活動_貿聯-KY3665_私訪call_memo_20260923
與 Coherent(COHR)合作 NPO 近封裝光學(珩石私訪,2026-09-23)
- 主導背景與合作模式:Coherent 於展覽發表產業首創之 NPO(近封裝光學)VCSEL 方案,專注 VCSEL 雷射光源與發光晶片端;貿聯定位為高精度系統線束組裝廠,負責高密度光纖光學耦合、Connector 及跳線 Harness 纜線模組之加工組裝。
- 技術與產品規格:主打 2D VCSEL 陣列 NPO 方案,達成 1.2 pJ/bit 超低功耗與 12 Gb/s/mm² 高面積頻寬密度。模組內整合 2D VCSEL 發射陣列、2D PD 接收陣列、驅動與放大晶片(Drivers & TIAs)、透鏡陣列(Lens Array)及多芯/透鏡光纖陣列(Lensed/Multi-Core Fiber Array)。
- 展示與時間表:專案目前處於 RD 研發與測試階段,依 Coherent 官方簡報標示,預計於 2027 年(或 2027 下半年)進入商業化量產階段並開始貢獻營收。
- 意涵:與 ams OSRAM 合作屬同一「wide-and-slow」技術方向的第二個生態系夥伴,進一步降低貿聯光學技術路線單一化風險,並強化其作為多家光源廠共通高密度光學組裝夥伴的地位。
- 來源:活動_貿聯-KY3665_私訪call_memo_20260923
光互連 / CPO / ALC
- ALC(Active LED Cable)FY28(2027-05 起)開始放量,OmniConnect gearbox 同步 FY28 量產,預期更大規模在 FY29;ALC FY28 ramp 與貿聯光學互連(XFS / 新富生光電收購)時間軸吻合(2027-2028 開始貢獻)(MS)。
- 光纖業務今年併入營收、占比仍低但 4 月起快速成長;新富生營收占比低個位數(0-5%)、略小於波若威(國泰 / 中信)。
- 新富生出貨與光通訊占比(華南,2026-10-30):新富生目前以 MPO 連接器為主力,華南推估月營收約 NT$2-3 億;光纖配線盒預計 2027 年開始出貨康寧;光通訊產品占 IT 部門營收比重 2026/2027 年預估 3%/6%。與珩石私訪(2026-09-23)光纖 Harness 單月約 NT$1.15-1.2 億口徑不同(華南為推估、涵蓋 MPO),並列保留。來源:報告_華南_貿聯-KY3665_20261030
- 光纖 Harness 業務營收量化(珩石私訪,2026-09-23):向康寧採購光纖搭配 Connector 製作 Harness,目前單月營收穩定在 NT$1.15 億 ~1.2 億;Multi-fiber Harness & Connector 貿聯具備自製能力並已貢獻營收(自 2026 年 1 月起產生營收)。此為既有「新富生營收占比低個位數(0-5%)」定性判斷的量化補充。
- 光纖連接器嚴重缺貨,康寧協助上游搶貨;目前組裝康寧光纖,未來跨 Switch / Shuffle Box 爆發(中信)。
- 與日本 SENKO 合作 FAU:SENKO 連接器、貿聯光纖對位與封測(中信);珩石私訪(2026-09-23)另補充 External Laser Source(外部雷射光源)分工——Senko 負責光源,貿聯執行 Harness 組裝,與中信所述「連接器合作」可能為 Senko 不同產品線/不同分工模式,兩者並列。
- 高速傳輸技術演進與光源方案分界(珩石私訪,2026-09-23):AEC 長度極限——每通道速率達 200G 時,AEC 使用長度極限降至 1~2 公尺;若每通道 > 200G 且傳輸距離 > 3 公尺,需轉向光傳輸方案。一般雷射光源(LC)耗電量高,屬「窄而快」(單通道速率快);Micro LED / Micro VCSEL 省電、延遲短,屬「寬而慢」(通道數極多、單通道速率較慢,需搭配高密度光纖)。
- Micro LED CPO 九廠商生態系(TrendForce,經珩石私訪轉引,2026-09-23):Micro LED CPO 由 9 家廠商主導——Microsoft、Avicena、Credo、AUO、Innolux、GIS、PlayNitride Brillink、HC SemiTek、Marvell;貿聯與 MSFT.US(microsoft)、Avicena、CRDO.US(credo) 三家有深入合作。此技術適用於 CPO、PCIe 及 AMD GPU,貿聯已成功導入 AMD.US(amd) 規格中。
- 3.2T 以上最終轉向光通訊;CPO / Shuffle Box 初期試產後,2H27-2028 為 CPO 增長爆發期,獲利結構由「銅」轉「光」(永豐 / 國泰)。
- 康寧保證配單(中信座談 2026-07-29):新富生(XFS)製造光纖良率極高,在光纖缺料環境下獲康寧直接保證配單供料;光纖目前占營收比重仍低個位數。
- 光學為資料連接的結構性延伸(公司口徑,2026-08-21 法說):CEO 表示機會不只是 800G→1.6T 的速率轉換,密度同樣重要;並明確指出新建與既有基礎設施雙軌機會——新的 AI 基礎設施從一開始就會設計更高的光學含量,既有超大規模基礎設施也會隨網路架構改變而升級或演進。公司已在光纖組件(fiber assemblies)與線束(harnesses) 建立平台,策略是「不預測哪一種光學架構勝出、何時轉換,因為幾乎每一條通往更大更密 AI 基礎設施的路徑,都需要更複雜的光連接」;XFS(=新富生)被明確定位為讓貿聯得以參與這場演進的平台。同場亦重申銅與光並非單純的替代關係,不同系統架構會要求不同的銅/光組合。來源:活動_貿聯-KY3665_2Q26法說memo_20260821。
- 水冷散熱產品定位(中信座談 2026-07-29):供應含水路的金屬冷水板(內銅、外不鏽鋼)與快接頭(UQD),屬精密金屬成型加工(金屬內預留管路)+人力密集組裝,非複雜熱力學解熱技術。
- Power Whip vs Busbar 規格區分(中信座談 2026-07-29):Power Whip 負責將高壓交流電從資料中心傳導至 Power Shelf;電源機櫃輸出至伺服器用的是直流 Busbar(NVIDIA 規格 800V),兩者規格完全不同。Power Whip 為公司毛利率最高產品;1Q26 Power Whip 與 AEC 佔比約各半。
OCP 2026 展示:448G 銅互連、CPC 與液冷 OSFP(2026-10)
OCP Global Summit(2026-10-12~15)貿聯 CTO(Computing and Transportation BG)Hendrik Coldenstrodt 發表 448G 銅互連簡報,並於 booth B29 demo 數項產品;全為展示與量測,無量產年份、無客戶名、無訂單。(報告_OCP2026_貿聯_448G高速互連_20261015、報告_OCP2026_貿聯_電網到位元_20261015,2026-10)
- ParaLink 細線:30AWG dual drain ParaLink(92Ω)以調整 taping pitch 去除 notch;85cm 去嵌入量測至 110GHz,SDD21 約 −14 dB(圖上目測),標示 Ready for 448G。
- CPC(近晶片銅纜):39AWG ParaLink 搭 Rosenberger TeraNano 連接器(10mm×18mm 供 32 對差分,mating height <6mm);Rosenberger 提供的 500mm 樣品量測 56GHz(224G PAM4)約 −21、86.7GHz(448G PAM6)約 −30、112GHz(448G PAM4)約 −40 dB,含不含 PCB 待確認。貿聯對 448G 的判讀為 PAM4 維持 Nyquist 超過 100GHz 已逼近 copper wall;PAM6、PAM8 則 SNR 要求更嚴(見 技術_CPC、技術_AEC_AOC)。
- 其他銅纜:woven flat cable(扁平最多 24 對、26~34AWG 鍍銀銅)、double-helix cable。
- 液冷 OSFP cage:單管路佈線、高密度彈性配置;漏液偵測 daisy-chain 設計(相對星狀拓撲線少、排障快);Rack Management Controller(RMC) 整合網路交換器、GB200 伺服器(經 BMC)、液冷與電池陣列(NVIDIA 僅為圖中被管理的伺服器字樣,非合作聲明)。
- 光纖:MPO/MMC 插入損耗 <0.1dB,提供 fibre attach unit 與 shuffle box;NPO/CPO 路線同步。
- Open CPX MSA:Samtec 簡報成員牆將 BizLink 列為貢獻成員(logo 層級),非創始成員(創始為 Ciena、Coherent、Marvell、Molex、Samtec、Terahop);Open CPX Rev1.0 目標 2026/9,成員 logo 未示訂單。(報告_OCP2026_Samtec_224G448G銅光連接_20261015,2026-10)
- Credo 生態:Credo µEmitter 工作組生態圖將貿聯(與 Foxlink)列為 Integrators(logo),不等於訂單。(報告_OCP2026_Credo_寬慢光學勝銅_20261015,2026-10)
-
Meta AEC:Meta OCP 簡報稱已部署數百萬條 800G AEC,但三家供應商為匿名 A/B/C,不可推論包含貿聯。(報告_OCP2026_Meta_800G_AEC大規模部署_20261015,2026-10)
-
MS(2026-10-18)點名貿聯為 micro VCSEL 光方案擴散的受惠者(stock pick)。Credo 在 OCP 展示 1.6T ZeroFlap ALC(每端約 12W、傳輸 50m、可靠度 MTBF/MTBI 1 億小時、銅級);MS 認為貿聯長期是 Credo AEC 的組裝夥伴,也應會合作 ALC(MS 推論,非公司確認);加上 2026-09 底與 ams-OSRAM 的 micro VCSEL 光模組合作、shuffle box 與 FAU 對位製程(OCP 展示 FAU 檢測/量測/驗證能力),可把資料互連曝險由銅分散到光。MS 引述 micro VCSEL 功耗 1-2 pJ/bit(CPO/NPO 為 5-10 pJ/bit)、現行每 lane 32Gbps、路線圖 100-200Gbps;另查證 Credo 3.2T AEC 難度很高、Credo 未談其 roadmap。(analyst,報告_MS_OCP峰會2026硬體總結_20261018,2026-10-18)
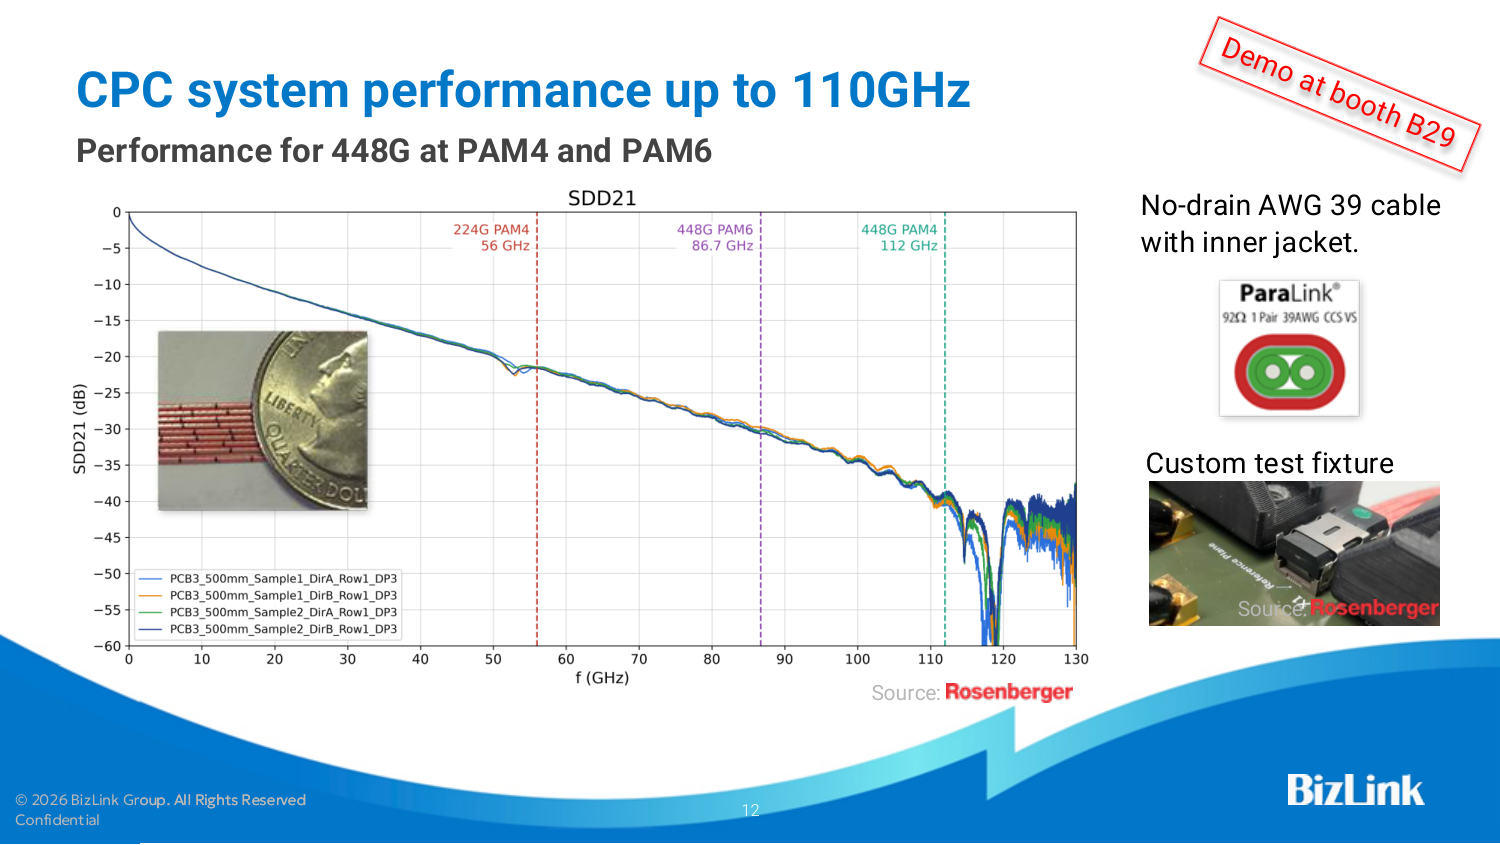
圖說:CPC 系統 SDD21 量測(Rosenberger 來源、PCB3 500mm 四組樣品),標出 224G PAM4 56GHz、448G PAM6 86.7GHz、448G PAM4 112GHz 三條虛線。(報告_OCP2026_貿聯_448G高速互連_20261015,2026-10)
半導體設備(SPE)與 PAS 併購
- 從零組件商升級為系統整合商:管理層說明半導體設備業務已由單純零組件供應,轉為高階組裝與系統整合(box build)角色,附加價值提高,訂單能見度明確延伸至 2H27(美林 2026-08-22);法說並提到設備訂單能見度延伸至 2027 下半年、討論已延伸到 2028(活動_貿聯-KY3665_2Q26法說memo_20260821)。
- 半導體設備占 2Q26 營收 14%,QoQ +28%/YoY +52%(摩根士丹利 2026-08-23);管理層將 AI 與半導體設備並列為兩大結構性成長動能(美林)。
- PAS 併購(2026 年 5 月起併表):新併入子公司 PAS 使電器(EA)部門 2Q26 營收 QoQ +56%、占比由 1Q26 的 8% 升至 12%。EA 為毛利率較低的業務,是 2Q26 產品組合的稀釋因素之一,也是券商同步下修 2027-28E 毛利率假設的原因之一(美林、UBS 2026-08-22)。
- 資本支出紀律:管理層表示擴產採「客戶背書的需求」與「合理 ROI」兩項標準,若報酬無法支撐即願意放棄潛在生意;MS 解讀為「獲利優先於純營收成長」的心態(摩根士丹利 2026-08-23、UBS 2026-08-22)。
- 電源 sidecar 提前導入為上檔風險:UBS 指出若 power sidecar 較預期提早被採用,電源線業務有額外上修空間(UBS 2026-08-22)。
GDR / ECB 稀釋評估
MS 與 UBS 均評估貿聯 2026-07-03 宣布的 ECB + GDR 籌資計畫,認為此舉與 Interplex 交割融資一致,稀釋程度在可控範圍。
MS(2026-07-05)ECB / GDR 稀釋試算
- ECB:上限 US$500mn(折合 NT$15,804mn),假設轉換價 NT$1,995 × 1.25 = NT$2,494,將發行 6,337K 新股,稀釋 ~3%
- GDR:發行 4.5-6.0mn 股(最大 6mn),稀釋 ~3%
- 合計潛在稀釋:最多 6%(與 Interplex 成交前 MS 保守估計一致)
- Interplex 預計 2027 年為貿聯 EPS 增量 +8%(假設維持 US$392mn 營收、net margin ~15%)
- 即使在最大稀釋情境下,Interplex 貢獻仍為 EPS accretive
- MS 維持 Overweight,PT NT$3,665(30x 2027E P/E)
UBS(2026-07-08)ECB / GDR 稀釋試算
- GDR 發行 4.5-6.0mn 股,稀釋 2.3-3.1%;ECB 上限 US$500mn 完全轉換稀釋 4.1%(假設轉換價為前一收盤價、USD/TWD 匯率 32)
- 兩案合計預估募資 US$775-870mn,貿聯淨負債比(net gearing)於發行 + Interplex 收購後預估升至 28-35%
- 合計 EPS 稀釋約 6-7%,與 MS 估算的最多 6% 量級一致,差異主因匯率與轉換價假設不同
- UBS 維持 Buy,PT NT$3,430(30x 2027E PE)
野村(2026-07-05)觀點
- GDR 發行上限 4.5-6.0mn 股(占流通 195mn 股的 2.3-3.0%);ECB 上限 US$500mn,假設轉換價為現價 +20% 溢價,完全轉換約增 6-7mn 股
- 籌資目的為支應材料 / 零組件採購的資金需求上升;若後續公告銀行貸款支應,GDR/ECB 的潛在稀釋可望縮小
- 野村維持 Buy,TP NT$3,200(28x 2027F EPS 114.26)
Interplex Datacom 併購
- 元富(2026-07-22)以過往宣布併購案之合併時間推估,Interplex 合併日期將落在 3Q26;Interplex 比貿聯更早進入 NVIDIA 供應鏈,主要產品包括機殼/機櫃、Busbar、機構件、滑軌等,以其可供應 NVIDIA 單櫃產值來看高於貿聯 2-3 倍。Interplex 2025 年營收 120 億元台幣(單月平均 10 億元),以貿聯 6 月營收 84 億元估算,合併後貿聯單月營收上看 100 億元;Interplex 營收全數為 HPC,併購後貿聯 HPC 營收占比將達 60-70% 甚至更高。獲利面,Interplex 產品多屬伺服器機構件,對照台灣同類公司多數費用率較低、淨利率較高,若此推估成立,Interplex 稅後淨利率有機會高於貿聯本身,惟實際獲利率仍待併表後公告,元富目前暫不調整 2026/2027 年獲利預估。
- 貿聯宣布收購 Interplex Datacom,企業價值 US$850mn + 最高 US$50mn 或有對價(contingent consideration),以現金 + committed debt 融資(MS)。
- Daiwa 交叉確認併購對價為 US$850mn 現金 + 最高 US$50mn 或有對價,賣方為 Ennovi(Blackstone 投資組合公司),預計 2H26 完成交割。
- 標的 Interplex Datacom:新加坡總部,全球客製化互連方案 + 高精密機械件供應商,聚焦資料中心基礎設施客製化互連 + 高精密機械件方案;製造據點涵蓋中國(蘇州、惠州)、越南、馬來西亞、泰國,員工 >1,900;過去 12 個月(至 2026/3/31)營收約 US$392mn,Daiwa 對照貿聯約 US$2,448mn。
- 綜效:更完整產品線、高精密機械加工能力、全球製造布局、客戶關係;擴大資料中心互連 HPC 布局,Interplex 精密金屬加工技術可與貿聯 semi cap(半導體設備)事業綜效(MS / Daiwa)。
- MS 財務評估:1Q26 現金 NT$12,974mn、未動用銀行授信 NT$16,704mn;若全用新發 CB/ECB,最大全稀釋股數增加約 6%。保守假設 Interplex 2027 維持 US$392mn 營收、約 15% net margin,為貿聯 2027 增量 +8% 營收與獲利,即使保守情境仍 EPS accretive。MS 視為策略與財務雙正向。
- 富邦(2026-11-05):Interplex 自 2026-09-23 併入貿聯財報;機殼、機架與匯流排皆通過 NVIDIA MGX 生態系認證,為 NVL72 系統主要機殼供應商之一,與 ODM/CSP 長期合作;併表後 4Q26 HPC 占比預估升至 60%,富邦預估 Interplex FY27 占貿聯營收 12%、貢獻 EPS 超過 15 元,並認為收購使貿聯在 AI 機櫃的價值含量翻倍。
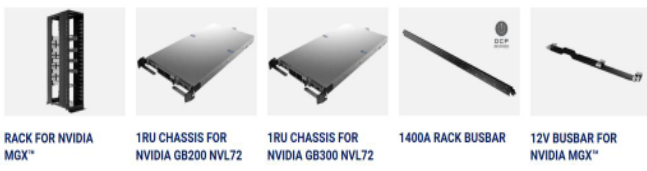
圖:Interplex 對 NVIDIA MGX/NVL72 的產品:MGX 機櫃、GB200/GB300 NVL72 1RU 機殼、1400A 機櫃 Busbar(OCP)、MGX 12V Busbar(富邦,2026-11-05)。
- Daiwa 指出 1Q26 帳上現金約 NT$13bn,本案需約 NT$27bn 現金,差額以 committed debt financing(已承諾債務融資)補足。
- 中信座談補充(2026-07-29):為貿聯有史以來最大併購案;Interplex Datacom 2025 年營收約 US$400mn(約 NT$120 億)、100% 來自資料中心;產品為 Busbar、機殼/機箱(同業對標 勤誠、奇鋐)、滑軌與 CPU Socket,已列入 NVIDIA GB200 及 MGX 生態鏈供應商。合併後單一 AI 機櫃可供產品價值自約 US$1 萬拉高至 US$2–3 萬以上;Interplex 專精自動化金屬件加工、費用率低,併入後對毛利率影響不大但顯著優化營業利益率;併購後 HPC 部門營收占比將自 1Q26 的 46% 提升至明年 70% 以上。交割與併表:6/10 宣布停牌與併購,2H26 可望交割併表。籌資:初期以過渡性貸款交割、後續視股價募資償還;GDR(上限 6,000 張,稀釋約 3%)與 ECB(上限 US$500mn,稀釋約 2-3%)已送件,預計 2026-07-30 生效。
- 交割狀態更新(2026-08-21 法說):截至 8/21 法說,Interplex Datacom 交易仍未交割,仍為獨立事業、未併入本季財報;公司表示交割前對細節保持保留。CEO 定位此案為「補機械工程、精密製造與設計能力,與貿聯既有的電氣、光學、電力與製造工程優勢互補,特別是在機械與電氣需求交會之處」,並強調「不應被視為策略方向改變,而是既有路徑上的又一步」。來源:活動_貿聯-KY3665_2Q26法說memo_20260821。
- 正式併表確認(元富,2026-09-24,最新狀態):Interplex Datacom Business 營收於 2026 年 9 月 23 日起正式與貿聯併表,早於先前「2026 年底前」的時程預期。Interplex 2025 年營收新台幣 120 億元(單月貢獻保底約 10 億元),以 HPC 相關零組件類股成長率初估 2026 年 YoY +30~40%,即 2026 年單月營收貢獻約 13-14 億元;原估貿聯 9 月單月營收 93 億元(MoM+),併表後 9/23-9/30 營收貢獻初估 +3-5 億元,9 月營收上看 96-98 億元、創歷史新高。3Q26 營收上修至 278.31 億元(QoQ +19.5%、YoY +51.1%),EPS 上修至 19.68 元(原估 18.03 元);4Q26 因併入完整一季 Interplex 營收,營收上修至 325 億元(QoQ +17%、YoY +64.6%),預估毛利率 32.5%,EPS 上修至 24.31 元(原估 21.04 元)。Interplex 主要產品為機殼/機櫃、Busbar、機構件、滑軌等,營收全數為 HPC,併表後貿聯 HPC 營收占比可望達 60-70% 甚至更高;Interplex 對應 NVIDIA 單櫃產值高於貿聯本身 2-3 倍。獲利率因 Interplex 產品多屬伺服器機構件、對照台灣同類公司費用率較低、淨利率較高,有機會高於貿聯本身,但仍待併表後公告數字確認,目前先以貿聯淨利率作為基礎假設。來源:報告_元富_貿聯-KY3665_公司拜訪_20260924
- 廣發交叉估算(2026-09-25):Interplex 9/23 併表後目前月營收 run-rate 估 NT$1.4-1.5bn(與元富 13-14 億同量級),貿聯 3Q26/4Q26/2027 營收 QoQ +19%/+20%/YoY +50%;Interplex 貢獻約 2027 年營收 11%,貿聯 datacom 曝險 2026/27/28E 為 48%/56%/64%。策略上將 AI 伺服器產品組合由電源線(whip)、線束與匯流排領先地位,擴及機殼與其他機構件;廣發供應鏈調查指 Interplex 為領先 GPU 平台的供應商。來源:報告_廣發_貿聯-KY3665_20260925
- 併購財務綜效交叉確認(珩石私訪,2026-09-23):Interplex 主營 Rack 機櫃、機殼及 Busbar,競爭對手為奇鋐與勤誠;2025 年月營收約 NT$10 億(占貿聯 2025 年總營收 17%,相當於 HPC 部門四成營收),併入後全公司 HPC 營收占比預計將從 40% 多大幅跨越至 60%~70%(本業 26Q3 HPC 占比預估先拉升至 50% 左右);HPC 為全公司毛利最高部門,Interplex GM 不輸原先整間貿聯,獲利上升幅度預期更高。與既有中信座談(2026-07-29)「HPC 部門營收占比將自 1Q26 的 46% 提升至明年 70% 以上」方向一致,數字並列互證。來源:活動_貿聯-KY3665_私訪call_memo_20260923
- 華南/凱基量化交叉(2026-10-08/10-30):Interplex 2025 年營收 US$3.92 億(凱基記 2Q25-1Q26 合計同數),約占貿聯 2025 年營收 17%;華南預估 Interplex 2026/2027 年分別貢獻 NT$40.5 億/235.3 億(2026 年僅 9/23 後約一週至年底,4Q26 營收上修 17% 至 349.7 億);凱基預估 Interplex 2025-28 年營收 CAGR 25%、貢獻 2027-28 年合併營收 12%/11%,並認為併購提升機構件製造能力、Busbar 市占可望提升、隨 AI 資料中心電力架構升級整合式互連需求增加而具綜效;產品涵蓋機櫃、機殼、Busbar、水冷板、Socket、滑軌。凱基同時預估貿聯 2025-28 年 HPC 營收 CAGR 66%(Power 74%/Data 57%)。來源:memo_凱基投顧_貿聯3665Interplex收購HPC_20261008、報告_華南_貿聯-KY3665_20261030
客戶與需求拓展
- HPC(AI 資料中心)1Q26 佔全公司營收 46%(一半電源、一半資料傳輸);AEC 因客戶資料中心建置時程,首見 QoQ -5-10%,訂單未流失、後續回補(中信)。
- 三項成長動能:AEC(Scale-up switch 成熟加速)、光纖(1 月併表新富生、4 月起大幅 QoQ 成長,目前組裝康寧光纖,未來跨 Switch / Shuffle Box 爆發)、AI 資料中心電源(HPC 一半來自電源 = 全公司 23-25% 來自 AI 機櫃電源 Power Whip,專注機櫃級電源)(中信)。
- xAI 已為終端大客戶(中信座談 2026-07-29):訂單能見度到 4Q26;xAI 籌獲巨額資金後以算力出租獲得豐厚利潤(連 Meta 也來承租),預估其 2027 年資本支出可能超越傳統四大 CSP。(沿革:2026-06-10 中信 memo 列為「潛在客戶」→ 2026-07-29 座談明確為終端大客戶)
- xAI 暫停與復工時程(珩石私訪,2026-09-23,最新狀態):xAI 於 2026-02-12 至 2026-06-12 全面暫停所有資料中心與伺服器建置(含電線與網路線採購),直至 2026 年 6 月中旬(IPO 後)才恢復下單;對電力線影響較小,對 AEC 衝擊極大(詳見「xAI 暫停事件與 HPC 內部結構」)。復工後 xAI 對 2027 年展望強勁,採用 100% AEC 與貿聯 Power 方案,貿聯在 xAI 供應鏈中幾乎無競爭對手。
- 3Q26 HPC 占比(富邦,2026-11-05 預覽):3Q26 營收預估 NT$27,850mn,HPC 占 51%(2Q26 42%),主因 AWS Trainium3 本季開始出貨與 xAI 等 CSP 需求;800G AEC 需求回溫提升稼動率與產品組合,3Q26 GM 預估 32%(QoQ +1.3pp)。
- 其他潛在客戶:Anthropic(透過 AWS,AWS 為貿聯第二大客戶)、OpenAI(透過微軟)(中信)。
- 前 11 大客戶合計約占全公司 60%:NVIDIA 15%、AWS 9%、Dell 7%、Siemens 6-7%、Lam Research 6%、微軟 5-6%、Tesla 5%、GE Healthcare 4%、Dyson 3-4%、ASML 3%、KLA 3%(中信)。
- 半導體設備線束業務(中信座談 2026-07-29):占全公司營收約 15%(與 AEC 業務規模相當),訂單能見度極佳、某些客戶可看到 1Q28;客戶結構:LAM Research 約 50%、KLA 與 ASMI 各 20%+、ASML 低個位數。
- 半導體設備能見度公司口徑(2026-08-21 法說,最新狀態):CFO 表示半導體設備已成為另一個結構性成長引擎,角色由零組件擴展至高階組件與系統整合、工程參與更深,季度銷售創新高;目前訂單能見度合理延伸至 2027 年下半年,與客戶的討論已開始延伸到 2028 年。此為公司自身口徑,與中信(2026-07-29)「某些客戶可看到 1Q28」方向一致。另公司表示較廣泛的工業業務出現逐步復甦,各終端市場速度不一但方向轉好。來源:活動_貿聯-KY3665_2Q26法說memo_20260821。
- 參與世代數(2026-08-21 法說):公司同時參與多個技術世代,工程團隊已在與客戶做下一代之後(N+2)的方案;CFO 認為早期參與可累積工程知識、認證經驗與客戶信任並延續到後續世代。
風險與注意事項
- HPC 業務 revenue mix 偏差造成 1Q26 GM 28.8%(QoQ -3.2ppt),管理層與 MS 視為暫時性,但後續仍需追蹤新機種 ramp 是否改善。
- AEC 因客戶資料中心建置時程,1Q26 首見 QoQ -5-10%;雖訂單未流失、後續可回補,但短期月度波動需追蹤。
- 光學互連仍處早期,新富生營收占比低個位數,高階 Shuffle Fiber 尚未出貨;2027-2028 放量時程若延後將影響 rerating。
- Interplex Datacom 併購需約 NT$27bn 現金;已於 2026-07-03 宣告 GDR(稀釋 2.3-3.1%)+ ECB(最多 USD500mn,稀釋最多 4.1%)籌資,合計最大稀釋約 7.4%;Daiwa 視籌資為必要之舉並維持正向評等。
- 客戶集中度高,前 11 大客戶合計約占全公司 60%,NVIDIA 15%、AWS 9% 為主要追蹤對象。
- 股價受 AEC 市占流失疑慮與短線營收展望雜音壓抑(華南,2026-10-30;華南未說明疑慮來源,本頁其他來源未見對應證據,待查)。
公司行事曆
- 11/05週四營收10月營收公布重大訊息公告 11/5 15:53:06
- 今天 2026-11-08
- 11/13週五法說會新加坡商瑞銀 2026年第三季財報英語之線上法說會(1)本公司受邀參加新加坡商瑞銀舉辦的2026年第三季財報英語之線上法人說明會。(2)參加方式:請參見https://openexc.zoom.us/webinar/register/WN_IzVzxP_vRKi_zaEBEY3ECQ#/registration
- 11/27週五法說會富邦證券 2026年第四季產業投資論壇本公司受邀參加富邦證券所舉辦之2026年第4季產業投資論壇,說明營運概況。
- 12/02週三法說會元大證券 2026年第4季投資論壇本公司受邀參加元大證券所舉辦之2026年第4季投資論壇,說明營運概況。
- 12/03週四法說會國泰證券 第四季產業論壇本公司受邀參加國泰證券所舉辦之產業投資論壇,說明營運概況。
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 10 次有 9 次落在此區間;最常見:每月 5 號前後,信心高)
- 12/09週三法說會凱基證券 2026年第4季投資論壇本公司受邀參加凱基證券所舉辦之2026年第4季投資論壇,說明營運概況。
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026年初 | 完成收購 XFS / 新富生光電,切入光學互連業務 | M&A | ⭐⭐⭐ | 強化光學能力;2027 起供應 shuffle box |
| 2026-08-21 14:30 HKT | 2Q26 法說會(財報發布) | 財報 | ⭐⭐⭐ | MS(2026-07-27)預告;6 月自結獲利已指向 2Q26 上行 |
| 2026Q1 | HPC 佔全公司營收 46%,一半電源、一半資料傳輸 | 業務結構 | ⭐⭐⭐ | 電源約占全公司 23-25% |
| 2026-06-02 | Credo FY4Q26 Read-across:AEC 滲透仍早期、ALC FY28 放量確認 | 催化劑 | ⭐⭐⭐ | MS 確認 AEC 早期滲透;貿聯 AEC 業務長期可見度高 |
| 2026-06-10 | Interplex Datacom 併購宣布;停牌並於下午收盤後發布、證交所直播記者會 | M&A | ⭐⭐⭐ | EV US$850mn + 最高 US$50mn 或有對價;預計 2H26 完成交割 |
| FY27 末-FY28 上半年 | ALC 客戶樣品驗證目標 | 認證 / 驗證 | ⭐⭐⭐ | Credo ALC 路線圖;報告_UBS_貿聯3665_20260708 |
| 2026 | GB rack ramp 帶動電力互連線成長 | 放量 | ⭐⭐⭐ | MS;電力互連 2026 主力 |
| 2026 起 | Rubin rack 更高 dollar content,HVDC 架構 | 催化劑 | ⭐⭐⭐ | 電力互連 ASP 提升 |
| 2H26 | VR200 帶動 Power 產品 ASP +50-70%;5000A Busbar / 100A+ Power Whip 放量 | 放量 | ⭐⭐⭐ | 永豐:首個獲利增長爆發點 |
| 2H26 | CPO / Shuffle Box 初期試產;AI data cable / power cable 需求延續 | 技術下線 / 放量 | ⭐⭐⭐ | 16ch / 32ch 已量產出貨;Daiwa 列線纜解決方案首選 |
| 2H26 | 新富生台南廠擴產完畢,光纖跳線受惠光通訊高成長 | 擴產 | ⭐⭐ | 元富(2026-07-22);擴產設備高度自製、非重大資本支出 |
| 2026-07-30 | GDR(上限 6,000 張)+ECB(上限 US$500mn)發行案預計生效 | 籌資 | ⭐⭐ | 中信座談(2026-07-29);初期以過渡性貸款交割 Interplex、後續視股價募資償還 |
| 2026-08 中 | GDR+ECB 實際發行完成,合計股本稀釋約 5% | 籌資 | ⭐⭐ | 美林(2026-08-22)已將 5% 稀釋計入 2026-28E EPS;低於先前估計的最大稀釋 6-7% |
| 2026-08-21 | 2Q26 法說(UBS 主辦):GM 30.73%、EPS 15.28 雙創新高 | 財報 | ⭐⭐⭐ | 大和/UBS/美林/摩根士丹利於 8/21-8/23 全數上修 2026-28E EPS |
| 2026-09-02 | Credo FY1Q27 業績 read-across:AEC 滲透與規格升級、ALC FY28 放量時程再獲重申 | 催化劑 | ⭐⭐⭐ | MS/JPM 兩家皆偏正面;JPM 首度納入本頁目標價表(OW,TP NT$3,100) |
| 3Q26 | ASIC 新機種拉貨;半導體設備 box-build 訂單能見度延伸至 2H27 | 訂單 | ⭐⭐⭐ | 元富(2026-07-22):6 月營收 +15% MoM 隱含高單價出貨增加,動能延續至 3Q26;美林(2026-08-22):SPE 能見度至 2H27 |
| 2026-09-23 | Interplex Datacom Business 營收正式併表 | M&A | ⭐⭐⭐ | 沿革:中信座談(2026-07-29)估 2H26 交割 → 元富(7/22)推估 3Q26 → 公司法說(8/21)明確為 2026 年底前、截至法說仍未交割未併帳 → 元富(2026-09-24)確認實際併表日為 2026-09-23,早於此前市場預期;9 月單月營收估上看 96-98 億元創新高 |
| 4Q26 | Rubin 產品開始出貨 | 放量 | ⭐⭐⭐ | 元富(2026-07-22):營收逐季向上,毛利率逐季增長 |
| 2H26-2027 | HVDC(800V)系統全面放量,單套系統產值翻數倍 | 放量 | ⭐⭐⭐ | 電力架構轉型期 |
| 2027 | 開始供應 shuffle box(利用客戶關係);Standalone HVDC power rack 放量;ALC / shuffle box 初期貢獻 | 放量 | ⭐⭐⭐ | ALC / 光學互連進入量產期 |
| 2027 | 光纖配線盒預計開始出貨康寧 | 放量 | ⭐⭐ | 華南(2026-10-30);光通訊占 IT 部門營收 2027 年約 6% |
| FY28(2027-05起) | ALC / OmniConnect gearbox 開始放量 | 放量 | ⭐⭐⭐ | Credo 路線圖;貿聯光學業務主要貢獻年 |
| 2026-10-12~15 | OCP Global Summit:448G ParaLink/CPC、液冷 OSFP cage、漏液偵測、RMC 於 booth B29 展示;Open CPX 貢獻成員 | 展覽 | ⭐⭐ | 展示與量測,無量產時程、客戶與訂單;報告_OCP2026_貿聯_448G高速互連_20261015 |
| 2H27-2028 | CPO 增長爆發期;獲利結構由「銅」轉「光」 | 放量 | ⭐⭐⭐ | Rubin Ultra 世代;Rerating 關鍵 |
| 2028 | Shuffle box 大量出貨 | 放量 | ⭐⭐⭐ | 光學業務主要貢獻年 |
| 2026-09-21~23 | 與 ams OSRAM 合作次世代光學互連,ECOC 2026(西班牙)展示 connectorized multi-core fiber 方案 | 技術合作 | ⭐⭐ | MS/JPM;850nm 薄膜微 VCSEL+fiber-array 整合,早期階段、短期營收貢獻有限 |
| 2026-10-13 | ams OSRAM 合作方案於美國 OCP Global Summit 公開展出(13x13/169 芯光纖+242 顆 850nm VCSEL) | 展覽 | ⭐⭐ | 早期 RD 階段,2H27 有機會貢獻營收;來源 活動_貿聯-KY3665_私訪call_memo_20260923 |
| 2027(或 2H27) | Coherent NPO(近封裝光學)VCSEL 方案商業化量產 | 放量 | ⭐⭐ | 貿聯負責高密度光纖耦合與 Harness 組裝;來源 活動_貿聯-KY3665_私訪call_memo_20260923 |
供應鏈位置
- 所屬供應鏈:供應鏈_AWS(線材 / 連接器環節)。
- 供應鏈角色:機架級高速傳輸與配電方案供應商,產品涵蓋 AEC、線束、匯流排、HVDC 連接器、液冷模組與光互連。
- 客戶 / 下游:NVIDIA、AWS、Dell、Siemens、Lam Research、微軟、Tesla、GE Healthcare、Dyson、ASML、KLA;潛在客戶包含 SpaceX / xAI、Anthropic(透過 AWS)、OpenAI(透過微軟)。
- 光纖上游 / 合作:康寧光纖、SENKO FAU 合作(另有 External Laser Source 分工);新富生光電提供光纖包覆 / 研磨 / 高階連接器組裝能力;ams OSRAM(獨家代工,Micro VCSEL scale-up 光互連)與 Coherent(NPO VCSEL 方案)為兩大光源生態系合作夥伴;Micro LED CPO 九廠商生態系中與 Microsoft、Avicena、Credo 深入合作。
- 觀察重點:800G / 1.6T AEC 導入、GB200 / GB300 / VR200 平台放量、800VDC / HVDC power rack 時程、Interplex Datacom 交割與綜效、CPO / Shuffle Box 2027-2028 貢獻。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| CRDO.US(credo) | AEC / ALC read-across | Credo FY4Q26 與 FY27 guidance 驗證 AEC 早期滲透與 ALC FY28 放量,支撐貿聯 AEC / 光互連可見度 |
| GLW.US(corning) | 光纖上游 | 光纖連接器嚴重缺貨,康寧協助上游搶貨;貿聯目前組裝康寧光纖 |
| NVDA.US(nvidia) | 客戶 / 平台 | 前 11 大客戶中占比 15%;NVIDIA 800VDC 架構下貿聯為相關線材與連接器關鍵供應商 |
| AWS | 客戶 / CSP | 前 11 大客戶中占比 9%;Anthropic 需求透過 AWS,AWS 為貿聯第二大客戶 |
| Interplex_Datacom(未) | 併購標的,2026-09-23 起正式併表 | 新加坡總部,資料中心基礎設施客製化互連 + 高精密機械件方案;EV US$850mn + 最高 US$50mn 或有對價;2025 營收約 US$400mn(新台幣 120 億元)、100% 資料中心;NVIDIA GB200/MGX 生態鏈供應商;產品對標 勤誠、奇鋐;併表後貿聯 HPC 營收占比可望達 60-70%+(元富,2026-09-24) |
| xAI | 終端大客戶 | 訂單能見度至 4Q26(中信座談 2026-07-29);電源與資料傳輸滲透率極高、AEC 幾乎獨家代工;2027 capex 可能超越傳統四大 CSP;2026-02-12~06-12 曾全面暫停採購(衝擊 AEC 26Q1/26Q2 營收季減 7%/35%),6 月中旬(IPO 後)復工,100% 採用貿聯 AEC 與 Power 方案(珩石私訪,2026-09-23) |
| AMD.US(amd) | 客戶 / 平台認證 | Credo 洽談 AMD 新合作機會(中信座談 2026-07-29);Micro LED CPO 高密度光纖模組技術適用於 CPO、PCIe 及 AMD GPU,貿聯已成功導入 AMD 規格中(珩石私訪,2026-09-23) |
| MSFT.US(microsoft) | 客戶 / 生態系合作 | Micro LED CPO 九廠商生態系(TrendForce)成員之一,貿聯與其有深入合作;OpenAI 透過微軟為潛在客戶(中信)(珩石私訪,2026-09-23) |
| MRVL.US(marvell) | 生態系成員 | Micro LED CPO 九廠商生態系(TrendForce)成員之一(珩石私訪,2026-09-23) |
| COHR.US(coherent) | 光學互連合作夥伴 | Coherent 發表 NPO(近封裝光學)VCSEL 方案,負責雷射光源與發光晶片端,貿聯負責高密度光纖光學耦合與 Harness 組裝;RD/測試階段,預計 2027(或 2H27)商業化量產(珩石私訪,2026-09-23) |
| 新富生光電 | 併購標的 / 光互連能力 | 2026 年 1 月併表,光纖包覆 / 研磨 / 高階連接器組裝能力;新富生營收占比低個位數(0-5%) |
| SENKO | 光纖連接器合作 | SENKO 提供連接器,貿聯負責光纖對位與封測 |
| PAS | 併購標的 / 子公司 | 2026 年 5 月起併入財報,屬電器(EA)部門;使 2Q26 EA 營收 QoQ +56%、占比由 8% 升至 12%;EA 毛利率較低,為 2Q26 產品組合稀釋因素(美林/UBS,2026-08-22) |
CPO FAU 競爭定位(MS,2026-10-08)
- MS(2026-10-08,Derrick Yang 覆蓋):貿聯 2026-01 完成併購深圳新富勝(Shin Fu Sheng),新增光纖跳線、MPO/MTP 連接器與 FAU 技術,目標 20/42 通道 CPO FAU,並在中國與台灣擴增數倍光纖組裝產能;與 Senko 及其他 ASIC 廠合作提供 CPO 架構的 FAU 對位製程。挑戰為量產經驗尚缺;MS 認為可與上詮等 FAU 廠或晶片廠合作對位(見 技術_FAU、3363_上詮(櫃))。
來源
- 報告_凱基_電子硬體產業_20261102 — 凱基投顧(向子慧/余昀澄),2026-11-02;美系 CSP 3Q26 資本支出後,預期 2027 年五大 CSP 資本支出 1.2-1.3 兆美元(共識 1.14 兆),雲端同業評價表列貿聯 TP 3,080、EPS 71.74/127.11
- 報告_CTBC_連接器產業概況_20261022 — 中信投顧產業簡報,2026-10-22;AEC 領導廠商 Credo 與貿聯獨家供應關係、2Q26 實績、EPS 67.63/106.66、TP NT$2,775
- 報告_MS_OCP峰會2026硬體總結_20261018 — Morgan Stanley(Derrick Yang),2026-10-18;OCP 後 stock pick:micro VCSEL(Credo ALC)受惠、TP NT$3,665 維持(圖讀)
- 報告_OCP2026_貿聯_448G高速互連_20261015、報告_OCP2026_貿聯_電網到位元_20261015 — OCP 2026 貿聯簡報,2026-10;448G 銅、CPC、液冷 OSFP、RMC(展示階段)
- 報告_OCP2026_Samtec_224G448G銅光連接_20261015 — OCP 2026,2026-10;Open CPX 成員牆(貢獻成員)
- 報告_MS_CPO測試與封裝供應鏈_20261008 — Morgan Stanley,2026-10-08;貿聯 CPO FAU(20/42 通道)與 FAU 對位製程,缺量產經驗
- 報告_MS_貿聯-KY3665_20261006 — Morgan Stanley,2026-10-06;9 月營收 NT$9,332mn(+5% MoM/+39% YoY)、3Q26 NT$27,854mn 大致符合預期;光互連(Credo ALC/ams-OSRAM/Corning)可抵銷 AEC 潛在放緩;維持 OW、TP NT$3,665
- 報告_廣發_貿聯-KY3665_20260925 — 廣發證券(香港)(Jeff Pu/Henry Huang),2026-09-25;Buy 維持,TP 由 NT$3,140 上調至 NT$3,333(26x 2027E EPS,前 28x);與 ams OSRAM 共同開發 microVCSEL wide-and-slow 光互連(2H27 可能放量)、Interplex 9/23 併表、AEC 轉強(AWS Trainium 3 800G AEC)、HVDC 路線圖不變;2026E/2027E EPS 上修 6%/14% 至 72.7/128.2
- 報告_元富_貿聯-KY3665_公司拜訪_20260924 — 元富投顧,2026-09-24;Interplex Datacom Business 2026-09-23 起正式併表,3Q26/4Q26 EPS 上修至 19.68/24.31(原 18.03/21.04)、2026E/2027E EPS 70.32/128.17(原 65.40/111.09);ams OSRAM 光學互連合作交叉確認;買進維持,TP NT$3,665 維持
-
報告_MS_貿聯3665_20260906 — Morgan Stanley,2026-09-06;8 月營收 +54% YoY、3Q26 符合預估、HPC 電源/資料互連與半導體設備三線並進、維持 OW
-
活動_貿聯-KY3665_2Q26法說memo_20260821 — 公司 2Q26 法說(UBS 主辦,2026-08-21);2Q26 營收 232.8 億、GM 30.73%、OPM 17.0%、EPS 15.28(雙創單季新高);半導體設備訂單能見度延伸至 2027 下半年、討論延伸到 2028;Interplex Datacom 截至法說仍未交割未併帳;募資選股權與股權連結工具而非舉債;CFO 明言不要把毛利率模型畫成逐季直線上升
-
20260603_貿聯-KY(3665)_永豐_AI生態系整合互連解決方案, HVDC與CPO關鍵技術推動獲利成長 — 永豐投顧,COMPUTEX 2026,買進 TP NT$3,380,2026-06-03
- memo_貿聯_國泰Computex_Tour_20260604 — 國泰證期 Computex Tour Memo,AEC / 光纖 / Shuffle Box 細節,2026-06-04
- gemini 搜尋彙整,2026-05-24(基本面)
- 使用者指定供應鏈歸屬,2026-05-24
- 260528_3665_貿聯_ms_bizlink — Morgan Stanley Asia AI Summit 2026 Feedback,OW PT NT$3,665,2026-05-28
- 260602_ms_bizlink — Morgan Stanley Credo FY4Q26 read-across,OW TP NT$3,665;確認 AEC 早期滲透、ALC FY28 ramp,2026-06-02
- 260607_3665_貿聯_ms_bizlink — Morgan Stanley,Overweight,PT NT$3,665 維持,2026-06-07;5月營收 NT$7,352mn(YoY +41%,MoM flat);2Q26 追蹤符合預期;1Q26 GM 暫時性低點;AEC 2026-27 成長、光學 2027+ 貢獻
- 260610_3665_貿聯_ms_bizlink — Morgan Stanley,Interplex Datacom 併購,EV US$850mn + 最高 US$50mn 或有對價;2027 EPS accretive,2026-06-10
- 260610_3665_貿聯_daiwa_Bizlink — Daiwa,Interplex Datacom 併購交叉確認,Buy(1)TP NT$3,053,2026-06-10
- memo_貿聯_中信論壇_20260610 — 中信論壇 Call Memo,Interplex 停牌、HPC 營收結構、AEC / 光纖 / 電源三項動能、客戶占比,2026-06-10
- 260616_散熱纜線解決方案_daiwa_ Taiwan Small- and Mid-Caps — Daiwa Taiwan Small- and Mid-Caps,貿聯列 2H26 小中型股與線纜解決方案首選,2026-06-16
- 報告_Daiwa_貿聯_20260703 — Daiwa(Helen Chien / Neil Teng),GDR + ECB 籌資公告,Buy(1) TP NT$3,053 維持,2026-07-03
- 報告_MS_貿聯_20260705 — Morgan Stanley,ECB+GDR 稀釋評估(最大稀釋 6%,Interplex 2027 EPS +8% accretive),OW PT NT$3,665 維持,2026-07-05
- 報告_Daiwa_貿聯_20260706 — Daiwa(Helen Chien / Neil Teng),6 月銷售 NT$8,518mn(+15.9% MoM/+63.8% YoY)創歷史新高;2Q26 NT$23,253mn 達 Daiwa 估 101.2%;Interplex Datacom 預計 2H26 交割;Buy(1) TP NT$3,053,2026-07-06
- 報告_MS_貿聯_20260706 — Morgan Stanley,6 月銷售 +16% MoM/+64% YoY;2Q26 超 MSe 及共識各 2%;GM 預期 2Q26 回升 >30%;OW TP NT$3,665 維持,2026-07-06
- 報告_UBS_貿聯3665_20260708 — UBS(Ally Chen / Megan Li),Credo Taiwan NDR 讀後(2026-07-07);6 月銷售 +16% MoM,Q226 較 UBS/共識高 3-4%;GDR+ECB 稀釋估 6-7%;Buy 維持,PT NT$3,430(30x 2027E PE),2026-07-08
- 報告_野村_貿聯Penang參訪_20260705 — 野村(Kenny Chen),Penang 廠參訪 quick note(2026-06-29 參訪);製造能力升級、電源產品客製化、GDR/ECB 籌資評論;Buy 維持,TP NT$3,200(28x 2027F EPS 114.26),2026-07-05
- 報告_元富_貿聯3665_20260722 — 元富投顧(蘇宜家),買進維持,TP NT$3,665(維持),2026-07-22;2026/2027E EPS 65.19/108.35;Interplex 合併時程推估 3Q26;Power Rack/Power Whips/Busbar ASP 量化拆解;新富生擴廠與 CPO 布局
- 報告_MS_貿聯3665_20260727 — Morgan Stanley(Derrick Yang/Vivi Huang/Andy Meng),2026-07-27;6 月自結獲利公告(營收 8,518mn/稅前 1,510mn 利益率 17.7%/稅後 1,180mn EPS 6.05),佔 MS 2Q26E 稅前 41%、稅後 43%,指向 2Q26 獲利優於估計與共識、季內 GM 30%+;OW 維持、TP NT$3,665(現價 2,150、上行 70%);2Q26 法說 8/21
- 活動_貿聯3665_中信座談memo_20260729 — 中信座談 call memo,2026-07-29;1Q26 GM 下滑機制拆解(一次性)、xAI 為終端大客戶(能見度 4Q26、2027 capex 或超四大 CSP)、Interplex 細節(US$400mn 營收 100% 資料中心、GB200/MGX 生態鏈、機櫃產品價值 1 萬→2-3 萬美金、HPC 占比明年 70%+)、GDR/ECB 7/30 生效、半導體設備業務 15%(LAM 50%)、康寧保證配單、Credo 優先配單+洽談 AMD
-
報告_中信_貿聯3665_20260730 — 中國信託投顧,2026-07-30;同一場 2026-07-29 中信座談的書面法說摘要,內容與 活動_貿聯3665_中信座談memo_20260729 高度重疊,交叉確認上述數字並補充 1Q26 GM 下滑另受客戶拉貨時程遞延影響
-
260821_3665_貿聯_daiwa_bizlink — 大和(Helen Chien/Neil Teng),2026-08-21;2Q26 淨利超估 4.8%/共識 2.9%,銅/電源/光規格升級推升訂單份額;2026-28E FD EPS 上修 1.2%/4.2%/4.7%、獲利 CAGR 45.6%→48.2%;Buy(1),TP 自 NT$3,053 上調至 NT$3,065
- 260822_3665_貿聯_ubs_bizlink — UBS(Ally Chen/Megan Li),2026-08-22;2Q26 營益/淨利超 UBS 6%;EA +56% QoQ(PAS 5 月併表)、IT/Datacom 僅 +2%(4-5 月世代轉換);3Q26 獲利估 QoQ +28%;2026-28E EPS 上修 5-7%;Buy,PT 自 NT$3,430 上調至 NT$3,617
- 260822_3665_貿聯_ml_bizlink — 美林(BofA;Doris Kao/Robert Cheng/Katherine Zhu),2026-08-22;2Q26 符合預期,HPC 占比 42%(1Q26 45%)、EA 升至 12%;EPS 上修 2-4% 但評價倍數由 30x 降為 28x 2027E EPS,PO 自 NT$3,230 下調至 NT$3,088;含 8 月中 GDR+ECB 約 5% 稀釋;半導體設備能見度至 2H27
- 260823_3665_貿聯_ms_bizlink — 摩根士丹利(Derrick Yang/Vivi Huang/Andy Meng),2026-08-23;2Q26 GM 30.7% 解除毛利率疑慮,淨利超 MSe 8%;3Q26 營收估 QoQ +23%/YoY +55%;2026E EPS 自 63.77 上修至 69.77(+9.4%),2027-28E 維持;OW,TP NT$3,665 維持
- 報告_MS_貿聯3665_20260902、報告_MS_貿聯3665_20260902 — 摩根士丹利(Derrick Yang/Vivi Huang/Andy Meng),2026-09-02;Credo FY1Q27 read-across,AEC 規格升級與滲透更多 hyperscaler/neocloud、ALC FY28 放量時程獲重申;對貿聯維持建設性看法(資料/電源互連+半導體設備);OW,TP NT$3,665 維持
- 報告_JPM_貿聯3665_20260902 — J.P. Morgan(Amanda Chang/Karen Li, CFA),2026-09-02;Credo FY1Q27 read-through,1.6T AEC 2HFY27 起貢獻、ALC 10 月 OCP Global Summit 展示+FY28 初期營收時程不變;判斷貿聯 1H26 AEC 逆風偏短期非結構性;OW(維持),TP NT$3,100(Jun-27,維持)
- 報告_MS_貿聯3665_20260921 — Morgan Stanley(Derrick Yang/Vivi Huang/Andy Meng),2026-09-21;貿聯與 ams OSRAM 合作次世代光學互連(scale-up,850nm 薄膜微 VCSEL+fiber-array),ECOC 2026 展示;OW(維持),TP NT$3,665(維持)
- 報告_JPM_貿聯3665_20260922 — J.P. Morgan(Amanda Chang/Karen Li, CFA),2026-09-22;同一 ams-Osram 合作新聞的 JPM 讀後,定位為 XFS 收購後光學能力再延伸、近期正向情緒催化劑;OW(維持),TP NT$3,100(Jun-27,維持)
- 活動_貿聯-KY3665_私訪call_memo_20260923 — 珩石資本 kevin 私訪 CallMemo,2026-09-23;xAI 暫停復工時程與 AEC 衝擊量化、PAS 稀釋拆解、HPC 內部 Power/Data/AEC/DAC/Optical 結構、ams OSRAM 與 Coherent NPO 技術規格與時程、Micro LED CPO 九廠商生態系、Power 架構演進(Busway→PDU→Busbar/HVDC Power Rack)、Interplex 財務綜效交叉確認、Google TPU/ASIC 客戶掌握度 Q&A
- 報告_富邦_貿聯-KY3665_20261105 — 富邦投顧(簡瀚廷),2026-11-05;買進維持、TP 3,100→2,600(20x FY27E EPS 128.54);3Q26 營收 278.5 億、GM 32%、HPC 占 51%,Interplex 4Q26 起併表
- 報告_華南_貿聯-KY3665_20261030 — 華南投顧(陳宏齊),2026-10-30;強力買進維持、TP 3,100→2,550(約 20x 2027F EPS);3Q26 營收 278.5 億優預期、Interplex 併表使 4Q26 營收上修 17% 至 349.7 億、EPS 72.86/126.88
- memo_凱基投顧_貿聯3665Interplex收購HPC_20261008 — 凱基投顧(李承泰),2026-10-08;增加持股、TP 3,080(25x 2027E);Interplex 2025-28 營收 CAGR 25%、EPS 上調 1%/8%/10%、HPC 營收 CAGR 66%
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$2,600;800V 4Q26 小量、2027 全面放量,Power Whip 與 Busbar 價值提升
相關頁面
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- APH.US(amphenol)
- 分析_OCP2026總覽
- 技術_伺服器內部高速連接器與線材
- TEL.US(te_connectivity)
- 分析_光通訊散熱
- 供應鏈_AI資料中心電力
- 分析_OCP2026_800V直流供電與機櫃電源
- 分析_OCP2026_AI光互連路線與可靠度
- 分析_OCP2026_AI網路標準與高速銅互連
- 技術_Open_CPX
- 技術_機櫃匯流排Busbar
- 6279_胡連(櫃)
- 6126_信音(櫃)
- 供應鏈_CPO_D-FAU
- 分析_GoogleTPU產業與供應鏈_20260930
- 技術_CPO
- 分析_華南4Q26產業展望_20260918
- 分析_光學鍍膜與光纖耦光供應鏈_20260920
- 時程_2026_AI_ASIC與高速介面
- 分析_SEMICON2026事件分析_富邦_20260831
- 分析_台廠NVIDIA營收曝險_MS_20260827
- 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822
- AMZN.US(amazon)
- 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 3605_宏致(市)
- 分析_AI伺服器控制與周邊晶片投資地圖
- 分析_貿聯KY_短期利空與光通重估_20260530 — 短期利空與光通訊重估分析
- 供應鏈_AI伺服器液冷
- 分析_GS光網路megatrend_光通訊TAM與台股映射_20260417