基本資料
Marvell Technology 是資料基礎設施半導體公司,產品橫跨 data center switching / optical DSP / coherent DSP / AEC DSP / PCIe retimer / TIA / laser driver 等高速互連 IC。LPO 升級中,Marvell 的定位是「200G/lane LPO TIA + laser driver chipset」供應商,同時具備 DSP 與銅互連 AEC 方案,能依照 rack / row-scale 距離分層供應。
光模組 DSP 產能與交付
產業專家估計(2026-11-02,⭐⭐,單一專家來源);「明年」=2027。整體供需與各家對照見 技術_光模組DSP。
- 1.6T DSP:產能約 3,000~3,500 萬顆,合理值約 3,000 萬顆;專家預期實際順利交付 2,500 萬顆以上。
- 800G DSP:累計出貨 8,000 萬顆以上。
- 供需:2027 年 1.6T DSP 需求超過 1 億顆,主要由 Marvell+AVGO.US(broadcom) 供應;專家認為現階段 DSP 供給缺口仍相當大,依目前下單量 2027 年沒有 overbooking 現象。
- Google 2.4T 輕相干(Coherent Lite,配 Google 自研 OCS)DSP:由 Marvell(2nm 製程)與 Celero Communications 兩家供應;見 技術_OCS。
- 與公司口徑並存:Computex 2026(統一投顧 2026-06-03)稱 1.6T Nova PAM4 DSP 26H2 大規模量產、1.6T 2nm 相干光學即將送樣,為公司產品時程;上列為專家對 2027 年產能與交付量的估計。
圖片 / 架構圖
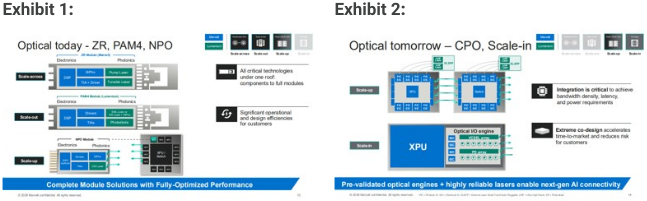
圖:Marvell 簡報頁(MS 引用),左為現行光學(ZR、PAM4、NPO)三種模組的電子層(DSP、TIA/Driver)與光子層(雷射)分工,右為 CPO/scale-in 世代 XPU 周邊的光學 I/O 引擎;說明併購後把雷射與電晶片共同設計進光引擎的架構意義。來源:報告_MS_MRVL_併購LITE_20261103。
業務指引與產品放量(申万宏源 2026-06-30)
申万宏源定位 Marvell 為「電晶片出發、多輪收購補足光側能力」的算力側(Scale-up)鏈主候選:2021 收購 Inphi(約 100 億美元,PAM4 DSP + 矽光)、Innovium(Teralynx 交換架構)、2025 收購 Celestial AI;與博通(網路側 Scale-out、封閉垂直整合)路徑分化,Marvell 走開放組件庫/標準 IP(UCIe、PCIe Gen6/7 光學延伸)賦能雲廠商自研 ASIC。
| 業務 | 指引 / 狀態 |
|---|---|
| 光電互聯板塊(DSP/Driver/TIA) | 2026 年增速指引超 70%;1.6T Nova PAM4 DSP 26H2 大規模量產 |
| TIA / Driver | 未來幾季達 10 億美元 ARR(與 MACOM、Semtech 三足鼎立) |
| 相干 DSP(DCI) | 2025 營收 5 億美元,指引 2027 ARR 10 億 |
| Teralynx 交換 | 102.4T 26H2 量產爬坡;Scale-out 交換 FY27 約 6 億、FY28 約 10 億;Scale-up 看 UAL/ESUN 與 NVLink Fusion 合作 |
| Scale-up optics(NPO/CPO) | 4Q F1/26 法說首次講「NPO」並新設品類,F1/28 指引約 $300M(先前僅 Celestial AI 基礎的 $150M 翻倍以上);SemiAnalysis 推估對應 Trainium4 NVLink 版的 NPO 模組+NVLink switch(NVLink Fusion 修訂後 NVIDIA 不再是 NVSwitch 唯一來源);Celestial EAM 判不用於 Trainium4 NPO,轉 photonic bridge/PFMA(hyperscaler CXL/memory attach)。來源:報告_SemiAnalysis_NPO光互連接棒_20260713 |
| 定制 ASIC(XPU) | FY26 約 15 億;FY27 +20%;FY28 受現有項目爬坡 + 10 個新項目量產、指引翻倍;FY29 目標 100 億美元 |
| 中期看點 | 整合 Celestial AI 矽光後 Scale-up 光電一體化封裝溢價;Google TPU、AWS Trainium 合作價值量提升 |
EPS 預估
| 券商 EPS(US$,FYE Jan;報告日) | FY26A | FY27E | FY28E | FY29E | 備註 |
|---|---|---|---|---|---|
| Morgan Stanley(2026-11-03) | 2.80(共識口徑;ModelWare 2.15) | 4.18 | 7.76 | 14.32 | ModelWare EPS FY27/28/29 另列 2.87/6.54/13.08;營收 FY27E 11,979、FY28E 20,294、FY29E 35,869(US$mn);毛利率 57.8%/57.4%/57.3%;共識 FY27 4.22、FY28 7.30、FY29 12.62;併購案仍以單獨 Marvell 建模 |
| Cantor(2026-11-02) | 2.85 | 4.19(1Q 0.80A、2Q 0.94A、3Q 1.10E、4Q 1.35E) | 7.65 | — | 營收 FY27E 12,007、FY28E 20,000(US$mn;FY27 3Q 3,150E、4Q 3,700E) |
| 會計年度 | 統一投顧 EPS(2026-06-03) | 廣發香港 EPS(2026-08-28,最新) | 中信投顧 EPS(2026-09-01) | 營收(廣發香港,USD mn) | 毛利率 | 備註 |
|---|---|---|---|---|---|---|
| FY26 | 2.84 | 2.88 | 2.85 | 8,195 | 59.5% | 實績年(中信 FY2026 實績 2.85,與廣發 2.88 差異約 1%,見下方沿革註) |
| FY27E | 3.90 | 4.41 | 4.21 | 12,102 | 58.7% | 廣發上修 +7%(納入 F2Q 實績與 F3Q 指引);營收 +47.7% YoY;中信估營收 US$12,040mn、毛利率 58.4% |
| FY28E | 5.80 | 7.96 | 6.85 | 20,762 | 57.0% | 廣發上修 +3%;營收 +71.6% YoY;毛利率因客製 ASIC 占比上升而下滑;中信估營收 US$18,106mn、毛利率 57.7% |
| FY29E | — | 14.5 | — | 38,104 | 54.0% | 廣發評價基準年度;中信未提供 FY29E |
沿革:廣發香港 FY27E EPS 4.12 → 4.41、FY28E 7.75 → 7.96(2026-08-28)。管理層自行上調 FY27E 營收展望至約 $12bn(原 $11.5bn)、FY28E 至約 $18bn(原 $16.5bn),廣發估更高的 $20.8bn。
中信 vs 廣發香港 FY27/28 財測落差
兩份報告皆依據同一場 F2Q27 財報(8/27 法說)與管理層同一組上修展望(FY27E ~$12bn、FY28E ~$18bn)調整估計,但推估結果分歧明顯擴大:中信 FY27E/FY28E EPS 為 4.21/6.85,較廣發的 4.41/7.96 分別低約 5%/14%;營收估中信 FY27E $12,040mn(廣發 $12,102mn,接近)、FY28E $18,106mn(廣發 $20,762mn,中信低約 13%)。落差主因廣發直接採用管理層給的 FY28E ~$18bn 展望之上緣並自行上修至 $20.8bn(估管理層隱含展望過於保守),中信則貼近管理層原始 guidance 未額外加碼。中信同時明確標示「ASIC 並未釋出更多細節,引發投資人失望性賣壓」,措辭與廣發「客製矽業務將爆發性成長」的樂觀語氣形成對比(見下方「F2Q27 業績與指引」節)。
F2Q27 業績與指引
廣發香港(2026-08-28)與中信投顧(2026-09-01)皆針對同一場 8/27 F2Q27 法說會撰寫,方向一致但信心與 ASIC 語氣分歧,見文末對照。
- F2Q27 實績大致符合預期,但盤後股價跌 7.8%(反映事前期待偏高):營收 $2.74bn(QoQ +13%/YoY +37%,共識 $2.7bn)、non-GAAP EPS $0.94(QoQ +18%/YoY +40%,共識 $0.93)。中信另計 non-GAAP 毛利率約 58.9%。
- F3Q 指引營收 $3.15bn(QoQ +15%/YoY +50%,中信計 QoQ +15%);毛利率因客製 ASIC 放量的產品組合而季減,管理層預期毛利率在 F3Q 區間內維持至 F4Q,營運槓桿可推升 non-GAAP OPM 至 38-40% 目標。中信估 F3Q non-GAAP 毛利率 58±0.5%(略低於市場共識 58.4%)、EPS $1.10(略優於市場共識 $1.07)。
- 客製矽(ASIC):管理層指引 FY28E 年增逾 100%。Google 多年期框架協議涵蓋推論加速器、儲存控制器、NIC、CXL 記憶體介面與近記憶體運算等多條產品線;相關營收僅小部分於 FY28E 認列,放量在 FY29 之後,是 $10bn+ FY29E 目標的關鍵上檔。另一家大型 hyperscaler XPU 專案進展順利,為 FY28E 客製矽成長主要貢獻者。廣發估 FY29E AI ASIC 營收可達 $16bn+(管理層維持約 $10bn)。中信指出本次法說「ASIC 並未釋出更多細節」,是造成財報會議後失望性賣壓的主因之一(見下方分歧對照)。
- 連接(Connectivity)為 $18bn FY28E 指引最大驅動:scale-out 端 800G 需求穩健、1.6T DSP 快速放量;51.2T 交換器營收本會計年度可望翻倍。scale-across 端 AI 叢集頻寬需求約為傳統 DCI 的 10 倍,帶動 1.6T ZR/ZR+ 相干 DSP。scale-up 端 Celestial AI(未) 併購強化 CPO/NPO 與光學 fabric 能力,管理層表示 FY28E scale-up 光學營收機會「明顯大於」先前 $300mn 預期。中信將本次 FY27/28 營收展望上修(分別約 +4%/+9%)主因同樣歸給連接業務(光互聯)需求強勁,並點名 Celestial AI 併購後 scale-up 發展速度快於預期、800G/1.6T 光模組需求強勁。
- 已投入約 $1bn 供應商預付款以確保產能(廣發)。
中信 vs 廣發香港:對本次財報的解讀分歧
- 廣發香港論述聚焦客製矽長期爆發性成長(FY28E >100% YoY guidance、FY29E $16bn+ 自估上修),將股價回檔歸因於「事前期待偏高」,維持樂觀評價(Buy,TP $290,20x FY29E EPS)。
- 中信投顧則明確標題「再度上修 FY27/28 營運展望,惟毛利、費用低於預期」,強調本次上修主因是連接/光互聯業務而非市場原本期待的 ASIC 業務放量,ASIC 未釋出更多細節引發失望性賣壓;中信維持買進但採更保守的 PE 法評價(TP $275=FY28 EPS×40x PER),FY27/28 EPS 與營收估值皆低於廣發(見「EPS 預估」節落差說明)。
- 兩者評等皆為 Buy/買進、方向一致偏多,但中信對本次法說會 ASIC 揭露程度的評價明顯較負面,是與廣發最大的敘事落差。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Cantor(2026-11-02) | 18x 合併 MRVL+LITE CY28 EPS | CY28 MRVL 營收 US$320 億、毛利率 57.0%、營益率 43.4%;LITE 採共識營收 US$116 億、毛利率 55%;綜效假設約 80% 為 US$12 億(COGS 減 US$9.6 億、Opex 減 US$2.4 億);稅率 14.5%、股數 13.92 億(4.5 換 1,LITE 約 1.02 億股);Marvell 單獨 EPS US$12.50 | 合併 CY28 營收 US$436 億、營益率 47.0%、EPS US$12.55;目標價 US$225(原 350) |
| MS(2026-11-03) | 46x CY27e ModelWare EPS US$6.54(Base);Bull 60x×US$7.46、Bear 30x×US$5.73 | 依 AI 光互連(Inphi 光學、PAM4/400ZR)與長期客製 ASIC 成長,高於資料中心支出成長;因估值與高股票薪酬維持 Equal-weight;暫不納入併購(交割尚遠);CY29 pro forma 另算 | 目標價 US$300(Bull 448/Bear 172) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Cantor Fitzgerald(C.J. Muse) | 2026-11-02 | Neutral(維持) | US$225(原 350,−36%) | 18x 合併 MRVL+LITE CY28 EPS 約 US$12.50;調降因併購使股價陷入長期不確定、整體半導體 de-rating(NVDA/AVGO 皆低於 10x CY28 EPS)、AI 週期與中國核准疑慮;報告價 US$196.40,自 Bloomberg 報導後 −29% | 報告_Cantor_MRVL_20261102 |
| Morgan Stanley(Joseph Moore) | 2026-11-03 | Equal-weight(Industry View Attractive) | US$300 | 46x CY27e ModelWare EPS 6.54;認為併購後的股價回檔過度、併購策略合理但價格要求高;收盤價 US$171.41(11-02)、52 週區間 US$70.69–329.88 | 報告_MS_MRVL_併購LITE_20261103 |
| 統一投顧 | 2026-06-03 | 買進(維持) | US$380(前次 260) | 本益比區間 40–70x 上緣 70x(原 15–45x) | 20260603_Marvell(MRVL.US)_統一_AI效能瓶頸轉向網路連線, Marvell以CPO與Teralynx T100交換器晶片強化AI |
| 廣發證券(香港) | 2026-08-28 | Buy(維持) | US$290(維持) | 20x FY29E EPS;同業 forward P/E 區間 20-40x,2018 年以來 MRVL 平均 30x | 報告_廣發香港_Marvell_20260828 |
| 中信投顧 | 2026-09-01 | 買進(維持評等,依報告原文;庫內首筆中信 Marvell 報告,無前次 TP 可對照) | US$275 | FY28 EPS × 40 倍 PER | 報告_中信_Marvell_20260901 |
EPS 預估維持不變,目標價上修主因評價區間 rerating(黃仁勳「下一家兆元公司」帶動想像空間)。
COMPUTEX 2026:CPO 與 Teralynx T100(統一投顧 2026-06-03)
來源:20260603_Marvell(MRVL.US)_統一_AI效能瓶頸轉向網路連線, Marvell以CPO與Teralynx T100交換器晶片強化AI
Marvell 於 6/2 在 COMPUTEX 2026 發表主題演講。核心論點:AI 系統效能瓶頸正從算力轉移至網路連線——當單一資料中心已無法容納 AI 工作負載,CSP 重構網路架構(多座資料中心園區),網路連線成為決定算力擴展極限的關鍵。
- Teralynx T100(102.4 Tbps 交換晶片):3 奈米單晶片架構,移除舊架構冗餘元素;Scale-out 支援 512 埠高基數(扁平化大型訓練叢集)、Scale-up 可程式化流程支援 ESUN / UEC 與演進中 AI 乙太網路。功耗壓制在 1000W 以下、較對手省電 25%(交換元件佔機櫃功耗 15–25%,機櫃總功耗逼近 120kW)。提供 BGA / 共封裝銅線(CPC)及光通訊多種封裝。2Q26 開始送樣,可望成為 Marvell 第三大成長引擎。
- CPO 共封裝光學:展示 51.2T CPO 交換器晶片,環繞 16 個 3.2T 光學引擎,完全消除 PCB 上傳統銅線走線,光訊號直接從封裝層輸出;1–2 年內成為 CSP 次世代系統必要配置。銅線物理極限:200Gbps/通道下極限約 2.5 公尺,400Gbps 將無法涵蓋整櫃。
- 跨越所有傳輸距離的完整互連:(1) 跨資料中心(數百~千公里)第四代矽光子 + 自研 DSP 相干光學,800G 量產、即將送樣全球首款 1.6T 2 奈米相干光學;(2) 資料中心內(數十~數百公尺)主導 1.6T 3 奈米 PAM4 量產、業界最低功耗 100T 乙太交換器;(3) 機櫃內(<2.5m)銅線 200Gbps SerDes 領先、展示 400Gbps;(4) 封裝內(毫米級)頂尖 Die-to-Die 介面與先進封裝。
- 與 NVIDIA 深度合作(NVLink Fusion):2026 年 3 月底 NVIDIA 向 Marvell 投資 20 億美元,合作光學、矽光子與 NVLink Fusion。CSP 可在保有輝達網路生態核心下整合自研 ASIC,使 Marvell 同時受惠輝達擴張與 CSP 自研晶片趨勢、分散單一客戶集中度風險。黃仁勳稱 Marvell 為「下一家兆元公司」。
- 與日月光(ASE)長期代工結盟:日月光執行長吳田玉同台,表示十年前即押注 Marvell;為因應 Marvell 未來幾年 >40% YoY 營收預估,日月光正積極擴充先進封裝產能。
- 資源池化:全光學網路打破距離限制後,CPU / GPU/XPU / 記憶體可拆分至不同系統、各自形成資源池,依 AI 工作負載動態組合最適比例——「沒有距離限制的資料中心」。
_統一_AI效能瓶頸轉向網路連線, Marvell以CPO與Teralynx T100交換器晶片強化AI_002.png)
COMPUTEX 2026 演講現場照片,投影片標題「Co-packaged optics」(副標:Leading-edge CMOS, silicon photonics, and fibers in one extraordinarily complex package)。51.2T CPO 交換器晶片(環繞 16 個 3.2T 光學引擎)規格見上方正文說明,出自報告內文而非本圖。
_統一_AI效能瓶頸轉向網路連線, Marvell以CPO與Teralynx T100交換器晶片強化AI_005.png)
Teralynx T100 晶片封裝實體照片,正面印有 MARVELL 商標與「Teralynx® T100」字樣。102.4 Tbps 規格見上方正文說明,出自報告內文而非本圖。
開放網路標準參與:ESUN、UALink、Open CPX(OCP 2026,2026-10)
- ESUN 1.1 Switch Profiles:Marvell(Meg Lin)與 Cisco 負責 ESUN 1.1 的 Switch Profiles 工作項;ESUN 1.1 目標 2026-10~11、依賴 UEC 更新規格,可能延後。與既有 Teralynx T100 支援 ESUN/UEC 的說法一致。(報告_OCP2026_Microsoft_Meta_ESUN乙太網路ScaleUp_20261015,2026-10;見 技術_ESUN)
- UALink Management WG:Marvell 兩位講者與 AMD 共同講授 UALink Switch API(open C API,統一 SMA 與交換器晶片 SDK 的管理邊界),簡報稱 switch ecosystem 仍在早期。這不代表 Marvell 已有 UALink 交換器產品或客戶,簡報未宣布任何交換器出貨。(報告_OCP2026_Marvell_UALink交換器API_20261015,2026-10;見 技術_UALink)
- Open CPX MSA 創始成員:Samtec 簡報成員牆將 Marvell 與 Ciena、Coherent、Molex、Samtec、Terahop 並列為創始成員。(報告_OCP2026_Samtec_224G448G銅光連接_20261015,2026-10)
- scale-up 光可靠度:Marvell 在 SROI flap 工作坊提出 RELIANT 遙測與 3R 藍圖;風險模型(非現場數據)約 3M GPU、>10M 光鏈路等於每 48 秒一次 flap;目標「可能 flap 的鏈路 <1%」、「NPO now, CPO next」。(報告_OCP2026_Microsoft_Marvell_ScaleUp光鏈路可靠度_20261015,2026-10)
記憶體與 D2D:Structera、PFMA 與客製 HBM(OCP 2026,2026-10)
以下多為廠商自測或論述,無客戶、出貨時程與價格。
智慧記憶體 fabric(CMS):產品線 Structera X(擴充)、A(加速器,Arm Neoverse V2)、P(池化)、S(CXL switch)與 Photonic Fabric Memory Appliance(PFMA)。Structera S:PCIe 5.0、CXL 2.0、2TB/s、<100ns、1.6nm、135W、最多 100TB 池,接 Intel/AMD CPU;PFMA:1TB HBM3+16/32TB DDR5、CXL 3.1 含 DCD、16 台伺服器各 2Tbps、<350ns(簡報 p4 HBM3 與 HBM3e 標示不一致)。KV cache 分層 G1 HBM、G2 DRAM 1–2TB、G2.5 CXL 數十 TB(百 ns)、G3 SSD、G4 數百 TB。(報告_OCP2026_Marvell_XPU級可組合記憶體Fabric_20261015,2026-10)
| KV 卸載自測(Llama-3.1-8B、H200、16 users) | 吞吐 tok/s | TTFT ms |
|---|---|---|
| HBM 重算 | 31,394 | 5,933 |
| SSD | 44,318 | 4,243 |
| DRAM | 80,813 | 2,162 |
| Structera A(CXL 近記憶體運算) | 139,497 | 1,199 |
自測且為小模型
以上為 Marvell 自測(8B 模型、單張 H200),結果對應 HotStorage 2026 論文;與庫內 技術_CXL 「CXL 頻寬僅 HBM 約 0.2%」論點有張力,並存、不互相覆蓋。SSD 慢於 CXL 約 3.5 倍僅在此測試條件下成立。
客製 HBM 與 D2D:Marvell 稱 HBM PHY 與 controller 約占 XPU 面積 30%、成本 >50%;搬進客製 base die 可回收至多 25% 面積、至多 30% 更多運算。主張 UCIe 非為 HBM 級頻寬密度設計,推自家 SBD:64 Gbps/wire 同時雙向、PHY 面積 15%、D2D 功耗最多 −75%(尖峰 −42%)、>7 TB/s 密度(引 2025-08 新聞稿,2nm)。HBM5 約 100 W/stack、熱通量 >2.0 W/mm²(>28 Gbps),熱問題約 2028 前後逼近。(報告_OCP2026_Marvell_客製HBM系統_20261015,2026-10;見 技術_客製HBM)基準註:30% 為 XPU 全 die 的 HBM PHY+controller 占比,與庫內 SemiAnalysis「Rubin 約 16% die 面積」對象不同;25% 為整體 die,ECTC 的 −60% 為 host PHY 自身面積,口徑互異。
併購 Lumentum
- 2026-11-02 與 LITE.US(lumentum) 簽署最終協議,以全股票收購:每股 Lumentum 換 4.500 股 Marvell,Lumentum 隱含企業價值約 US$1,150 億(每股約 US$1,132,溢價約 23.9%);交割後 Marvell 原股東持股約 67%。預計 1H28 完成,需雙方股東與監管核准。
- 官方綜效:合併 TAM US$5,500 億、年化成本綜效逾 US$10 億、交割後第一年增厚 non-GAAP EPS。
- 策略意義:延續「電晶片出發、多輪收購補光側」路線(Inphi → Innovium → Celestial AI → Lumentum),把 InP 雷射、光收發模組、OCS 與化合物半導體製造納入,主打電光共同設計與預驗證光學方案。
- 同日公布 F3Q27 初估營收符合原指引,區間由 ±5% 收窄為 ±2%。
- 沿革:傳聞(MoneyDJ,2026-10-30)→ 簽約(2026-11-02);產業專家 11-02 會前判斷可行性低,主因全股票換股與中國反壟斷審查,現轉為交割風險。
- 來源:web_Marvell_收購Lumentum官方新聞稿_20261102,官方新聞稿,2026-11-02。
交易條款補充(Cantor,2026-11-02):隱含 EV 約 US$1,150 億(約 18x EV/NTM 營收;MS 換算約 22x 目前年化單季營收、約 38x FY26 營收,歷史光學併購多在 2–11x LTM);US$1,132 為 10/28 Bloomberg 報導前的未受影響價;Lumentum 分手費 US$29 億、Marvell 分手費 US$58 億,若監管不核准另有 Marvell 支付 US$32 億反向監管終止費(不與 US$58 億疊加);MS 補充外部期限可延至 2028-08,另需美、中監管與雙方股東核准。
策略邏輯與利多(MS/Cantor): - 電光共同設計:scale-up/scale-in 世代的交換器、光引擎與光源需共同設計,擁有 InP 雷射可縮短驗證時程並提高單鏈路內容值;Lumentum 具 200G EML(1.6T 可插拔)領先、pump laser 市占 70–80%、最大 merchant OCS 供應商並有多年數十億美元 OCS 合約、供應 NVIDIA 交換器 UHP 雷射(NVIDIA 投資 Lumentum US$20 億);併購當日 Lumentum 另宣布第二個大型 NPO/CPO 訂單(公司預期營收逾 US$50 億,2H CY27 起出貨)。MS:為何不只結盟?因 scale-up 需共用路線圖,且持有可確保稀缺 InP 產能優先取得。 - Cantor:更可信地對標 Broadcom(唯一橫跨運算與連接並具 CPO 的大廠);InP 雷射為產業最緊瓶頸,Lumentum 稱產能賣到 CY28;垂直整合後毛利率與營益率具上行空間。 - 財務:MS 以 Marvell FQ3'27 指引與 Lumentum FQ1'27 年化合併為營收 US$177 億、毛利率 57%、營益率 39%(不含綜效);MS 建 CY29 pro forma 營收 US$710 億、毛利率 57.8%、營益率 46.8%、non-GAAP EPS US$20.27(含 US$7 億 COGS 綜效),較共識 CY29 EPS 19.76 約增厚 3%,但相對 MS 自家 Marvell 單獨估值 US$21.55 則略稀釋。Cantor 建 CY28 合併營收 US$436 億、營益率 47.0%、EPS US$12.55,與 Marvell 單獨 US$12.50 幾乎持平(輕度增厚)。
風險與疑慮(MS/Cantor): - 供應商中立性:Marvell 的 PAM4 DSP 賣給與 Lumentum 競爭的模組廠(中國模組廠占收發模組 60–65%,MS 引 Lumentum 說法),客戶可能轉向其他 DSP;管理層表示會續賣整個生態,下一世代 DSP design win 在待完成期間為關鍵驗證。Cantor 另擔心 NVIDIA 生態外客戶把業務由 MRVL/LITE 移向 Broadcom/Credo,或 Lumentum 客戶驗證 Coherent 替代方案。 - 綜效品質:MS 指 Lumentum 已是 Marvell 大客戶,既有銷售在合併時沖銷,可替換的第三方內容變少;Marvell 未拆分 US$10 億以上綜效(主要為 COGS,未量化營收與營業費用綜效)。Cantor 認為所稱 COGS 綜效實際偏向營收相關,需雙方內容同時出現的設計案勝出才能實現,但也認為 US$10 億偏保守。 - 景氣與毛利:Lumentum 毛利率 53.2%、營益率 42.3% 已高於其 2026-03 OFC 目標模型(毛利 49–52%、營益 38–42%,對應年化營收 US$80 億),MS 認為 Marvell 可能為稀缺定價付費,若中國競爭或 VCSEL 分走 scale-up 則可能回落;資本密集度提高(Lumentum 資本支出約營收 15%,Marvell 為個位數中高;新廠約 US$6.5 億;北卡 Greensboro 廠 2028 起量產 UHP 雷射、可支援逾 US$50 億營收);Cantor 指 Marvell 首度擁有晶圓廠。Cantor 質疑 Lumentum 此時出售是否暗示對 AI 週期持續性存疑。 - 監管與時程:需美、中核准,中國為最大不確定(管理層指向 1H CY28),Cantor 稱雙方將陷入約 5–7 季「交易煉獄」;Marvell 股價自 Bloomberg 報導後 −29%(Cantor,11-02)。
CXL:標準界定者論點(使用者 thesis,2026-06-10)
CXL 生態系中 MRVL 位於 Switch / 控制器層(偏後段基礎設施平台),與 ALAB.US(asteralabs)(偏前段元件開發)同層但不必然互斥。使用者投資觀點:類比 CPO 交換機 Laser / OE / Switch ASIC 的分潤結構,「界定標準的人分到最多利潤」—— 若 MRVL 是配合 CSP 界定 CXL 標準者,其投資價值高於 ALAB。驗證點:CSP(尤其 Google)pooling 標案與客製 CXL controller 案歸屬。詳見 分析_CXL記憶體解耦投資邏輯_20260610。
傳聞:收購 Lumentum(2026-10-30,未成交)
傳聞階段,未有最終協議;信心低
MoneyDJ(2026-10-30,引述外媒)報導 Marvell 正與 LITE.US(lumentum) 進行深入收購談判,最快可能近期宣布交易,惟雙方尚未達成最終協議;Marvell/Lumentum 官方均未證實。報導解讀:若成交,有助 Marvell 強化從客製 ASIC/高速網通晶片/DSP 到光學元件(Lumentum 的 EML、CW laser、InP 晶圓製造)的垂直整合,呼應 NVIDIA 2026-03 投資 Marvell 時已提及的 SiPh/CPO 布局方向(見上方「平台商資本重組」「COMPUTEX 2026」段)。報導同時點名若 Lumentum 自有產能優先投入高階雷射,部分 PD 需求可能外溢給 3105_穩懋(櫃) 等代工廠。來源:web_MoneyDJ_Marvell傳收購Lumentum_穩懋_20261030,MoneyDJ,2026-10-30。
產業專家評估(2026-11-02,⭐⭐): - 可行性低:Marvell 規劃全股票換股,在美股波動劇烈且雙方市值差距未拉開的情況下換股整合阻力極大;雙方在中國皆有實質業務,須通過中國商務部反壟斷審查,參考過往案例審批週期冗長、常附帶苛刻條件,甚至有拖延至破局的風險。 - 若成真:Marvell 補齊自研高功率雷射能力(垂直整合);但 LITE.US(lumentum) 2028~2029 年 100mW/200mW 超大功率 CW Laser 產能基本已被海外龍頭鎖定售罄,且中游模組廠具多元光晶片供應鏈(如源杰等),專家認為對模組廠短期衝擊有限。
野村「65% 美國成分」BOM 拆解(2026-10-09)
野村 800G/1.6T 收發器 BOM 拆解將 7nm/5nm 與 3nm DSP 列為美系主導環節(Marvell/Broadcom/Credo/Maxlinear),DSP 為單一最大 BOM 項(27-36%);報告判斷電子晶片(含 DSP)與 PD 晶片段供應鏈「不預期有明顯變化」,因美系已主導該環節。來源:報告_Nomura_光模組BOM美國成分65pct_20261009,野村,2026-10-09
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-09-23 | 擴大與 ATS.VI(at_and_s) 的 IC 載板合作,確認為 AT&S 馬來西亞居林(Kulim)擴產案第二家錨定客戶(與 AMD 並列) | 供應鏈確認 | ⭐⭐ | Morgan Stanley 解讀為 Marvell 搶先卡位 AI 供應鏈最可能限制出貨的環節(載板產能);建置範圍含 Plant 2 整備+新基板核心層/先進封裝設施;來源 報告_MS_ATS與Marvell擴大合作_20260923 |
| 2026-11-02 | 簽署全股票收購 LITE.US(lumentum) 最終協議(EV 約 US$1,150 億,MS 稱史上最大半導體併購) | 併購 | ⭐⭐⭐ | 預計 1H28 完成(外部期限可延至 2028-08),需美中監管與雙方股東核准;Marvell 分手費 US$58 億、監管不通過另付 US$32 億(Cantor);MS、Cantor 解讀見「併購 Lumentum」 |
| 2025-12-02 | 宣布收購 Celestial AI(未)(Photonic Fabric 光互連) | 併購 | ⭐⭐⭐ | US$32.5 億、上看 55 億;強化 memory/compute 光互連 |
| 2026-02 | Celestial AI 收購完成,併入資料中心事業群 | 併購 | ⭐⭐⭐ | Photonic Fabric 技術整合 |
| 2026-03 底 | NVIDIA 投資 Marvell 20 億美元(NVLink Fusion / 矽光子合作) | 合作 | ⭐⭐⭐ | 分散客戶集中度,受惠輝達 + CSP 自研雙軌 |
| 2026-06-02 | COMPUTEX 2026 發表 T100、51.2T CPO | 展覽 | ⭐⭐⭐ | 黃仁勳稱「下一家兆元公司」 |
| 2Q26 | Teralynx T100 開始送樣 | 技術下線 | ⭐⭐⭐ | 交換器有望成第三大成長引擎 |
| 近期 | 送樣全球首款 1.6T 2 奈米相干光學 | 技術下線 | ⭐⭐ | 800G 已量產 |
| 2026-08-27(F2Q27 法說) | 管理層上調 FY27E 營收展望至 ~$12bn、FY28E 至 ~$18bn;F3Q 指引營收 $3.15bn | 指引 | ⭐⭐⭐ | 廣發香港 2026-08-28;FY28E 客製矽年增逾 100% |
| 4Q F1/26 法說 | 首次提出「NPO」與 scale-up optics 品類,F1/28 指引 ~$300M | 指引 | ⭐⭐⭐ | SemiAnalysis 對應 Trainium4 NVLink 版;報告_SemiAnalysis_NPO光互連接棒_20260713 |
| 2026-10-06 | Investor Day 發表新一代 AI 基礎設施管理晶片(semi-custom IMC,5nm OCTEON IP),聲稱效能較傳統伺服器 BMC 高約 1,000 倍 | 新品 | ⭐⭐⭐ | 已與多家 CSP 洽談;5274_信驊(市) MS/UBS 快評解讀分歧——MS 判斷近期偏新 TAM、非直接競爭,UBS 判斷互補多於競爭,詳見該頁「成長動能/催化劑」警示段落 |
LPO 產品定位
Marvell 2024-12 宣布 1.6Tbps LPO chipset general availability:每通道 200G optimized TIA + laser driver chipset,支援 800G 與 1.6T linear-drive pluggable optics。官方定位明確指向 short-reach / scale-up compute fabric,用來補 DAC 被 200G/lane 速度與距離限制卡住的缺口。
| 產品 / 技術 | LPO 意義 |
|---|---|
| 200G/lane TIA | RX 端高線性、低功耗類比前端 |
| Laser driver | TX 端提高模組 margin、降低模組設計複雜度與功耗 |
| Adjustable equalization | 補償 channel loss,是 LPO 去 DSP 後的關鍵功能 |
| Alaska A AEC DSP | 與 LPO 並列,供客戶在銅線與光互連間分層選擇 |
台股映射
- 6147_頎邦(櫃):庫內 memo 提到 Marvell TIA 相關追單,頎邦角色偏 IC 凸塊加工 / 封裝服務,信心中等,需後續以法說或營收結構驗證。
- 4979_華星光(櫃):庫內光通訊 memo 提到 800G / 1.6T 光模組能力與 Marvell 合作,是模組端導入節奏觀察標的。
- 6257_矽格(市):使用者確認(2026-05-28)矽格接到 Marvell 單,2026 年 5-6 月會進 6223_旺矽(櫃) 機台做光晶片;定位偏 CP / FT 測試。
- 2330_台積電(市):長期受益於 Marvell data infrastructure ASIC / SiPh / CPO 相關先進製程與封裝需求。
AI ASIC 市占與客戶出貨時程
中信投顧 ASIC 產業簡報(報告_CTBC_ASIC產業近況_20261021,2026-10-21):Marvell 在 AI ASIC 市占由 2023 年不到 5% 升至 2026 年約 25%,成為 CSP 選擇 Broadcom 以外供應商時的替代之一;優勢在互連與傳輸(800G/1.6T 光模組、Custom XPU 客製平台),並以收購 Celestial AI、Xconn 補強機櫃內高速光互連與交換佈局。簡報列示客戶晶片與出貨時間:
| 客戶 | 晶片 | 出貨時間(簡報) |
|---|---|---|
| AWS | Trainium2/Trainium2.5/Trainium3(互連) | 4Q24/1H26/3Q26 |
| Microsoft | Maia 300 | 4Q26 |
| TPU 周邊晶片;TPU v10(潛在設計廠商之一) | —/2028 |
⚠️ 與庫內口徑差異:簡報把 Microsoft Maia 300 歸 Marvell(4Q26),而 供應鏈_AI_ASIC設計分工 依 MS 表將 Maia 100/200/300 歸創意(GUC)、Marvell 僅承接 Maia 200 enhancement;簡報同頁創意段亦列 Maia 100/200。歸屬不一致,並列保留,待查證。Trainium3 設計分工另見 3661_世芯-KY(市)(量產 6M26、已拿下 Trainium4 後段設計)。
來源
- 報告_MS_MRVL_併購LITE_20261103 — Morgan Stanley(Joseph Moore 等),2026-11-03;併購 Lumentum 策略與風險、pro forma 模型(CY29 EPS US$20.27)、EW/PT US$300
- 報告_Cantor_MRVL_20261102 — Cantor Fitzgerald(C.J. Muse 等),2026-11-02;Neutral、TP US$350→225(18x 合併 CY28 EPS 12.50);交易條款(分手費)、利多與五項風險
- web_Marvell_收購Lumentum官方新聞稿_20261102 — Marvell/Lumentum 官方新聞稿,2026-11-02;全股票收購 Lumentum(4.5 換 1、EV 約 US$1,150 億、1H28 完成)
- memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;1.6T DSP 產能 3,000~3,500 萬/交付 2,500 萬顆以上、800G 累計 8,000 萬顆以上、Google 2.4T DSP 供應、收購 Lumentum 可行性評估
- web_MoneyDJ_Marvell傳收購Lumentum_穩懋_20261030 — MoneyDJ(張以忠),2026-10-30;傳 Marvell 與 Lumentum 洽談收購、尚未達成最終協議(傳聞期報導;11-02 已正式簽約)
-
報告_CTBC_ASIC產業近況_20261021 — 中信投顧 ASIC 產業簡報,2026-10-21;Marvell AI ASIC 市占 <5%(2023)→約 25%(2026)、客戶晶片出貨時程
-
報告_OCP2026_Marvell_UALink交換器API_20261015、報告_OCP2026_Microsoft_Meta_ESUN乙太網路ScaleUp_20261015、報告_OCP2026_Samtec_224G448G銅光連接_20261015 — OCP 2026,2026-10;ESUN 1.1 Switch Profiles、UALink Switch API、Open CPX 創始成員
- 報告_OCP2026_Marvell_XPU級可組合記憶體Fabric_20261015、報告_OCP2026_Marvell_客製HBM系統_20261015 — OCP 2026,2026-10;Structera/PFMA 自測、客製 HBM 與 SBD
- 報告_OCP2026_Microsoft_Marvell_ScaleUp光鏈路可靠度_20261015 — OCP 2026,2026-10;flap 模型與 RELIANT
- 報告_Nomura_光模組BOM美國成分65pct_20261009 — 野村,2026-10-09;800G/1.6T 收發器 BOM 拆解,Marvell 列為 DSP 主導供應商之一,電子晶片段供應鏈預期變動有限
- 報告_廣發香港_Marvell_20260828 — 廣發證券(香港)(Alicia Xia/Jeff Pu/Evan Lee),2026-08-28;F2Q27 大致符合預期、F3Q 指引 $3.15bn、管理層上調 FY27E/FY28E 營收展望;Buy 維持,TP US$290
- 20260603_Marvell(MRVL.US)_統一_AI效能瓶頸轉向網路連線, Marvell以CPO與Teralynx T100交換器晶片強化AI — 統一投顧,COMPUTEX 2026,目標價上修至 US$380,2026-06-03
- Marvell Newsroom,2024-12-10,"Marvell Introduces 1.6 Tbps LPO Chipset to Enable Optical Short-reach, Scale-up Compute Fabric Interconnects"
- memo_TIA_LPO_CPO_譜瑞_20260521
- memo_光通雷射元件供應鏈_20260509
- 使用者確認,2026-05-28(矽格承接 Marvell 光晶片測試單)
- memo_CXL_記憶體解耦投資思考_20260610,2026-06-10(使用者投資思考;CXL 標準界定者論點)
- 報告_申万宏源_光通信光電集成深度_20260630 — 申万宏源,2026-06-30;光電互聯 +70% 指引、1.6T Nova 26H2、TIA/Driver 10 億 ARR、ASIC FY29 100 億目標、與博通路徑分化
- agy(Antigravity CLI)web 搜尋,2026-06-23:Marvell 收購 Celestial AI(未)(2025-12-02 宣布 $32.5 億 / 上看 55 億、2026-02 完成、Photonic Fabric 併入資料中心事業群;Marvell 官方新聞稿)
- 報告_SemiAnalysis_NPO光互連接棒_20260713,SemiAnalysis,2026-07-13(Trainium4 NVLink 版 NPO 模組+NVLink switch、scale-up optics F1/28 ~$300M、Celestial EAM→PFMA 判斷)
- 報告_中信_Marvell_20260901 — 中信投顧(Benson Lai/賴彥維),2026-09-01;F2Q27 財報後;買進(維持)、TP US$275(FY28 EPS×40x PER);再度上修 FY27/28 營收展望(連接/光互聯業務驅動),惟毛利、費用低於預期,ASIC 未釋出更多細節引發失望性賣壓;FY27/28 EPS 估 4.21/6.85,低於廣發香港同期估計
- 報告_MS_ATS與Marvell擴大合作_20260923 — Morgan Stanley,2026-09-23;AT&S 擴大與 Marvell 的 IC 載板合作,確認 Marvell 為 AT&S 馬來西亞居林擴產案第二家錨定客戶(與 AMD 並列);MS 解讀為 Marvell 搶先卡位 AI 供應鏈載板產能
- 報告_MS_信驊5274_20261007、報告_UBS_信驊5274_20261007 — MS/UBS,2026-10-07;針對 Marvell 2026-10-06 Investor Day 發表 AI 基礎設施管理晶片(IMC)之快評,分別從信驊角度判讀為「新 TAM、近期非直接競爭」與「互補多於競爭」,詳見 5274_信驊(市)
相關頁面
- 6526_達發(市)
- GOOGL.US(alphabet)
- 供應鏈_GoogleTPU
- 分析_光通DSP缺口與NPO遞延_專家會議_20261102
- 4919_新唐(市)
- 時程_2026_半導體測試介面
- 688008.SS(montage)
- 分析_OCP2026_AI光互連路線與可靠度
- 分析_OCP2026_AI網路標準與高速銅互連
- 分析_OCP2026_AI記憶體階層與客製晶片
- 技術_AEC
- 技術_Open_CPX
- 分析_光學鍍膜與光纖耦光供應鏈_20260920
- 技術_光耦合
- 3665_貿聯-KY(市)
- FN.US(fabrinet)
- 3037_欣興(市)
- 8046_南電(市)
- ATS.VI(at_and_s)
- 6197_佳必琪(市)
- 分析_記憶體去週期化與客製晶片轉型_Damnang_20260709
- 2454_聯發科(市)
- 技術_FOCoS與VIPack
- AMZN.US(amazon)
- META.US(meta_platforms)
- 2379_瑞昱(市)
- 7917_源傑科技(興)
- 技術_Scale-up
- 分析_xPO全景與BOM拆分_申万宏源_20260630
- 技術_CPO測試
- 3605_宏致(市)
- 分析_NPO接棒光互連主軸_SemiAnalysis_20260713
- 技術_NPO
- 技術_XPU
- 技術_光子中介層
- 技術_客製HBM
- TSEM.US(tower)
- 時程_2026_AI_ASIC與高速介面
- 2303_聯電(市)
- 7751_竑騰(櫃)
- Celestial AI(未)
- 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608
- 分析_Scale-out_PIC與Scale-up_OE引擎下一步_20260611
- 技術_OE光學引擎