基本資料
旺矽科技股份有限公司(MPI Corporation,6223.TWO / 6223 TT)為台灣上櫃的半導體測試介面廠,主力產品為 MEMS 探針卡與相關探針模組,目標客戶為 AI / HPC、邏輯、記憶體與 RF 等晶片設計與製造業者。摩根士丹利 2026-05-08 報告指出,MPI 的 MEMS 探針卡技術獲市場肯定,2026e MEMS 探針卡相關營收預期較 2025 年 YoY 至少 +93%。
公司強調其 MEMS 探針卡的製造與量產技術與主要競爭對手 TPRO.MI(technoprobe)、FORM.US(formfactor) 完全不同,並表示產品在研發階段一直尋求第三方驗證。2026 年 4 月起 Technoprobe 於台灣對 MPI 申請暫時禁令、MPI 於美國反訴,雙方專利訴訟為近期主要市場關注議題。
核心技術/競爭優勢
- MEMS 探針卡量產能力:MPI 強調其製造路線與 Technoprobe、FormFactor 完全不同;MW90、MW120、MW130 系列探針為 Technoprobe 在台灣專利訴訟主要標的,反映 MPI 在垂直式 / MEMS 探針已具備可量產競爭力。
- AI / HPC 需求承接:MEMS 探針卡受 AI ASIC、HBM 與高腳數 SoC 帶動,MS 預估 2026e MEMS 相關營收 YoY +93%。
- CPO 設備光電結合能力:Insertion 2 複雜度高、與客戶驗證中、3Q26 結果較明確,全球僅旺矽 + 一家德國廠商兩家具光電結合解決方案;德商已完成認證、旺矽認證中。Insertion 3 進度較快、4Q26 開始小量出貨、2027 才有較大規模量產訂單;對手含美國 FORM.US(formfactor) 與台灣同業,但各家聚焦工序不同(Die Level vs FAU 階段),未必直接競爭。CPO 設備為公司在矽光子 / CPO 趨勢下的新成長引擎;湖口新購 2,000 坪土地第一階段優先建置 CPO 設備產能。
- Insertion 2 競爭對手具名確認(永豐論壇 memo,2026-09-01):公司於法人論壇 Q&A 直接證實,I2 產品難度極高,目前全球僅旺矽與 Ficontec(德國廠商)具備相關產品;公司並澄清與台灣同業「漢測」不算競爭關係(漢測受客戶請託為競業產品進行調整),僅與 Ficontec 偏向競爭。此為此前庫內「德國某廠商(未揭露名稱)」之具名確認,信心:高(公司口徑)。I3 目前有 4-5 道測試階段,旺矽聚焦 OE die 測試(偏前段),與 Ficontec 是否重疊公司亦坦言目前難以判斷。來源 活動_旺矽6223_永豐論壇memo_20260901。
- CPO 測試標準制定角色(APC,2026-10-09):產業聯盟 Advanced Photonics Coalition 發布《Silicon Photonics for Co-Packaged Optics — Recommended Test Procedures》v1.0,MPI 的 Lawrence van der Vegt 任編輯兼 Test and Measurement 工作組主席(共同主席為 Teradyne 旗下 Quantifi Photonics)。附錄參考供應商中,MPI 列名電性與光學的晶圓/bar/die 探針系統、具溫控的晶圓/bar/die 探針系統(與 ficonTEC 並列,光學另列 EXFO),以及 DC 探針、RF 探針(僅列 MPI),是附錄中涵蓋品項最廣的探針端供應商。文件中探針系統等級由手動、半自動、自動(含晶圓 loader)到「自動+MHU+ATE docking station」。此為標準參與與產品類別描述,非訂單或認證結果;Insertion 2 客戶認證仍為主要變數。信心:高(文件事實)。來源 報告_APC_CPO矽光子測試程序_20261009,解讀見 分析_APC_CPO矽光子測試程序解讀_20261009。
- AI ASIC 訂單卡位:2026 下半年開始出貨非傳統 ASIC 世代具量客戶,2027 訂單貢獻可期;主要挑戰在探針卡產能吃緊,明年擴產計畫需仔細規劃以爭取可觀市佔。
- 產能與全球 MEMS 市佔:MPI 在 MEMS 全球市佔由 2023 年第 11 名升至 2024 年第 7 名(公司自述),預計持續提升;2026 年底擴產約 3.5 倍(vs 2025),BAMS 擴產幅度最大、VPC 略弱。
- 訴訟風險與技術獨立性:MPI 對外表態訴訟對營運與財務無實質影響,且第三方研發階段驗證為日常程序;以技術路線差異作為主要抗辯論點。
- 與 PCB-based 測試介面廠互補:MPI 屬 MEMS 探針卡廠,與 6510_精測(櫃) 的 Probe PCB / IC 測試板路線不同,兩者在「探針卡與測試介面」產業中分屬不同子環節。
- 野村首次覆蓋觀點(2026-07-24):野村給予 Buy、TP NT$8,000(首次覆蓋,前收盤 NT$6,000、upside 33%);核心論點為 MEMS 探針卡自製能力驅動價值、客戶集中度低(估前五大客戶單一佔營收僅 5-15%,橫跨 ASIC 廠、GPU 廠、晶圓代工與封測廠)、CPO 為下一催化劑;估 2026-28F 探針卡營收 CAGR 91%+、整體 EPS CAGR 95%(vs 2023-25 的 55%),EPS 由 2025 年 NT$33 升至 2028F NT$227。來源 報告_野村_半導體測試產業_20260724。
- 全球排名口徑(Yole,經野村引用,2025):MPI 在全球「自製 IC 探針卡」市場排名第 4(2021 年第 5 → 2023 年起維持第 4)、非記憶體探針卡排名維持第 3;此為自製 IC 探針卡整體排名,與先前公司自述之「MEMS 探針卡全球市佔(2023 年第 11 → 2024 年第 7)」分類口徑不同,兩者並存非衝突。
- 探針卡產業規模與市占(野村估):全球探針卡市場 2025 年約 USD2.8bn,2030E 估成長至 >USD4.5bn(CAGR 11.1%),MEMS 型探針卡滲透率約 70%;2025 年市占 FormFactor 23%(USD638mn)、Technoprobe 約 17%,前五大合計約 73%;MPI 探針卡營收市占由 2023 年約 6% 升至 2025 年約 10%。
- CPO 測試流程定位(野村):CPO 測試共分四道插入測試(Insertion 1-4:PIC/EIC 單面晶圓測試 → EPIC 雙面晶圓測試 → die-level / OE package-level 測試 → 模組/系統級測試);MPI 憑藉 PA(光電自動化)與 AST(先進半導體測試)經驗,聚焦 Insertion 2 與部分 Insertion 3,並已於 2H26 開始小量出貨 Insertion 3 設備。野村預期 CPO 大規模放量落在 2027F 之後,時程大致對齊 NVIDIA Rubin 平台 2H26F scale-out 交換器放量;未來隨 CPO 滲透 scale-up(如 Feynman 平台)TAM 可望進一步擴大;Marvell、Broadcom 等 fabless 及 GlobalFoundries、Tower Semi 等晶圓廠亦各自發展未必對齊台積電 COUPE 平台的 CPO 路線,為供應鏈廠商創造額外機會。來源 報告_野村_半導體測試產業_20260724。
- 野村財務展望:估 FY26F 營收 NT$21,467mn、FY27F NT$42,733mn、FY28F NT$66,791mn;FY26F P/E 100.5x、FY27F 46.8x、FY28F 26.4x;FY26F ROE 35.7%、FY27F 54.8%、FY28F 63.1%;毛利率由 FY25 55.6% 提升至 FY28F 61.4%。來源 報告_野村_半導體測試產業_20260724。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| MEMS 探針卡(MW90 / MW120 / MW130 系列) | AI / HPC 晶圓測試、邏輯 IC 測試 | AI ASIC、HPC、邏輯晶片廠 |
| Vertical Probe Card | 高腳數、高 I/O 晶片晶圓測試 | 邏輯、HPC、記憶體 |
| 探針與探針模組 | 探針卡所需核心元件 | 探針卡廠自製 / OEM |
| CPO 設備 Insertion 2 / Insertion 3 | CPO 模組光電結合測試(FAU、Die Level 等工序) | AI / HPC CPO 模組廠;全球 Insertion 2 僅旺矽 + 一家德商;Insertion 3 對手含 FORM.US(formfactor) 與台灣同業 |
| CPC(Cantilever Probe Card)/ PPC | 邏輯 / SoC 晶圓測試 | AI / HPC、邏輯廠(2026 全年滿載;1Q26 佔探針卡營收 71%、其中 DG 約 3 億元) |
| VPC(Vertical Probe Card) | 高層 / 高 I/O 晶片晶圓測試 | 2026 年底擴至 200 萬片 |
| MEMS 探針卡 | 高腳數 / 高頻測試 | 2026 年底擴至 350 萬片 |
| BAMS 設備 | 探針卡測試 / 自動化 | 2026 擴產幅度最大;明年產能分配為瓶頸 |
| AST / Thermal 設備 | 探針卡 AST 與熱測試設備 | 1Q26 設備占合併營收 26.9% |
| CPO / SiPh 前瞻測試 | 矽光子、共封裝光學晶片測試 | 與 技術_SiPh 應用相關 |
| CPO Insertion 測試流程(Insertion 1-4) | Insertion 1(PIC/EIC 單面晶圓測試)、Insertion 2(EPIC 雙面晶圓測試)、Insertion 3(die-level / OE package-level 測試)、Insertion 4(模組/系統級測試) | MPI 聚焦 Insertion 2 與部分 Insertion 3;同流程其他工序潛在供應商(野村推測、報告原文標記為不確定)含 Teradyne/Advantest(ATE)、Ficontec/FormFactor/TEL(prober)、WinWay(socket)、Chroma/Ficontec(FT/SLT handler) |
圖片 / 架構圖
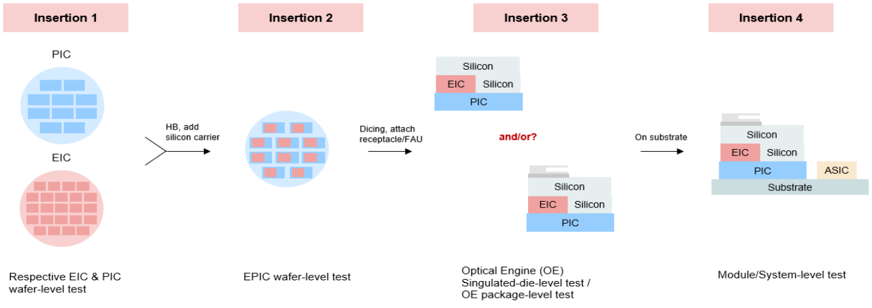
圖說:野村報告 CPO 測試插入流程示意圖(Fig. 109)— 依序為 Insertion 1(PIC、EIC 個別晶圓單面測試)、Insertion 2(經 hybrid bonding/加矽載體後的 EPIC 晶圓雙面測試)、Insertion 3(切割後 die-level 測試 或 光引擎封裝級測試,含 FAU/receptacle 貼附)、Insertion 4(於基板上完成模組/系統級測試,整合 ASIC)。來源:報告_野村_半導體測試產業_20260724
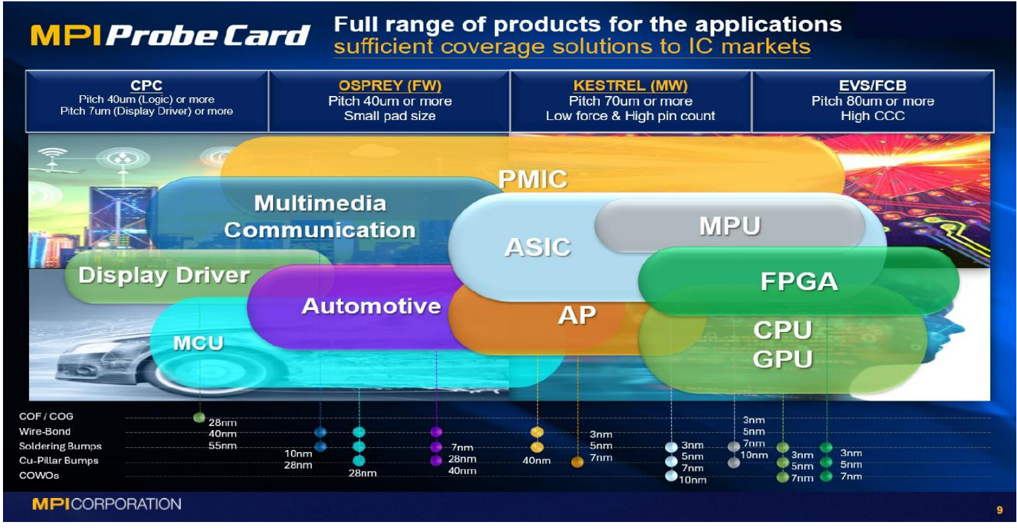
圖說:野村報告引用之 MPI 探針卡產品線與應用對照圖(Fig. 115)— CPC(Pitch 40um以上 或 7um Display Driver)、OSPREY(FW,Pitch 40um以上、小 pad 尺寸)、KESTREL(MW,Pitch 70um以上、低作用力高針數)、EVS/FCB(Pitch 80um以上、高 CCC)四大產品線,對應 Display Driver、Multimedia/Communication、Automotive、PMIC、ASIC、MPU、FPGA、CPU/GPU 等應用,並標示各世代封裝製程(COF/COG、Wire-Bond、Soldering Bumps、Cu-Pillar Bumps、CoWoS)對應之製程節點(3nm-55nm)。來源:報告_野村_半導體測試產業_20260724
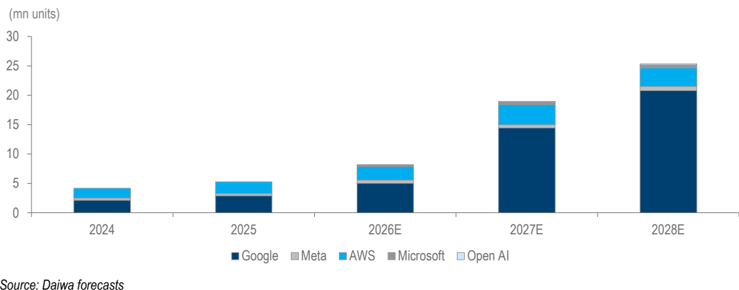
圖說:大和「Global: ASIC shipments」全球 ASIC 出貨量(百萬顆)2024-2028E — 2024 約 4.3、2025 約 5.4、2026E 約 8.5、2027E 約 19、2028E 約 25.5,分色為 Google/Meta/AWS/Microsoft/Open AI,Google 占最大宗(2028E 約 21)。此為旺矽 ASIC 探針卡需求的量能基礎。來源:260821_6223_旺矽_daiwa_MPI
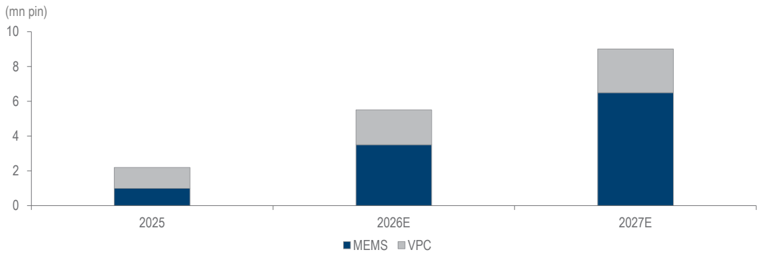
圖說:大和「MPI: capacity expansion plan」旺矽探針針腳月產能(mn pin)— 2025 約 2.2(MEMS 約 1.0+VPC 約 1.2)、2026E 5.5(MEMS 3.5+VPC 2.0)、2027E 9.0(MEMS 約 6.5+VPC 約 2.5)。來源:260821_6223_旺矽_daiwa_MPI
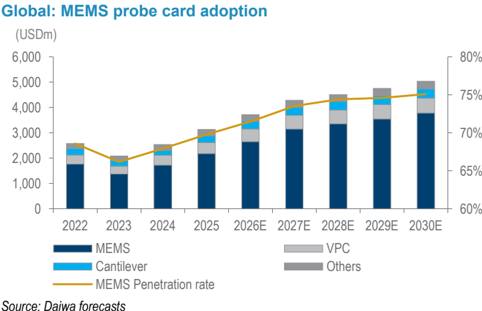
圖說:大和「Global: MEMS probe card adoption」全球 MEMS 探針卡市場(US$mn)2022-2030E — 市場規模由約 2,600 升至約 5,100,MEMS 滲透率(右軸)自 2023 年約 65% 升至 2030E 約 75%;分類含 MEMS/VPC/Cantilever/Others。來源:260821_6223_旺矽_daiwa_MPI
flowchart LR
    A[AI / HPC 晶片] --> B[MEMS 探針卡量產]
    B --> C[MPI MW90 / MW120 / MW130]
    C --> D[晶圓測試機台介面]
    A --> E[PCB-based 測試介面]
    E --> F[6510 精測 Probe PCB / Load Board]
    F --> D
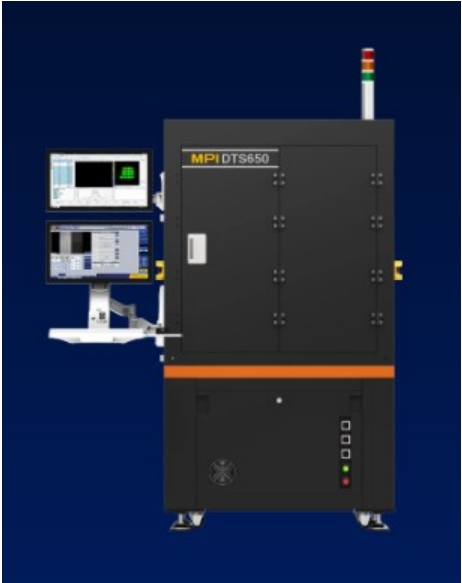
圖說:旺矽 MPI DTS650 晶粒對晶粒測試機外觀(Insertion 3)。(來源:MPI,轉載於 Morgan Stanley,2026-10-08)
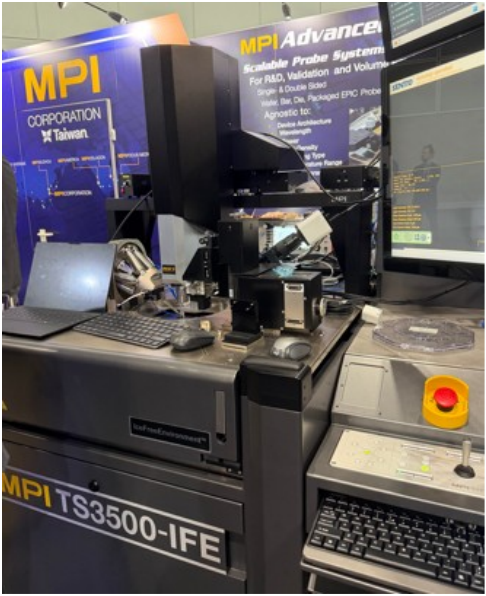
圖說:旺矽 MPI Advanced Probe Systems 展場機台,標示 TS3500-IFE(單、雙面晶圓探測平台)。(來源:MPI,轉載於 Morgan Stanley,2026-10-08)
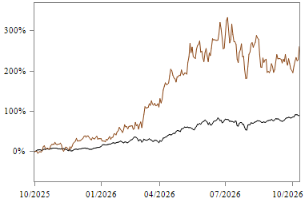
圖說:旺矽(6223)股價相對大盤(TWSE)走勢圖,2025-10~2026-10,顯示股價相對大盤顯著超漲。來源:報告_群益_旺矽6223_20261013,群益金鼎證券,2026-10-13
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 23.5 | — | +68.2% | 本站推算† |
| 2026-11 | 21.8 | — | +69.0% | 本站推算† |
| 2026-10 | 20.5 | — | +77.1% | 本站推算† |
| 2026-09 | 20.5 | -0.0% | +82.2% | |
| 2026-08 | 20.5 | +13.4% | +69.9% | |
| 2026-07 | 18.1 | -1.5% | +66.5% | |
| 2026-06 | 18.3 | -3.9% | +65.1% | |
| 2026-05 | 19.1 | +28.4% | +57.8% | |
| 2026-04 | 14.9 | +7.0% | +52.6% | |
| 2026-03 | 13.9 | +5.5% | +38.6% | |
| 2026-02 | 13.2 | +7.2% | +45.5% | |
| 2026-01 | 12.3 | -12.1% | +33.0% | |
| 2025-12 | 14.0 | +8.4% | +32.6% | |
| 2025-11 | 12.9 | +11.2% | +31.4% | |
| 2025-10 | 11.6 | +3.0% | +19.3% | |
| 2025-09 | 11.2 | -6.8% | +12.7% | |
| 2025-08 | 12.1 | +11.2% | +33.8% | |
| 2025-07 | 10.8 | -2.3% | +30.5% | |
| 2025-06 | 11.1 | -8.1% | +31.4% | |
| 2025-05 | 12.1 | +24.1% | +50.7% | |
| 2025-04 | 9.74 | -2.8% | +30.6% | |
| 2025-03 | 10.0 | +10.7% | +35.2% | |
| 2025-02 | 9.05 | -1.9% | +46.3% | |
| 2025-01 | 9.22 | -12.3% | +34.1% | |
| 2024-12 | 10.5 | +7.4% | +26.1% | |
| 2024-11 | 9.80 | +1.0% | +43.6% | |
| 2024-10 | 9.70 | -2.7% | +42.9% |
2026 年已公布累計 150.6 億元;全年推算 216.4 億元(YoY +61.7%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 年度 | EPS (NT$) | 備註 | 來源 |
|---|---|---|---|
| 2025 | 32.77 | 已實現年度 EPS | 報告_MS_MPI6223_20260508 |
| 1Q26A | 12.53 | 創公司成立 31 年單季新高、連續 5 季逐季創高;1Q26 營收 39.33 億(YoY +39%、QoQ +2.5%)、毛利率 59.4%(YoY +51%)、淨利 12.27 億(YoY +70%、QoQ +30%) | 活動_旺矽_富邦法說_20260515 |
| 2Q26A | 15.55 | 稅後淨利 NT$15.24 億(QoQ +24.1%、YoY +142.5%),優於花旗與市場預期;毛利率 58.4%(減約 1ppt,因產品組合轉差);業外匯兌利益 0.6 億元。2Q26 營收 NT$52.33 億(QoQ +33.1%、YoY +58.9%),遠超公司原訂 +10-20% 指引;產品比重探針卡 74.7%、設備 23.3%(Thermal/AST)、其他 3.0%。EPS 15.55 元為公司法說直接揭露數字(永豐論壇 memo 2026-09-01 確認,此前庫內以淨利÷流通股數回推並標 †,現已由公司口徑數字取代) | 活動_旺矽6223_永豐論壇memo_20260901、報告_Citi_旺矽6223_20260814、報告_GS_旺矽6223_20260814 |
EPS 預估
| 年度 | MS EPS(報告日:2026-05-08) | MS EPS(報告日:2026-06-09) | 野村 EPS(報告日:2026-07-24) | 備註 |
|---|---|---|---|---|
| 2026e | 64.08 | 68.59 | 59.69 | 5/8 為 MEMS 探針卡 YoY +93% 假設;6/9 隨 ASIC 放量上修;野村首次覆蓋估值三者中最保守 |
| 2027e | 133.18 | 143.38 | 128.12 | 6/9 報告日股價對應 38x 2027e EPS |
| 2028e | 240.17 | 288.46 | 227.15 | 2025-2028e EPS CAGR 105%(MS 6/9);野村估 2026-28F EPS CAGR 95% |
財務上修
MS 2026-06-09 vs 2026-05-08:EPS 26/27/28e 64.08/133.18/240.17 → 68.59/143.38/288.46,營收 26e 上修至 NT$23,296mn(27e 44,080、28e 76,231)。來源 6223旺矽(MPI)|20260609|MS。
| 年度 | Aletheia EPS(報告日:2026-06-10) | Aletheia 營收(NT$mn) | vs 市場共識 |
|---|---|---|---|
| 2026e | 75.08(首頁矩陣列 78.1,數字不一致,待核對) | 24,000 | EPS +20% |
| 2027e | 186.50 | 53,433 | EPS +51% |
| 2028e | 286.50 | 76,274 | EPS +28% |
財務大幅上修
Aletheia 2026-06-10 vs 前次:FY26-28e EPS 上修 23-63%(61.08/114.66/n.a. → 75.08/186.50/286.50),高於市場共識 20-51%;核心假設為探針卡 pin 產能 CY26-28e 每年翻倍、blended VPC/MEMS ASP +18%/14%/5%。FY24-28e EPS CAGR 85%、營收 CAGR 65%。來源 報告_Aletheia_旺矽6223_20260610(estimate,外資預估)。
EPS 模型於 12/26e 對應 P/E 78.5、12/27e 對應 P/E 37.8、12/28e 對應 P/E 20.9(依報告附表)。
| 年度 | 高盛 EPS(報告日:2026-07-27,新) | 高盛 EPS(前次) | 調整幅度 | 高盛營收(NT$mn,新) |
|---|---|---|---|---|
| 2026e | 67.64 | 62.99 | +7.4% | 22,027(前 21,465) |
| 2027e | 149.64 | 148.67 | +0.7% | 42,553(前 42,223) |
| 2028e | 224.75 | 247.23 | -9.1% | 61,844(前 64,546) |
高盛 2026-07-27:近年上修、2028 下修
調整方向不一致:①上修 2Q26 營收與毛利率假設、②MEMS 產能擴充計畫更積極 → 推升 26/27e;但 ③下修 2027/2028e CPO 貢獻 → 拉低 28e。季度 EPS 估 2Q26 14.57/3Q26 17.93/4Q26 22.61(分別較前次 +7.9%/+5.7%/+13.1%)。毛利率 2026e 59.4%、2027e 62.3%、2028e 63.4%。來源:報告_GS_旺矽6223_20260727(Evelyn Yu/Ryan Huang)。
| 年度 | 高盛 EPS(報告日:2026-08-14) | 美林 EPS(報告日:2026-08-14) | 備註 |
|---|---|---|---|
| 2026e | 66.61(前 67.64) | 63.61(前 65.85) | 皆較 7 月底估值下修 2026e,反映 2Q26 高基期後 3Q26 動能放緩 |
| 2027e | 155.77(前 149.64) | 125.84(前 124.51) | 高盛上修幅度較大(+4.1%) |
| 2028e | 238.79(前 224.75) | 211.90(前 207.29) | 高盛、美林均上修,反映 2027-28 MEMS/CPO 動能延續 |
高盛 2026-08-14 2Q26 法說後微調:26e 小降、27/28e 上修
高盛 2Q26 分析師會議後更新模型:2026E 營收 NT$21,581mn(前 22,027mn)、EPS 66.61(前 67.64,-1.5%);2027E 營收 NT$44,336mn(前 42,553mn)、EPS 155.77(前 149.64,+4.1%);2028E 營收 NT$64,888mn(前 61,844mn)、EPS 238.79(前 224.75,+6.2%)。同時CPO 營收貢獻假設再度下修:2027E 由「高個位數%」(7/27 估)降至「中個位數%」、2028E 由「低雙位數%」降至「高個位數%」——與 7/27 已下修方向一致,此次再進一步收斂。來源:報告_GS_旺矽6223_20260814。
美林(BofA)2026-08-14:上調 27/28e,小降 26e
依「Key Changes」揭露:2026E EPS 65.85→63.61(-3.4%)、2027E EPS 124.51→125.84(+1.1%)、2028E EPS 207.29→211.90(+2.2%),2026-28E EBITDA 同步微調。估值基礎維持 40x 2028E P/E 不變,PO 由 NT$8,250 上調至 NT$8,500(漲幅來自假設更強的營運槓桿,非估值倍數變動)。此為 vault 首次收錄美林(BofA Merrill Lynch)對旺矽的覆蓋。來源:報告_ML_旺矽6223_20260814(Mike Yang/Haas Liu/Cathy Hsu)。
花旗 2026-08-14:無明示 EPS 表,估值採 2027-28E 平均 EPS 50x
花旗本次 flash note 未揭露逐年 EPS 數字,僅說明目標價 NT$7,200 係以 50x 目標 PE(其 3 年 forward PER 區間高端)套用於 2027-28E EPS 平均值推算;報告主文評語「MPI's earnings power remains structurally higher than that in the previous cycles」。此為 vault 首次收錄花旗對旺矽的覆蓋。來源:報告_Citi_旺矽6223_20260814(Laura (Chia Yi) Chen)。
| 年度 | MS EPS(報告日:2026-08-20,新) | MS EPS(前次) | 調整幅度 |
|---|---|---|---|
| 2026e | 64.33 | 71.48 | -10.0% |
| 2027e | 150.14 | 160.51 | -6.5% |
| 2028e | 319.57 | 319.26 | +0.1%(實質維持) |
摩根士丹利 2026-08-20:近兩年下修、2028 維持
Risk Reward 更新,理由為管理層對短期展望仍偏保守,故調降近期營收預期:2026e/2027e EPS 各下修 10%/6%,2028e 估值與目標價均維持不變。MS 2026e 營收估 NT$21,126mn、EPS 64.33;市場共識為 NT$21,544mn/63.52(MS 略低於共識)。EPS 採 consensus methodology 基準。來源:報告_MS_旺矽6223_20260820(Tiffany Yeh)。
| 年度 | 大和 EPS(報告日:2026-08-21,首次覆蓋,FD) | 大和營收(NT$mn) | 毛利率 | vs 共識 |
|---|---|---|---|---|
| 2026E | 73.64 | 23,299 | 59.7% | +12.8% |
| 2027E | 143.40 | 41,448 | 61.4% | +9.8% |
| 2028E | 233.73 | 61,445 | 63.0% | +1.6% |
大和 2026-08-21 首次覆蓋
大和以 Buy(1)、TP NT$8,415 首次覆蓋(65x 4 季遠期 EPS),落在 8 月一批目標價的中上緣:高盛/美林 NT$8,500 > 大和 NT$8,415 > 摩根士丹利/野村 NT$8,000 > 花旗 NT$7,200(Aletheia 6 月 NT$10,000 為較早期估值)。2026-28E 營收 CAGR 62%、EPS CAGR 78%、營益率 36.8%→46.1%。與同業相比,大和給旺矽的 2026E PER 76.7x 高於穎崴 66.5x、精測 44.6x、Formfactor 37.7x、Technoprobe 52.2x、MJC 54.7x、Leeno 26.3x(同業均值 51.2x),理由為 78% 的 EPS CAGR 最高。來源:260821_6223_旺矽_daiwa_MPI。
三方 EPS 預估分歧
野村(2026-07-24,首次覆蓋)2026-28F EPS 估 59.69/128.12/227.15,低於摩根士丹利(2026-06-09)68.59/143.38/288.46 與 Aletheia(2026-06-10)75.08/186.50/286.50,為三方中最保守。差異主要來自對探針卡 ASP/MEMS 滲透節奏與 CPO 貢獻幅度的假設不同(野村估 CPO 2028F 僅個位數%營收貢獻,且大規模放量落在 2027F 之後)。三方數字並列保留。
| 年度 | 群益 EPS(報告日:2026-10-13,首次覆蓋) | 群益營收(NT$mn) | 毛利率 | YoY |
|---|---|---|---|---|
| 2026F | 64.86 | 21,411 | 58.44% | +60.13% |
| 2027F | 110.49 | 36,385 | 57.59% | +69.94% |
| 2028F | 171.68 | 56,397 | 57.19% | +55.00% |
群益 2026-10-13 首次覆蓋:CPO 設備出貨帶動評價提升
群益(研究員莊禮誠)首次覆蓋給 Buy、3 個月/12 個月目標價均為 NT$7,355(報告日前收盤 NT$6,130,upside 20.0%)。9 月營收優於群益自身預估 19.43%、3Q26 QoQ +12.76% 優於市場預期;CPO 測試設備 Insertion 3 預計 4Q26 向晶圓代工/IC 設計/OSAT 送樣,1H27 有望量產,Insertion 2 預計 2H26 有較明顯結果;公司於多數客戶為第一供應商(供貨比重約 80%)、正積極擴產;PCB 自製率目標 2027 年起提升至 50%。群益估 EPS CAGR(2026-28F)略高於大和(2026-28E 73.64/143.40/233.73)同期但低於摩根士丹利(2026-08-20)64.33/150.14/319.57,差異集中在 2028F(CPO 貢獻假設不同,見「CPO 營收貢獻假設分歧」)。來源:報告_群益_旺矽6223_20261013
| 年度 | 福邦 EPS(報告日:2026-10) | 合理 PER 區間 | 備註 |
|---|---|---|---|
| 2026F | 65.9 | 40-60x | 無目標價,僅提供合理 PER 區間 |
| 2027F | 133.5 | 40-60x | — |
福邦(2026-10)CPO 設備趨勢專題報告:EPS 落在既有多方預估區間內,無目標價
福邦投顧「CPO相關設備趨勢與台廠投資機會」報告給出旺矽 FY26F/27F EPS 65.9/133.5 元,僅提供合理 PER 區間 40-60x,未設目標價。此數字落在本頁既有多方預估區間內(2026F:野村 59.69~大和 73.64;2027F:美林 125.84~Aletheia 186.50),不構成新的分歧、不另立 warning;與既有「三方 EPS 預估分歧」「CPO 營收貢獻假設分歧」兩個 callout 所討論的分歧方向(野村保守 vs MS/Aletheia 積極、CPO 營收貢獻佔比寬窄口徑)一致,並列參考。福邦報告未提供旺矽 CPO 設備營收金額或佔比拆解(不同於本頁對致茂、鴻勁等公司給出的具體金額),詳見「財測假設」新增列。
| 年度 | JPM EPS(報告日:2026-10-26,首次覆蓋) | JPM 營收(NT$mn) | 毛利率 | vs Bloomberg 共識 EPS |
|---|---|---|---|---|
| 2026E | 65.15 | 21,267 | 59.2% | -1% |
| 2027E | 123.70 | 37,340 | 60.5% | -7% |
| 2028E | 194.78 | 54,900 | 61.4% | -12% |
JPM 2026-10-26 首次覆蓋 Neutral:覆蓋券商中唯一非 Overweight/Buy,EPS 偏保守
JPM(Jerry Tsai)給 Neutral、TP NT$5,350(28x 2028E EPS,Dec-27 目標日;報告日股價 NT$4,890,2026-10-22),並明述此為非共識看法,JPM 稱其他覆蓋券商皆為 OW。EPS 2026-28E 65.15/123.70/194.78(1Q26 12.53、2Q26 15.55 為實績,3Q26E 18.06、4Q26E 19.01),較共識 -1%/-7%/-12%(共識 2028E 營收高 7%)。與本頁他家比較:2027E 低於 MS 150.14、GS 155.77、大和 143.40、Aletheia 186.50,僅高於群益 110.49;2028E 194.78 僅高於群益 171.68,低於 MS 319.57、Aletheia 286.50、GS 238.79、大和 233.73。差異主因:MEMS 競爭(Technoprobe/FormFactor 同步擴產)、CPO 設備貢獻保守(見「財測假設」)、PCB 內製率爬坡風險。JPM 2025A EPS 口徑 33.32(本頁 MS 口徑 32.77、野村口徑 33.49),並列保留。來源 報告_JPM_半導體測試介面_Initiation_20261026。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 野村(2026-07-24) | 首次覆蓋:探針卡營收高成長+MEMS 滲透提升 → 毛利率/EPS 同步走高;估值 45x FY27-28F 平均 EPS | 毛利率 55.6%(FY25)→61.4%(FY28F);VPC/MEMS 探針卡合計針腳產能 5.5mn(2026F底)→10mn units/月(2027F底,高於公司 guidance 8-9mn);CPO Insertion 2/3 貢獻自 2H27F 起、2028F 個位數%營收貢獻;探針卡佔營收比重 68%(2025)→83%(2028F) | FY26F EPS 59.69、FY27F 128.12、FY28F 227.15;TP NT$8,000(45x FY27-28F 平均 EPS) |
| 高盛(2026-07-27) | 2Q26 實績回填+更積極的 MEMS 擴產+新 CPU 客戶滲透,但下調 CPO 貢獻;估值 40x 2028E 折現 P/E | 產能:VPC/MEMS 由 2mn/3.5mn 上修至 2mn/5mn pins/月(2026 年底)、2.5mn/8.0mn(2027 年底,前估 2.5mn/6.5mn);CPO 營收占比下修:2027E 15-20%→高個位數%、2028E 20-25%→低雙位數%;新 CPU 客戶:該客戶探針卡 TAM 2026E 達 NT$130-140 億,假設 10% 市佔 → 貢獻旺矽探針卡營收約 6%(2026E),2027E 市佔有機會擴至 30%+、貢獻低雙位數%營收;毛利率 2Q26E 57.9%(QoQ -1.6pp,VPC 占比升)→3Q26E 59.5%(AI ASIC 占比升) | 2026-28E EPS 67.64/149.64/224.75;TP NT$8,000(自 8,800 下修) |
| 高盛(2026-08-14) | 2Q26 法說後更新:實績回填+公司新指引(3Q/4Q26 QoQ +0-5%/+5-10%,較 5 月法說 +10-15%/+10-15% 更保守)+CPO 貢獻再下修;估值不變(40x 2028E 折現 P/E) | 3Q26 毛利率預期回升至 1Q26 水準(59.4%)、4Q26 持平至略升;CPO 營收占比再下修:2027E「高個位數%」→中個位數%、2028E「低雙位數%」→高個位數%;2027E 營收成長主因:既有客戶持續放量+新美系 CPU 客戶(2027 有機會成為最大單一客戶)+pin 數持續攀升(AI/HPC 2027 達 30k+ vs 2026 主流 20-30k)+新興 CPO 貢獻;FX 為 2027 毛利率波動因子(約 70% 營收為美元計價) | 2026-28E EPS 66.61/155.77/238.79(前 67.64/149.64/224.75);TP 維持 NT$8,500(自 8,000 上修,見「目標價與評等」) |
| 美林(2026-08-14) | 2Q26 法說後更新,假設更強營運槓桿;估值 40x 2028E P/E 不變 | 2027 營收成長率預估上調至 67%(vs 2026 的 55%);2027 毛利率估上修至 61.6%(vs 2026 的 59.3%),主因 2H27 起 MEMS 探針卡占比提升+PCB 內製化;Opex ratio 2026 維持 25-27%;產能:VPC/MEMS 2mn/3.5mn(年底,不變)、MEMS 2027 年底至少達 6mn units/月(即 2027 單年再擴 2.5mn,追平 2026 擴產幅度);初期採購量因應加速量產與更高晶片探測/封裝複雜度,較過去放大 1.2-1.3 倍 | 2026-28E EPS 63.61/125.84/211.90(前 65.85/124.51/207.29);PO NT$8,500(自 8,250 上調) |
| 摩根士丹利(2026-08-20) | Risk Reward 更新:殘餘收益模型;因管理層短期展望保守而下修近期營收預期 | CoE 9.78%(無風險利率 2.0%、風險溢酬 6.0%)、配息率 67%、中期成長 16.0%、終值成長 4.0%;base case 假設 2025-28e 營收 CAGR 87%、2028 毛利率 64.9%、2025-28e EPS CAGR 112%,CPO 營收自 1H27 導入後開始貢獻;CPO 相關測試(含 wafer-level 與 die-level)估佔 2028 總營收 24%;bull case 為營收 CAGR 100%、毛利率 >70%、EPS CAGR >150%,bear case 為營收 CAGR 20%、無 CPO 專案得標、毛利率跌破 40% | 2026-28e EPS 64.33/150.14/319.57;TP NT$8,000 維持(隱含 50x 2027e/25x 2028e P/E) |
| 大和(2026-08-21,首次覆蓋) | MEMS 滲透率結構性提升+CPO 測試設備商業化+PCB 內製化 → 營收 62% CAGR、毛利率 59.7%→63%;估值 65x 4 季遠期 EPS | MEMS ASP US$13-15/pin,較 VPC 針(US$10-13/pin)高 20-30%;先進節點(3nm/2nm)與大封裝使單張探針卡針數突破 40k+,2027E 起 MEMS 成為幾乎所有 ASIC 平台的標準測試介面;產能 5.5mn pins/月(2026 年底)→ 9.0mn(2027 年底),且預期實際執行快於公司 guidance;新竹自建探針卡 PCB 廠內製率目標 >50%(2027 年投產),壓縮 NPI 交期並消除外購加價;CPO 測試設備 Insertion 3 自 4Q26 認列營收(部分可能遞延至 1Q27)、Insertion 2 商業化動能落在 2Q27;CPO 佔總營收 4.8%(2027E)/9.2%(2028E);伺服器 CPU 出貨假設 36mn(2026E)→49mn(2027E)→58mn(2028E)、AI GPU/ASIC 18mn→29mn→33mn | 2026-28E FD EPS 73.64/143.40/233.73(高於共識 12.8%/9.8%/1.6%);TP NT$8,415;2027-28E ROE 61.4%/66.8%、配息率約 66% |
| 摩根士丹利(2026-10-08) | CPO 測試設備角色與出貨時點(定性更新);財測沿用 2026-08-20 | MS 稱旺矽可自行開發 PIC 晶圓級與 die 級光學模組,並搭配 IC die 電性測試;目前與 Advantest 合作出貨 Insertion 2 晶圓級設備、出貨 Insertion 3 的 die-to-die prober(DTS650),是 Insertion 3 最早本土進入者;Insertion 2 為「認證成功才上檔」的選擇權;另在開發多款 CPO 測試工具並擴充 IC 探針卡產品組合 | 營收 NT$211.26/460.04 億(2026E/27E);EPS 64.33/150.14;P/E 86.7x/37.1x |
| 福邦(2026-10) | CPO 設備定位交叉驗證(非新營收拆解):Insertion 2 雙面晶圓級探針台(Advantest 陣營)驗證中;Insertion 3 die-to-die 探針台已出貨 | 福邦報告未提供旺矽 CPO 設備營收金額或佔比拆解(不同於本頁對致茂、鴻勁等公司所引之具體金額);定性描述與既有 2026-10-08 MS 記載(DTS650 出貨、與 Advantest 合作出貨 Insertion 2)一致,為交叉驗證而非新資訊 | FY26F/27F EPS 65.9/133.5,合理 PER 區間 40-60x(無目標價);旺矽 CPO 設備營收拆解部分標「待核對」 |
| JPM(2026-10-26,首次覆蓋) | 自下而上:HPC 探針卡 TAM(US$1.6bn→5.9bn,2026E→28E,約 94% CAGR)× MPI 專案別市占;CPO 設備另算並以機率折減;估值 28x 2028E EPS | TAM 因子:晶片/DUT 數成長、單晶片探測時間每代 +10-15%、單卡 pin 數 CAGR 10-20%、MEMS 遷移;市占:AMD 專案 20%(2027E)/25%(2028E)(情境 5-35%/10-50%,base 對 2027E 營收約 NT$1,172mn);外包 Vera/Rosa CPU 探針(TSMC 產能吃緊外溢至 OSAT,Amkor 2026E 起、ASE/SPIL 後續)市占 55%=營收 NT$3,981/6,683/11,319mn(2026-28E,占 19%/18%/21%);MEMS 占營收 20%/35%/48%(2026-28E),MEMS pin 產能 2027E 較 2025 增逾 4x(2Q26 約 2.5mn/月→2027E 約 8-10mn/月);PCB 內製率由約 5% 提升至 2H27E 約 50%(JPM 認為時程具執行風險,設備交期逾 12 個月);CPO:Insertion 3 die-level prober 2027E 56 台、2028E 80 台(單價 NT$40mn、市占 100%)=NT$2,220/3,180mn(各占營收 6%);Insertion 2 市占 50%(2027E 市場約 109 台、NT$4,360mn,base 55 台=NT$2,180mn)並再以 50% 機率折減=約 NT$1,090mn(2027E,占 3%)、2028E 約 NT$1.4bn(3%);毛利率 59.2%/60.5%/61.4% | 2026-28E 營收 21,267/37,340/54,900mn;EPS 65.15/123.70/194.78(CAGR 73%);TP 28x 2028E=NT$5,350 |
| JPM(2026-10-26,估值) | 28x 2028E EPS(與 2023 年起平均本益比相當,剔除極端值);探針卡同業約 35x/25x(2027/28E)、socket 同業 26x/21x;對全球同業給 15-20% 在地溢價 | 與穎崴 26x 價差 2x,窄於街口探針卡 vs socket 的 6-8x;MPI 現價約 40x/25x(2027/28E) | TP NT$5,350(Neutral),認為缺乏更多 MEMS 市占與 CPO 設備訂單證據前,倍數擴張空間有限 |
CPO 營收貢獻假設分歧:三家收斂於個位數%,MS 獨估 24%
| 券商(報告日) | 2027E CPO 佔營收 | 2028E CPO 佔營收 |
|---|---|---|
| 大和(2026-08-21) | 4.8% | 9.2% |
| 高盛(2026-08-14) | 中個位數% | 高個位數% |
| 野村(2026-07-24) | — | 個位數% |
| 摩根士丹利(2026-08-20) | 自 1H27 開始貢獻 | 24%(含 wafer-level 與 die-level 的 CPO 相關測試) |
大和首次覆蓋的量化值(4.8%/9.2%)與高盛 8/14 下修後的口徑一致,也與野村相符;MS 的 24% 明顯高於其餘三家,差異來自 MS 把 wafer-level 與 die-level 的 CPO 相關測試一併計入(口徑較寬),而非單指 CPO 測試設備營收。此為口徑差異加假設差異,非資料錯誤,並列保留;追蹤重點是 Insertion 2 認證結果與 Insertion 3 出貨節奏(見「CPO 測試系統」)。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-09 | NT$2,048mn | -0.02% | +82.23% | 優於群益預估 NT$1,650mn,差異 +19.43%;累計 9M26 營收 NT$15,068mn(YoY +58.02%);3Q26 QoQ +12.76%,優於市場先前預估的 QoQ 0-5%(群益,2026-10-13) |
MS 2026-09-08:MEMS 探針卡產能須擴到 800–1,000 萬針/月(2027)
- 需求端:micro bump 需求極強+2nm 移轉加速,MS 團隊主張旺矽的 MEMS 探針卡產能到 2027 年須擴充至每月 800~1,000 萬針
- CPO 進度:Insertion 2 驗證持續進行中,Insertion 3 出貨可望於 4Q26 開始
- 明確風險:PCB 材料短缺——旺矽的因應是分散供應商與尋找替代品,以降低對受限投入品的依賴
- 股價風險:管理層 guidance 保守可能使股價承壓,但 MS 維持 OW,認為後續幾季會有更多更新。投資人雖對保守 guidance 略感失望,仍視旺矽為晶片探測需求成長與早期切入 CPO 的最佳受益者
Aletheia 2026-09-11:Nvidia Vera CPU 與 Mellanox 幾乎全拿
這是目前庫內對旺矽競爭地位最具體的一份查核。Aletheia(Angus Lin)維持 Buy、TP NT$12,000,列為 Alpha Portfolio 標的。
Vera CPU(TB500):旺矽原本只分到 30%,某台系同業拿 70%。該同業出現品質問題——Aletheia 歸因於其探針供應夥伴支援較弱、且缺乏 turnkey 經驗——旺矽因此變成該專案的近乎獨家供應商。查核指出該同業本月出完最後一批 Nvidia 訂單後即無後續。
下一代 Vera CPU(TB600):旺矽可能是唯一探針卡供應商,該同業目前被完全排除。Nvidia 曾接觸第二家台系廠商,但因品質不合格被取消資格。
Mellanox 三款網通晶片(ConnectX、SpectrumX、QuantumX):原本旺矽與同一家同業約各半,基於同樣的品質與支援原因,旺矽已吸收幾乎全部配額。下一代預期 SpectrumX 與台積電自有探針卡共享、ConnectX 與 QuantumX 獨家,該同業再次被排除。
需求端:台積電先進製程擴產在 FY28 才走到探針階段
Aletheia 的長線論證鏈很簡潔:台積電明年的先進製程(N3 及以下)新增產能翻倍以上——FY27E +150kwpm vs FY26E +70kwpm。因為從前段產能安裝到實際 wafer-out 有 約 9 個月遞延,這批增量晶圓要到 FY28E 才會走到晶圓探測階段。探針卡屬半耗材(semi-consumable),Aletheia 視其為半導體測試中最具策略性的曝險位置。
獲利:Aletheia 認為市場低估 FY27 約 30%
| 情境 | FY27E EPS | 假設 |
|---|---|---|
| 不含 CPO | NT$170–180 | 產能僅能覆蓋總需求的 80%(需求 10–11mn VPC/MEMS 月針數,對比公司 guidance 為 FY27E 底 8.5mn——Aletheia 視為 guide-to-beat) |
| 含 CPO(順利爬坡、完全滿足遞延需求) | NT$206 | — |
對應本益比僅 25–30x(pre- 與 post-CPO 獲利基礎),對比歷史高點 50x。
Aletheia 認為市場共識還沒反映兩件事:① cantilever 探針卡的顯著漲價;② VPC/MEMS 產品組合轉佳(Nvidia/AMD/Mellanox)帶來的 ASP 提升——因此 Street 的 FY27E 獲利估值比 Aletheia 低約 30%。
CPO:進度「on track」,且領先同業
針對市場對旺矽 CPO 進度的負面耳語,Aletheia 的查核結論是進度正常:旺矽正在晶圓廠端驗證完整的 insertion-2 系統(探針卡+探針台),而最接近的競爭對手可能要到年底才完成 gen-2 探針台,之後還要再走量產認證——時程不會早於旺矽。
來源性質
Aletheia 這份為訂閱戶限定的 flash note。報告全文未指名該台系同業,本頁亦不做推測。
大和 2026-09-09:8 月單月首度突破 20 億
- 8 月營收 NT$2.05bn(MoM +13.4%/YoY +69.9%),為史上首次單月破 20 億;1–8M26 累計逾 NT$13.0bn
- 7–8 月達大和 3Q26E 的 63%,略低於其預期;但大和認為市場悲觀過頭——季末出貨季節性強,加上高階 VPC/MEMS 探針卡在 9 月依新生效價格表集中認列,可望補上缺口
- VPC 與 MEMS 探針卡已接近滿載,支應 HPC/AI 加速器/高速網通 IC 放量;AST 與 Thermal test chamber 對歐美車用與研發實驗室出貨動能穩健
- CPO insertion 3 工程測試設備排定 4Q26 交機,為 1H27 量產訂單鋪路;insertion 2 認證持續推進
- 評等 Buy(1)、TP NT$8,415(4 季 forward EPS × 65x);以 2027/28E EPS 計本益比 42.9x/26.0x,對比歷史高點 80x
| 期別 | 營收 QoQ 指引 / 實績 | 毛利率 | 重點 | 來源 |
|---|---|---|---|---|
| 2Q26A | +33.1%(實績,遠超公司原指引 +10-20%) | 58.4%(QoQ -1.6pp,VPC 占比升) | 淨利 NT$15.0 億(QoQ +24%、YoY +142%),營益率 34.4%;優於花旗與市場預期 | 報告_Citi_旺矽6223_20260814、報告_GS_旺矽6223_20260814 |
| 3Q26 | +0%~+5%(8/14 法說指引,較 5/15 指引 +10-15% 下修) | 預期回升至 1Q26 水準(約 59.4%) | CPO Insertion 2 客戶驗證結果 3Q/4Q26 較明確;已宣布 CPC 漲價 20% 反映原物料成本 | 報告_Citi_旺矽6223_20260814、報告_GS_旺矽6223_20260814、報告_ML_旺矽6223_20260814 |
| 4Q26 | +5%~+10%(8/14 法說指引,較 5/15 指引 +10-15% 下修) | 持平至略升(優於 3Q26) | CPO Insertion 3 工程機開始出貨 4-5 家國際客戶(涵蓋 foundry/OSAT/fabless);新美系 CPU 客戶 legacy 產品初期出貨 | 報告_Citi_旺矽6223_20260814、報告_GS_旺矽6223_20260814、報告_ML_旺矽6223_20260814 |
| 2026-05 | NT$19.07 億(+28% MoM/+58% YoY) | — | 高於 MS 預估 16.46 億;Trainium 3 與 Google TPU 探針卡強勁放量,網通與 DDIC 亦有貢獻 | 6223旺矽(MPI)|20260609|MS |
3Q/4Q26 QoQ 指引沿革(下修)
5/15 法說原指引 3Q26/4Q26 QoQ +10-15%/+10-15% → 8/14(2Q26 法說後)更新為 +0-5%/+5-10%。下修主因 2Q26 已達 +33.1% 高基期;三家券商(花旗、高盛、美林)8/14 報告皆一致引述新指引,且均維持 Buy/正向評等,強調 2027 動能不變(詳見「成長動能/催化劑」)。
5 月營收 MoM 口徑差異
- MS 2026-06-09 報告:5 月營收 NT$19.07 億,+28% MoM/+58% YoY。
- 2026-06-12 大摩閉門會議:5 月營收 +20% MoM。
- 兩列均保留;差異可能來自四捨五入、內部口徑或閉門摘要轉述。
產品結構(1Q26):探針卡佔合併營收 71.1%(CPC 佔探針卡 71%、DG 約 3 億元、其餘 VPC / MEMS)、設備佔 26.9%(AST + Thermal)、海外子公司 2%。 產能擴充(2026 年底):相較 2025 擴產約 3.5 倍;BAMS 擴產幅度最大、VPC 略弱;CPC / PPC 全年滿載;VPC 年底擴至 200 萬片、MEMS 擴至 350 萬片;湖口新購 2,000 坪土地分階段開發,第一階段優先建置 CPO 設備產能;PCB 內製率目前約 10%、2027H2 大幅提升。 2027 年產能公司官方指引(2026-08-14 法說,首度給出):VPC/MEMS 2026 年底目標 2mn/3.5mn pins/月不變;2027 年 MEMS 再擴至少 2.5mn pins/月(即 2027 年底 MEMS ≥6mn,追平 2026 擴產速度),視客戶需求彈性調整,完整 2027-28 擴產計畫將於 2026 年底前公布。此為公司自身保守下限,高盛(見「財測假設」)模型估計更積極(2027 年底 8.0mn),兩者並存非衝突——公司 guidance 為下限、高盛為分析師模型上緣。來源:報告_Citi_旺矽6223_20260814。 CAPEX 與資本結構:2026 CAPEX 由原預估 16-20 億上調至 27 億(廠房土地建設 + 廠房改造),2027 預計高於 2026、詳細數字 4Q26 更新;另有 50 億可轉債涵蓋設備與廠房。 公司 2027 CAPEX guidance(永豐論壇 memo,2026-09-01):公司自估 2027 年 CAPEX 約 12-16 億元,1H26 已購入兩塊土地(主要供 CPO 產線使用,其餘廠區用於探針生產);近年公司 CAPEX 維持約 10 億元水準,若需擴充土地通常需約 10 億元;未來若有適合土地會購入,也考慮租賃廠房(擴廠至少需 3 年,若用既有廠房則修繕完畢即可開始 CPO 擴產)。
2027 CAPEX 口徑分歧:Citi「高於 2026」vs 公司自估 12-16 億(低於 2026 之 27 億)
Citi(2026-08-14)轉述法說口徑為「2027 CAPEX 預計高於 2026」;但 2026-09-01 永豐論壇 memo 中公司自估 2027 CAPEX 僅 12-16 億元,明顯低於 2026 年的 27 億(2026 因土地取得而墊高)。可能原因:2026 因一次性土地/廠房支出墊高基期,2027 回歸較常態的設備投資水準;或兩次陳述的時間點與口徑(含地 vs 不含地)不同。兩者並列保留,待公司於 2026 年底正式公布完整 2027-28 擴產計畫時核對。 VPC 2027 擴產目標(公司口徑,永豐論壇 memo):2027 年底目標 VPC 每月新增 50 萬針、MEMS 每月至少新增 250 萬針(與既有頁「2027 年 MEMS 再擴至少 2.5mn pins/月」一致);公司強調此為初步展望,年底會依客戶需求更新,實際擴產進度預期將高於目前展望。 BB ratio 與定價紀律:公司表示全球前三大探針卡廠商皆持續擴產、市場需求遠高於產能供給,BB ratio 自 4Q25 起持續維持高檔水準,因此公司無動機向客戶降價;2Q26 已對 CPC 漲價 20%,並取消 VPC/MEMS 探針卡原有的 10% 優惠折扣。VPC/MEMS 目前國際大廠報價維持平穩、尚未跟進漲價,但市場供給吃緊,2027 年有機會看到漲價(視各供應商主要客戶策略而定)。來源 活動_旺矽6223_永豐論壇memo_20260901。 營收認列規則(公司口徑,永豐論壇 memo):探針卡營收於驗證通過後(約 90 天週期)認列;CPO 設備營收於出貨時認列 70%、客戶驗證完成後認列剩餘 30%——故 4Q26 出貨之工程機營收多數將遞延至 2027 年認列。 CPO 設備競爭格局:Insertion 2 全球僅旺矽 + 一家德商兩家具光電結合方案,德商已完成認證、旺矽認證中;Insertion 3 含美國 FormFactor、台灣同業,但各家聚焦工序不同(Die Level vs FAU 階段)。2026H2 雖有 CPO 設備推出但量小,設備佔比明年才會有較大變化、是否超過 50% 視訂單到位狀況。 AI ASIC:2026 下半年開始出貨非傳統 ASIC 世代具量客戶(應用不便透露),2027 訂單貢獻值得期待;產能吃緊為當前主要挑戰。 業外:1Q26 非經常性收益 QoQ +34%、含匯兌收益。 資產負債表:流動資產 133 → 135 億(存貨 +6 億)、總資產 240 → 257 億(土地 +9.3 億)、長期負債 +16 億至 99 億、股東權益 145 → 157 億(保留盈餘 +13 億)。
| 2026-08 | 20.48 億元 | +13% MoM/+70% YoY,高於 MS 預估的 18.76 億元,主因漲價、TPU 及其他 AI ASIC。若 9 月營收持平,3Q 營收將超出公司 guidance。來源 報告_MS_旺矽6223_20260908 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| J.P. Morgan | 2026-10-26 | Neutral(首次覆蓋) | NT$5,350(Dec-27) | 報告日(2026-10-22)股價 NT$4,890、+9.4%†;28x 2028E EPS 194.78(對全球同業 15-20% 在地溢價);市值 US$14.7bn;與穎崴 26x 價差 2x;論點為探針卡 TAM 結構性成長但 MEMS 競爭(Technoprobe/FormFactor 同步擴產)、PCB 內製率低、CPO Insertion 2 取消疑慮;為本頁覆蓋券商中唯一 Neutral 與最低 TP | 報告_JPM_半導體測試介面_Initiation_20261026 |
| 花旗 | 2026-08-26 | Buy/High Risk(維持) | NT$7,200(維持) | 報告日(2026-08-26 15:00)收盤 NT$5,040、預期股價報酬 42.9%、預期總報酬 43.3%;估值基礎不變(52x 目標 PE 套用 2027-28E 平均 EPS,處 3 年 forward PE 區間高端);市值 NT$493,826mn | 報告_Citi_旺矽6223_20260826 |
| 大和 | 2026-08-21 | Buy(1)(首次覆蓋) | NT$8,415 | 報告日前一交易日(2026-08-20)收盤 NT$5,650、upside +48.9%;65x 4 季遠期 EPS,以 2026-28E EPS CAGR 78% 支撐;認為近期股價因管理層 2H26 保守指引回檔屬長線買點,年底前有機會超越公司 guidance | 260821_6223_旺矽_daiwa_MPI |
| 摩根士丹利 | 2026-08-20 | Overweight(維持) | NT$8,000(維持) | 報告日前一交易日(2026-08-19)收盤 NT$5,255、upside 52.2%;殘餘收益模型(CoE 9.78%=無風險利率 2.0%+風險溢酬 6.0%、配息率 67%、中期成長 16.0%、終值成長 4.0%),隱含 50x 2027e/25x 2028e P/E;Bull NT$11,000(73x 2027e)/Base NT$8,000(53x 2027e)/Bear NT$5,000(33x 2027e) | 報告_MS_旺矽6223_20260820 |
| 高盛 | 2026-08-14 | Buy(重申) | NT$8,500(自 NT$8,000 再度上修) | 報告日(2026-08-14)收盤 NT$6,440、upside 32.0%;估值基礎不變(40x 2028E 折現 P/E);2Q26 法說後模型更新,2027/28e EPS 上修帶動 TP 回升 | 報告_GS_旺矽6223_20260814 |
| 美林(BofA) | 2026-08-14 | Buy(重申) | NT$8,500(自 NT$8,250 上調) | 報告日(2026-08-14)收盤 NT$6,440、upside 32.0%;40x 2028E P/E(歷史交易區間 10x-40x 高端);vault 首次收錄美林覆蓋 | 報告_ML_旺矽6223_20260814 |
| 花旗 | 2026-08-14 | Buy/High Risk | NT$7,200 | 報告日(2026-08-14)收盤 NT$6,440、預期總報酬 12.1%;50x 目標 PE(3 年 forward PER 區間高端)套用於 2027-28E EPS 平均值;量化風險評等列 High Risk;vault 首次收錄花旗覆蓋 | 報告_Citi_旺矽6223_20260814 |
| 高盛 | 2026-07-27 | Buy(重申) | NT$8,000(自 NT$8,800 下修) | 報告日(2026-07-27)收盤 NT$5,720、upside 39.9%;40x 2028E 折現 P/E,以 12.4% CoE(beta 1.3x、無風險利率 4.25%、市場風險溢酬 6.25%)折回 2027E;與穎崴估值一致 | 報告_GS_旺矽6223_20260727 |
| 野村 | 2026-07-24 | Buy(首次覆蓋) | NT$8,000(首次覆蓋) | 報告日(2026-07-22)收盤 NT$6,000、upside 33%;45x 2027-28F 平均 EPS(處歷史區間高端);基準 TAIEX | 報告_野村_半導體測試產業_20260724 |
| Aletheia Capital | 2026-06-10 | Buy(納入 Alpha Portfolio) | NT$10,000(自 4,000 大幅上調) | 報告日股價 NT$5,885、upside 70%;35x FY28e EPS 286.50(前次為 35x FY27e);五年區間 15-35x forward PER 上緣 | 報告_Aletheia_旺矽6223_20260610 |
| 摩根士丹利 | 2026-06-09 | Overweight | NT$7,500(自 5,800 上調) | 報告日收盤 NT$5,515、upside 36%;38x 2027e EPS vs 105% EPS CAGR(2025-2028e) | 6223旺矽(MPI)|20260609|MS |
| 摩根士丹利 | 2026-05-08 | Overweight | NT$5,800 | 殘餘收益模型;COE 9.78%、payout 75%、中期成長 15%、終值成長 4.0%;隱含 44x 2027e / 24x 2028e P/E | 報告_MS_MPI6223_20260508 |
| 摩根士丹利 | 2025-04-17 | Overweight | NT$5,800 | 評等與目標價歷史起點,與本次維持一致 | 報告_MS_MPI6223_20260508 |
| 摩根士丹利 | 2026-10-08 | Overweight(維持) | NT$8,000(維持) | 與 2026-08-20 殘餘收益模型評價不變;股價 NT$5,575(2026-10-08),上檔 43%;bull NT$11,000/bear NT$5,000;MS EPS 2026e 64.33、2027e 150.14(對共識 −1.1%/+9.9%),2027 營收 NT$460.04 億(對共識 +10.4%);MS 測試/CPO 個股偏好排序(Exhibit 2)依序為鴻勁、旺矽、萬潤、日月光、致茂,旺矽排第二(風險報酬比 9.4) | 報告_MS_CPO測試與封裝供應鏈_20261008 |
| 群益金鼎 | 2026-10-13 | Buy(首次覆蓋) | NT$7,355(3 個月/12 個月同) | 報告日前收盤 NT$6,130,upside 20.0%;9 月營收優於預期 19.4%、3Q26 QoQ +12.76% 優於市場預估;CPO Insertion 3 4Q26 送樣、1H27 量產;估值基礎未明確揭露目標 PE | 報告_群益_旺矽6223_20261013 |
| 福邦投顧研究部 | 2026-10 | — (未評等/無目標價) | 無(僅給合理 PER 區間 40-60x) | CPO 設備趨勢專題報告;FY26F/27F EPS 65.9/133.5 元;Insertion 2 雙面晶圓級探針台(Advantest 陣營)驗證中、Insertion 3 die-to-die 探針台(DTS650)已出貨,定性與既有 MS(2026-10-08)記載一致 | 報告_福邦_CPO設備趨勢與台廠_202610 |
報告日股價 NT$5,025、52 週區間 NT$5,405–649、流通股數 99 mn、市值 NT$497,914 mn。
高盛 TP 兩週內來回調整(2026-07-27 → 2026-08-14)
高盛 TP 於 7/27 因下修 CPO 貢獻假設自 NT$8,800 降至 NT$8,000,2Q26 實績與法說後(8/14)再度上修回 NT$8,500——估值倍數(40x 2028E 折現 P/E)全程不變,變動全數來自 EPS 估值模型調整(27/28e EPS 上修,見「財測假設」)。三家券商(花旗/高盛/美林)8/14 同日 TP 收斂於 NT$7,200-8,500 區間,評價基礎不同(花旗 50x 27-28E 平均 EPS;高盛/美林均為 40x 2028E P/E)。
估值上修與閉門會議口徑
- Aletheia 2026-06-10:TP NT$10,000,自 NT$4,000 大幅上調,基礎為 35x FY28e EPS 286.50。
- MS 2026-06-09:TP NT$7,500,自 NT$5,800 上調,基礎為 38x 2027e EPS;MS 2026-06-12 閉門會議補充目前約 38x 2027e P/E,但 2025–2028 EPS CAGR 約 100%,估值具吸引力。來源 260612_大摩閉門會議。
- 兩列均保留,差異主要來自 EPS 年度、估值期間與探針卡 / CPO 設備放量假設。
- 野村 2026-07-24(首次覆蓋):TP NT$8,000,估值基礎 45x 2027-28F 平均 EPS,較 Aletheia/MS 的估值倍數略保守,反映其首次覆蓋 EPS 假設本身低於另外兩家(見「三方 EPS 預估分歧」)。三份報告目標價與評價基礎並列保留。
MS 2026-06-30 測試耗材產業短評:漲價將至(重申 OW)
貴金屬價格上漲 + 探針產能嚴重短缺 → MS 認為探針卡與測試座廠將調漲售價、轉嫁成本。MS 預期旺矽(MPI)6 月業績非常強(AI/HPC 拉貨 + DDIC 增量)。旺矽股價因 CPO 情緒偏弱而落後,但 MS 認為 insertion test 需求不變——不論 FAU 採用何種新技術,光引擎仍必須做插入測試。 MS 視 43x 2027e EPS 為具吸引力的進場點,對應 2025-2028e 獲利 CAGR 105%。重申 OW。來源 260630_6515_6223_ms_testing-interface
成長動能/催化劑
高階垂直 MEMS 探針卡
核心論點:高階垂直 MEMS 探針卡已成稀缺戰略資產(類比先進封裝產能),主要 AI/HPC 客戶以溢價 50%+ 鎖定垂直 MEMS 探針卡產能;垂直 MEMS ASP 最高達每 pin $12、部分案件遠超 $15。
- 產能競賽:TechnoProbe 與 FormFactor 目標兩年內 pin 產能翻倍(TPRO 已提前至 1Q27 完成、可能半年內再宣布翻倍);Aletheia 認為旺矽 CY25-28e 需擴 4 倍 垂直 MEMS pin 產能才跟得上需求(公司原規劃 2026 年底翻倍),超越 TPRO(>2x)與 FORM(<2x)(estimate,外資推估)。
- 底層驅動:台積電先進製程(N3/N2/A16/A14)CY26-28e 新增 70k/150k/200k wpm;WFE 裝機到晶圓探測需求滯後約 9-10 個月,測試需求最快 CY28-29e 才見頂。CoWoS 年產能 CY26/27e 增至 1.15m/1.73m 片、CoPoS 提前至 2027 底/1H28 量產、SoIC 擴至 20/40/80k wpm。
- 六大新動能:(1) AMD PC + 伺服器 CPU 探針卡,需求規模約當旺矽 FY25 全年探針卡營收;(2) Vera CPU 份額由 <10% 提升至 30%+(Vera CY26e >200 萬、CY27e >500 萬顆;與穎崴-TP 分食);(3) AVGO v8/v9 TPU 探針卡需求約為 v7 的 3 倍;(4) 網通 IC:Mellanox、Marvell、ALAB(Astera Labs);(5) 某 custom ASIC 案 60k-pin 探針卡(主晶片/子晶片/IO 晶片);(6) 中國重要客戶可觀需求。
- JPM 觀點(2026-10-26,Neutral):①MEMS 並非旺矽強項,Broadcom(最大客戶之一)目前仍採 cobra pin,JPM 未計入其轉 MEMS;全球前二大 Technoprobe+FormFactor 合計 2026E 市占 60-70%,FormFactor 已成為 NVIDIA 在台積電製造 GPU 的第二家合格探針卡供應商,旺矽較像「第三位進場者」;②JPM 模型中探針卡 pin 產能 2026E 約 355mn→2028E 632mn pins,旺矽擴張最積極(VPC+MEMS 2027E 約為 2025 的 3x),其餘同業約 38% CAGR;③客戶多採雙供應商,分配可由 50/50 變成 70/30 或 80/20,一張卡至少 12 週製作、60-70% 訂單於量產前下單;旺矽曾在某關鍵 GPU 客戶因競爭者方案不穩而重回主要供應商(公司稱連續運轉兩個月 vs 同業兩週);④Technoprobe 已透過併購 DIS Tech(台灣)與 Harbor Electronics(美國)取得探針卡 PCB 內製能力(FormFactor 2012 年併 Microprobe),旺矽 PCB 內製率僅約 5%,JPM 視為較被低估的風險;⑤Technoprobe 2023-08 在德拉瓦州控告 FormFactor(2025-06 駁回),旺矽 2026-04 在德州東區控告 Technoprobe(與本頁時間軸一致)。來源 報告_JPM_半導體測試介面_Initiation_20261026。
- 晶片複雜化結構性利多:Rubin 將 I/O 自運算晶片分離 → 3 種晶圓、3 套探針卡,總測試時間約 Blackwell 的 1.7-1.8 倍;AWS/Google/Meta 2026-28 起 chiplet 架構採 3-4 種晶圓。N2 世代高 pin 數設計 2027 起放量,單卡 pin 數翻倍 ≒ ASP 翻倍。
Aletheia 2026-06-23「Seemingly Never Enough」:需求量化升級
來源:260623_6223_旺矽_Aletheia-MPI Corp(Aletheia,Angus Lin,Flashnote)
- AGM 揭露供給緊缺多年週期:MPI 於上週股東會指出探針卡產業進入多年供給受限週期,公司正評估客戶預付款(prepayment)以鎖定產能承諾,換取產能投資能見度與配置優先權。
- 需求量化:客戶對 MPI 垂直 MEMS 探針卡需求達 約每月 12mn pins,為 MPI 現有 3-4mn pin 產能的 3 倍、市場共識(假設 FY26E 底僅擴至 6-7mn pins)的 2 倍;管理層確認「產能似乎永遠不夠」。
- ASP 升級:相當部分需求 pipeline 的 ASP 達 US$15-18/pin(最高 US$18),高於目前平均 US$10-11/pin。
- 盈餘潛能 ~NT$300 EPS(約 FY25E 的 10 倍):若完全滿足需求,探針卡業務單獨貢獻約 NT$230 EPS;加計持平的設備業務約 NT$260 EPS;再納入合理 CPO 設備(約 200 台 CPO probers)可達 ~NT$300 EPS。
- 估值假設:Aletheia FY26-28E EPS 高於共識 20-50%,FY28E EPS NT$286.5(探針卡更積極擴產 + 高階垂直 MEMS 組合優化)。
- Humufish(TPU v9t)探針卡供應商即將揭曉:v9t(主晶片/子晶片/IO 晶片)探針卡供應商名單與配額尚未定案,最快 2026 年 7 月初出爐;TSMC 製程優化階段使用內部探針卡,量產階段聯發科可能需外部供應商;候選含 TechnoProbe、FormFactor、Keystone Microtech、MPI。
新 CPU 客戶滲透(高盛 2026-07-27 新增)
- 除 AI ASIC 需求外,非 AI ASIC 客戶的拉力增強,旺矽 2027 年可能拿下可觀市佔。
- 公司表示正與一家領先 CPU 供應商積極洽談:4Q26 先就 legacy 產品開始初期出貨,同時以 all-MEMS 方案認證該客戶最新的 N2 產品。
- 高盛判斷旺矽可能是從一家「正把資源轉向 ASIC 供應鏈的外商競爭對手」手上取得份額——該 CPU 客戶意在確保足夠的探針卡供給。
- 量化:該 CPU 客戶探針卡 TAM 2026E 約 NT$130-140 億;以 10% 市佔估,2026E 貢獻旺矽探針卡營收約 6%,2027E 市佔有機會擴至 30%+、貢獻低雙位數%營收。
- 來源:報告_GS_旺矽6223_20260727。
對照既有記錄:本頁「六大新動能」已列 AMD PC + 伺服器 CPU 探針卡需求(規模約當旺矽 FY25 全年探針卡營收)。高盛此處的「領先 CPU 供應商」未具名,與 AMD 線索是否為同一客戶待確認,兩條記錄並列保留。
MEMS 升級與含量擴張(大和 2026-08-21 首次覆蓋論點)
- ASP 溢價可量化:MEMS 探針 ASP 約 US$13-15/pin,較傳統 VPC 針(US$10-13/pin)高 20-30%;測試介面支出佔晶片製造總成本 不到 1%,客戶對價格極不敏感、換供應商成本高,一旦認證通過黏著度極高(大和 channel checks)。
- 針數躍升驅動技術轉換:客製 AI 加速器移往 3nm/2nm 並搭配更大封裝尺寸,單張探針卡組件針數由數千躍升至 40k+,針距與訊號完整度要求推動由傳統 cobra needle 架構轉向超細針距 MEMS;大和預期 2027E 起 MEMS 成為幾乎所有 ASIC 平台的標準測試介面,推升毛利率 59.7%(2026E)→63%(2028E)。
- MEMS vs VPC 規格對照(大和引 Formfactor):MEMS 最小針距 35-45μm、可擴展至 >20k 針、以微影與微加工製造、修復需專門設計;VPC 最小針距 80-150μm、極高密度下擴展性較差、單針更換較容易、成本較低。MEMS 主攻 AI/HPC、HBM、先進封裝;VPC 主攻 PMIC、車用、MCU、覆晶。
- CPU 外溢訂單:agentic AI 推升伺服器 CPU 運算需求(NVIDIA Vera CPU、AMD EPYC),而 Formfactor 與 Technoprobe 面臨產能瓶頸,旺矽以在地工程支援、快速 TAT 與製造規模承接外溢訂單並轉為長期業務。
- PCB 垂直整合:新竹自建探針卡專用 PCB 廠內製率目標 >50%,解決業界外購基板瓶頸,壓縮一線客戶的 NPI 導入交期並消除第三方加價,是毛利率推向 60%+ 的主要推手(大和;與既有頁「PCB 內製率目前約 10%、2027H2 大幅提升」一致)。
- 生態系夥伴:大和點名旺矽與 ATE 龍頭 Advantest 及量測廠 Keysight 的生態系合作關係,使其可將自動光學測試設備與 CPO 專用探針卡綁成 turnkey 方案銷售。
- 產業數據(大和估計):全球非記憶體探針卡 TAM 2026E 約 US$2.15bn(含記憶體約 US$3.4bn);全球 MEMS 探針卡市場 2022 約 US$2.6bn → 2030E 約 US$5.1bn,MEMS 滲透率自 2023 年約 65% 升至 2030E 約 75%;全球 ASIC 出貨量 2024 約 4.3mn → 2028E 約 25.5mn 顆(Google 占最大宗)。
CPO 測試系統
路線節奏轉向:高盛下修 CPO 營收貢獻(2026-07-27)
高盛將旺矽 CPO 相關業務營收占比預估自 2027E 15-20%/2028E 20-25% 下修至 2027E 高個位數%/2028E 低雙位數%,理由是技術仍處早期爬坡、整體 CPO 進度略慢於先前預期。 但競爭定位未變:高盛仍預期 Insertion 2 認證結果落在 2H26,且旺矽有機會成為 Insertion 2 雙面 prober 的關鍵供應商——它是少數能同時提供光學/電性測試方案的廠商;長期仍看好 CPO 成為次世代 AI 網通標準。 股價面:旺矽自 7 月高點回檔 -22%(同期 TAIEX -7%),高盛認為此弱勢已大致反映 CPO 遞延疑慮,risk-reward 偏上檔。 與野村(2028F 個位數%)方向一致,均較先前市場假設保守。來源:報告_GS_旺矽6223_20260727。
CPO 營收貢獻進一步下修(高盛 2026-08-14)
2Q26 法說後高盛再度收斂 CPO 貢獻假設:2027E「高個位數%」→中個位數%、2028E「低雙位數%」→高個位數%(連續第二次下修,方向與 7/27 一致但幅度加深)。INS2:客戶驗證中,3Q/4Q26 有較明確結果(花旗、高盛、美林三方 8/14 報告一致);GS 研判旺矽可能已完成現場認證、目前正出貨至客戶海外量產基地做進一步驗證。INS3:4Q26 開始出貨工程機予 4-5 家國際客戶(涵蓋 foundry/OSAT/fabless),有意義的量產訂單可能於 1H27 浮現。來源:報告_Citi_旺矽6223_20260814、報告_GS_旺矽6223_20260814、報告_ML_旺矽6223_20260814。
- JPM 對 CPO 設備的看法(2026-10-26):旺矽 CPO 開發涵蓋 Insertion 2(雙面晶圓級光電測試)與 Insertion 3(die 級光引擎測試),具備整合探針台、光學與熱控能力;JPM 基準情境假設 Insertion 2 市占 50%(街口 70%+)、並以 50% 機率折減(可能因縮減測試時間而取消,決定權在晶片設計者而非旺矽、台積電或 OSAT;公司稱 COUPE 良率遠低於 100% 時取消機率低),主要競爭者 FiconTEC(隸屬 RoboTechnik,300757 CH)較早取得認證,但 JPM 產業查核指其探針台在速度、散熱、自動化可能仍未達量產要求;Insertion 2 量產受限於 PIC/EIC 光纖陣列對位尚無自動化設備;Insertion 3 JPM 估 2027E/2028E 出貨 56/80 台、各占營收 6%。JPM 視 CPO 為「錦上添花的選擇權」而非主要營收支柱(CPO 設備毛利率與公司平均相近或略高)。來源 報告_JPM_半導體測試介面_Initiation_20261026。
- CPO 測試系統:Insertion #2(客戶 NVIDIA)與 #3(客戶 Marvell + 一家奧斯汀 GPU 公司)量產認證中,foundry/OSAT 端回饋正面;初期 CPO prober TAM(不含 tester)2H26-2027 >NT$100 億;設備營收 FY26/27/28e 預估 +30%/+102%/+73%;每 NT$10 億 CPO 營收 ≈ EPS NT$4-5。
- 客戶綁定:旺矽為 Broadcom 與 Marvell AI ASIC 探針卡近獨家供應商;full-stack 能力(PCB+MLO+PH)vs 同業多僅供子元件;AMD 可能採 hybrid 模式(旺矽供高價值 MLO+PCB 設計,產能不足部分探針頭外購)。
- CPC 滿載:聯詠 OLED DDI(美系智慧手機客戶)帶動 CPC 自 2Q-3Q26 起近滿載。
- 利潤率:湖口廠 PCB 內製率提升 + 高階垂直 MEMS 高毛利案件,GM 60.7%/62.7%/63.4%(FY26/27/28e)。
Microbump 探針卡測試(2027 起第二成長引擎)
花旗 2026-08-14 明確定調:CPO 與 microbump 探針卡測試為「Two Potential New Growth Engines from 2027 onward」,並列為 2027 展望的兩大新動能。
- 首案量產時程:microbump 探針卡測試首個單一客戶專案最快 4Q26 可能開始量產(Citi);美林則指出 pin 數達 40k 等級的 microbump 測試最快自 2026 年底啟動,同期已有多個 25k+ pin 專案於 2026 邁向量產。
- 技術門檻:microbump 小 pad pitch 使探針更難精準對位,需搭配 hybrid pin 技術;與一般高 pin 數 VPC/MEMS 轉換無直接對應關係,除非客戶明確要求改採 microbump 測試方案(美林)。
- Pin 數升級趨勢(三方 8/14 一致):AI/HPC 探針卡 pin 數 2027 邁向 30k+(vs 2026 主流 20-30k);網通晶片維持 20-30k;microbump 測試專案 pin 數多在 40k+;客戶 roadmap 顯示長期上看 50-60k pins(Citi、高盛、美林三方數字一致)。產品週期縮短+測試時間拉長 → 需更多平行測試機台與探針卡,形成半導體單位成長以外的量能乘數。
- 客戶結構確認:AI ASIC 業者與一家美國設計服務公司已進入旺矽前五大客戶(Citi);一家關鍵客戶採 sacrifice pad 搭配 VPC 探針卡作為 microbump 技術優勢的較低成本替代方案(美林)。
- 初期採購量放大:因應加速量產與更高晶片探測/封裝複雜度,客戶初期採購探針卡數量較以往放大 1.2-1.3 倍(美林)。
- 2nm 差異化:2nm 於 2H27-2028 成為 AI ASIC 主流製程後,Citi 預期將進一步拉大技術差異化、推升測試難度與 ASP。
來源:報告_Citi_旺矽6223_20260814、報告_GS_旺矽6223_20260814、報告_ML_旺矽6223_20260814
AMD / AI GPU 時間軸
- 大摩閉門會議指出 4Q26 開始為 AMD 出貨探針卡,2027H2 預期拿到 AI GPU 訂單;此為 estimate,信心水準中。
- Insertion 2 設備已通過認證(閉門確認),大摩認為這對 CPO 方向非常正面;此與法說「3Q26 驗證較明確」形成時間點更新,兩者並列保留。
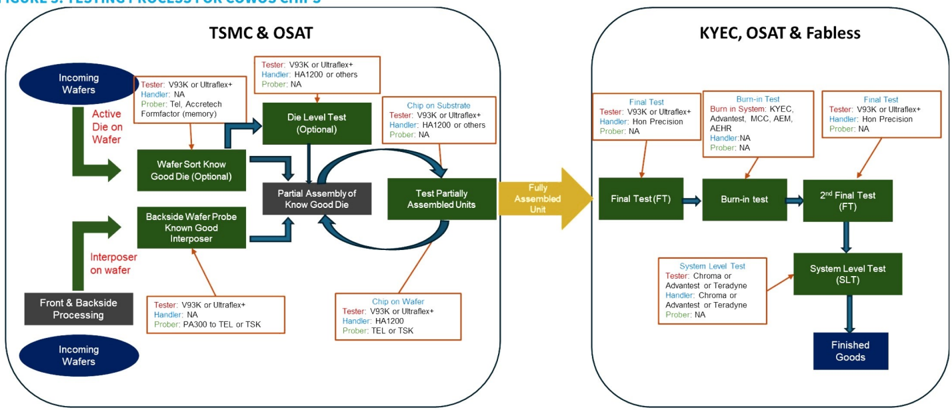
圖說:Aletheia 整理之 CoWoS 晶片測試流程圖 — chiplet 異質整合與 reticle 尺寸擴大使部分 final test 左移至 CoW 測試(partial-assembly test),直接推升晶圓探測與 CPO insertion #2/#3 需求,是旺矽探針卡 + CPO 設備雙引擎的結構性基礎。來源:報告_Aletheia_旺矽6223_20260610
CPO 進度與產能確認(Citi,2026-08-26)
股價近期走弱,市場擔憂 2H26 成長減速與 CPO 測試設備業務的不確定性。Citi 訪查後維持 Buy:
- 訂單能見度延伸至明年,涵蓋 CPU、AI ASIC、SoC 與網通晶片;公司持續擴產,並看到 2027 年 YoY 成長不低於今年的態勢。
- CPO 進度符合預期:INS2 仍在客戶認證中,量產能見度預期年底較明朗;公司與該 GPU/網通大廠密切合作,其客戶的 CPO 產品將於 2H27 大規模放量。INS3 工程機台 4Q26 起出貨給另外 5 家國際客戶(涵蓋晶圓代工、OSAT 與 fabless),有意義的量產訂單可能出現在 1H27。
- 產能目標不變:VPC 2mn/MEMS 3.5mn pins/月(2026 年底);2027 年 MEMS 產能可達 6mn/月。VPC 與 MEMS 兩線明年都處於滿載。
- 公司毛利率優於指引:管理層 guidance 為 2H26 低個位數 QoQ 營收成長,但 Citi 認為產品組合改善使毛利率有上檔。
重要澄清:MEMS 並非 microbump 的必要條件(Citi,2026-08-26)
Citi 指出市場存在「MEMS 探針卡是 microbump 測試的必需品」的誤解。先進 VPC 技術同樣可支援高針數與相對細間距應用;隨產業由錫球、銅柱走向極細 microbump 乃至混合鍵合,直接探測反而可能損傷或污染鍵合界面,因此晶片設計端有動機繼續採用 VPC 架構。旺矽的競爭優勢在於能依客戶效能、可靠度與成本目標同時提供 VPC 或 MEMS 方案,而非單押 MEMS 滲透率。此點與庫內既有「MEMS 滲透率提升」敘事並存——滲透率仍在升,但不是零和替代。
風險與注意事項
訴訟結果待觀察
Technoprobe 在台灣申請的暫時禁令若獲准,可能限制 MW90 / MW120 / MW130 系列出貨;MPI 於美國反訴尚在程序中,雙方專利範圍與最終判決時程具不確定性。MPI 自述對營運與財務無實質影響,但市場仍需追蹤後續裁定與是否擴及其他產品線。
- AI 需求節奏:若 AI / HPC 量產或新平台導入延後,MEMS 探針卡放量幅度可能不如 2026e +93% 假設。
- 競對市占爭奪:FormFactor 與 Technoprobe 在 MEMS 與垂直探針領域同步擴產,市占與報價戰風險仍在。
- 前瞻測試卡位:CPO / SiPh 等新介面導入時程若延後,會影響中長期成長故事。
- CPO 設備認證進度:Insertion 2 仍在客戶驗證階段,3Q26 是否取得明確認證結果直接影響 2027 訂單能見度;若德商持續領先,可能侵蝕旺矽 Insertion 2 市占。
- CAPEX 壓力與產能配置:2026 CAPEX 由 16-20 億上調至 27 億、2027 預計再高,若 AI ASIC / CPO 訂單低於預期或產能分配失衡,回收期可能拉長。
- AI ASIC 客戶名單未揭露:1Q26 法說提及非傳統 ASIC 世代具量客戶但不便透露,後續若客戶名單與規格揭露,可較精確評估 2027 訂單貢獻幅度。
- JPM 風險提示(2026-10-26):下檔——探針卡探測時間縮短(自適應測試)、單卡 pin 數成長低於預期、關鍵 AI 專案市占流失、CSP capex 減速、Insertion 2 取消(JPM 基準已折減,含約 NT$1.1bn/1.4bn 於 2027/28E)、PCB 內製率由約 5% 提升至 50%(2H27E)執行風險;上檔——Insertion 2 提前接單/量產、同業交期延誤或認證落後使分配轉向旺矽、在地化優勢強於預期。來源 報告_JPM_半導體測試介面_Initiation_20261026
- 來源限制:MS 報告為事件型短評;富邦法說 memo 為 AI 整理逐字稿,部分產能細節(如 2027 擴產 YoY%)未量化,需後續法說或長篇報告補強。
公司行事曆
- 10/13週二營收9月營收公布營收 20.48 億、年增 +82.2%、月增 -0.0%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 12/08週二營收11月營收(預估 12/8)可能 12/8 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-04-17 | MPI 於美國德州東區法院反訴 Technoprobe,主張對方侵害兩項美國專利 | 訴訟 | ⭐⭐⭐ | 反制 Technoprobe 在台暫時禁令 |
| 2026-04 | Technoprobe 於台灣智財法院對 MPI 申請暫時禁令,標的 MW90 / MW120 / MW130 系列探針及含此類探針的探針卡 | 訴訟 | ⭐⭐⭐ | 引發短期供貨疑慮,MPI 強調無實質影響 |
| 2026 | MEMS 探針卡相關營收 YoY +93%(MS 預估) | 放量 | ⭐⭐⭐ | AI / HPC 帶動高階探針需求 |
| 2026-05 | Trainium 3 與 Google TPU 探針卡強勁放量 | 放量 | ⭐⭐⭐ | 網通與 DDIC 亦有貢獻;來源:6223旺矽(MPI)|20260609|MS |
| 2026H2 | AI ASIC 訂單開始出貨 | 放量 | ⭐⭐⭐ | 非傳統 ASIC 世代具量客戶;2027 訂單貢獻值得期待 |
| 2026 年底 | VPC/MEMS 產能達 2mn/5mn pins/月(高盛模型);公司官方 guidance 維持 2mn/3.5mn 不變(2026-08-14 重申) | 擴產 | ⭐⭐⭐ | 高盛上修(前估 2mn/3.5mn)為分析師模型上緣、非公司 guidance。來源:報告_GS_旺矽6223_20260727、報告_Citi_旺矽6223_20260814 |
| 2026Q4 | 新 CPU 客戶 legacy 產品初期出貨 | 放量 | ⭐⭐⭐ | 同時以 all-MEMS 方案認證該客戶 N2 產品;2027 有機會擴至 30%+ 市佔 |
| 2027 年底 | MEMS 產能至少達 6mn pins/月(公司官方下限 guidance,2026-08-14 首度給出) | 擴產 | ⭐⭐⭐ | 即 2027 單年再擴 2.5mn,追平 2026 擴產速度,視客戶需求可再上修;完整 2027-28 擴產計畫將於 2026 年底前公布。與高盛模型(8.0mn,見下列)為官方下限 vs 分析師上緣關係,非衝突。來源:報告_Citi_旺矽6223_20260814 |
| 2027 年底 | VPC/MEMS 產能達 2.5mn/8.0mn pins/月(高盛模型) | 擴產 | ⭐⭐⭐ | 高盛上修(前估 2.5mn/6.5mn);2027 擴產幅度可能追平或超過 2026,MEMS 成長率高於 VPC |
| 4Q26 | Microbump 探針卡測試首個單一客戶專案可能開始量產 | 驗證/放量 | ⭐⭐⭐ | 花旗 2026-08-14 定調為 CPO 之外「2027 起第二成長引擎」;美林指 pin 數 40k 等級 microbump 測試最快 2026 年底啟動。來源:報告_Citi_旺矽6223_20260814、報告_ML_旺矽6223_20260814 |
| 4Q26 | 新「非 AI ASIC」客戶開始出貨 | 放量 | ⭐⭐⭐ | MS 2026-06-09:on track,貢獻可望延伸至 CPU 以外。來源:6223旺矽(MPI)|20260609|MS |
| 4Q26 | 開始為 AMD 出貨探針卡 | 放量 | ⭐⭐⭐ | 大摩閉門會議 estimate;來源:260612_大摩閉門會議 |
| 3Q26/4Q26 | CPO Insertion 2 客戶驗證較明確結果 | 驗證 | ⭐⭐⭐ | 全球僅旺矽 + 一家德國廠商兩家具光電結合方案;旺矽認證中;高盛推測可能已完成現場認證、正出貨至客戶海外量產基地做進一步驗證。來源:報告_Citi_旺矽6223_20260814、報告_GS_旺矽6223_20260814、報告_ML_旺矽6223_20260814;福邦投顧(2026-10)交叉確認 Insertion 2 雙面晶圓級探針台為 Advantest 陣營合作,驗證中,來源 報告_福邦_CPO設備趨勢與台廠_202610 |
| 2026-06-12 | 大摩閉門會議稱 Insertion 2 設備通過認證 | 驗證 | ⭐⭐⭐ | 與法說「3Q26 結果較明確」並列保留;來源:260612_大摩閉門會議 |
| 4Q26 | CPO Insertion 3 工程機開始出貨予 4-5 家國際客戶(涵蓋 foundry/OSAT/fabless) | 放量 | ⭐⭐⭐ | 與美 FORM.US(formfactor) 與台灣同業競爭,聚焦工序不同(Die Level vs FAU 階段);有意義的量產訂單可能於 1H27 浮現。來源:報告_Citi_旺矽6223_20260814、報告_GS_旺矽6223_20260814、報告_ML_旺矽6223_20260814;福邦投顧(2026-10)確認 Insertion 3 die-to-die 探針台(DTS650)已出貨,來源 報告_福邦_CPO設備趨勢與台廠_202610 |
| 2026 | 產能擴充約 3.5 倍(vs 2025);BAMS 擴產幅度最大 | 放量 | ⭐⭐⭐ | CAPEX 上調至 27 億;湖口新購 2,000 坪土地優先 CPO 設備產能 |
| 2027 | CPO Insertion 2 / Insertion 3 較大規模量產訂單 | 放量 | ⭐⭐⭐ | 量產明朗後可提供明確數字;明年擴產 YoY% 不低於今年 |
| 2027H2 | PCB 內製率大幅提升 | 結構性 | ⭐⭐ | 目前約 10%;提升垂直整合度;野村:自有 PCB 廠預計 2027E 進入量產階段,縮短生產前置時間並強化雙來源(自製+外購)策略。來源 報告_野村_半導體測試產業_20260724 |
| 2Q-3Q26 | CPC 探針卡近滿載(聯詠 OLED DDI、美系手機客戶) | 放量 | ⭐⭐ | 來源:報告_Aletheia_旺矽6223_20260610 |
| 2026-2028 | Aletheia 假設 pin 產能每年翻倍、CY25-28e 垂直 MEMS 累計擴 4 倍 | 放量 | ⭐⭐⭐ | 外資推估非公司指引;vs 公司原規劃 2026 底翻倍。來源:報告_Aletheia_旺矽6223_20260610 |
| 2027 | N2 世代高 pin 數 AI ASIC 放量,單卡 pin 數翻倍 ≒ ASP 翻倍 | 規格升級 | ⭐⭐⭐ | AMD CPU 案 + Vera 份額 30%+ + AVGO v8/v9 TPU 3x 需求。來源:報告_Aletheia_旺矽6223_20260610 |
| 2027H2 | 預期取得 AI GPU 訂單 | 放量 | ⭐⭐ | 大摩閉門會議 estimate;來源:260612_大摩閉門會議 |
| 2026-07(初) | Humufish(TPU v9t)探針卡供應商名單 / 配額最快揭曉 | 訂單 | ⭐⭐⭐ | 候選 TechnoProbe / FormFactor / Keystone Microtech / MPI;來源 260623_6223_旺矽_Aletheia-MPI Corp |
| 2026-06(AGM) | 揭露探針卡多年供給受限週期;評估客戶預付款鎖產能;垂直 MEMS 需求達 12mn pins/月(3x 現有產能) | 催化劑 | ⭐⭐⭐ | ASP 上看 US$18/pin;滿足全需求隱含 ~NT$300 EPS。來源 260623_6223_旺矽_Aletheia-MPI Corp |
| 2026-07-24 | 野村首次覆蓋旺矽,給予 Buy、TP NT$8,000(前收盤 NT$6,000,upside 33%) | 評價 | ⭐⭐⭐ | 45x 2027-28F 平均 EPS;估 2026-28F 營收 CAGR 76%、EPS CAGR 95%。來源 報告_野村_半導體測試產業_20260724 |
| 2027F底 | VPC/MEMS 探針卡合計針腳產能目標達 10mn units/月(高於公司 guidance 8-9mn) | 放量 | ⭐⭐⭐ | 2026F底為 5.5mn;野村估積極擴產動能延續至 2027F。來源 報告_野村_半導體測試產業_20260724 |
| 2H27F | CPO Insertion 2/3 開始貢獻營收 | 放量 | ⭐⭐⭐ | 2028F預估為個位數%營收貢獻;野村估大規模放量落在 2027F 之後,時程大致對齊 NVIDIA Rubin 平台 2H26F scale-out 放量步調。來源 報告_野村_半導體測試產業_20260724 |
| 2027 年底 | VPC 目標每月新增 50 萬針、MEMS 每月至少新增 250 萬針(公司口徑,2027 初步展望) | 擴產 | ⭐⭐⭐ | 與既有頁「2027 年 MEMS 再擴至少 2.5mn pins/月」一致;公司強調實際擴產進度預期將高於目前展望,年底依客戶需求更新。來源 活動_旺矽6223_永豐論壇memo_20260901 |
| 2027 | 公司自估 CAPEX 12-16 億元(低於 2026 之 27 億) | 資本支出 | ⭐⭐ | 與 Citi 8/14「2027 CAPEX 高於 2026」口徑分歧,並列保留待核對。來源 活動_旺矽6223_永豐論壇memo_20260901 |
→ 跨公司比較詳見 時程_2026_半導體測試介面
供應鏈位置
- 所屬技術:技術_探針卡與測試介面(MEMS 探針卡為其中 MEMS / Vertical 子類)
- 同產業不同路線:6510_精測(櫃)(Probe PCB / IC 測試板)
- 主要海外競爭:TPRO.MI(technoprobe)(義大利)、FORM.US(formfactor)(美國)
- 所屬環節:#環節/檢測
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| TPRO.MI(technoprobe) | 競爭 / 訴訟對手 | 義大利探針卡龍頭;2026-04 於台灣對 MPI 申請暫時禁令;同時為 7828_創新服務(櫃) 主要植針機客戶 |
| FORM.US(formfactor) | 競爭 / CPO Insertion 3 同業 | 美國探針卡龍頭;MPI 公開以「製造技術完全不同」作為差異化主張;於 CPO Insertion 3 工序為旺矽競爭對手,但聚焦工序不同(Die Level vs FAU 階段),未必直接競爭 |
| Ficontec(德國) | 競爭 / CPO Insertion 2 同業 | 全球僅此廠與旺矽兩家具光電結合解決方案;德商已完成客戶認證、旺矽認證中;3Q26 驗證結果較明確;公司於 2026-09-01 永豐論壇 Q&A 直接證實廠商名稱為 Ficontec(此前庫內記為「德國某廠商未揭露名稱」),並澄清與台灣同業漢測不算競爭關係。來源 活動_旺矽6223_永豐論壇memo_20260901 |
| 6510_精測(櫃) | 同產業 / 不同技術路線 | 同屬探針卡與測試介面產業;精測以 Probe PCB / Load Board 為主軸,MPI 以 MEMS 探針卡為主軸,產品互補非直接替代 |
來源
- 報告_JPM_半導體測試介面_Initiation_20261026 — J.P. Morgan(Jerry Tsai),2026-10-26;首次覆蓋 Neutral、TP NT$5,350(28x 2028E EPS);EPS 65.15/123.70/194.78(較共識 -1%/-7%/-12%);HPC 探針卡 TAM US$1.6bn→5.9bn、外包 Vera/Rosa 市占 55%、MEMS 占營收 20%→48%、CPO Insertion 2/3 模型
- 報告_APC_CPO矽光子測試程序_20261009 — Advanced Photonics Coalition,Recommended Test Procedures v1.0,PDF 建立日 2026-10-09;MPI 任 Test and Measurement 工作組主席,附錄列名晶圓/bar/die 探針系統與 DC/RF 探針
- 報告_群益_旺矽6223_20261013 — 群益金鼎證券(莊禮誠),2026-10-13;首次覆蓋 Buy,TP NT$7,355(3/12 個月同);9 月營收 NT$2,048mn 優於預期 19.4%、3Q26 QoQ +12.76%;CPO Insertion 3 4Q26 送樣、1H27 量產,Insertion 2 2H26 有明顯結果;EPS 2026-28F 64.86/110.49/171.68
- 報告_MS_CPO測試與封裝供應鏈_20261008 — Morgan Stanley,2026-10-08;CPO 測試/封裝名單內 OW TP NT$8,000 不變,旺矽出貨 Insertion 2(與 Advantest 合作)與 Insertion 3(DTS650)
- 報告_Aletheia_旺矽6223_20260911 — Aletheia Capital(Angus Lin),2026-09-11;Vera CPU TB500/TB600 與 Mellanox 三款網通晶片市佔幾乎全拿、FY27E EPS 170–206、CPO insertion-2 驗證中。訂閱戶限定 flash note。
- 報告_MS_MPI6223_20260508
- 活動_旺矽_富邦法說_20260515
-
6223旺矽(MPI)|20260609|MS — Morgan Stanley,2026-06-09;5 月營收 NT$1,907mn(+28% MoM/+58% YoY)超 MSe,Trainium 3 + Google TPU 帶動;維持 2Q26 +20% QoQ 指引、看有上行空間;新非 AI ASIC 客戶 4Q26 出貨;TP 5,800 → 7,500(OW 維持),EPS 26-28e 上修至 68.59/143.38/288.46
- 報告_Aletheia_旺矽6223_20260610 — Aletheia Capital,2026-06-10;Massive Probing Imperative:垂直 MEMS 探針卡供給緊缺、CY25-28e 需擴產 4 倍;AMD CPU / Vera 30%+ / AVGO v8-v9 TPU 3x / 60k-pin ASIC 等六大動能;CPO insertion #2(NVIDIA)/#3(Marvell + 奧斯汀 GPU 公司)量產認證中、TAM >NT$100 億;TP 4,000 → 10,000(Buy、35x FY28e),EPS 26-28e 75.08/186.50/286.50(高於共識 20-51%)
- 260601_2454_2379_5347_6415_6515_6223_5274_gs_ — Goldman Sachs Computex & Corporate Day Day 1,2026-06-01;2026 營收 +30%/GM 56%+、CPO Insertion 2 驗證結果 3Q26(有望成雙面 prober 獨家、僅旺矽 + 一外商具光電測試)、Insertion 3 已小量出貨、CPU probe card 4Q26 初始出貨(N2 驗證中、全 MEMS、疑自外商搶單)、MEMS 3.5mn + VPC 2mn pins/月(4Q26)、GM 上看 60%;GS Buy TP 8,800
- 260612_大摩閉門會議 — 摩根士丹利閉門會議,2026-06-12;估值具吸引力、5月+20%MoM、2Q+30%、AMD時間軸、Insertion2過認證
- 260623_6223_旺矽_Aletheia-MPI Corp — Aletheia Capital(Angus Lin),2026-06-23 Flashnote「Seemingly Never Enough」;AGM 揭多年供給緊缺、客戶預付款;垂直 MEMS 需求 12mn pins/月(3x 產能)、ASP 上看 US$18/pin、滿足全需求 ~NT$300 EPS;Humufish TPU v9t 探針卡供應商 7 月初揭曉
- 260630_6515_6223_ms_testing-interface — Morgan Stanley(Tiffany Yeh),2026-06-30;測試耗材產業短評,貴金屬漲 + 探針產能短缺 → 探針卡/測試座恐漲價;旺矽 6 月業績強、CPO 情緒壓股價但 insertion test 需求不變;重申 OW(43x 2027e EPS、2025-28e EPS CAGR 105%)
- 報告_野村_半導體測試產業_20260724 — Nomura(Aaron Jeng, CFA / Vivian Yang / Eric Chen, CFA),2026-07-24;ANCHOR REPORT 首次覆蓋 Buy、TP NT$8,000(前收 6,000,+33%,45x 2027-28F 平均 EPS);估 2026-28F 探針卡營收 CAGR 91%+、EPS CAGR 95%(33→227 元);CPO 定位聚焦 Insertion 2 與部分 Insertion 3,貢獻自 2H27F 起、2028F 個位數%;VPC/MEMS 針腳產能 2027F底目標 10mn units/月(guidance 8-9mn);Yole 排名自製 IC 探針卡全球第 4、非記憶體探針卡第 3;全球探針卡市場 2025 USD2.8bn → 2030E >USD4.5bn
- 報告_GS_旺矽6223_20260727 — Goldman Sachs(Evelyn Yu/Ryan Huang),2026-07-27;「CPO overhang largely priced in」重申 Buy、TP 8,800 → 8,000;2Q26 營收 52.26 億(+33% QoQ/+59% YoY,超 GSe 6%);EPS 26-28E 67.64/149.64/224.75(+7.4%/+0.7%/-9.1%);MEMS 產能上修(2026 底 5mn、2027 底 8.0mn pins/月);CPO 營收占比下修(27E 高個位數%、28E 低雙位數%);新 CPU 客戶 4Q26 legacy 初出貨、TAM NT$130-140 億
- 報告_Citi_旺矽6223_20260814 — Citi(Laura (Chia Yi) Chen),2026-08-14;「Milder QoQ growth into 2H; 2027 positive outlook unchanged」重申 Buy/High Risk、TP NT$7,200;2Q26 淨利 15.0 億(QoQ+24%/YoY+142%)優於預期;3Q/4Q26 QoQ 指引下修至 +0-5%/+5-10%;2027 MEMS 再擴至少 2.5mn pins/月;CPO 與 microbump 探針卡測試並列 2027 起兩大新成長引擎
- 報告_GS_旺矽6223_20260814 — Goldman Sachs(Evelyn Yu/Ryan Huang),2026-08-14;2Q26 法說後更新,重申 Buy、TP 8,000 → 8,500;EPS 26-28E 66.61/155.77/238.79;CPO 營收占比再下修(27E 中個位數%、28E 高個位數%);INS3 4Q26 出貨予 4-5 家國際客戶
- 報告_ML_旺矽6223_20260814 — BofA Merrill Lynch(Mike Yang/Haas Liu/Cathy Hsu),2026-08-14;「Stronger margins & industry position」重申 Buy、PO 8,250 → 8,500;估 2027 GM 升至 61.6%、營收成長 67%(vs 2026 的 55%);vault 首次收錄美林覆蓋;microbump 測試 pin 數 40k+、初期採購量放大 1.2-1.3 倍
- 報告_MS_旺矽6223_20260820 — Morgan Stanley(Tiffany Yeh),2026-08-20;Risk Reward 更新,維持 Overweight/TP NT$8,000;因管理層短期保守而下修 2026e/2027e EPS 10%/6% 至 64.33/150.14,2028e 319.57 維持;OW 論點為 VPC/MEMS 探針卡技術領先+針數密度提升與 CPO 測試曝險,估 2025-28 營收 CAGR 86%、CPO 相關測試佔 2028 營收 24%
- 260821_6223_旺矽_daiwa_MPI — 大和(Leon Chen/Stacy Lin),2026-08-21;首次覆蓋 Buy(1)、TP NT$8,415(65x 4 季遠期 EPS);2026-28E EPS 73.64/143.40/233.73(高於共識 12.8%/9.8%/1.6%)、營收 CAGR 62%、EPS CAGR 78%;MEMS ASP US$13-15/pin(較 VPC 高 20-30%)、針數突破 40k+、2027E 起成 ASIC 平台標準介面;產能 5.5mn→9.0mn pins/月(2026→2027 年底);新竹 PCB 廠內製率 >50%;CPO Insertion 3 自 4Q26 認列、Insertion 2 動能落在 2Q27,佔營收 4.8%(2027E)/9.2%(2028E);與 Advantest/Keysight 生態系合作
- 報告_Citi_旺矽6223_20260826 — 花旗(Laura Chen/Jack Chen/Nicholas Lai),2026-08-26;CPO INS2 認證中/INS3 4Q26 出貨 5 家新客戶、2027 MEMS 產能 6mn/月、澄清 MEMS 非 microbump 必要條件;Buy 維持、TP NT$7,200
- 活動_旺矽6223_永豐論壇memo_20260901 — 永豐金證券(Sinopac),2026-09-01;2Q26 實績確認(營收 52.33 億、EPS 15.55、毛利率 58.4%);具名確認 CPO Insertion 2 競爭對手為 Ficontec(德國,此前庫內未揭露名稱);VPC/MEMS 2027 擴產目標(各 +50 萬/+250 萬針/月);公司 2027 CAPEX guidance 12-16 億元(與 Citi 8/14「高於 2026」口徑分歧,並列保留);BB ratio 4Q25 起維持高檔、CPC 已漲價 20% 並取消 VPC/MEMS 10% 折扣;探針卡/CPO 設備營收認列規則
- 報告_福邦_CPO設備趨勢與台廠_202610 — 福邦投顧研究部,2026-10;CPO 相關設備趨勢與台廠投資機會專題;旺矽定位為 Insertion 2 雙面晶圓級探針台(Advantest 陣營)驗證中、Insertion 3 die-to-die 探針台(DTS650)已出貨(與既有 MS 2026-10-08 記載一致,屬交叉驗證);FY26F/27F EPS 65.9/133.5(合理 PER 區間 40-60x,無目標價;未提供旺矽 CPO 設備營收金額拆解)
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 6857.JP(advantest)
- TER.US(teradyne)
- 分析_OCP2026_AI光互連路線與可靠度
- 技術_Chiplet
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_半導體測試產業全景_20260912
- 時程_2026_先進封裝產能
- 技術_光耦合
- 6706_惠特(市)
- 分析_CPO耦光對位設備比較
- 分析_SEMICON2026事件分析_富邦_20260831
- 分析_9月產業投資策略_富邦_20260831
- 分析_CPO光測試與Insertion分段
- 技術_CPO製程流程
- 分析_野村AsiaTechTour_AI供應鏈交叉解讀_20260820
- 供應鏈_半導體測試硬體
- 分析_半導體測試硬體全景_野村Anchor_260724
- 技術_測試介面板TIB
- 技術_測試座Socket
- 技術_CPO測試
- 6683_雍智(櫃)
- 分析_NPO接棒光互連主軸_SemiAnalysis_20260713
- 技術_半導體晶片測試流程
- 分析_全球伺服器TAM_GS_20260624
- 7815_新特(興)
- 7856_漢測(櫃)
- 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608
- 分析_Scale-out_PIC與Scale-up_OE引擎下一步_20260611
- 技術_OE光學引擎
- 分析_ChipScaleReview2026冬季號先進封裝