基本資料
微軟(Microsoft)為全球軟體 / 雲端 / AI 平台龍頭。本頁以與台股相關的 AI PC、邊緣 / 混合 AI、與 NVIDIA 合作硬體 布局(COMPUTEX 2026 座談揭露)為主,並自 FY27Q1(2026-07 至 2026-09)起追蹤季度財報與資本支出(資料中心基礎設施與自研晶片見下方「資料中心基礎設施與自研晶片」)。Windows 11 全球日活躍用戶突破 10 億,據 IDC,微軟與生態系夥伴過去一年出貨逾 2.4 億台 Windows PC,正大舉推動 Windows 10 用戶升級以帶動硬體換機。
對台股的意義:微軟坦言過去在高效能 AI 終端與頂級創作者 / 開發者市場「代表性不足」,此波與 NVIDIA 合推的 RTX Spark 平台與本地 AI 策略,將直接帶動台系 PC 品牌(華碩、宏碁、微星)與 ODM、以及 NVIDIA / Intel / Qualcomm 矽供應鏈的換機與規格升級動能。
最新財報(FY27Q1,法說 2026-10-28):營收 923 億美元(YoY +19%)、Microsoft Cloud 639 億美元(+30%)、Azure +48%、EPS 4.89 美元;商業 RPO 6,770 億美元(+73%);FY27Q1 資本支出 452 億美元,FY27Q2 預期逾 500 億美元、日曆年約 1,700 億美元;FY27Q2 Azure 指引固定匯率 +49–50%,客戶需求仍大於供給。
來源:memo_微軟_Computex座談_20260603、活動_Microsoft_FY27Q1法說memo_20261028
核心布局/競爭優勢
- 微軟 × NVIDIA RTX Spark 超級晶片:採 Blackwell 架構 RTX 核心 + 20 核 ARM CPU,單機可提供高達 1 petaflop AI 算力、每瓦效能優異。2026 年秋季起,Microsoft Surface、Asus、Dell、HP、Lenovo、MSI 將全線推出 RTX Spark 筆電與小型桌機。
- NVIDIA DGX Station for Windows:搭載 Grace Blackwell 超級晶片、GV300 平台的桌邊 AI 超級電腦,運行 Windows,供企業本地端開發 / 運行前沿 AI 模型與 Agent。
- 混合 AI / 邊緣 SLM:Windows 原生內建小語言模型(如 Phi-3 1.0)處理本地邏輯規劃與指令遵循;Windows API 全面擴展,可跨 CPU / GPU / NPU 動態調度,將運算大舉移向邊緣以降低雲端負擔與 token 成本。
- 開發者環境:winget 一鍵最佳化配置、終端整合具上下文感知的 AI Agent、WSL 原生 Linux 容器、MXC(Microsoft Execution Containers)SDK 作業系統層級安全隔離(OpenClaw、NVIDIA OpenShell 原生支援)、企業以 Agent 365 統一管控。
- 遊戲 / 掌機:DirectX 整合神經渲染、DirectStorage 預抓取;Xbox Play Anywhere 支援 1,500 款遊戲跨平台同步;Xbox Mode 反向升級至 PC;掌機陣容擴大(Asus ROG Ally X,及採 Intel Arc G3 的 Acer Predator Atlas A8 與 MSI 新掌機)。
產品與應用
| 產品 / 平台 | 重點 | 台股 / 矽供應鏈關聯 |
|---|---|---|
| RTX Spark 筆電 / 小桌機 | 1 petaflop 本地 AI,2026 秋上市 | Asus 華碩、Acer 宏碁、MSI 微星、Dell、HP、Lenovo + NVDA.US(nvidia) |
| Surface Laptop Ultra / RTX Spark Dev Box | 旗艦 / 開發者本地 AI 機 | NVIDIA RTX Spark 平台 |
| DGX Station for Windows | Grace Blackwell 桌邊 AI 超級電腦 | NVDA.US(nvidia) GV300 |
| 通用 AI PC mix(起售 $599) | Intel Core Series 3 / Core Ultra、Snapdragon X Elite、AMD | Intel、Qualcomm、AMD.US(amd)、OLED 面板 |
| Azure/Foundry(AI 雲) | FY27Q1 Azure +48%;Foundry 營收 YoY 逾 3 倍、客戶逾 12 萬家 | NVDA.US(nvidia)(GB300、Vera Rubin)、AMD.US(amd)、自研 Maia/Cobalt |
| Microsoft 365 Copilot/GitHub Copilot | 按席位加用量計費;E7 已達數百萬付費席位,Copilot 50,000 席以上客戶 YoY 逾 8 倍 | 大眾汽車(330,000 名員工)等企業客戶 |
圖片 / 架構圖
flowchart LR
  A[微軟 Windows 生態] --> B[RTX Spark 平台<br>Blackwell RTX + ARM CPU]
  B --> C[Surface / 華碩 / 宏碁<br>微星 / Dell / HP / Lenovo]
  A --> D[混合 AI / SLM<br>跨 CPU/GPU/NPU 調度]
  B -.合作.-> N[NVIDIA<br>RTX Spark / DGX Station]
  class N internal-link;
圖說:微軟以 RTX Spark 平台與本地 SLM 策略,把 AI 算力推向終端裝置,帶動台系品牌與 NVIDIA / Intel / Qualcomm / AMD 矽供應鏈換機升級。
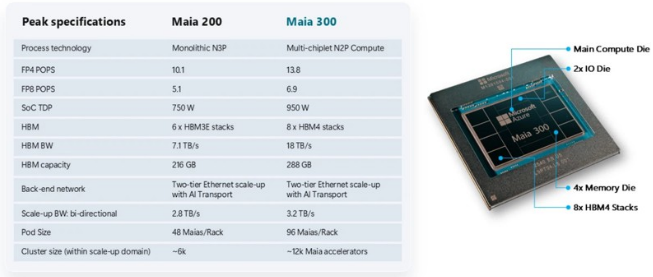
圖說:Maia 200 與 Maia 300 峰值規格對照表(N3P 單晶片 → N2P 多 chiplet、HBM3E 216GB → HBM4 288GB、Pod 48 → 96),右為 Maia 300 封裝示意(主運算 die、2 顆 IO die、4 顆記憶體 die、8 顆 HBM4)。來源:Microsoft,Morgan Stanley Research,2026-10-19。
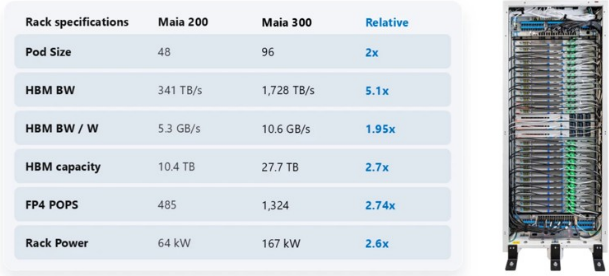
圖說:Maia 200 與 Maia 300 機櫃規格對照(Pod 96、機櫃功率 64 → 167 kW、HBM 頻寬 341 → 1,728 TB/s),右為機櫃實拍。來源:Microsoft,Morgan Stanley Research,2026-10-19。
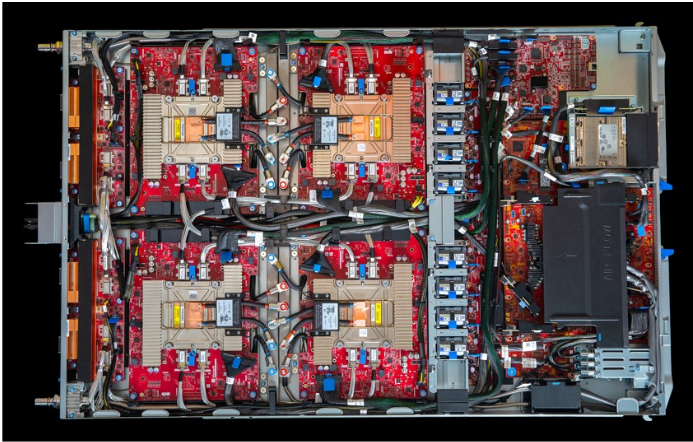
圖說:Maia 300 運算托盤俯視實拍,四組附冷板的紅色板卡模組、中間風扇與管線、右側電源與儲存區。來源:Microsoft,Morgan Stanley Research,2026-10-19。
EPS 記錄
| 季度 | EPS(US$) | YoY | 備註 |
|---|---|---|---|
| FY27Q1(2026-07~09) | 4.89 | +18%(固定匯率 +19%,已調整 OpenAI 投資影響) | 營收 923 億美元(+19%)、毛利率 68%、營業利益 +21%(營益率 50%);Microsoft Cloud 639 億美元(+30%)、Azure +48%;優於預期(FY27Q1 法說,2026-10-28) |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(FY27Q1 法說,2026-10-28) | 分部門/產品線成長 → 總營收、成本與營業費用 | Agents and Infrastructure 營收 801–807 億美元(+24–25%);Azure 固定匯率 +49–50%(效率提升抵銷部分第三方 GPU 合約遞延);M365 commercial cloud 固定匯率約 +19%;Microsoft Cloud 毛利率約 65%;Devices and Consumer 159–164 億美元,Windows OEM 與裝置下滑中 30% 區間;成本含員工自願離職方案估計 | FY27Q2 營收 960–971 億美元(+18–19%)、銷貨成本 327–329 億美元、營業費用 185–186 億美元,營益率 YoY 小幅下滑;有效稅率約 20% |
| 公司 guidance(資本支出與融資,同上) | 資本支出 → 自由現金流與融資 | FY27Q2 資本支出逾 500 億美元,日曆年約 1,700 億美元;下半年加速(CPU 含較高記憶體與儲存成本、GPU、遞延的第三方產能);FY27 維持自由現金流為正,有吸引力時取得額外資金(租賃,並可動用尚未使用的債券市場) | FY27Q1 自由現金流 186 億美元;營運現金流 580 億美元(+29%) |
資料中心基礎設施與自研晶片
來源限制
OCP 2026 Microsoft 主題演講(video_OCP2026_Microsoft_主題演講_前沿AI基礎設施_20261015)僅依字幕:該場簡報檔被錯置為 Google 簡報,Maia 300、Mount Atlas、Mt Diablo 100 kW–1 MW、Cobalt 200 皆為字幕校正推斷,引用時降一級信心。
自研晶片與放量時程(Microsoft 自述,字幕,2026-10)
- Maia 300 於約 2026-10-14 發表,稱推論效能世代對世代最高 7×;Maia 系統 2027 年擴至多 GW 規模;Maia 200 為現行世代,稱已在車隊中優於其他 GPU。
- 與庫內舊預估並列:庫內 AI ASIC 頁引 MS(2025-10)與 GUC 預估 Maia 300 為 2026e 250k/2027e 500k(見 供應鏈_AI_ASIC設計分工)。Microsoft 稱 Maia 300 系統 2027 才多 GW 放量,該 2026e 250k 為較舊預估,時點有出入,以 Microsoft 自述為準並列保留,不裁定舊預估數字。
- Cobalt 200 定位 agent-native CPU(世代為字幕推斷)。
Maia 300 規格與機櫃(Microsoft 官方資料,MS 引述,2026-10-19)
- 發表日 MS 記為 2026-10-12(較上方字幕推斷的約 10-14 更精確,以此為準);2027 量產部署,Microsoft 稱將把 Maia 擴至多 GW 並作為自家產品與服務的主要推論平台,定位長上下文推理、對話式 AI 與多步驟 agentic 工作負載;宣稱每 MW token 數較領先 GPU 系統多 40%,機櫃層級 token 吞吐最高為 Maia 200 的 7×(含每櫃加速器數加倍的因素)。
- 單晶片(Maia 200 → Maia 300):N3P 單晶片 → N2P 多 chiplet;FP4 10.1 → 13.8 POPS;TDP 750 → 950W;HBM 6 顆 HBM3E 216GB → 8 顆 HBM4 288GB,頻寬 7.1 → 18 TB/s;scale-up 頻寬 2.8 → 3.2 TB/s(皆為圖 報告_MS_OCP峰會2026MGX升級_20261019_001.png 所見)。
- 機櫃:96 顆加速器、167 kW(Maia 200 為 48 顆、64 kW),HBM 總容量約 27.6–27.7 TB(MS 文字 27.6,Exhibit 2 圖為 27.7,取圖面)、FP4 1,324 POPS;每托盤 4 顆加速器、24 個運算托盤、3 個液冷交換托盤共 6 顆高基數交換 ASIC;兩層乙太網 scale-up 最多連 128 櫃/12,288 顆加速器;液冷帶走逾 80% 機櫃熱量;每個運算托盤 8 顆風扇。
- 部署規模推算(MS):每 GW 約需 5–5.5K 櫃(PUE 1.1–1.2;MS 內文「55.5K」為排版漏字,與摘要及算術 1GW÷(167kW×1.1–1.2)≈5.0–5.4K 一致)。
- 供應鏈(MS 現場觀察推斷,試產階段,非官方):ODM 可能為鴻海(2317_鴻海(市))與緯穎(6669_緯穎(市));加速器 PCB 為 ISU Petasys(007660.KR(isu_petasys));運算托盤風扇為奇鋐旗下 AVC(3017_奇鋐(市));MQD03 快接頭為 Fositek(6805_富世達(市))與 Stäubli。
AI 資本支出與產能(FY27Q1 法說,2026-10-28)
- 資本支出 FY27Q1 452 億美元(部分預期當季交付的第三方產能延遲),約 3/4 為短年限資產(主要為 CPU、GPU,含較高的記憶體與儲存成本);融資租賃 74 億美元,租賃起始日全額本金計入資本支出。FY27Q2 預期逾 500 億美元、日曆年約 1,700 億美元;FY27 下半年再加速,來源為 CPU、GPU 與遞延至下半年的第三方產能交付(沿革:無前次可比指引,本次為本頁首筆)。
- 產能與效率:本季新增 24 座資料中心(五大洲);最大區域新 GB300 的 dock-to-live 時間 QoQ 縮短約 20%;Copilot 工作負載吞吐量 QoQ 提升逾 50%;已部署首批 NVIDIA Vera Rubin GPU。
- 自研矽(Microsoft 自述):Maia 200 在 Teams 與 Copilot 的 AI 體驗中每瓦 token 數最高提升 1.7 倍;Maia 300 預計較領先 GPU 系統每瓦 token 多 40%(與上方 OCP 2026 每 MW token 多 40% 的口徑一致);Cobalt CPU 採用強勁。
- 供給仍受限:Azure 需求大於可用供給,三項尖峰產能延遲壓抑 FY27Q1 資本支出;部分第三方 GPU-as-a-service 合約遞延至下半年。
Agent、資料與治理層指標(國泰證期 call memo,FY27Q1 法說,2026-10-28):過去六個月 GitHub 上 Agent 提交的 PR 增加 6 倍、占平台 PR 三分之一以上,GitHub Advanced Security 營收 YoY +50% 以上,MAI-Code-Flash 上月 GitHub 用戶達 300 萬;MAI-Base-2 完成預訓練、訓練運算效率較測試過的開放權重模型高 4–12 倍,MAI-Cyber 支援 MDASH 逾 40% 掃描、單次成本降 18%,Microsoft-Decision-1 發布一個月內逾 4,000 家客戶使用;Fabric 付費客戶 4.4 萬家(YoY +50% 以上)、Microsoft IQ 近 6 萬家客戶(QoQ +25%)、Agent 365 註冊 Agent 逾 5,000 萬個(QoQ +30% 以上)、Purview 累計稽核逾 76 億次 Agent 活動。管理層未更新 Copilot 用戶總數;用量計費(Copilot 積分)客戶數 QoQ +75% 以上,商業模式由按席位擴展至用量計費。(fact/公司說法,信心中高;與 活動_Microsoft_FY27Q1法說memo_20261028 數字相符處不重複,另 Maia 300 每瓦 token 多 40% 口徑一致)
網路與光學標準
- MRC:Microsoft 為共同提案方之一,稱 MRC 可用僅兩層網路擴至 10 萬顆以上 GPU;正式叢集(Cluster A)為 NVIDIA GB200,跑 50K 與 75K GPU 訓練,每 NIC 800Gb/s 拆 4 個 200G 平面,兩層 Clos,交換器混用 NVIDIA Spectrum-4 與 Broadcom Tomahawk-5,T0–T1 link flap 頻繁但對作業影響可忽略。Microsoft 指出互通尚有三處規格缺口(保留位元、重傳行為、RTT 量測來源),互通分 L1/L2/L3,呼籲辦 plugfest(無日期;報告_OCP2026_Microsoft_MRC_AI訓練RDMA傳輸_20261015)。
- ESUN:與 Meta 共同推動乙太 scale-up,ESUN 1.0 於 2026-03 發布,參與組織逾 175 家(字幕;報告_OCP2026_Microsoft_Meta_ESUN乙太網路ScaleUp_20261015)。
- OCI-MSA/光學:OCI-MSA 創始成員含 Meta、Microsoft、OpenAI、AMD、Broadcom、NVIDIA,2026-03 成立,Microsoft 稱首版光學規格已發布;Microsoft 主張以冗餘、shuffle、interleaving 縮小光鏈路「爆炸半徑」(共用雷射源→光模組=100%,CWDM 4 波長=25%),並要求 NPO/CPO 的 FIT 至少小 10 倍、MTBF 至少大 10 倍,且 NPO 延續可插拔生態、為通往 CPO 的橋(報告_OCP2026_Microsoft_光學ScaleUp架構_20261015、video_OCP2026_Microsoft_NPO延續可插拔生態_20261015、報告_OCP2026_Microsoft_Marvell_ScaleUp光鏈路可靠度_20261015;要求為 hyperscaler 立場,非採用承諾)。
電力與冷卻(Microsoft 自述,字幕):Mt Diablo 分離式高壓電力架構(輸出 ±400V 或 800V,100 kW 至逾 1 MW,已貢獻 OCP,Google、Meta、Microsoft 共同貢獻);SST 規格剛發布;電網介面規格上月發布;第三代 Azure 熱交換單元「Mount Atlas」冷卻容量近 2 倍、佔地不變;下一代資料中心走分區冷卻,超過 90% 容量採閉迴路液冷;Tessera(與 Marvell、Oracle)將 Azure integrated HSM 開源。
軟體定義電力與機櫃電源架構(Microsoft 自述,2026-10):Azure 效率團隊主張以軟體管理電力——功率導向(各層自管預算)、功率塑形(把工作排到有餘裕的電力域)、緊急封頂只動非關鍵工作,並稱 Cobalt 200 做進硬體後可超賣最多 20%;向 OCP 請求開放遙測、開放拓撲、開放控制(字幕,無簡報檔,見 技術_資料中心電網併網與負載穿越;video_OCP2026_Microsoft_雲端規模電力與效率_20261015)。機櫃內多電源架則分獨立、聚合(單一 ±400VDC 機櫃母排)與串接(分區)三種拓撲,主張階層式協調(機櫃協調器管政策與預算、電源架控制器做快速保護),並提出可用容量、暫態響應、故障影響、復原時間四項 KPI(見 技術_PSU;報告_OCP2026_Microsoft_電源架聚合與串接架構_20261015);皆為設計框架,未給部署時程。
GPU 採用:AMD 稱 Microsoft 為 Helios 首批已安裝客戶之一(AMD 自述,見 供應鏈_AMD_Helios_MI450);MS(Morgan Stanley)列緯穎為 Microsoft 一般型伺服器關鍵供應商(見 6669_緯穎(市))。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| FY27Q1 營收 923 億美元、Microsoft Cloud 639 億美元(+30%)、Azure +48%、EPS 4.89 美元,均優於預期 | fact | 活動_Microsoft_FY27Q1法說memo_20261028 | 2026-10-28 | 高 |
| FY27Q2 Azure 指引固定匯率 +49–50%,客戶需求持續大於可用供給 | fact(公司指引) | 活動_Microsoft_FY27Q1法說memo_20261028 | 2026-10-28 | 高 |
| FY27Q2 資本支出逾 500 億美元、日曆年約 1,700 億美元;下半年因 CPU(含較高記憶體與儲存成本)、GPU 與遞延的第三方產能而加速 | fact(公司指引) | 活動_Microsoft_FY27Q1法說memo_20261028 | 2026-10-28 | 高 |
| 商業 RPO 6,770 億美元(+73%),約 30% 於未來 12 個月認列 | fact | 活動_Microsoft_FY27Q1法說memo_20261028 | 2026-10-28 | 高 |
| 首批 NVIDIA Vera Rubin GPU 已部署;最大區域新 GB300 dock-to-live 時間 QoQ 縮短約 20% | fact(公司說法) | 活動_Microsoft_FY27Q1法說memo_20261028 | 2026-10-28 | 中高 |
| Windows OEM 營收 -27%、庫存水位仍高,FY27Q2 預期續降中 30% 區間 | fact(公司說法與指引) | 活動_Microsoft_FY27Q1法說memo_20261028、活動_Microsoft_國泰證期call_memo_20261029 | 2026-10-28 | 高 |
| Agent 提交的 GitHub PR 六個月增 6 倍、占平台 PR 逾三分之一;Agent 365 註冊 Agent 逾 5,000 萬個 | fact(公司說法) | 活動_Microsoft_國泰證期call_memo_20261029 | 2026-10-28 | 中高 |
風險與注意事項
注意
- 本頁以 AI PC / 邊緣 AI / NVIDIA 合作與資料中心基礎設施為主,財務僅追蹤 FY27Q1 起的季度實績與指引,尚無券商預估與目標價資料。
- 資本支出與 Azure 成長受第三方產能交付時點影響:FY27Q1 已有三項尖峰產能延遲,部分 GPU-as-a-service 合約遞延至下半年;FY27Q2 之後的成長還取決於工程效率交付與去年下半年加速的高基期。
- M365 E3 與獨立 SKU 銷售執行偏弱;商業訂單 -12%(去年大型 Azure 承諾基期),季度訂單波動大;Windows OEM 受 Windows 10 終止支援基期與庫存影響。
- RTX Spark 量產與台系 OEM 受惠程度待 2026 秋上市後驗證。
- 資料來源為單場 Computex 座談(產品宣示為主),實際出貨節奏待後續確認。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-06-03 | COMPUTEX 2026 座談:RTX Spark、DGX Station、混合 AI | 展覽 | ⭐⭐ | 微軟 × NVIDIA 重磅聯名 |
| 2026 秋季 | RTX Spark 筆電 / 小桌機全線上市 | 放量 | ⭐⭐⭐ | Surface / 華碩 / 宏碁 / 微星 / Dell / HP / Lenovo |
| 2026-10 | 首批 NVIDIA Vera Rubin GPU 部署;本季新增 24 座資料中心 | 擴產 | ⭐⭐⭐ | FY27Q1 法說;最大區域 GB300 dock-to-live QoQ 縮短約 20% |
| FY27 下半年 | 遞延的第三方產能與 GPU-as-a-service 合約交付、資本支出加速 | 擴產 | ⭐⭐ | FY27Q1 法說;原預期 FY27Q1–Q2 交付 |
供應鏈位置
- 上游矽供應:NVDA.US(nvidia)(RTX Spark / DGX)、Intel(Core / Arc)、Qualcomm(Snapdragon X Elite)、AMD.US(amd)
- 終端硬體:Surface 及台系品牌 Asus / Acer / MSI、國際 Dell / HP / Lenovo(OEM / ODM 受惠)
- 資料中心:NVIDIA GB300/Vera Rubin、AMD、自研 Maia/Cobalt;資本支出約 3/4 為 CPU/GPU 等短年限資產,記憶體與儲存成本上升已計入(FY27Q1 法說,2026-10-28);第三方 GPU-as-a-service 租賃合約交付遞延至下半年
- 定位:AI PC 與邊緣 AI 平台定義者,透過 Windows 生態整合矽 + 軟體 + Agent
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| NVDA.US(nvidia) | 戰略合作 | RTX Spark 超級晶片、DGX Station for Windows 共推 |
| AMD.US(amd) | 平台夥伴 | 通用 AI PC mix 三平台選擇之一(Intel / AMD / Qualcomm) |
來源
- 活動_Microsoft_FY27Q1法說memo_20261028 — Microsoft FY27Q1 法說會,2026-10-28;財報、FY27Q2 指引、資本支出、Azure/Foundry/Copilot
- 報告_開源_海外AI巨頭3Q26財報總結_20261101 — 開源證券(簡體),2026-11-01;海外 AI 巨頭 3Q26 財報整理:FY27Q1 Azure +48%、商業 RPO 6,770 億美元、FY27 capex 約 1,700 億美元(數字與法說一致,未新增)
- 活動_Microsoft_國泰證期call_memo_20261029 — 國泰證期,2026-10-29;FY27Q1 財報電話會議重點(Azure +48%、FY27Q2 Azure +49–50%、日曆年 CapEx 約 1,700 億美元)與 Agent/治理層指標補充
- memo_微軟_Computex座談_20260603
- video_OCP2026_Microsoft_雲端規模電力與效率_20261015 — Microsoft,2026-10;軟體定義電力與 OCP 三項請求(自動字幕)
- 報告_OCP2026_Microsoft_電源架聚合與串接架構_20261015 — Microsoft,2026-10-15;機櫃電源架聚合 vs 串接與階層式協調
- 報告_MS_OCP峰會2026MGX升級_20261019 — Morgan Stanley,2026-10-19;OCP 2026 Maia 300 規格與機櫃(96 顆/167 kW)、2027 量產部署、ODM 與試產供應商觀察
相關頁面
- ARM.US(arm)
- 6561_是方(櫃)
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- ADBE.US(adobe)
- 7861_貝爾威勒(興)
- 分析_APC_CPO矽光子測試程序解讀_20261009
- 時程_2026_AI_ASIC與高速介面
- 分析_OCP2026_AI光互連路線與可靠度
- 分析_OCP2026_AI網路標準與高速銅互連
- 技術_ESUN
- 技術_MRC
- 3406_玉晶光(市)
- 2498_宏達電(市)
- 6533_晶心科(市)
- 3665_貿聯-KY(市)
- 3529_力旺(櫃)
- 分析_AI_capex與電力瓶頸_香港投資人回饋_MS_20260809
- AMZN.US(amazon)
- META.US(meta_platforms)
- 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 2486_一詮(市)
- 6669_緯穎(市)
- 6689_伊雲谷(市)