基本資料
ISU Petasys(이수페타시스,KRX:007660)是韓國的高層數 PCB 廠,主力產品是多層板(MLB, multilam board),用在 AI 加速器與高速網通交換器。旗下有中國湖南廠(ISU Petasys Hunan)與美國子公司(ISU Petasys Corp.)。2025 年營收 1.088 兆韓元,市值約 US$66 億(2026-10-02)。
Aletheia 認為 ISU 是同時受惠 Google TPU 與網通升級的最佳標的。報告文字寫網通 PCB 占營收 50–60%、Google 占 50% 以上;但同份報告的營收模型中,本體營收的網通占比只有 31%(2025),資料中心占 69%,兩種口徑並不一致(Aletheia 2026-10-04)。
核心技術/競爭優勢
- 高層數 MLB:Google TPU 從 v7 起每個世代的主板 PCB 都有 ISU(v7 26 層多層板、v8i 32 層與 v8t 34 層 N+M、v9 HDI)。
- 地緣位置:韓國產能,可作為中國以外的供應來源。
- HDI 布局:Fab 5 擴產鎖定 HDI。公司認為 HDI 普及不會侵蝕 MLB 需求。
產品與應用
| 產品 |
應用 |
備註 |
| 資料中心 PCB |
Google TPU 主板、AI 加速器 |
本體營收占比 69%(2025)→ 78%(2028E) |
| 網通 PCB |
400G/800G/1.6T 交換器 |
本體營收占比 31%(2025)→ 22%(2028E),金額仍成長 |
產能擴張
- Fab 6:提前到 1Q27 量產,產能增加 25%。
- Fab 5:擴充 HDI,2Q28 前再增加 20–25% 產能,屆時年營收產能約 2 兆韓元。
- Fab 7:如果 HDI 需求比預期強,正在討論中。
(公司說法,Aletheia 2026-10-04)
圖片 / 架構圖
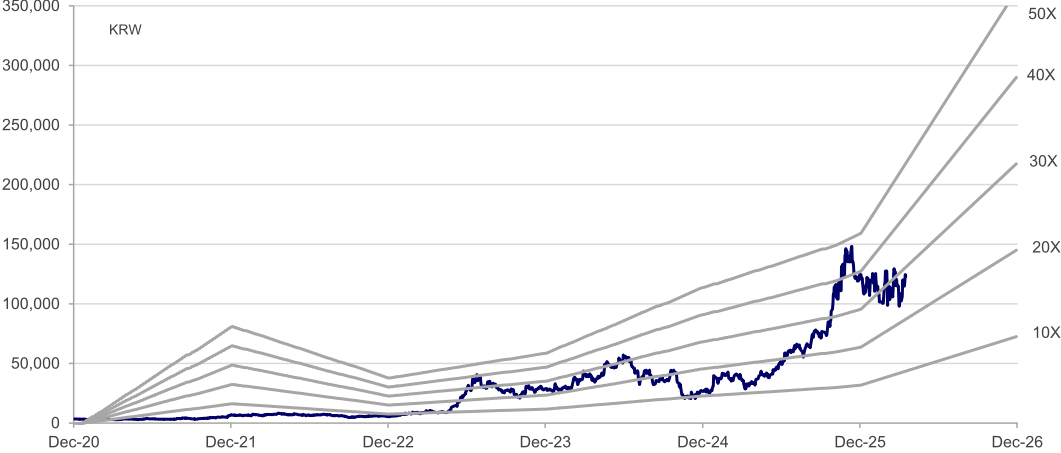
圖說:ISU Petasys 12 個月 forward PER band(2020-12 至 2026-12,10x–50x)。股價在 2025 年底衝到約 15 萬韓元後回落,目前約 12 萬韓元(Aletheia/TAG)。
月營收追蹤
| 月份 |
營收 |
MoM |
YoY |
備註(歸因/來源) |
| — |
— |
— |
— |
韓股無月營收揭露 |
EPS 記錄
| 季度 |
營收(十億韓元) |
毛利率 |
營益率 |
EPS(韓元) |
備註 |
| 2026Q2 |
380(YoY +57.4%) |
25.1% |
20.3% |
813 |
Aletheia 表列實績 |
| 2026Q1 |
340(YoY +34.8%) |
24.8% |
19.8% |
687 |
同上 |
| 2025 |
1,088 |
25.9% |
18.8% |
2,278 |
同上 |
| 2024 |
837 |
18.7% |
12.2% |
1,171 |
同上 |
EPS 預估
| 年度 |
Aletheia EPS(報告日:2026-10-04) |
FactSet 共識 |
備註 |
| 2026E |
3,766 |
3,784 |
營收 1.795 兆韓元(+65%) |
| 2027E |
7,318 |
5,995 |
營收 3.254 兆韓元(+81%),比共識高 22% |
| 2028E |
10,803 |
7,631 |
營收 4.567 兆韓元(+40%),比共識高 42% |
財測假設
| 來源(日期) |
模型 / 推導鏈 |
關鍵假設 |
產出 |
| Aletheia(2026-10-04) |
TPU 出貨 × PCB 價值量 → 資料中心營收;交換器升級 → 網通營收 |
本體資料中心營收 6,440 億→1.045 兆→2.193 兆→3.241 兆韓元(2025–28);網通 2,860 億→9,280 億;湖南廠 2,270 億→4,400 億;毛利率維持約 26%、營益率 19.8%→21.6%;3Q26E/4Q26E 營收 4,550 億/6,200 億 |
EPS 2026–28 增為三倍;TP 27 萬韓元(30x 2027/28 平均 PE,倍數由 35x 下調以貼近區域同業) |
目標價與評等
成長動能/催化劑
- TPU 放量:Aletheia 預期營收和獲利從 2H26 起隨 TPU v8 逐季成長,一路延續到 2027 年。市場擔心 ISU 在 Google 的份額下滑,但 Aletheia 認為 TPU 的 PCB 市場規模擴大 4–5 倍(出貨 3.6M→8.5M/12M 顆,運算與網通的單位價值量增加 80–150%),ISU 來自 Google 的營收絕對值仍會超過兩倍;ISU 也較少參與 Google 的通用伺服器業務。
- 客戶分散:Microsoft ASIC 會是 2028 年後的下一個主要成長動能。
-
漲價與組合:上游材料缺貨推動漲價,加上產品組合改善,2027–28 年在高稼動率下獲利率可望再擴張。
-
Microsoft Maia 300 加速器 PCB:MS 在 OCP 2026 現場觀察推斷 ISU Petasys 為試產階段 PCB 供應商之一(Maia 300 2027 量產部署,每機櫃 96 顆加速器、167 kW;MS 2026-10-19);屬推斷,非訂單確認。詳見 MSFT.US(microsoft)。
風險與注意事項
- 在 Google 的份額可能被新進供應商稀釋(金像電、定穎、欣興陸續進入 TPU 名單)。
- 客戶集中度高,Google 占營收一半以上。
- 報告文字與營收模型對網通占比的寫法不一致(50–60% vs 31%)。
- Aletheia 2027–28E EPS 比共識高 22–42%,假設偏樂觀。
觀察指標
| 指標 |
觀察重點 |
| TPU v8 出貨 |
2H26 季增是否如預期(3Q26E 營收 4,550 億、4Q26E 6,200 億韓元) |
| Google 份額 |
新供應商加入後的份額變化 |
| Fab 6 量產 |
1Q27 是否如期 |
| Microsoft ASIC |
是否在 2028 年前取得具名專案 |
關鍵 Claim
| Claim |
類型 |
來源 |
日期 |
信心 |
| Google 占營收 50% 以上 |
analyst |
報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 |
2026-10-04 |
中高 |
| Fab 6 於 1Q27 量產、產能 +25%;2Q28 前 Fab 5 再增 20–25% |
estimate |
同上(公司說法) |
2026-10-04 |
中高 |
| EPS 2026–28 增為三倍(3,766→10,803 韓元) |
estimate |
同上 |
2026-10-04 |
中 |
| Microsoft ASIC 是 2028 年後的成長動能 |
thesis |
同上 |
2026-10-04 |
中 |
時間軸
| 時間 |
事件 |
類型 |
重要性 |
備註 |
| 2H26 |
隨 TPU v8 放量,營收獲利逐季成長 |
放量 |
⭐⭐⭐ |
Aletheia |
| 4Q26/1Q27 |
TPU v8i(32 層 N+M)、v8t(34 層 N+M)PCB 量產 |
放量 |
⭐⭐⭐ |
Aletheia |
| 1Q27 |
Fab 6 提前量產,產能 +25% |
擴產 |
⭐⭐⭐ |
公司說法 |
| 2028 |
TPU v9 改用 HDI;Microsoft ASIC 成為新動能 |
規格/客戶 |
⭐⭐⭐ |
Aletheia |
| 2Q28 |
Fab 5 HDI 擴產完成,產能再 +20–25%,年營收產能約 2 兆韓元 |
擴產 |
⭐⭐ |
公司說法 |
→ 跨公司時程見 時程_2026_CCL與AI伺服器材料