基本資料
Arm Holdings plc(Nasdaq:ARM)是 Arm 架構處理器 IP 與授權公司,產品涵蓋 Cortex-X/A/R/M CPU、Ethos NPU、Immortalis/Mali 圖形處理器、實體/安全/子系統 IP、開發工具,以及 CSS(Compute Subsystem)。營收分「授權及其他」(ATA、CSS 授權)與「權利金」兩塊;應用於手機(Edge AI)、資料中心(Cloud AI)、車用與 IoT(Physical AI)。2026 年起自研「Arm AGI CPU」(3nm,由 TSMC 等夥伴製造),由單純 IP 授權延伸至自有晶片,首批商業出貨目標 FY2027 Q4。資料來源:活動_ARM_富邦證券call_memo_20261105 (富邦法人業務處,FY2Q27 財報會議)、報告_富邦_ARM_20261105 (富邦投顧研究報告)。
(庫內尚無其他 ARM 專文;上市別 Nasdaq 依使用者指示,財務與股價為富邦 memo 口徑。)
核心技術/競爭優勢
Arm 架構於資料中心滲透:主要 hyperscaler 的 Server 市占率由 2024 年 15% 升至 2025 年逾 50%,預估 2026 年底逾 60%(公司,富邦 memo);成長來自 AWS Graviton、Google Axion、Microsoft Cobalt 與 NVIDIA Vera,以及 AI 加速器 Host CPU 由 x86 轉向 Arm。
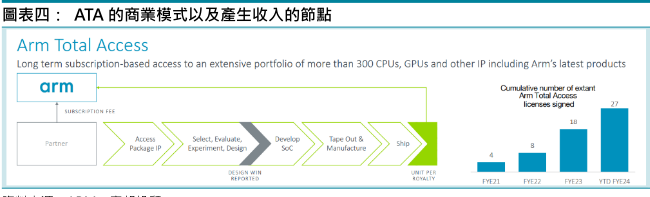
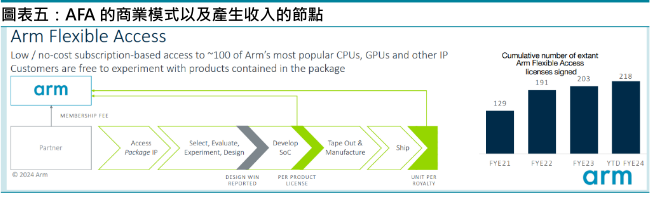
商業模式:ATA(Arm Total Access)客戶前期付較高訂閱費即可使用全部半導體 IP,量產後再依使用的 Arm 產品數量乘出貨晶片數繳權利金;AFA(Arm Flexible Access)客戶先繳入會費試用部分 IP,確定採用並於量產前繳 IP 授權金,量產後同樣繳權利金。目前 AFA 客戶數較多(累計 218 份 vs ATA 27 份,圖中 YTD FYE24 口徑),Arm 希望客戶轉向 ATA(富邦,2026-11-05)。
競爭論述:以整機櫃效能、每瓦效能與系統設計彈性而非單顆 CPU 效能比較;OCP 第三方測試顯示 Arm AGI CPU 每機櫃效能約為 AMD EPYC 9755 的 2 倍,但管理層註明對手並非 AMD 最新 Venice 平台(公司)。
Agentic AI 使每個 Agent 佔用單一 CPU 核心,CPU 核心數由 128 核升至 256 核甚至 500 核以上,帶動 ASP;Arm 先前預估 2030 年 CPU 市場可達 US$100bn(公司)。
產品與應用
產品/服務
應用
相關客戶/下游
Arm AGI CPU(自研 3nm)
資料中心 Agentic AI 伺服器
Meta(主要客戶)、多家客戶延續至 2027 的訂單;夥伴 Supermicro、Lenovo 等;部署於 OCI
資料中心權利金(Neoverse/CSS)
雲端自研 CPU
Amazon Graviton、Google Axion、Microsoft Cobalt、NVIDIA Vera
CSS/ATA 授權
手機、PC、車用、IoT
本季新增 3 份 ATA、4 份 CSS;ATA 有效訂閱逾 60 份;授權通常 12–24 個月後轉為權利金
Armv9 權利金
手機(Edge AI)
Armv9 滲透率逾 50%;下一代 CSS 權利金率更高
Ethos NPU
工業、車用、IoT 的 Physical AI
Physical AI 權利金本季 YoY +50%
圖片 / 架構圖
圖:Arm Total Access(ATA)商業模式流程,Partner 繳訂閱費,經 Access IP、選型設計、Develop SoC、Tape Out 到出貨後按單位數收權利金;右側為累計 ATA 授權數(FYE21 4→YTD FY24 27)。來源:報告_富邦_ARM_20261105 。
圖:Arm Flexible Access(AFA)商業模式流程,Partner 繳會員費,Develop SoC 階段簽產品授權,出貨後收權利金;右側為累計 AFA 授權數(FYE21 129→YTD FYE24 218)。來源:報告_富邦_ARM_20261105 。
財務與營運(FY2Q27,2026-11-05 財報會議)
FY2Q27 實績 :營收 US$1.44bn(YoY +27%,連續 5 季成長逾 20%);授權及其他 US$773mn(YoY +50%,優於預期約 US$100mn,含 SoftBank US$209mn);權利金 US$670mn(YoY +8%,資料中心權利金翻倍、Physical AI +50%、Edge AI 大致持平);Non-GAAP 營業費用 US$774mn(YoY +19%)、營業利益 US$638mn(YoY +37%、營益率 44.2%)、EPS US$0.52(YoY +33%);近 12 個月自由現金流 US$1.1bn。(富邦 memo 的季損益表列 1,289 為前一季 FY1Q27 實績,與 FY2Q27 US$1.44bn 並不矛盾,已由富邦研究報告季損益表對照確認:1Q27 營收 1,289→2Q27 1,443。)FY3Q27 指引 :營收 US$1.54bn(±US$50mn,YoY +24%);授權 YoY 略高於 +50%;權利金 QoQ 低雙位數、YoY 低個位數;Non-GAAP 營業費用 US$825mn、EPS US$0.56(±0.04);AGI CPU 第 3 季貢獻有限。AGI CPU :FY2027–FY2028 累計營收目標由「逾 US$1bn」上修至「最高 US$2bn」;主要客戶 Meta,且已有其他客戶訂單延續至 2027;FY2027 Q4 開始商業出貨;第一代毛利率預估 30–40%(記憶體成本上升為主要壓力,公司稱有定價彈性),後續世代目標 50% 以上;第二代時程未公布,產業慣例 18–24 個月;網通/I/O 功能在研究中,未宣布產品。手機與資料中心結構 :手機權利金短期受記憶體漲價影響大致持平,預期明年仍至少雙位數成長(IDC 預估明年手機出貨約 −1%);資料中心權利金占比前一年度接近 20%,公司未給 FY2027/FY2028 占比指引(市場假設 30–35%/45%),建議分三大業務預估;權利金客戶主要為 Amazon、Google、Microsoft 與快速成長的 NVIDIA。富邦研究補充 :FY2Q27 授權金占比由上季 45% 升至 54%、權利金由 55% 降至 46%;年度合約價值(ACV)由 US$1.73bn 小幅升至 US$1.79bn;資料中心營收 YoY +100%(富邦,2026-11-05)。FY3Q27 指引中值 US$1.54bn 符合共識 US$1.53bn、低於富邦原估 US$1.63bn;FY2Q27 Non-GAAP 營益率 44.21%(市場預期 41.75%、富邦 42.8%)、EPS US$0.52(市場 0.47、富邦 0.46)。投資人對 Arm 在供應吃緊下取得產能感到意外,富邦視為管理層執行力較強。供應能力 :與 TSMC、Micron、Samsung、SK 等已合作多年,並簽訂供應協議(晶圓、載板、測試、記憶體);管理層坦承規模仍不及 AMD,視 AGI CPU 為未來 5–10 年長期業務。
EPS 記錄
季度
EPS (元)
YoY
備註
FY2Q27(美元,Non-GAAP)
US$0.52
+33%
營業利益率 44.2%;毛利率未於 Q&A 前揭露(富邦 memo,2026-11-05)
EPS 預估
年度/季度
富邦整理 Non-GAAP EPS(US$,報告日:2026-11-05)
備註
FY3Q27F
0.55
營收 1,530、毛利率 97.8%(百萬美元,富邦整理之市場預估口徑)
FY4Q27F
0.76
營收 1,872、毛利率 95.7%
FY1Q28F
0.60
營收 1,738
FY26A
1.77
營收 4,920
FY27F
2.24
營收 6,077(YoY +23.5%)、毛利率 97.3%
FY28F
3.08
營收 8,254(YoY +35.8%)、毛利率 91.2%(AGI CPU 自研晶片拉低毛利率)
FY29F
4.10
營收 10,945(YoY +32.6%)、毛利率 86.7%
券商 EPS(報告日:2026-11-05)
FY26A
FY27F
FY28F
備註
富邦投顧(新)
1.77
2.21
3.27
營收 4,920/6,120/8,555(US$mn)
富邦投顧(舊)
—
2.30
3.67
營收 FY27F 6,269、FY28F 8,507
Bloomberg 共識(富邦引述)
—
2.24
3.08
富邦較共識樂觀,反映資料中心 Headnode 市占提高
(表列為富邦 memo 的預估表,未標明來源券商為單一或共識;EBIT FY27F/FY28F/FY29F 為 2,708/3,774/4,943 百萬美元。)
財測假設
來源(日期)
模型 / 推導鏈
關鍵假設
產出
富邦投顧(2026-11-05)
FY28F EPS × 目標 PE 92x(舊 90x)
資料中心以 Arm CPU 作 Headnode 的市占提高;AGI CPU 於 FY4Q27 首批出貨並拉低毛利率(季表毛利率 FY3Q27F 98.0%→FY4Q27F 95.0%→FY4Q28F 87.5%);Softbank 每季貢獻約 US$2.29 億授權費(富邦口徑),預期明後年成為第一個 AI ASIC 客戶(富邦推論,†)
FY27F 營收 6,120/EPS 2.21、FY28F 營收 8,555/EPS 3.27(US$)
目標價與評等
券商
報告發布日
評等
目標價
評價基礎
來源
富邦投顧(Sean Hao)
2026-11-05
買進(維持)
US$300(舊 330)
FY28F EPS US$3.27(舊 3.67,−10.9%)× 92x(舊 90x);潛在漲幅 56%;收盤 US$191.8
報告_富邦_ARM_20261105
市場共識(富邦整理:買進 36/持有 13/賣出 2)
2026-11-05
共識
US$306.39(12 個月)
收盤 US$191.80,市值約 US$204.8bn;5 日 −18.7%、近 1 月 −37.6%、YTD +75.5%;近一年區間 US$100.02–452.70
活動_ARM_富邦證券call_memo_20261105
Bernstein(David Dai)
2026-09-15
Outperform
US$480
—
同上
Barclays(Tom O'Malley)
2026-07-29
Overweight
US$360
—
同上
TD Cowen(Krish Sankar)
2026-10-06
Buy
US$350
—
同上
Evercore ISI(Mark Lipacis)
2026-11-04
Outperform
US$326
—
同上
Susquehanna(Christopher Rolland)
2026-10-21
Positive
US$320
—
同上
Piper Sandler(David O'Connor)
2026-09-28
Overweight
US$320
—
同上
Jefferies(Janardan Menon)
2026-07-30
Buy
US$320
—
同上
Daiwa(Louis Miscioscia)
2026-08-20
Outperform
US$300
—
同上
Citi(Pavan Daswani)
2026-07-30
Buy
US$300
—
同上
Wells Fargo(Joe Quatrochi)
2026-10-26
Overweight
US$280
—
同上
Raymond James(Simon Leopold)
2026-08-25
Outperform
US$272
—
同上
JP Morgan(Harlan Sur)
2026-07-30
Overweight
US$255
—
同上
HSBC(Frank Lee)
2026-07-30
Hold
US$230
—
同上
Morgan Stanley(Lee Simpson)
2026-11-04
Equalwt/Attractive
US$212
—
同上
Deutsche Bank(Robert Sanders)
2026-07-30
Hold
US$205
—
同上
Goldman Sachs(James Schneider)
2026-07-29
Sell
US$160
—
同上
觀察指標
指標
觀察重點
Softbank 合作案
富邦預期明年 ARM Everywhere 大會公布;Softbank 授權費反映 CPU/ASIC 前期投入(富邦,2026-11-05)
AGI CPU 出貨
FY4Q27 首批出貨、FY27–28 累計最高 US$2bn;第一代毛利率 30–40%
Agentic AI CPU 選擇
富邦認為 Arm 優勢在 AI Headnode 而非 Agentic AI workload,AMD Venice 仍是 Agentic AI 首選
供應鏈位置
上游:2330_台積電(市) (AGI CPU 3nm 晶圓)、Micron/Samsung/SK 海力士(記憶體)、載板與測試夥伴。
客戶/平台:Meta(AGI CPU 主要客戶)、AWS Graviton、Google Axion、Microsoft Cobalt、NVIDIA Vera;系統夥伴 Supermicro、Lenovo、OCI。
台灣設計服務:3443_創意電子(市) 為 Google Axion/Microsoft Cobalt 等 Arm 架構 CPU 的設計服務夥伴(見該公司頁,非 ARM 公司自述)。
競爭:AMD.US(amd) EPYC(Venice)在資料中心 CPU 直接競爭。
相關公司
風險與注意事項
AGI CPU 產能取得與記憶體等供應鏈成本上升可能壓縮毛利率(第一代 30–40%,且初期偏低);毛利率結構將由 IP 授權的 97%+ 逐步下滑(富邦預估 FY28F 91%、FY29F 87%)。
AI 資料中心投資放緩會影響授權與權利金;客戶自研晶片或競爭架構加速可能壓抑市占。
富邦風險:Agentic AI CPU 全採 x86 資料中心延伸擴建;雲端廠商 ASIC 開案量低於預期。
手機(Edge AI)受記憶體價格上升與中低階需求疲弱影響,權利金短期持平。
富邦研究報告內部數字有小瑕疵:摘要表 FY26 稅後淨利 1,737/FY27F 1,889 與損益表 1,889/2,385 不一致,FY28F 毛利率 88.9% 與舊估 97.8% 落差大(與季表逐季下滑一致,視為 AGI CPU 拉低所致);Softbank 授權費富邦研究稱每季約 US$2.29 億,memo 揭露本季 SoftBank US$209mn,口徑待核對。
來源
報告_富邦_ARM_20261105 — 富邦投顧(Sean Hao),2026-11-05;維持買進,TP US$330→300(FY28F EPS 3.67→3.27、PE 90→92x),AGI CPU 營收目標上修至 US$2bn活動_ARM_富邦證券call_memo_20261105 — 富邦證券法人業務處,2026-11-05;FY2Q27 財報會議:AGI CPU 累計營收目標最高 US$2bn、資料中心權利金翻倍、授權營收 US$773mn(+50%)、FY3Q27 指引;16 家券商目標價與共識
相關頁面