基本資料
Amphenol(安費諾,NYSE:APH,上市別以 Yahoo Finance 查證,2026-10-29)為全球最大連接器與感測器廠商之一,總部在美國康乃狄克州 Wallingford;董事長暨 CEO Adam Norwitt、CFO Craig Lampo。公司以「分權創業式」組織與持續併購擴張,業務橫跨電子產業各端市場,3Q26 營收占比:IT Datacom 48%、工業 18%、汽車 10%、國防 8%、通訊網路 8%、行動裝置 5%、商用航空 3%。三個報導部門(3Q26 營收/營益率):Communications Solutions 66 億美元/33.1%、Harsh Environment Solutions 20 億美元/30.1%、Interconnect and Sensor Systems 16 億美元/20%。2026-09-03 起 2 比 1 股票分割,本頁每股數據皆為分割後口徑。
AI 資料中心是目前最大成長驅動:3Q26 IT Datacom 營收 YoY +117%(有機 +77%),AI 約占其 3/4;公司稱高速(銅)、光學、電源互連為三大支柱技術,並已透過併購 CommScope 擴大光互連與資料中心布局。2026 全年營收指引 369–371 億美元(約 +60%)、調整後 EPS 2.82–2.84 美元。對庫內的價值是全球高速連接器龍頭的基準參照:台廠連接器(嘉澤、宏致、貿聯、優群、信音等)的市占、ASP 與規格路線多以 Amphenol 為對照組,非台廠訂單來源。
資料來源:活動_Amphenol_3Q26法說memo_20261028(3Q26 法說會,2026-10-28)
核心技術/競爭優勢
- 三支柱:高速、光學、電源:管理層稱為資料中心建構的三大技術,各為公司核心支柱並持續大量投資;電源互連源自國防與高壓工業業務,強調極高功率下的效率與安全封裝,電源在 AI 業務中占比「有意義」(未給數字),預期隨晶片耗電與 800V 以上電源格式成為高成長機會(3Q26 法說,2026-10-28)。
- 銅光並存的互連架構:CTO Brian Kirk 於 OCP 2026 主張 102.4T 以上系統的瓶頸在面板 I/O 密度,提出 448G 前面板 I/O 可行性、盡早讓訊號離開 PCB,以及銅與光「可共存」的被動互連方式(見下圖與 報告_OCP2026_Amphenol_銅光協同設計_20261015)。
- NPO Socket 增量物料:專家指出 NPO 在 PCB 主板上打 Socket 插座對接的方案,Socket 是核心增量物料,Amphenol 受惠;OCP/旭創標準新架構另以 HDI 軟硬結合板貼合在 ASIC 載板邊緣、板上再配置 Socket 與光電模組(光通訊產業專家會議,2026-11-02,⭐⭐,單一專家,無公司揭露的 NPO Socket 訂單或量產時程;NPO 2027 為認證期、2028 放量,見 技術_NPO)。
- 客戶設計導入:NVIDIA Vera Rubin 的運算托盤 midplane 使用 Paladin HD2 板對板連接器(庫內供應鏈估算每托盤連接器含量約 US$500–1,000,MS 估算,非公司揭露);NVIDIA 下一代 Ultra Dense Interconnect 六家供應商含 Amphenol,量產約兩年後(見 供應鏈_Vera_Rubin_NVL72機櫃、技術_正交背板)。
- 併購整合能力:管理層稱識別、執行與整合併購是核心競爭優勢;CommScope 在成為集團一員後取得資本、全球擴張資源與新技術投資能力,營益率已在 20% 出頭(3Q26 法說)。
- 專利與授權:伺服器高速傳輸關鍵專利掌握在 TE、Amphenol、Molex;信音取得 MCIO/PCIe 授權(見 6126_信音(櫃))。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 高速銅互連(背板、板對板、I/O、DAC/AEC 線纜、SOCAMM) | AI 伺服器機櫃、交換器、記憶體模組 | NVDA.US(nvidia)(Vera Rubin)、Google TPU 供應鏈(MS 供應鏈地圖列 Interconnect Solution)、3217_優群(櫃) 等台廠對標 |
| 光互連(光纖連接、NPO/CPO、可插拔光模組連接器) | 資料中心、通訊網路、國防 | 技術_NPO(Socket 為專家點名的增量物料,2026-11-02)、技術_XPO;與 FIT、立訊、TE 同場提出 400G/lane 光模組連接器路線(無客戶訂單) |
| 電源互連(高功率連接器、800V 以上) | AI 資料中心機櫃電源 | 公司稱占 AI 業務比重有意義 |
| 感測器與天線 | 汽車、工業、國防、行動裝置 | Humanetics Sensors(交割中,力感測與光纖感測) |
| 嚴苛環境互連 | 國防、商用航空、工業 | 國防占營收 8%,3Q26 YoY +42% |
| 建築連接與通訊網路(CommScope) | 資料中心光互連、寬頻、建築連接 | 2026 年預期營收 51 億美元 |
圖片 / 架構圖
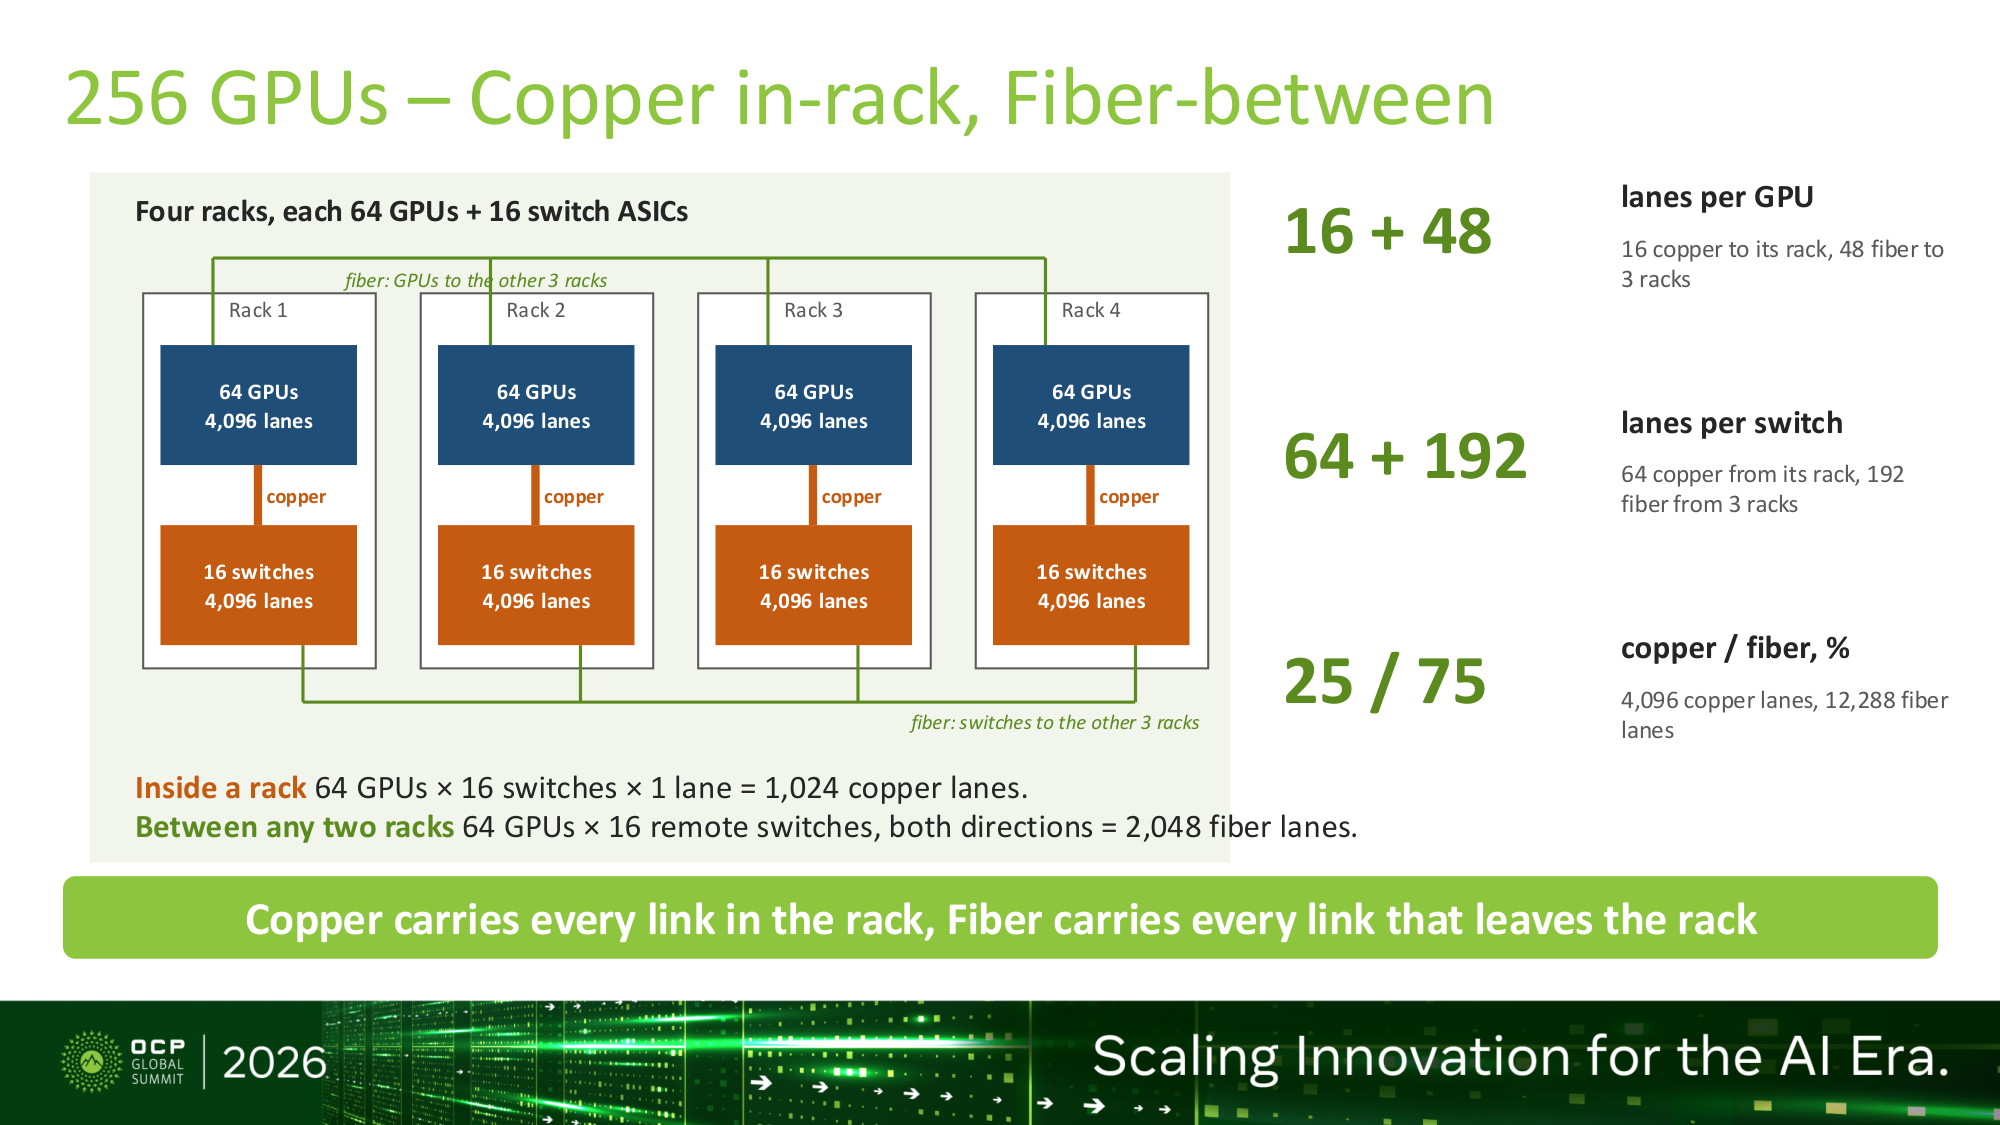
圖說:256 GPU 四機櫃(每櫃 64 GPU+16 個 switch ASIC)的銅光分工圖:櫃內銅、跨櫃光纖;每 GPU 16 條銅+48 條光 lane,每 switch 64 銅+192 光 lane,銅/光比 25/75(4,096 條銅 lane 對 12,288 條光纖 lane)。來源:Amphenol CTO 簡報,OCP 2026(2026-10-15);為其被動互連方法的示例,非產品訂單。
月營收追蹤
Amphenol 為季度財報,非月營收,本區段從缺;季度數字見「EPS 記錄」。
EPS 記錄
| 季度 | EPS(US$,調整後,2 比 1 分割後) | YoY | 備註 |
|---|---|---|---|
| 3Q26 | 0.80(GAAP 0.79) | +74%(GAAP +61%) | 營收 102 億美元(YoY +65%、有機 +37%、QoQ +17%);調整後營益率 29.7%(YoY +220bps、QoQ -10bps);訂單 121.7 億美元、訂單出貨比 1.19;營收與 EPS 均高於財測上緣(3Q26 法說,2026-10-28) |
| 3Q25 | 0.46 | — | 由 3Q26 +74% 回推之去年同期(分割後口徑) |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(3Q26 法說,2026-10-28;上季指引已被超越) | 分終端市場 QoQ → 4Q26 營收;全年各市場成長率 → 全年 | 4Q26 各市場 QoQ:IT Datacom 中個位數成長、行動裝置約 +35%、國防中個位數成長、商用航空持平、工業與汽車自高檔小幅回落、通訊網路續降;不含 AdvancedPCB、Dexgreen、Humanetics Sensors;含 CommScope 2026 營收 51 億美元(貢獻 EPS 0.18 美元) | 4Q26 營收 103–105 億美元(YoY +60–63%)、調整後 EPS 0.81–0.83 美元(YoY +65–69%);2026 全年營收 369–371 億美元(約 +60%)、調整後 EPS 2.82–2.84 美元(約 +70%) |
| 公司 guidance(2026 全年各端市場成長率,同上) | 各市場全年 YoY | IT Datacom 逾倍增;工業逾 50%;通訊網路逾 40%;國防逾 35%;行動裝置逾 30%;商用航空約 20%;汽車約 10% | 全年營收成長約 60%,其中有機成長與併購(CommScope)合計 |
| 公司說法(長期利潤率與資本支出,同上) | 增量轉換率 30% 目標、資本支出占營收 3–4% | 29.7% 營益率非底部;併購稀釋、有機成長推升;高成長期資本支出可能略高於 4%(自動化) | 長期目標暫不調整 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 3Q26 營收 102 億美元、訂單 121.7 億美元(訂單出貨比 1.19)、調整後 EPS 0.80 美元 | fact | 活動_Amphenol_3Q26法說memo_20261028 | 2026-10-28 | 高 |
| IT Datacom 占營收 48%,YoY +117%、QoQ +30%,AI 約占其 3/4;3Q 強勢並非拉貨 | fact | 活動_Amphenol_3Q26法說memo_20261028 | 2026-10-28 | 高 |
| 排除 AI 後公司有機成長仍在高十位數百分比 | fact(公司說法) | 活動_Amphenol_3Q26法說memo_20261028 | 2026-10-28 | 中高 |
| 4Q26 IT Datacom 在極高基期上再成長中個位數,管理層認為成長不受需求或供給能力限制 | fact(公司指引) | 活動_Amphenol_3Q26法說memo_20261028 | 2026-10-28 | 中高 |
| 客戶拉長下單視野、部分投資案要求客戶分攤風險並簽較長訂單承諾;neocloud 曝險不大,需求主要來自資本最充沛的公司 | fact(公司說法) | 活動_Amphenol_3Q26法說memo_20261028 | 2026-10-28 | 中高 |
| CommScope 2026 營收預期 51 億美元(簽約時約 36 億、交割時預期 41 億),貢獻 EPS 0.18 美元;IT Datacom 占其約一半 | fact | 活動_Amphenol_3Q26法說memo_20261028 | 2026-10-28 | 高 |
| NPO 的 PCB 主板 Socket 方案為核心增量物料,Amphenol 受惠 | third_party | memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 | 2026-11-02 | 中低(單一專家,⭐⭐) |
| 高速連接器長期由 Amphenol 主導,台廠合計市占不足五成;CSP 認證 Gen 6 連接器供應商僅 3–4 家(Amphenol、TE、宏致,嘉澤後加入) | analyst | 報告_凱基_宏致3605Takeaway_20260717、報告_CLSA_宏致3605_20261006 | 2026-10-06 | 中 |
| NVIDIA Vera Rubin 運算托盤 midplane 採 Amphenol Paladin HD2;下一代 Ultra Dense Interconnect 六家供應商含 Amphenol、設計夥伴為 FIT,量產約兩年後 | third_party | 供應鏈_Vera_Rubin_NVL72機櫃、6088.HK(fit_hon_teng) | 2026-10-19 | 中 |
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2027–2028(專家估計) | NPO Socket 隨 NPO 放量(2027 認證期、2028 爆發) | 技術路線 | ⭐⭐ | 光通訊產業專家會議,2026-11-02;單一專家,非公司揭露 |
| 2026-10-12~15 | OCP 2026:CTO 簡報銅光協同設計、448G 前面板 I/O 可行性;與 FIT、立訊、TE 同場提出 400G/lane 光模組連接器路線 | 技術路線 | ⭐⭐ | 無客戶訂單或量產時程;報告_OCP2026_Amphenol_銅光協同設計_20261015、報告_OCP2026_Amphenol_FIT_立訊_TE_400G每通道光模組連接器_20261015 |
| 2026-09 初 | 完成收購 Empire Electronics(汽車照明互連組件,2026 營收約 3.2 億美元) | 併購 | ⭐ | 歸 Interconnect and Sensor Systems |
| 1Q27 底前 | 預計完成 AdvancedPCB(國防與工業 PCB,約 2.7 億美元)、Dexgreen(愛爾蘭光纖到戶,約 0.9 億美元)、Humanetics Sensors(精密力與光纖感測,約 0.7 億美元)三件收購 | 併購 | ⭐⭐ | 3Q26 法說;4Q26 指引不含 |
| 2028(理論) | NVIDIA Kyber 世代背板改 PCB 中板架構,連接器含量變化 | 規格轉換 | ⭐⭐ | 管理層不評論特定客戶與架構,僅稱客戶需要更多銅、光與電源互連;Kyber 時程見 技術_Kyber機櫃 |
→ 跨公司時程見 時程_2026_AI_ASIC與高速介面。
供應鏈位置
- 客戶鏈:NVIDIA 機櫃(Paladin HD2、SOCAMM)、Google TPU 供應鏈(MS 地圖列 Interconnect Solution 為 Bizlink、Amphenol、TE,無出貨量與份額);客戶集中度與個別客戶占比公司未揭露,管理層稱客戶涵蓋晶片廠到 hyperscaler。
- 上游/材料:CommScope 光纖與玻璃等材料曾受全球限制,已分散供應基礎(3Q26 法說);管理層稱成本環境具挑戰。
- 台廠對照:嘉澤、宏致、鴻海為 CPU socket/高速連接器同業;貿聯為機外高速線同業;優群 SOCAMM2 目標為 Vera Rubin 第四大供應商(次於 Amphenol、嘉澤、鴻海)。所屬供應鏈:供應鏈_Vera_Rubin_NVL72機櫃、供應鏈_GoogleTPU、供應鏈_光通訊。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| TEL.US(te_connectivity) | 競爭 | 同為全球高速連接器龍頭,448G/CPC 與光模組連接器路線競合 |
| NVDA.US(nvidia) | 客戶 | Vera Rubin midplane Paladin HD2;下一代板對板連接器六家供應商之一 |
| GOOGL.US(alphabet) | 客戶(供應鏈地圖) | MS 地圖列為 Google TPU 的 Interconnect Solution 廠商 |
| 6088.HK(fit_hon_teng) | 競爭 | Kyber 板對板連接器設計夥伴,取代 Paladin HD2 的下一代方案 |
| 3533_嘉澤(市) | 競爭 | CPU socket 與 SOCAMM,與 Amphenol、鴻海並列前三大 socket 供應商 |
| 3605_宏致(市) | 競爭 | MCIO 與高速連接線,追趕 Amphenol 機內高速線 |
| 3665_貿聯-KY(市) | 競爭 | 機外高速線台廠龍頭 |
| 3217_優群(櫃) | 競爭 | SOCAMM2 目標第四大供應商 |
| 6126_信音(櫃) | 授權 | 取得 Amphenol 等 MCIO/PCIe 專利授權 |
| 6715_嘉基(市) | 競爭 | NPO/CPC 連接器,對比 Amphenol、TE |
| 2317_鴻海(市) | 競爭 | CPU socket 與高速連接器同業 |
風險與注意事項
- IT Datacom 占營收 48%(明年預期逾 50%),AI 需求週期與客戶資本支出一旦放緩,對營收與利潤率衝擊大;管理層自稱「一腳油門、一腳煞車」並投資彈性。
- 通訊網路有機 -28%(寬頻需求疲弱),4Q26 預期續降;汽車存在區域性需求不確定性。
- 併購稀釋與整合風險:4 件新併購合計約 7.5 億美元營收,3 件尚未交割;CommScope 營益率低於公司平均。
- 29.7% 營益率受 2Q 關稅回收效益起伏影響;材料與人力成本環境具挑戰。
- 新架構(如 NVIDIA Kyber 以 PCB 中板取代背板)對連接器含量的影響,管理層不評論;MS 指 FIT 為 Ultra Dense Interconnect 設計夥伴。
來源
- 活動_Amphenol_3Q26法說memo_20261028 — Amphenol 3Q26 法說會,2026-10-28;營收/訂單/EPS、終端市場、4 件併購、4Q26 與全年指引、Q&A
- 報告_OCP2026_Amphenol_銅光協同設計_20261015 — Amphenol CTO,OCP 2026,2026-10-15;銅光協同設計、448G、256 GPU 銅光分工
- 報告_OCP2026_Amphenol_FIT_立訊_TE_400G每通道光模組連接器_20261015 — Amphenol/FIT/立訊/TE,OCP 2026,2026-10-15;400G/lane 光模組連接器路線
- memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;NPO Socket 方案為核心增量物料,Amphenol 受惠