基本資料
嘉澤端子工業股份有限公司(Lotes Co., Ltd.),全球領先的電子連接器製造商,與 Amphenol、富士康(2317_鴻海(市))並列全球前三大 CPU 插槽(Socket) 供應商。核心營收來自 Intel/AMD 各世代處理器的 LGA Socket,並橫跨記憶體插槽與高速連接器。AI 伺服器世代是其結構性成長動能:針腳數增加、功耗提升使連接器 ASP 與毛利顯著高於傳統伺服器。
- 主要產品:CPU LGA Socket、DDR 記憶體插槽、高速連接器(PCIe Gen5/6、MCIO、Type-C、USB4)、SOCAMM2 記憶體連接器、線纜、液冷散熱解決方案(水冷快接頭 UQD)
- 成長驅動:CPU Socket 世代升級 + AI 伺服器 SOCAMM2 規格轉型
- 供應鏈位置:連接器/插槽(前三大,CPU Socket 市占約 33%),透過 ODM 間接供應 CSP
- 公司概況(康和 2026-07-13):主要生產基地在中國大陸,股本約 11.25 億元;垂直整合生產流程(設計、沖壓、電鍍、組裝),累積超過 3,000 項專利;子品牌/策略事業 LINTES 營收占比 Q1'26 約 5.4%(高階 Docking cable、AOC、AEC、High Speed Cable)
- 公司沿革與產能布局(富邦 2026-09-23):1986 年於基隆成立,專注伺服器、PC、汽車、工業及醫療應用連接解決方案,全球擁有超過 4,000 多項連接器專利;生產基地在中國(廣州、中山、衡陽、蘇州)及越南,越南廠主要生產伺服器相關產品;目標 2028 年將 AI 營收貢獻提升至 20-25%。子公司 6715_嘉基(市)(成立於 2011 年)主要從事高速互連產品研發設計和製造,為全球少數通過 Intel 認證之 Thunderbolt 專業製造商,主要產品包括筆電高速連接線及資料中心用 DAC、AOC;嘉澤目前持有嘉基約 47% 股權。主要終端客戶包括 Dell、HP、Lenovo 等全球 PC 品牌與 Amazon、Google、Microsoft 等雲端服務供應商。通過 ISO 17025 認證的可靠性測試能力,可縮短產品認證週期並降低測試成本。
- 資料來源:分析_SOCAMM2連接器投資機會、公開資料(gemini 查證)、報告_康和_嘉澤3533_20260713、報告_富邦_嘉澤3533_20260923
核心技術/競爭優勢
- 精密沖壓製程壁壘:高針腳數(600+ pin)Socket 製程,自 SO-DIMM 時代積累、可移植到 SOCAMM2
- CPU Socket 龍頭地位:供應 Intel(LGA 1700/1851)與 AMD(AM5)各世代處理器接口
- SOCAMM2 領先卡位:新一代記憶體連接標準已開發並進入小量產,為市場主要供應商之一
- CPU Socket 寡占格局與市占率(富邦 2026-09-23):Socket 認證週期長(新平台通常提前 2-3 年開發,須與 CPU/主板/ILM/散熱器共同設計),一旦切入 reference design 後續幾乎不換供應商,加上超高 pin 數對製造能力與良率要求及專利保護,新廠商難以切入;目前市場主要供應商為嘉澤、鴻騰精密(6088.HK(fit_hon_teng))、泰科電子(TE),2317_鴻海(市)、健策等廠商積極爭取下一代新平台份額。嘉澤估計市占率:AMD Turin 平台 45-55%(與 FIT 分居一、二名)、Intel Birch Stream 平台 35-40%。 各平台 Socket 供應商:Intel Birch Stream=FIT/Lotes/TE;Intel Oak Stream=FIT/Lotes/TE/(Jentech);AMD Turin=FIT/Lotes;AMD Venice=FIT/Lotes/(TE)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| CPU LGA Socket | Intel/AMD 處理器接口 | Intel、AMD、伺服器/PC 品牌 |
| SOCAMM2 記憶體連接器 | AI 伺服器次世代記憶體模組 | NVIDIA Vera Rubin 平台、CSP |
| 高速連接器(PCIe Gen5/6、MCIO) | AI 伺服器內部高速傳輸 | ODM(2382_廣達(市) 等)、CSP |
| DDR 記憶體插槽 | 伺服器/PC 記憶體 | 品牌廠、ODM |
圖片 / 架構圖
flowchart LR
  classDef tw fill:#a5d8ff
  classDef chip fill:#d0bfff
  classDef csp fill:#fff3bf

  Lotes[嘉澤 3533\nCPU Socket / SOCAMM2]:::tw
  Intel[Intel]:::chip
  AMD[AMD]:::chip
  NVDA[NVIDIA\nVera Rubin]:::chip
  ODM[ODM\n廣達/緯穎/英業達]
  CSP[CSP\nAWS/MS/Google/Meta]:::csp

  Lotes -- LGA Socket --> Intel & AMD
  Lotes -- SOCAMM2 連接器 --> NVDA
  NVDA --> ODM --> CSP
  Lotes -. 高速連接器 .-> ODM
圖說:嘉澤在 AI 伺服器供應鏈位置——直供晶片廠 Socket,並透過 ODM 將 SOCAMM2/高速連接器間接供應 CSP。

圖說:伺服器平台進度圖 2023Q1–2027Q4:Intel(Eagle Stream→Birch Stream→Oak Stream DX(9324) DDR5/PCIe 6.0)、AMD(Genoa/Bergamo/Turin/SIENA→Venice SP7(7536) Zen6 up to 256c DDR5/PCIe 6.0/CXL 3.0、Venice SP8(5572))、Ampere(Altra/Siryn/Banshee)。來源:報告_康和_嘉澤3533_20260713,2026-07-13。
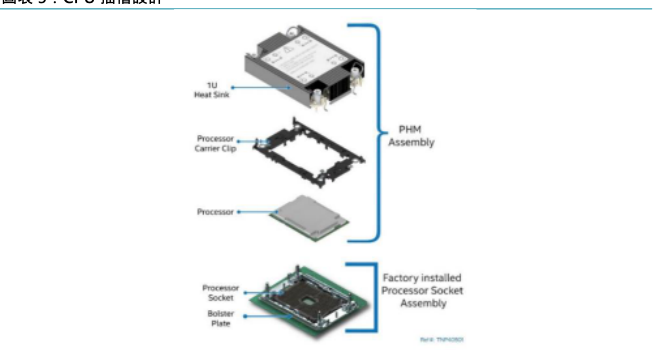
圖說:CPU 插槽(Socket)設計爆炸圖——1U Heat Sink、Processor Carrier Clip、Processor、Processor Socket、Bolster Plate 組成 Factory Installed Processor Socket Assembly。來源:富邦投顧,2026-09-23。
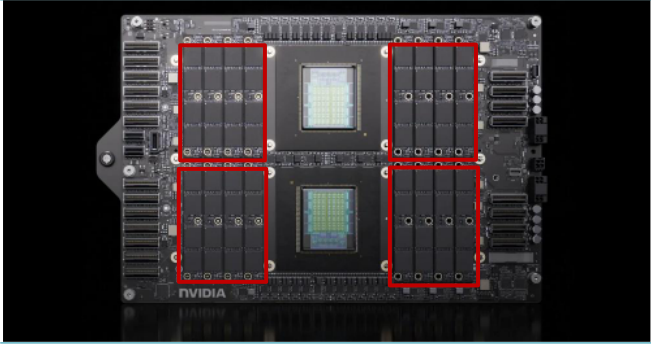
圖說:NVIDIA Vera CPU 主機板實體照片,SOCAMM 插槽位置以紅框標示,一顆 Vera CPU 配置 8 條 SOCAMM。來源:富邦投顧引用 NVIDIA,2026-09-23。
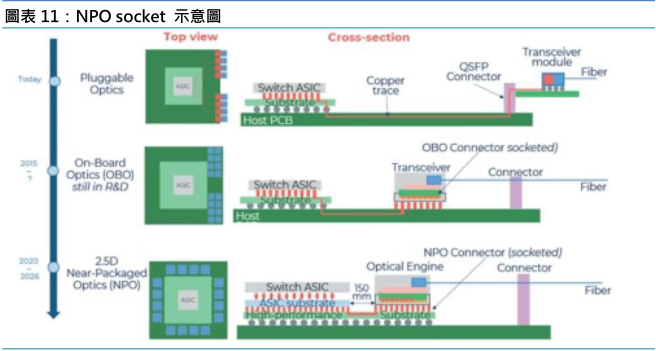
圖說:NPO socket 演進示意圖,對比 Pluggable Optics(今日主流)/On-Board Optics(OBO,研發中)/2.5D Near-Packaged Optics(NPO,2026 目標)三代光引擎與 ASIC/Switch 連接架構。來源:富邦投顧引用 Yole Group,2026-09-23。
月營收(近 24 個月)
下次公布12/7(一)–12/8(二) 11月營收 預估:可能 12/7–12/8 公布(近 9 次有 9 次落在此區間;最常見:期限前 1 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 35.2 | — | +0.1% | 本站推算† |
| 2026-12 | 35.8 | — | +1.0% | 本站推算† |
| 2026-11 | 32.7 | — | +11.7% | 本站推算† |
| 2026-10 | 32.0 | -4.8% | +12.5% | |
| 2026-09 | 33.6 | +5.0% | +16.1% | |
| 2026-08 | 32.0 | -5.1% | +19.6% | |
| 2026-07 | 33.7 | +8.9% | +18.6% | |
| 2026-06 | 30.9 | +1.7% | +17.2% | |
| 2026-05 | 30.4 | -10.3% | +9.0% | |
| 2026-04 | 33.9 | -4.3% | +15.2% | |
| 2026-03 | 35.4 | +52.8% | +23.4% | |
| 2026-02 | 23.2 | -34.1% | +5.1% | |
| 2026-01 | 35.2 | -0.6% | +31.5% | |
| 2025-12 | 35.4 | +20.8% | +29.0% | |
| 2025-11 | 29.3 | +3.1% | +4.3% | |
| 2025-10 | 28.4 | -1.7% | +3.0% | |
| 2025-09 | 28.9 | +8.1% | +4.1% | |
| 2025-08 | 26.7 | -5.8% | -1.8% | |
| 2025-07 | 28.4 | +7.6% | +11.2% | |
| 2025-06 | 26.4 | -5.4% | +13.3% | |
| 2025-05 | 27.9 | -5.2% | +9.2% | |
| 2025-04 | 29.4 | +2.5% | +15.8% | |
| 2025-03 | 28.7 | +30.1% | +22.1% | |
| 2025-02 | 22.1 | -17.5% | +55.6% | |
| 2025-01 | 26.8 | -2.5% | +4.4% | |
| 2024-12 | 27.5 | -2.3% | +26.3% | |
| 2024-11 | 28.1 | +1.8% | +20.6% |
2026 年已公布累計 320.3 億元;全年推算 388.8 億元(YoY +14.9%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
來源:memo_嘉澤_凱基5月營收評論_20260608(凱基投顧 向子慧)
- 5 月營收 158.7 億,MoM +1.54%、YoY +60.64%,大致符合凱基預期。
- 凱基預估 2Q26 營收 QoQ +9%:伺服器板量季增逾 20%、筆電溫和季增、桌機季減雙位數。
- 2026 年 1–6 月累計營收 189.1 億元,YoY +17.2%(康和 2026-07-13,報告_康和_嘉澤3533_20260713)。
- 8 月營收 NT$3.2bn(MoM -5%),落後 UBS/市場 3Q 預估的 65%/60%,因 ODM 近幾月反覆調整拉貨排程(難以取得各種零組件);管理層預期 9 月營收隨零組件供給改善轉好,並有信心 3Q 仍能 QoQ 成長,儘管筆電/桌機需求進一步轉弱(UBS,2026-09-15)。
-
富邦估 3Q26 營收 99.8 億元(QoQ +4.3%、YoY +18.5%),由伺服器平台轉換及強勁需求支撐;8 月營收月減 5%主因零組件短缺,預期 9 月回升;傳統 PC 旺季來臨但 PC 業務預期持續下滑(下游廠商已於 1H26 提前拉貨)(富邦,2026-09-23)。
-
9 月營收 NT$3.4bn(MoM +5%、YoY +16%);3Q26 營收 NT$9.9bn(QoQ +4%、YoY +18%),低於 BofA 預估 11%、共識 3%;BofA 歸因於產業性關鍵零組件短缺(記憶體、CPU、PCB)壓抑一般伺服器與 PC 需求,3Q26 伺服器占比估 55%(2Q26 54%、3Q25 40%);BofA 預估 4Q26 營收 QoQ +4%(YoY +12%),因 10、12 月工作天數較少與零組件短缺造成需求遞延(BofA,2026-10-09)。
-
MS 3Q26 預估(2026-10-27):營收 99.24 億元(QoQ +4%、YoY +18%,與上列 3Q26 實際營收一致,MS 稱為未經查核營收),營業利益 24.52 億元(QoQ +17%,低於市場共識 6%),毛利率預估 44.6%(QoQ -0.8ppt,低於共識 45.8%;銅、金、塑料成本上升+新產品導入較慢),單季 EPS 19.36 元(共識 20.12 元,-4%);營業費用降至約 19.8 億元(QoQ -12%),MS 稱與管理層說法一致。4Q26 預期為毛利率谷底,AMD Venice、Intel Oak Stream 等新 CPU 平台導入後透過重新議價轉嫁成本,毛利率回升至 45.9%,營收/EPS 分別 QoQ +5%/+9%(報告_MS_嘉澤3533_20261027、隨手記_2026-10-28_MS_嘉澤3533,MS)。
EPS 記錄
只放實績(A);預估見「EPS 預估」。
| 季度 | EPS (元) | 營收(百萬元) | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2026Q2 | 17.74 | 9,569(+3% QoQ / +15% YoY) | 45.5% | 22.0% | GM QoQ -4.1ppt,原物料成本上升+新品學習曲線,低價庫存已耗盡;營業利益較 Citi/市場共識預估各低 30%/29%(Citi 2026-08-13) |
| 2026Q1 | 21.30 | 9,328(+0.7% QoQ / +20.1% YoY,歷史新高) | 49.6% | 29.0% | 伺服器 YoY +60%、占比 51% 首度過半;GM 較 4Q25 降約 2pp(銅/塑膠/金原料漲+新品初期良率),本業獲利穩健(康和 2026-07-13) |
| 2025Q4 | 22.43 | 9,260(+10.0% QoQ / +11.6% YoY) | 51.5% | 29.9% | 康和 2026-07-13 |
| 2025 全年 | 69.92(Citi 揭露 70.17,股數計算基礎略有差異) | 33,783(+12.3% YoY) | 51.3% | 30.6% | 康和 2026-07-13、Citi 2026-08-13 |
EPS 預估
| 年度 | 摩根士丹利 EPS(2026-05-29) | MS 營收(NT$ mn) | 凱基 EPS(2026-06-08) | 康和 EPS(2026-07-13) | Citi EPS(2026-08-13) | 備註 |
|---|---|---|---|---|---|---|
| 2025 | 70.18 | 33,783 | — | 69.92A | 70.17A | |
| 2026E | 94.03 | 41,507 | 95.08 | 90.29 | 80.21(下修 14%,原 92.99) | 伺服器 +15-20%、桌機轉弱;凱基 YoY +35.5%;康和最保守(YoY +29.1%);Citi 五家最低,反映 2H26 GM 承壓與新平台延遲 |
| 2027E | 116.81 | 48,413 | 129.17 | 105.38 | 125.33(下修 5%,原 131.90) | 27E 分歧大:凱基 129.17 > Citi 125.33 > MS 116.81 > 康和 105.38;康和 YoY +16.7% |
| 2028E | 144.67 | 57,189 | — | — | 154.42(下修 7%,原 165.51) |
康和季度預估(2026-07-13):2Q26F EPS 19.35(QoQ -9.1%,毛利率 49.5% 谷底)→ 3Q26F 23.18 → 4Q26F 26.45(毛利率回升至 51.0%)。EPS 以股本 112.5 百萬股計算。
| 年度 | 富邦 EPS(報告日:2026-09-23,轉移覆蓋) | 前次(原估) | 備註 |
|---|---|---|---|
| 2025 | 70.17A | — | 與 Citi 揭露一致 |
| 2026F | 81.60(下修 -12.1%) | 92.83 | 營收 394.21 億(+16.7%);毛利率下修至 47.0%(原估 50.3%)反映原物料成本壓力 |
| 2027F | 114.68(下修 -7.6%) | 124.05 | 營收 509.09 億(+29.1%);毛利率 49.1%(原估 52.9%) |
富邦 3Q26F:營收 99.8 億元(QoQ +4.3%、YoY +18.5%)、毛利率 46.3%(QoQ +0.8ppt、YoY -4.9ppt)、營業利益率 25.8%(QoQ +3.8ppt、YoY -4.2ppt)、EPS 20.39 元(QoQ +15.3%、YoY -1.6%)。富邦對 FY26/FY27 EPS 預估與市場共識相近(82.59/114.29)。
| 年度 | BofA EPS(報告日:2026-10-09,新/舊) | 備註 |
|---|---|---|
| 2026E | 79.20 / 96.64(-18%) | 營收 391.84 億元(前 421.08 億,-7%);GM 46.7%(前 51.3%);共識 82.40,BofA 低 4% |
| 2027E | 112.26 / 127.27(-12%) | 營收 493.55 億元(-4%);GM 49.0%(前 53.0%);共識 114.37,BofA 低 2% |
| 2028E | 145.74 / 160.10(-9%) | 營收 605.89 億元(-2%);GM 49.9%(前 53.3%);共識 140.29,BofA 高 4% |
BofA 季度:3Q26E EPS 19.06(QoQ +8%、YoY -8%,較舊估 26.37 下修 28%、較共識 20.36 低 6%)、營收 99.24 億元、GM 45.7%、營益率 25.9%;4Q26E EPS 21.31;1Q27E 22.42。EPS 下修另含股數增加 1.3%(新 CB 及最多 1.3 百萬股之籌資計畫)。來源:報告_BofA_嘉澤3533_20261009
| 年度 | MS EPS(報告日:2026-10-27,新/舊) | 備註 |
|---|---|---|
| 2026E | 79.63 / 82.77(-4%) | 3Q26E EPS 19.36、毛利率 44.6%;4Q26E 毛利率 45.9%、EPS 21.11(QoQ +9%);營收 39,271(舊 38,305,+3%)、毛利率 46.3%(舊 46.9%);較 Visible Alpha 共識 80.95 低 2% |
| 2027E | 106.88 / 102.51(+4%) | 新 CPU 平台轉換+QD/SOCAMM/NPO 貢獻;營收 47,293(舊 43,197,+9%)、毛利率 48.4%(舊 48.5%);較共識 113.13 低 6% |
| 2028E | 142.26 / 125.94(+13%) | AI 相關產品占比 20% 以上;營收 57,352(舊 50,829,+13%)、毛利率 49.5%(舊 49.0%);較共識 139.78 高 2% |
來源:報告_MS_嘉澤3533_20261027、隨手記_2026-10-28_MS_嘉澤3533(原估欄為 MS 前次預估)。
| 年度 | 中信投顧 EPS(報告日:2026-10-22,產業簡報) | 備註 |
|---|---|---|
| 2026F | 84 | 簡報僅列 EPS,無營收/毛利率拆解 |
| 2027F | 112 | 同上 |
簡報 2Q26 實績:營收 95.69 億元(QoQ +2.59%、YoY +14.89%)、毛利率 45.47%(QoQ -4.08ppt、YoY -5.53ppt)、營益率 21.97%、單季 EPS 17.68 元;與上方 EPS 記錄「17.74」差 0.06 元,疑股本基準不同,兩者並列待核對。毛利下滑歸因新品爬坡與原物料上漲,且低成本原料庫存已於 1Q26 用完、2Q26 完全反映高原物料成本(中信投顧,2026-10-22)。
| 年度 | 凱基 EPS(報告日:2026-11-03,新/舊) | 備註 |
|---|---|---|
| 2026F | 73.84 / 82.37(-10.3%) | 營收 39,141(舊 39,493,-0.9%)、GM 46.3%(舊 47.5%)、營益率 24.0%(舊 27.0%);較彭博共識 81.58 低 9.5% |
| 2027F | 115.50 / 123.18(-6.2%) | 營收 50,756(舊 49,455,+2.6%)、GM 48.7%(舊 50.6%)、營益率 30.5%;較共識 113.37 高 1.9% |
| 2028F | 168.09 | 營收 66,926、GM 49.9%、營益率 34.2% |
凱基季度預估:3Q26F EPS 17.37(舊 20.85,較共識 20.18 低 14%)、營收 9,924、GM 44.8%(舊 46.0%)、營益率 22.1%;4Q26F EPS 17.44(舊 22.48,較共識 21.98 低 21%)、營收 10,321、GM 45.5%(舊 49.0%);1Q27F EPS 20.29、2Q27F 25.04、3Q27F 31.11、4Q27F 39.06。公司 3Q26 財報 11/12、法說 11/13。(凱基,2026-11-03)
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 康和(2026-07-13) | 伺服器出貨量 × 針腳數/ASP 升級 → 營收;產品組合優化 → GM → EPS;23x 2027F EPS → TP | 伺服器出貨 2Q26 季增 15%、2H26 較 1H26 再 +15%、2027F 保守 +20% 以上;新平台腳針數 2026 平均約 5,000 針 → 2027 突破 7,500 針(SP7 逾 7,500 pin)、ASP 提升至少 15%;PCIe Gen5→Gen6 ASP +10-30%;AMD 平台市占接近或超過 50%;CSP 需求成長 30-50%;公司維持價格搶市佔(面對同業漲價不跟漲),以新產品(高 ASP)與成本管控改善 2H26 利潤;2026F 營收 398.62 億(+18.0%)/GM 50.1%/OPM 29.7%;2027F 營收 458.41 億(+15.0%)/GM 50.5%/OPM 30.5% | 2026F EPS 90.29(稅後淨利 101.57 億,+29.1%);2027F EPS 105.38(稅後淨利 118.55 億,+16.7%);TP NT$2,425(23x 2027F EPS) |
| Citi(2026-08-13) | 2Q26 GM miss → 新平台放量延遲 → 2H26 GM 承壓 → earnings/TP 下修 | 2Q26 GM 45.5%(QoQ -4.1ppt,原物料漲價+新品學習曲線,低價庫存已耗盡);新一代 CPU socket 平台放量延遲至 4Q26 或 1Q27 初(server ODM 面臨 memory/PCB/CPU 缺料);3Q26 GM 預期與 2Q26 相近;伺服器需求穩健(2026 出貨量 YoY +15-20%、2027 YoY >20%);QD/SOCAMM 2H26 量產 | 2026/27/28E 獲利下修 14%/5%/7%;TP 由 NT$3,000 下修至 NT$2,500(本益比倍數由 23x 降至 20x 2027E EPS,反映 AI 泡沫風險與 CSP capex 永續性疑慮);維持 Buy |
| BofA(2026-10-09) | 3Q26 初步營收低於預期 + 原物料成本壓力 → 下修 GM 與 EPS;新 CPU 平台 2027 年初推出 → 季度 GM 逐步改善 | 3Q26 GM 45.7%(2Q26 45.5%、3Q25 51.2%),因原物料成本上升;2027/28E GM 49.0%/49.9%,已計入 QD(快速接頭)稀釋(QD 占營收 2026/27/28E 1.4%/3.5%/5.0%);股數 +1.3%(新 CB 與籌資);2026-28E 營收 CAGR 24%、EPS CAGR 36% | EPS 79.20/112.26/145.74(前 96.64/127.27/160.10);PO 以 20x 2027E EPS(前 22x,為歷史均值上 2 個標準差)→ NT$2,245(前 NT$2,800) |
| 富邦(2026-09-23,轉移覆蓋) | 原物料成本(銅/塑膠)維持高檔 → 現有產品轉嫁空間有限 → GM 持續承壓,隨新產品占比提升與原物料價格穩定後逐步改善 | FY26 毛利率下修至 47.0%(原估 50.3%,-3.3ppt)、FY27 下修至 49.1%(原估 52.9%,-3.8ppt);SOCAMM/QD/NPO 等新產品 2027 年合計貢獻營收約 10%(SOCAMM ~3%、QD ~5%、NPO <5%);伺服器出貨維持 2026 YoY +15-20%、2027 YoY 15%+;目標本益比由 23x 下修至 20x 2027F EPS,反映原物料成本壓力 | FY26F EPS 81.60(下修 -12.1%);FY27F EPS 114.68(下修 -7.6%);TP NT$2,850→NT$2,300(-19%) |
| 凱基(2026-11-03,TP 下修) | CPU 零組件(記憶體、PCB、載板)缺料壓抑 2H26 伺服器營收+銅、金原料成本高於預期+PC 產能利用率低 → 3Q26 GM 季減至 44.8% 為谷底;新 CPU 平台(Venice/Oak Stream)出貨 2Q27 後顯著 → 2027 GM 回升;20x 2027E EPS → TP | Intel/AMD 伺服器 CPU 出貨 2027 年各 +30% 以上(AMD +50% 以上、2027 年超越 Intel);平均針腳數 2026 年 6,000-6,500 → 2027 年 7,000-8,000,Socket ASP +20% 以上;伺服器營收占比 2025 年 39.6% → 2026 年 54% → 2027 年 64%(2026-27 年成長 50-60%);QD/SOCAMM/Cable 2H26 逾 10 億元(占比 5-6%)→ 2027 年逾 50 億元;GM 2026/27/28E 46.3%/48.7%/49.9% | EPS 73.84/115.50/168.09(2026/27E 舊 82.37/123.18);營收 39,141/50,756/66,926 |
| MS(2026-10-27,升評 EW→OW) | 3Q26 毛利率低於預期(原物料+新品導入慢)→ 4Q26 毛利率谷底 → 新 CPU 平台(AMD Venice、Intel Oak Stream)重新議價轉嫁成本 → 2027-28 獲利成長 | 3Q26E GM 44.6%(QoQ -0.9ppt);4Q26E GM 45.9%;QD 占營收 9 月 2-3%、SOCAMM 2027 約 7%、NPO 2H27 放量;AI 產品占比 2025 約 5% → 2028 20%+ | EPS 79.63/106.88/142.26(前 82.77/102.51/125.94);TP NT$2,350 = 殘值收益模型(RIM,股權成本 9.2%、中期成長 2.5%、終值成長 3%、淨值 NT$263,387mn/112mn 股),隱含 22x 2027E/16.5x 2028E P/E,低於同業 Amphenol 2027E P/E 25-35x(MS 引 Visible Alpha 共識) |
目標價與評等
Morgan Stanley 沿革(依 MS 報告內評等/目標價歷史,報告_MS_嘉澤3533_20261027):2025-05-12 評等 Equal-weight(自 Overweight 降評);TP 2026-03-13 1,585 → 04-20 2,400 → 05-15 2,350(EW,2026-05-29 報告維持 2,350,260529_3533_嘉澤_ms_lotes)→ 08-13 2,045 → 2026-10-27 升評 Overweight/TP 2,350(檔名 lotes-UG 即升評):
| 券商 | 報告日 | 評等 | 目標價 | 當時股價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|---|
| 摩根士丹利 | 2026-10-27 | Overweight(升評↑ from Equal-weight) | NT$2,350(自 NT$2,045 上調,+15%) | NT$1,795(10-22 收盤) | RIM 基礎 22x 2027E P/E;預期上檔 31%;Bull NT$3,400(32x 2027E P/E)/Bear NT$1,285(12x);3Q26 GM 低於預期但視為谷底,4Q26 回升,2027 新 CPU 平台與 QD/SOCAMM/NPO 帶動獲利;EPS 79.63/106.88/142.26;市值 NT$188,088mn、現價對應 2027E P/E 約 17x | 報告_MS_嘉澤3533_20261027、隨手記_2026-10-28_MS_嘉澤3533;前次見 260529_3533_嘉澤_ms_lotes |
| 凱基投顧 | 2026-06-08 | 增加持股 | NT$3,100 | — | 24x 2027E EPS | memo_嘉澤_凱基5月營收評論_20260608 |
| 康和投顧 | 2026-07-13 | 買進(自「逢低買進」上調,前次 2025-11-12) | NT$2,425(潛在報酬 +24.0%) | NT$1,955 | 23x 2027F EPS 105.38;目前 PE 約 18.6x | 報告_康和_嘉澤3533_20260713 |
| Citi | 2026-08-13 | Buy(維持) | NT$2,500(下修,原 NT$3,000) | NT$1,810 | 20x 2027E EPS(原 23x) | 報告_Citi_嘉澤3533_20260813 |
| 野村(Nomura) | 2026-08-20 | Buy(重申) | NT$2,720 | — | 24x 2027F EPS TWD113.3;報告指出當時股價僅對應 14x 2027F EPS | 報告_Nomura_亞洲科技論壇takeaways_20260820 |
| 國泰證期 | 2026-09-24 | 買進 | NT$3,200 | NT$1,690 | 17.3x 2026F EPS/13.1x 2027F EPS;2026F EPS 97.55、2027F EPS 128.85 | 報告_國泰_4Q26伺服器產業展望_20260924 |
| 富邦投顧 | 2026-09-23 | 買進(維持,轉換研究員) | NT$2,300(下修,原 NT$2,850,-19%) | NT$1,745 | 20x 2027F EPS 114.68(目標本益比原 23x);潛在上漲 32% | 報告_富邦_嘉澤3533_20260923 |
| BofA Securities | 2026-10-09 | Buy(維持,C-1-7) | NT$2,245(下修,原 NT$2,800,-20%) | NT$1,915 | 20x 2027E EPS(原 22x);產業性零組件偏緊可能部分壓抑 CPU 伺服器需求;3Q26 股價回檔 15%(同期 TAIEX +4%),BofA 認為短期毛利壓力已反映 | 報告_BofA_嘉澤3533_20261009 |
| 凱基證券 | 2026-10-12 | 增加持股 | NT$2,710 | NT$1,880 | PE 22.8x 2026F/15.3x 2027F;2026F EPS 82.37、2027F EPS 123.18(YoY +17.4%/+49.5%) | 報告_凱基_電子硬體產業PC需求_20261012 |
| 凱基投顧 | 2026-11-03 | 增加持股(維持) | NT$2,310(自 2,710 下調,-14.8%) | NT$1,735(11-03 收盤) | 20x 2027E EPS 115.50;上漲空間 33.1%;3Q26 GM 低於共識但預期為谷底;風險:原料漲價、新 CPU 平台導入落後、新台幣升值 | 報告_凱基_嘉澤3533_20261103 |
評等沿革:2026-06 MS(EW)與凱基(增加持股)看法分歧;MS 2026-10-27 已升評 Overweight、TP 2,350,兩家同向偏多
| 項目 | 摩根士丹利(2026-05-29) | 凱基投顧(2026-06-08) |
|---|---|---|
| 評等 | Equal-weight(中性) | 增加持股(偏多) |
| 目標價 | NT$2,350 | NT$3,100(+32%) |
| 2027E EPS | 116.81 | 129.17 |
| 評價倍數 | — | 24x 2027E EPS |
沿革:MS 其後 2026-08-13 TP 下修至 2,045,2026-10-27 升評 Overweight/TP 2,350(2027E EPS 106.88),與凱基評等方向已趨同(MS,2026-10-27)。
26E EPS 兩家接近(94.03 vs 95.08),分歧主要在 2027E EPS 與給予倍數:凱基對 2H26 伺服器插槽 ASP/利潤率擴張更樂觀。MS 同期偏保守(桌機 CY26 -10~-15%、較年初轉差)。
補充(2026-07-13):康和第三方觀點介於兩者之間——評等買進(偏多)但 2026F/2027F EPS(90.29/105.38)為三家最保守,TP NT$2,425(23x)亦低於凱基 3,100;差異主因康和假設公司「維持價格搶市佔」(不跟隨同業漲價),ASP 上行貢獻較晚反映。
富邦(2026-09-23)與國泰(2026-09-24)目標價分歧達 39%
富邦轉移覆蓋,TP 大幅下修至 NT$2,300(原 2,850,-19%),理由是原物料成本(銅/塑膠)壓力持續、目標本益比由 23x 降至 20x;隔日國泰證期給予 NT$3,200(17.3x 2026F/13.1x 2027F EPS),兩者 2027F EPS 相近(114.68 vs 128.85)但評價倍數與對毛利率壓力的解讀差異大。暫列兩方數字並陳,未逕行調整。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Albert Hung: - 評等 Overweight,目標價 2,500.0;報告基準股價 1,610.0(2026-08-21 收盤),上行空間 +55% - 估值倍數:P/E 19.2 x(2026E)/13.0 x(2027E);P/B 4.0 x/3.3 x;ROE 22%/28% - EPS 估值:2026E 83.7、2027E 123.5(幣別同股價) - 英文名 Lotes。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
CPU Socket 平台升級
- 毛利率:2Q26 GM 45.5%(QoQ -4.1ppt),原物料成本上升+新品學習曲線,低價庫存已耗盡;3Q26 GM 預期與 2Q26 相近,公司將採更嚴格成本管控與良率改善(尤其新品)支撐 GM(舊看法:凱基 2026-06-08 曾預期 2H 起改善 → 新看法:Citi 2026-08-13 指 2H26 GM 持續承壓,主因新平台放量遞延使新品無法即時反映原料漲價)。
- CPU 平台:新一代 CPU Socket(新伺服器平台)原預期 2H26(AMD Venice)/CY27(Intel OakStream)ramp(MS 2026-05-29);Citi 2026-08-13 更新:因 server ODM 面臨記憶體/PCB/CPU 缺料,新平台 meaningful ramp 延遲至 4Q26 或 1Q27 初,2027 起才會更顯著挹注嘉澤伺服器業務。
- 桌機:CY26 預估 YoY -10~-15%(較年初的 -5~-10% 轉差)。
- 伺服器:需求穩健,CY26 出貨量 YoY +15~20%,CY27 初步預估 +15%(Citi 2026-08-13 重申 2026 YoY +15-20%、上修 2027 展望至 >20%,惟部分需求因新平台量產瓶頸遞延至 2027)。
- Intel Birch Stream 與 AMD Venice CPU 6-7 月推出,預期年底滲透率升至 20-30%;加上插槽產品 ASP 上升、6 月擴充伺服器插槽產能,共同推升 2H26 伺服器營收成長與利潤率擴張。
-
Intel Oak Stream 預計 4Q26 後推出,加上 Venice CPU,預期 2027 針腳數增加超過 15%、推升插槽 ASP。
-
平台滲透率與 2027 預期(中信投顧產業簡報,2026-10-22,公司口徑):Intel Server CPU 仍以 Eagle Stream 為主(占比 40% 以上、近 50%),Birch Stream 2026 年快速增加、占比已逾 40%,Oak Stream 尚未正式放量;AMD 主力為 Turin(SP5),Venice 滲透率目前低於 3%(放量時程較預期推遲)。2027 年預期 Oak Stream 占 Intel 20%~30%、Birch Stream 50%~70%,AMD Venice 30%~40%。
- QD/SOCAMM(同上):兩者進入量產,QD 正快速擴產,SOCAMM 產能利用率逾 9 成,目前營收占比皆低、未來有望提升。
-
需求與供給(同上):CPU 長期需求仍強,新平台預期 4Q26 或 1Q27 快速爬坡;但 CPU 短期受供給缺料影響,客戶需求未能完全滿足。針腳數世代演進(中信整理 Intel/AMD 資料):Intel 由 2016 年 Broadwell-EP 的 2,011 針,經 Skylake-SP 3,647、Sapphire Rapids 4,677、Xeon 6 4,710,到 Granite Rapids-AP 7,529,2026 年 Diamond Rapids(Oak Stream)9,324;AMD 由 EPYC 7001 的 4,094 針,經 Genoa/Turin(SP5)6,096,到 Venice SP7 7,536、SP8 5,572。簡報稱針腳數增加與 Chiplet 封裝面積擴大推升單價,並提高製造精密度門檻,利於嘉澤、鴻海、TE、Amphenol。
-
2027-28 年三大催化劑與平台滲透率(凱基,2026-11-03):(1) CPU Socket:Intel Birch Stream 滲透率由 4Q26 末 40% 升至 2027 年 50-70%、Oak Stream 20-30%;AMD Venice 由 4Q26 末 10% 升至 2027 年底 30-40%(公司口徑);Venice 4Q26 開始放量、2Q27 才顯著;平均針腳數 2026 年 6,000-6,500 → 2027 年 7,000-8,000,並搭配 PCIe Gen 6、DDR6 營收擴張;CPU Socket 毛利率最高且新品較易轉嫁成本,4Q26 GM 溫和擴張、2Q27 後明顯回升。(2) QD/SOCAMM/Cable(見下節)。(3) NPO Socket、GPU Socket、UDI 2H27-2028 年可能量產。1-3Q26 伺服器相關營收 YoY +63%、占總營收約 53%。
ARM CPU Socket、SOCAMM 與 NPO
- ARM CPU socket:目前僅 Ampere 與 Microsoft 採 CPU socket;嘉澤持續與其他 CSP 洽談,尚未確認採用。
- SOCAMM:2H 起量產,自 3Q 開始(呼應 Vera Rubin SOCAMM2 放量)。
- NPO(近封裝光學)機會:目前兩個——一個透過 LINTES(嘉澤為其外包夥伴)、一個由嘉澤直接切入;細節與 1Q 法說相比未進一步揭露。
- 新產品占比(MS,2026-10-27):QD 營收占比於 9 月已達 2-3%;SOCAMM 2027 年營收占比預估約 7%;NPO 有兩條機會(一條經 LINTES、一條直接合作),直接合作專案預計 2027 年下半年開始放量、初期貢獻有限,MS 視為長期 AI 資料中心成長機會與潛在重評價催化;整體 AI 相關產品營收占比預期自 2025 年約 5% 提升至 2028 年 20% 以上;2027 年另有新 CPU 平台轉換貢獻獲利成長(隨手記_2026-10-28_MS_嘉澤3533)。
- 評等「增加持股」、TP NT$3,100(基於 24x 2027E EPS 預估)。
-
Open CPX MSA 成員(OCP 2026,2026-10):Samtec 簡報的 Open CPX MSA 成員牆,logo 含 LOTES(嘉澤)與 LINTES(嘉基),列為貢獻成員(contributing member),非創始成員(創始為 Ciena、Coherent、Marvell、Molex、Samtec、Terahop)。Open CPX 為可插拔光/銅引擎的 NPO 插座標準:2026/3 成立,Rev1.0 2026/9(32/36×200G)、Rev1.1 2027/3(銅媒介、Type 3)、Rev2.0 2027/6(64/72×200G)、Rev3.0(N×400G)2027 末至 2028 初;Type-1 6.4Tbps/64 DP、Type-2 7.2Tbps/72 DP。成員牆為逐一辨識 logo,未示任何訂單,與上方 NPO Socket 客戶洽談的關聯尚無證據。(報告_OCP2026_Samtec_224G448G銅光連接_20261015,2026-10)
-
QD/SOCAMM/Cable 量化(凱基,2026-11-03):2H26 合計逾 10 億元(3Q26 約 5 億元,占比 5-6%),2027 年逾 50 億元(依 2H27 訂單展望可高達 30-40 億元);GB/VR 每個運算托盤配置 16 顆 SOCAMM,嘉澤供應比重預估逾 50%,2027 年貢獻約 15 億元;QD 供貨一家 CSP 與一家企業客戶(GB/VR 與 ASIC 機櫃),2027 年占營收逾 3%;QD 與 Cable 毛利率低於公司平均,SOCAMM 毛利率較高。
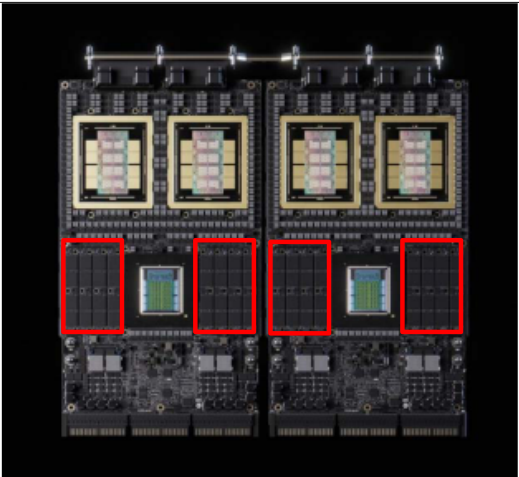
圖:NVIDIA VR 運算托盤俯視,紅框標出 CPU 兩側四組 SOCAMM 模組位置(凱基引用 NVIDIA,2026-11-03)。
- NPO/GPU/ASIC Socket 與 UDI(凱基,2026-11-03):與 NVIDIA 合作設計的 NPO socket 已進最終量產階段,出貨與營收仍有限,預期 2H27-2028 年貢獻;Rubin GPU Socket 專案進行中,2H27-2028 年可能量產,每顆 Rubin GPU 配兩個 socket,單套 ASP 可能高於伺服器 CPU socket;Microsoft Cobalt Gen3(可能搭配 Maia300)為少數採 socket 的 CSP ASIC CPU,嘉澤為第二供應商、認證中,預期 2H27-2028 年貢獻。10 月 OCP 展出的超高密度互連(UDI/Voronoi,矩陣式 socket 結合超薄高速 cable 與 pogopin 壓接)列於 NVIDIA 參考推薦供應商名單,被視為可能取代 Amphenol 主導的 Paladin 設計,但仍在設計初期。
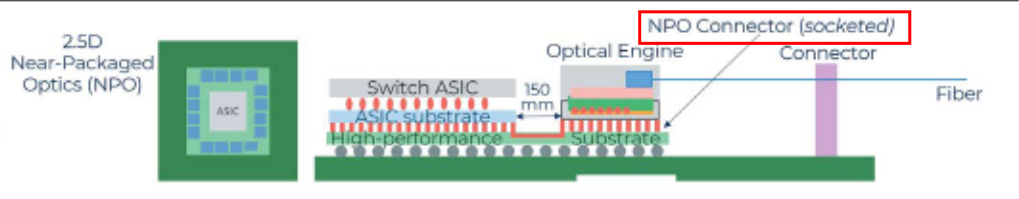
圖:2.5D Near-Packaged Optics 剖面示意,紅框標出 socketed 的 NPO Connector,位於 Optical Engine 與 ASIC substrate 之間(Yole 引用,凱基,2026-11-03)。
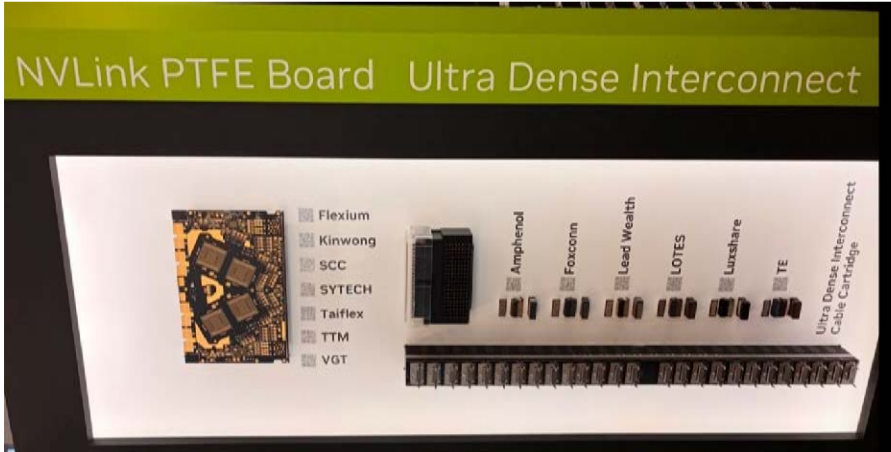
圖:OCP 2026 NVLink PTFE Board/Ultra Dense Interconnect 展示牆,UDI 連接器廠列 Amphenol、Foxconn、Lead Wealth、LOTES、Luxshare、TE(凱基引用 OCP,2026-11-03)。
野村 Asia Tech Tour 紀要(2026-08-20,Buy/TP TWD2,720)
- 新平台放量是毛利率改善的關鍵:管理層重申,在原物料成本上漲、新報價機制上路的背景下,新伺服器平台的放量進度是毛利率能否改善的關鍵。
- 平台時程(最新狀態):野村轉述公司口徑——AMD Venice 的滲透在 2026 年底前偏慢,Intel Oak Stream 要到 1Q27E 才開始 ramp。與 報告_Citi_嘉澤3533_20260813「meaningful ramp 遞延至 4Q26 或 1Q27 初」方向一致,野村口徑再往後收斂一些。兩者並列,以較新的野村口徑為最新狀態。
- 放量後的雙重動能:Venice 與 Oak Stream 一旦起量,嘉澤可望同時受惠新 socket 導入與在 PCIe 6.0 線材/連接器的份額提升。
- 短期雜音:即使某伺服器 CPU 平台客戶對 2026 年需求預測轉為積極,嘉澤仍觀察到 2H26E 伺服器主機板生產量小幅下滑,原因是其他伺服器零組件(記憶體、PCB 等)缺料。
- ARM CPU socket 進度:嘉澤正與一家 CSP 洽談其 ARM 架構 CPU 用的 socket,量產時程排在 2H27E;但該 CSP 的 AI xPU 仍採 board-to-board 連接器,嘉澤不在該部分的供應商名單內。
- SOCAMM 與 QD 優於年初預期:新事業中,SOCAMM 連接器與快接頭(QD) 於 2H26E 的營收貢獻雙雙優於管理層年初的預期。
- 可拆卸 CPO/NPO socket:兩個潛在客戶:其中一案由子公司 6715_嘉基(市)(Lintes) 承接;嘉澤自身直接切入的那一案,公司預期最快 2H27E 進入量產,並可能因此上調資本支出以支應中國與越南的擴產——公司認為近期的現金增資與可轉債發行可用於此項產能投資。
- NPO socket 的 ASP(重要量化):雖然 NPO socket 的體積小於 CPU socket,但因複雜度更高且需支援 224G SerDes,ASP 可較最新一代 CPU socket 高出 20-30%。
沿革:NPO 時程 舊(康和 2026-07-13:2H26 完成驗證 → 2H27 小量出貨 → 2028 大量出貨)→ 新(野村 2026-08-20:嘉澤直接切入的專案最快 2H27E 進入量產)。兩者對 2H27 的描述由「小量出貨」轉為「可能量產」,方向偏正面,惟野村用語為 potential,仍待確認。
來源:報告_Nomura_亞洲科技論壇takeaways_20260820。
富邦轉移覆蓋:FY27 多項催化劑、CPU 平台 pin 數與 ASP 細化(2026-09-23)
來源:報告_富邦_嘉澤3533_20260923。富邦轉換研究員維持買進評等,點出 FY27 多項新產品推動成長:
- SOCAMM/QD/NPO 合計貢獻 FY27 營收約 10%:SOCAMM 已於 2H26 開始量產,隨 Vera Rubin 及 AMD 等新平台導入出貨量逐步提升;QD(快接頭)持續擴增 UQD 產能滿足客戶需求;NPO socket 開發進度順利,預計 2H27 開始量產,FY27 營收占比預期 <5%(與既有野村「2H27E 進入量產」、UBS「3Q27 量產目標」口徑一致)。
- ARM CPU socket 新進度:嘉澤正與一位 CSP 客戶開發 ARM CPU socket,若順利推進,預期最快 2H27 開始貢獻營收(與野村揭露的「2H27E」CSP 洽談進度一致)。
- CPU pin 數與 ASP 細化:Intel Eagle Stream(4,677 pin)滲透率 40-50%、Birch Stream(7,529 pin)滲透率約 40%;新平台 Oak Stream(9,324 pin)預計 2Q27 導入,2H27 滲透率估 20-30%。AMD 方面 Turin 等 SP5(6,096 pin)平台為主,Venice(7,536 pin)預期 4Q26~1Q27 才開始放量,1H27 滲透率 20%、2H27 30-40%,ASP 預期提升 20%。
- 伺服器出貨與 AI 需求:維持 2026 年出貨量 YoY 15-20%、2027 YoY 15%+ 成長預期,零組件短缺仍是關鍵限制;Meta Muse 帶動 Agentic AI 對 CPU 需求,預期 AI 資料中心對 CPU 需求將進一步擴大。
- NPO socket ASP:體積小於主流 CPU socket,但需支援超高速訊號傳輸,預估 ASP 約 20 美元(介於傳統連接器與 CPU socket 之間);以嘉澤市占率 35-40% 及光引擎與 socket 1:1 比率計算,每 100 萬顆 NPO socket 需求可貢獻 FY27 營收約 0.8%。
- PC 業務短期壓力:PC 佔營收 20-25%(第二大營收來源),記憶體價格高漲壓抑 PC 需求,2026 年全球桌上型主機板出貨量預估 YoY -20~-30%;估嘉澤 NB+DT FY26/FY27 營收 YoY -28%/+5%。
UBS 台灣論壇 Day1(2026-09-15):SoCAMM/QD 貢獻優於預期、NPO 量產目標 3Q27
UBS 台灣科技論壇 Day1 科技硬體場次紀要(報告_UBS_台灣論壇Day1科技硬體_20260915,2026-09-15):
- 新產品 SoCAMM 與 QD 仍是 2H26 主要增量動能:SoCAMM 爬坡較快、已佔 8 月營收約 2%(原預期僅 >1%);液冷用 QD 目前約佔總營收 1%,年底可能達 3%。
- NPO socket 信心提升但貢獻仍是 2027 年的事:認證進入最後階段,量產目標訂在 3Q27(與既有野村「2H27E」口徑一致,3Q 落在下半年區間內,非衝突);關鍵客戶決策(含最終 OSAT/供應商分配)尚待定案,預計 2026 年底前明朗。子公司 Lintes 參與一項光學方案與光纖相關的 NPO 專案,與光學生態系夥伴合作,並把光引擎用的 socket 外包給嘉澤(與既有 LINTES 外包關係記錄一致)。
- NPO socket 針數遠少於 CPU socket(數百針 vs 5,000–6,000 針),但更高的資料傳輸要求帶來更高的每針價值,2027 年放量後獲利結構具吸引力(與既有野村「ASP 較最新一代 CPU socket 高 20-30%」為互補的量化細節)。
- 毛利率:原材料成本高檔的壓力未來幾季仍會持續;已暫停對舊產品的季度價格讓利,新產品 ASP 將依較高材料成本重設;QD 目前毛利低於公司平均,隨量產規模化可望改善但仍可能低於公司 40%+ 的水準。
光通訊布局時程具體化(康和 2026-07-13)
來源:報告_康和_嘉澤3533_20260713。嘉澤以 NPO 為主力、CPO 為輔助/並行開發,作為次世代 AI 伺服器光電整合方案之一:
- NPO:透過 Socket 將光引擎與晶片分離,解決傳統 CPO 的散熱、良率與維修痛點;已與客戶 Design-in 合作,推出 NPC/NPO 共用 Socket 平台(模組化光/電互連,單 Socket 支援高達 6.4T 頻寬)。時程:2H26 完成驗證 → 2H27 小量出貨 → 2028 進入大量出貨。
- CPO:自 2025 年起加大研發投入 6.4T 規格 CPO Socket(32TX + 32RX),結合低功耗線性光引擎與先進散熱設計,將光學元件導入 CPU/GPU 及 Switch 周邊高速連接模組;預計 2H26 開始發酵(客製化專案),中長期貢獻成長動能。
- 擴產:重點擴建越南生產基地,支持伺服器新平台(SP7、Venice 等)放量與長期訂單;2Q 伺服器出貨已季增、產能利用率維持高檔,2027 年伺服器出貨年增至少 20% 為目標。
OCP 2026 Nvidia 新連接器與 ZQD 展出(MS,2026-10-19):Nvidia 展出的 Ultra Dense Interconnect(取代 Amphenol Paladin HD2 的下一代板對板連接器,MS 認為量產約兩年後,ASP 目標 <US$100)六家供應商中含 LOTES(即嘉澤);ZQD 快接頭 14 家供應商展牆可辨 LOTES 在列(MS 實拍圖)。皆為展示階段,無訂單與份額資訊;FIT 為 Kyber 連接器設計夥伴,MS 預期其量產份額佔優。詳見 技術_正交背板、技術_QD快接頭。
公司行事曆
- 10/13週二營收9月營收公布營收 33.57 億、年增 +16.1%、月增 +5.0%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 15:57–16:55 間
- 今天 2026-11-08
- 11/13週五法說會大和國泰證券 線上法說會本公司受邀參加大和國泰證券股份有限公司舉辦之線上法說會,說明本公司之營運概況、財務及業務相關訊息
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 9 次有 9 次落在此區間;最常見:期限前 1 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 3Q26 | NVIDIA Vera Rubin NVL72 量產 ramp,SOCAMM2 連接器需求放量 | 放量 | ⭐⭐⭐ | 每機櫃 144 顆 SOCAMM2;ASP 為傳統 SO-DIMM 插槽 3–5 倍 |
| 2H26 | AMD Venice Socket ramp | 放量 | ⭐⭐⭐ | MS |
| CY27 | Intel OakStream ramp | 放量 | ⭐⭐ | MS |
| 2026-06~07 | Intel Birch Stream + AMD Venice CPU 推出 | 平台 | ⭐⭐⭐ | 凱基:年底滲透率 20-30%、推升插槽 ASP |
| 4Q26 後 | Intel Oak Stream 推出 | 平台 | ⭐⭐ | 凱基:2027 針腳數 +15%+ |
| 2026 | CPU Socket 世代升級(Intel/AMD 新平台) | 結構性 | ⭐⭐ | 核心營收基本盤 |
| 2H26 | NPO 完成驗證;CPO 6.4T Socket 客製化專案開始發酵 | 技術下線 | ⭐⭐⭐ | 康和 2026-07-13;NPC/NPO 共用 Socket 平台單 Socket 6.4T |
| 2H27 | NPO 小量出貨 | 放量 | ⭐⭐ | 康和 2026-07-13 |
| 2028 | NPO 進入大量出貨 | 放量 | ⭐⭐⭐ | 康和 2026-07-13 |
| 2027 | 越南生產基地擴建支持 SP7/Venice 放量 | 擴產 | ⭐⭐ | 康和 2026-07-13 |
| 4Q26~1Q27初 | 新一代 CPU Socket(新伺服器平台)放量延遲,原多數券商預期 2H26 起 ramp | 節奏延遲 | ⭐⭐⭐ | Citi 2026-08-13:server ODM 面臨記憶體/PCB/CPU 缺料,連帶壓抑 2H26 GM |
| 2Q27 | Intel Oak Stream(9,324 pin)導入 | 平台 | ⭐⭐⭐ | 富邦 2026-09-23;2H27 滲透率估 20-30% |
| 4Q26~1Q27 | AMD Venice(7,536 pin)開始放量 | 平台 | ⭐⭐⭐ | 富邦 2026-09-23;1H27 滲透率 20%、2H27 30-40%,ASP 提升 20% |
| 2H27 | ARM CPU socket(CSP 客戶)最快開始貢獻營收 | 放量 | ⭐⭐ | 富邦 2026-09-23,與野村揭露進度一致 |
| 2H27 | NPO socket 開始量產 | 放量 | ⭐⭐⭐ | 富邦 2026-09-23,FY27 營收占比 <5%;與野村「2H27E」、UBS「3Q27 量產目標」口徑一致 |
→ 跨標的比較詳見 分析_SOCAMM2連接器投資機會、時程_2026_AI_ASIC與高速介面
供應鏈位置
- 所屬供應鏈:供應鏈_Vera_Rubin_NVL72機櫃
- 下游:晶片廠(Intel/AMD/NVIDIA)、ODM(廣達/緯穎/英業達)、CSP(AWS/Microsoft/Google/Meta)、品牌廠(Dell/HP/Lenovo)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3217_優群(櫃) | 同業 / SOCAMM2 | 爭取 SOCAMM2 第四大供應商地位 |
| 2317_鴻海(市) | 同業 | 全球連接器/Socket 前三大之一(自供 + 外售) |
| 6715_嘉基(市) | 策略子品牌 / 事業體 | LINTES 策略事業,經營 Thunderbolt/docking/CPO OE socket/Ferrule 業務;OE socket connector 由嘉澤負責開模與代工製造(座談彙整 活動_嘉基6715_座談整理_20260505,2026-05-05) |
風險與注意事項
- Vera Rubin 3Q26 ramp 節奏依賴 NVIDIA 執行;延遲將影響 SOCAMM2 放量
- 鴻海垂直整合自供比例若擴大,壓縮市場可訂購量
- CPU Socket 為成熟市場,AI 連接器是主要成長增量
來源
- 報告_凱基_嘉澤3533_20261103 — 凱基投顧(向子慧),2026-11-03;增加持股維持、TP 2,710→2,310(20x 2027E EPS 115.50);3Q26 GM 谷底、2027 伺服器 Socket/QD/SOCAMM/NPO/UDI 動能
- 報告_MS_嘉澤3533_20261027 — Morgan Stanley(Howard Kao/Irene Yen/Andy Meng),2026-10-27,M Idea「Margins to trough in 3Q; Upgrade to OW」;升評 EW→OW、TP NT$2,045→2,350;3Q26E GM 44.6% 為谷底;EPS 79.63/106.88/142.26
-
隨手記_2026-10-28_MS_嘉澤3533 — Morgan Stanley 速記,2026-10-28;升評 EW→OW、TP NT$2,045→2,350;3Q26E EPS 19.36/GM 44.6%、4Q26 谷底 45.9%;EPS 79.63/106.88/142.26
-
報告_CTBC_連接器產業概況_20261022 — 中信投顧產業簡報,2026-10-22;CPU Socket 市場(2025 年 38 億美元、2034 年 67 億、CAGR 6.5%)與針腳數演進、嘉澤 2Q26 實績、平台滲透率與 2027 預期、EPS 84/112 元
- 報告_OCP2026_Samtec_224G448G銅光連接_20261015 — OCP 2026 Samtec 場,2026-10;Open CPX MSA 成員牆(LOTES/LINTES 為貢獻成員)、Rev 路線圖
- 報告_BofA_嘉澤3533_20261009 — BofA(Doris Kao 等),2026-10-09;Buy 維持、PO NT$2,800→2,245(20x 2027E EPS,前 22x);9 月營收 NT$3.4bn、3Q26 營收低於預期 11%(零組件短缺);EPS 2026-28E 下修 18%/12%/9% 至 79.20/112.26/145.74;GM 3Q26 45.7%、2027/28E 49.0%/49.9%
- 報告_富邦_嘉澤3533_20260923 — 富邦投顧(簡瀚廷),2026-09-23;轉移覆蓋,維持買進、TP NT$2,300(下修自 2,850,-19%);FY26/27F EPS 81.60/114.68(各下修 -12.1%/-7.6%);CPU pin 數與 ASP 細化、SOCAMM/QD/NPO FY27 合計貢獻約 10%、ARM CPU socket 2H27 最快貢獻、全球據點與產能布局
-
報告_Nomura_亞洲科技論壇takeaways_20260820 — Nomura(Anne Lee/Eric Chen),2026-08-20;Asia Tech Tour 會後紀要,Buy/TP NT$2,720(24x 2027F EPS 113.3);AMD Venice 2026 年底前滲透偏慢、Intel Oak Stream 1Q27E 才 ramp;2H26E 伺服器主機板生產量因記憶體/PCB 缺料小幅下滑;SOCAMM 連接器與 QD 貢獻優於年初預期;可拆卸 CPO/NPO socket 兩個潛在客戶(一案由子公司嘉基承接),NPO socket ASP 較最新一代 CPU socket 高 20-30%
-
分析_SOCAMM2連接器投資機會,2026-05-22
- 公開資料(gemini 查證:上市別、產品線、客戶結構)
- 260529_3533_嘉澤_ms_lotes,Morgan Stanley,2026-05-29(Asia AI Summit 回饋:Venice/OakStream socket ramp、桌機轉弱、伺服器 +15-20%、SOCAMM 3Q、NPO、EPS、EW TP 2,350)
- 報告_康和_嘉澤3533_20260713,康和投顧(林世忠),2026-07-13(評等上調「買進」TP 2,425=23x 2027F EPS 105.38;1Q26 營收新高伺服器占比過半;出貨 2Q +15%/2H +15%/27F +20%+;NPO 2H26 驗證→2H27 小量→2028 大量;CPO 6.4T Socket 2H26 發酵;越南擴產)
- 報告_Citi_嘉澤3533_20260813,Citi(Jack Chen),2026-08-13(2Q26 GM miss,QoQ -4.1ppt;新一代 CPU socket 放量延遲至 4Q26/1Q27 初,因 server ODM 面臨記憶體/PCB/CPU 缺料;2026/27/28E 獲利下修 14%/5%/7%;TP 3,000→2,500(23x→20x 2027E EPS);維持 Buy)
- 報告_UBS_台灣論壇Day1科技硬體_20260915 — UBS,2026-09-15;台灣科技論壇 Day1 科技硬體場次;8 月營收 NT$3.2bn(MoM -5%,落後 3Q 預估);SoCAMM 佔 8 月營收 2%、QD 約 1%(年底望 3%);NPO 量產目標 3Q27,客戶決策 2026 年底前明朗;暫停舊產品季度價格讓利
- 報告_MS_OCP峰會2026MGX升級_20261019 — Morgan Stanley,2026-10-19;LOTES 列名 Ultra Dense Interconnect 與 ZQD 展出供應商
相關頁面
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- 分析_Intel_3Q26台廠read-through_20261102
- APH.US(amphenol)
- 分析_OCP2026總覽
- 6805_富世達(市)
- 技術_伺服器內部高速連接器與線材
- TEL.US(te_connectivity)
- 分析_光通訊散熱
- 分析_OCP2026_AI網路標準與高速銅互連
- 技術_Open_CPX
- 6126_信音(櫃)
- 技術_EBO擴束光連接器
- 4566_時碩工業(市)
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822
- 分析_野村AsiaTechTour_AI供應鏈交叉解讀_20260820
- 分析_Intel_2Q26台廠read-through_20260724
- 8431_匯鑽科(櫃)
- 3605_宏致(市)
- 均英(未)
- 分析_NPO接棒光互連主軸_SemiAnalysis_20260713
- 分析_台灣資料中心硬體_基板漲價循環與ASEAN行銷回饋_Daiwa_20260713
- 技術_LPDDR
- 技術_NPO
- 6715_嘉基(市)
- 分析_嘉基NPO_connector三層TAM與EPS推估_20260505
- 分析_JPM_Google資本支出上修_台灣伺服器供應鏈受惠與首選_20260723
- 分析_PCB供需與上游缺料_華南論壇_20260729
- 分析_AI伺服器PCB_CCL供給吃緊與漲價_20260607