基本資料
嘉基科技股份有限公司(Lintes Technology Co., Ltd.,代號 6715,台灣證券交易所上市)為 嘉澤端子(Lotes) 旗下策略子品牌/事業體,主要業務可分五塊:
- Thunderbolt 與 docking 相關高速傳輸產品
- DP / HDMI 利基型產品(長距離、高難度訊號傳輸)
- Communication 業務:電傳輸(DAC/ACC/AEC)與光通訊(400G/800G 模組、cable module)
- CPO / CPC / OBO / OE socket 新平台業務:與 COHR.US(coherent) 共同設計 OE socket 平台,交由母公司嘉澤代工開模製造
- Ferrule、FAU 與光學精密零組件業務:主要透過子公司 均英(未) 執行
現階段營收主體仍以既有 Thunderbolt/docking 高速連接與 DP/HDMI 業務為主(Docking 業務跟隨 PC 出貨、HPE 與 Dell 為主要客戶,2025 年約占總營收 70-80%),新成長動能集中在 CPO 平台、OE socket、Ferrule 與光通訊模組。生產基地包含蘇州廠、泰國廠、中壢廠(中壢廠承接子公司均英的自動化與光通訊業務,2026 上半年泰國廠可望轉虧為盈)。
資料來源:活動_嘉基6715_座談整理_20260505(多場次座談彙整,2026-05-05)
公司沿革與產能(中信,2026-10-05):2011 年 8 月成立、總部新北市中和區、母公司為嘉澤;2019 年 12 月上市。Thunderbolt 5 passive cable 2024 年通過認證並量產,Thunderbolt 5 active cable 於 2026 年 1 月通過 Intel 與 Apple 雙認證並量產出貨,支援 80G/120G 頻寬,2 米主動式傳輸線已通過 Intel 認證、朝 3 米發展。生產基地三處:蘇州廠(產能最大,TB 銅線、DAC、AOC、裸線,具 COB/SMT/模組組裝,月產能 SMT 約 2 百萬點、COB 6 萬模組、模組 1.8 萬件、組裝 50 萬件、裸線 350 公里,員工約 650 人、廠區 21,767 平方米)、泰國廠(因應中美貿易戰關稅,將大部分零售市場 Thunderbolt 產品與部分特殊產品移至此,月產能 20 萬、員工約 580 人、廠區 17,352 平方米)、中壢廠(政府標案、須符合 TAA 的企業產品、伺服器內外部線與 AOC,月產能 5 萬條、廠區約 3,373 平方米)。
核心技術/競爭優勢
- 光電整合能力:公司強調可同時提供客戶「光」與「電」兩種連接方案,對比 Amphenol(APH)、TE Connectivity 等同業僅專注連接器本身,嘉基能一併涵蓋 OE ODM 組裝與 CPC 銅纜方案
- OE socket 平台通用性:與 Coherent 共同設計的 OE socket 平台可同時支援 CPO 或 CPC 方案,客戶依需求選擇,降低單一技術路線押注風險
- 高針腳密度連接器設計:NPO connector 每 channel 設計 8 顆 Ground pin + 2 顆高速 pin,共 512 pin;相較同業採較長左右接觸方式,嘉基針腳接觸面積較大、訊號品質較佳,為單價可達 US$20-30/顆的技術基礎
- Ferrule 精密射出成型(透過均英):40 孔 Ferrule 設計(兩排各 8+8 訊號孔負責資料傳輸、中間 4 孔走 CW Laser),insertion loss 現階段可做到 0.3dB,目標推進至 0.25dB
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| Thunderbolt cable(active/passive) | Monitor TB cable、企業級 docking | HPE、Dell(docking 業務 2025 年占營收 70-80%) |
| DP / HDMI 利基產品 | 長距離、高彎折、高速訊號完整性需求場景 | 搭配 redriver 設計 |
| 電 DAC/ACC/AEC | 資料中心電傳輸(自有品牌與代工並行) | AEC 尚未出貨 |
| 光通訊 400G/800G 模組、cable module | Optical cable + transceiver 型態模組 | 協助客戶做整合模組 |
| CPO/CPC/OBO OE socket 平台 | AI GPU / switch 光電通用插槽,可插 CPO 或 CPC 模組 | COHR.US(coherent)(平台合作)、CSP 客戶(已確認)、NVIDIA(潛在,非唯一依賴) |
| NPO connector(224G × 64 channel) | GPU 與 switch 間高速連接,OE 或 CPC 路線共用同一 connector | Coherent 客戶名單 |
| Ferrule(透過均英) | FAU / CPO 模組光纖固定、passive cable 終端 | 中國被動元件廠客戶(類似天孚客群) |
光通訊產品線各自認證階段(2026-08,公開說明書口徑)
現增公開說明書揭露的四項新產線產品,是目前最權威、最細顆粒度的產品進度來源(優於座談轉述):
| 產品 | 階段(2026-08) | 對應庫內技術頁 |
|---|---|---|
| NPO Socket | 已完成產品設計,交由客戶認證中 | 技術_NPO |
| 800G 嵌入式光學傳輸模組 | 與客戶討論產品設計中 | 技術_OE光學引擎 |
| 光引擎模組 | 列為新產線生產項目 | 技術_OE光學引擎 |
| 400G LPO Optics | 已開始小量生產 | 技術_LPO |
| 800G LPO Optics | 開發中,已送樣客戶確認 | 技術_LPO |
技術基礎(公開說明書原文):「開發出 PAM4 調變技術之 800G 等相關光電收發模組及主動式高速連接線,亦應用 USB4 CIO80 連接器及光電轉換模組之開發成果,開發出一低成本、低功耗、低傳輸延遲之 800G 線性光引擎(LPO)解決方案。」
母公司口徑補充:嘉基承接嘉澤兩個可拆卸 CPO/NPO socket 潛在客戶之一(野村 2026-08-20)
野村 Asia Tech Tour 紀要轉述 3533_嘉澤(市) 管理層說法:嘉澤目前有兩個可拆卸式 CPO/NPO socket 的潛在客戶,其中一個由子公司嘉基(Lintes)承接,另一個為嘉澤自身直接切入(母公司該案最快 2H27E 量產)。母公司並指出,NPO socket 雖體積小於 CPU socket,但因複雜度更高、需支援 224G SerDes,ASP 可較最新一代 CPU socket 高 20-30%——可作為嘉基 NPO connector「單價 US$20-30/顆」定價邏輯的旁證。來源:報告_Nomura_亞洲科技論壇takeaways_20260820。
產品組合的讀法
嘉基不是單押 NPO:400G LPO 已小量生產是四項裡唯一已產生實際出貨的,NPO Socket 仍在客戶認證。這與 技術_NPO 頁「LPO 是訊號鏈架構、NPO 是 OE 擺放位置,兩者可疊加」的判斷一致——嘉基同時在兩個維度佈局,且 LPO 先落地、NPO 後放量。上詮董事長林松福(2026-07-03)亦稱「LPO、NPO、CPO 未來會共存一段時間」,可交叉印證。
圖片 / 架構圖
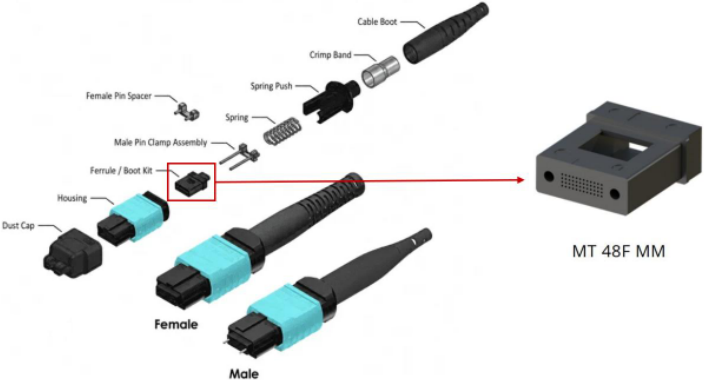
圖說:光纖連接器爆炸圖,標出 Ferrule/Boot Kit 對應右側放大的 MT 48F MM 插芯,下方為 Female/Male 成品 MPO 接頭。來源:Fibermart、中信投顧整理(2026-10-05)
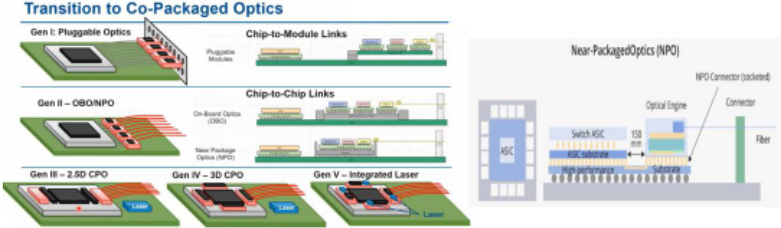
圖說:左為光學封裝由 Pluggable Optics 演進至 OBO/NPO、2.5D/3D CPO、Integrated Laser 的五代路徑;右為 NPO 剖面,ASIC 旁以 NPO Connector(socketed)連接 Optical Engine。來源:2024 ECTC、FS、中信投顧整理(2026-10-05)
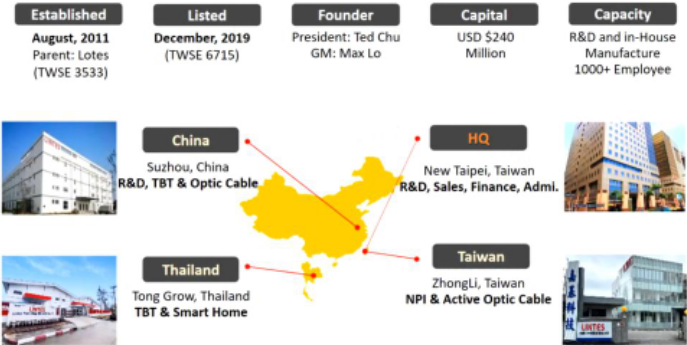
圖說:公司概況與據點地圖:2011 年成立、2019 年 12 月上市、母公司 Lotes;中國蘇州(R&D、TBT 與光纜)、新北總部、泰國(TBT 與 Smart Home)、台灣中壢(NPI 與主動光纜),1000+ 員工。來源:嘉基、中信投顧整理(2026-10-05)
月營收(近 24 個月)
下次公布12/8(二) 11月營收 預估:可能 12/8 公布(近 6 次有 6 次落在此區間;最常見:期限前 2 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 1.29 | — | -32.1% | 本站推算† |
| 2026-12 | 1.32 | — | -25.4% | 本站推算† |
| 2026-11 | 1.16 | — | -16.5% | 本站推算† |
| 2026-10 | 1.23 | -16.4% | -5.9% | |
| 2026-09 | 1.48 | -10.4% | +40.9% | |
| 2026-08 | 1.65 | +6.6% | +113.0% | |
| 2026-07 | 1.55 | +17.6% | +23.3% | |
| 2026-06 | 1.31 | +10.6% | -9.2% | |
| 2026-05 | 1.19 | -27.7% | -26.0% | |
| 2026-04 | 1.64 | -14.9% | -11.6% | |
| 2026-03 | 1.93 | +53.0% | +9.6% | |
| 2026-02 | 1.26 | -33.7% | +17.7% | |
| 2026-01 | 1.91 | +7.6% | +26.3% | |
| 2025-12 | 1.77 | +28.0% | +3.5% | |
| 2025-11 | 1.38 | +5.5% | -18.4% | |
| 2025-10 | 1.31 | +25.2% | -36.8% | |
| 2025-09 | 1.05 | +35.4% | -44.7% | |
| 2025-08 | 0.77 | -38.2% | -59.4% | |
| 2025-07 | 1.25 | -13.4% | -37.5% | |
| 2025-06 | 1.45 | -9.9% | -27.3% | |
| 2025-05 | 1.61 | -13.6% | -15.0% | |
| 2025-04 | 1.86 | +5.4% | +9.2% | |
| 2025-03 | 1.76 | +64.4% | +0.8% | |
| 2025-02 | 1.07 | -28.9% | -22.5% | |
| 2025-01 | 1.51 | -11.8% | -37.8% | |
| 2024-12 | 1.71 | +0.9% | -30.0% | |
| 2024-11 | 1.70 | -18.3% | -4.2% |
2026 年已公布累計 15.2 億元;全年推算 17.6 億元(YoY +4.9%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
現金增資與產能建置(2026-08)
| 項目 | 內容 |
|---|---|
| 發行條件 | 每股 310 元現增 6,000 張,募資約 18.6 億元 |
| 資金用途 | 中壢廠無塵室裝修工程 + 購置機器設備 |
| 設備產出品 | NPO Socket、嵌入式光學傳輸模組、光引擎模組、LPO Optics |
| 時程 | 2026 Q3 建照核准後陸續採購 → 無塵室 2027 Q2 完工 → 新產線 2027 Q4 正式投產 |
| 母公司參與 | 3533_嘉澤(市) 另拍板 1,300 張現增 + 30 億元 CB,嘉澤本次募資規模上看 48.82 億元;母子公司合計近 70 億元 |
嘉澤、嘉基前一次辦理現增/CB 已是二至三年前,母子公司同步重啟籌資,市場解讀為訂單能見度轉強的訊號(工商時報 2026-08-14)。惟需注意:新產線 2027 Q4 才投產,落後於嘉澤法說所稱 NPO「2027 年投入量產」,兩者口徑需後續釐清(可能為既有產線先支應初期量、新產線接續擴產)。
月營收追蹤
| 期間 | 合併營收 | YoY | 備註 |
|---|---|---|---|
| 2026-06 | 1.31 億元 | -9.20% | 公司自結;歸母淨利 2,000 萬元、EPS 0.30 元,較去年同期由虧轉盈 |
| 2026-07 | 1.546 億元(154,589 仟元) | +23.35% | 年月雙增;去年同期 125,326 仟元 |
| 2026 1-7 月累計 | 10.795 億元(1,079,545 仟元) | +2.68% | 去年同期 1,051,402 仟元 |
| 2026 1H | 9.25 億元 | 約持平 | 公司自結 |
來源:research_嘉基NPO與台廠CPO光學元件進度_20260820(鉅亨網 2026-08-07 營收公告表、東森財經 2026-08-15 引公司自結數)
EPS 記錄
| 期間 | EPS | QoQ / YoY | 備註 |
|---|---|---|---|
| 2025 全年 | 1.80 元 | 營收 16.80 億元(YoY -25.1%)、毛利率 37.1%、稅後淨利 1.19 億元(中信 2026-10-05) | |
| 2024 全年 | 5.26 元 | 營收 22.44 億元(YoY -8.6%)、稅後淨利 3.43 億元 | |
| 2023 全年 | 6.38 元 | 營收 24.55 億元、稅後淨利 3.97 億元 | |
| 2022 全年 | 9.42 元 | 營收 33.69 億元、稅後淨利 5.70 億元 | |
| 2026 Q1 | 1.02 元 | 營收 5.10 億元,毛利率 40.0%、營益率 15.9% | |
| 2026 Q2 | -0.12 元 | 季增 -111.76%、年增 -126.67% | 單季由盈轉虧;季均價 318.48 元;營收 4.11 億元(QoQ -19.5%、YoY -16.4%)、毛利率 23.2%(QoQ -16.8ppt)、營益率 -4.6%(中信 2026-10-05) |
Q2 轉虧與「6 月由虧轉盈」並存
公司自結 6 月單月歸母淨利 2,000 萬元(EPS 0.30 元、去年同期由虧轉盈),但 2Q26 單季合計仍為 -0.12 元——6 月獲利不足以填補 4、5 月虧損。對照 1Q26 營收結構(高速電傳輸線 93.25%),現階段損益仍由既有 docking/高速線業務主導,NPO/光引擎尚未進損益。
來源:Yahoo 股市個股頁(2026-08-20 擷取),彙整於 research_嘉基NPO與台廠CPO光學元件進度_20260820
2Q26 虧損歸因(中信,2026-10-05):Thunderbolt/DisplayPort/USB 等消費性傳輸線客戶拉貨動能減弱,Monitor Thunderbolt 主動式傳輸線受 ReDriver IC 缺貨影響;毛利率另受客戶大量急單所給予採購回饋,以及銅、塑膠、PCB 成本上升拖累。公司以調整規格(研發 1.5 米被動式 Thunderbolt 傳輸線補足)、認證備案 IC 因應,產品已與客戶協商調整價格,中信預期 2H26 主動式傳輸線出貨恢復、毛利率逐步改善;客戶全年需求展望不變。報告內文單季淨損寫「15.77 仟萬元」,與損益表淨損 8 百萬元不符,疑為 OCR/筆誤,以損益表為準。
營收結構(1Q26)
| 產品線 | 營收占比 |
|---|---|
| 高速電傳輸線 | 93.25% |
| 光學電子零件 | 5.12% |
| 光速高纖通訊傳輸線 | 1.43% |
光通訊相關(後兩者合計)不到 7%。投資論述完全建立在 2027 年後 NPO Socket/光引擎的轉機,而非現有基本面。來源:東森財經 2026-08-15 引公開說明書。
EPS 預估
| 年度 | 研究員自建估算(座談,2026-05-05) | 中信 EPS(NT$,報告日:2026-10-05) | 備註 |
|---|---|---|---|
| 2026E | 4.13 | 營收 22.20 億元(+32.1%),毛利率 36.1%,營益率 14.8%,稅後淨利 2.93 億元(初次覆蓋,無前值) | |
| 2027E | ≈12 元† | 13.54 | 營收 42.66 億元(+92.2%),毛利率 40.7%,營益率 27.0%,稅後淨利 9.97 億元;自建估算非券商預估,待核對 |
| 3Q26F | 0.78 | 營收 4.62 億元,毛利率 36.6% | |
| 4Q26F | 2.45 | 營收 8.36 億元,毛利率 39.8%(QoQ +80.8%) |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 自建(研究員,2026-05-05 座談) | NPO connector 三層 TAM 推算:第一層 OE connector 業務 → 假設 2027 年營收主體約 50% 由 CPO 產品貢獻 → 回推 EPS | 第一層 OE connector TAM 約 NT$50 億;第二層若採 CPC 方案,單一 connector + fly cable 貢獻約 US$120,假設 CPO/CPC 各半,TAM 達 NT$143 億;第三層為 Coherent 委託嘉基做 OE ODM(組裝 OE),在前兩層基礎上再新增貢獻(未量化) | 2027E EPS ≈12 元†(僅基於第一層假設推算,待核對) |
| 中信(2026-10-05) | MT Ferrule 出貨 → 營收貢獻;2H26 毛利率回升;2027 起 Ferrule 放量 | 消費性線材 2Q26 受 ReDriver IC 缺貨與成本上升壓抑,2H26 毛利率逐步回升(3Q26F 36.6%、4Q26F 39.8%);Ferrule 2027/2028 營收 16.4/17.2 億元(占 2027 年約 38%),1Q27 起出貨;NPO Socket 2H27 小量、2028 放量,TAM 3,200-6,400 萬顆 × US$10-12(尚未納入 2027 財測主體) | 2026E/2027E 營收 22.20/42.66 億元、EPS 4.13/13.54 元;2027E EPS × 40 倍=目標價 542 元 |
| 公司 guidance(2026-05-05 座談) | 電/光業務毛利率結構 | 電業務 GM:consumer 約 35%、communication 約 50%,consumer 占比約 80%、communication 占比約 20%,平均 35-40%;光業務 GM:平均 40-45%,視 product mix 而定,新一代產品 ASP 較高、量產後利潤率提升;光接單有時屬策略性考量,GM 20% 以上即可能承接 | 毛利率結構作為後續 EPS 模型輸入假設,未直接產出 EPS 數字 |
| 公司 guidance(2026-05-05 座談) | OPEX 展望 | 初步看法與去年相近,惟尚未納入本次增資用途;R&D 費用因 CPO/Ferrule/光通訊平台持續投入而增加 | 定性指引,未量化 |
目標價與評等
| 來源 | 日期 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 中信投顧 | 2026-10-05 | 買進(初次評等,前次:無) | NT$542(前日收盤 NT$449,潛在漲幅 20.7%) | 2027E EPS 13.54 × 40 倍 PER | 報告_CTBC_嘉基6715_20261005 |
| 研究員自建估值 | 2026-05-05 | — | NT$500 | 本益比由 30-35X 重估至 40X × 2027E EPS ≈12 元†;基於公司 2027 年營收主體約 50% 為 CPO 產品貢獻的假設 | 活動_嘉基6715_座談整理_20260505 |
待核對
上述目標價與 EPS 為研究員基於座談內容自建的估算(非券商正式報告),推算鏈完全依賴「2027 年營收 50% 來自 CPO」與「NPO connector 第一層 TAM NT$50 億」兩項假設,尚待後續財報與正式券商覆蓋驗證。
MT Ferrule 與 NPO Socket 動能
- MT Ferrule:具備 0.3 微米高精度 MT Ferrule 生產能力,月產能已達 1KK(約 100 萬顆),送樣認證中;報告前段稱 4Q26 將 0.3 微米以下高精度產品月產能提升至 70-80 萬顆以上,內文後段則稱 1Q27,同一份報告兩處時點不一,待核對。中信預期 1Q27 起出貨,2027/2028 年營收貢獻 16.4/17.2 億元,約占 2027 年營收 38%,毛利率略優於過往平均。規格上,公差 0.5 微米產品單價約 US$1 以下,0.3 微米以下高精度品約 US$3-5。需求面:AI 資料中心使光纖產品結構性缺貨,連帶 MT Ferrule 缺料,光纖纜線廠開始尋求 US Conec、Senko 以外的第二來源,為嘉基切入機會。
- NPO Socket:開發 6.4T 規格(32 通道、每通道 200G),2H26 推出 Prototype;CSP 大廠與 AMD 平台原型機測試中,預期 2H27 驗證後小批量出貨、2028 年顯著放量。市場試算:每年 200-400 萬顆 GPU/ASIC 全採 NPO、每顆晶片周邊 16 顆 Socket,潛在需求 3,200-6,400 萬顆,平均單價約 US$10-12,毛利率顯著優於傳統消費性線材。技術論點:Socket 讓光引擎與晶片散熱各自獨立,光模組廠(如 Coherent)可先完成光電全測再出貨,現場損壞可單獨更換光引擎,相對台積電 COUPE 不可插拔方案具檢修彈性;嘉基 Socket 訊號潔淨度佳,為 Coherent 推廣 6.4T 光模組的核心夥伴。
- Open CPX MSA 成員(OCP 2026,2026-10):Samtec 簡報的 Open CPX MSA 成員牆 logo 含 LINTES(嘉基)與 LOTES(嘉澤),列為貢獻成員,非創始成員(創始為 Ciena、Coherent、Marvell、Molex、Samtec、Terahop)。Open CPX Rev1.0 目標 2026/9,Rev2.0 2027/6(64/72×200G);成員牆僅 logo 層級,不代表訂單。(報告_OCP2026_Samtec_224G448G銅光連接_20261015,2026-10)
- 轉型主軸:過往消費性高速傳輸線占營收 80% 以上;中信認為 2028 年 NPO/OE Socket 放量將推動 2027-2028 年完成向高階網通光通訊轉型,短期成長動能以 MT Ferrule 為主。
口徑差異(並列保留)
- Ferrule 月產能:中信(2026-10-05)稱月產能已達 1KK(約 100 萬顆);座談整理(2026-05-05)稱 Ferrule 月產能 400k 顆,兩者時點不同,可能為擴產後數字,待核對。
- Socket 單價:中信估平均 US$10-12;座談整理稱 NPO connector 單價可達 US$20-30、量產後 US$5-10(見本頁其他段落),三者定義(NPO connector 與 Socket、量產前後)未必一致。
公司行事曆
- 10/13週二營收9月營收公布營收 1.48 億、年增 +40.9%、月增 -10.4%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 14:58–15:57 間
- 今天 2026-11-08
- 12/08週二營收11月營收(預估 12/8)可能 12/8 公布(近 6 次有 6 次落在此區間;最常見:期限前 2 個工作天,信心高)
- 01/18週一可轉債嘉基二 可轉債到期發行 3.0 億、轉換價 168、溢價 102.1%
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 本月(座談當下) | Thunderbolt cable 通過 certification | 認證 | ⭐⭐ | 客戶已下單 20-30 萬條以上,認證順利後可望銜接出貨放量 |
| 3Q/4Q26 | 自家 active redriver IC 放量 | 放量 | ⭐⭐ | Intel 供應約 30-40 萬顆,Tower Semiconductor 產能滿載且優先供給矽光子需求,導致 IC 供應偏緊 |
| 2027 | CPO interface 製程能力(PIC/EIC 對接)具體成果 | 技術下線 | ⭐⭐ | 資本支出投入方向,若進度快最快 2027 年看到成果 |
| 4Q26 | OE socket 試產 | 技術下線 | ⭐⭐⭐ | 原訂時程 2Q26,座談當下已有提前跡象;一個矽光子 module 對應一個 socket |
| 2027-2028 | 客戶對 OE socket 需求指引約 200-400 萬顆 | 需求指引 | ⭐⭐⭐ | 一個 GPU 配 16 顆 socket;量產後單價約 US$5-10,座談當下報價仍 >US$10 |
| 2028 | OE socket 量產 | 放量 | ⭐⭐⭐ | 現階段設計為 6.4T 架構(一模組 = 一 socket);3.2T 規格因時程來不及修改,非公司可主導項目 |
| 2026-08(現況) | 400G LPO Optics 已開始小量生產 | 出貨 | ⭐⭐ | 四項光通訊產品中唯一已實際出貨者;公開說明書口徑 |
| 2026-08(現況) | NPO Socket 完成產品設計、交由客戶認證中 | 認證 | ⭐⭐⭐ | 公開說明書口徑,較 5/5 座談「4Q26 試產」更新且更保守 |
| 2026-08-13 | 嘉澤法說:NPO 已完成量產準備、靜待客戶放量 | 技術下線 | ⭐⭐⭐ | 嘉澤資深副總暨發言人蔡明叡;估 2027 年投入量產 |
| 2H26 | NPO Socket(6.4T、32 通道×200G)推出 Prototype | 技術下線 | ⭐⭐⭐ | 中信,2026-10-05;CSP 大廠與 AMD 平台原型機測試中 |
| 4Q26/1Q27 | 0.3 微米以下高精度 MT Ferrule 月產能提升至 70-80 萬顆以上 | 擴產 | ⭐⭐ | 中信,2026-10-05;報告兩處時點不同(4Q26 或 1Q27),待核對 |
| 1Q27 | MT Ferrule 預計開始出貨 | 放量 | ⭐⭐⭐ | 中信,2026-10-05;2027/2028 年營收貢獻 16.4/17.2 億元 |
| 2H27 | NPO Socket 驗證後小批量出貨,2028 年顯著放量 | 放量 | ⭐⭐⭐ | 中信,2026-10-05 |
| 2027 Q2 | 中壢廠無塵室裝修完工 | 擴產 | ⭐⭐⭐ | 現增資金用途,2026 Q3 建照核准後動工 |
| 2027 Q4 | 中壢廠新產線正式投產(NPO Socket/嵌入式光學模組/光引擎/LPO) | 擴產 | ⭐⭐⭐ | 公開說明書時程;晚於「NPO 2027 量產」說法,口徑待釐清 |
資訊衝突:NVIDIA 生產時程說法不一
- 3-4 月私訪(羅董,時間較早):NV 預計 2027 年生產
- 2026-05-05 座談當週更新(Memo 3,與客戶更新後):NV 預計 4Q26 生產,此時程可與 3163_波若威(櫃) 對應(更正面) 兩則說法皆出自同一份座談彙整內不同時點的紀錄,方向由保守轉正面但未完全收斂,且座談內另一段(Memo 1)亦強調「NV 要用不用沒差,現有客戶的量已經很大」——即公司本身不完全依賴單一客戶決策的判斷不變。並列保留、待後續驗證。
→ 跨公司比較詳見 時程_2026_AI_ASIC與高速介面
供應鏈位置
- 母公司 / 代工夥伴:3533_嘉澤(市)(負責 OE socket connector 開模與代工製造;LINTES 為嘉澤揭露的策略子品牌/事業體,Q1'26 營收占比約 5.4%)
- 子公司:均英(未)(Ferrule/光學精密零組件,原做光模組 lens)
- 上游 IC 供應(間接):TSEM.US(tower)(Tower Semiconductor 矽光子產能滿載,排擠 Thunderbolt active redriver IC 供給)
- 平台合作夥伴:COHR.US(coherent)(OE socket 平台共同設計;Coherent 光學方案較強、嘉基電方案(CPC)較強,互補切入客戶)
- 所涉技術:技術_NPO(OE socket/NPO connector 平台)、技術_CPO(CPO interface 製程布局)、技術_FAU、技術_MT插芯與MPO連接器(均英 Ferrule 業務)
- 所屬供應鏈:供應鏈_光通訊
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3533_嘉澤(市) | 母公司 / 代工夥伴 | 嘉基為其策略子品牌/事業體;OE socket connector 由嘉澤負責開模與製造 |
| COHR.US(coherent) | 客戶 / 平台合作夥伴 | 共同設計 OE socket 平台;Coherent 從光收發模組切入,可能推薦 switch 公司直接向嘉基採購 socket,或客戶直接向 Coherent 採購 |
| 均英(未) | 子公司 | Ferrule/FAU 精密光學零組件業務執行單位 |
| 3163_波若威(櫃) | 同業 / 供應鏈比較 | 嘉基做的 Package Core(光模組核心零組件)業務與波若威、上詮性質相近、屬 compete 關係;波若威做 16 孔(未來 32 孔)shuffle box,嘉基 Ferrule 做 40 孔 |
| TSEM.US(tower) | 上游 IC 代工(間接瓶頸) | Tower Semiconductor 矽光子需求占滿產能,壓縮嘉基 Thunderbolt active redriver IC 供給,致自家 IC 量產遞延至 3Q/4Q26 |
風險與注意事項
- 本業獲利尚未支撐股價:2Q26 單季 EPS -0.12 元(1Q26 為 1.02 元),1Q26 營收 93.25% 仍來自高速電傳輸線;2026-08-20 收盤 492 元、本益比 294.41 倍(同業平均 47.49),估值完全建立在 2027-28 NPO 轉機兌現的假設上
- 兩套量產時程並存:嘉澤法說稱 NPO「2027 年投入量產」,但現增公開說明書載明新產線 2027 Q4 才投產;若 2027 上半年需求提前到來,產能能否即時支應存疑
- CPO/OE socket 為新平台業務,量產時程與客戶採用(尤其 NVIDIA 是否採用)仍有變數,公司自陳現有客戶需求已具規模,不完全依賴單一客戶
- Ferrule/FAU 業務仰賴子公司均英擴產與良率爬坡,目前月產能 400k 顆、規劃擴產但瓶頸在模具生產設備
- Thunderbolt active redriver IC 供給受 Tower Semiconductor 產能排擠,自家 IC 放量時程(3Q/4Q26)存在延後風險
- 上述財測假設、目標價與 EPS 估算為研究員自建,非券商正式覆蓋,數字待核對
來源
- 報告_OCP2026_Samtec_224G448G銅光連接_20261015 — OCP 2026 Samtec 場,2026-10;Open CPX MSA 成員牆(LOTES/LINTES 為貢獻成員)、Rev 路線圖
- 報告_CTBC_嘉基6715_20261005 — 中信證券,2026-10-05;重新覆蓋買進,TP NT$542(2027E EPS 13.54 × 40 倍),2Q26 受 IC 缺貨與成本壓抑、MT Ferrule 1Q27 出貨與 NPO Socket 2H27 小量為核心論點
- 報告_Nomura_亞洲科技論壇takeaways_20260820 — Nomura(Anne Lee/Eric Chen),2026-08-20;Asia Tech Tour 會後紀要(嘉澤段);嘉澤兩個可拆卸 CPO/NPO socket 潛在客戶中,一案由子公司嘉基承接;NPO socket ASP 較最新一代 CPU socket 高 20-30%
- research_嘉基NPO與台廠CPO光學元件進度_20260820(2026-08-20 web research:7 月營收、2Q26 EPS、現增條款與用途、四項光通訊產品各自認證階段、1Q26 營收結構、嘉澤 2026-08-13 法說 NPO 量產準備說法)
- 活動_嘉基6715_座談整理_20260505
- 報告_ML_FAU光纖陣列CPO_20260714(FAU 結構示意圖引用)
- 分析_嘉基NPO_connector三層TAM與EPS推估_20260505(NPO connector 三層 TAM 與 2027E EPS/目標價推估論述,詳細版)