PDF 原檔:報告_CTBC_連接器產業概況_20261022_original.pdf
投影片型 PDF,文字以 PyMuPDF 逐頁抽取,
### p<n>為頁碼;圖表內容見原檔。
p1
連接器產業概況
p2
1 • 連接器(Connectors)作為電子系統中不可或缺的關鍵零組件,其核心功能為在不同的電子模 組、系統或設備之間,建立穩定且低損耗的電力與訊號傳輸路徑。隨著傳輸速率與功率密度 的呈指數型增長,連接器產業已從過去勞力密集、標準化的傳統五金零組件,轉型為高度技 術密集、客製化且具備高進入門檻的精密工程產業。 • 據研調機構Fortune Business Insight指出2025年全球連接器市場規模為870.3億美元,預計 將從2026年913億美元成長到2034年的1,685億美元,預測期間內複合年增長率為7.2%。 2025年亞太地區以44.80%的份額主導全球市場,亞太地區佔44.80%市場份額(約393億美 元),預計2026年將達到409億美元。 亞太地區為主要市場,2026年將達409億美元規模 全球連接器主要廠商 Amphenol TE Connectivit Molex Aptiv Luxshare Precision Foxconn (FIT) Yazaki BizLink Technology Inc Rosenberger Hirose Electric Co., Ltd 資料來源:Fortune Business Insight 、中信投顧整理 連接器產業介紹
p3
2 資料來源:中信投顧整理 • 產業上游:連接器與線材產業的上游主要為金屬材料、工程塑膠及電鍍原料,原物料合計約 佔總製造成本的50%至60%。由於材料成本佔比極高,業者的毛利率表現高度連動於國際原 物料報價。 • 產業中游:中游為連接器及線纜組件/線束製造商,生產製程包含產品設計與模具開發、零組 件成型(金屬沖壓、塑膠射出)、表面處理與電鍍、組裝與測試。 • 市場依產品類型,大致分為PCB 連接器、IC Socket、I/O 連接器、圓形連接器、光纖連接器、 射頻同軸連接器等。依市場應用而言,近年的增長主要來自兩大領域電信與數據通訊與車用, 分別佔約32%/24%,主要由AI帶動的高速運算與資料中心基礎設施升級,以及汽車電動化 與自動駕駛相關。 上游產業 金屬、電鍍、塑膠材料 中游產業 連接器設計、組裝及生產 電信與數據通訊為最大應用領域 電信與數據通訊為最大應用領域 連接器產業介紹
p4
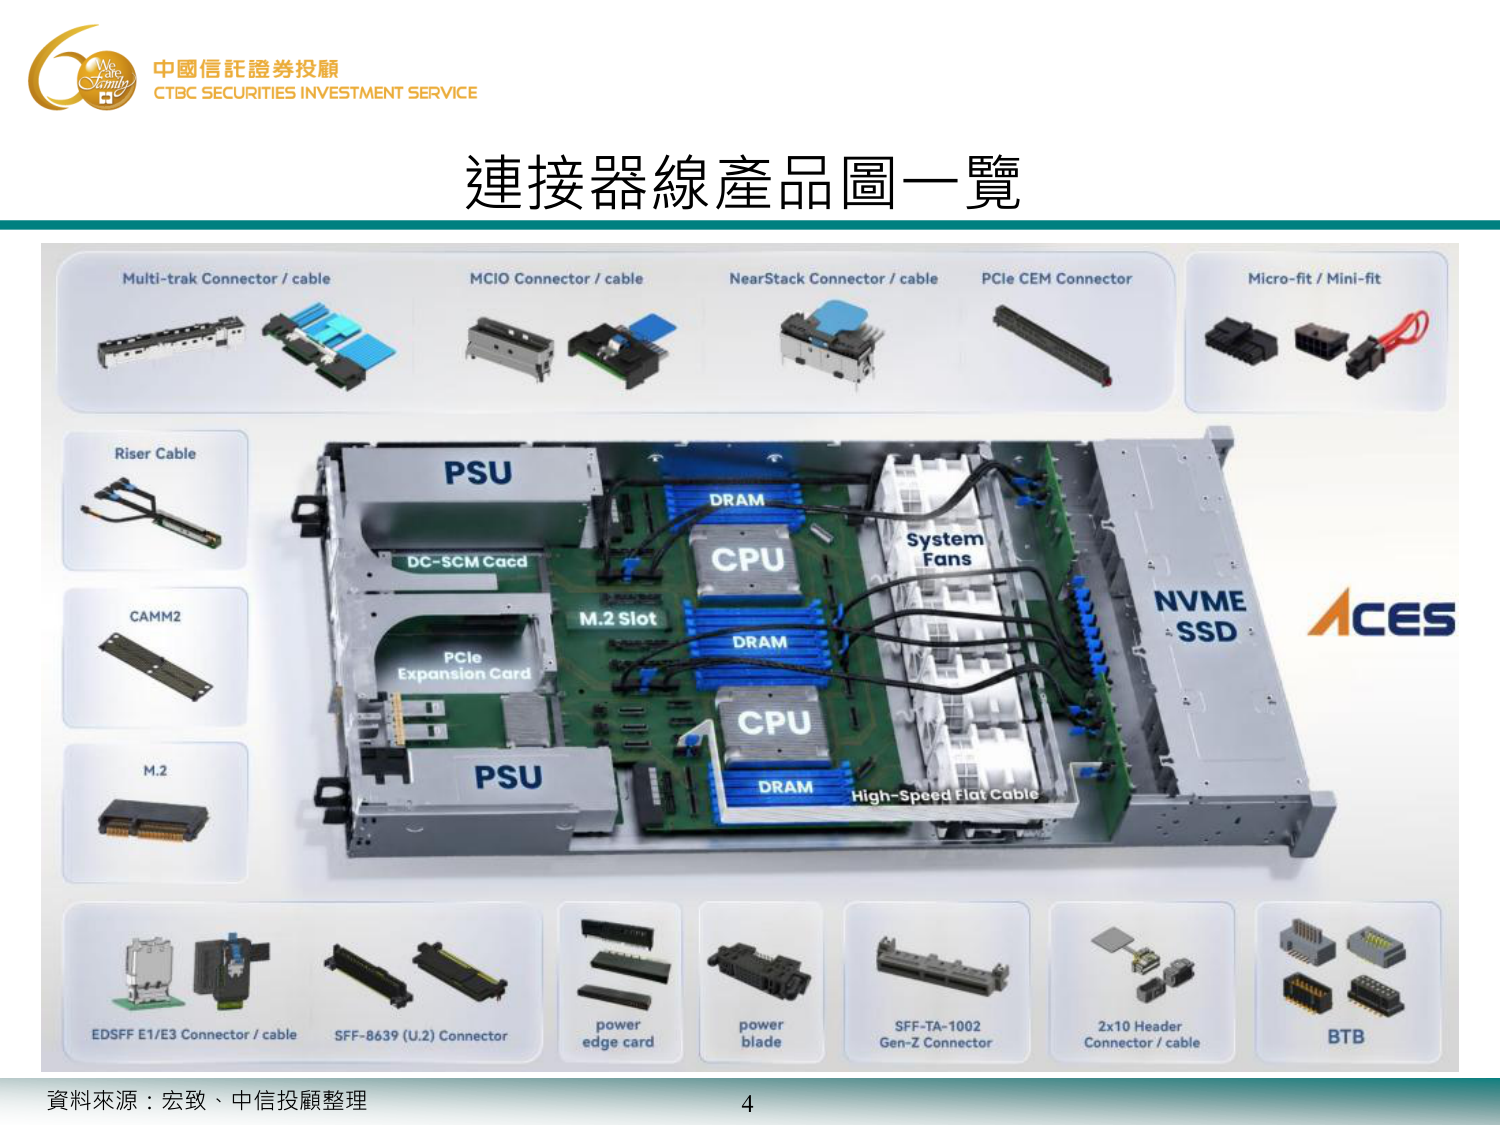
3 功能分類 產品名稱 技術規格與標準協定 伺服器內部配置與應用場景 產品應用簡介 高速內部 互連 NearStack Connector / cable 支援PCIe Gen 5 (32 GT/s)至Gen 6(64 GT/s PAM4),採用雙同軸線。 設置於靠近CPU/GPU處,跨越主機板 直連 PCIe 擴充槽或背板。 OTB(Over-The-Board)跳線架構:繞過主機板高損耗板層,大幅抑制 高頻訊號插損與串音干擾。 MCIO Connector / cable 符合 SNIA SFF-TA-1016 規範,高密度多通 道設計。 連接主機板與前置NVMe陣列或後端 OAM加速器模組。 PCIe Gen 5及CXL協定業界標準互連介面,有效節省PCB佈局面積。 Multi-trak Connector / cable 超高引腳密度,整合多通道 (如 x8、x16) 屏 蔽/非屏蔽雙同軸線。 連接PCIe/CXL Switch交換晶片周邊的 高密度資料匯流路徑。 在緊湊空間內彙整大容量高速訊號,提高單一接頭傳輸吞吐量。 企業級儲存EDSFF E1/E3 Connector / cable SNIA 新世代外觀標準,純 NVMe over PCIe 傳輸,支援熱插拔。 用於機箱前方面板的高密度NVMe SSD抽取陣列(E1.S / E3.S)。 取代舊世代2.5吋硬碟,具備優異散熱風流空間,並支援更高功耗 (3.3V/12V)。 SFF-TA-1002 Gen-Z Connector 兼具高速(PCIe Gen 5/6)與模組化插拔的物理 層介面規格。 EDSFF SSD的背板插槽與模組化卡槽 介面。 提供一致性模組化金手指接觸規範,兼顧訊號完整性與結構耐用度。 SFF-8639 (U.2) Connector 相容PCIe NVMe、SAS及SATA協定。 現役主流伺服器背板與2.5吋企業級硬 碟介面。 提供向下相容舊世代儲存陣列的過渡期互連方案。 M.2 Slot & Connector 支援PCIe NVMe / SATA協定之小型化介面。嵌入於主機板表面,安裝伺服器Boot Drive或系統快取。 體積極小且不佔用機箱前方面板槽位,降低系統管理儲存成本。 記憶體與擴 充 CAMM2 JEDEC次世代記憶體模組規範,採用下壓式 觸點接觸。 CPU旁的記憶體插槽,支援高頻寬 LPDDR5/LPDDR5X。 大幅縮短CPU至記憶體走線以提高傳輸極限,外型薄型化可大幅優化 1U 機箱風流。 PCIe CEM Connector 標準 PCIe 插槽規範(x8 / x16)。 主機板擴充區,供標準網卡(NIC)或 加速卡插接。 廣泛相容標準尺寸的 PCIe 擴充卡。 Riser Cable 高頻雙同軸轉接排線。 連接主機板PCIe插槽至轉接卡,將擴 充卡旋轉90度水平安裝。 解決1U/2U超薄伺服器垂直高度不足問題,實現高密度空間佈局。 電源分配與 輔助控制 Power Edge Card / Power Blade 大電流、高導電銅合金金屬彈片端子。 電源供應器(PSU)連接至主機板或電 源分配板(PDB)。 具備極低接觸電阻與耐電弧特性,能安全承載伺服器千瓦級的大電流 DC輸入。 Micro-fit / Mini-fit工業標準帶鎖扣塑料外殼電源接頭。 系統散熱風扇(System Fans)及周邊輔 助模組供電。 具備防呆與防脫落鎖扣,提供穩固的12V輔助電源傳輸。 BTB (Board-to- Board) 表面黏著(SMT)微間距公母對插連接器。 連接主機板與DC-SCM(伺服器安全與 管理模組)等堆疊子板。 支援高密度低雜訊互連,達成伺服器管理電路的模組化設計。 2x10 Header Connector / cable 雙排2.54mm/2.0mm間距插針與排線。 前面板開關、狀態指示LED與系統側 邊帶控制訊號。 提供低速控制路徑,線路結構簡單且便於組裝維護。 伺服器內連接器線 資料來源:中信投顧整理
p5
4 資料來源:宏致、中信投顧整理 連接器線產品圖一覽
p6
5 AI伺服器機櫃供電架構 • AI伺服器機櫃供電路徑:資料中心交流電(AC) →Power Whip →Power Shelf進行AC/DC轉 換 → Busbar分配直流電(DC) → Compute/Swith Tray →PDB → VRM →GPU/CPU。 • 現行資料中心伺服器供電架構多採低壓直流匯流排busbar(ex.48V/50V/54V)進行供電。而 電壓越低,若要提供相同的功率,則需越大的電流,導致需更粗的銅線來傳輸電力,佔用空 間與成本上升,且損耗和發熱問題嚴重。 • 高壓直流則是將電源機櫃電壓提升至400V甚至800V,電流降低,線路的熱損耗也隨之減少, 整體電力效率顯著提升。 • Power Whip與Busbar:Power Whip負責將高壓交流電從資料中心傳導至Power shelf;而 從電源機櫃輸出至伺服器使用的則是Busbar。Busbar為伺服器機櫃中負責輸送電力的導體 系統,通常是銅條或厚電纜,負責將穩定的電壓與電流分配到各個部件或伺服器模組。 資料來源:EETimes、Lenovo、中信投顧整理 資料中心48V機櫃供電架構
p7
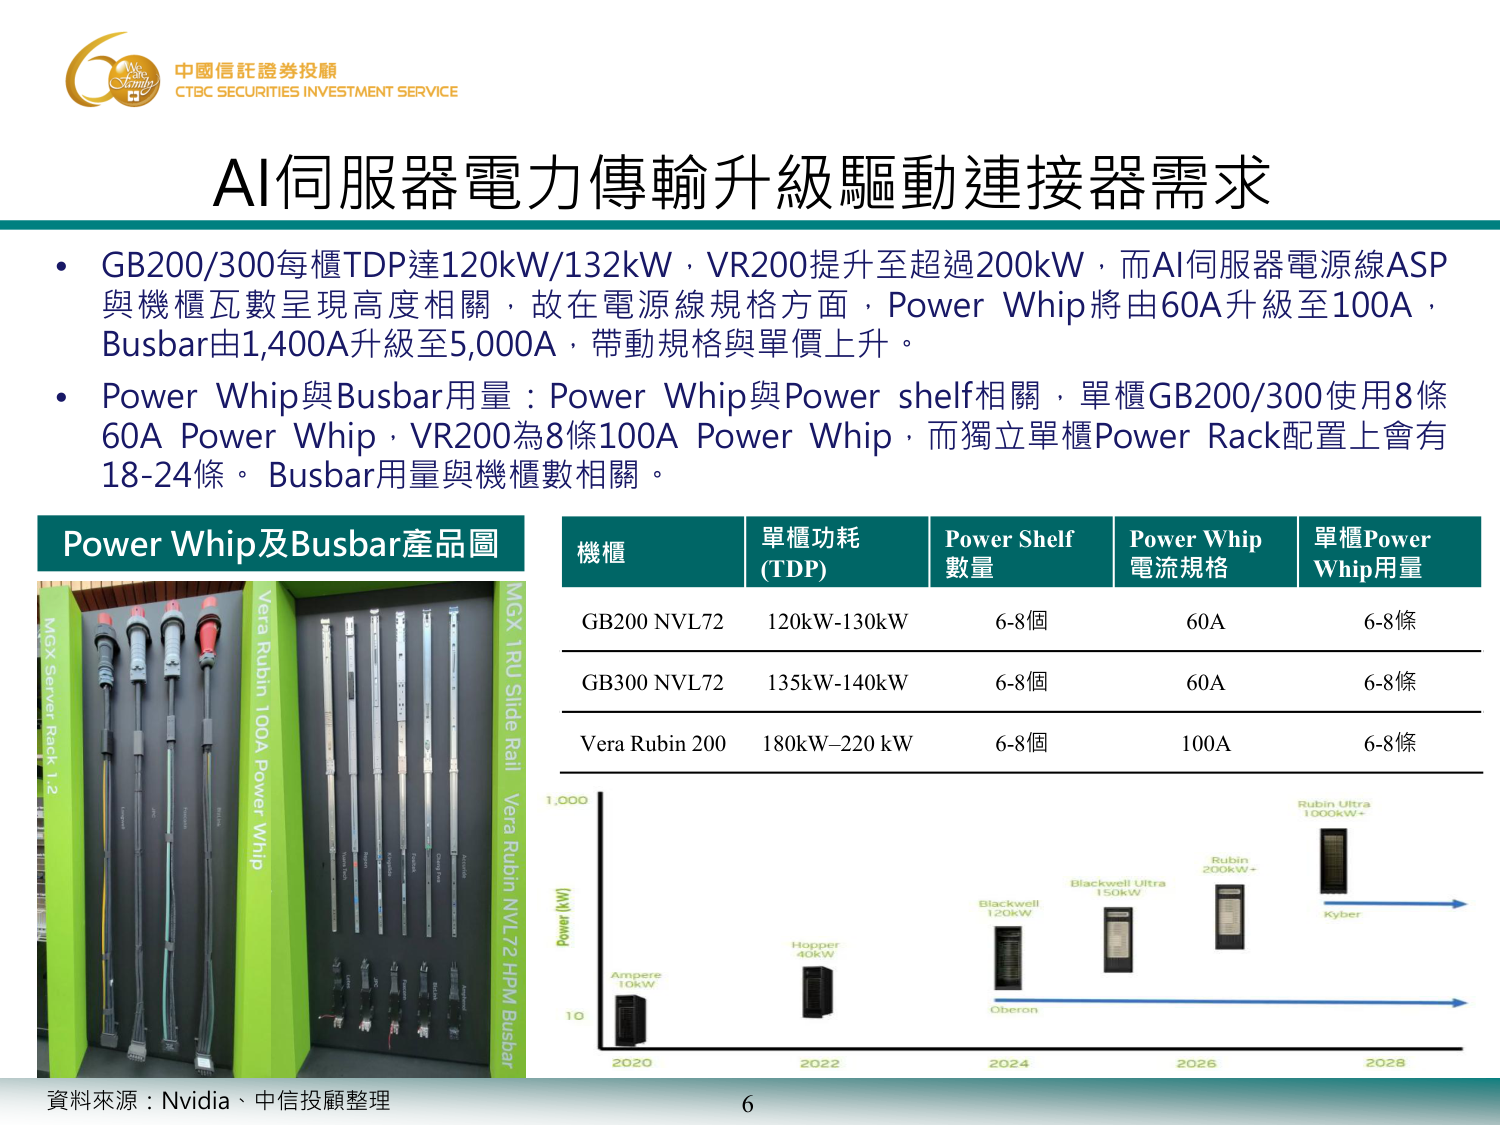
6 AI伺服器電力傳輸升級驅動連接器需求 • GB200/300每櫃TDP達120kW/132kW,VR200提升至超過200kW,而AI伺服器電源線ASP 與機櫃瓦數呈現高度相關,故在電源線規格方面,Power Whip將由60A升級至100A, Busbar由1,400A升級至5,000A,帶動規格與單價上升。 • Power Whip與Busbar用量:Power Whip與Power shelf相關,單櫃GB200/300使用8條 60A Power Whip,VR200為8條100A Power Whip,而獨立單櫃Power Rack配置上會有 18-24條。Busbar用量與機櫃數相關。 Power Whip及Busbar產品圖 機櫃 單櫃功耗 (TDP) Power Shelf 數量 Power Whip 電流規格 單櫃Power Whip用量 GB200 NVL72 120kW-130kW 6-8個 60A 6-8條 GB300 NVL72 135kW-140kW 6-8個 60A 6-8條 Vera Rubin 200 180kW–220 kW 6-8個 100A 6-8條 資料來源:Nvidia、中信投顧整理
p8
7 資料中心內部以電纜、光收發模組進行傳輸 • 在AI資料中心中,隨著GPU算力呈指數級增長,Scale-up與Scale-out的數據傳輸速率(如 400G、800G甚至1.6T)上升,使得網路互連成為決定AI叢集整體效能、功耗的關鍵。 • 銅線包含直連電纜(DAC,Direct Attach Cable)、主動式銅線(ACC,Active Copper Cable)、主動式電纜(AEC,Active Electrical Cable)。 • 光纖則採用主動式光纜(AOC,Active Optical Cable)以及光收發模組(Optical Transceiver) 搭配光纖跳接線。 DAC/ACC/AEC/AOC/光收發模組差異比較 直連電纜(DAC) 主動式銅線(ACC) 主動式電纜(AEC) 主動式光纜(AOC) 光收發模組 傳輸訊號 類比電訊號 類比電訊號 數位/類比電訊號 纜線內為光訊號 (接頭端光電轉換) 纜線內為光訊號 (接頭端光電轉換) 傳輸媒介 銅線 銅線 銅線 光纖 (兩端接頭與光纖固定死) 光纖 (模組與光纖跳接線可分離插拔) 有無主被動 元件 純被動 無主動訊號處理晶片 有主動元件 內建Redriver 有主動元件 內建Retimer / DSP 有主動元件 內建光電轉換元件與雷射 (VCSEL等) 有主動元件 內建光電轉換、高階 DSP 與雷 射 功耗 極低 低 中 高 最高 傳輸距離 極短 約 1 ~ 3 公尺 短 約 2 ~ 5 公尺 中短 約 3 ~ 7 公尺 長 約 10 ~ 100 公尺以上 極長 數百公尺 ~ 數十公里 (視光纖規 格) 重量 最重、最粗 較重 輕、極細 極輕 極輕 成本 最低 較低 中等 較高 最高 應用場景 同機櫃內極短距直連、ToR交換 機至伺服器、NVIDIA NVL72 銅 纜背板 跨越半個機櫃,DAC長 度受限時的低成本過渡 方案 跨機櫃GPU叢集互連、需高密度 理線與良好散熱的機櫃設計 相鄰排機連接、ToR至 Leaf 交換機的中距互連 超大規模 Scale-out 前端網路、 跨樓層或跨資料中心 網路互連 資料來源:中信投顧整理
p9
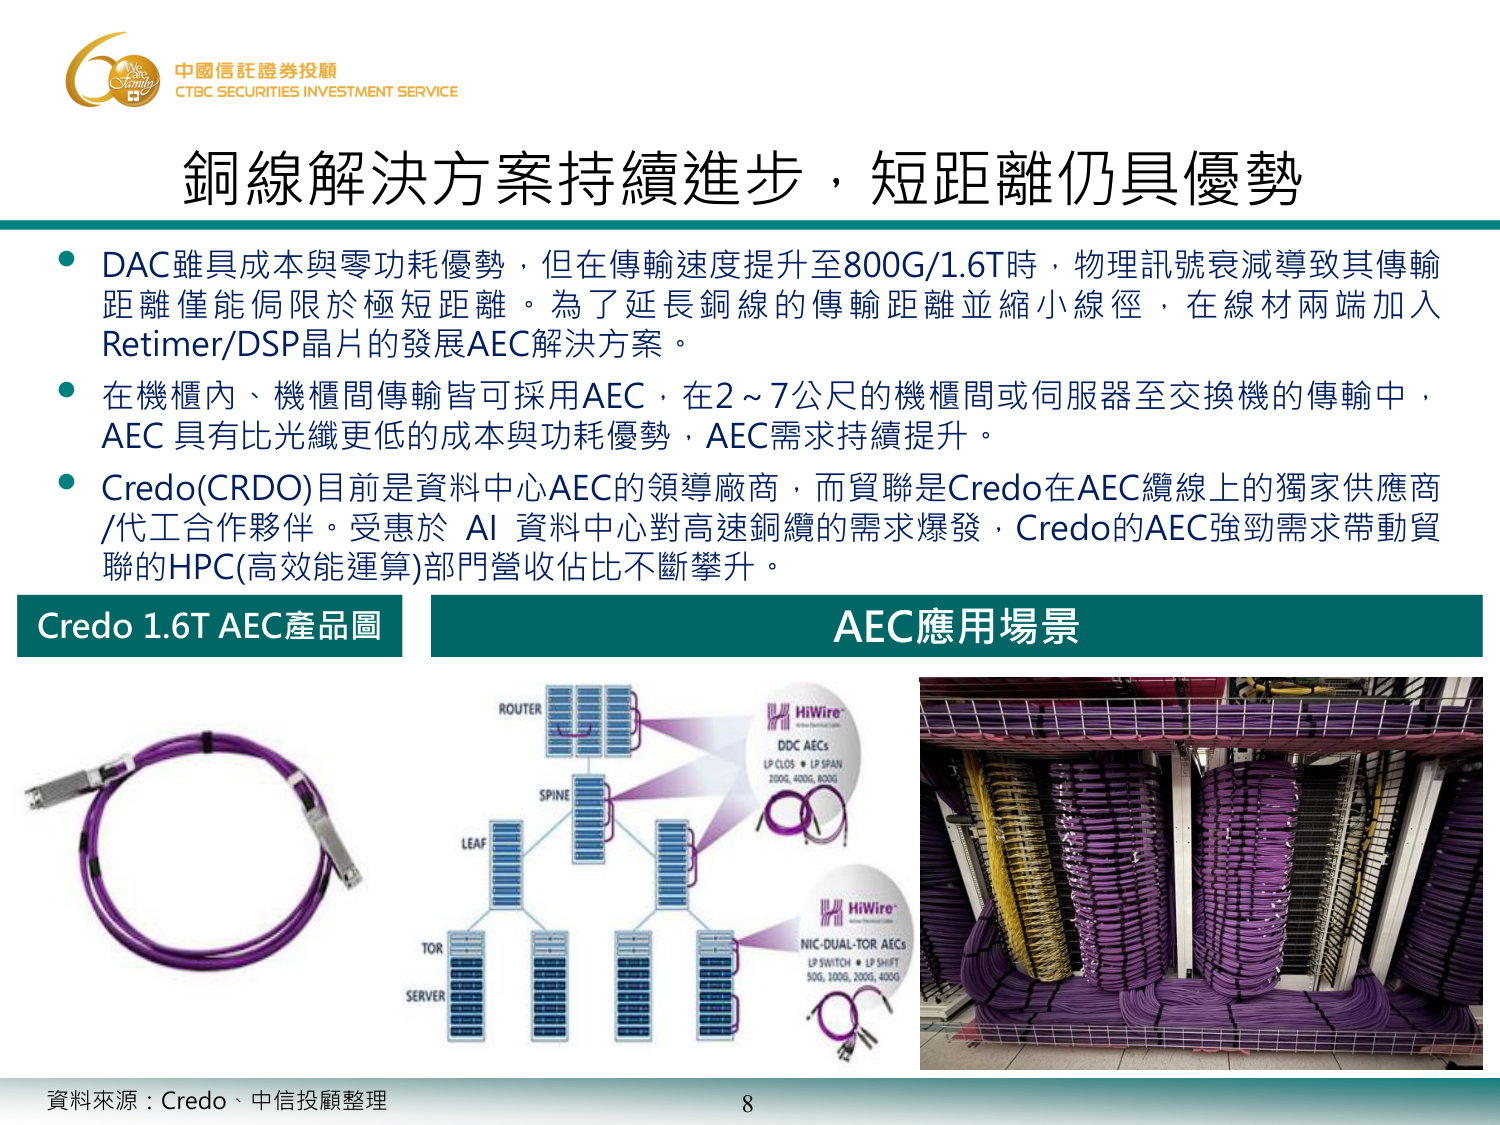
8 • DAC雖具成本與零功耗優勢,但在傳輸速度提升至800G/1.6T時,物理訊號衰減導致其傳輸 距離僅能侷限於極短距離。為了延長銅線的傳輸距離並縮小線徑,在線材兩端加入 Retimer/DSP晶片的發展AEC解決方案。 • 在機櫃內、機櫃間傳輸皆可採用AEC,在2~7公尺的機櫃間或伺服器至交換機的傳輸中, AEC 具有比光纖更低的成本與功耗優勢,AEC需求持續提升。 • Credo(CRDO)目前是資料中心AEC的領導廠商,而貿聯是Credo在AEC纜線上的獨家供應商 /代工合作夥伴。受惠於 AI 資料中心對高速銅纜的需求爆發,Credo的AEC強勁需求帶動貿 聯的HPC(高效能運算)部門營收佔比不斷攀升。 Credo 1.6T AEC產品圖 AEC應用場景 銅線解決方案持續進步,短距離仍具優勢 資料來源:Credo、中信投顧整理
p10
9 貿聯季營收、毛利率及營益率趨勢 貿聯2Q26產品組合 資料來源:貿聯、中信投顧整理 貿聯2Q26獲利創新高,AI及半導體設備動能強勁 • 2Q26營收及毛利率略優於預期:營收232.8億元(QoQ+11.59%,YoY+37.48%),毛利 率30.73%(QoQ+1.96ppts,YoY-0.39ppts),營業利益率17.22%(QoQ+2.32ppts, YoY+0.29ppts),歸屬母公司淨利29.8億元(QoQ+31.13%,YoY+47.29%),單季EPS 15.28元。2Q26在美系CSP大客戶ASIC平台帶動下,營收動能強勁。 • 先前在1Q26因產品轉換、客戶部署時程遞延及產品組合等原因,毛利率不如市場預期。在 短暫逆風因素消除後,營收及毛利率重返成長態勢。2H26營運展望持樂觀態度,HPC持續 成長,非AI業務復甦:HPC業務預期仍呈成長態勢,而車用、工業用及半導體設備持續復甦, 其中SPE業務,因先進製程製造複雜度提升,訂單能見度至2H27,並開始討論2028年專案。 • 持續受惠AI伺服器電源規格及功耗提升趨勢,我們預估2026、2027年 EPS 分別為67.63、 106.66元,基於2027預估EPS x 26倍本益比,目標價為2,775元,維持買進之投資評等建議。
p11
10 受資料中心需求驅動CPU Socket成長 資料來源:Data Intelo、嘉澤、中信投顧整理 • CPU Socket是主機板上將處理器和印刷電路板連接的插座,使CPU可插拔,不用透過焊接 固定,用於個人電腦或伺服器。 • CPU Socket插有兩種常見分類,分別為插針網格陣列封裝(PGA)和平面網格陣列封裝(LGA) ,兩者的差異是,插針網格陣列封裝將針腳放在處理器上,插進CPU插座上的小孔完成安裝 ;平面網格陣列封裝則是將針腳放在插座上,連接處理器底部的觸點。不同CPU的針腳數量 和排列方式皆不同,但通常針腳越多、越密集,訊號傳輸就越快速。 • 2025年全球CPU Socket市場規模達38億美元,預計到2034年將達到67億美元,在2026年 至2034年的預測期間內內,複合年增長率CAGR將達到6.5%,主要受惠於資料中心投資加 速、人工智慧基礎設施的廣泛應用以及人工智慧和企業運算的持續需求。 資料中心驅動CPU Socket穩固成長 CAGR 6.5% CPU Socket產品圖
p12
11 CPU Socket 規格升級,針腳數顯著提升 資料來源:Intel、AMD、中信投顧整理 Intel及AMD伺服器平台CPU Socket針腳數演進 處理器代號(世代) Socket 針腳數(LGA) 2016 Broadwell-EP(Xeon E5 v4) Socket R3 2011 2017 Skylake-SP(第1代Xeon Scalable) Socket P 3647 2019 Cascade Lake-SP(第2代Xeon Scalable) Socket P 3647 2020 Cooper Lake(第3代Xeon Scalable) Socket P+ 4189 2021 Ice Lake-SP(第3代Xeon Scalable) Socket P4 4189 2023 Sapphire Rapids(第4代Xeon Scalable) Socket E 4677 2023 Emerald Rapids(第5代Xeon Scalable) Socket E 4677 2024 Sierra Forest / Granite Rapids(Xeon 6) Socket E2(Birch Stream) 4710 2024 Granite Rapids-AP(Xeon 6900P系列) Birch Stream-AP 7529 2025 Clearwater Forest(次世代Xeon E-core) Birch Stream 4710 / 7529 2026 Diamond Rapids(次世代Xeon P-core) Oak Stream 9324 處理器代號 (架構世代) Socket 針腳數 (LGA) 2017 Naples (EPYC 7001, Zen 1) Socket SP3 4094 2019 Rome (EPYC 7002, Zen 2) Socket SP3 4094 2021 Milan / Milan-X (EPYC 7003, Zen 3) Socket SP3 4094 2022 Genoa (EPYC 9004, Zen 4) Socket SP5 6096 2023 Bergamo (EPYC 9704, Zen 4c) Socket SP5 6096 2023 Siena (EPYC 8004, Zen 4c) Socket SP6 4844 2024 Turin (EPYC 9005, Zen 5 / Zen 5c) Socket SP5 6096 2025/26 Venice (次世代 EPYC, Zen 6) Socket SP7 7536 2026 Verano (次世代 EPYC, Zen 6) Socket SP8 5572 • 受惠於AI與高效能運算(HPC)對算力、高頻寬記憶體與高速I/O傳輸的需求,伺服器平台規格 提升。CPU TDP的攀升與Chiplet封裝面積的擴大,使CPU Socket針腳數呈現顯著增長,帶 動單價提升。 • CPU Socket針腳數急遽擴張,自2016年的2,000根出頭,到2024–2026年世代的7,000甚至 上看9,000根針腳。 • CPU體積與針腳數的大幅增加,導致插槽製造難度與精密度要求變高,利於CPU Socket廠 商(嘉澤、鴻海、TE、Amphenol)。
p13
12 資料來源:嘉澤、中信投顧整理 嘉澤CPU客戶展望仍佳,待4Q26新平台產品起量 • 2Q26毛利率不如預期,受新產品爬坡及原物料成本影響:營收95.69億元(QoQ+2.59%,YoY+14.89%),毛利率 45.47%(QoQ-4.08ppts,YoY-5.53ppts),營業利益率21.97%(QoQ-7.07ppts,YoY-9.2ppts),單季EPS為17.68元。公 司仍受新產品爬坡及原物料成本上漲影響侵蝕毛利,且因提前備貨,庫存成本較低之原材料存貨已於1Q26使用完畢,故在 2Q26已完全反映當前較高的原物料成本,毛利率影響較大。 • 2H26展望伺服器業務仍成長;QD/SOCAMM放量挹注:平台轉換進展方面,Intel Server CPU仍以Eagle Stream為主, 佔比超過40%近50%,Birch Stream 2026年快速增加,占比已逾40%,而Oak Stream尚未正式開始放量。AMD主要為 Turin SP5平台,目前Venice平台滲透率仍低於3%,因放量時程較預期推遲。2027年整體預期新平台Oak Stream佔Intel 比例為20-30%,Birch Stream 50-70%;2027年AMD Venice預期30-40%。QD/SOCAMM進入量產,QD公司現快速擴 充產能,而SOCAMM現產能利用率逾9成,目前兩者營收占比皆低,未來有望進一步提升。 • CPU市場長期需求展望仍強勁,預期新平台於4Q26或1Q27將快速爬坡,進入較大的量產,QD及潛在AI新產品的放量帶 動營收動能成長,但CPU短期受供給缺料影響,客戶需求未能完全滿足。我們預估2026、2027年 EPS 分別為84、112元。
p14
13 伺服器平台Roadmap 資料來源:嘉澤、中信投顧整理
p15
免責聲明 【中國信託證券投資顧問股份有限公司獨立經營管理】 本報告係本公司於特定日期就現有資訊所提出,雖已力求正確與完整,但因時間及市場客觀因素 改變所造成產業、市場或個股之相關條件改變,本公司將不做預告或更新;而且本報告並非依特 定投資目的或特定對象之財務狀況所完成,因此,本報告之目的並非針對客戶於買賣證券、選擇 權、期貨或其他證券相關商品提供詢價或推介服務,亦非進行交易之要約。本公司出具之短、中、 長期策略性報告所做出之投資分析與建議,亦可能會隨市場波動隨時調整,而與個股研究報告之 意見未必一致。投資人應自行考量本身之需求、投資風險及承受度,並就投資結果自行負責,本 公司不做任何獲利保證,亦不就投資盈虧負擔任何法律責任。非經本公司同意,任何人不得將本 報告加以引用或轉載。 中國信託金融控股(股)公司旗下子公司暨關係企業(以下稱“中信金集團”)從事廣泛金融業務, 包括但不限於銀行、信託、證券經紀、證券承銷、保險、證券投資信託、全權委託投資、自有資 金投資等。中信金集團對於本報告所涵蓋之標的公司可能有投資或其他的業務往來關係。中信金 集團及其所屬員工,可能會投資本報告所涵蓋之標的公司,或以該等公司為標的的衍生性金融商 品,而其交易的方向與本報告中所提及的交易方向可能不一致。中信金集團於法令許可的範圍內, 亦有可能以本報告所涵蓋之標的公司作為發行衍生性金融商品之標的。中信金集團轄下的銷售人 員、交易員及其他業務人員可能會為他們客戶或自營部門提供口頭或書面的市場看法或交易策略, 然該等看法與策略可能與本報告的意見不盡一致。中信金集團之自營、資產管理及其他投資業務 所做之投資決策也可能與本報告所做的建議或看法不一致。 中國信託證券投資顧問股份有限公司 台北市南港區經貿二路188號5樓及18樓 / (02) 5569-1988 營業執照字號:114金管投顧新字第014號 14
圖片清單(已驗證 2026-10-26)
投影片型 PDF,以整頁 150dpi 渲染;已看渲染圖:p3、p5、p6、p7、p9、p11、p14;其餘頁(p4、p8、p10、p12、p13)以文字層為準、未看圖;僅存下列有結構/產品/時程資料的頁。
| 檔名 | 分類 | 親眼所見內容 |
|---|---|---|
| 報告_CTBC_連接器產業概況_20261022_p5.png | 真資料圖 | 「連接器線產品圖一覽」(資料來源宏致):中央為 2U 伺服器內部透視圖,標示 PSU、DC-SCM Card、PCIe Expansion Card、M.2 Slot、DRAM、CPU、System Fans、NVMe SSD、High-Speed Flat Cable;周圍為各連接器/線材實物照:Multi-trak、MCIO、NearStack、PCIe CEM、Micro-fit/Mini-fit、Riser Cable、CAMM2、M.2、EDSFF E1/E3、SFF-8639 (U.2)、power edge card、power blade、SFF-TA-1002 Gen-Z、2x10 Header、BTB。 |
| 報告_CTBC_連接器產業概況_20261022_p6.png | 真資料圖 | 「AI伺服器機櫃供電架構」:左為機櫃配置圖(2x TOR Switches、3x/4x Power Shelves、10x 1RU Compute Tray、9x 1RU NVLink Switch Tray、8x 1RU Compute Tray、3x/4x Power Shelves);右為「資料中心 48V 機櫃供電架構」方塊圖:380-480 VAC → AC PSU → 48 VDC busbar → IT Compute/Networking/Storage/BBU/SCU → 48V Hot Swap Controller → Intermediate Bus Converter(12V)→ Multiphase Controllers and Power Stages(Vcore 0.8-1V)→ Processor(GPU、CPU)。 |
| 報告_CTBC_連接器產業概況_20261022_p7.png | 真資料圖 | 左:展場 Vera Rubin 100A Power Whip(四條不同顏色接頭電源線)與 Vera Rubin NVL72 HPM Busbar(銅排)實物照;右上:機櫃 TDP/Power Shelf 數量/Power Whip 規格表(GB200 NVL72 120-130kW、60A、6-8 條;GB300 NVL72 135-140kW、60A、6-8 條;Vera Rubin 200 180-220kW、100A、6-8 條);右下:NVIDIA 機櫃功率路線圖(Ampere 10kW、Hopper 40kW、Blackwell 120kW、Blackwell Ultra 150kW、Rubin 200kW+、Rubin Ultra 1000kW+,2020-2028;Oberon/Kyber 機櫃標示)。 |
| 報告_CTBC_連接器產業概況_20261022_p9.png | 真資料圖 | 「Credo 1.6T AEC 產品圖」(紫色線纜、兩端為連接器殼)、AEC 應用場景拓撲圖(Router/Spine/Leaf/TOR/Server 階層,標示 DDC AECs 與 NIC-DUAL-TOR AECs,HiWire 品牌)、機櫃內大量紫色 AEC 理線實景照。 |
| 報告_CTBC_連接器產業概況_20261022_p14.png | 真資料圖 | 伺服器平台 Roadmap 2023Q1-2027Q4(資料來源嘉澤):Intel Eagle Stream E1(4677)、Birch Stream BR(7529)、Birch Stream E2(4710)、Oak Stream DX(9324,DDR5/PCIe 6.0,約 4Q26 起);AMD Genoa SP5(6096)、Bergamo SP5(6096)、Turin SP5(6096)、SIENA SP6(4844)、SORANO、Venice SP7(7536,Zen6 up to 256c,PCIe 6.0/CXL 3.0)、Venice SP8(5572,Zen6 up to 128c);Ampere Altra(4926)、Siryn(5964)、Banshee(7228)。 |
未存圖頁:p3(已看,上中游文字方塊與應用領域圓餅,無數值標註)、p10(貿聯季營收/毛利率圖與 2Q26 產品組合,財務圖,未逐張驗證,不嵌)、p11(已看,CPU Socket 市場規模長條 2019 2.4→2034 6.7 十億美元,及 6 款 Socket 產品圖)、p13(嘉澤,文字層已涵蓋,未看圖)。