基本資料
精密金屬零組件一站式製造商(鍛造、沖壓、精密脫蠟鑄造、矽溶膠精鑄、鏟齒、車銑複合與五軸加工),2008 年成立、2018-02-05 上市,英文名 GLOBALTEK。董事長劉祖英,總經理暨集團創辦人兼總裁黃亞興;資本額 10.99 億元(2026-03-31,公司簡報;Yahoo 為 11.04 億)、集團 1,500 人(2026-06-30)、市值約 85 億元(2026-10-06)。傳統營收來自汽車(安全氣囊引爆器零件、渦輪增壓器、張緊器、雙離合變速箱零件)、工業儀表(Emerson、Parker 等流量/壓力控制零件)、半導體設備流體控制閥件與航太(發動機附件齒輪箱、飛行控制致動器),客戶多為歐美日一線系統廠;2025 年營收 49.8 億元、EPS 1.36 元,為近年低點。公司自 2026 年起以事業群架構經營:汽車 49%、工業應用 33%、航太 18%(2025 營收占比),散熱與機器人另列新興事業;海外設有德、美、日銷售服務中心與美國、荷蘭海外倉(法說簡報 2026-04-10)。
2026 年進入「成長第二曲線」收割期:(1)AI 液冷——取得日本古河電工 TPU 伺服器水冷散熱系統三年大單(每年約 20 億元,客戶名稱與金額出自媒體;公司簡報僅稱「日系大廠 TPU 伺服器訂單」,貢獻今明兩年營收比例極其顯著),7 月起供應微通路管(MCP)、水冷快接頭(UQD)與閥類,另獲美日兩大液冷系統廠支持、打進磁浮壓縮機大廠美中兩地供應鏈;(2)人形/具身機器人——供應大陸客戶諧波減速器之旋轉執行器與關節精密加工件(簡報:已獲陸系大廠初期訂單;2026-04 版稱進入美國、中國廠商供應鏈),3Q26 放量、4Q26 訂單確認,無錫廠滿載評估擴產一倍;(3)航太軍工——結盟子公司天陽航太(AvioCast,鑄造+加工一條龍;簡報稱其營收年增率達航太產業平均成長兩倍以上),並與台灣低軌衛星業者洽談零件供應。公司目標 2027 年新領域營收占比 ≥20%,長期朝百億營收邁進(公司法說,2026-07-20)。2026 上半年營收 28.2 億(+13%),公司稱下半年成長率將很顯著高於上半年。全球三區八廠(台灣幼獅、新屋、天陽航太(持股 75%);中國無錫、蘇州、西安、銅川;泰國春武里廠 2026 年三月底已試營運、2026-10-20 開幕)。
供應鏈位置:液冷系統廠(古河電工等)的金屬零組件二階供應商,不做整機系統;詳見 供應鏈_AI伺服器液冷。資料來源見 research_時碩工業4566_公開資料彙整_20261006。
核心技術/競爭優勢
- 多製程一條龍:集團內同時具備沖壓/深抽(蘇州)、鍛造+大量自動化機加(無錫)、脫蠟精鑄與車銑複合(西安、新屋)、矽溶膠精鑄(銅川)、砂模與精鑄(天陽航太),可依零件形狀跨廠分工(例:複雜殼體西安鑄造→後段加工)。古河電工接觸十餘家供應商後選定時碩,原因即「製程太複雜、需一條龍」(今周刊,2026-09-30)。
- 高氣密/高潔淨製造經驗:起家產品為安全氣囊引爆器零件,需鍛造壓實+焊接達到完全隔絕水氣,轉用於液冷快接頭「無滴漏」要求。
- 製程五大類(簡報):設計開發(VA/VE、CAE、3D 模擬)、精密成型(剪切、鑄造、鍛造、沖壓、深抽、擠型、粉末冶金、金屬射出、3D 積層)、機械加工(車、銑、研磨拋光、鏜孔、拉削、滾削、放電)、特殊處理(熱處理、非破壞檢驗、表面與陽極處理、真空焊接)、加值服務(檢測、焊接、組裝、物流)。
- 航太與汽車認證齊備:AS9100、NADCAP(含 in-house FPI line)、IATF 16949、ISO 13485(醫療,2019 起);歷年獲 Emerson、Parker、Litens、Magna、BorgWarner、Mahle、Meggitt、JOYSON、RTX 績優供應商獎。
- VAVE 導入設計階段:由材料(不銹鋼/銅)、結構到製程拆解客戶規格,回應 AI 客戶「三天出樣」節奏。
- 弱點:純零組件代工、無系統設計能力,液冷界人士提醒市場紅海化後仍可能陷入價格競爭;客戶若自建或併購精密加工廠即有轉單風險(今周刊,2026-09-30)。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 | 生產廠區 |
|---|---|---|---|
| UQD 液冷快接頭(OCP 規格)、連接器(直頭/彎頭/延長座)、L 型彎頭、銅接頭;MQD 多孔快接頭 | AI 伺服器 / HPC 液冷迴路(直接液冷 DLC、D2C、浸沒式) | 古河電工(日)、美系液冷系統廠 | 無錫 |
| 微通路管(MCP)/微通道均熱板、液冷板(鍛造)、鏟齒散熱片、均溫板 | TPU 伺服器散熱模組(簡報:機加工、鍛造、脫蠟鑄造、沖壓、組裝、焊接全套) | 古河電工 | 無錫、蘇州 |
| 精密鑄造 Manifold 分歧管、閥類 | CDU/機櫃冷卻液分配 | 古河電工、流體動力集團(美) | 西安(鑄造)+後段加工 |
| 磁浮壓縮機零件 | AI 資料中心冰水系統(簡報引市場統計:無油磁浮離心壓縮機 2026 年 15.4 億美元、2032 年 31.4 億美元、CAGR 12.51%) | 磁浮壓縮機大廠(簡報:進入美國知名品牌與中國多家廠商供應鏈,未具名) | — |
| 諧波減速器旋轉執行器、關節精密加工件(旋轉關節零組件、手指關節用零件)、行星減速器關節模組(機器狗) | 人形/具身機器人 | 中國大陸人形機器人重要關節零件大廠(簡報 2026-07-20)、知名電動車大廠機器人(今周刊) | 無錫 |
| 安全氣囊引爆器零件、渦輪增壓器/EGR/皮帶張緊器/DCT 零件;轉向軸、節叉、電磁閥零件、柱塞缸、閥芯閥體、動靜渦旋盤、氣體發生器、充電座端子、電機軸 | 燃油車、新能源車(ICE+EV+PHEV)、線控、驅動電機、充電與熱管理 | Magna、Litens、BorgWarner、Mahle、JOYSON | 無錫、蘇州、新屋、泰國 |
| 流量/壓力/氣體監測儀表零件、分析儀錶與感測器零件 | 石油天然氣、工業控制、食品機械 | Emerson、Endress+Hauser、Siemens、Parker、VAT、ASCO(簡報列為國際夥伴) | 幼獅、西安 |
| 腔鏡切割吻合器及組件、手術機器人零件 | 醫療器械(ISO 13485,2019 起) | — | 無錫 |
| 高純氣體輸送閥門、調節器、表面安裝元件 | 半導體設備(WFE) | 全球晶圓廠與其一階設備供應商 | 幼獅、新屋 |
| 發動機附件齒輪箱、飛行控制致動器、環控/熱管理零件、輔助動力系統零件;鋁合金精密脫蠟與砂模鑄件+五軸加工 | 商用航太、軍工、低軌衛星、eVTOL(簡報稱機隊 2024 年 24,730 架至 2044 年新交付 43,420 架,波音空巴供不應求,航太市場 CAGR 雙位數) | Meggitt、Goodrich(Collins)、RTX | 新屋、西安、天陽航太、泰國 |
| 高階登山車避震器零件、皮帶傳動齒盤 | 高階自行車 | Gates、FOX(簡報) | 幼獅 |
圖片 / 架構圖
graph LR
    subgraph 製程能力
        A1[沖壓/深抽 蘇州]
        A2[鍛造+自動化機加 無錫]
        A3[脫蠟/矽溶膠精鑄 西安·銅川]
        A4[砂模/精鑄+加工 天陽航太]
        A5[五軸/車銑複合 幼獅·新屋]
    end
    subgraph 2026 新成長線
        B1[AI 液冷: UQD/MCP/Manifold/閥]
        B2[機器人: 諧波減速器執行器]
        B3[航太軍工 + 低軌衛星零件]
    end
    subgraph 既有主力
        C1[汽車 安全/動力總成]
        C2[工業儀表/半導體設備閥件]
    end
    A1 & A2 & A3 --> B1
    A2 --> B2
    A3 & A4 & A5 --> B3
    A2 & A5 --> C1
    A3 & A5 --> C2
    B1 --> D1[古河電工 TPU 伺服器散熱系統]
    B1 --> D2[美系液冷系統廠 / 磁浮壓縮機龍頭]
    B2 --> D3[大陸機器人廠]
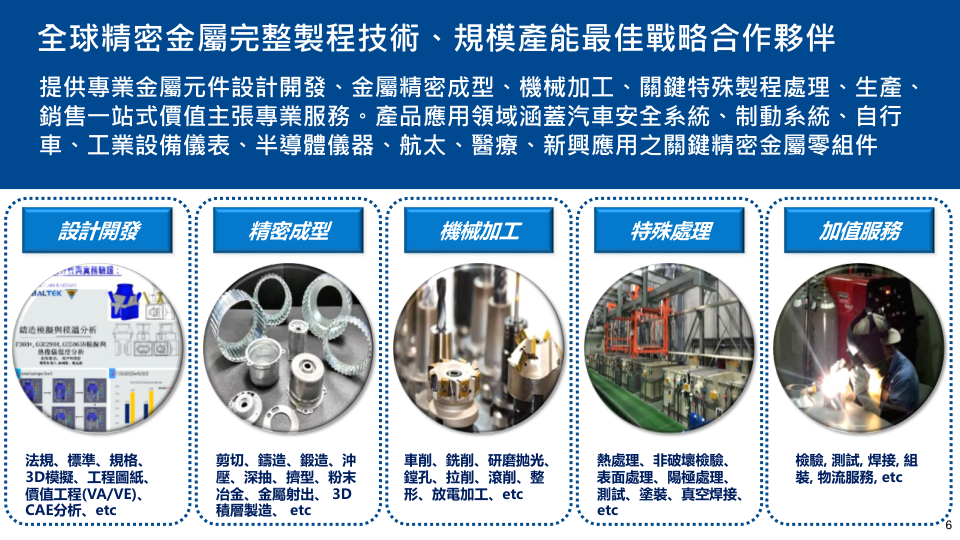
圖說:製程能力五圈,設計開發、精密成型、機械加工、特殊處理、加值服務,附鑄件、加工、電鍍、焊接照片(© 時碩工業,法說簡報 2026-07-20 p6)。
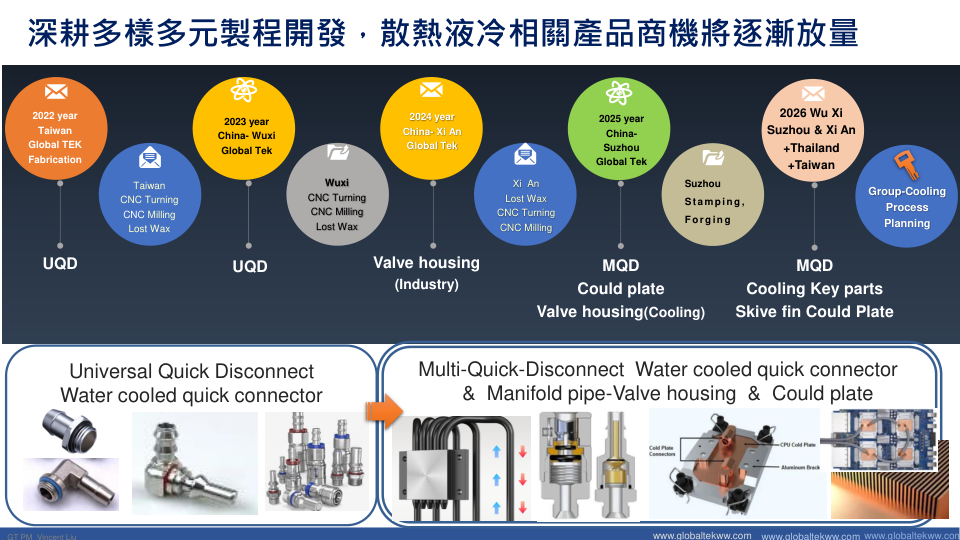
圖說:液冷產品發展時程 2022–2026,UQD(台灣 2022、無錫 2023)、閥件(西安 2024)、MQD/冷板/液冷閥件(蘇州 2025)、2026 年無錫蘇州西安加泰國台灣,附 UQD、MQD、分歧管、冷板與鏟齒散熱片產品照(© 時碩工業,法說簡報 2026-04-10 p24)。
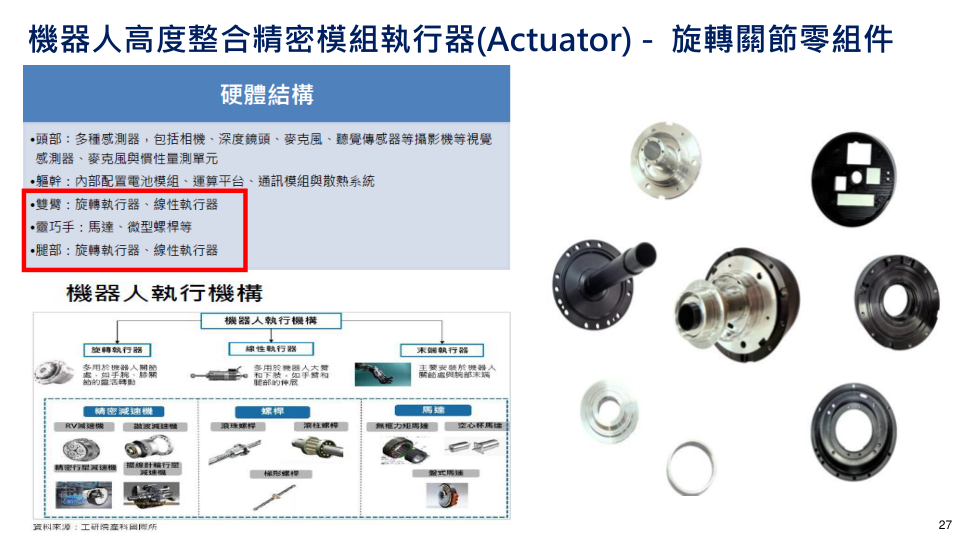
圖說:機器人執行器硬體結構與旋轉關節零組件實物照,法蘭、軸、殼體等黑色與銀色加工件(© 時碩工業,法說簡報 2026-04-10 p27)。
月營收(近 24 個月)
下次公布12/8(二)–12/9(三) 11月營收 預估:可能 12/8–12/9 公布(近 8 次有 8 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 7.81 | — | +53.9% | 本站推算† |
| 2026-12 | 6.34 | — | +58.5% | 本站推算† |
| 2026-11 | 6.67 | — | +67.1% | 本站推算† |
| 2026-10 | 6.75 | +1.2% | +61.7% | |
| 2026-09 | 6.67 | +11.9% | +44.5% | |
| 2026-08 | 5.96 | +7.4% | +53.9% | |
| 2026-07 | 5.55 | +4.7% | +31.9% | |
| 2026-06 | 5.30 | +16.1% | +44.4% | |
| 2026-05 | 4.56 | -5.1% | +9.9% | |
| 2026-04 | 4.81 | +3.0% | +5.5% | |
| 2026-03 | 4.67 | +22.9% | +12.6% | |
| 2026-02 | 3.80 | -25.2% | -2.8% | |
| 2026-01 | 5.08 | +27.1% | +13.6% | |
| 2025-12 | 4.00 | +0.1% | +6.9% | |
| 2025-11 | 3.99 | -4.4% | -4.1% | |
| 2025-10 | 4.18 | -9.5% | +2.4% | |
| 2025-09 | 4.62 | +19.2% | +12.2% | |
| 2025-08 | 3.87 | -7.9% | -12.1% | |
| 2025-07 | 4.21 | +14.6% | -2.9% | |
| 2025-06 | 3.67 | -11.6% | -12.7% | |
| 2025-05 | 4.15 | -8.9% | -5.2% | |
| 2025-04 | 4.56 | +10.0% | +13.5% | |
| 2025-03 | 4.15 | +6.1% | +21.0% | |
| 2025-02 | 3.91 | -12.6% | +39.8% | |
| 2025-01 | 4.47 | +19.6% | +3.3% | |
| 2024-12 | 3.74 | -10.2% | +13.8% | |
| 2024-11 | 4.16 | +2.1% | +19.2% |
2026 年已公布累計 53.2 億元;全年推算 66.2 億元(YoY +33.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$5.96 億 | +7.4% | +53.9% | 連三月新高;前 8 月 39.73 億(珩石庫;工商 2026-10-06) |
| 2026-07 | NT$5.55 億 | +4.7% | +31.9% | 工業應用、新商機產品出貨增加;古河液冷 7 月起放量(公司新聞 2026-08-07) |
| 2026-06 | NT$5.30 億 | +16.1% | +44.4% | 歷史單月新高;汽車、工業應用、航太、新商機同步增加(公司新聞 2026-07-09;法說簡報 p11) |
| 2026-05 | NT$4.56 億 | -5.1% | +10.0% | 汽車、工業、航太出貨暫時趨緩 |
| 2026-04 | NT$4.81 億 | +3.0% | +5.5% | 汽車、工業應用走強 |
| 2026-03 | NT$4.67 億 | +22.9% | +12.6% | |
| 2026-02 | NT$3.80 億 | -25.2% | -2.8% | 農曆年僅 13 個工作天 |
| 2026-01 | NT$5.08 億 | +27.1% | +13.6% | 當時單月新高 |
2025 全年 49.76 億(+3.7%)、2024 47.97 億(+14.0%)、2023 42.08 億、2022 歷史新高 49.9 億(簡報 4,986 百萬);2016–2025 十年營收成長約十倍、CAGR 約 26%(公司簡報 2026-04-10)。2Q26 單季 14.68 億(QoQ +8%、YoY +19%)、上半年 28.22 億(+13%),皆為同期新高。法人推估 2026 全年 50–60 億元創新高(工商時報 2026-04-11/2026-10-06),9 月營收若再創高即連四月新高。
產品別營收(公司自結、未經會計師查核,新台幣千元;2026-07-20 法說簡報 p12,2025 起新分類拆出新能源車與散熱系統):
| 產品 | 2025 | 占比 | 1H25 | 占比 | 1H26 | 占比 | 1H26 YoY |
|---|---|---|---|---|---|---|---|
| 燃油動力 | 1,148,077 | 23% | 584,724 | 23% | 645,661 | 23% | +10% |
| 安全 | 767,979 | 15% | 389,516 | 16% | 404,178 | 14% | +4% |
| 工業應用 | 1,686,508 | 34% | 862,553 | 35% | 953,725 | 34% | +11% |
| 航太應用 | 850,662 | 17% | 392,539 | 16% | 470,843 | 17% | +20% |
| 新能源車 | 503,667 | 10% | 251,105 | 10% | 290,581 | 10% | +16% |
| 散熱系統(含 AI 水冷) | 16,625 | 0.3% | 8,189 | 0.3% | 53,181 | 1.9% | +549% |
| 其他 | 2,801 | 0.1% | 1,959 | 0.1% | 4,045 | 0.1% | +106% |
| 合計 | 4,976,319 | 100% | 2,490,585 | 100% | 2,822,215 | 100% | +13% |
廠區別營收(同口徑;簡報 p13):
| 廠區 | 2025 | 占比 | 1H25 | 占比 | 1H26 | 占比 | 1H26 YoY |
|---|---|---|---|---|---|---|---|
| 台灣廠 | 1,696,418 | 34% | 809,007 | 32% | 1,007,143 | 36% | +24% |
| 無錫廠 | 1,911,707 | 38% | 979,615 | 39% | 1,060,535 | 38% | +8% |
| 西安廠 | 665,593 | 13% | 353,850 | 14% | 394,844 | 14% | +12% |
| 轉投資 | 702,601 | 14% | 348,113 | 14% | 359,691 | 13% | +3% |
| 合計 | 4,976,319 | 100% | 2,490,584 | 100% | 2,822,215 | 100% | +13% |
沿革:2026-04-10 簡報用舊分類,2025 年汽車制動 1,678,770(34%)、汽車安全 756,643(15%)、工業 1,652,993(33%)、航太 887,912(18%,+32%);2023 航太 231,763(5%)、2024 672,683(14%)。7 月版重分類後 2025 航太改為 850,662,兩版差異屬分類調整。廠區占比歷年:台灣廠 2023 48%、2024 37%、2025 34%;無錫 36%、38%、39%;西安 16%、15%、13%;轉投資 2024 起列示 10%、14%。
EPS 記錄
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q2 | 0.63 | 轉正(去年同期 -0.99) | 毛利率 24.43%、營益率 5.58%;上半年 EPS 0.99(今周刊);珩石庫 0.60 |
| 2026Q1 | 0.37 | -53% | 營收 13.55 億(QoQ +11%、YoY +8%)、毛利率 21.9%、營益率 2.8%;稅前 6,549 萬(YoY -37%)、淨利 4,279 萬(YoY -49%);存貨跌價及呆滯損失 1,000 萬使毛利率 -0.75 個百分點,費用增加來自薪資與年度獎金(簡報 2026-07-20) |
| 2025Q4 | 0.52 | 轉正(4Q24 -0.36) | 營收 12.17 億、毛利率 22.7%、營益率 3.6%、稅前 1.01 億、淨利 7,643 萬;受惠台幣貶值與存貨跌價損失迴轉利益 2,500 萬,費用偏高因日本銷售辦公室費用結算、一次性高階人才招募與年度獎金(簡報 2026-04-10);原頁 0.60 以簡報為準 |
| 2025Q3 | 0.94 | +169% | 營收 12.69 億、毛利率 19.5%、營益率 5.6%、淨利 1.01 億 |
| 2025Q2 | -0.99 | 轉虧 | 以簡報全年 1.36 扣除 Q1、Q3、Q4 推得約 -0.89†,與 -0.99 不一致(EPS 不可逐季相加,待核) |
| 2025Q1 | 0.79 | -46% | 1Q25 營收 12.52 億、毛利 3.01 億、營益 5,731 萬、淨利 8,313 萬(簡報 2026-07-20 比較欄);原頁 0.80 以簡報為準 |
| 2025 全年 | 1.36 | -45% | 毛利率 22.1%(2024 21.7%)、營益 2.20 億(+40%)、稅前 2.02 億(-28%)、淨利 1.37 億(-30%);業外匯損約 4,500 萬,對比 2024 匯兌收益約 1.41 億;2024 EPS 2.48(簡報,原頁 2.56 修正)、2023 3.04、2022 5.74 |
2026 上半年毛利率 21.9%→24.4% 回升;AI 液冷上半年占營收僅 1.9%(公司法說 2026-07-20),高單價液冷與機器人零件自 3Q26 起放量,公司預期下半年成長幅度勝上半年。
EPS 預估
| 年度 | 元富投顧 EPS(報告日:2026-07-21) | 自建 EPS(2026-10-06) | 備註 |
|---|---|---|---|
| 2026E | 3.43(營收 60.7 億) | 1.9–2.3† | 元富值經 CMoney 轉述;自建偏保守,差異在下半年營益率假設(元富隱含約 10%+) |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 元富投顧(2026-07-21,CMoney 轉述) | 液冷+機器人放量 → 營收 → EPS | 2026E 營收 60.7 億(+22%) | 2026E EPS 3.43、目標價 88 |
| 公司 guidance(2026-07-20 法說簡報 p22–25;中央社同) | 上半年 +13% → 下半年成長率顯著高於上半年 | 日系大廠 TPU 伺服器液冷訂單貢獻今明兩年營收比例極其顯著;AI 水冷多項關鍵零組件大單自 Q3 起全面放量;航太與人形機器人訂單穩步成長(陸系大廠已下初期訂單);泰國新廠 Q1 試營運、使用規模為台灣 7–8 倍;1Q26 營收 13.55 億、2Q26 14.68 億(單季新高) | 下半年專案量產加速落地,後續成長率「很顯著高於」上半年 13%(簡報未給量化數字) |
| 公司 guidance(2026-07-20 法說,工商時報;數字以簡報驗證) | 古河 3 年大單 × 年 20 億 + 機器人 3Q 放量 → 下半年 > 上半年 | 上半年營收 28.2 億(+13%)、散熱系統占 1.9%(簡報 p12 已驗證);首筆專案約 20 億自年中起一年內出貨完畢;無錫擴產 RMB 1.37 億 | 全年營收挑戰歷史新高(>49.9 億);液冷占比年底達雙位數;新領域 2027 占比 ≥20% |
| 法人推估(工商時報 2026-10-06) | 前 8 月 39.73 億 + 9–12 月維持 ≥5 億/月 | 9 月超越 8 月 5.96 億 | 2026 營收上看 60 億(+20%)† |
| 自建(2026-10-06) | 月營收 × 毛利率 → 營益 → EPS | 下半年月均 5.8 億、毛利率 25–26%(組合改善)、營益率 7–8%、股本 11.04 億 | 2026E 營收約 58 億、EPS 約 1.9–2.3†(無券商預估可比對,低信心) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 元富投顧 | 2026-07-21 | 看多 | NT$88 | 2026E 營收 60.7 億、EPS 3.43 → 約 25.7x 2026E;原報告未取得,CMoney 轉述(中信心) | research_時碩工業4566_公開資料彙整_20261006 |
庫內無券商原始報告;股價 77.5(2026-10-05)相當於 30.75x 近四季 EPS、22.6x 元富 2026E。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 月營收是否連續站穩 5.5–6 億 | 古河液冷訂單放量是否如期(7 月起至 2027 年中) |
| 毛利率能否回到 25% 以上 | 液冷/機器人高單價零件占比提升的驗證 |
| 液冷營收占比(公司口徑) | 年底能否達雙位數;2027 新領域 ≥20% |
| 無錫廠擴產決議、泰國廠貢獻時點 | 產能是否成為放量瓶頸;泰國廠 2027 起貢獻 |
| 第二家液冷/壓縮機客戶放量 | 降低單一客戶(古河)集中風險 |
| 航太營收增速 | 1H26 +20%(2025 +32%);簡報稱天陽年增率達產業平均兩倍以上 |
| 機器人合資公司落地 | 由加工轉向共同開發的能力升級 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 獲古河電工 TPU 伺服器散熱三年大單,每年約 20 億元,7 月起出貨 | fact(公司法說) | research_時碩工業4566_公開資料彙整_20261006 工商時報 | 2026-07-21 | 高 |
| 2026 上半年液冷占營收 1.9%,年底達雙位數 | fact/guidance | 同上 | 2026-07-20 | 高/中 |
| 人形機器人諧波減速器執行器 3Q26 放量,無錫廠滿載評估擴產一倍 | fact/guidance | 同上 | 2026-07-20 | 高/中 |
| 美系動力傳動與流體動力集團、磁浮壓縮機龍頭已下訂液冷零件 | public_info | 今周刊 | 2026-09-30 | 中(客戶未具名) |
| 2026 上半年散熱系統營收 5,318 萬、占 1.9%(+549%);航太 +20%;新能源車 +16% | fact(公司自結,未經查核) | 報告_時碩工業官方_台新法說簡報_20260720 p12 | 2026-07-20 | 高 |
| 1Q26 存貨跌價及呆滯損失 1,000 萬使毛利率 -0.75 個百分點 | fact(公司說明) | 同上 p10 | 2026-07-20 | 高 |
| 泰國廠一期 2026 年 3 月底試營運,使用規模為台灣 7–8 倍 | fact(公司說明) | 同上 p24;報告_時碩工業官方_台新線上法說簡報_20260410 p33 | 2026-07-20 | 高 |
| 2026 全年營收上看 60 億 | estimate(法人) | 工商時報 | 2026-10-06 | 中 |
| 與台灣低軌衛星業者洽談零件供應 | public_info | 工商時報 | 2026-04-11 | 低(僅洽談) |
| 自建 2026E EPS 1.9–2.3 | estimate(自建) | 本頁財測假設 | 2026-10-06 | 低 |
風險與注意事項
- 客戶集中:液冷放量幾乎全繫於古河電工單一專案,首筆 20 億案預計一年內出貨完畢,2027 年中後續約未明。
- 純代工定位:無系統設計能力,液冷紅海化後恐陷價格競爭;客戶自建或併購加工廠即有轉單風險(今周刊引述業界)。
- 獲利基期:2025 EPS 1.36 為近年低點、2025Q2 虧損,2026 上半年營益率僅 2.8–5.6%,放量能否轉化為獲利需看 3Q26 財報。
- 中國產能占比高:主要液冷與機器人產能在無錫/蘇州/西安,客戶要求兩岸以外產地才催生泰國廠。
- 券商覆蓋薄:僅元富投顧一家(2026-07-21 看多、TP 88,原報告未取得),其餘為公司口徑與媒體法人推估;本頁自建 EPS 為低信心。
- 法說簡報(2026-07-20、2026-04-10)已 ingest:簡報不具名客戶(古河電工、年約 20 億皆出自媒體),也未給量化全年 guidance,僅稱下半年成長率顯著高於上半年 13%;2024 EPS、2025Q1、2025Q4 及資本額已改以簡報為準(見 EPS 記錄)。
公司行事曆
- 10/13週二營收9月營收公布營收 6.67 億、年增 +44.6%、月增 +11.9%
- 10/16週五法說會台新證券 法說會2026年第三季營運報告
- 11/06週五營收10月營收公布MOPS 公布於 11/6 13:00–13:58 間
- 今天 2026-11-08
- 11/27週五可轉債時碩工業三 可轉債到期發行 8.0 億、轉換價 52、溢價 102.7%
- 12/09週三營收11月營收(預估 12/8–12/9)可能 12/8–12/9 公布(近 8 次有 8 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2022 | 台灣廠起步開發 UQD 液冷快接頭 | 技術 | ⭐⭐ | 台灣車銑加工+脫蠟鑄造(簡報 2026-04-10 p24) |
| 2023 | 無錫廠量產 UQD | 技術 | ⭐⭐ | 無錫車銑+脫蠟鑄造 |
| 2024 | 西安廠切入閥件(工業用) | 技術 | ⭐ | 脫蠟鑄造+車銑加工 |
| 2025 | 蘇州廠切入 MQD、冷板與液冷閥件 | 技術 | ⭐⭐ | 沖壓、鍛造 |
| 2026-03 | 泰國春武里廠一期試營運 | 擴產 | ⭐⭐ | A、B、D 棟與辦公樓進駐,產品認證中;七棟廠房、兩棟辦公樓分期興建,建築面積 108,482 平方米 |
| 2026-07 | 古河電工 TPU 伺服器液冷零件開始放量出貨 | 放量 | ⭐⭐⭐ | MCP/UQD/閥類;出貨至 2027 年中;簡報稱多項關鍵零組件大單自 Q3 起全面放量 |
| 2026Q3 | 諧波減速器旋轉執行器放量、4Q 訂單確認 | 放量 | ⭐⭐⭐ | 無錫廠滿載,評估擴產一倍;簡報稱已獲陸系大廠初期訂單 |
| 2026Q3 末–Q4 初 | 磁浮壓縮機零件、更多液冷產品放量 | 放量 | ⭐⭐ | 公司法說 2026-07-20 |
| 2026-10-20 | 泰國春武里新廠開幕 | 擴產 | ⭐⭐ | 10 億泰銖;初期汽車零組件與流量控制器,2027 起貢獻營收;未來導入航太精鑄與 AI 散熱件;簡報稱使用規模為台灣 7–8 倍、一線工業大廠將轉單至此 |
| 2027 | 新領域(液冷+機器人)營收占比 ≥20% | 路線 | ⭐⭐ | 公司目標 |
| 2027–2028 | 機器人關節零組件合資公司(鋼輪、柔輪)貢獻營收 | 路線 | ⭐ | 規劃中(今周刊 2026-09-30) |
→ 跨公司比較詳見 時程_2026_人形機器人
供應鏈位置
- 液冷:古河電工(日)/美系液冷系統廠的金屬零組件供應商,產品線涵蓋 技術_QD快接頭(UQD)、技術_Manifold分歧管、微通路管與冷板;所屬供應鏈 供應鏈_AI伺服器液冷。台廠 QD 同業:6805_富世達(市)、雙鴻;Manifold 同業:8996_高力(市)、奇鋐。
- 機器人:大陸諧波減速機供應鏈之執行器/關節加工件供應商;見 時程_2026_人形機器人。
- 航太:子公司天陽航太(AvioCast,台中)鑄造+時碩加工一條龍;Meggitt/Collins/RTX 供應鏈;與台灣低軌衛星業者洽談中(供應鏈_低軌衛星)。
- 汽車/工業儀表/半導體設備:Tier-2 精密零件供應商(Emerson、Parker、Magna、Litens、BorgWarner、JOYSON 等);簡報列工業國際夥伴 Emerson、Endress+Hauser、Siemens、Parker、VAT、ASCO,自行車客戶 Gates、FOX。
- 泰國廠客戶論述(簡報 2026-04-10 p34):客戶有地緣政治顧慮而去中國、去台灣(例 Gates);Litens 印度廠可享免進口關稅;客戶在泰國有分廠(BorgWarner 泰國、Lotes 越南);東盟零關稅框架;新舊客戶可在中國、台灣、泰國廠間比價取最大利潤。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6805_富世達(市) | 同業 | 台廠 QD 快接頭供應商,時碩 UQD 為同一環節 |
| 8996_高力(市) | 同業 | Manifold/CDU 台廠,時碩精鑄 Manifold 為零組件層級 |
| 古河電工 Furukawa Electric(日,無頁) | 客戶 | TPU 伺服器水冷散熱系統三年大單,年約 20 億元 |
| 3533_嘉澤(市) | 客戶 | 簡報(2026-04-10 p34)列為現有客戶,越南設有分廠,為泰國廠就近供貨論述案例;Lotes 即嘉澤英文名 |
| Emerson/Parker/Siemens/Endress+Hauser/VAT/ASCO(無頁) | 工業儀表客戶/夥伴 | 簡報列為國際大廠夥伴 |
| BorgWarner/Litens(無頁) | 汽車客戶 | 簡報泰國廠論述提及 BorgWarner 泰國、Litens 印度廠 |
| Gates/FOX(無頁) | 自行車客戶 | 高階登山、越野與電動自行車關鍵零組件 |
| 天陽航太 AvioCast(台中,未上市子公司) | 子公司 | 持股 75%;精密鑄造、砂模鑄造、機加、表面處理 |
來源
- research_時碩工業4566_公開資料彙整_20261006 — 官網、Yahoo、珩石庫、工商時報 ×4、數位時代(今周刊),2026-10-06;公司概況、八廠、液冷/機器人/航太三大第二曲線與 2026 月營收。
- 報告_時碩工業官方_台新法說簡報_20260720 — 時碩工業(台新證券協助舉辦法說會),2026-07-20;1Q26 財報、2Q26/上半年營收、產品別與廠區別結構、液冷/機器人/航太增量與下半年展望。
- 報告_時碩工業官方_台新線上法說簡報_20260410 — 時碩工業(台新證券協助舉辦線上法說會),2026-04-10;2025 全年與 4Q25 財報、事業群架構、液冷產品時程、磁浮壓縮機、機器人執行器、航太一站式服務與泰國廠。