定義
光模組 DSP 是可插拔光收發模組內的 PAM4 數位訊號處理晶片,位於 switch ASIC/host SerDes 與雷射驅動器、TIA 之間,負責 CDR、等化(equalization)、FEC 與波形修復,使 100G/200G per lane 的 PAM4 訊號能穿過金手指、模組 PCB 與光鏈路仍維持可接受的 BER。800G 模組多為 8×100G,1.6T 模組為 8×200G,因此「800G DSP」「1.6T DSP」依模組速率稱呼。
DSP 在鏈路中的位置、與金手指/TIA/driver/PMIC 的耦合,以及 LPO 拿掉 DSP 後責任如何轉移到 host SerDes,已在 技術_光模組訊號傳輸路徑 說明,本頁不重複,聚焦供需、供應商與取代路線。
在成本面,野村 BOM 拆解(2026-10-09)顯示 DSP/MCU/CDR 為單一最大 BOM 項(800G/1.6T 約 27%~36%),見 技術_光模組訊號傳輸路徑「BOM 成本結構」。
圖解
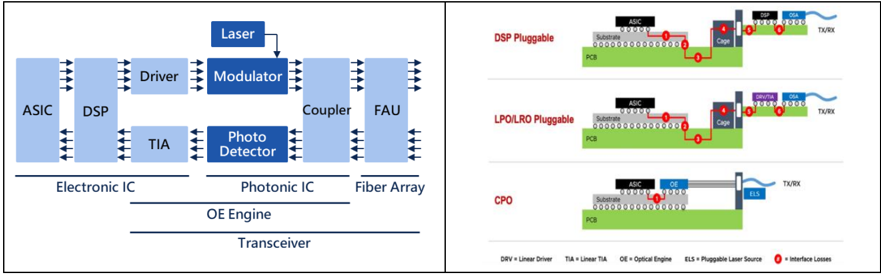
圖說:左圖為光收發模組架構方塊圖,ASIC 後接 DSP,再經 Driver/TIA 連到 Modulator(含外部 Laser 輸入)與 Photo Detector,經 Coupler 到 FAU;圖中標示 Electronic IC、Photonic IC、Fiber Array 三分區與 OE Engine、Transceiver 範圍。右圖並列 DSP Pluggable、LPO/LRO Pluggable、CPO 三種架構,標示 ASIC、Cage、DRV/TIA、OE、ELS 與以編號紅點標出的 Interface Losses。DSP Pluggable 的 DSP 位於模組內(Cage 之後);LPO/LRO 模組內改為 DRV/TIA。來源:報告_元大_光通訊產業_20260723(元大投顧,2026-07-23)。
供需與市場規模
以下數字來自光通訊產業專家會議(珩石 kevin,2026-11-02,⭐⭐,單一專家來源);「明年」=2027、「今年」=2026。券商與公司口徑另列於各公司頁,數字不互相覆蓋。
- 需求:2027 年 1.6T DSP 需求指引超過 1 億顆(主要由 MRVL.US(marvell)+AVGO.US(broadcom) 供應);其中 Oracle 約 3,500 萬顆、Amazon 約 4,000 萬顆,專家判斷 Broadcom 來不及供應。
- 交付:考量產能爬坡與供應鏈良率,專家對 2027 年全行業實際交付採保守估計,約 8,500 萬~9,000 萬顆(QA 口徑 8,500~8,600 萬顆、會議主文口徑約 9,000 萬顆,同為保守約略值)。依目前下單量,2027 年沒有 overbooking 現象。
- 缺口:現階段 DSP 供給缺口仍相當大。
- 1.6T 節奏:1.6T 測試與量產皆不如預期順利(物料等原因),專家預期 2027 年才會順利;具規模的大量體則要到 2028 年。
- 800G 市場規模:400G 約 2,000~3,000 萬顆;800G 海外約 9,000 萬~1 億顆,加中國約 4,000 萬顆需求,合計約 1.3~1.4 億顆。
供應商比較
| 供應商 | 1.6T DSP 產能/交付 | 800G DSP | 製程/代工 | 進度與備註 |
|---|---|---|---|---|
| AVGO.US(broadcom) | 產能儲備約 7,000 萬顆(合理值約 6,000 萬顆);預期交付約 6,000 萬顆 | 約 2,000~2,500 萬顆 | 台積電;7nm 轉 5nm | 轉換節點造成交付延後;2026 年 10 月起供需由極度緊張轉稍緩、5nm 已順利產出 |
| MRVL.US(marvell) | 產能約 3,000~3,500 萬顆(合理值約 3,000 萬顆);預期交付 2,500 萬顆以上 | 累計 8,000 萬顆以上 | 台積電;Google 2.4T 用 DSP 為 2nm | 與 Broadcom 為 1.6T 主要供應來源 |
| MXL.US(maxlinear) | 本季(2026)已送樣海外 hyperscaler;2027 年測試順利則初期交付「小幾百萬顆」,2028 年規模放量 | 規劃約 3,000 萬顆量級;2027 年能否全數交付邊走邊看 | 三星代工(非台積電) | 2027 年年中/上半年後開始有實質營收;模組廠為分散台積電依賴而積極導入 |
| CRDO.US(credo) | — | 客製 DSP,預期數百萬顆、不到千萬顆 | 台積電投片,交中國模組廠(如光迅)組成自研 DSP 光模組後出海外 | 潛在終端客戶 xAI;受限於台積電配額與 SerDes 性能/穩定度尚待打磨 |
| 6526_達發(市) | — | 多數仍在測試階段 | 台積電 7nm/5nm,配額與預付款規模難比博通/Marvell | 驗證壁壘高,短期僅少數二線模組廠小量導入,難減緩缺口 |
| Qualcomm(含 Alphawave) | 未見明顯訂單能見度 | 未見明顯訂單 | — | Alphawave 有 SerDes IP 與設計能力,但實際出貨量級尚未浮現 |
| Celero Communications | Google 2.4T 輕相干(Coherent Lite)模組用 DSP | — | — | 與 Marvell(2nm)為 Google 2.4T DSP 兩家供應商;Google 2025Q4 透過 CapitalG 投資;見 技術_OCS |
口徑
Marvell 的「合理值 3,000 萬顆」與「實際交付 2,500 萬顆以上」同時出現在會議文字,照原文並陳;800G 各家數字(Marvell 累計 8,000 萬顆以上、Broadcom 約 2,000~2,500 萬顆、MaxLinear 約 3,000 萬顆規劃)時間基準與市場規模表不同,不自行加總。
瓶頸
- 台積電 7nm/5nm 先進製程配額:Broadcom、Marvell 高度集中,新進者(達發、Credo)難以取得同等晶圓與預付款規模。
- 模組廠重新認證與系統測試:800G DSP 需模組廠長時間聯合調試,再送 CSP 做長達數季的系統測試。
- 封測良率與多通道調諧週期:週期極長。
- 製程轉換:Broadcom 7nm 轉 5nm 造成短期交付延後。
- 與 InP 基板比較:專家判斷 DSP 緊繃程度遠高於 InP 基板;中國基板廠擴產快、短期缺口可控,見 技術_InP磷化銦。
- 分散風險:MaxLinear 三星代工、Credo 客製 DSP 搭中國模組廠,是模組廠為減輕單一晶圓廠依賴的選項,但出貨量仍有限。
去 DSP 與降規路線
- NPO:實務上以無 DSP 為主;光博會有展出降規版 DSP 應用於 NPO,但非主流。拿掉 DSP 後,光電轉換(OE)直接貼近 ASIC,要在超高密度與低功耗限制下維持訊號完整性很難;TIA/Driver 需獨立配置。見 技術_NPO。
- LPO:需要交換晶片(host SerDes)配合;見 技術_LPO。
- LRO:功耗等優勢較明顯,部分雲端業者(如 ORCL.US(oracle))有興趣;LRO 仍保留模組端 retimer,與 DSP 並非完全脫鉤(LRO 實測與 1.6T 退至 LRO 的 Oracle 一手數據見 技術_LPO)。
- 拆分增量:專家認為 TIA 與其他零件、DSP 拆出後各自都是增量市場。
- 2.4T 輕相干:Google 專屬需求(8×300G/lane,配自研 OCS),DSP 另由 Marvell 與 Celero 供應;見 技術_OCS、技術_TFLN薄膜鈮酸鋰。
毛利結構
專家估計光模組鏈毛利:上游物料(DSP、EML、Laser)約 50~60%,甚至更高;模組製造約 30~50%。模組利潤集中在頭部廠商。EML/Laser 價格與路線見 技術_光通雷射元件。
關鍵廠商與相關頁面
- DSP 供應商:AVGO.US(broadcom)、MRVL.US(marvell)、MXL.US(maxlinear)、CRDO.US(credo)、6526_達發(市);Qualcomm(含 Alphawave)、Celero Communications 無庫內公司頁。
- 終端需求:ORCL.US(oracle)、AMZN.US(amazon)、GOOGL.US(alphabet)。
- 上游光源競合與併購傳聞:LITE.US(lumentum)(Marvell 收購傳聞,見該頁)。
- 供應鏈:供應鏈_光通訊。
來源
- memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;2027 年 DSP 供需(需求超過 1 億顆、保守交付 8,500~9,000 萬顆)、各家 1.6T/800G 產能與交付、台積電配額與去 DSP 路線
- 報告_元大_光通訊產業_20260723 — 元大投顧,2026-07-23;光收發模組架構與 DSP Pluggable/LPO-LRO/CPO 比較圖
- 技術_光模組訊號傳輸路徑 — 庫內技術頁;DSP 功能與 BOM 成本占比(野村,2026-10-09)