基本資料
威世波(WAVESPLITTER TECHNOLOGIES, INC.,自有品牌 WST)是興櫃光通訊廠,2026-07-16 登錄興櫃,認購參考價 55 元,主辦推薦券商永豐金、協辦元大。董事長兼總經理陳曉昇,資本額 3.38 億元(33,754,500 股)。產品涵蓋高速光收發模組、主動式光纜(AOC)、高速銅纜(DAC)、外部光源模組(ELS/ELSFP)與 CW 雷射晶片。公司具備雷射二極體(LD)設計能力,磊晶(EPI)與晶片製造委外代工;自行開發的 LD 已導入網通用 BOSA。2025 年營收占比:光通訊 63%、網路通訊 36%(櫃買中心興櫃概況表)。
沿革:1996 年陳曉昇在美國創立,早期產品為 DWDM 光被動元件,鎖定電信與 GPON 市場。原計畫在美國 IPO,因網路泡沫中止。早期股東包括創投、Intel、NEC;與 NEC 合作期間跨入雷射等光主動元件。金融海嘯後陳曉昇向股東回購股權,2005 年在台設立威世波,2010 年將營運全數移回台灣(今周刊 1539 期,2026-06-17)。2006 年起陸續打入美國 Tier-1 交換機、伺服器、資料中心客戶並取得 Vendor Code,工商時報專訪稱 2015 年打入北美大型 Hyperscaler 供應鏈(2026-07-14)。
大股東正文:4906_正文(市) 2023 年提供產能、2024-06 入股。持股比例在今周刊(2026-06)報導為 28.32%,工商時報(2026-07)報導為 20.74%,差異推測來自掛牌前增資稀釋,未查證。陳曉昇強調正文未介入日常營運;正文目前是威世波的客戶,未來也可能成為供應商或光模組代工夥伴。1Q26 營收成長的主因之一,就是威世波成為正文的新供應商。
廠區:汐止(模組銷售、研發、製造)、平鎮(LD 研發製造、OSA 封裝)、越南(PON 元件、BOSA/QOSA 與模組製造)。中壢新廠投資約 4.5 億元,預計 2026 年 10 月啟用,建置 CW Laser Chip 與 Chip on Carrier(CoC)封裝線,第 4 季開始少量生產。新廠自有 CW Laser 月產能約 100 萬顆,加計外部合作產能每月可達 200 萬顆(工商時報 2026-07-14、鉅亨網 2026-08-14)。
- 主要產品:光收發模組(BOSA/TOSA、800G/1.6T SiPh OSFP)、AOC/DAC、ELSFP、CW 雷射晶粒
- 應用場景:資料中心光通訊(800G/1.6T 矽光模組外部光源、CPO)、網路通訊(PON)、資安設備
- 供應鏈位置:光收發模組廠 + CW 雷射晶粒上游供應商雙重角色;CW 雷射技術路線見 技術_光通雷射元件
- 已知客戶:概況表以代號揭露美國 Tier-1 交換機 C、伺服器 H、資料中心 A/G/M、網通 A/Q 客戶。今周刊提到「全球前三大網路安全公司」與美系大型網通品牌(非紅供應鏈),CW 雷射則有多家中國光模組客戶(永豐,未具名)。中國與非紅兩條產品線並行。
核心技術/競爭優勢
- 具備雷射晶片磊晶結構設計能力,網通光模組主要導入自家設計的雷射晶片
- 垂直整合能力涵蓋晶圓設計製造、晶粒製造、次模組封裝到 OEM/ODM/自有品牌模組四階段(見「圖片 / 架構圖」圖四)
- 挾既有雷射技術切入 CW 雷射市場,與台灣、歐洲 InP 磊晶業者建立合作關係,並透過長期光通訊市場人脈直接對接中國基板廠,降低上游基板供貨瓶頸風險
- 策略定位:陳曉昇認為一般光模組已是陸企天下,台廠機會在主動元件,因此由模組轉向雷射元件與核心光源(工商時報 2026-07-14)
- CW 雷射產品規劃:70mW/100mW 已送樣、進入客戶驗證;200mW 開發中;150/300/400mW 以上針對 CPO,預計 2027 年陸續量產
- 其他開發中產品:Optical Engine(光引擎)、軍事應用 976nm 高功率雷射模組、感測/OCT 用 850nm SLD 晶粒(2026 年沿革)
產品與應用
| 產品 | 應用 | 投資重點 |
|---|---|---|
| 光收發模組(BOSA/TOSA、SiPh OSFP) | 光通訊(資料中心)、網路通訊(PON) | 2024-2025 年已達規模經濟,提供穩定現金流;800G/1.6T SiPh Transceiver 開發中 |
| AOC/DAC | 資料中心短距互連 | 既有產品線 |
| ELSFP(VHP/UHP) | CPO 外部光源 | 2025 年開發 VHP、2026 年開發 UHP 版本 |
| CW 雷射(70/100mW → 150–400mW) | 800G/1.6T 矽光模組外部光源、CPO | 70/100mW 預計 4Q26 開始出貨;公司預期雷射產品效益 2027–2028 年顯現 |
圖片 / 架構圖
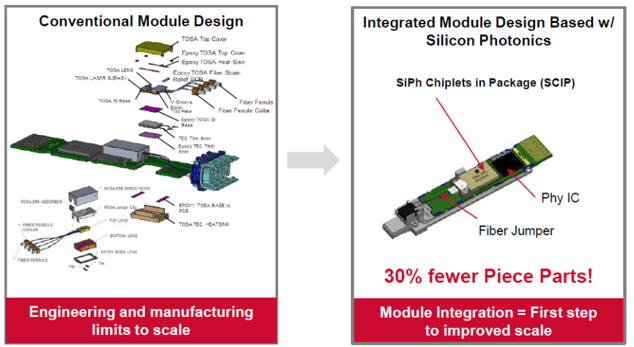
圖說:左圖為傳統分離式 TOSA 光收發模組(Conventional Module Design),零件繁多、良率高但成本不易下降;右圖為矽光整合模組設計(Integrated Module Design Based w/ Silicon Photonics),標示 SiPh Chiplets in Package (SCIP)、Phy IC、Fiber Jumper,訴求「30% fewer Piece Parts」以改善量產能力。(來源:Broadcom,報告_永豐_威世波7930_20260714,2026-07-14)
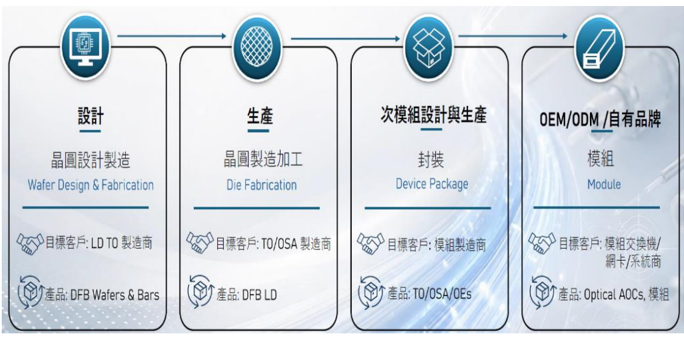
圖說:威世波垂直整合流程圖,四階段依序為設計(晶圓設計製造,目標客戶 LD/TO 製造商,產品 DFB Wafers & Bars)→生產(晶圓製造加工,目標客戶 TO/OSA 製造商,產品 DFB LD)→次模組設計與生產(封裝,目標客戶模組製造商,產品 TO/OSA/OEs)→OEM/ODM/自有品牌(模組,目標客戶模組交換機/網卡/系統商,產品 Optical AOCs、模組)。(來源:威世波,報告_永豐_威世波7930_20260714,2026-07-14)
月營收追蹤
2026-07 登錄興櫃後才開始按月公告;1–6 月只有累計數。
| 月份 | 營收(百萬元) | YoY | 累計(百萬元) | 累計 YoY | 備註 |
|---|---|---|---|---|---|
| 2026-08 | 64.8 | +1.2% | 657.8 | +37.8% | 時報資訊 2026-09-11(已讀全文) |
| 2026-07 | 113.0 | +23.7% | 591.0 | +42.3% | agy 搜尋摘要,未讀全文 |
| 1H26 | 477(合計) | +47% | — | — | 鉅亨網 2026-08-14 |
| 1Q26 | 232(合計) | +98.3% | — | — | 工商時報 2026-07-14;今周刊寫 2.27 億元 |
EPS 記錄
| 年度 | 營收(百萬元) | 營收 YoY | 毛利率 | 營益率 | 稅後 EPS(元) | 備註 |
|---|---|---|---|---|---|---|
| 2021A | 326 | — | 23.5% | -8.8% | -3.62 | 個體報表 |
| 2022A | 260 | -20.3% | 38.5% | -1.1% | -1.42 | 個體報表 |
| 2023A | 103 | -60.5% | 15.3% | -70.7% | -7.72 | 個體報表;永豐以年底股本 1.29 億元換算為 -5.90 元,此處採會計師查核數 |
| 2024A | 298 | +189.9% | 27.2% | 1.7% | 0.08 | |
| 2025A | 733 | +146.3% | 15.5% | 1.6% | 0.23 | 首份合併報表;光通訊 63%、網通 36% |
| 2026 1–5 月(自結) | 435 | — | 15.9% | 2.8% | 0.30 | 未經會計師查核 |
| 1H26(自結) | 477 | +47% | 14.89%(搜尋摘要) | — | 0.19 | 稅後淨利 616 萬元;原物料漲價壓抑毛利,興櫃與研發費用增加 |
來源:櫃買中心興櫃概況表(2021–2025、2026 年 1–5 月);鉅亨網 2026-08-14(1H26)
1–5 月 EPS 0.30 元高於 1H26 的 0.19 元,隱含 6 月單月虧損,或 1H26 數字已反映費用認列、股本增加等因素,待 3Q26 財報確認。
2025 年底資產負債:資產總額 7.14 億元、負債比 58.9%、權益 2.94 億元(每股淨值 9.49 元)、累積虧損 0.90 億元;應收帳款天數 53 天、存貨週轉天數 29 天。
評價與股價
- 興櫃認購價 55 元,以 P/B 法訂定:採樣同業 3363_上詮(櫃)、4908_前鼎光電(櫃)、創威 6530,剔除上詮後 P/B 3.97–7.83x × 每股淨值 9.49 元 → 參考區間 37.68–74.31 元。推薦券商認為本益比法會低估成長性,因此不採用(櫃買中心概況表)。
- 股價:首日盤中最高 210.5 元,7/30 回落至 80 元;8 月下旬受「美國 FCC 擬限制中國光收發器進口」轉單題材帶動,3 日漲逾 50%,9/9 創高 341 元,9/29 收 272 元,市值約 92 億元(agy 搜尋摘要;收盤價已於鉅亨網頁面交叉確認)。
- 以 272 元計,股價淨值比約 29 倍(對 2025 年底淨值),2025 年 EPS 0.23 元對應的本益比沒有參考意義,股價反映的是 2027 年 CW 雷射放量預期。
- 截至 2026-09-29,搜尋未見券商正式目標價。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 永豐投顧(2026-07-14) | CW 雷射出貨量 × 單價 → CW 雷射營收貢獻 | 2026 年 CW 雷射出貨 400K 顆、2027 年 14.2M 顆(14.2KK);單價 US$3.8/顆 | CW 雷射營收貢獻:2026 年約 NT$0.5 億、2027 年約 NT$17 億†;2027 年 CW 雷射出貨逐季增溫,成為公司主要產品線並大幅提升毛利率 |
對照產能:新廠自有 100 萬顆/月 + 外部合作 100 萬顆/月,滿載年產能約 2,400 萬顆;永豐 2027 年 14.2M 顆約為滿載的 59%。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| CW 雷射客戶認證與出貨 | 70/100mW 能否如期 4Q26 出貨;10–12 月營收是否出現新品貢獻 |
| 中壢新廠稼動 | 10 月啟用後的良率與產能爬坡,自有 100 萬顆/月的達成進度 |
| 毛利率回升 | 1H26 約 15%,公司目標隨雷射產品比重提高回到 20% 以上;原物料漲價轉嫁進度 |
| InP 磊晶/基板供貨 | 與台灣、歐洲磊晶廠合作及中國基板廠對接進度;InP 與雷射產能緊缺為關鍵風險 |
| 月營收動能 | 8 月 YoY 僅 +1.2%,本業模組成長放緩,4Q26 前缺乏新品支撐 |
| 美國對中國光模組進口限制 | 非紅供應鏈轉單能否落實為訂單 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 英文名稱 WAVESPLITTER TECHNOLOGIES;2026-07-16 登錄興櫃、認購價 55 元 | fact | 櫃買中心興櫃概況表 | 2026-07 | 高 |
| 2023 年 EPS -7.72 元(永豐報告寫 -5.90 元,為年底股本換算) | fact | 櫃買中心興櫃概況表 | 2026-07 | 高 |
| 1H26 營收 4.77 億元(+47%)、稅後淨利 616 萬元、EPS 0.19 元 | fact(自結) | research_威世波7930_興櫃後資料補充_20260929(鉅亨網) | 2026-08-14 | 高 |
| 2026-08 營收 0.65 億元、YoY +1.17%;1–8 月 6.58 億元、YoY +37.84% | fact | research_威世波7930_興櫃後資料補充_20260929(時報資訊) | 2026-09-11 | 高 |
| 70/100mW CW Laser 進入客戶驗證,4Q26 開始出貨;400mW 以上 2027 年量產 | public_info | 工商時報專訪陳曉昇 | 2026-07-14 | 中 |
| 中壢新廠 10 月啟用;自有 CW Laser 月產能約 100 萬顆,加計外部合作可達 200 萬顆 | public_info | 工商時報、鉅亨網 | 2026-07-14/08-14 | 中高 |
| 正文持股 20.74%,同時是威世波客戶 | fact | 工商時報 | 2026-07-14 | 高 |
| 已取得多家中國光模組客戶 CW 雷射訂單,2H26 起搭載出貨給 800G 客戶 | estimate | 報告_永豐_威世波7930_20260714 | 2026-07-14 | 中 |
| CW 雷射預估 2026/2027 年出貨量 400K/14.2M 顆,單價 US$3.8,貢獻營收 NT$0.5 億/17 億 | estimate(永豐投顧自建假設) | 報告_永豐_威世波7930_20260714 | 2026-07-14 | 中 |
| 陳曉昇出身 Intel,為波若威共同創辦人之一,波若威曾為代工夥伴 | third_party | 經濟日報(agy 搜尋摘要,未讀全文) | 2026-07-14 | 低 |
風險與注意事項
- 市場 InP、雷射產能緊缺,若基板/磊晶供貨不穩定可能影響 CW 雷射放量節奏
- CW 雷射客戶認證進度存在時程延後風險;公司自己的說法是效益在 2027–2028 年,2026 年營運仍靠既有模組
- 毛利率偏低(2025 年 15.5%,1H26 約 15%),原物料漲價已侵蝕毛利;獲利爆發性成長高度依賴 CW 雷射如期放量
- 同業競爭:中國源杰科技已有千萬顆級 CW 雷射量產規模、1H26 毛利率約 80%;長光華芯 70/100mW 已量產(agy 搜尋摘要)。威世波是後進者
- 興櫃股價波動大(55 → 341 → 272 元),流動性有限,P/B 約 29 倍,已先反映 2027 年預期
- 累積虧損約 0.9 億元(2025 年底),短期內配息機會有限
公司行事曆
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(每月第 8 個工作天(僅 2 次紀錄),信心低)
- 12/10週四營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(每月第 8 個工作天(僅 2 次紀錄),信心低)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊
- 所屬技術:技術_光通雷射元件(CW Laser 為 SiPh/CPO 外部光源主線之一)
- 上游:InP 磊晶基板(台灣、歐洲磊晶廠合作 + 中國基板廠對接)
- 下游:美國 Tier-1 交換機/資料中心/網通客戶(代號揭露)、全球前三大網路安全公司、中國光模組客戶(CW 雷射,未具名)、4906_正文(市)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 4906_正文(市) | 大股東/客戶 | 持股約 21%(2026-07),2023 年起提供產能;目前是威世波客戶,未來可能是光模組代工夥伴 |
| 3081_聯亞光電(櫃) | 同業/潛在上游 | 同為 CW Laser 供應商;聯亞為 InP 磊晶代工,見 技術_光通雷射元件 |
| 2455_全新(市) | 潛在上游 | 台灣 InP/CW Laser 磊晶廠;威世波與台灣磊晶業者合作,但未具名 |
| 3163_波若威(櫃) | 創辦人淵源/前代工夥伴 | 據報陳曉昇為波若威共同創辦人之一(搜尋摘要,待核對) |
| 3363_上詮(櫃)、4908_前鼎光電(櫃) | 評價採樣同業 | 興櫃認購價訂定時的比較公司(另含創威 6530) |
來源
- 報告_永豐_威世波7930_20260714 — 永豐投顧,2026-07-14;興櫃掛牌新股推薦,CW 雷射切入光模組供應鏈為核心投資論點
- research_威世波7930_興櫃後資料補充_20260929 — 櫃買中心興櫃概況表(2021–2026 年財務與沿革)、鉅亨網 1H26 財報、工商時報專訪、時報資訊 8 月營收、今周刊沿革報導,2026-09-29 擷取