基本資料
穩懋半導體(WIN Semiconductors)是全球最大 GaAs 晶圓代工廠,也是亞洲首家 6 吋 GaAs 代工廠。公司原本以手機 PA、Wi-Fi PA、基地台 / 衛星 RF 與 3D sensing 為主要營收來源,2026 年 call memo 顯示策略重心正由傳統 RF 延伸到 技術_InP磷化銦、技術_光通雷射元件 與 AI data center optical driver。
- 主要產品 / 服務:GaAs / InP / GaN 化合物半導體晶圓代工、EPI 到 Wafer Process、Wafer Level Testing
- 應用場景:手機 PA、Wi-Fi 7、低軌 / 中高軌衛星、AI 資料中心光通訊、3D sensing、車用 LiDAR / DMS、AR sensing
- 供應鏈位置:III-V foundry / 化合物半導體晶圓代工,從 RF 擴到光通訊雷射與 PD 製程
- 量產基礎:GaAs 月產能超過 4 萬片;6 吋 GaAs 製造經驗可部分複用到 6 吋 InP
核心技術/競爭優勢
- 6 吋 GaAs 量產平台:公司具 25 年營運經驗,6 吋產能、客戶認證與量產經驗是從 GaAs 延伸到 InP / GaN 的基礎。
- Turnkey foundry 模式:光通訊可提供 Base EPI 到 Wafer Process、Wafer Level Testing;客戶也可選擇只採用 wafer process,保留 IDM / design house 的分工彈性。
- RF 到 Optical 的製程複用:雷射、PD 與 RF 模組前段設備有部分共通,公司正調整部分機台支援 4 吋與 6 吋,提高雷射產能彈性。
- Infrastructure 多元化:5G base station 高峰後,成長動能轉向衛星、AI data center optical driver、光通訊與無人載具長距通訊。
產品與應用
| 產品 / 服務 | 應用 | 2026 觀察重點 |
|---|---|---|
| Cellular PA | 中國中高階 / 高階 Android、5G 手機 | 公司已放棄部分低階 PA,手機仍是基本盤 |
| Wi-Fi PA | Wi-Fi 7 手機與 router | Wi-Fi 6 → Wi-Fi 7 多頻段推升 PA content |
| GaAs PP10 / GaN NP10 | 衛星 W-band 75-110GHz、手機直連衛星、LEO / MEO / GEO TX/RX | 已開始出貨,並有新專案與客戶洽談 |
| PD | 光收發模組接收端 | 2Q26 final pilot,2Q26-3Q26 可望開始營收貢獻 |
| CW Laser / EML | SiPh / CPO 外部光源、長距傳輸 | 仍在 MPI / NRE;CW Laser 完整認證約 1-2 年 |
| VCSEL / EEL | 3D sensing、Datacom、LiDAR、DMS、AR 眼鏡 | VCSEL Datacom 50G / 100G 已有量產,3D sensing 出貨與良率穩定 |
圖片 / 架構圖
flowchart LR
  A[6吋 GaAs 代工平台] --> B[Cellular / Wi-Fi PA]
  A --> C[Infrastructure RF]
  C --> C1[衛星 W-band<br/>GaAs PP10 / GaN NP10]
  A --> D[III-V Optical Foundry]
  D --> D1[PD<br/>2Q26-3Q26 量產貢獻]
  D --> D2[CW Laser / EML<br/>MPI / 認證]
  D --> D3[VCSEL / EEL<br/>3D sensing / Datacom]
  D --> E[[供應鏈_光通訊]]
  C1 --> F[[供應鏈_低軌衛星]]
圖說:穩懋的投資主軸從手機 / Wi-Fi RF 基本盤,延伸到衛星高頻 RF 與 AI 光通訊 III-V foundry。
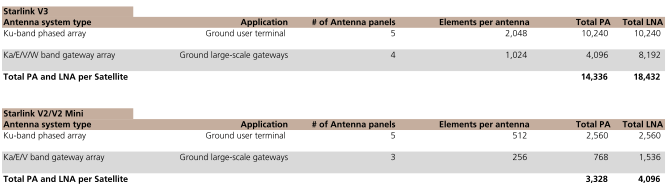
圖說:Starlink V3 與 V2/V2 Mini 天線系統表:V3 Ku 相位陣列 5 片×2,048 元件、gateway 4 片×1,024 元件,合計 PA 14,336/LNA 18,432;V2 Ku 5 片×512、gateway 3 片×256,合計 PA 3,328/LNA 4,096(來源:UBS 估計,2026-10-02;完整推算見 技術_StarlinkV3射頻含量)。
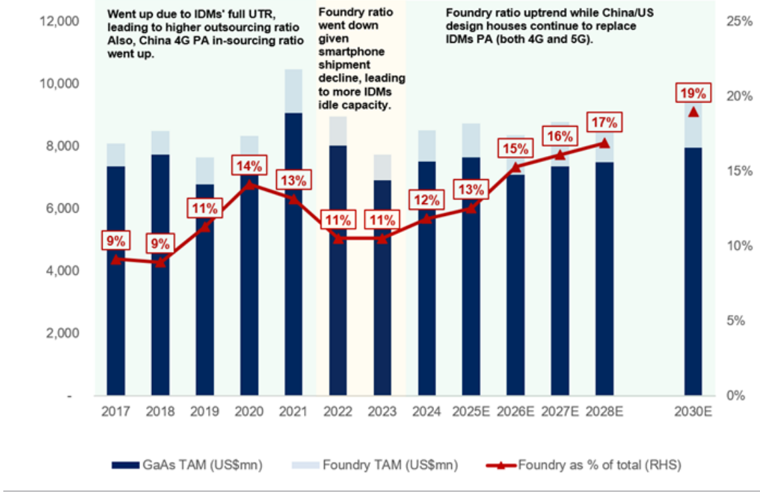
圖說:GaAs TAM 與 foundry 滲透率(2017–2028E,另標 2030E)。代工占比自 2017 年 9% 升至 2028E 17%、2030E 19%;圖上註記說明 2022-2023 手機出貨下滑使 IDM 出現閒置產能、代工比重回落,2024 年後中美設計公司持續以代工取代 IDM 自製 PA(來源:高盛,2026-07-24)。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 8 次有 8 次落在此區間;最常見:期限前 3 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 19.6 | — | +33.3% | 本站推算† |
| 2026-12 | 21.0 | — | +29.8% | 本站推算† |
| 2026-11 | 21.2 | — | +30.7% | 本站推算† |
| 2026-10 | 20.6 | +1.3% | +31.9% | |
| 2026-09 | 20.3 | +4.8% | +30.0% | |
| 2026-08 | 19.4 | +2.4% | +30.6% | |
| 2026-07 | 18.9 | +7.0% | +31.2% | |
| 2026-06 | 17.7 | +0.7% | +29.6% | |
| 2026-05 | 17.6 | +1.2% | +40.3% | |
| 2026-04 | 17.3 | +5.2% | +48.9% | |
| 2026-03 | 16.5 | +11.9% | +34.2% | |
| 2026-02 | 14.7 | +0.4% | +25.9% | |
| 2026-01 | 14.7 | -9.1% | +24.7% | |
| 2025-12 | 16.1 | -0.4% | +31.3% | |
| 2025-11 | 16.2 | +3.9% | +29.6% | |
| 2025-10 | 15.6 | -0.1% | +27.2% | |
| 2025-09 | 15.6 | +5.2% | +26.3% | |
| 2025-08 | 14.8 | +2.9% | -1.1% | |
| 2025-07 | 14.4 | +5.7% | -10.5% | |
| 2025-06 | 13.6 | +9.0% | -18.1% | |
| 2025-05 | 12.5 | +7.4% | -24.3% | |
| 2025-04 | 11.6 | -5.2% | -29.1% | |
| 2025-03 | 12.3 | +4.9% | -23.9% | |
| 2025-02 | 11.7 | -0.6% | -11.0% | |
| 2025-01 | 11.8 | -4.3% | -22.2% | |
| 2024-12 | 12.3 | -1.6% | -26.2% | |
| 2024-11 | 12.5 | +2.0% | -22.4% |
2026 年已公布累計 177.6 億元;全年推算 219.8 億元(YoY +32.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
營運數字
| 指標 | 1Q26 / 2026 指引 | 解讀 |
|---|---|---|
| 1Q26 合併營收 | 45.90 億元,QoQ -4%,YoY +28% | 2022 年出貨調整以來最佳第一季 |
| 1Q26 產能利用率 | 約 60% | 與前一季相當,Cellular 淡季表現優於預期 |
| 1Q26 合併毛利率 / 營益率 | 26.3% / 9.4% | 產品組合影響,較前季下降 |
| 1Q26 EPS | 1.26 元 | 歸母淨利 5.33 億元 |
| 3Q26 產能利用率 | 75%(2Q26 65%) | 4Q26 預計與 3Q 相當,維持七成以上(3Q26 法說,2026-10-28) |
| 3Q26 資本支出 | 4.45 億元;9M26 累計 14.58 億元(YoY +10.9%) | 3Q 陸續有大額設備訂購(含 ASML,已發重大訊息) |
| 2026 資本支出 | 20-30 億元(維持不變;2H26 約 10 億) | GaN、Optical 新資本支出,主要用於設備購置;2027 預算於 1Q27 或 4Q 全年法說說明(3Q26 法說,2026-10-28) |
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$19.37 億 | +2% | +31% | 追蹤進度達 UBS/Street 對 3Q26F QoQ+12% 預估的 65%;UBS(2026-09-14) |
| 2026-09 | NT$2,030mn | +5% | +30% | 9M26 累計 NT$15,706mn(YoY +33%);3Q26 QoQ +11%(共識 12%,達成率 99%)(Citi,2026-10-12) |
EPS 記錄
| 季度 | 營收 | QoQ / YoY | 毛利率 | EPS (元) | 備註 |
|---|---|---|---|---|---|
| 3Q26 | 58.59 億元 | +11% / +31% | 個體 40.7%(+8.1ppt QoQ)、合併 37.4%(+9.2ppt QoQ,創 18 季新高) | 4.55 | 營業利益 14.19 億(營益率 24.2%);業外 6.98 億(聯茂權益法約 6.8 億);歸母淨利 19.3 億(QoQ +98% / YoY +80%);UTR 75%;9M26 營收 157.06 億(YoY +33%)、EPS 8.12 元;來源 活動_穩懋3105_3Q26法說memo_20261028(3Q26 法說,2026-10-28);凱基版數字一致(活動_穩懋3105_凱基call_memo_20261028);對照預期:營收符合共識 58.71 億,合併毛利率 37.4% 高於中信預估 31.2%/共識 31.6%,EPS 4.55 高於中信預估 2.58/共識 2.27(主因毛利率與聯茂業外,報告_CTBC_穩懋3105_3Q26_20261029) |
| 2Q26 | 52.57 億元 | +15% / +39% | 個體 32.6%(+0.5ppt QoQ)、合併 28.2% | 2.3 | 稅後淨利 5.33 億;GM 提升因產品組合轉佳+出貨量增,中國子公司轉投資貢獻 0.45%;UTR 65%(QA 段口徑 60%,兩者並列);來源 活動_穩懋3105_法說memo_20260724(永豐) |
| 1Q26 | 45.90 億元 | -4% / +28% | 合併 26.3% | 1.26 | 見上方營運數字 |
4Q26 展望(3Q26 法說,2026-10-28):營收 QoQ 低個位數成長(歲末歲修、Cellular 淡季與記憶體缺貨干擾;航太衛星新規格導入與光通產能到位)、合併毛利率維持高 30% 水準、稼動率七成以上。沿革:3Q26 指引為營收 QoQ +low teens、合併毛利率 low-thirties(2026-07-24)→ 實績營收 QoQ +11%、毛利率 37.4%,優於指引(2026-10-28)。
B/S 補充(3Q26):總資產 652 億元、存貨 81.62 億元(旺季製成品與在製品增加,管理層稱正常)、負債比約 30%、每股淨值 106.87 元;3Q 折舊 7.06 億元,4Q 與 3Q 相當(設備尚未資本化)。沿革:2Q26 存貨 75.84 億元(原料備貨,GaN / InP 基板已備)、折舊 7 億多(2026-07-24)→ 3Q26 如上(2026-10-28)。
產品組合
| 產品線 | 1Q26 占比 | 2Q26 占比 | 3Q26 占比 | 趨勢 |
|---|---|---|---|---|
| Cellular | 30-35% | 30-35% | 25-30% | 3Q26 持平:iOS 高階機種拉貨如期,記憶體漲價影響中階機種;4Q 進入淡季(2026-10-28) |
| Infrastructure | 30-35% | 30-35% | 35-40% | 3Q26 四大產品線中成長最大,來自衛星與航太;占比較 2Q 提升逾 5ppts、為毛利最高產品線之一(2026-10-28) |
| Wi-Fi | 15-20% | 10-15% | 15-20% | 3Q26 季增雙位數:2Q 基期低+部分 router 訂單回流 |
| Optical | 5-10% | 10-15% | 10-15% | PD 階段性量產、產能持續開出;3D sensing 比重續降;3Q26 Infra+Optical 合計占比過半 |
| Others | 約 6% | 5% | 約 3% | 今年起 Optical 與 Others 分開列示 |
業務別毛利率排序(7/24 法說):Cellular < Wi-Fi < 公司平均;Infra 高於平均不少;Optical 與平均相當。3Q26 毛利率大幅提升主因為 Infra 占比提升,稼動率提升(65%→75%)貢獻有限,稼動率愈接近 80% 以上、對毛利率的邊際影響愈小(2026-10-28;凱基版、法說 memo 一致)。沿革:本頁原寫「稼動率接近 80% 才較顯著」與來源相反,2026-10-29 更正。
EPS 預估
2Q26 法說(2026-07-24)後四家券商同步更新。EPS 單位:NT$。
| 年度 | 中信投顧(2026-10-29) | 大和(2026-10-29) | 高盛(2026-10-29) | 摩根士丹利(2026-10-29) | UBS(2026-10-02) | 華南投顧 EPS(報告日:2026-09-18) | 永豐投顧 EPS(報告日:2026-10-29) | 備註 |
|---|---|---|---|---|---|---|---|---|
| 2025A | 4.00 | 4.00 | 4.00 | 3.98 | 4.00 | — | — | 實績 |
| 2026E | 12.20(前 8.78,+39%) | 10.63(前 7.27,+46%) | 11.05(前 7.51,+47%) | 11.64(前 8.63,+35%) | 8.04(前 7.79) | 8.01 | 12.55(前 7.47,+68%) | 差異主因業外收益與 GM 假設;3Q26 法說後中信、永豐、大和、高盛、MS 皆大幅上修(毛利率優於預期+3Q26 業外 6.98 億),UBS 為 10-02 舊版;大和稱其 2026E 高於共識 40%(含 3Q26 非營業收益 6.84 億,主要來自持股 23% 的聯茂) |
| 2027E | 19.32(前 10.98,+76%) | 11.19(前 10.09,+11%) | 6.73(前 6.35,+6%) | 14.48(前 11.29,+28%) | 13.82(前 11.27) | 10.20 | 18.83(前 8.58,+119%) | 高盛仍獨家看 2027 EPS 年減 39%(2026E 11.05→6.73;業外歸零+認列 associates 虧損 NT$500mn、GM 31.8%);大和 2027E 較其所列共識高 9%;UBS 高於其所列共識 9.98 達 38%;中信 19.32、永豐 18.83、MS 14.48 皆為新高區,2027E 區間 6.73-19.32 |
| 2028E | — | 14.48(前 14.22,+2%) | 8.37(前 7.86,+7%) | 23.79(前 20.33,+17%) | 18.09(前 13.83) | — | — | MS 2028E 為各家最高(航太營收 NT$69.7 億、GM 41.6%);大和 2028E 低於其所列共識 10%;UBS 高於其所列共識 12.42 達 45% |
| 2029E | — | — | 9.02(新增) | — | 21.03(前 15.13) | — | — | 僅 UBS、高盛揭露 |
| 2030E | — | — | — | — | 24.79(前 16.03) | — | — | 僅 UBS 揭露;2025-30E EPS CAGR 44% |
| 年度 | 富邦 EPS(報告日:2026-09-29) | 備註 |
|---|---|---|
| 2025A | 4.0 | 報告表列 FY25 PE 123.3x |
| 2026F | 8.1 | PE 60.7x(收盤 NT$493) |
| 2027F | 11.0 | PE 44.6x |
營收預估(NT$ mn):中信 2026F 21,787(前 21,471)/ 2027F 27,710(前 24,053);大和 2026E 21,804(前 21,848)/ 2027E 27,628(前 27,193)/ 2028E 31,807(前 31,358);高盛 2026E 21,762(前 21,320)/ 2027E 25,119(前 24,016)/ 2028E 27,420(前 25,864)/ 2029E 28,974;MS 2026e 21,792(前 21,499)/ 2027e 28,255 / 2028e 40,029(2027/28e 未變);UBS(2026-10-02)2026E 21,657(前 21,584)/ 2027E 29,170(前 25,506)/ 2028E 34,830(前 29,661)/ 2029E 39,346(前 32,373)/ 2030E 44,130(前 34,404)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 大和(2026-10-29,3Q26 後) | 分事業營收(Cellular/Infra/WiFi/Optics & others)→ 晶圓出貨量 × 稼動率 × ASP → 營收;產品組合 → GM → EPS | 6" 約當晶圓出貨 2026E 364,399 片 / 2027E 397,121 片 / 2028E 432,527 片;稼動率 2025 54% → 2026E 68% → 2027E 84% → 2028E 93%;混合晶圓 ASP US$1,648 / 1,696 / 1,711;GM 32.8% → 36.9% → 39.3%(營業利益率 17.9% / 21.6% / 23.9%);Infra 營收 2026E 77.06 億 / 2027E 92.19 億 / 2028E 102.02 億;Optics & others 40.27 億 / 87.32 億 / 114.61 億(占比 18% / 32% / 36%);4Q26E 營收 60.98 億(QoQ +4%)、GM 37%、EPS 2.52;3Q26 非營業收益 NT$6.84 億(主要來自持股 23% 的聯茂)使 2026E EPS 失真、2027 年獲利成長被墊高基期;管理層:RF 在 iOS 與 WiFi router 需求韌性、LEO 衛星強、PD 自 2Q26 末量產持續放量,LD(CW、EML)待客戶認證;論點為 RF 高階化、Infra 隨 LEO 放量、AI 光通訊從周邊晶片(driver、modulator)到核心 PD/LD 三支柱優化結構性獲利 | 2026E EPS 10.63(前 7.27,+46%)、2027E 11.19(前 10.09,+11%)、2028E 14.48(前 14.22,+2%);TP NT$620 = 4 季遠期 PER 55x(前 50x),對應 2025-28E EPS CAGR 54%(前 50%)之 PEG。沿革:2026-07-24 版 TP 449(50x)、EPS 7.27/10.09/14.22、稼動率 2027E 82%/2028E 92%、Optics & others 占比 20%/32%/37% |
| 高盛(2026-10-29,3Q26 後) | PA foundry TAM → 市占 → 營收;稼動率+組合 → GM;2027E EPS × 24x | PA foundry TAM 2026/27/28E 上修 5/4/2% 至 US$1.3/1.5/1.6bn(智慧機出貨 2026 -10%、2027 +2%、2028 +2%;2026-30E TAM CAGR 8%);穩懋 PA 代工營收 2026E +31%(前 +28%)、優於 TAM +22%,PA foundry 市占 2020 年 74% → 2026 年 57% → 2030 年約 50%;cellular PA 代工出貨 2026/27/28E +11%/+4%/+4%、代工滲透率 16%/17%/17%;稼動率 2026-28E 最高約 85%、GaAs 無須擴產;2026 資本支出 NT$2-3bn 維持、主投 InP 與 GaN;datacom optical 2026E 僅占營收 mid-single-digit(前 high-single-digit);PD 2027 才有較多貢獻、LD(CW/EML/VCSEL)2028E 才有意義貢獻(可靠度測試 6 個月以上);智慧機相關(cellular+WiFi+optical)2026E 占營收 50%+;GM 2026E/27E/28E 32.6%/31.8%/32.2%(前 28.8%/29.7%/30.7%);4Q26E 營收 60.55 億、GM 36.4%、EPS 2.94 | 2026E 營收 217.62 億(前 213.20 億,+2%)、2027E 251.19 億(前 240.16 億,+5%)、2028E 274.20 億(前 258.64 億,+6%);EPS 11.05/6.73/8.37(前 7.51/6.35/7.86,+47%/+6%/+7%);TP NT$162(前 142)= 2027E EPS 6.73 × 24x(較產業上行循環均值低 1 個標準差;估值期間由 4Q26-3Q27 滾動至 2027E)。沿革:2026-07-24 版 PA foundry TAM 下修 1/1/4% 至 US$1.3/1.4/1.6bn、市占 2026 年 52%、TP 142 = 4Q26-3Q27 EPS × 24x |
| 中信投顧(2026-10-29,3Q26 法說後) | 季度損益模型 → 2027F EPS × 40x | 4Q26F 營收 60.80 億(QoQ +3.8%,前 57.63 億)、GM 38.6%(前 32.1%)、營益率 25.2%;2026F 營收 217.87 億(YoY +30.9%)、GM 33.19%(前 29.7%)、營益率 18.9%;2027F 營收 277.10 億(前 240.53 億,+15.2%)、GM 39.9%(前 33.8%)、營益率 26.5%;季度 GM 1Q27F-4Q27F 39.8%/40.4%/39.4%/40.2%;Infra 營收占比 2026F 37% → 2027F 47%(Starlink V3 轉換、D2C 使 PA/LNA 用量與規格提升,GaN PA 占比上升);業外 2026F 18.53 億/2027F 27.71 億(聯茂權益法);2Q27 日系客戶 100mW LD 量產(供應鏈訪查,非公司 guidance);CW Laser/EML 可靠度測試較長,2028 才大規模貢獻 | 2026F EPS 12.20、2027F 19.32;TP NT$773 = 2027F EPS × 40x(前 NT$461 = 10.98 × 42x)。沿革:2026-07-27 版 2026F GM 29.68%/2027F GM 33.84%、EPS 8.78/10.98,當時供應鏈觀察指產能限制+設備交期拉長、擴產進度可能不如預期 |
| 摩根士丹利(2026-10-29,3Q26 後) | 3Q26 實績檢視(GM 37.4% vs MS 估 29.0%/共識 30.8%,EPS 4.55 vs MS 估 2.62)→ 航太營收分拆 → 上修毛利率;殘餘收益模型 | 核心(個體)毛利率 3Q26 40.7%(MS 原估 29%);管理層稱衛星營收已占 Infra 40%、Infra 占總營收 35-40%,推算衛星約占 3Q26 營收 15%,MS 估其拉升 3Q26 毛利率約 5ppt(約占季增一半)、隱含衛星毛利率 >60%,高於 MS 與市場預期;航太營收 2026E/27E/28E NT$27.5/50.7/69.7 億(占總營收 13%/18%/17%;占 Infra 35%/38%/40%,Infra 占總營收 36%/47%/44%);v3.0 衛星 2026E/27E/28E 78/1,500/1,722 顆、每顆含量 US$35k(2028E 40k)、4 吋 GaN 晶圓 ASP 約 US$9k(對 6 吋 GaAs 約 US$2.5-3k);PD 可能占總營收 >10%(穩懋與主要客戶推測為 Broadcom 已取得足夠 InP 基板)、供應鏈訪查指最大 PD 客戶可能把 LD 外包給穩懋(時點原文缺字、推定 2027 年底前後);4Q26 營收 QoQ 低個位數(對 iPhone 曝險經 Broadcom 高頻 PA 與 Murata WiFi 提高);殘餘收益模型 COE 8%、中期成長 15%、終端成長 4% 皆不變;營收 21,792/28,255/40,029(2027/28e 未變);GM 32.9%/39.1%/41.6%(前 28.1%/33.1%/36.3%)、營業利益率 18.6%/25.2%/30.2% | 2026e/27e/28e EPS 11.64/14.48/23.79(前 8.63/11.29/20.33,+35%/+28%/+17%);淨利 49.49/61.57/101.19 億;TP NT$700(前 600)≈ 2028e EPS 23.79 × 29x,現價 25x;bull NT$1,050(前 900)/bear NT$350(前 300)。沿革:2026-07-24 UW、EPS 6.35/8.89/12.87、TP 300(Lumentum 不外包 CW/EML)→ 2026-10-08 EW、TP 600、EPS 8.63/11.29/20.33(PD 放量、Broadcom 可能外包 LD、航太 GaN)→ 2026-10-29 OW、TP 700 |
| 公司 guidance(2026-10-28 法說) | 4Q26 展望 | 營收 QoQ 低個位數成長、合併 GM 高 30%、稼動率七成以上、4Q 折舊與 3Q 相當;2026 資本支出維持 NT$20-30 億。沿革:3Q26 指引營收 QoQ +low-teens、GM low-thirties(2026-07-24)→ 實績 QoQ +11%、GM 37.4% | 3Q26 EPS 4.55;9M26 EPS 8.12 |
| 永豐投顧(2026-10-29) | 3Q26 毛利率優於預期 → 上修本業毛利率;另納入轉投資聯茂預估 → EPS;本業與業外分開評價 | 3Q26 毛利率優於預期、產品組合持續優化;低軌衛星與 AI 光通訊雙動能,預期 2027 年獲利強勁成長、長期獲利結構轉佳;TP 估法:本業 46 倍、業外 25 倍 | 2026/2027 年 EPS 12.55/18.83(前 7.47/8.58);TP NT$714(前 395 = 2027 EPS 8.58 × 46x);714 ÷ 18.83 ≈ 37.9x†(本業約 11.6 元、業外約 7.3 元反推†) |
| UBS(2026-10-02) | LEO:V3 元件出貨顆數 × 每顆 4 吋 GaN 晶圓數 × 晶圓 ASP × 良率 → LEO GaN 營收(GaAs 另算);Infra+Mobile+Optical+Wi-Fi 分部加總 → GM → EPS;PT = 40x 2028E EPS | V3 元件出貨 2027E/28E/29E/30E 3,000/4,500/5,200/6,000 顆;每顆 4 吋 GaN 晶圓 4.00/4.00/4.15/4.30 片;GaN 晶圓 ASP US$9,000/8,700/8,500/8,300、良率 80/82/85/87%、匯率 31.5;LEO 營收(NT$ mn)2027E 7,189(GaN 4,253+GaAs 2,937)、2028E 10,567、2029E 12,260、2030E 14,035,占總營收 25/30/31/32%;Infra 營收 2026E 7,491/2027E 13,272/2028E 17,425(占比 34.6/45.5/50.0%,共識 2027E 9,106/2028E 10,737);Optical(含 VCSEL)2026E 3,419/2027E 4,796/2028E 6,201、Mobile PA 6,479/6,629/6,688、Wi-Fi 3,207/3,340/3,335;GM 29.4%(2026E)→ 34.9% → 37.1% → 37.8% → 39.0%(2030E,共識 2027/28E 32.6/34.6%),GaN 毛利率較 GaAs 高 10-20 ppt;3Q26E 營收 58.82 億/GM 30.7%/EPS 2.21、4Q26E 59.28 億/31.6%/2.27;2Q26 稼動率 65%、折舊維持低檔(2023-25 資本支出節制+高雄廠處分);稅率約 19% | 2026E EPS 8.04(前 7.79)、2027E 13.82(前 11.27)、2028E 18.09(前 13.83);營益率 15.0/22.7/25.7%;TP NT$725(前 500)。沿革:2026-09-14 台灣論壇維持 TP 500(40x 2027-28E 平均 PE),8 月營收 NT$19.37 億追蹤 3Q26F guidance 65% 進度、管理層未給 4Q26 guidance |
| 華南投顧(2026-09-18,4Q26 投資季刊) | 光通訊與低軌衛星動能向上 | 8 月合併營收 NT$19.37 億元(近 56 個月高點,MoM +2.4%、YoY +30.6%),前 8 月 NT$136.76 億元(YoY +33%);3Q26 預期單季營收 QoQ 低雙位數成長(美系客戶高階手機與光通新產品量產) | 2026F 營收 219.6 億元/GM 30.4%/EPS 8.01 元;2027F 營收 259.2 億元/GM 34.6%/EPS 10.20 元;TP NT$600(報告表列 2027 P/E 51x,TP÷EPS ≈ 58.8x†) |
| 摩根士丹利(2026-10-08,已被 10-29 版取代) | PD/雷射二極體(Broadcom 外包可能)+航太(SpaceX 星鏈 V3、GaN 材料升級)→ 營收上修;殘餘收益模型 | 穩懋與最大客戶 Broadcom 已取得 InP 基板,PD 2H26 起大幅成長;Broadcom 可能因內部產能不足把 LD 外包給穩懋,並為 NVIDIA CPO 雷射二極體前四大供應商之一(與 Lumentum、Coherent 等並列);航太營收 2026E/27E/28E NT$22.8/41.3/55.9 億(占總營收 11%/15%/14%),v3.0 衛星 2026E/27E/28E 75/905/2,020 顆、每顆含量約 US$35-40k,4 吋 GaN ASP 約 US$9k(對 6 吋 GaAs 約 US$2.5-3k) | 營收 NT$214.99/282.55/400.29 億(前 212.84/255.21/301.55 億,+1%/+11%/+33%);EPS 8.63/11.29/20.33(前 7.27/9.44/12.86,+19%/+20%/+58%);GM 28.1%/33.1%/36.3% |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 中信投顧 | 2026-10-29 | 買進(維持) | NT$773(前次 461) | 2027F EPS 19.32 × 40x;報告日股價 NT$540(10/28),潛在漲幅 43.15%;沿革:461(2026-07-27,2027F EPS 10.98 × 42x,前次 628) | 報告_CTBC_穩懋3105_3Q26_20261029(前次 報告_CTBC_穩懋3105_20260727) |
| 永豐投顧 | 2026-10-29 | 買進(維持) | NT$714(前次 395) | 本業 46x+業外(聯茂)25x 分開評價,等於 2027 EPS 18.83 × 約 37.9x†;前次為 2027 EPS 8.58 × 46x | memo_永豐投顧_穩懋3105低軌光通雙動能_20261029 |
| 大和 | 2026-10-29 | Outperform(2)(自 Buy(1)降一級,估值面) | NT$620(前 449) | 4 季遠期 PER 55x(前 50x),對應 2025-28E EPS CAGR 54% 之 PEG;報告日股價 NT$540(10/28),上行 14.8%;建議拉回再累積;下行風險為原物料漲價壓抑消費性需求;沿革:Buy 449(2026-07-24,自 Underperform 連升兩級;前次 505) | 報告_Daiwa_穩懋3105_20261029(前次 報告_Daiwa_穩懋3105_20260724) |
| 摩根士丹利 | 2026-10-29 | Overweight(升評↑ from Equal-weight) | NT$700(前 NT$600) | 殘餘收益模型 COE 8%、中期成長 15%、終端成長 4% 不變;TP 隱含 29x 2028e EPS 23.79(現價 25x,歷史 3D sensing 週期曾達 40x);報告日股價 NT$594(10/29),上檔 18%;bull NT$1,050(44x 2028e)/bear NT$350(14x);升評理由:航太與光通訊雷射帶來毛利率大幅優於預期、衛星毛利率估 >60%;沿革:UW 300(2026-05-31、07-24)→ EW 600(2026-10-08)→ OW 700 | 報告_MS_穩懋3105_20261029(前次 報告_MS_CPO測試與封裝供應鏈_20261008、報告_MS_穩懋3105_20260724) |
| 高盛 | 2026-10-29 | Sell(維持,自 2024-12-02 起) | NT$162(前 142) | 2027E EPS 6.73 × 24x(較 2016 年以來產業上行循環均值低 1 個標準差,倍數不變);估值期間由 4Q26-3Q27 滾動至 2027E;報告日股價 NT$540(10/28),下檔 70%;理由:datacom optical 貢獻有限(2026E 僅 mid-single-digit 占比)、cellular 曝險 30%+ 且記憶體成本拖累手機、AWSC 以低成本與價格競爭追趕;上行風險:中國 PA 代工競爭緩和、5G/WiFi 7 升級快於預期、LEO/AI 成長快於預期;沿革:142(2026-07-24,前次 124) | 報告_GS_穩懋3105_20261029(前次 報告_GS_穩懋3105_20260724) |
| UBS | 2026-10-02 | Buy(維持) | NT$725(前 500) | 40x 2028E PE(前 40x 2027-28E 平均 PE;歷史區間 10-57x),支撐為 2025-30E EPS CAGR 44%;報告日股價 NT$538.00(10/1,52 週區間 NT$93.1-617)、市值約 NT$2,282 億/US$72 億;預估股價上漲 34.8%、股利率 0.7%、預估總報酬 35.5%;2027/28E EPS 高於共識 38%/45% | 報告_UBS_穩懋3105_20261002(前次 報告_UBS_穩懋3105_20260914) |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$600 | 2027F EPS 10.20 元;報告表列 2027 P/E 51x(區間 46-51x);TP÷2027F EPS ≈ 58.8x†;2026F/2027F 營收 219.6/259.2 億元、GM 30.4/34.6%、EPS 8.01/10.20 元 | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| 富邦 | 2026-10-01 | 買進 | NT$500 | 報告未揭露評價方法;收盤 NT$542(9/30),TP NT$500 維持、已低於收盤約 7.7%†,與買進評等並列待核對;TP÷2027F EPS 11.0 ≈ 45.5x† | 報告_富邦_低軌衛星產業_20261001、報告_富邦_低軌衛星StarlinkV3_20260929 |
資訊衝突:同日四家券商目標價 NT$142~461(差距 3.2 倍)
2026-07-24 法說後四家券商同時更新,對 2Q26 實績與 3Q26 指引的認定一致(營收 52.57 億、EPS 2.30、3Q 營收 QoQ low-teens、GM low-thirties),分歧全在光通訊業務的估值權重: - 多方(大和 Buy 449、中信 買進 461):PD 已放量且單一美系客戶能見度達 2-3 年,Optical 占比 2026 HSD → 2027 雙位數 → 2028E 37%,給 42-50x forward PER。 - 空方(高盛 Sell 142):datacom optical 2026E 僅占營收 high-single-digit,不足以支撐 33x+ 2027E PER;且穩懋 PA foundry 市占自 2020 年 74% 一路流失至 2026 年 52%、2030 年 40-50%,AWSC 成本結構較低更具價格競爭力。 - 空方(MS Underweight 300):CW laser 認證仍需時間,判斷 Lumentum 短期不會把 CW laser / EML 外包給穩懋,顯著營收要 2027 年底至 2028。 - (2026-10-02 更新)UBS 上調至 NT$725(前 500)成為最高:與高盛 142 相差 5.1 倍;UBS 以 LEO/Starlink V3 帶動 Infra 占比升至 2028E 約 50% 與 GaN 毛利率貢獻為核心(基本情境 725,見下方情境分析),與高盛、MS 對 cellular 市占流失與光通訊貢獻延後的保守看法形成最大分歧。 分歧點可觀察指標:Optical 營收占比實際爬升速度、CW laser 認證進度、cellular PA 市占季度變化。 (2026-10-29 更新) 3Q26 法說後中信(TP 773,前 461)、永豐(TP 714,前 395)先行大幅上修,2027E EPS 分別 19.32/18.83;上述高盛、大和、MS(7/24)為法說前舊版,不宜與新版並排解讀為同日分歧。 (2026-10-30 更新) 高盛(Sell,TP 142→162)、大和(Buy→Outperform,TP 449→620)、MS(EW→Overweight,TP 600→700)於 10-29 完成法說後更新,報告日股價 NT$540(10/28,大和、高盛)/NT$594(10/29,MS)。目標價區間改為 NT$162(高盛)~773(中信),差距 4.8 倍;評等由「多空各半」轉為六家看多(中信、永豐、MS、UBS、富邦、大和)對一家 Sell(高盛)。分歧核心不變:高盛認為 2027 年業外歸零、光通訊貢獻 2028 才顯著,大和與 MS 則上修毛利率與光通訊/航太貢獻。大和降評僅為估值面(TP 仍升 38%),非基本面轉弱。
UBS 情境分析(2026-10-02,12 個月目標價)
樂觀 NT$1,000(較現價 538 +86%)/基本 NT$725(+35%)/悲觀 NT$345(-36%),上下檔比 2.4 比 1。2027E/28E 情境假設: - 樂觀:Cellular/Wi-Fi 營收 +6%/+4%、Infra +82%/+36%、Optical +45%/+35%、GM 36.7%/40.1%。 - 基本:Cellular/Wi-Fi +3%/+1%、Infra +77%/+21%、Optical +40%/+29%、GM 34.9%/37.1%。 - 悲觀:Cellular/Wi-Fi -9%/-7%、Infra +55%/+20%、Optical +20%/+16%、GM 30.4%/30.5%。 UBS 認為下一個催化劑為 3Q26 財報(若管理層對 4Q26 與 2027 展望更強、LEO 內容升級能見度提高);同儕 P/E(2027E):穩懋 39.2x,RF 同業平均 44.8x(含 8086_宏捷科(櫃) 19.3x、SpaceX 84.5x),光通訊同業平均 46.4x(含 2455_全新(市) 54.8x、3081_聯亞光電(櫃) 64.3x、Lumentum 45.1x)。
高盛與大和對 2027 年方向相反
高盛 2027E EPS 6.73(較 2026E 11.05 年減 39%),因假設業外收益歸零並認列 associates 虧損 NT$500mn、GM 僅 31.8%;大和 2027E EPS 11.19(較 2026E 10.63 年增 5%,GM 36.9%)。兩者 2027 年營收假設差距縮小為 25,119 vs 27,628 億元(約 10%),EPS 差距主要來自毛利率(31.8% vs 36.9%)與業外/稅後項目:大和給 Infra 與 Optics 更高占比與組合,高盛認為 3Q26 的高毛利組合不可持續、並預期高毛利 LD 2028 才放量。沿革:2026-07-24 版 2027E EPS 高盛 6.35(年減 15.4%)vs 大和 10.09(年增 38.8%),營收 24,016 vs 27,193。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Jerry Tsai: - 評等 Overweight,目標價 373.00;報告基準股價 379.00(2026-08-21 收盤),上行空間 -2% - 估值倍數:P/E 47.3 x(2026E)/35.0 x(2027E);P/B 3.6 x/3.3 x;ROE 8%/10% - EPS 估值:2026E 8.0、2027E 10.8(幣別同股價) - 英文名 Win Semi。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
成長動能/催化劑
AI 光通訊 / Optical
- PD 已於 2Q26 末開始量產認列(7/24 法說證實,早於 MS 原估 2H26),3Q26 量更大、Optical 為四業務別季增最大;PD 目前為單一大客戶(共同合作 LTA、客戶為很大的 player),客戶維持高需求,未來兩三年成長樂觀,短期不因缺其他客戶而停滯。
- 光通營收占比路徑(7/24 法說):2025 LSD → 2Q26 已達 HSD(年增幅倍數成長)→ 2026 全年有機會 HSD → 2027 雙位數占比。
- VCSEL 2025 已量產、逐年放大;EML 2025 部分量產(中長距離、部分客戶轉短距);CW Laser 與 EML 2027 年僅有量產前小量營收,顯著貢獻落在 2028 年(可靠度測試週期約半年,三種雷射放量仍需一年以上;3Q26 法說,2026-10-28)。沿革:CW Laser 2H27 起有 epi / wafer process 貢獻、顯著比重 2028-2029(2026-07-24)→ 2027 小量、2028 顯著(2026-10-28)。
- PD(3Q26 法說,2026-10-28):量產初期、產量逐季提升,4Q26 續有不錯成長,2027 年產能全面開出、全年大量供應;4 吋 InP 線與其他 InP 產品可互相切換,產能未滿載。Optical 3Q26 占營收 10-15%。
- 3Q26 光通解決方案(2026-10-28):針對 AI Data Center 推出涵蓋 VCSEL、CW Laser、EML 與 InP PIC 的中長距離光通方案,推動 200-400mW 高功率雷射;InP 基板大客戶多自行確保供應,目前未見影響學習曲線。
- 光通合作模式彈性:epi 到生產全包、或客戶與磊晶廠設計來料只做 wafer process 皆有。
- 50G VCSEL 短距方案已量產、100G 版本完成驗證(MS)。
- PD 單一客戶已有超過 2027 年的預估訂單承諾(forecast orders committed beyond 2027),大和據此把 Optical & others 營收占比拉到 2027E 32%、2028E 37%(大和,2026-07-24)。
- 公司管理層表示 AI 相關業務 2027 年可達營收雙位數占比,長期規模有機會與 cellular、infrastructure 相當(各約 30-35%);2026 資本支出主要投向 InP 與 GaN 擴產,服務 datacom optical 與 Infra(高盛,2026-07-24)。
- UBS 2026 台灣論壇(2026-09-14)確認同一趨勢:8 月營收 NT$19.37 億(QoQ+2%、YoY+31%),追蹤進度為 UBS/Street 對 3Q26F QoQ+12% 預估的 65%;管理層維持 3Q26F guidance「營收低雙位數 QoQ 成長」,主要由光通訊與基礎建設帶動;Wi-Fi 展望由持平轉為序列 QoQ 成長(router 需求增強)、cellular 仍持平;管理層未提供 4Q26 guidance(部分視手機季節性),但對航太與非手機光通訊市場更具信心。
- CW 雷射與 EML 仍在認證中,較有意義營收貢獻要 2027 年以後;近期光通訊成長主要靠 photodiode ramp 驅動,出貨量預期在 H226F 持續逐月(MoM)與逐季(QoQ)成長,並延續至 2027F;50G 與 100G VCSEL 方案已在量產,對非手機光通訊成長提供額外支撐。
- 手機相關光學佔光通訊營收比重下滑:由歷史 60-70% 降至 3Q26F 約 50%,反映非手機光通訊應用擴張;公司維持 AI/datacom 營收(driver、PIC、雷射二極體、光二極體等)2026 年底達高個位數佔比目標(2025 為低個位數)(UBS,2026-09-14)。
- UBS 10-02 更新光通訊推估:PD 已於 2Q26 末量產、2H26 放量更有意義;CW laser/EML 仍在認證、2027 年後才有較大貢獻。UBS 估光通訊(含 Face ID VCSEL)占總營收 2025 年 11% → 2026E 16% → 2028E 18%(營收 2026E 34.2 億/2027E 48.0 億/2028E 62.0 億,2025-30E CAGR 38%);AI/datacom 占比 2026 年底高個位數 → 2028E 約十幾 %(mid-teens);非 3D sensing 在光通訊中的占比由 2023 年前 10% 升至 2025 年 40%(3D sensing 占比 90% → 60%);4Q26E 營收 QoQ +1%(高於季節性中到高個位數 QoQ 下滑)。(UBS,2026-10-02)
- 3Q26 法說後券商補充(凱基、中信,2026-10-28/29):PD 於 2Q-3Q26 量產並逐季放量,2027 年開出大部分產能;中信指 4Q26 受惠美系客戶 200G PD 產能逐步提升;CW Laser 與 EML 仍在客戶可靠度驗證,2027 年為量產前少量出貨、2028 才較大量貢獻,中信供應鏈訪查日系客戶進展較順利,預期 2Q27 100mW LD 量產(非公司 guidance)。凱基認為後續驗證點為 4Q26 毛利率能否守穩與下次法說的 2027 全年展望。
-
3Q26 法說後外資補充(大和、高盛、MS,2026-10-29):PD 自 2Q26 末量產後持續放量,LD(CW、EML、VCSEL)仍在多家客戶驗證,三家看法分歧在光通訊貢獻規模與時點:大和認為 Optics & others 3Q26 10.78 億(QoQ +17%)、2026E 40.27 億(占 18%)→ 2027E 87.32 億(占 32%,YoY +117%)→ 2028E 114.61 億(占 36%),AI 光通訊「PD 先行、LD 待認證」為三支柱之一;高盛則認為光通訊整體 3Q26 僅 high-single-digit QoQ、貢獻有限,2026E 占營收下修至 mid-single-digit(前 high-single-digit),PD 2027 才有較多貢獻、LD 2028E 才有意義,能否被光通訊客戶外包仍高度不確定;MS 推估 PD 可能占總營收 >10%,穩懋與主要客戶(推測 Broadcom)已取得足夠 InP 基板供 2H26 PD 放量,供應鏈訪查指最大 PD 客戶可能把 LD 外包給穩懋(時點原文缺字、推定 2027 年底前後),MS 並提到可能的未來驅動為光收發器與機器人(EML、CW-DFB、DML 技術)。口徑差異(大和含 Others、高盛與 MS 各自定義 optical)使三家占比不宜直接加減。
-
Marvell 收購 Lumentum,法人視為穩懋 PD 委外擴大潛在契機(傳聞 2026-10-30 → 2026-11-02 正式簽約,預計 1H28 完成):Marvell 與 LITE.US(lumentum) 11-02 宣布簽署全股票收購最終協議(Lumentum EV 約 US$1,150 億,需股東與監管核准;web_Marvell_收購Lumentum官方新聞稿_20261102)。傳聞期 MoneyDJ 引述法人:穩懋為 Lumentum 供應鏈之一,PD 已量產、明年可望明顯放量;若 Lumentum 持續把自有產能優先投入 EML、CW laser 等高階產品,部分 PD 需求可能轉向外部晶圓代工(即穩懋),但「實際訂單仍取決於客戶產能配置及供應鏈整合方向」。與 MS 沿革方向一致:MS 2026-07-24(UW)原判 Lumentum 短期不外包 CW laser/EML,2026-10-08 起改口外包可能性提高。交易已簽約,但對穩懋訂單的影響仍屬法人推測,交割前整合方向未定。來源:web_MoneyDJ_Marvell傳收購Lumentum_穩懋_20261030,MoneyDJ,2026-10-30。
衛星 RF / GaN
- 低軌衛星需更大的 PA 陣列,傳輸硬體朝更高頻 E-band / V-band / W-band 陣列演進(MS)。
- 管理層視 LEO 衛星通訊為繼基地台之後 Infrastructure 的另一主要貢獻來源,對 LEO 放量維持正向(大和,2026-07-24)。
- 衛星、航太加長距離點對點通訊合計已超過基地台,約占 Infra 營收四成(3Q26 法說,2026-10-28;管理層澄清是 Infra 內的四成、非公司營收四成;衛星技術與長距離點對點重疊度高,無法單獨揭露 LEO 占比,客戶不止一家)。沿革:衛星達 Infra 比重約 50%、與基站相當(永豐,2026-07-24)→ 衛星+航太+點對點約 Infra 四成(2026-10-28),口徑不同、非單純下修。SpaceX 依 version / NASA 核准數量一波波出貨,D2C(手機直連衛星)與下一代部署將放大 PA 數量;衛星耐用年限約 3-5 年有汰換需求。
- GaN 擴產聚焦 Infra(基地台+衛星通訊),目前 GaN 產能集中 4 吋、持續擴充,2027 年正式導入 6 吋製程作為擴產選項(3Q26 法說,2026-10-28);高頻 HEMT 製程由主流 0.25-0.15µm 推進至 0.1µm(材料別待核對);D2C 功率需求更大,GaN 優於 GaAs。5G 基站滲透率近 70% 屬末端建置期、成長趨緩;6G 已與客戶合作開發,預估 2030 年部分地區商轉帶動下一波基站布建。
- GaAs、InP Driver IC 與光通訊布局配合 LEO 通訊角色陸續完成。
- 3Q26 法說後券商補充(凱基、中信、永豐,2026-10-28/29):3Q26 毛利率躍升以航太與低軌衛星帶動的規格與單價提升為主(凱基、中信一致),Infra 營收占比 2Q26 30-35% → 3Q26 35-40%,與 Optical 合計已逾五成;中信預估 Infra 占比 2026F 37% → 2027F 47%,理由為 Starlink 轉向 V3 後傳輸量提高與手機直連(D2C)使 PA/LNA 用量與規格提升(GaN PA 占比上升);凱基提到 2027 年低軌衛星規格升級與 D2C 布建為成長動能。永豐歸結為「低軌、光通雙動能」,預期 2027 年獲利強勁成長、長期獲利結構轉佳。
- 4Q26 壓抑與支撐(中信,2026-10-29):Cellular 拉貨高峰進入尾聲、手機市場受記憶體成本影響低迷,但公司著重中高階機種、影響有限;航太衛星規格提升與美系客戶 200G PD 產能提升支撐營收與毛利率維持高檔。
- MS 航太營收拆解(2026-10-29):管理層稱衛星營收已占 Infra 約 40%(Infra 占 3Q26 總營收 35-40%),MS 推算衛星約占 3Q26 總營收 15%,並估其貢獻約一半的 3Q26 毛利率季增(約 5ppt),隱含衛星業務毛利率 >60%、高於 MS 與市場原先預期;MS 預估航太營收 2026E/27E/28E NT$27.5/50.7/69.7 億(地面站 9.8/14.6/21.9 億、衛星 12.4/29.7/40.1 億),v3.0 衛星 2026E/27E/28E 78/1,500/1,722 顆(依 SpaceX 預測,Adam Jonas)、每顆含量 US$35k(2028E 40k),4 吋 GaN 晶圓 ASP 約 US$9k(6 吋 GaAs 約 US$2.5-3k);2026-09-28 SpaceX 已成功發射 Starship 並布署 Starlink V3,若加速星座部署為預估上行風險,反之發射延遲/失敗為主要下行風險。大和亦指 LEO 衛星通訊需求強勁、Infra 3Q26 營收 22.26 億(QoQ +28%、YoY +55%)、2026E 77.06 億(YoY +39%)。
- V3 新增 V/W-band(富邦,2026-09-29):Starlink V3 gateway 回傳端新增 40-110GHz 的 V/W-band,GaAs 功率密度低的問題浮現,GaN 功率密度為 GaAs 的 4 到 8 倍,可用更少顆、更小面積元件達成同樣要求,富邦認為將推升 GaN 在 Starlink 衛星的使用量;富邦估穩懋 PA 占營收 2025 年 5-10% → 2026F 10-15%(口徑與 UBS 航太占 Infra 逾 30% 不同,並列)。來源:報告_富邦_低軌衛星StarlinkV3_20260929
- V3/Mobile V2 帶動 RF 含量與 GaN 用量(UBS,2026-10-02):UBS 推估每顆 Starlink V3 的 PA+LNA 合計約 33,000 顆,為 V2 Mini 約 7,500 顆的約 4-5 倍;材料組合由 V2 的 SiGe 約 45%/GaAs 約 55%,轉為 V3 的 GaAs 約 75%/SiGe 約 13%/GaN 約 12%,化合物半導體(GaAs+GaN)每顆用量約 6-7 倍;Mobile V2(D2C)PA+LNA 約 15,000 顆(V1 約 2,600 顆)。UBS 認為穩懋是 V2 RF 前端 GaAs PA/LNA 的關鍵代工夥伴,V3 元件生產 2026 年已開始、2027-28E 放量;基本情境元件出貨 2027E 3,000 顆/2028E 4,500 顆,每顆初期約消耗 4 片 4 吋 GaN 晶圓,GaN 晶圓 ASP 約 US$8,000-10,000(GaAs 約 US$2,000-3,000),GaN 毛利率較成熟 GaAs 高 10-20 ppt。UBS 估 LEO 占總營收 2026E 約 10%(約 Infra 的 30%)→ 2027E 25% → 2028E 30% → 2030E 32%(2026-30E CAGR 約 61%),Infra 占比由 2026E 約 35% 升至 2028E 約 50%。細節見 技術_StarlinkV3射頻含量。
- GaN 擴產(UBS 推估):目前 GaN 產能不到 1,000 片 4 吋/月,UBS 認為 2 年內可能倍增,公司亦在評估潔淨室/廠房投資與 4 吋→6 吋(面積 2.25 倍);2026 已在擴 GaN 產能(UBS,2026-10-02,推估非公司 guidance)。
- 航太營收占基礎建設比重持續提升:UBS(2026-09-14)指出航太(aerospace)營收已佔基礎建設營收 30% 以上(基礎建設為 2Q26F 總營收的 30-35%),由 LEO 佈建擴大、direct-to-cell 連網、頻段增加與相位陣列天線採用、以及 GaAs 往 GaN 平台遷移帶動;管理層對航太與光通訊中長期成長維持正向看法,支撐更多元的營收組合與改善的利潤結構。
UBS 與 7/24 法說用語差異(航太 vs 衛星)
沿革:UBS 2026-10-02 改以「LEO 衛星約占 Infra 30%、總營收約 10%(2026E)」表述,與 9/14「航太逾 30%」量級一致,仍低於法說「衛星約 50%」。 3Q26 法說(2026-10-28)改稱衛星+航太+長距離點對點合計約占 Infra 四成(已超過基地台),LEO 不單獨揭露。 UBS(2026-09-14)稱「航太(aerospace)」營收占 Infra 逾 30%;永豐 7/24 法說稱「衛星」占 Infra 約 50%(與基站相當)。兩者定義範圍可能不同(航太可能是較廣泛分類,涵蓋衛星外的其他航太應用;或反之衛星範圍更廣),暫列為觀察缺口而非衝突,待後續報告釐清口徑差異。
WiFi7
- 世代遷移由旗艦手機向高階、中階機種擴散(MS)。
- 2Q26 Wi-Fi 因 router 需求疲弱、出貨下滑而季減,營收占比自 1Q26 的 15-20% 降至 10-15%(中信,2026-07-27)。
- CTBC(2026-09-10):Wi-Fi 7 相較 Wi-Fi 6 新增 6GHz 頻段,PA 性能要求提高,帶動材料轉向 GaAs;穩懋與 2455_全新(市) 為相關台股供應鏈,2H26 PA 營運展望正向,若後續 iPhone 新機銷售佳可望進一步挹注獲利。來源:報告_CTBC_Apple秋季新品發表會_20260910
Cellular PA 代工結構(高盛 2026-10-29 觀點)
- 代工滲透率持續上升:GaAs PA 代工占整體 TAM 比重自 2017 年 9% → 2025E 13% → 2028E 17% → 2030E 19%;手機 PA 市場代工占比 2025 年 66% → 2026E 74% → 2028E 83%(IDM 持續被設計公司以代工取代),驅動力是 PA 設計複雜度與生產成本上升(記憶體漲價環境下新案更傾向交代工)。PA foundry TAM 2026/27/28E 再上修 5/4/2% 至 US$1.3/1.5/1.6bn(2026-30E CAGR 8%)。
- 出貨與終端脫鉤:2026E 全球智慧機出貨 -10%(2027/28E +2%/+2%),但 cellular PA 代工出貨 2026E +11%、2027/28E 各 +4%。
- 穩懋市占持續流失:PA foundry 市占自 2020 年 74% → 2026 年 57% → 2030 年約 50%(前次估 2026 年 52%、2030 年 40-50%),高盛認為 宏捷科(AWSC) 成本結構較低、定價較具競爭力且技術追趕而持續搶佔;但因 TAM 擴大,穩懋 PA 代工營收 2026E 仍 +31%(前 +28%;優於 TAM 的 +22%),主因聚焦中高階與旗艦機(iOS 占其 cellular 約 30-40%,較耐記憶體漲價)。沿革:2026-07-24 估市占 2026 年 52%、營收 +28%(優於 TAM +17%)。
- GaAs 產能已足:高盛推估 2026-28E 稼動率最高約 85%(3Q26 實績 75%、4Q26 持平),無明顯 GaAs 擴產需求;穩懋 2026 年 NT$20-30 億資本支出維持,主要投向 InP 與 GaN(datacom optical 與 Infra);台灣 PA 代工(穩懋+宏捷科)資本支出 2026 年起溫和回升,但高盛不視為整體 PA 代工需求復甦。
財務指引
- 4Q26:營收 QoQ 低個位數成長、合併毛利率高 30%、稼動率七成以上、折舊與 3Q 相當、2026 資本支出維持 20-30 億元;2027 年手機機種未定,1Q27 法說再給方向,對 LEO V3 規格啟動後的需求樂觀(3Q26 法說,2026-10-28)。
- 總經理 Q&A 曾稱 4Q 毛利率「可能微幅下滑」,財務長澄清指引為合併口徑、與 3Q 37.4% 相當;個體毛利率每季結束後同步揭露,不與合併混比。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 3Q26 合併營收 58.59 億(QoQ +11%、YoY +31%)、合併毛利率 37.4%(18 季新高)、EPS 4.55;營收符合預期、毛利率與獲利大幅優於預期 | fact | 活動_穩懋3105_3Q26法說memo_20261028、報告_CTBC_穩懋3105_3Q26_20261029 | 2026-10-28 | 高 |
| 毛利率躍升主因為 Infra(航太、衛星)占比提升(35-40%),非稼動率回升;稼動率愈接近 80% 邊際影響愈小 | fact | 活動_穩懋3105_凱基call_memo_20261028 | 2026-10-28 | 高 |
| 4Q26 營收 QoQ 低個位數成長、合併毛利率維持 high-30s | fact | 3Q26 法說;活動_穩懋3105_凱基call_memo_20261028 | 2026-10-28 | 高 |
| PD 2Q-3Q26 量產、2027 年開出大部分產能;CW Laser/EML 2027 量產前少量、2028 較大量貢獻;GaN 2027 導入 6 吋 | fact | 活動_穩懋3105_凱基call_memo_20261028 | 2026-10-28 | 高 |
| Infra 營收占比 2026F 37% → 2027F 47%(Starlink V3、D2C 使 PA/LNA 用量與規格提升) | estimate | 報告_CTBC_穩懋3105_3Q26_20261029 | 2026-10-29 | 中 |
| 2Q27 日系客戶 100mW LD 量產 | third_party | 報告_CTBC_穩懋3105_3Q26_20261029(供應鏈訪查) | 2026-10-29 | 低 |
| 衛星營收約占 3Q26 總營收 15%(管理層稱衛星占 Infra 40%、Infra 占 35-40% 推算),隱含衛星毛利率 >60% | estimate | 報告_MS_穩懋3105_20261029 | 2026-10-29 | 中 |
| 航太營收 2026E/27E/28E NT$27.5/50.7/69.7 億,v3.0 衛星 78/1,500/1,722 顆(依 SpaceX 預測) | estimate | 報告_MS_穩懋3105_20261029 | 2026-10-29 | 中 |
| 光通訊 2026E 僅占營收 mid-single-digit(前 HSD),LD 2028E 才有意義貢獻 | estimate | 報告_GS_穩懋3105_20261029 | 2026-10-29 | 中 |
| PD 可能占總營收 >10%、最大 PD 客戶可能把 LD 外包給穩懋 | third_party | 報告_MS_穩懋3105_20261029(供應鏈訪查) | 2026-10-29 | 低 |
| 2026/2027 EPS 12.20/19.32(中信)、12.55/18.83(永豐),分別較前版大幅上修 | estimate | 報告_CTBC_穩懋3105_3Q26_20261029、memo_永豐投顧_穩懋3105低軌光通雙動能_20261029 | 2026-10-29 | 中 |
風險與注意事項
- CW Laser 仍在認證期(2H27 起才有 epi / wafer process 貢獻、顯著比重 2028-2029),短期營收貢獻不宜提前外推;EML / VCSEL 已量產但仍在放量初期。
- PD 為單一大客戶集中:短期需求能見度高,但客戶集中風險存在。
- 2H26 手機旺季受記憶體缺貨、終端價格調漲壓力,拉貨不確定性上升(7/24 法說)。
- 低軌衛星與手機直連衛星具客戶集中、規格變動與發射節奏風險;基站 / LEO / 國防均為 project base 與標案,月季波動大。
- GaAs / InP 基板供應目前未見 gating,但若 AI 光通訊需求放大,材料與設備 lead time 仍可能成為限制。
- 擴產進度可能落後:中信投顧近期供應鏈觀察指出,公司受產能限制與半導體設備交期拉長影響,擴產進度可能不如預期——這是其把目標價自 NT$628 下修至 NT$461 的主因之一(中信,2026-07-27,channel check)。
- Cellular 市占結構性流失:高盛推估 PA foundry 市占自 2020 年 74% 降至 2026 年 52%、2030 年 40-50%,主要對手為 8086_宏捷科(櫃)。此為長線稀釋因素,與短期 optical 成長故事並存。
- UBS 預估大幅高於共識:UBS(2026-10-02)2027/28E EPS 高於共識 38%/45%,Infra 營收假設 NT$132.7/174.3 億 vs 共識 91.1/107.4 億;若 V3 部署節奏、每顆 GaN 晶圓數或 GaN 毛利率不如 UBS 假設,差距會回收。UBS 自列風險:LEO 客戶發射執行、光通訊雷射二極體認證進度、手機終端需求與客戶表現。
- 預估上修高度依賴毛利率與業外假設(2026-10-29):中信 2026F/2027F 業外 18.53 億/27.71 億,占稅前純益約 31%/27%;永豐亦於 EPS 預估中另納入聯茂;中信自列風險為手機終端需求不佳、PD 營收貢獻不如預期。
- 高盛空方論點(2026-10-29):3Q26 高毛利來自 Infra 組合,非稼動率;若 2027 年 cellular 受記憶體成本拖累、Infra/光通訊貢獻未如預期,毛利率可能回落(高盛 2027E GM 31.8%);cellular 曝險仍 30%+、智慧機相關(cellular+WiFi+optical)2026E 占營收 50%+;宏捷科(AWSC)成本優勢與技術追趕、PA 代工市占 2026 年 57% → 2030 年約 50%;LD 外包給穩懋的可能性仍高度不確定。
- MS 自列風險(2026-10-29):航太為近期最大變數,衛星發射延遲或失敗難以追蹤;上行風險為 SpaceX 加速星座部署。MS 風險/報酬下行為 3D sensing、AR 無殺手級應用、IDM 外包趨緩、元件庫存堆積。
- 業外收益占比偏高:3Q26 業外 6.98 億元(稅前淨利 21.14 億元的約 33%),其中聯茂(持股 23%,權益法)約 6.8 億元,約相當歸母淨利的 35%†;股價不影響損益,但聯茂獲利波動直接影響穩懋 EPS。沿革:2Q26 業外 NT$4.47 億、占稅前淨利約 38%(匯兌與權益法)。券商 EPS 差異有相當部分來自對業外的假設而非本業。
公司行事曆
- 10/23週五法說會舉辦2026年第三季線上法說會本公司將舉辦2026年第三季線上法人說明會,說明本公司營運狀況。14:00於網路直播,請連結至以下網址https://www.zucast.com/webcast/63B76BX6建議參與者於法說會前安裝或升級所需播放軟體,或至http://www.zucast.com/help尋求技術支援。
- 10/28週三法說會法說會本公司將舉辦2026年第三季線上法人說明會,說明本公司營運狀況。14:00於網路直播,請連結至以下網址https://www.zucast.com/webcast/63B76BX6建議參與者於法說會前安裝或升級所需播放軟體,或至http://www.zucast.com/help尋求技術支援。
- 11/05週四法說會寬量國際 QIC's20thTaiwanCEOWeek線上法說會本公司受邀參加寬量國際主辦之「QIC's20thTaiwanCEOWeek」線上法說會,說明本公司之營運概況、財務及業務相關資訊。
- 11/05週四營收10月營收公布MOPS 公布於 11/5 13:57–14:58 間
- 今天 2026-11-08
- 11/12週四法說會櫃買中心與凱基證券於香港聯合 TPEx&KGIHKCorporateDay公告本公司115/11/12至115/11/13受邀參加櫃買中心與凱基證券於香港聯合舉辦之「TPEx&KGIHKCorporateDay」,說明本公司營運狀況。
- 11/16週一法說會麥格理證券 MACQUARIETAIWANCONFERENCE公告本公司115/11/16受邀參加麥格理證券舉辦之「MACQUARIETAIWANCONFERENCE」,說明本公司之營運概況、財務及業務相關資訊。
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 8 次有 8 次落在此區間;最常見:期限前 3 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 1Q26 | Optical 自產品組合獨立列示,占 5-10% | 營運揭露 | ⭐⭐⭐ | 主要仍為 iOS 3D sensing |
| 2Q26 末 | PD 正式量產認列營收(單一大客戶) | 產品量產 | ⭐⭐⭐ | 7/24 法說證實,早於 MS 原估 2H26;3Q26 量更大 |
| 3Q26 | 營收 QoQ +low teens、GM low-thirties;光通進入量產放大 | 業績指引 | ⭐⭐⭐ | 7/24 法說 guidance |
| 2026 | W-band GaAs PP10 / GaN NP10 已開始出貨 | 衛星 RF | ⭐⭐ | 頻段 75-110GHz,對應太空經濟 / 手機直連衛星 |
| 2026 | 衛星達 Infra 比重約 50%(與基站相當) | 營運揭露 | ⭐⭐⭐ | 7/24 法說;衛星佔比將隨 D2C / 下一代部署續升 |
| 2026 | Starlink V3 RF 元件生產開始(UBS 推估);2026-09-28 Starship 第 14 次試飛佈署 26 顆 V3 | 衛星 RF | ⭐⭐ | UBS,2026-10-02;元件顆數與材料組合見 技術_StarlinkV3射頻含量 |
| 2026-2028E | GaN 擴產:現況不到 1,000 片 4 吋/月,UBS 估 2 年內可能倍增,評估 4 吋→6 吋(面積 2.25 倍) | 擴產 | ⭐ | UBS 推估,非公司 guidance |
| 2027E-2028E | V3 GaN 放量:UBS 基本情境 V3 元件出貨 3,000→4,500 顆,LEO 占營收 25%→30% | 中長期機會 | ⭐ | UBS,2026-10-02 |
| 2027 | PD 產能全面開出、全年大量供應;CW Laser/EML 僅量產前小量營收 | 量產 | ⭐⭐⭐ | 3Q26 法說(2026-10-28);CW/EML 可靠度測試週期約半年 |
| 2027 | GaN 正式導入 6 吋製程 | 擴產 | ⭐⭐⭐ | 3Q26 法說(2026-10-28);現況集中 4 吋 |
| 2028 | CW Laser/EML 顯著營收貢獻 | 中長期機會 | ⭐⭐⭐ | 3Q26 法說;沿革:2H27 起 epi/wafer process 貢獻、顯著比重 2028-2029(2026-07-24) |
| 2027 年底前後 | 最大 PD 客戶可能把 LD 外包給穩懋(時點原文缺字、推定) | 中長期機會 | ⭐ | MS 2026-10-29 供應鏈訪查,非公司 guidance;高盛認為仍高度不確定 |
| 2Q27 | 日系客戶 100mW LD 量產(供應鏈訪查) | 產品量產 | ⭐ | 中信 2026-10-29;非公司 guidance |
| 2027 | 光通營收占比達雙位數(公司目標) | 中長期機會 | ⭐⭐ | 2026 有機會 HSD |
| 2030 | 6G 部分地區商轉,帶動基站布建 | 中長期機會 | ⭐⭐ | 已與客戶合作開發 |
| 2H26 | Wi-Fi 7 手機滲透率提升帶動 GaAs PA 需求 | 產業拉貨 | ⭐⭐ | CTBC,2026-09-10 |
| 2026-08 | 月營收 NT$19.37 億(QoQ+2%/YoY+31%),追蹤 3Q26F guidance 65% 進度 | 營運揭露 | ⭐⭐⭐ | UBS,2026-09-14 |
| 3Q26F | 手機相關光學占光通訊營收比重降至約 50%(歷史 60-70%) | 產品組合轉變 | ⭐⭐ | 非手機光通訊應用擴張;UBS,2026-09-14 |
| 2026 年底 | AI/datacom 營收占比目標達高個位數(2025 為低個位數) | 業績指引 | ⭐⭐ | UBS,2026-09-14 |
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊、供應鏈_低軌衛星
- 相關技術:技術_GaAs砷化鎵、技術_InP磷化銦、技術_光通雷射元件、技術_SiPh、技術_TIA、技術_Linear_Driver
- InP / 光通訊角色:中游 foundry,可承接 EPI → Wafer Process → Wafer Level Testing,也可只承接 wafer process。
- 衛星 RF 角色:GaAs / GaN 高頻 PA 與 TX/RX 元件,對應 Ku/Ka 往 E/V/W band 升級;V3 每顆 PA+LNA 約 33,000 顆、化合物半導體用量約 6-7 倍,細節見 技術_StarlinkV3射頻含量。
- Apple 營收曝險(GS 2026E 估算):整體銷售曝險 35-40%、營業利益曝險 35-40%;主產品 PA、VCSEL;iPhone 貢獻 35%、iPad 1-2%、Macbook 1%(來源:報告_GS_摺疊iPhone供應鏈_20260910)——與公司既有敘事(Cellular PA 占營收 30-35%)量級相符
相關公司
- 3081_聯亞光電(櫃)、2455_全新(市):台灣 InP / GaAs 上游磊晶觀察對象。
- 8086_宏捷科(櫃):台灣 GaAs / 化合物半導體代工比較對象。
- 3016_嘉晶(市):GaN-on-SiC / 化合物半導體磊晶材料鏈觀察,與穩懋 RF / 化合物半導體代工位置相鄰。
- AVGO.US(broadcom):已知客戶與光通訊 / RF 供應鏈關聯觀察。
- LITE.US(lumentum):CW laser / EML 潛在外包客戶;MS(2026-07-24)判斷短期內不會把 CW laser 或 EML 外包給穩懋,MS(2026-10-08 起)已改口判斷外包可能性提高;MoneyDJ(2026-10-30,傳聞)稱 Marvell 可能收購 Lumentum,若成真法人認為可能擴大 PD 委外,惟未成交、低信心。
來源
-
web_Marvell_收購Lumentum官方新聞稿_20261102 — Marvell/Lumentum 官方新聞稿,2026-11-02;Marvell 全股票收購 Lumentum 簽約,預計 1H28 完成
-
web_MoneyDJ_Marvell傳收購Lumentum_穩懋_20261030 — MoneyDJ(張以忠),2026-10-30;傳 Marvell 與 Lumentum 洽談收購、尚未達成最終協議(11-02 已正式簽約),法人視為穩懋 PD 委外擴大潛在契機(傳聞,低信心)
- 活動_穩懋3105_3Q26法說memo_20261028,3Q26 法說,2026-10-28;營收 58.59 億、合併 GM 37.4%(18 季新高)、EPS 4.55;Infra+Optical 占比過半;4Q26 營收 QoQ 低個位數、GM 高 30%;PD 2027 全年放量、CW/EML 2028 顯著貢獻;GaN 2027 導入 6 吋
- 活動_穩懋3105_富邦證券call_memo_20261028,富邦,2026-10-28;同場法說 call memo
- 活動_穩懋3105_珩石筆記_林建宏_20261028,珩石筆記(林建宏),2026-10-28;同場法說,補業外明細、現金、ROE 與待追蹤項
- 活動_穩懋3105_凱基call_memo_20261028,凱基投顧(徐雋翔),2026-10-28;同場法說重點摘要:毛利率結構轉型進入兌現期、4Q26 毛利率 high-30s、PD 2027 大量、CW/EML 2028 放量
- memo_永豐投顧_穩懋3105低軌光通雙動能_20261029 — 永豐投顧晨訊,2026-10-29;維持買進、TP NT$395→714,2026/2027 EPS 12.55/18.83(前 7.47/8.58),低軌與光通雙動能
- 報告_CTBC_穩懋3105_3Q26_20261029 — 中信投顧(許哲豪),2026-10-29;維持買進、TP NT$461→773(40x 2027F EPS);2026F/2027F EPS 12.20/19.32;Infra 占比 2027F 47%、LD 2028 放量
- 報告_Daiwa_穩懋3105_20261029 — 大和(Rick Hsu/Sam Weng),2026-10-29;降評至 Outperform(2)、TP NT$449→620(55x 4 季遠期 PER);2026-28E EPS 10.63/11.19/14.48;3Q26 業外 6.84 億主要來自聯茂;三支柱(RF 高階化、LEO Infra、AI 光通訊)
- 報告_GS_穩懋3105_20261029 — 高盛(Chao Wang 等),2026-10-29;維持 Sell、TP NT$142→162(24x 2027E);2026-28E EPS 11.05/6.73/8.37;PA foundry TAM 上修、光通訊 2026E 僅 mid-single-digit、LD 2028 才顯著
- 報告_MS_穩懋3105_20261029 — 摩根士丹利(Charlie Chan 等),2026-10-29;升評 OW、TP NT$600→700;2026-28e EPS 11.64/14.48/23.79;衛星毛利率估 >60%、航太營收拆解、PD >10% 與 LD 外包可能
- 報告_MS_CPO測試與封裝供應鏈_20261008 — Morgan Stanley,2026-10-08;UW 升至 EW、TP NT$300→600(PD 放量與 Broadcom LD 外包可能、航太 GaN);與先前 MS UW 論點「Lumentum 不太可能外包」相比,論點已改
- 報告_群益_光通訊成長趨勢專題_20260923,群益投顧,2026-09-23;infrastructure 產品(基地台、衛星通訊、光纖通訊)近年營收比重 20-30%;2026F/2027F/2028F EPS 7.36/7.53/9.76
- 報告_富邦_低軌衛星產業_20261001 — 富邦投顧,2026-10-01;買進 TP NT$500 維持,PA 低軌占營收 2026F 10-15%、2027F 15-20%,EPS 8.1/11.0
- 報告_富邦_低軌衛星StarlinkV3_20260929 — 富邦投顧,2026-09-29;V3 新增 V/W-band 帶動 GaN,買進 TP NT$500,EPS 8.1/11.0
- 報告_UBS_穩懋3105_20261002 — UBS(Jerry Su/Annie Chen),2026-10-02;重申 Buy、TP NT$500→725(40x 2028E PE);Starlink V3/Mobile V2 PA+LNA 約 4-5 倍、化合物半導體用量 6-7 倍;2026/27/28E EPS 8.04/13.82/18.09,LEO 占營收 2028E 約 30%、Infra 約 50%
- 報告_UBS_穩懋3105_20260914 — UBS(Jerry Su/Annie Chen),2026-09-14;2026 台灣論壇管理層訪談,維持 Buy、TP NT$500(40x 2027-28E 平均 PE);8 月營收 NT$19.37 億追蹤 3Q26F guidance 65% 進度;CW 雷射/EML 2027 年後才有意義貢獻;photodiode ramp 為近期光通訊成長主力;50G/100G VCSEL 已量產;手機光學占比降至約 50%;航太營收占 Infra 逾 30%;2026-30E EPS 7.79/11.27/13.83/15.13/16.03
- 報告_CTBC_Apple秋季新品發表會_20260910 — 中國信託投顧,2026-09-10;Wi-Fi 7 新增 6GHz 頻段推升 PA 轉向 GaAs 材料,2H26 展望正向
- 報告_GS_摺疊iPhone供應鏈_20260910 — Goldman Sachs,2026-09-10;Apple 營收曝險 35-40%(iPhone 35%),PA/VCSEL 供應商
- 活動_穩懋3105_call_memo_20260526
- 活動_穩懋3105_法說memo_20260724,永豐(Sinopac),2026-07-24;2Q26 實績(52.57 億/EPS 2.3)、3Q26 guidance、PD 2Q26 末量產單一大客戶、光通占比路徑 LSD→HSD→雙位數、衛星達 Infra 50%、GaN 擴產、6G 2030、存貨/折舊細節
- 260521_nmr_semi-renaissance,野村,2026-05-21
- 分析_AI光互連百億美元押注_20260525
- 技術_InP磷化銦
- 技術_SiPh
- 260531_3105_穩茂_ms_winsemi,Morgan Stanley,2026-05-31(Asia AI Summit 回饋:2Q 指引、AI optical mid-single-digit %、PD 2H26 量產、100G VCSEL 驗證、LEO E/V/W-band、UW TP 300)
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;PD 2H26 量產 / III-V foundry 光通訊(內容已併入成長動能/催化劑)
- 報告_CTBC_穩懋3105_20260727,中信投顧,2026-07-27(維持買進、TP 461(前 628);2026F/2027F EPS 8.78/10.98;channel check 指擴產進度可能落後)
- 報告_Daiwa_穩懋3105_20260724,大和,2026-07-24(連升兩級至 Buy、TP 449(前 505);晶圓出貨/稼動率/ASP 假設鏈;PD 客戶承諾訂單超過 2027;Optical 占比 2028E 37%)
- 報告_GS_穩懋3105_20260724,高盛,2026-07-24(維持 Sell、TP 142(前 124);PA foundry TAM 與市占結構圖表 4 張;2027E EPS 6.35 年減)
- 報告_MS_穩懋3105_20260724,Morgan Stanley,2026-07-24(維持 Underweight、TP 300;EPS beat 來自業外;判斷 Lumentum 短期不外包 CW laser / EML)
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$600;8 月營收創 56 個月高點、光通與低軌衛星動能