基本資料
台灣雷射鑽孔設備龍頭,主力切入玻璃載板(Glass Core Substrate)TGV 雷射改質環節。已進入 Intel 玻璃載板供應鏈驗證,提供每秒數千孔的高速雷射加工能力,是台廠少數能挑戰日本 DISCO、以色列 Orbotech、美國 MKS 等國際大廠主導 TGV 雷射市場的設備整合商。
官方英文名 = E&R Engineering;另見 Starlink 供應商身分
鈦昇的官方英文名為 E&R Engineering Corporation(Nomura 半導體報告中以 E&R Engineering 與 LPKF、DRLaser 並列為玻璃芯基板雷射設備商)。依使用者提供之 Starlink 官方供應商清單,E&R / 鈦昇為 SpaceX 直接供應商(交易金額約 US$7.5873 億),屬雷射加工設備環節(間接),與既有半導體 / 玻璃載板脈絡並存;供應鏈比對見 供應鏈_低軌衛星。
業務聚焦於雷射光路與超短脈衝雷射模組整合,下游客戶覆蓋 PCB、IC 載板與先進封裝測試線。隨 2026 年 Intel / 台積電 / 三星陸續進入玻璃基板小量試產(2027 年)與量產(2028 年),鈦昇驗證進度具關鍵指標意義。
公司基本資料(國泰證期 call memo,2026-07-07)
鈦昇科技成立於 1994 年,2015 年上櫃(8027),總部位於高雄。資本額 NT$10.97 億,員工 310 人,全球 10 個服務據點,研發人力佔比逾 60%。中國南通廠已有正面營收貢獻。
來源:memo_玻璃載板FOPLP台廠設備_20260510 + 報告_呂紹旭_玻璃載板FOPLP_20260508 + 活動_鈦昇8027_call_memo_20260707
核心技術/競爭優勢
- 高速 TGV 雷射鑽孔:每秒數千孔加工能力,能在 30μm 以下孔徑控制熱影響區
- 超短脈衝雷射整合:皮秒(ps)/ 飛秒(fs)等級脈衝技術,降低玻璃微裂痕與熱應力
- Intel 驗證進度:已切入 Intel 玻璃載板供應鏈驗證階段,是台廠進度最前段者之一
- 多軸動態加工平台:X/Y/Z + θ/R 軸控制,支援斜孔與曲面微孔加工
- 電漿雙技術供應商(國泰證期 call memo,2026-07-07):公司自述為目前唯一同時具備「RF 清洗電漿」與「高階微波電漿(晶圓廠前端表面蝕刻、後段 2D/3D 表面清洗)」兩種技術之電漿設備供應商
- 雷射改質速度優勢:一片大基板(510×510mm,約 2-400 萬孔)改質不到半小時、每秒約 50 孔,為傳統改質設備速度之 30-40 倍;服務美系客戶已進化至第三代設備(第一代較德系前供應商提升 6-7 倍速度)
待補
雷射光源為自製或 OEM、是否搭配自有自動對位系統、與 Intel 驗證的具體機型 / 階段,待後續報告或法說補齊。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 高速 TGV 雷射鑽孔機 | 玻璃載板通孔加工(Glass Core / SAP Layer / SM Layer 三階段:TGV 雷射改質、Laser Via Drill、ABF Remove & Singulation) | Intel(驗證中)、美系客戶(量產水準)、潛在台廠載板客戶 |
| 雷射改質與光學整合系統 | 先進封裝載板雷射改質 | 載板廠 / 先進封裝廠 |
| 電漿蝕刻擴孔設備(Desmear/PTH) | 玻璃基板 SAP Layer 蝕刻擴孔 | 載板廠 |
| 電漿切割設備(Plasma Dicing) | 玻璃無法機械切割,先移除 ABF 再雷射切割並分顆 | 全球最大 MLCC 製造商(日本,驗證通過,設備 2026 年底交付) |
| FOPLP 設備(6 項關鍵設備) | Wafer → Panel(700×700mm) → Q-Panel(212×216mm) 三階段 | 低軌衛星客戶為主,其他客戶積極開發中 |
| CPO 測試平台(3Q26 推出) | 共同封裝光學元件雷射應用,鎖定 1.6T/3.2T 規格 | 台灣 CPO 零件公司(8 月驗證中) |
| 檢測設備 | 檢查前段晶圓廠先進製程中產生之應力 | 新開發應用 |
IC 封測(傳統封裝)產品線:中國中階產品需求近期非常強勁,今年可見倍數成長(國泰證期 call memo,2026-07-07)。晶圓級(Wafer Level)產品線涵蓋 2.5D/3D 及 EMIB-T 相關產品;Intel EMIB-T 有轉單效應、擴產規模頗大,主要產地美國本土及越南廠。
圖片 / 架構圖
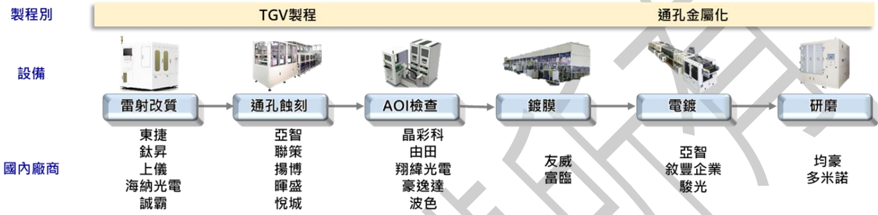
圖說:玻璃載板 FOPLP / TGV 製程台廠設備供應鏈分佈圖。鈦昇位於最上游 TGV 雷射改質段(造孔),是後續蝕刻、AOI、PVD、電鍍、研磨等所有下游環節的起點,鑽孔精度與良率直接決定整片載板的可用性。
flowchart LR
  A[玻璃基板原片
Corning/AGC/SCHOTT] --> B[TGV 雷射改質
8027 鈦昇 ⭐
8064 東捷]
  B --> C[蝕刻通孔
6658/2493/6405]
  C --> D[AOI 檢查
3455 由田/3535]
  D --> E[PVD 種子層
3580 友威科]
  E --> F[電鍍銅
3485 敘豐]
  F --> G[研磨平坦化
5443 均豪精密]
  G --> H[完成 Glass Core 載板]
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 11 次有 11 次落在此區間;最常見:期限前 3 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 3.42 | — | +234.9% | 本站推算† |
| 2026-12 | 4.56 | — | +8.7% | 本站推算† |
| 2026-11 | 3.42 | — | +91.0% | 本站推算† |
| 2026-10 | 2.58 | +15.2% | +109.2% | |
| 2026-09 | 2.23 | +46.1% | +30.9% | |
| 2026-08 | 1.53 | -19.3% | +37.3% | |
| 2026-07 | 1.89 | -23.3% | +62.5% | |
| 2026-06 | 2.47 | +10.7% | +58.5% | |
| 2026-05 | 2.23 | +41.9% | +140.2% | |
| 2026-04 | 1.57 | +8.0% | +24.9% | |
| 2026-03 | 1.46 | +7.9% | -9.6% | |
| 2026-02 | 1.35 | +32.1% | +62.8% | |
| 2026-01 | 1.02 | -75.6% | +43.4% | |
| 2025-12 | 4.19 | +133.6% | +146.4% | |
| 2025-11 | 1.79 | +45.7% | +18.8% | |
| 2025-10 | 1.23 | -27.8% | +12.2% | |
| 2025-09 | 1.71 | +53.2% | +21.5% | |
| 2025-08 | 1.11 | -4.4% | -20.3% | |
| 2025-07 | 1.17 | -25.2% | -18.1% | |
| 2025-06 | 1.56 | +67.8% | -5.2% | |
| 2025-05 | 0.93 | -26.2% | -55.2% | |
| 2025-04 | 1.26 | -21.8% | -4.8% | |
| 2025-03 | 1.61 | +94.3% | +58.9% | |
| 2025-02 | 0.83 | +16.4% | +12.6% | |
| 2025-01 | 0.71 | -58.1% | -37.0% | |
| 2024-12 | 1.70 | +12.6% | -13.2% | |
| 2024-11 | 1.51 | +37.7% | +20.1% |
2026 年已公布累計 18.3 億元;全年推算 26.3 億元(YoY +45.4%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
來源:國泰證期 call memo,2026-07-07。
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | NT$2.47 億 | — | +58.4% | 月營收逐月攀升,全年成長趨勢明確 |
| 2026-05 | NT$2.23 億 | — | +140% | |
| 2026-04 | NT$1.57 億 | — | +24.85% | |
| 2026 1Q | NT$3.82 億 | — | — | 1Q26 合計營收 |
EPS 記錄
僅有年度實績(A),尚無季度拆分資料。
| 年度 | 營收 | EPS (元) | 備註 |
|---|---|---|---|
| 2025 | NT$18.09 億 | -0.93 | EPS 轉負;來源:國泰證期 call memo 2026-07-07 |
| 2024 | NT$16.45 億 | 0.32 | |
| 2023 | NT$15.49 億 | 3.94 | 2021/2022 為營收高峰,2023 年疫後疲軟加上訂單遞延 |
EPS 預估
待補(2026 年月營收已見大幅 YoY 成長,惟尚無券商 EPS 預估數字)
目標價與評等
待補
FOPLP 與 TGV 雙題材(公司說法)
依公司說法(隨手記_2026-05-21_鈦昇_FOPLP_TGV,confirmed,⭐⭐⭐),鈦昇雷射設備橫跨兩大題材:
- FOPLP(扇出型面板級封裝):FOPLP 鏈點名 SpaceX(終端需求)、OSAT(封測代工)、3481_群創(市)(面板級封裝載體)。鈦昇雷射設備切入 FOPLP,題材面向自 TGV 擴大。
- TGV(玻璃通孔):TGV/玻璃載板鏈點名 3037_欣興(市)、Intel 與日本玻璃廠(與既有 TGV 段一致)。
FOPLP 進度更新(國泰證期 call memo,2026-07-07)
FOPLP 於 Wafer → Panel(700×700mm)→ Q-Panel(212×216mm)三階段提供 6 項關鍵設備,以 700×700mm 規格為主,近幾年已交付 3 條線;2H26 將有第 4 條線擴產確認,2027 年預計新增 1-2 家新客戶。目前最大應用在低軌衛星,其他客戶積極開發中;近兩年佔比尚非主流,雷射 TGV 佔比仍較高。
成長動能/催化劑
- 定錨評估:玻璃核心載板現階段仍屬技術前期,最快可能導入的終端是 tomahawk7/8 部分 CPO 版本。
NVIDIA 陣營切入(2026-07-06 確認)
定錨報告(2026-07-06)
NVIDIA 近期開始測試玻璃核心載板,前段 TGV 製程由 3481_群創(市) 負責,後段 ABF 增層交由 Ibiden 與 3037_欣興(市),預計採用鈦昇 TGV 雷射改質設備。 此前已知的 Broadcom 陣營(與 Toppan 合作,康寧玻璃,鈦昇 TGV 設備);現 NVIDIA 陣營亦確認使用鈦昇設備,鈦昇獨拿 Broadcom 與 NVIDIA 兩大陣營 TGV 雷射改質訂單。
後段設備潛力(高單量)
- 鈦昇除前段 TGV 雷射改質外,也與載板廠持續開發後段設備:雷射切割設備、ABF 殘膠去除設備等
- 每條產線所需後段設備數量將遠高於前段 TGV 雷射改質設備,可望帶來更高營收貢獻
- 這意味著鈦昇的長期收益貢獻不僅來自 TGV 環節,更延伸到整條玻璃載板生產線
風險與注意事項
風險
- 單一客戶集中:Intel 驗證進度若不如預期,目前未有第二大客戶能即時遞補
- 國際大廠主導:DISCO、Orbotech、MKS 等握有先發優勢與專利,台廠進入需突破驗證信任門檻
- 玻璃載板量產時程不確定:2027 小量試產 / 2028 量產為產業共識,但 ABF 載板如能滿足 AI 算力需求可能延後
- 獲利尚未回正:2025 年 EPS 為 -0.93 元(轉負),雖 2026 年月營收 YoY 大幅成長,惟尚無公開財報確認獲利何時回正
- 券商 EPS 預估與目標價仍缺:已補齊 2023-2025 年度 EPS 實績與 2026 年月營收,惟尚無券商 EPS 預估與目標價,待後續券商報告 ingest 補齊
- CPO 測試平台的中長期題材分流風險:若 CPO 被動對準擴束耦合路線(Intel 玻璃橋接器等)2028 年後成熟普及,光耦合製程從晶圓外部主動對準工站轉向晶圓級被動組裝,可能壓縮現行主動對準/測試設備段的長期需求成長空間(thesis,低信心,2026-10-09,見 技術_CPO被動對準擴束耦合);惟鈦昇本身的雷射改質設備(玻璃微加工能力)與被動對準玻璃橋接器的晶圓級雷射直寫製程具技術相似性,中長期亦可能是潛在受惠方向之一,兩者並存觀察
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 鈦昇為 TGV 雷射改質主要台系供應商(對標 LPKF) | fact | 定錨_2026年中產業趨勢講座_MEMO(4) | 2026-06-12 | 高 |
| 群創目標今年通過玻璃基板客戶認證 | estimate | 定錨_2026年中產業趨勢講座_MEMO(4) | 2026-06-12 | 中(群創自述) |
| 玻璃核心載板最快導入 tomahawk7/8 CPO 版本 | estimate | 定錨_2026年中產業趨勢講座_MEMO(4) | 2026-06-12 | 中 |
| 美系客戶玻璃基板 TGV 量產時程提前,2027Q2 大量出貨(原市場預期 2028 年) | fact | 活動_鈦昇8027_call_memo_20260707 | 2026-07-07 | 高(公司說法,國泰證期 call memo) |
| 電漿切割南通廠已通過全球最大 MLCC 製造商(日本)驗證,設備 2026 年底交付 | fact | 活動_鈦昇8027_call_memo_20260707 | 2026-07-07 | 高(公司說法) |
| 公司自述為唯一同時具備 RF 清洗與高階微波電漿兩種技術之電漿設備供應商 | fact | 活動_鈦昇8027_call_memo_20260707 | 2026-07-07 | 中高(公司自述,未經第三方查證) |
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 13:57–14:58 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 11 次有 11 次落在此區間;最常見:期限前 3 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 進行中 | Intel 玻璃載板供應鏈驗證 | 客戶驗證 | ⭐⭐⭐ | 切入進度為台廠最前段 |
| 2026 | 群創目標今年通過玻璃基板客戶認證 | 客戶驗證 | ⭐⭐ | 來源 定錨_2026年中產業趨勢講座_MEMO(4),信心中(群創自述) |
| 2026 進行中 | NVIDIA 陣營:前段 TGV 由群創負責,後段 ABF 交 Ibiden / 欣興,鈦昇設備確認切入 | 客戶驗證 | ⭐⭐⭐ | 來源 隨手記_定錨_玻璃核心載板NVIDIA陣營TGV_20260706 / web_ABF載板_hackmd定錨產業筆記_20260706 |
| 2026 進行中 | Broadcom 陣營(Toppan):康寧玻璃,鈦昇 TGV 設備,2026 年底前首條 510mm 實驗線 | 客戶驗證 | ⭐⭐⭐ | 來源 web_ABF載板_hackmd定錨產業筆記_20260706 |
| 2026 年底 | 電漿切割設備交付(全球最大 MLCC 製造商,日本客戶) | 客戶驗證 | ⭐⭐ | 南通廠已有兩條代工線小量生產並獲利 |
| 2026Q3 | CPO 測試平台推出,8 月進行驗證 | 新產品驗證 | ⭐⭐ | 鎖定下世代 1.6T/3.2T 規格;台灣 CPO 零件公司接洽中 |
| 2026H2 | FOPLP 第 4 條線擴產確認 | 放量 | ⭐⭐ | 2027 年預計新增 1-2 家新客戶 |
| 2026 年底 | 美系客戶玻璃基板 TGV 製程驗證完成(接近量產階段) | 客戶驗證 | ⭐⭐⭐ | 來源 活動_鈦昇8027_call_memo_20260707;與美系客戶合作時間早,領先台廠 3-5 年 |
| 2027 預期 | 玻璃載板小量試產(Intel / 台積電) | 放量起點 | ⭐⭐⭐ | TGV 雷射設備需求起爆點 |
| 2027Q2 | 美系客戶玻璃基板 TGV 大量出貨 | 放量起點 | ⭐⭐⭐ | 時程提前,原市場預期 2028 年;來源 活動_鈦昇8027_call_memo_20260707 |
| 2028 預期 | 玻璃載板量產 | 放量加速 | ⭐⭐⭐ | 台廠設備自主化關鍵年 |
→ 跨公司比較詳見 時程_2026_先進封裝產能
供應鏈位置
- 上游:玻璃基板原片廠(Corning、AGC、SCHOTT、NEG)
- 下游:載板廠 / 先進封裝廠(Intel、潛在台廠:3037_欣興(市)、8046_南電(市)、3189_景碩(市))
- 製程環節:TGV 雷射改質(六大關鍵製程之首)
- 同段同業(國內):8064_東捷(櫃)、上儀、海納光電、誠霸
- 同段同業(國際):日本 DISCO、以色列 Orbotech、美國 MKS、康寧、三星電子
- 所屬供應鏈:供應鏈_玻璃芯基板
- 玻璃芯基板(Glass Core Substrate)製程四大環節中,「玻璃雷射改質」為關鍵第一步,主要供應商為鈦昇及德系 LPKF。
- 潛在採購方:玻璃材料商(DNP、康寧、凸版、AGC 等)採購 TGV 雷射改質設備形成玻璃通孔。
- 台系面板廠群創為了活化面板產線,目標今年通過客戶認證,未來也可能自建玻璃基板產線,為鈦昇潛在增量客戶。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 8064_東捷(櫃) | 同段同業 | TGV 雷射改質段台廠主要競爭者,東捷以面板修補雷射經驗轉攻 |
| 3498_陽程(櫃) | FOPLP 設備同業 | 陽程負責狹縫式塗佈與整線自動化,與鈦昇的雷射/電漿製程段互補 |
| 供應鏈_玻璃芯基板 | 所屬供應鏈 | TGV 段為玻璃芯基板六大製程之首 |
來源
- memo_玻璃載板FOPLP台廠設備_20260510(使用者整理研究)
- 報告_呂紹旭_玻璃載板FOPLP_20260508(TPCA V3.1,2026-05-08)
- 隨手記_2026-05-21_鈦昇_FOPLP_TGV(公司說法,FOPLP / TGV 題材)
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;TGV 雷射改質、玻璃芯基板供應鏈、群創潛在客戶
- 隨手記_定錨_玻璃核心載板NVIDIA陣營TGV_20260706 — 2026-07-06;NVIDIA 陣營 TGV 群創負責,欣興後段 ABF,鈦昇設備確認切入;後段設備潛力遠大於前段
- web_ABF載板_hackmd定錨產業筆記_20260706 — 定錨產業筆記,2026-07-06;Broadcom/NVIDIA 雙陣營鈦昇訂單確認、後段設備說明
- 活動_鈦昇8027_call_memo_20260707 — 國泰證期研究部 call memo,2026-07-07;公司基本資料、歷史財務(2023-2025 EPS)、2026 月營收、電漿雙技術、玻璃基板 TGV 量產時程提前、電漿切割南通廠、FOPLP/CPO 進度、Intel EMIB-T 轉單、Q&A 26 題