問題背景
暉盛(7730)稱「電漿這個產業剛起步」,且產品橫跨真空與常壓電漿各種應用。本頁拆解電漿在半導體的應用全景、為什麼是長期趨勢、潛力在哪,以及「剛起步」到底成立在哪一段。
結論
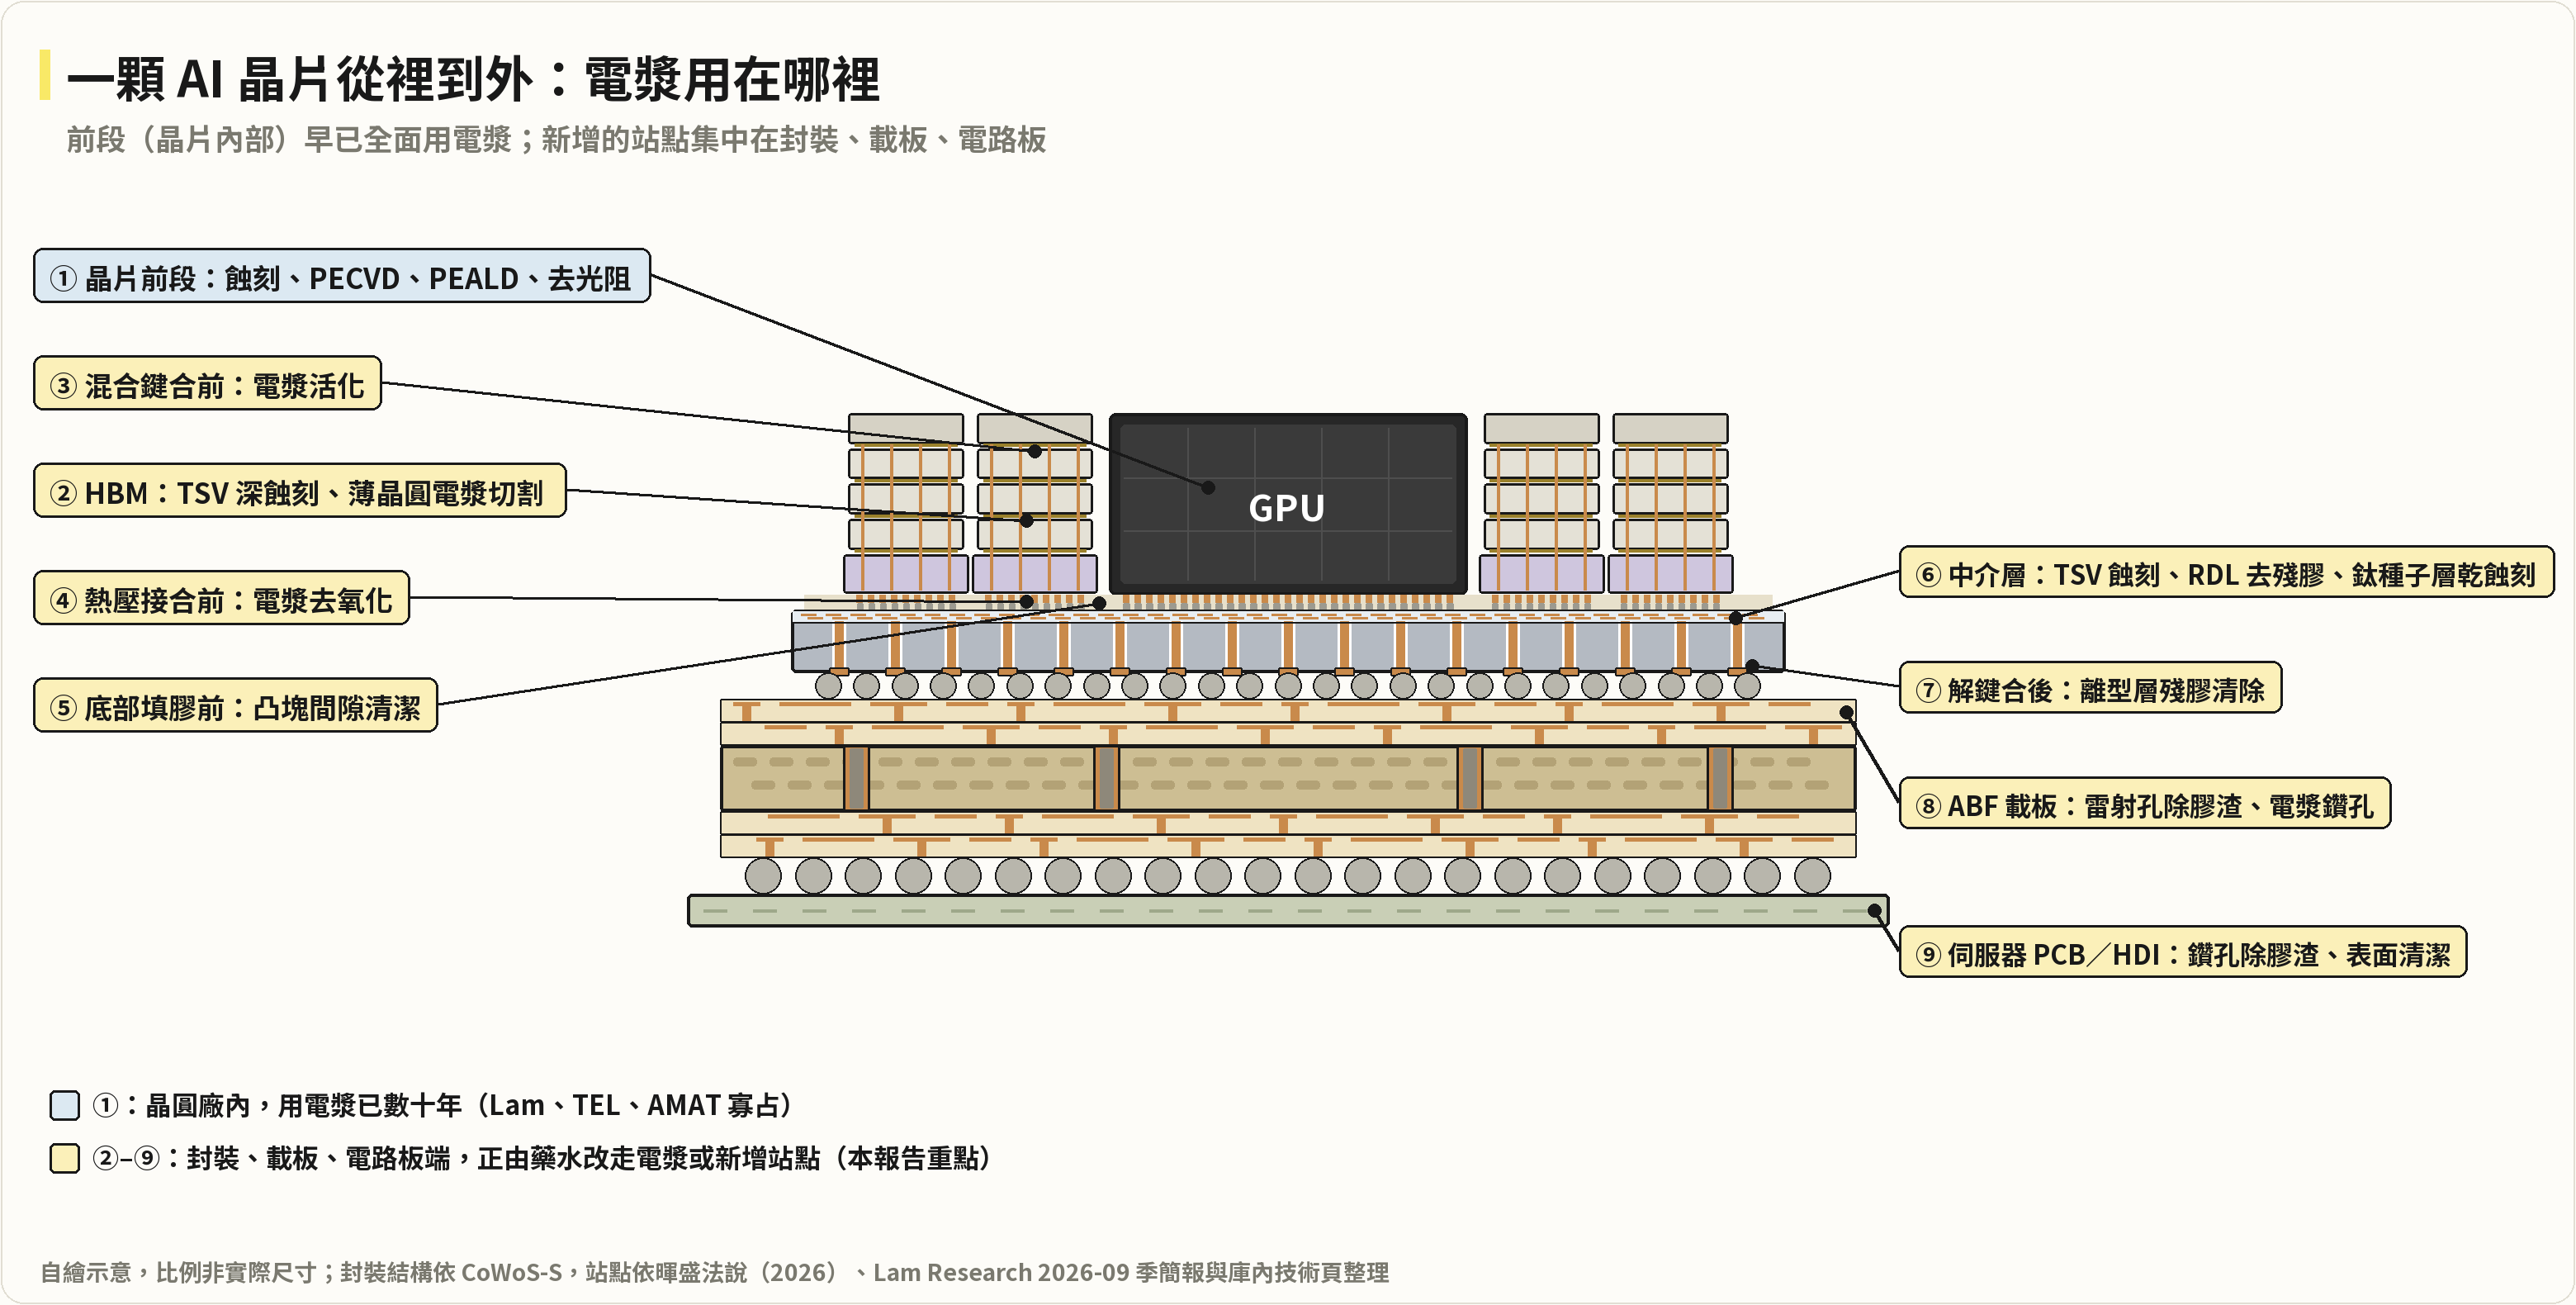
「剛起步」只對一半。 晶圓廠前段電漿(蝕刻、PECVD/PEALD、去光阻、腔體清潔)是成熟寡占市場(Lam、TEL、AMAT),成長來自 3D 結構讓強度上升;真正從零開始的是晶圓廠以外——先進封裝、IC 載板、伺服器 PCB、面板級封裝、玻璃基板——成長來自滲透率(濕轉乾+新站點)。
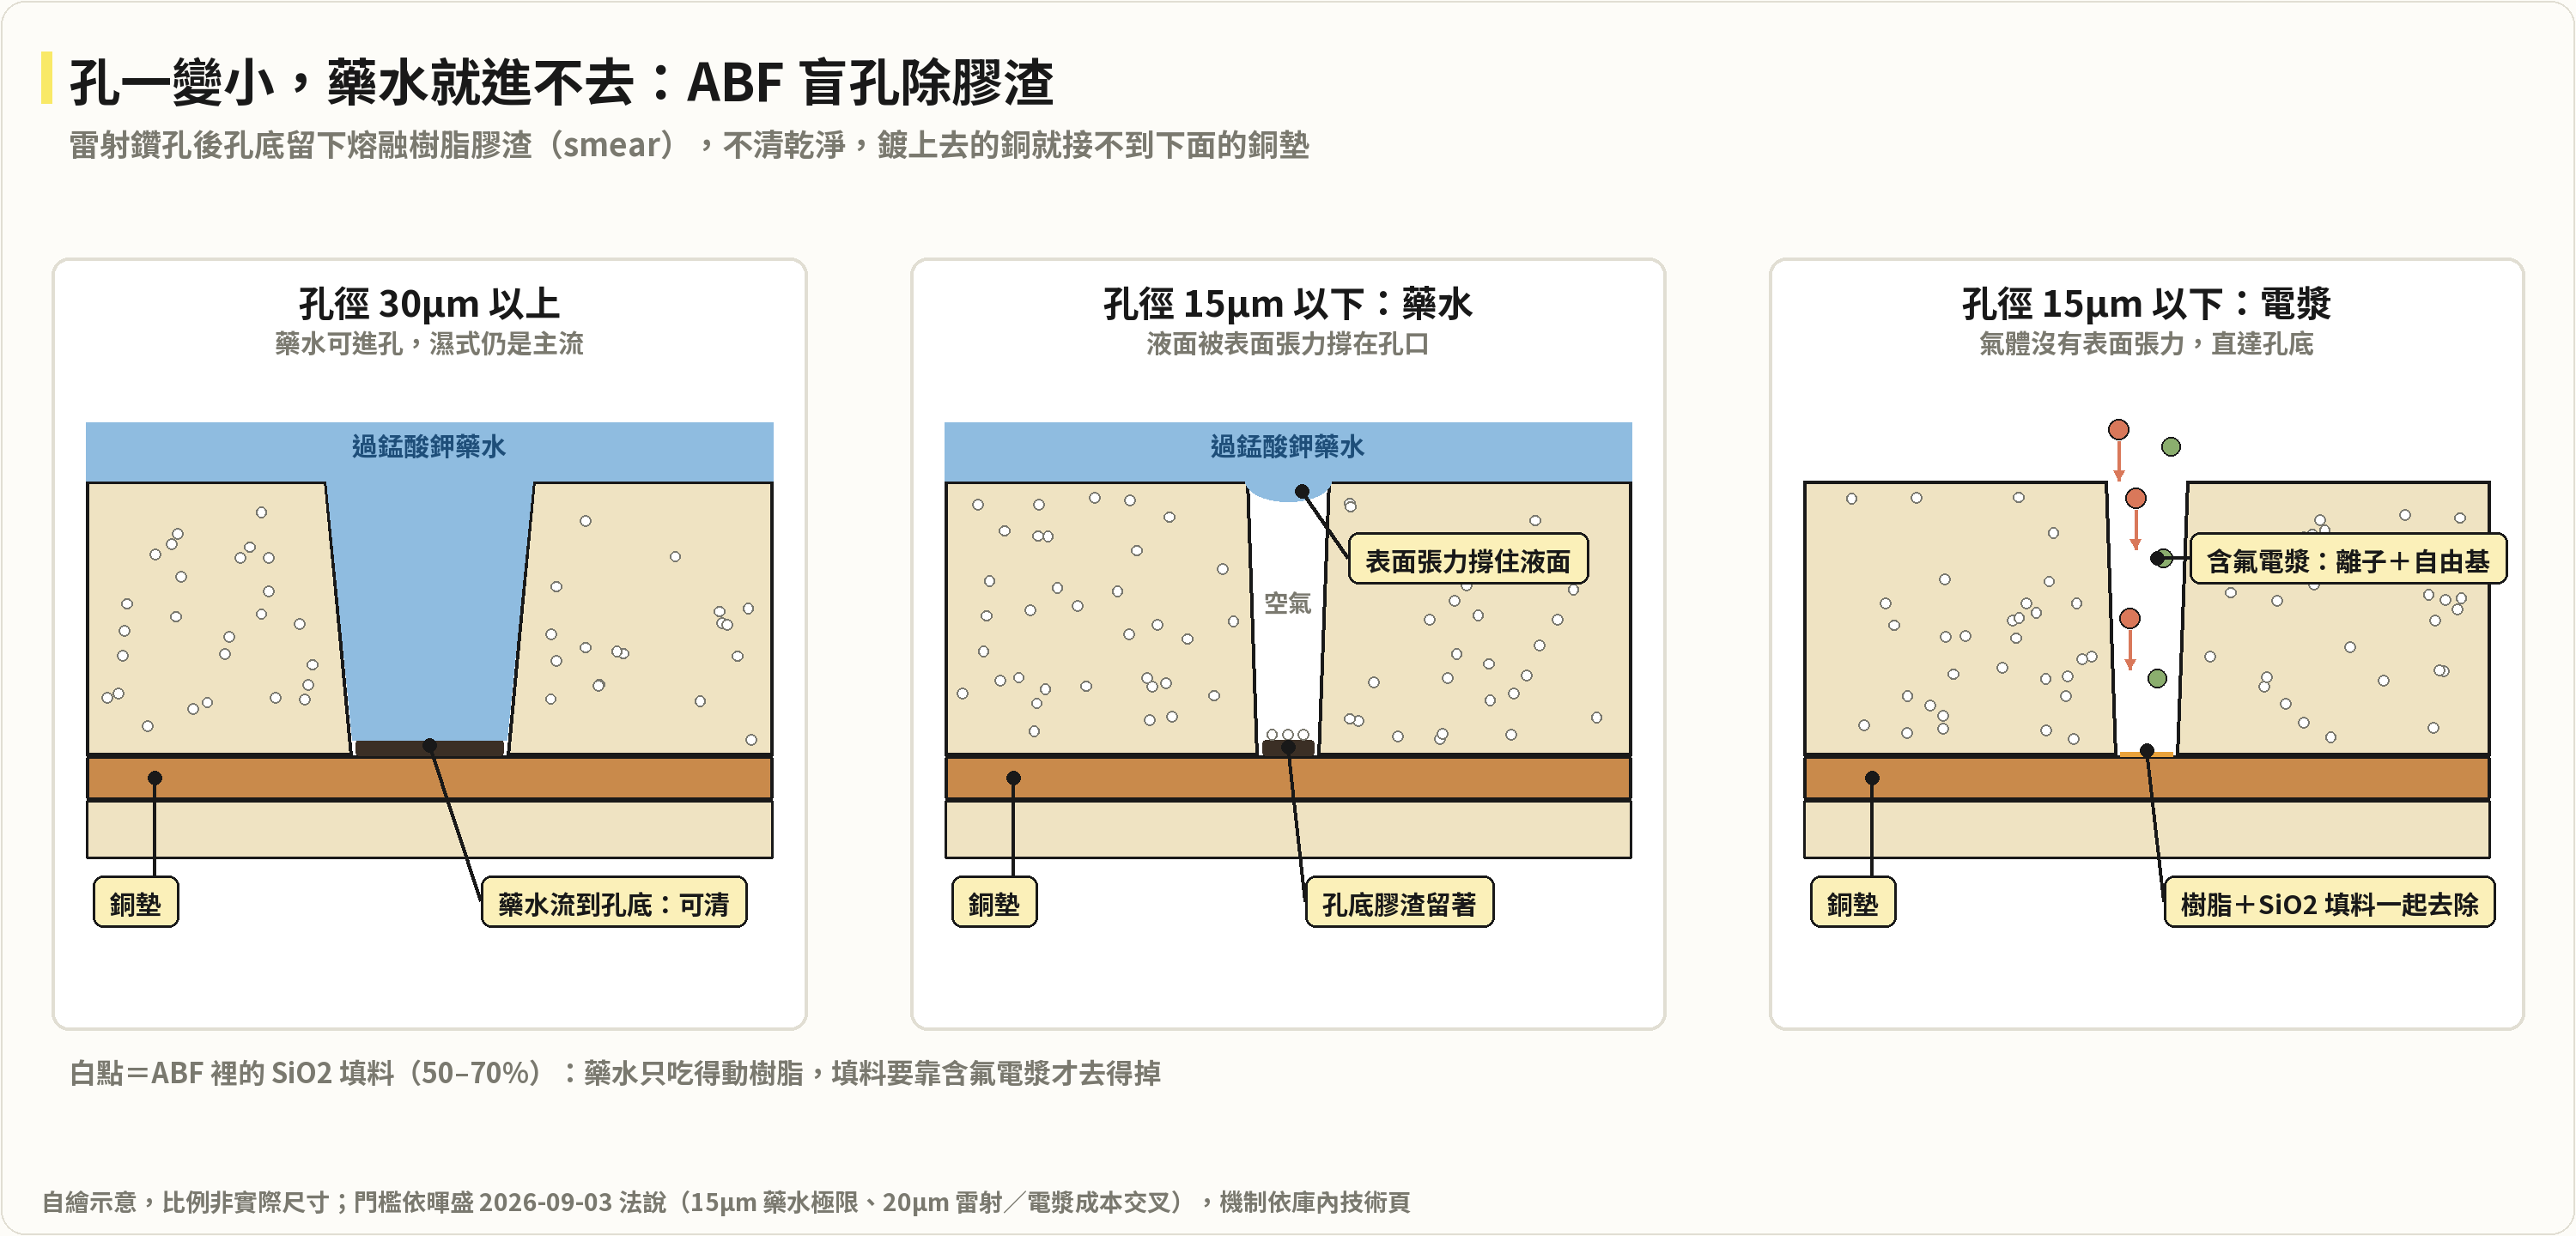
- 趨勢的根是物理極限,不是景氣:①孔徑/線寬縮過液體極限(<15µm 藥水被表面張力擋住)②晶片 3D 化(GAA、BSPDN、3D NAND、3D DRAM、HBM TSV)③銅對銅直接接合要原子級乾淨(混合鍵合、無助焊劑 TCB)④面積放大(510×515 是 12 吋晶圓 3.7 倍)+廢液環保壓力
- 潛力=站點數 × 面積 × 單價,加經常性收入:RDL 3→9 層每層 desmear+descum+Ti etch;面板面積 3.7–4.7 倍;清潔→蝕刻單價差 10 倍(暉盛 NT$400–600 萬 vs 2,000–9,000 萬);維修/客服營收約三成(暉盛 28.9%、Lam CSBG 30%)
- 時程三批:已放量(載板/PCB 除膠渣、CoWoS 去殘膠與 underfill 前清潔)→ 2026 底–2027(ABF 深孔電漿鑽孔、TSV、FOPLP)→ 2027H2–2029(混合鍵合/TCB 去氧化、異形孔、玻璃芯)
- 大環境:SEMI 2026 年 300mm 前段設備支出 US$149bn(+31%)、2029 年 US$227bn;Lam 稱 CY26 WFE 中段 US$150bn、CY27 >US$200bn,「多年投資週期早期」
投資重點 memo
| 重點 | 投資含義 | 相關標的 | 信心 |
|---|---|---|---|
| 前段 vs 後段是兩種成長邏輯 | 前段看強度(跟 WFE 走、波動小),後段看滲透率(從零開始、彈性大但認列不穩) | 前段:3413_京鼎(市) 6829_千附精密(櫃) 8091_翔名(櫃);後段:7730_暉盛(創) 3644_凌嘉科技(興) 3580_友威科(櫃) | 高 |
| 15µm 藥水極限+ABF 高 SiO₂ 填料 → 載板除膠渣由選配變必要 | 議價權換邊,重複下單(一次 12–20 台) | 7730_暉盛(創) | 高 |
| 新站點:混合鍵合活化、TCB 去氧化、underfill 前清潔、解鍵合後去殘膠 | 封裝經過電漿的次數倍增;但台積電端與 TEL/Lam/ASMPT 整合方案競爭 | 7730_暉盛(創) 麥科先進(未) | 中 |
| 面板級封裝放大面積 | 單台價值量上升,大廠(Lam 稱 PLP 地位將超過 WLP)也在進場 | 3644_凌嘉科技(興) 6937_天虹(市) 7730_暉盛(創) | 中 |
| 電漿切割 | 薄晶圓(HBM、先進邏輯)與 MLCC 的新應用,設備+保護膠雙受惠 | 8027_鈦昇(櫃) 6937_天虹(市) 4749_新應材(櫃) | 中 |
| 耗材與零件跟裝機量走 | 腔體零件清洗/熔射、FFKM、SiC ring、特氣是經常性需求 | 3551_世禾(櫃) 7556_意德士(櫃) 8121_越峰(櫃) 4768_晶呈科技(櫃) 4772_台特化(櫃) | 中高 |
| 玻璃基板題材要打折 | 電漿只做 TGV 雷射後處理,客戶最快 2029 年決定導入 | 7730_暉盛(創) 3580_友威科(櫃) | 高 |
Insight
- 成熟度要分三層看:前段成熟(不是起步)、載板除膠渣是「第二階段起步」(暉盛 2001 年就做 PCB 除膠渣,但現在才從選配變必要)、先進封裝/面板/玻璃/混合鍵合才是真正第一階段。市場若把三層混成一個「電漿題材」,會高估前段零件股的彈性、也會低估載板端的確定性。
- 同一種物理原理,能量決定商業身分:清潔與蝕刻只差能量,但前者可有可無、後者不可替代。看後段電漿設備股要看機種結構(蝕刻佔比)而非營收年增率——暉盛毛利率 38.3%→45.6% 在營收衰退期逆勢上升就是證據。
- 暉盛的廣度是選擇權不是主引擎:官網真空 19 系列、常壓 15 系列,延伸到廢氣處理、甲烷裂解產氫、生醫紡織;但 2027 規劃接單仍是載板 55–60%、先進製程/封裝 20–25%、PCB 15–20%,非半導體應用目前不影響估值。
- 反證條件:①暉盛 10、11 月營收未延續 9 月階梯上升 ②ABF 深孔電漿鑽孔認證延到 2027 ③先進製程/封裝佔接單仍個位數 ④台積電混合鍵合/TCB 去氧化選設備商整合方案(ASMPT AOR 類)
依據
- 暉盛官網(2026-10-27 擷取):真空電漿 19 系列、常壓電漿 15 系列(含工業污染電漿防治、甲烷裂解、晶背聚合物去除、電漿極化);技術沿革 2000 IC/LED 清洗 → 2001 PCB 除膠渣 → 2020 ICP-RIE/微波蝕刻 → 2022 晶背殘膠 → 2024 電漿晶圓切割/薄化、甲烷裂解 → 2025 Hybrid Bonding
- 暉盛 2026-07-08 法說簡報:Dry Only 策略;累計 35+ 客戶製程驗證、49 筆接單+LOI(截至 2026-05);盲孔 5–7µm、載板 541×620mm;驗證週期 6–18 個月;1Q26 營收 9,223 萬(+10.9%)、毛利率 46%、EPS 0.37;2026 訂單產業別 IC 載板/先進封裝 88.5%;地區 中國 49.0%、日本 31.5%(RIE 旗艦)、台灣 16.1%
- 暉盛 2026-09-03 法說簡報:2026 機型 連續式/雙腔 55.2%、ICP-RIE 28.7%;2027 計畫 單/雙腔 45.5%、ICP-RIE/Glass Core 13.3%、DP14/DP28/520mm R2R 13.3%、MW 5.5%;2026-27 技術重點:先進封裝表面活化(TCB、HB、Fluxless)、Underfill 前間隙清潔、300mm e-chuck、Panel ICP-RIE/Glass Core/TGV、DRIE
- SEMI(2026-10-13):2026 300mm 前段設備 US$149bn(+31%),2029 US$227bn;2026 年 20 座、2027 年 18 座新廠/產線動工
- Lam(2026-10-21):Sep-Q 營收 US$8.22bn(+22% QoQ)、non-GAAP 營益率 40.2% 首度破 40%;Dec-Q 指引 US$8.60bn;設備營收 Foundry 46%/Memory 46%/Logic 8%;地區 中國 35%、韓國 20%、台灣 18%;CSBG US$2.49bn;先進封裝 Syndion 四個新 TSV 站點、Striker ALD TSV liner、面板電鍍出貨 >20 客戶
- 載板廠 capex(研究整理 2026-09-13):2022 US$5,477mn 高峰 → 2025 US$2,010mn → 2026E US$3,900mn
- 台股公司數據:見報告第七章(來源為各公司頁,2026-06 至 2026-10)
驗證清單
| 追蹤指標 | 為什麼重要 |
|---|---|
| 暉盛 10、11 月營收(11/10、12/10) | 「10 月起認列放大」最直接檢核 |
| ABF 深孔電漿鑽孔認證(2026 年底) | 2027 最確定的新營收 |
| 暉盛先進製程/封裝接單佔比 | 5–10% → 2027 年 20–25% 的移動速度 |
| 台積電混合鍵合/TCB 去氧化設備選型 | 外掛模組 vs 設備商整合方案 |
| Lam 先進封裝/PLP 訂單 | 大廠進面板級的速度決定台廠空間 |
| SEMI/Lam 2027 WFE 更新 | 前段零件、耗材、氣體鏈基本盤 |
| 凌嘉 FOPLP 700×700 認列(4Q26) | 面板級電漿蝕刻+濺鍍整線是否放量 |
信心水準與假設
中高。前段市場數字取自 SEMI 與 Lam 官方新聞稿/簡報;暉盛數據取自官網、法說簡報與 MOPS,可交叉驗證。不確定處: - 15µm、20µm 門檻為暉盛管理層說法,未見第三方量化 - 台股各公司電漿業務佔比多無揭露(友威科、志聖無財務拆分) - 先進封裝電漿站點的國際設備商分工(TEL、Lam、PSK、ULVAC、Nordson MARCH)以產業通識為主,未取得各家營收拆分 - 2026-10-27 未能取得 TEL 低溫蝕刻官方頁,報告中僅定性描述
相關
- 個股深度:分析_暉盛電漿設備
- 技術:技術_RIE反應離子蝕刻 技術_Desmear與Descum 技術_薄膜沉積 技術_混合鍵合 技術_TCB熱壓接合 技術_FOPLP 技術_玻璃芯基板
- 供應鏈:供應鏈_半導體製程設備
- 圖: