基本資料
千附精密成立於 2020 年 7 月 20 日,為千附實業(8383)子公司(母公司持股約 63%),前身為千附實業精密科技事業處,位於中部科學園區台中市后里區,實收資本額約 5.92 億元。主要業務是關鍵性精密零組件整合製造,並逐步擴展到關鍵模組與次系統垂直整合;核心技術包含精密加工、高真空焊接、特殊製程(Nadcap 等認證)、三次元量測與表面處理。上櫃(來源:Yahoo 股市個股基本資料,2026-10-02 查證)。
2Q26 營收比重:半導體約 40%、光電/顯示器約 30%、軍工約 15%、航太約 15%(康和投顧,2026-09-09)。半導體端供應全球前三大前段設備商,產品偏重大型真空腔體(PVD/CVD)、系統組裝與關鍵零組件;軍工端為美國國防供應鏈合格供應商,出貨愛國者飛彈相關關鍵零組件;量子電腦為新興第三曲線。2024 年底起投資約 28 億元於嘉義縣馬稠後產業園區興建新廠(占地約 3.3 萬 m²),支援半導體、軍工與量子業務。
核心技術/競爭優勢
- 大型真空腔體整合製造:高真空焊接、系統組裝與三次元量測,產品涵蓋 Gen 3.5 至 Gen 10.5 PVD/CVD 腔體、Gen 6 至 8.7 OLED 腔體與鋁製腔體(康和投顧,2026-09-09)。
- 國防供應鏈資格:已通過美國國防供應鏈 DFARS CMMC 2.0 資安評鑑,登錄為美國國防合格供應商;1H26 獲洛克希德馬丁「最佳供應商獎」(報告稱為唯一海外獲獎者)。
- 極低溫真空腔體:量子電腦用腔體耐 2K-4K(約 -271 至 -273℃),涉及高真空焊接、極低溫密封與系統整合,單件大如冰箱、生產週期約 4 個月。
- 產業背景(OCP 2026,2026-10,第三方):IDTechEx 預測量子電腦硬體年營收 2037 年 >80 億美元(CAGR 31%)、2047 年 >290 億美元,2030 年代僅數十億美元,並指出量子供應鏈有限、複雜陌生;IQM 參考架構的冷凍機溫區為 4 K 至 10 mK。OCP 五場量子簡報皆未點名千附或任何台廠,對應冷凍機結構件為推論,OCP 對千附為零證據(既未佐證也未否定)。見 技術_量子運算。
產品與應用
圖片 / 架構圖
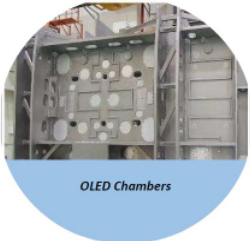
OLED Chambers 大型真空腔體實體照(康和投顧、千附精密整理,2026-09)。
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 6 次有 6 次落在此區間;最常見:期限前 2 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|
| 2026-12 | 2.71 | — | +46.7% | 本站推算† |
| 2026-11 | 2.60 | — | +42.4% | 本站推算† |
| 2026-10 | 1.96 | — | +31.1% | 本站推算† |
| 2026-09 | 2.15 | -21.0% | +44.1% | |
| 2026-08 | 2.72 | +35.0% | +56.5% | |
| 2026-07 | 2.01 | -7.2% | +23.0% | |
| 2026-06 | 2.17 | +20.5% | +69.4% | |
| 2026-05 | 1.80 | +5.7% | +37.2% | |
| 2026-04 | 1.70 | -39.4% | +28.2% | |
| 2026-03 | 2.81 | +79.0% | +107.1% | |
| 2026-02 | 1.57 | -5.7% | +16.7% | |
| 2026-01 | 1.66 | -9.8% | +6.3% | |
| 2025-12 | 1.84 | +0.8% | -0.6% | |
| 2025-11 | 1.83 | +22.5% | +5.5% | |
| 2025-10 | 1.49 | +0.3% | +48.1% | |
| 2025-09 | 1.49 | -14.2% | +21.4% | |
| 2025-08 | 1.74 | +6.1% | +41.2% | |
| 2025-07 | 1.64 | +27.9% | +58.6% | |
| 2025-06 | 1.28 | -2.4% | +3.1% | |
| 2025-05 | 1.31 | -1.2% | -4.1% | |
| 2025-04 | 1.33 | -2.1% | -8.1% | |
| 2025-03 | 1.36 | +0.8% | +55.8% | |
| 2025-02 | 1.35 | -14.1% | +29.3% | |
| 2025-01 | 1.57 | -15.6% | +28.6% | |
| 2024-12 | 1.85 | +6.9% | +92.0% | |
| 2024-11 | 1.73 | +72.0% | +15.1% | |
| 2024-10 | 1.01 | -17.8% | +39.0% | |
2026 年已公布累計 18.6 億元;全年推算 25.9 億元(YoY +42.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 季度 |
EPS (元) |
YoY |
備註 |
| 2Q26 |
1.36 |
— |
營收 NT$567mn(QoQ -6.2%、YoY +44.7%)、毛利率 27.7%、稅後淨利 NT$81mn(YoY +554.2%) |
| 1Q26 |
1.63 |
— |
營收 NT$604mn(YoY +41.6%)、毛利率 26.2% |
| 4Q25 |
1.31 |
— |
營收 NT$517mn、毛利率 24.2% |
| 2025A |
3.95 |
— |
營收 NT$1,822mn(YoY +19.9%)、毛利率 27.2%、稅後淨利 NT$234mn(YoY -30.2%) |
(來源:報告_康和_千附精密6829_20260909)
月營收追蹤
| 月份 |
營收 |
MoM |
YoY |
備註(歸因/來源) |
| 2026-01~07 累計 |
NT$1.373bn |
— |
+39.7% |
半導體設備端貢獻近 40% 為主要推升;來源:報告_康和_千附精密6829_20260909,2026-09-09 |
EPS 預估
| 年度 |
康和投顧 EPS(報告日:2026-09-09) |
備註 |
| 2026E |
6.72 |
營收 NT$2,433mn(YoY +33.6%);3Q26F 1.76、4Q26F 1.96 |
| 2027E |
9.10 |
營收 NT$3,163mn(YoY +30.0%);以股本 59.2 百萬股計算 |
財測假設
| 來源(日期) |
模型 / 推導鏈 |
關鍵假設 |
產出 |
| 康和投顧(2026-09-09) |
半導體設備資本支出 → 腔體與零組件拉貨;軍工遞延出貨 2H26 補上;嘉義新廠通過客戶認證後貢獻 → 產品組合改善 |
半導體 2027 營收比重有機會突破 50%、2027 年半導體營收 YoY +45~50%;軍工 2027 營收 YoY +20%;毛利率 2026F 27.6%/2027F 28.0%、營業利益率 18.5%/19.5%;2H26 逐季走高(3Q26F 營收 NT$601mn、4Q26F NT$661mn) |
2027F 稅後淨利 NT$539mn(YoY +35.4%)、EPS 9.10 元 |
目標價與評等
| 券商 |
報告發布日 |
評等 |
目標價 |
評價基礎 |
來源 |
| 康和投顧 |
2026-09-09 |
逢低買進(首次;潛在漲幅 24.5%,基準收盤價 NT$241) |
NT$300 |
33 倍 2027E EPS;現價約 26.5 倍 2027E |
報告_康和_千附精密6829_20260909 |
關鍵 Claim
| Claim |
類型 |
來源 |
日期 |
信心 |
| 半導體客戶含 ASML、應材、Lam Research 三大前段設備商 |
analyst |
報告_康和_千附精密6829_20260909 |
2026-09-09 |
中高 |
| 愛國者飛彈全球庫存低於 50%,原訂 2029 年需求提前至 2027 |
analyst |
同上 |
2026-09-09 |
中 |
| 8 月已出貨 2 套低溫真空腔體給某系統大廠;客戶年需求潛力 400-800 套,千附產能僅能滿足約 50%;客戶目標 2030 年商業化 |
analyst |
同上 |
2026-09-09 |
中(量產時程取決於客戶規劃) |
| 嘉義新廠 4Q26 取得使用執照,設備進駐與客戶認證順利下,最快 2Q27 起逐步貢獻營收 |
analyst |
同上 |
2026-09-09 |
中 |
觀察指標
| 指標 |
觀察重點 |
| 半導體營收比重 |
2Q26 約 40%,2027 是否突破 50% |
| 嘉義新廠進度 |
4Q26 使用執照、設備進駐(部分交期拉長至 2027 下半年)、客戶認證 |
| 軍工出貨回補 |
1H26 因客戶系統轉換遞延的出貨是否於 2H26 補上 |
| 量子電腦腔體 |
第二代產品規格確認、2027 起是否進入設備量產期;產業時間尺度參考 IDTechEx 預測(2030 年代僅數十億美元,OCP 2026,推論性對照) |
公司行事曆
- 10/13週二營收9月營收公布營收 2.15 億、年增 +44.1%、月增 -21.0%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 6 次有 6 次落在此區間;最常見:期限前 2 個工作天,信心高)
- 12/08週二營收11月營收(預估 12/8)可能 12/8 公布(近 6 次有 6 次落在此區間;最常見:期限前 2 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 |
事件 |
類型 |
重要性 |
備註 |
| 2026-08 |
已出貨 2 套量子電腦用低溫真空腔體 |
新產品 |
⭐⭐ |
營收占比約低個位數(康和 2026-09-09) |
| 4Q26 |
嘉義馬稠後新廠取得使用執照 |
擴產 |
⭐⭐⭐ |
硬體工程進入收尾(康和 2026-09-09) |
| 2Q27 |
嘉義新廠最快開始產生營收貢獻 |
擴產 |
⭐⭐⭐ |
需設備進駐與半導體客戶認證順利(康和 2026-09-09) |
| 2027 |
量子電腦腔體逐漸進入設備量產期 |
新產品 |
⭐⭐ |
目前多數廠商仍處實驗室階段 |
供應鏈位置
- 上游:精密加工原物料、真空焊接與表面處理能力自有
- 中游:前段設備腔體與模組整合製造(設備零組件/次系統)
- 下游:前段設備商(ASML、應材、Lam)、軍工系統商、量子電腦系統廠
- 所屬供應鏈:供應鏈_半導體製程設備(設備零組件/腔體列);PVD/CVD 背景見 技術_薄膜沉積、技術_晶圓代工製程設備
相關公司
風險與注意事項
- 評等為「逢低買進」(潛在漲幅 <25%),報告發布日收盤價 NT$241 已接近目標價 NT$300 的 80%;52 週區間 NT$104.5–278。
- 軍工與量子營收時程取決於客戶(系統轉換、商業化規劃),報告列為遞延風險;嘉義新廠需客戶認證,貢獻時點可能延後。
- 本頁以單一券商(康和)首次覆蓋為來源,尚無其他券商交叉驗證。