基本資料
景碩科技(Kinsus),台灣三大 ABF 載板廠之一(與 3037_欣興(市)、8046_南電(市) 並稱「ABF 載板三雄」)。產品涵蓋 ABF 載板、BT 載板,應用於 CPU、GPU、AI 加速器、車用電子與伺服器晶片。客戶包含 Intel、AMD、NVIDIA 等國際大廠,亦同步評估玻璃載板(Glass Substrate)次世代基板路徑。成立於 2000 年,資本額 52 億元;總公司位於桃園新屋,主要生產基地位於台灣(桃園新屋、新竹新豐、桃園楊梅)與中國(江蘇蘇州)。
集團歸屬已更正(2026-07-22,使用者確認)
本頁原誤標 #集團/聯電(label_dic 舊清單將景碩列為聯家軍成員),經 web 查證(2026-07-22)並經使用者確認後改為 #集團/和碩:景碩 2000 年成立時為華碩電腦轉投資,2008 年華碩品牌/代工分家後隨代工體系劃歸和碩集團(Pegatron),現由和碩 100% 持股之華瑋投資、華旭投資、華毓投資合計持股約 36.8%(estimate 中信心,待公開資訊觀測站覆核),與聯華電子(UMC)無股權投資關係。報告_元富_3189景碩拜訪_20260708 稱「華碩集團旗下」屬 2008 年前歷史沿革說法。4938_和碩(市) Morgan Stanley 2026-08-12 報告持股比例估為 39%,與上述估計相近(analyst estimate,中信心)。
核心技術/競爭優勢
- ABF 載板高層數堆疊與微細線寬線距製程
- 車用、伺服器板需求結構性回升(2025 重點)
- 載板技術轉折期同步布局玻璃載板評估
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| ABF IC 載板 | AI 伺服器 CPU/GPU、HPC、車用 | NVDA.US(nvidia)、AMD.US(amd)、AVGO.US(broadcom)、Xilinx、TXN.US(texas_instruments) |
| BT 載板 | 記憶體、通訊晶片、消費 SiP | MU.US(micron)、SNDK.US(sandisk)、Qualcomm、2454_聯發科(市)、TXN.US(texas_instruments) |
| 載板研發試產 | 玻璃載板評估 | 共同研發階段,未量產 |
2Q26 產品組合為 ABF 44.7%、BT 38.4%、隱形眼鏡 16.9%;BT 內記憶體約占 BT 一半、約占整體營收 19%(國泰論壇 2026-08-25)。
2Q26 依應用別營收組合:Handset 35%、Substrate others(HPC)22%、Consumer 21%、Contact lens 17%、Base station 5%;主要客戶 Qualcomm、NVIDIA、Xilinx、Broadcom、TI、MTK、HiSilicon、Himax、Micron(永豐投顧,2026-10-14,報告_永豐_景碩3189_20261014;fact 中高信心,分類口徑與上列 ABF/BT/隱眼三分法不同)。
ABF/BT 客戶市占(公司 IR,2026-07-22)
| 客戶 | 產品 | 景碩市占 |
|---|---|---|
| NVDA.US(nvidia) | ABF | 30-40% |
| AMD.US(amd) | ABF | 20-30% |
| Xilinx | ABF | 約 50% |
| AVGO.US(broadcom) | ABF | 約 10%(低) |
ASP 與層數/面積成正比:Vera CPU ABF ASP 約 100 美元,PC CPU ABF ASP 約 10 美元,非 AI 載板僅約 3 美元。來源:活動_景碩3189_call_memo_20260722,公司 IR,2026-07-22,fact 高信心。
華南投顧座談(2026-10-07,整體 ABF 客戶別口徑,非單獨 Vera CPU):NVIDIA 約占 34%、AMD 約 18-22%、ASIC 約 11-22%,落於上表公司 IR 7/22 揭露的 NVIDIA 30-40%/AMD 20-30% 區間內,為同一口徑的點估更新。來源:活動_景碩3189_華南座談memo_20261007。
NVIDIA ABF 市占:Daiwa 估算(~50%,看向 100%)明顯高於公司 IR 揭露(30-40%)
Daiwa(2026-07-31)估計景碩在 NVIDIA CPU 產品的 ABF 市占約 50%,隨產業產能吃緊有機會拉高至 100%;此數字高於公司 IR(2026-07-22,活動_景碩3189_call_memo_20260722)自行揭露的 NVIDIA ABF 市占 30-40%(上表)。差異可能來自定義口徑不同(Daiwa 或僅計 Vera CPU 高階產品線,公司 IR 為整體 NVIDIA ABF);兩者皆為近期(同月)資訊,保留並列,待下次法說或財報進一步釐清。
廠區產能與稼動率(公司 IR,2026-07-22)
| 廠區 | 定位 | 應用 | 1Q26 稼動率 |
|---|---|---|---|
| ABF K2 | 低層數 | — | 約 90% |
| ABF K5 | 中層數(10-12L) | Gaming 顯卡、PC CPU | 約 90% |
| ABF K6 | 14L 以上 | 高階 AI 載板 | 70% |
整體 UTR 現況約 85-90%,年底可望達 90% 以上。BT UTR 展望自年初 75% 提升至年底 85%(公司強調 beat 機率不高)。K6 系列擴產時程:K6B(第二棟)2027 年、K6C 2028 年、K6D 2029 年(月份未定,可抓年中)。來源:活動_景碩3189_call_memo_20260722,2026-07-22。
1Q26 產品組合
| 產品 | 占比 |
|---|---|
| ABF 載板 | 45% |
| BT 載板 | 37.x% |
| 隱形眼鏡 | 17% |
1Q26 稼動率
| 產品 | 1Q26 稼動率 | 全年目標 |
|---|---|---|
| ABF | 85% | 90% |
| BT | 75% | 80% |
2025-2027 產品別營收結構(元富預估)
| Sales(NT$mn) | 2025 | % | YoY | 2026(F) | % | YoY | 2027(F) | % | YoY |
|---|---|---|---|---|---|---|---|---|---|
| Substrate | 32,312 | 82% | — | 46,244 | 85% | 43% | 74,336 | 89% | 61% |
| ABF | 18,055 | 46% | — | 25,998 | 48% | 44% | 47,577 | 57% | 83% |
| BT | 14,356 | 36% | — | 20,244 | 37% | 41% | 26,759 | 32% | 32% |
| 隱形眼鏡(晶碩) | 7,039 | 18% | 3% | 8,138 | 15% | 16% | 8,951 | 11% | 10% |
| 合計 | 39,351 | 100% | 29% | 54,382 | 100% | 38% | 83,287 | 100% | 53% |
元富最新口徑(2026-09-30):2026F Substrate 佔比升至 85%、ABF 受惠 AI 晶片 YoY+44%(佔比 48%)、2027F ABF 佔比顯著升至 57%(YoY+83%)。沿革:2026-07-08 版 2026F 合計 55,678、ABF 27,022、BT 21,023(ABF 49%/BT 38%)、2027F 合計 86,363 → 2026-09-30 下修營收口徑(2026F 54,382、2027F 83,287)但大幅上修毛利率與 EPS(見 EPS 預估、財測假設)。來源:報告_元富_景碩3189_20260930
圖片 / 架構圖
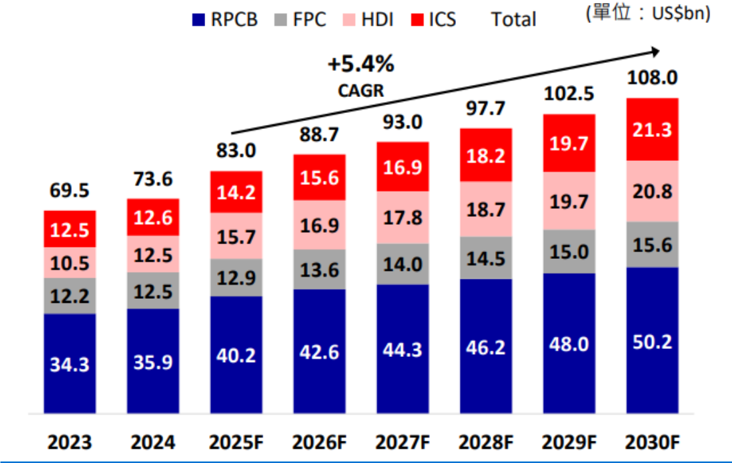
圖說:全球 PCB 各類市場規模(Prismark / 臻鼎,2026/2)— IC 載板 2025–2030 CAGR 8.4% 為各類 PCB 之冠,是景碩核心產品成長動能。
flowchart LR
    A[Intel / AMD / NVIDIA<br/>AI 伺服器 + 車用晶片] --> B[3189 景碩<br/>ABF 載板<br/>市占 6.1%]
    B --> C[2330 台積電<br/>晶圓代工 + CoWoS]
    B --> D[3711 日月光投控<br/>封測]
    style B fill:#a5d8ff
    style A fill:#fff3bf
    style C fill:#d0bfff
    style D fill:#d0bfff
圖說:景碩在 AI 伺服器與車用供應鏈的 ABF 載板節點定位。
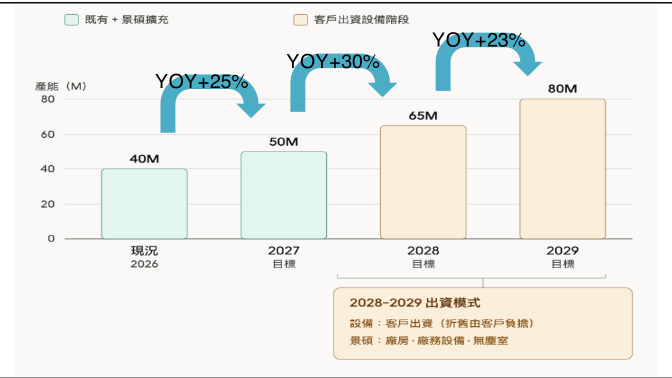
圖說:ABF 月產能路徑(元富,2026-09-30):現況約 40M、2027 目標 50M(YOY+25%)、2028 目標 65M(YOY+30%)、2029 目標 80M(YOY+23%);2028-2029 設備改由客戶出資,景碩負責廠房、廠務設備與無塵室。© 元富投顧
月營收(近 24 個月)
下次公布12/3(四)–12/7(一) 11月營收 預估:可能 12/3–12/7 公布(近 12 次有 11 次落在此區間;最常見:每月 6 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 56.5 | — | +42.6% | 本站推算† |
| 2026-12 | 58.2 | — | +57.7% | 本站推算† |
| 2026-11 | 52.5 | — | +49.1% | 本站推算† |
| 2026-10 | 53.7 | +3.6% | +49.0% | |
| 2026-09 | 51.8 | +7.7% | +44.5% | |
| 2026-08 | 48.1 | +5.7% | +40.6% | |
| 2026-07 | 45.5 | +7.7% | +35.9% | |
| 2026-06 | 42.2 | +0.6% | +32.3% | |
| 2026-05 | 42.0 | +3.1% | +33.0% | |
| 2026-04 | 40.7 | +3.4% | +26.8% | |
| 2026-03 | 39.4 | +22.9% | +25.1% | |
| 2026-02 | 32.0 | -19.1% | +10.0% | |
| 2026-01 | 39.6 | +7.4% | +54.9% | |
| 2025-12 | 36.9 | +4.8% | +25.2% | |
| 2025-11 | 35.2 | -2.2% | +39.7% | |
| 2025-10 | 36.0 | +0.4% | +39.8% | |
| 2025-09 | 35.9 | +4.8% | +35.5% | |
| 2025-08 | 34.2 | +2.2% | +19.7% | |
| 2025-07 | 33.5 | +4.8% | +24.4% | |
| 2025-06 | 31.9 | +1.1% | +33.0% | |
| 2025-05 | 31.6 | -1.7% | +25.7% | |
| 2025-04 | 32.1 | +2.0% | +34.5% | |
| 2025-03 | 31.5 | +8.1% | +28.9% | |
| 2025-02 | 29.1 | +13.9% | +30.1% | |
| 2025-01 | 25.6 | -13.2% | +10.5% | |
| 2024-12 | 29.5 | +16.9% | +20.2% | |
| 2024-11 | 25.2 | -2.2% | -0.4% |
2026 年已公布累計 435.1 億元;全年推算 545.8 億元(YoY +38.7%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-06 | NT$42.24 億 | +1% | +32% | 累計 YoY+30%;2Q26 營收達成率 97%(元富證券,2026-07-08) |
| 2026-08 | NT$4,810mn(約 48.1 億) | +6% | +41% | fact;公司依 TWSE 規定公告 8 月自結;7-8 月合計營收達 3Q26 市場共識營收(NT$13,768mn)之 68%(報告_MS_景碩3189_8月獲利速報_20260923,Morgan Stanley,2026-09-23;MS 未覆蓋景碩本身,僅摘要公告數字);富邦投顧與國泰證期(2026-09-24)獨立交叉確認同一數字:8 月自結營收 48.1 億元(YoY+40%)、稅前淨利 11 億元(YoY+255.77%)、稅後淨利 8.17 億元(YoY+353.9%)、EPS 1.59(YoY+297.5%),其中毛利率 34% 含約 2ppt 一次性廢料銷售貢獻(報告_富邦_景碩3189_20260924) |
| 2026-09 | NT$5,181mn | +8% | +44% | 9M26 累計 NT$38,141mn(YoY +34%);3Q26 QoQ +16%(Citi 估 20%/共識 15%,達成率 97%/101%);Citi 載板類股偏好順序欣興>南電>景碩(Citi,2026-10-12);永豐投顧(2026-10-14):9 月營收連 6 個月創新高,3Q26 營收達成率 110.8%(對其原估 NT$131.18 億)、8 月自結稅後淨利 NT$8.17 億(EPS 1.55,稅後淨利率 17.0% 對其原估 11.1%;與富邦/國泰 EPS 1.59 差 0.04,口徑待核),報告_永豐_景碩3189_20261014 |
2Q26 累計營收 NT$124.96 億,QoQ+13%、YoY+31%;推估 2Q26 毛利率 28.6%、營益率 16%(ABF 毛利率約 30~35%、稼動率自年初 85% 續提升;BT 毛利率約 15~20%、稼動率自年初 75% 續提升),推估單季稅後 EPS 2.76 元(元富證券,2026-07-08,estimate 中信心)。此 2Q26 毛利率/營益率估值高於 活動_景碩3189_法說_20260514 法說時之財測(GM 26%、Opex 13%),為元富上修後的獨立估算。國泰證期(2026-09-24)確認 2Q26 單季營收 124.96 億元(QoQ+12.5%、YoY+30.7%)、毛利率 26.1%(1Q26 約 21.1%)、歸屬母公司淨利 13.11 億元(QoQ+138.6%)、EPS 2.57、上半年累計 EPS 3.74;前 8 月累計營收 329.60 億元(YoY+32.1%),連續數月刷新單月高點。
待財報核對
活動_景碩3189_國泰論壇call_memo_20260825 記載 2Q26 合併營收 124.96 億元,但同份 Raw_data 另標示「6M26 合併營收 42.24 億元」,兩者與單季數字矛盾;本頁不寫入 6M26 營收數字,待正式財報核對。
EPS 記錄
| 年度 | EPS(NT$) | 備註 |
|---|---|---|
| 2024A | 0.11 | 福邦投顧供應鏈調查/預估,2026-07;estimate 中信心 |
| 2025A | 3.5 | 福邦投顧供應鏈調查/預估,2026-07;estimate 中信心 |
| 3Q26A | 4.68 | 3Q26 實績(2026-10-30):營收 NT$14,540mn(QoQ +16%/YoY +40%,符合 Daiwa 估值與共識)、毛利率 33.9%(QoQ +7.8ppt;Daiwa 估 33.2%、共識 33.0%)、營益率 22.1%(Daiwa 估 20.5%、共識 19.4%)、營業利益 NT$3,216mn(QoQ +92%)、稅前 NT$3,252mn、淨利 NT$2,388mn(QoQ +82%、YoY +604%);EPS 較 Daiwa 估值 5.07 低 8%、較共識 4.15 高 13%;本業優於預期主因產品組合改善(含 Nvidia CPU 相關產品貢獻上升),業外僅 NT$36mn(低於 Daiwa 估 59%)、少數股權損益 NT$373mn(Daiwa 估 311mn)致淨利不及 Daiwa 估值。來源 報告_Daiwa_景碩3189_20261030,fact 高信心 |
| 2Q26A | 2.80 | 實際單季 EPS,Daiwa/GS 皆揭露;淨利 TWD1.31bn,優於 Daiwa 自身估值/共識 25%/11%;EPS 優於 GSe/BBG 共識 10%/14%;GM 26.1%(QoQ+4.9ppt、YoY+5.0ppt,扣除 1Q26 一次性影響後 QoQ+1.6ppt)、OPM 13.4%(QoQ+5.4ppt);來源 報告_Daiwa_景碩3189_20260731、報告_GS_景碩3189_20260731,2026-07-31,fact 高信心 |
| 2Q26A | 2.57 | 合併營收 124.96 億元(YoY +30.6%、QoQ +12.5%)、毛利率 26.1%(YoY +5.0pp、QoQ +4.9pp)、費用率 12.7%;來源 活動_景碩3189_國泰論壇call_memo_20260825,國泰論壇 2026-08-25 |
| 2026-08(單月) | 1.59(單月換算,非季度值) | fact;8 月稅前利益率 23.1%(vs 2Q26 14.3%,+8.8ppt)、淨利率 17.0%(vs 隱含 2Q26 約 5.3%,+11.7ppt);8 月稅前利益 NT$1,110mn(+256% YoY,達 3Q26 共識 51%)、淨利 NT$817mn(+354% YoY,達共識 55%);來源 報告_MS_景碩3189_8月獲利速報_20260923,2026-09-23 |
2Q26 EPS 兩個版本分歧(0.23 元,約 8%)
報告_Daiwa_景碩3189_20260731/報告_GS_景碩3189_20260731(2026-07-31)記 2.80(淨利 TWD 1.31bn);活動_景碩3189_國泰論壇call_memo_20260825(2026-08-25)記 2.57。兩者毛利率同為 26.1%,差異可能來自歸屬母公司 vs 合併、或加權股數口徑;並列保留,以公司正式財報為準。 補充(2026-11-02):Daiwa 3Q26 快評(2026-10-30)3Q26 淨利 NT$2,388mn 較 2Q26 +82%,回推 2Q26 淨利約 NT$1.31bn;3Q26 淨利÷EPS 4.68 隱含股數約 510m 股,故 2Q26 EPS 約 2.57†(與國泰論壇版一致,2.80 版與其自身 NT$1.31bn 淨利口徑不符),仍待正式財報確認。
3Q26 EPS 三個版本分歧(4.53/4.60/4.68)
同一組淨利 NT$2,388mn,報告_凱基_景碩3189_20261102(凱基,2026-11-02)記 4.53(約 527m 股)、報告_富邦_景碩3189_20261105(富邦,2026-11-05)記 4.60(較富邦原估 3.96 高 16.1%、較市場同業 4.06 高 13.3%)、報告_Daiwa_景碩3189_20261030 記 4.68(約 510m 股);差異來自加權股數口徑,營收 NT$14,540mn、毛利率 33.9%、營益率 22.1%、營業利益 NT$3,216mn(凱基記 3,215)三家一致。以公司正式財報為準,並列保留。
來源:報告_福邦_PCB產業2026H2_202607,2026-07;報告_Daiwa_景碩3189_20260731、報告_GS_景碩3189_20260731,2026-07-31
EPS 預估
券商 EPS 預估
| 年度 | 花旗 Citi(2026-06-30,新/舊) | BofA(2026-06-25) | 福邦投顧(2026-07,舊) | 元富證券(2026-07-08,本次/前次) | Daiwa(2026-07-31,新/舊) | GS(2026-07-31) | 備註 |
|---|---|---|---|---|---|---|---|
| 2026E | NT$11.42 / 9.56(+20%) | NT$9.83 | 9 | NT$12.53 / 12.30 | NT$12.50 / 11.00(+13.6%) | NT$13.36 | Citi GM 28.2%;Daiwa GM 27.0% |
| 2027E | NT$38.61 / 16.20(+138%) | NT$22.27 | 17.5 | NT$29.89 / 29.70 | NT$37.02 / 25.55(+44.9%) | NT$36.42 | Citi GM 37.1%;BT GM 突破 20% 為關鍵;Daiwa GM 35.6% |
| 2028E | NT$71.83 / 22.40(+221%) | NT$34.17 | 28.5 | — | NT$71.29 / 43.00(+65.8%) | NT$67.79 | Citi GM 41.8%;Daiwa GM 43.2% |
花旗 2027E EPS 上修 138%、2028E 上修 221%,為 ABF 三雄中上修幅度最大者,主因 ABF+BT 雙升 + BT GM 由歷史 5–15% 躍升至 >20%。來源 260630_citi_ABF-BT
福邦欄為供應鏈調查/預估(estimate 中信心),2027E/2028E 明顯低於花旗 6/30 上修後數字(Citi 38.61/71.83)。來源:報告_福邦_PCB產業2026H2_202607
後續新增/更新券商(2026-09)
| 年度 | 國泰證期(2026-09-24,快報) | 福邦投顧(2026-10,舊 9/17.5/28.5 →新) | 富邦投顧(2026-09-24,新/舊) | 統一投顧(2026-09-04) | 元富證券(2026-09-30,新/前) | Daiwa(2026-10-06,新/舊) | BofA(2026-10-10,新/舊) | 備註 |
|---|---|---|---|---|---|---|---|---|
| 2026E | NT$10.69(YoY+304.6%) | NT$10.5 | NT$12.14 / 10.22(+18.8%) | NT$11.46 | NT$14.47 / 12.30(前) | NT$14.82 / 12.50(+18.6%) | NT$10.60 / 10.21(+3.9%) | 富邦上調主因 8 月自結獲利優於預期(毛利率 34%,含 2ppt 廢料貢獻) |
| 2027E | NT$25.07(YoY+134.5%) | NT$21 | NT$27.06 / 22.37(+21.0%) | NT$30.11 | NT$36.64 / 29.89(7/8 版;報告表列前次未揭露) | NT$43.79 / 37.02(+18.3%) | NT$27.27 / 25.94(+5.1%) | 元富 2026E 14.47 為目前覆蓋券商最高;富邦稱自身估值高於市場共識 26 元,因假設較高毛利率;統一為四者最樂觀 |
| 2028E | — | NT$35 | NT$55.51(表列,非本次修正重點) | — | — | NT$77.81 / 71.29(+9.2%) | NT$51.54 / 47.82(+7.8%) | Daiwa 為本表最高(2026-10-06 較 Bloomberg 共識 11.49/27.87/53.06 高 29%/57%/47%);福邦供應鏈調查估值(estimate 中信心)較富邦保守 |
國泰(2026-09-24)為 2Q26 財報後快報(個股報告),未附評價倍數;2Q26 EPS 2.57、累計上半年 EPS 3.74、8 月營收 48.10 億元(MoM+5.7%、YoY+40.6%)、前 8 月營收 329.60 億元(YoY+32.1%);ABF 月產能 2027 由 4,000 萬顆提升至 5,000 萬顆(+25%,新增產能主要由幼獅廠支應),與既有法說產能路徑一致。來源:報告_國泰_景碩3189_20260924
福邦(2026-10,供應鏈調查)EPS 26F/27F/28F 由 2026-07 report 之 9/17.5/28.5 更新為 10.5/21/35,方向與既有券商上修趨勢一致但幅度仍最保守(低於富邦、統一、Citi);來源:報告_福邦_PCB產業PTFE_202610
元富(2026-09-30):2026E/2027E EPS 上修至 14.47/36.64(7/8 版 12.53/29.89;本報告 Key Changes 表「前次」欄寫 12.30,與 7/8 報告不一致,疑為更早版本,兩者並列待核);3Q26F EPS 上修至 4.72;季度 EPS 1Q26A 1.17/2Q26F 2.57/3Q26F 4.72/4Q26F 6.01。來源:報告_元富_景碩3189_20260930
富邦(2026-09-24)EPS 上修理由:8 月自結營收 48.1 億元(YoY+40%)、稅前淨利 YoY+255.77%、EPS 1.59(YoY+297.5%,達富邦原 3Q26 估值 55%),其中毛利率 34% 含約 2ppt 一次性廢料銷售貢獻;3Q26F 營收上修至 143.7 億元(QoQ+15%)、毛利率上修至 31.6%(原 27.3%)、EPS 3.96;4Q26F 營收 158.4 億元(QoQ+10%)、毛利率 32.4%、EPS 4.43;FY27 毛利率持續擴張主因材料成本(T-glass、銅箔、ABF 膜)上升帶動每季 5-10% 調價,疊加 Vera CPU 分配比重 FY27 有望超過 50%、營收曝險度 FY27 將超過 20%。來源:報告_富邦_景碩3189_20260924
元富(2026-07-08)2026F/2027F EPS 較前次小幅上修(12.30→12.53、29.70→29.89),維持買進、TP NT$1,250 不變(42x 2027EPS)。元富 2026F 12.53 高於花旗/BofA/福邦同期估值,2027F 29.89 則落在 BofA(22.27)與花旗(38.61)之間,屬 estimate 分歧,非同一模型可比。
Daiwa(2026-10-06,3Q26 預覽)EPS 再上修 18.6%/18.3%/9.2% 至 14.82/43.79/77.81(淨利上修 29.1%/28.7%/18.8%;營收僅 +1.3%/0%/+2.2%),主因 8 月自結毛利率 33%(vs 2Q26 26%)高於其原估,上修 3Q-4Q26E 毛利率至 33.2-35.1%(前 28.9-30.3%);推導見「財測假設」。Daiwa 稱其 2026-28E EPS 較 Bloomberg 共識高 27-57%(內文)/表列 29.1%/57.1%/46.7%,兩處下緣略有出入,以表列為準。來源:報告_Daiwa_景碩3189_20261006
BofA(2026-10-10)EPS 2026-28E 上修 3.9%/5.1%/7.8% 至 10.60/27.27/51.54(報告摘要稱 4%/11%/14%,為對共識之差距,表列數字為對舊估之上修);2027E/28E EPS 較共識(Visible Alpha 28.81/51.88;Bloomberg 24.59/45.13)依口徑高 11%/14%(對 Bloomberg)或接近(對 Visible Alpha),主因假設較強營運槓桿;為覆蓋券商中 2026-28E EPS 最保守的一檔。來源:報告_BofA_景碩3189_20261010
Daiwa(2026-07-31)2Q26 財報後大幅上修 2026-28E EPS +13.6%/+44.9%/+65.8%(YoY 分別 256.5%/196.2%/92.5%),主因漲價幅度優於預期(估 2H26-2027 每季 ABF/BT 皆調漲約 10%),推升 2026-28E 獲利 CAGR 上看約 134%;Daiwa 自估 EPS 較 Bloomberg 共識高 4-31%。GS(2026-07-31)EPS 預估(13.36/36.42/67.79)與 Daiwa(12.50/37.02/71.29)方向與量級相近,兩家對 2027-28E 加速獲利成長看法一致,唯 GS TP 未因本次財報上修(維持 7/12 的 NT$1,120,見下表)。
FactSet 共識 EPS(取自 報告_MS_ABF載板擴產與供給吃緊_20261020 同業評價表,2026-10-13 收盤 NT$836、市值約 US$13.7bn):2026E/2027E/2028E 為 10.58/25.44/52.96,對應本益比 79.0x/32.9x/15.8x;景碩非 MS 覆蓋標的,無 MS 評等與目標價。
| 年度/季度 | 永豐投顧(2026-10-14,新/原) | 群益投顧(2026-10-22) | 備註 |
|---|---|---|---|
| 3Q26E | NT$4.29 / 2.76(營收 NT$145.40 億,QoQ+16.4%、YoY+40.4%;GM 31.4%;稅後淨利 NT$22.61 億) | — | 永豐上修依據:8 月自結淨利率優於預期、3Q26 營收達成率 110.8% |
| 4Q26E | NT$5.39 / 3.35(營收 NT$173.14 億,QoQ+19.1%、YoY+60.1%;GM 33.0%;稅後淨利 NT$28.39 億) | — | 永豐 4Q26 ABF 報價漲幅預期由 5-10% 上調至 15-20% |
| 2026E | NT$13.21 / 9.42(+40.2%;營收 NT$554.56 億 YoY+40.9%、GM 28.7%、淨利 NT$69.60 億) | NT$11.14 | 永豐附表 1Q26A 1.04/2Q26A 2.49(2Q26A 與本頁 EPS 記錄之 2.57/2.80 三者並列,待財報核對) |
| 2027E | NT$36.03 / 17.43(+106.7%;營收 NT$891.11 億 YoY+60.7%、GM 37.4%、淨利 NT$189.83 億) | NT$26.49 | 永豐 2027 營收原估 644.88 億上修 38.2%;群益 PER 以 2027F EPS 計 35.67x(股價 NT$945) |
| 2028E | NT$62.22 / 39.23(營收 NT$1,345.42 億 YoY+51.0%、GM 41.0%、淨利 NT$327.81 億) | — | 永豐 2028E 62.22 落在 BofA 51.54 與 Daiwa 77.81/GS 77.63 之間 |
永豐(2026-10-14)EPS 同日附表之 2025A 為 3.51(本頁 EPS 記錄表他源記 3.5,一致);永豐 2026E 13.21 介於 Daiwa(14.82)與 GS(12.33)之間,2027E 36.03 與 GS(37.34)、元富(36.64)接近,低於 Daiwa(43.79)。群益(2026-10-22,TPCA 展後產業速報)EPS 11.14/26.49 與福邦(10.5/21)、富邦(12.14/27.06)同屬較保守一側。
3Q26 財報後新版(富邦、凱基):
| 年度 | 富邦投顧(2026-11-05,新/舊) | 凱基證券(2026-11-02,新/舊) | 備註 |
|---|---|---|---|
| 2026E | NT$13.65 / 12.14(+12.4%;營收 NT$541.7 億、GM 29.7%) | NT$14.11 / 10.92(+29.2%;營收 NT$545.9 億、GM 30.4%) | 富邦稱高於市場共識 12.9;凱基較共識 12.70 高 11.2% |
| 2027E | NT$29.66 / 27.06(+9.6%;營收 NT$782.6 億、GM 34.5%) | NT$37.25 / 25.93(+43.6%;營收 NT$842.4 億、GM 40.6%) | 富邦低於市場共識 31.4;凱基較共識 32.22 高 15.6%;富邦舊版 27.06 即 9/24 版 |
| 2028E | NT$55.24 | NT$65.33 / 45.01(+45.2%) | 凱基共識 60.45 |
| 4Q26E | NT$5.31(營收 NT$160.3 億、QoQ+10.2%、GM 34.6%) | NT$6.05 / 4.46(營收 NT$164.5 億、GM 36.6%) | 兩家皆預期 4Q26 營收季增 10% 以上;凱基 4Q26 漲價幅度與 3Q26 相同(高個位數) |
富邦 2027E EPS 沿革:22.37(2026-09-24 前)→ 27.06(2026-09-24)→ 29.66(2026-11-05)。凱基 2027E 沿革:25.93(2026-10-12)→ 37.25(2026-11-02)。
GS 財測更新(2026-08-03,法說後電話會議)
| 年度 | GS EPS 新(NT$) | GS EPS 舊(NT$) | GS 營收新(NT$mn) | GS 營收舊(NT$mn) |
|---|---|---|---|---|
| 2026E | 11.79 | 13.36 | 54,805 | 54,949 |
| 2027E | 35.10 | 36.42 | 96,231 | 95,645 |
| 2028E | 68.29 | 67.79 | 158,178 | 154,185 |
GS(2026-08-03)文字說明為:2027/28/29E 獲利估值上修 5%/10%/10%(反映供給短缺環境下更有利的定價展望,2027/28/29 GM 各上修 0.9/1.7/1.2ppt、OPM 同幅上修);2026E 獲利下修 5%(2H26E IC 載板業務毛利率假設轉保守)。
GS 獲利上修方向與 EPS 表數字不一致(待核)
GS 文字稱 2027/28E 獲利上修 5%/10%,但同報告 GS Forecast 表 2027E EPS 反而由 36.42 降至 35.10。合理解釋為股數增加(稀釋)使 EPS 增幅低於淨利增幅(GS 2027E 稀釋後 EPS 另列 14.04,與基本 EPS 35.10 不同口徑),但報告未明確說明。兩組數字均照原文保留,實際口徑待下份 GS 報告或財報確認。來源:報告_GS_景碩3189_20260803,2026-08-03。
GS 財測更新(2026-10-15,BT 產業模型)
| 年度 | GS EPS 新(NT$) | GS EPS 舊(NT$) | GS 營收新(NT$mn) | GS 營收舊(NT$mn) |
|---|---|---|---|---|
| 2026E | 12.33 | 11.79(+5%) | 54,655 | 54,805 |
| 2027E | 37.34 | 35.10(+6%) | 100,580 | 96,231 |
| 2028E | 77.63 | 68.29(+14%) | 171,681 | 158,178 |
| 2029E | 133.65 | 118.18(+13%) | 272,513 | 250,634 |
GS(2026-10-15)GM 2026-29E 為 27.9%/35.9%/39.9%/42.1%(上修 0.8/0.3/0.7/0.9ppt);上修來自 BT 價格與光模組 mSAP 貢獻。
財測假設
2026 季度財務展望
| 期間 | 營收 | GPM | Opex | 備註 |
|---|---|---|---|---|
| 1Q26 | — | 約 25% | 約 18% | 受現金增資後約 5 億元員工認股費用壓抑 |
| 2Q26A | QoQ +12% | 26% | 13% | 產品組合:ABF 45%/BT 38%/隱眼 17%,與 1Q26 相近;GPM/Opex 與 5/14 法說原財測(26%/13%)完全吻合 |
| 3Q26F | QoQ +16%(前 +10%) | 31-32%(前 27-28%) | 13% | 華南投顧座談+珩石週報(2026-10-07,公司口徑 Jack Mu/穆處長)大幅上修:營收 QoQ +16%、GM 31-32%(原 27%)。沿革:5/14 法說 27% →7/22 IR/8/3 電話會議 27-28% →10/7 最新 31-32% |
| 4Q26F | QoQ +10% | 32% 以上(前 29%) | 13% | 10/7 最新口徑:GM 32% 以上(原 29%),營收 QoQ +10% 不變 |
公司自估最新更新(2026-10-07,華南投顧座談會 + 珩石週報筆記,公司口徑):全年毛利率約 30%;全年 EPS 約 12-13 元(模型推估,較 2026-08-25 國泰論壇口徑 ~10 元明顯上修);2027/2028 營收各 +30% 以上(不含漲價),GM 每年 +5ppt(30%→35%→40%);漲價另計,2027 年若含漲價效益,全年營收成長 30-50% 為合理估計區間(40% 為公司認為較好的猜測值),以 ABF 為主、BT 漲幅較小。公司並表示同業「一季漲 20%、全年漲 100%」的說法過於積極。來源:活動_景碩3189_華南座談memo_20261007、活動_景碩3189_珩石週報筆記_20261007(發言人 Jack Mu/穆處長,與既有 7/22 公司 IR call memo 應為同一聯絡窗口)。
- 2026 全年漲價節奏:上半年單季 3-4%、下半年單季 7-8%(2H26 ABF 漲幅較高,因 1H26 BT 已先漲多);漲價目前僅反映原物料成本,非超額轉嫁,但因載板 lead time 拉長,公司觀察氣氛「有意願超額漲價」的可能性正在改變。
- 客戶出資設備模式對毛利率有正面貢獻,預計提升 5% 毛利。
- LTA 約占 ABF 比重 10-20%,公司表示不影響明年漲幅(漲幅仍反映原物料),GM 提升主要來自 UTR 提升而非超額漲價。
- 公司自估更新(國泰論壇 2026-08-25):3Q26 營收 QoQ +10%、GM 27-28%、費用率約 13%;4Q26 營收 QoQ +10%、GM 可望 29%、費用率約 13%;2026 全年營收 YoY +35%、平均 GM 26-27%、EPS 約 10 元;2027-2028 營收 YoY 成長目標維持 30% 以上。
來源:活動_景碩3189_法說_20260514(2026-05-14 財測基準);活動_景碩3189_call_memo_20260722(2026-07-22,公司 IR,2Q26A 確認 + 3Q/4Q GM 上修,fact 高信心)
假設鏈
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(2026-07-22 IR) | 中長期營收與毛利率展望 | 2027、2028 年每年營收成長約 30%,GM 每年成長 4-5ppts | 2027E GM 30-31%、2028E GM 35% |
| 公司 guidance(2026-07-22 IR) | Capex 規劃 | ABF 產能持續擴充為主要用途 | 2026/2027/2028 Capex 約 80/100/100-150(可抓 120)億元,與既有 活動_景碩3189_法說_20260514 法說財測(80/100/100+億元)互相印證 |
| 公司 guidance(2026-07-22 IR) | ABF 產能規劃(已確認) | 31×31mm/6L 折算基準;26→27 年成長 10mn units 若考慮層數增加,實質產能增幅小於帳面 10mn | ABF 月產能 2026/2027/2028/2029:40/50/65/80 mn units,與既有法說產能表一致 |
| 公司自估(國泰論壇 2026-08-25) | ABF 產能規劃 | 2026 ABF 月產能約 4,000 萬單位(Plant 1+2 為 1,400 萬、Plant 5 為 1,600 萬、Plant 6 為 1,000 萬);2027 提升至 5,000 萬(增量全數來自 Plant 6 幼獅廠 1,000→2,000 萬);2028 達 6,500 萬、2029 達 8,000 萬;T-Glass 缺料使每月約有 10-15% 營收缺口 | 2027 YoY +25%,中長期擴產路徑維持 40/50/65/80 mn units |
| Daiwa(2026-07-31) | 漲價節奏 → 毛利率上修鏈 | ABF/BT substrate 2H26-2027 每季調漲約 10%;新產能自 2027 起逐步開出;2028 年起 4-5 家終端大客戶出資設備支持 ABF 產能 | GM 較前估上修 1.9/5.0/7.4ppt(26/27/28E)→ GM 27.0%/35.6%/43.2%;2026-28E 獲利 CAGR ~134% |
| 公司 guidance(2026-08-03 法說後電話會議) | 漲價 → 營收 → 毛利率 | 3Q/4Q26 ABF+BT 平均漲價約 +8% QoQ,且 ABF 漲幅快於 BT(反轉先前「2H26 BT 漲幅快於 ABF」的預期);營收 3Q/4Q26 各 QoQ +10%(vs 2Q26 +13%) | 3Q26 GM 27-28%、4Q26 GM 29%(vs 2Q26 26%) |
| 公司 guidance(2026-08-03 法說後電話會議) | 中長期營收與毛利率(未計入 2027/28 潛在 ABF 漲價) | 產品組合持續優化+UTR 提升 | 2027/2028 營收各 至少 +30% YoY;GM 每年 +5ppt(較 7/22 IR 之「每年 +4-5ppt」收斂至上緣) |
| GS(2026-08-03) | 公司 guidance → 定價環境上修 → 獲利模型 | 供給短缺環境使定價展望轉佳;2H26E IC 載板毛利率假設轉保守 | 2027/28/29E GM 各上修 0.9/1.7/1.2ppt、OPM 同幅上修 → 獲利上修 5%/10%/10%;2026E 獲利下修 5%;TP NT$1,120→1,125 |
| GS(2026-08-06,載於南電報告之同業比較) | 現貨價 vs LTA 定價策略 → 毛利率擴張速度分歧 | GS 主張現貨價導向的 ABF 廠獲利擴張速度快於 LTA 導向者;景碩 2Q26 GM QoQ +4.9ppt,為台廠 ABF 三雄中最小(南電 +8.9ppt、欣興 +6.8ppt) | 景碩 3Q26E GM 28.4%(GS 估,略高於公司 8/3 guidance 之 27-28% 上緣);GS 同時估南電 3Q26 GM 31.3% 將超越景碩/欣興成台廠 ABF 最高(報告_GS_南電8046_20260806,非景碩專題報告,屬同業比較數據) |
| 元富證券(2026-09-30) | 8 月自結 → 3Q26 毛利率上修;漲價 + 擴產 → 2027 獲利躍升 | 8 月自結回推毛利率約 34%(原估 29.6%),推估 3Q26 ABF 毛利率已達四成水準;2H26 ABF 載板每季漲價 15%(1H26 每季僅個位數);ABF 月產能 4,000 萬顆(現況)→2027 5,000 萬→2028 6,500 萬→2029 8,000 萬,新增產能設備由 AI 客戶出資;Hybrid Type(T 布混搭 E 布)導入推升 Vera CPU 市占 | 毛利率 2026F 30.2%(前 27.5%)/2027F 40.1%、營益率 2026F 17.4%(前 15.0%)/2027F 27.4%;季度 GM 1Q26A 21.2%/2Q26F 26.1%/3Q26F 33.8%/4Q26F 36.3%;2026F/2027F EPS 14.47/36.64;Capex 2026F/2027F 80/140 億元(現金流量表) |
| Daiwa(2026-10-30,3Q26 財報快評) | 3Q26 實績回顧:營運優於估值(產品組合),淨利因業外與少數股權略低 → 展望 4Q26 | 4Q26E 營收 QoQ +10%(持續漲價與產品組合優化)、毛利率續擴張;2027 年下一波成長動能為 AMD Venice CPU 平台與光收發模組用 BT 載板;董事會 2026-10-30 再核准約 NT$59.8bn 擴產專案預算,與 1 月 NT$23.5bn、7 月 NT$19.6bn 合計約 NT$102.9bn,Daiwa 視為供給吃緊與需求能見度提升的佐證;本次為快評,未更新年度 EPS 預估(沿用 2026-10-06 之 14.82/43.79/77.81) | 維持 Buy (1)、TP NT$1,580(36x 1 年 forward EPS,不變);風險:記憶體、PC、遊戲 GPU 或 AI 伺服器需求不如預期 |
| Daiwa(2026-10-06) | 8 月自結 GM 33%(vs 2Q26 26%)→ 產品組合(高階 ABF/CPU 載板占比)與漲價幅度被低估 → 3Q-4Q26E GM 上修 → 2026-28E EPS 上修 | 3Q26 ABF/BT 載板皆約 +10% QoQ 漲價(高於公司 guidance 之高個位數 %);高階晶片組載板毛利率可能約 50%;Nvidia CPU 占營收 5-10%、景碩占其載板 70-80%;AMD Venice 景碩取得 teens% 市占、4Q26 起逐步放量;2027-28 續擴張(持續漲價+高階 ABF 占比提升);產品別營收 ABF 2026E/27E/28E 245.6/488.2/825.6 億元、BT 212.3/305.3/331.1 億元、其他 82.7/91.0/100.1 億元;營收 2026E/27E/28E 540.6/884.5/1,256.8 億元(前 533.9/884.8/1,229.2);GM 29.65%/40.5%/46.37%(前 27.0%/35.6%/43.2%);稅率僅約 6% | 季度 3Q26E 營收 145.4 億元、GM 33.2%、OPM 20.5%、EPS 5.07;4Q26E 營收 159.2 億元、GM 35.1%、EPS 6.10;2027E 各季 EPS 7.82/10.06/12.22/13.69;EPS 2026-28E 14.82/43.79/77.81;TP 1,068→1,580(目標 PER 36x 不變,1-year forward EPS,3 年交易區間上緣 10-36x);12 個月預估 PER 72.2/24.4/13.8x;Capex 現金流量表 2026E-28E 78.3/54.8/38.4 億元⚠️與 Daiwa 7/31 估 140/160/180 億元及公司口徑(2026 約 140 億)不一致,待核 |
| BofA(2026-10-10) | 8 月營收優於預期+伺服器 CPU 成長展望 → 漲價與產品組合 → 毛利率逐季改善 | 3Q26 GM 27.8%、4Q26 GM 29.3%(QoQ 營收 +10%)、2027E GM 32.5%、2028E GM 37.1%;Vera CPU 載板占 2027 營收至少 15-20%;AI 相關占 ABF 營收 2028 達 50%;BT 近中期成長來自可插拔光模組之 DSP 與 light engine 需求;Capex 2026E/27E/28E 140/160/180 億元(現金流量表);稅率約 14-15% | 營收 2026E/27E/28E 541.2/813.3/1,141.6 億元(YoY +37.5%/+50.3%/+40.4%);GM 26.5%/32.5%/37.1%、營益率 13.9%/22.2%/28.5%;EPS 10.60/27.27/51.54(前 10.21/25.94/47.82);季度 EPS 3Q26E 3.21/4Q26E 3.86;PO 35x 2H27-1H28E P/E → NT$1,450 |
| GS(2026-10-15,BT 產業模型) | 台廠 BT 價格上修 → BT 毛利率由 2026E 20% 躍升至 2027E 30%、2028E 31%;光模組 mSAP 貢獻提升 | 景碩 BT 營收 2026-28E NT$20,103/30,710/38,616m(占營收 37%/31%/22%,台廠最高);BT 價格 +40%/+41%/+26%;2026E BT 營收中記憶體 50%、手機 29%;景碩以去瓶頸為主、不新增 BT 設備 | 淨利上修 5%/6%/14%/13%(2026-29E);EPS 12.33/37.34/77.63 |
| 永豐投顧(2026-10-14) | 8 月自結稅後淨利率 17.0%(原估 11.1%)、3Q26 營收達成率 110.8% → 判斷 2H26 ABF/BT 報價漲幅優於預期 5-10ppt → 3Q-4Q26 與 2027-28 上修 | 美系 AI 客戶 CPU 供貨率 10%→50% 帶動 ABF 稼動率 86%→95%;4Q26 ABF 報價續漲幅度預期由 5-10% 上調至 15-20%(Low CTE 玻纖布供給吃緊+黃金、銅等原物料上漲);幼獅廠 2026-2029 月產能合計擴充 40-50M;公司私募引進策略性投資人(永豐判斷支撐 ABF 需求);AI Agent 使 CPU 資源消耗提升,AMD 預期 CPU 產值 2026 年 US$600 億→2030 年 US$2,000 億,永豐認為 ABF 需求延伸至 2028 | 營收 2026E 554.56 億(YoY+40.9%、GM 28.7%)/2027E 891.11 億(+60.7%、GM 37.4%)/2028E 1,345.42 億(+51.0%、GM 41.0%);EPS 13.21/36.03/62.22;TP NT$1,280 = 26x 2027-2028 平均 EPS(約 49.1 元,†自算) |
| 群益投顧(2026-10-22,TPCA 展後產業速報) | 展場拜訪公司,未揭露模型推導鏈 | 評等 Trading Buy(首評上檔空間 5%-15% 區間);PER 以 2027F EPS 計 | EPS 2026F/2027F 11.14/26.49、年底 BVPS 91.24/112.16、PBR 8.43x;TP NT$1,085(股價 NT$945,隱含漲幅 14.81%);來源 報告_群益_TPCA2026Day2_20261022 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 當時股價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|---|
| 花旗 Citi | 2026-06-30 | Buy(維持)+ 30 天 upside CW | NT$1,100(大幅上修,前 NT$400) | NT$891 | 28x 2027E EPS(改用 PE,脫離原 DCF);2027E 獲利 >倍增至 NT$20.8bn;短線偏好南電/景碩 | 260630_citi_ABF-BT |
| BofA Securities | 2026-06-25 | Buy | NT$1,200(上修,前 NT$1,170) | 30x 2H27-1H28E P/E(前 28.5x);EPS 2026E 9.83 / 2027E 22.27 / 2028E 34.17(上修 2–9%) | 報告_BofA_ABF載板_20260625 | |
| 花旗 Citi | 2026-06-23 | Buy | NT$400 | NT$727 | DCF(WACC 12.8%、2028E EBIT margin 21.1%);相當於 42x/25x 2026/27E EPS。已被 6/30 產業報告 TP 1,100 取代 | 260623_3189_景碩_citi_kinsus |
| 高盛 GS | 2026-07-12 | Buy(維持) | NT$1,120(上修,前 NT$555,+102%) | 16.5x 2028E P/E(+1.2 STDV 高於過往景氣循環均值 14.2x);~10% 全球 ABF/BT 市占(2024);2026-28E 獲利 CAGR ~125% | 報告_GS_ABF載板_20260712 | |
| 元富證券 | 2026-07-08 | 買進(維持) | NT$1,250(持平,前次同) | 42x 2027EPS;報告當時股價 NT$687.0,隱含 2027 年 P/E 僅 23.0x(現價交易倍數遠低於評價倍數) | 報告_元富_3189景碩拜訪_20260708 | |
| Daiwa | 2026-07-31 | Buy (1)(重申) | NT$1,068(上修,前 NT$588,+81.6%) | NT$635.00 | 36x 1 年 forward EPS(前 32x,過去 3 年交易區間上緣 10-36x);反映漲價環境改善與 2026-28E 獲利 CAGR ~134% | 報告_Daiwa_景碩3189_20260731 |
| 高盛 GS | 2026-07-31 | Buy(維持,重申) | NT$1,120(與 7/12 持平) | NT$635.00 | 16.5x 2028E P/E;2Q26 財報反應報告,重申 7/12 評價不變 | 報告_GS_景碩3189_20260731 |
| 高盛 GS | 2026-08-03 | Buy(維持) | NT$1,125(微幅上修,前 NT$1,120) | NT$698.00(upside 61.2%) | 16.5x 2028E P/E(倍數不變,+1.2 STDV 高於過往景氣循環均值 14.2x),僅反映最新財測調整;2Q26 法說後電話會議 | 報告_GS_景碩3189_20260803 |
| 高盛 GS | 2026-09-10 | Buy(重申,本次無新 TP) | — | NT$812.0(2026-09-09 收盤) | 摺疊 iPhone(iPhone Duo)供應鏈報告,列 GS Buy list;Apple 2026E 營收曝險 20-25%、Apple OP 曝險 25-30%(iPhone 10-15%);本次無新 TP,僅列現價與曝險比重 | 報告_GS_摺疊iPhone供應鏈_20260910 |
| 富邦投顧 | 2026-09-24 | 買進(維持) | NT$1,300(↑,前 NT$1,000,+30%,全頁最高) | NT$962 | 48x FY27F EPS(前 45x);8 月自結獲利優於預期(毛利率 34%,含 2ppt 廢料貢獻);FY26/27 EPS 上修至 12.14/27.06(前 10.22/22.37,+18.8%/+21.0%);Vera CPU 分配比重 FY27 有望超過 50%,營收曝險度 FY27 將超過 20% | 報告_富邦_景碩3189_20260924 |
| 元富證券 | 2026-09-30 | 買進(維持,BUY) | NT$1,400(↑,前 NT$1,250,+12%,全頁最高) | NT$955.0 | 38x 2027EPS(前 42x);2026/2027 EPS 上修至 14.47/36.64;8 月自結優於預期、ABF 每季漲價 15%、擴產至 2029 年 8,000 萬顆;現價 PER(2026) 66x | 報告_元富_景碩3189_20260930 |
| Daiwa | 2026-10-30 | Buy (1)(維持) | NT$1,580(不變,全頁最高) | NT$932.00(上檔約 +69.5%†) | 36x 1 年 forward EPS(不變,3 年區間上緣 10-36x);3Q26 財報快評:營運優於預期(產品組合、Nvidia CPU 貢獻)、淨利略低於 Daiwa 估值;4Q26E 營收 QoQ +10%。沿革:2026-10-06 TP 自 NT$1,068 上修至 NT$1,580(+47.9%†,股價 NT$1,070),EPS 2026-28E 上修 18.6%/18.3%/9.2% | 報告_Daiwa_景碩3189_20261030;前版 報告_Daiwa_景碩3189_20261006 |
| BofA Securities | 2026-10-10 | Buy(維持,C-1-7) | NT$1,450(↑,前 NT$1,250,+16%) | NT$1,075 | 35x 2H27-1H28E P/E(歷史區間 8-40x 自 2013,中高端);ROE/營益率 2027-28E 回升至 36%/25%(2025-26E 為 8%/10%);EPS 2026-28E 上修至 10.60/27.27/51.54 | 報告_BofA_景碩3189_20261010 |
| BofA Securities | 2026-10-26 | Buy(維持,C-1-7) | NT$1,450(維持) | NT$986(報告日股價) | 35x 2H27-1H28E P/E;TPCA 2026 觀展後維持;ROE/營益率 2027-28E 回升至 36%/25% | 報告_BofA_TPCA2026_20261026 |
| Macquarie | 2026-10-26 | Outperform | NT$945 | NT$986(10-22 收盤;隱含 TSR -4%) | TPCA 觀展;市值 US$159 億;偏好欣興與 Ibiden 勝過景碩(高 AI 曝險);TP 低於現價 | 報告_Macquarie_TPCA2026_20261026 |
| Daiwa | 2026-10-27 | Buy (1) | 未揭露(報告僅列股價 TWD941;Daiwa 前次 TP NT$1,580,2026-10-06) | 未揭露 | TPCA 觀展;列為覆蓋內首選之一 | 報告_Daiwa_TPCA2026_20261027 |
| 凱基證券 | 2026-10-12 | 持有 | NT$935(低於現價 NT$1,060) | PE 97.1x 2026F/40.9x 2027F;2026F EPS 10.92、2027F EPS 25.93(YoY +211.5%/+137.5%);為 PC 產業週報附帶之同業評價表,評等明顯較 BofA(Buy,TP 1,450)保守 | 報告_凱基_電子硬體產業PC需求_20261012 | |
| 高盛 GS | 2026-10-15 | Buy(維持) | NT$1,515(上修,前 NT$1,125,+34.7%) | 19.5x 2028E P/E(前 16.5x;為過往景氣循環均值 14.2x 的 +2.0 標準差),反映 BT 價格與光模組 mSAP 貢獻;BT 載板占 2026E 營收 37%、記憶體占 BT 營收 50% | 報告_GS_BT載板產業模型_20261015 | |
| 永豐投顧 | 2026-10-14 | 買進(維持) | NT$1,280(調整,前次未揭露) | NT$1,040(潛在報酬率 23.08%) | 26x 2027-2028 年平均 EPS;EPS 2026-28E 上修至 13.21/36.03/62.22;公司拜訪、8 月自結與 3Q26 營收達成率優於預期 | 報告_永豐_景碩3189_20261014 |
| 凱基證券 | 2026-11-02 | 增加持股(維持) | NT$1,340(↑,前 NT$935,+43.3%) | NT$910(上檔 47.3%) | 36x 2027F EPS 37.25;2027 獲利上修 43.6%;3Q26 漲價效應帶動獲利優預期、2027 CPU 成為 ABF 首要成長引擎;風險:InFO 滲透率提高、SiP/PA 滲透率、AiP 放量及良率不如預期。沿革:2026-10-12 持有 NT$935(PC 週報附帶)→ 2026-11-02 增加持股 NT$1,340 | 報告_凱基_景碩3189_20261102 |
| 富邦投顧 | 2026-11-05 | 買進(維持) | NT$900(↓,前 NT$1,300,-31%) | NT$740(上檔 22%) | 30x 2027F EPS 29.66(前 48x),調降本益比反映近期對 AI 伺服器市場的疑慮;EPS 上修(2026F 13.65/2027F 29.66);風險:材料短缺、BT/ABF 價格上漲。沿革:2026-09-24 TP NT$1,300(48x)→ 2026-11-05 NT$900(30x) | 報告_富邦_景碩3189_20261105 |
| 群益投顧 | 2026-10-22 | 區間操作(Trading Buy,維持) | NT$1,085(隱含漲幅 14.81%) | NT$945;35.67x 2027F EPS 26.49、PBR 8.43x(以 2027F 年底 BVPS 112.16) | 群益 TPCA 展後產業速報;評等定義 Trading Buy=首評上檔空間 5%≤x<15%,目標價期間 3 個月 | 報告_群益_TPCA2026Day2_20261022 |
各券商目標價已收斂至 NT$1,068~1,250 區間(2026-07-31 前狀況;2026-09-24 起見下方更新)
GS(2026-07-12)TP NT$1,120 與 Citi(2026-06-30)TP NT$1,100 已相當接近,兩家皆維持 Buy,估值分歧大幅縮小(相較 6/23 Citi TP 僅 400 明顯落後市價的狀況)。GS 論點:景碩 BT substrate 占 2025 年營收約 36%、ABF 營收中約 30% 來自非 LTA 客戶(享較佳漲價空間);隱形眼鏡子公司 Pegavision(6941.TW,未覆蓋)占 2025 年營收約 18%。元富(2026-07-08)TP NT$1,250 為目前四家中最高,但發布時點(7/8)早於 GS(7/12),評價基礎(42x 2027EPS)使用元富自身 2027F EPS 29.89(明顯低於 Citi 2027E 38.61),故雖 TP 最高,隱含估值倍數反而相對保守。Daiwa(2026-07-31)TP NT$1,068 為新加入本頁的第五家覆蓋券商,落於既有收斂區間內;GS(同日 2Q26 財報反應)重申 7/12 的 TP NT$1,120 不變。六家覆蓋券商中僅 Daiwa 評等在 Buy 之外未見分歧(全數 Buy),顯示景碩多頭共識穩固。
TP 天花板再上修:Daiwa(2026-10-06)NT$1,580 為目前全頁最高(前高為元富 2026-09-30 的 NT$1,400,再前為富邦 2026-09-24 的 NT$1,300);Daiwa 倍數 36x 不變,全靠 EPS 上修(43.79 對元富 36.64)驅動
統一投顧(2026-09-04,論壇後)已先將 TP 上修至 900(30x 2027 PER,詳見「成長動能/催化劑」);富邦投顧(2026-09-24)接續將 TP 由 1,000 上修至 1,300(48x FY27F EPS,前 45x),超越元富(1,250)、成為當時最高目標價;元富於 2026-09-30 再由 1,250 上修至 1,400(38x 2027EPS,前 42x)後超越之。三者共同論點:8 月自結獲利優於預期、Vera CPU 市占持續上修、擴產與漲價節奏加速。上修幅度排序(同期 9 月):富邦 +30% > 統一(無舊 TP 可比)。
TP 天花板更新(2026-11-05)
富邦 TP 由 NT$1,300 下修至 NT$900(為本頁近期最低)屬估值倍數下調(48x→30x)而非獲利下修,EPS 反而上修;富邦 2026-09-24 的「全頁最高」不再成立。凱基則由持有 NT$935 調升至增加持股 NT$1,340(36x 2027F)。同一時間兩家對 2027E EPS 差距達 26%(29.66 vs 37.25),並列保留。
財務大幅上修 + 估值法轉向(規則 #14,2026-06-30)
花旗於 2026-06-30 ABF/BT 產業報告中,將景碩 TP 由 NT$400 大幅上修至 NT$1,100,並從 DCF 改用 28x 2027E EPS 估值——化解了 6/23 報告「Buy 但 DCF TP 遠低於市價」的背離。EPS 同步大幅上修:2026E 9.56 → 11.42(+20%)、2027E 16.20 → 38.61(+138%)、2028E 22.40 → 71.83(+221%),為三雄中上修幅度最大者。核心:Vera CPU ABF 份額 >50% + 承接欣興 BT 外流訂單 + BT GM 突破 20%。
對照:與 BofA(2026-06-25,30x P/E、TP NT$1,200、2027E EPS 22.27)相比,花旗 6/30 的 2027E EPS 38.61 明顯更樂觀,估值落差已收斂。
營收與資本支出(NT$ 億元)
| 年度 | 營收 | 資本支出 | 重點 |
|---|---|---|---|
| 2021 | 277 | 134 | 高峰擴產 |
| 2022 | 353 | 171 | ABF 高峰 |
| 2023 | 200 | 101 | 庫存修正 |
| 2024 | 237 | 104 | 部分復甦 |
| 2025E | 307 | 40 | 車用、伺服器板需求推升 |
| 2026F | — | 78 | 復甦延續,AI 伺服器 + 800G/1.6T 帶動 |
來源:報告_呂紹旭_玻璃載板FOPLP_20260508(各公司 / 金屬中心彙整,2026/2)
2026 CAPEX 約 140 億元(維持性 20 億、ABF 設備 60 億、廠房 60 億),2027 約 160 億元,2028 提高至 180-200 億元;資金來源為 2026 年初 235 億元現金增資(國泰論壇 2026-08-25)。
3Q26 財報與資本支出更新(富邦 2026-11-05、凱基 2026-11-02,與 Daiwa 同為董事會 2026-10-30 新增專案約 NT$598 億口徑一致):新增專案含未來購地、建廠支出,涵蓋期間可能到 2028 年;2026 年資本支出由 NT$150 億增至 NT$200 億(富邦)、2027 年約 NT$200 億(富邦)/NT$180-200 億(凱基);ABF 月產能 2026-29 年 4,000/5,000-5,500/6,000-6,500/8,000 萬顆大致不變,2Q27 起新產能逐步開出(凱基);ABF 稼動率 90%、BT 80%、預期年底 BT 提升至 85%(凱基)。與上段 2026 年約 140 億元(國泰論壇口徑)為更早版本,以最新為準,沿革 140 億→150 億→200 億。
擴產專案預算(Daiwa,2026-10-30):董事會 2026-01、2026-07、2026-10-30 先後核准 NT$23.5bn、NT$19.6bn、約 NT$59.8bn 三案,累計約 NT$102.9bn;最新一案 Daiwa 解讀為供給吃緊、需求能見度提升的佐證(estimate,中高信心;與上段 2026-28 年度 CAPEX 口徑不同,屬專案預算總額,勿直接加總)。
成長動能/催化劑
- 凱基 TPCA 會後專題(2026-11-05,珩石王騏杰轉述,次級來源):凱基將景碩與欣興、南電同列載板推薦,2027 年 EPS 有翻倍機會、載板 2028 年再翻倍;光模組 mSAP 載板目前欣興最大、其次臻鼎、南電,景碩也準備用 BT 產線切入,仍須看實際良率(中信心)。
統一投顧論壇:Vera CPU 市占由 50% 拉到 80–100%、光模塊成 BT 新動能(2026-09-04)
統一投顧(分析師鄭高輯)在論壇後上修獲利預估,維持買進、TP NT$900(30x 2027 PER),2026/2027 稅後 EPS 上修至 11.46/30.11 元(原估 10.93/25.2)。
逐季指引(公司口徑) - 3Q26 營收由原指引 +10% QoQ 上修至 +15% QoQ,主因漲價效益逐步顯現與產品組合優化且「加速」。載板單季價格調漲 8%(主要反映原物料上漲),ABF 稼動率 85–90%,毛利率升至 28%、費用率 13%,統一估 3Q26 單季 EPS 3.27 元。 - 4Q26 營收 +10% QoQ,Vera Rubin 產品開始出貨;載板價格再漲 8%(已談定),ABF 稼動率年底升至 95%,毛利率 29%。 - 2026 全年營收 +35% 以上,平均毛利率 27%(1Q26 因現金增資偏低),EPS 11.46 元。 - 2027–2028 每年營收至少成長 30%,毛利率每年改善 5 個百分點;能見度來自 ABF。
客戶結構與市占(本次最關鍵的變化) - NVIDIA CPU:市占自 Grace 世代的 50% 提升至 Vera 的 80–100%,成為最大供應商;GPU 市占約 15–20%(主要供應商為 3037_欣興(市) 與 Ibiden)。Vera CPU 與 Rubin GPU 均在 4Q26 放量。 - NVIDIA 的 ABF 供應商實質上只有欣興、Ibiden 與景碩三家。 - AMD:目前以傳統 CPU 為主,Venice AI CPU 明年開始,量能劇增,正在談明後年合作;MI 系列亦有合作但 GPU 市占小。AMD 供應商有 8–10 家,景碩佔 10–20%。 - ASIC 佔整體營收約 10%(含 Broadcom AI ASIC,另與 META/AWS/2454_聯發科(市) 合作);NVIDIA 與 AMD 合計佔 ABF 業務 50%,其餘為 ASIC、Switch、FPGA。 - 2Q26 產品組合:ABF 44.7%、BT 38.4%、隱形眼鏡 16.9%(與 1Q26 相近)。 - 高階 ABF(18 層以上)佔整體營收 20%(含 GPU/CPU/ASIC/MI,不含 NV 顯卡與 AMD 中低階)。
擴產路徑(顆數口徑,明確且逐年) - 最新 ABF 廠 K6 自每月 1,000 萬顆增至明年 2,000 萬顆。 - 整體 ABF 產能:2027 年擴充 25% 至 5,000 萬顆/月 → 2028 年 6,500 萬顆/月 → 2029 年 8,000 萬顆/月。 - 2027 年中高階 ABF 幾乎全被包滿;2028–2029 年由客戶 consign(投資)機台,降低公司資本支出風險——公司認為客戶願意 consign 機台本身就顯示信心。 - ABF 客戶能見度已到 2028–2029 年;2029 年擴產的 K7、K8 買地建廠進行中(土地與設備需提前 1–2 年準備)。 - BT 尚無產能擴充計畫(見下方光模塊條件)。
BT:記憶體是主力,光模塊是新增動能 - BT 佔營收 38.4%,記憶體佔 BT 的 50%(約當整體營收 19–20%),最大客戶為美光與 SanDisk,DDR 與 GDDR 都給了很多 forecast,能見度到明年。同業對 BT 佈局收斂並轉向 ABF(韓系亦轉 ABF 或有地緣政治考量),景碩選擇維持現有產能。BT 稼動率約 80%,年底達 85%,供需平衡。 - 光模塊為 BT 今明後年最重要成長動能之一:規格為 10×30mm、14 層以上、Fine pitch,採 BT 載板或 mSAP。4Q26 僅佔營收 2–3%(主要出樣品),放量要到 2027 年年中;若明年 BT 稼動率提升到 95%,就要評估擴產;若與客戶綁定,不排除 2027 年年中啟動 BT 擴產計畫。 - 公司對載板廠 vs PCB 廠的競爭判斷:1.6T/3.2T 光模塊載板廠有優勢,因載板本來就有 mSAP 製程;PCB 廠在 mSAP 的掌握度不如載板廠,最大瓶頸在挖孔。客戶只在意 Fine pitch,不在意是 mSAP 還是 BT。
漲價與原物料 - 下半年每季維持 7–8% 漲幅、頂多 8–9%(ABF 9%、BT 8%);4Q26 漲 8% 已談定,供應商若再漲價明年會再轉嫁。 - 公司明言沒有太多 gain premium 的計畫:供不應求的只有中高階 ABF,低階與 BT 供需平衡、較難漲 premium。 - T-glass 目前仍很缺;NVIDIA CPU 已採 hybrid core(T-glass 與 E-glass 混合)解決缺料。Nittobo 明年產能開到 200–300%,公司期待明年少掉物料短缺變數——若物料短缺解決,可提升 10–25% 營收。BT 用 E-glass,缺但不如 T-glass 嚴重。 - 味之素 ABF Film 自 GX 轉 GL 系列(低階轉高階),需跨驗、要到明年;Film 佔 BOM 比重視層數而定,20 層約 30%,高層數須用 GL 系列。
股權:和碩持有景碩 40%(公司認為處分股份為一次性);景碩持有晶碩 30%。
Toppan:產能不大、產品重複性低,對公司營運影響不大。
與欣興「長期 ABF 毛利率 50–60%」的說法對照
3037_欣興(市) 在同一場論壇(同日、同分析師)表示在技術最領先、良率好的前提下,長期 ABF 合理毛利率為 50–60%。景碩被問到同業此一說法時的回答是:「GPU 有可能,做 CPU 可能會有差距」——理由是 GPU 良率挑戰更高(往 100×100mm 甚至 150×150mm、20 層走),而當缺料因素消失後,載板的良率與出貨考驗會被放大。兩家對同一目標的分歧點在產品別,不在方向,是判讀 ABF 毛利率天花板時很有用的一組對照。
來源:活動_景碩3189_統一投顧論壇memo_20260904
ABF 擴產與 AI 大客戶包廠
- 定錨 2026 年中講座(2026-06-12)確認景碩 ABF 擴產為 2026-2029 主軸:月產能 40 → 50 → 65 → 80 mn units。
- 2027 年新增產能由 AI 大客戶(NVIDIA)包下(客戶出資設備模式),供需緊缺格局持續至 2027H2。
- ABF 膜漲價(味之素 +30%)、缺料(T-glass、E-glass)為短期供給瓶頸;景碩正透過台玻認證替代緩解。
- EMIB-T 浪潮(欣興 EMIB-T ABF 耗盡效應)亦對景碩有外溢效應;EMIB-T 良率 20–50% 使 ABF 用量增幅超預期。
- 2027 供需缺口預估:若 AI 客戶(GPU/ASIC)需求全部實現,供需缺口可能拉大到 10-20%,供應維持緊張。
- CPU 為景碩成長亮點:Hybrid Type(T 布混搭 E 布)材料導入後,預期推動景碩 CPU 市占率提升;GPU 方面,NVIDIA Rubin 平台及 AMD MI 系列景碩均已開始布局(元富證券,2026-07-08,estimate 中信心)。
漲價節奏預期上修(規則 #14,2026-07-08)
活動_景碩3189_法說_20260514(公司法說,2026-05-14)原財測為 2026 全年單季漲價 3-4%(1H26)、7-8%(2H26)。報告_元富_3189景碩拜訪_20260708(元富證券,2026-07-08)指出,1H26 載板廠漲價僅反映上游原料成本,進入 2H26 後原料成本持續墊高、AI 需求擴增下產能供不應求,元富預期 2H26 每季漲幅將擴大至 15%,明顯高於公司 5 月法說之 7-8% 財測,屬 estimate 上修,待後續法說或財報確認。
| 時間 | 月產能(mn units) | 備註 |
|---|---|---|
| 2026 現況 | 40 | 1Q26 稼動率 85% |
| 2027 | 50 | 新增產能由 AI 大客戶包下 |
| 2028 | 65 | — |
| 2029 | 80(倍增) | — |
Daiwa(2026-07-31)獨立估算 2026-29E ABF 月產能 40/50/65/80mn units(YoY 成長約 20%/30%/23%),與上表法說口徑完全一致,為交叉驗證的高信心資料點。來源:報告_Daiwa_景碩3189_20260731
| 年度 | Capex(最新,2026-10-07 公司口徑) | 前次口徑(2026-08-03) | 備註 |
|---|---|---|---|
| 2026 | 約 200 億元(原 140 億 + 新購第七廠土地 60 億) | 約 140 億元(上修 75%+ vs 5/14 法說 80 億) | 土地不折舊,僅影響現金流,不影響損益 |
| 2027 | 約 160 億元(不變;若買到第八廠土地將再上調) | 約 160 億元 | — |
| 2028 | 約 180 億元(建廠高峰,暫無購地計畫) | 待更新 | 首次由公司揭露 2028 數字 |
| 2028 後 | 客戶共同投資模式 | 同左 | 專案 Capex 全數用於新廠房建置,設備由關鍵客戶出資(3-4 家或更多) |
2026-10-07 更新(沿革):舊(2026-08-03 公司宣布,2026/27 Capex 140/160 億元,2028 待更新)→ 新(2026-10-07 華南投顧座談+珩石週報,公司口徑):2026 Capex 上修至約 200 億元(因前一晚公告購入第七廠土地,新增 60 億元土地支出;土地不折舊,只影響現金流不影響損益);2027 維持約 160 億元(若再購入第八廠土地將再上調);2028 首度揭露約 180 億元(建廠高峰期,暫無新購地計畫)。來源:活動_景碩3189_華南座談memo_20261007、活動_景碩3189_珩石週報筆記_20261007,2026-10-07,fact 高信心(公司口徑)。
已解除:Daiwa 估算(140/160/180 億元)獲公司口徑證實
原 [!warning](2026-07-31)記載 Daiwa 估算 2026-28 Capex 140/160/180 億元「明顯高於法說口徑 80/100/100+ 億元」,當時判斷可能為統計範圍差異。2026-08-03 公司正式宣布專案 Capex NT$196 億並將 2026/27 Capex 上修至約 140/160 億元後,Daiwa 的 2026/27 估算獲得證實(2028 的 180 億元仍待公司更新)。此案例顯示 Daiwa 對景碩擴產節奏的判讀領先公司揭露約 3 天。來源:報告_Daiwa_景碩3189_20260731、報告_GS_景碩3189_20260803。
2029 產能藍圖與客戶出資結構(2026-08-03 公司口徑)
| 項目 | 數字 | 備註 |
|---|---|---|
| 2029 年底 ABF 月產能目標 | 8,000 萬單位(vs 現況倍增) | 與既有法說產能表 80mn units 一致,公司重申 |
| 廠房建置總支出(公司出) | NT$450 億 | 專案 Capex NT$196 億為其中前三年部分 |
| 設備支出(關鍵客戶出) | NT$600-800 億(2026-29 期間) | 其中 NT$600 億已確定到位 |
| 客戶因直接投資設備而擁有之產能 | 3,000 萬單位(約占 2029 總產能 38%) | 客戶出資設備模式的量化揭露,首見 |
| K7/K8 新廠 | 第七廠:土地已購入(2026-10-06 前一晚公告,位置確定);K8:評估中 | 第七廠整地、建廠、政府流程約需 1-2 年,設備約 2028 年才能進機,無法 pull-in;目前仍專注擴產至 80M(年底前設備已下單)。客戶尋求鎖定 2029-2030 年產能,規模與投資金額尚未定案 |
來源:報告_GS_景碩3189_20260803(GS 主持之 2Q26 法說後電話會議,2026-08-03),fact 高信心。客戶出資 NT$600-800 億設備支出,GS 認為是長期 AI 需求可持續性的重要佐證。
沿革(2026-10-07 更新):舊(8/3 GS 口徑)「K7/K8 新廠評估中,客戶尋求鎖定 2030 年以後產能」→ 新(華南投顧座談+珩石週報,2026-10-07)第七廠土地已於 2026-10-06 前一晚公告購入,位置確定;因之前未定地點,無法向客戶收款;策略仍為保留舊廠做低層數 ABF,新廠做高層數 ABF。來源:活動_景碩3189_珩石週報筆記_20261007,fact 高信心(公司口徑)。
2Q26 法說後電話會議重點(2026-08-03,GS 主持)
(1)ABF 供需口徑轉向:不排除 2027/28 短缺
舊看法(公司先前口徑):高層數 ABF 市場供需平衡、低層數 ABF 市場供過於求。 新看法(2026-08-03):不排除 2027/28 年 ABF 載板出現供給短缺,因客戶次世代 AI 產品的封裝尺寸與層數持續上升,公司收到的 forecast 強勁。GS 指出公司雖無量化數據支撐此判斷,且 2027/28 的 +30% YoY 營收 guidance 與 +5ppt GM 仍未計入任何 like-for-like 漲價假設——即 guidance 存在上修空間。
(2)AI 市占目標大幅上修
| 產品 | 舊目標 | 新目標(2026-08-03) | 現況 |
|---|---|---|---|
| NVIDIA Vera CPU substrate | 50-100%(AI CPU 泛稱) | 100% | — |
| NVIDIA Grace CPU substrate | — | — | 目前約 50% |
| AI GPU substrate | — | 未來數季提升至 20% | 目前 10% |
| AMD/Meta/AWS AI 加速器 substrate | — | 2H26 起爭取市占並持續擴大 | — |
- AI 占總營收:2026 約 10%,2027 擴大至 15-20%。
- GS 估 Vera CPU substrate 將貢獻景碩 ABF 營收約 10%/15%(2026/27E)、ABF 獲利貢獻 15%/20%+,且毛利率/營益率遠高於公司平均。
- GS 投資觀點:三個月前公司僅預期 Vera CPU 市占 50%+,此次跳升至 100%,是 2H26 營收/GM 優於預期的主要來源。
Vera CPU 市占口徑再上修(規則 #14,2026-08-03)
沿革:GFHK(2026-05-21)「prime beneficiary」→ Citi(2026-06-30)「>50%」→ Daiwa(2026-07-31)「約 50%,有機會拉高至 100%」→ 公司自身(2026-08-03)目標 100%。Daiwa 7/31 的「看向 100%」在 3 天後由公司口徑確認。注意公司 IR(2026-07-22)揭露之 NVIDIA 整體 ABF 市占 30-40% 為全產品線口徑,與 Vera CPU 單一產品線 100% 不衝突(見上方「ABF/BT 客戶市占」表 [!warning])。
(3)BT 載板:光模組首度被列為關鍵驅動
- 公司首度將光模組列為 BT 載板需求的關鍵驅動之一,理由是光模組用 PCB 與 BT 載板製程相近(同為 技術_mSAP 方案)。
- 光模組占總營收:2026 <1% → 2027 預估 5%。此數字與 Daiwa(2026-07-31)獨立估算「2027 約 5%、成長 10 倍」完全一致,兩方交叉驗證。沿革:珩石週報筆記(2026-10-07,公司口徑)揭露更高的 2026 占比——「目前多數產品仍在技術準備與客戶驗證階段,2026 年約占公司營收 2-3%,2027 年提高至約 5%」;2027 兩方仍收斂在約 5%,僅 2026 當期占比由 <1% 上修至 2-3%,為同一題材的進度更新非衝突。來源:活動_景碩3189_珩石週報筆記_20261007。
- BT 另一驅動仍為記憶體需求,未來數年持續成長。
- BT 供給:公司暗示 2027 年可能在中國擴充 BT 產能,以承接同業將 BT 產能轉作 ABF 後外溢的訂單。
(4)玻璃/陶瓷核心基板:2029 前無貢獻
公司同步開發玻璃與陶瓷 core substrate,仍處非常early 的研發階段,預期 2029 年之前無/極有限營收貢獻。此與公司 IR(2026-07-22)「Glass Core 預計 2030 年發生」方向一致,較 5/14 法說「2-3 年後商品化(2028-2029)」保守。
來源:報告_GS_景碩3189_20260803(Goldman Sachs 主持之 2Q26 法說後 follow-up call,2026-08-03),fact 高信心。
新事業與 Vera CPU Substrate
- 陶瓷 Interposer:預計 2028 年貢獻營收;公司 IR(2026-07-22)補充陶瓷路線與玻璃相同,均先用在 core layer,量產時程預估同為 28-29 年。
- 玻璃基板(Glass Core):對 ABF 製程影響小(僅 core 改變,外層仍用 ABF film)。玻璃四種應用場景先後順序(公司 IR,2026-07-22):CoPoS(僅作 carrier,暫時材料,目前最快的應用場景)> Glass Core > 其他;Glass Core 目前尚無具體面對的客戶或廠商,仍在乾式蝕刻研發階段。
- 陶瓷 Interposer:與玻璃相同定位,預計 28-29 年發生。
Glass Core 商品化時程:公司 IR(2026-07-22)vs 既有估計(2028-2029)
既有法說(活動_景碩3189_法說_20260514,2026-05-14)與本頁原估計為玻璃基板 2-3 年後商品化(2028-2029)。本次公司 IR(活動_景碩3189_call_memo_20260722,2026-07-22)明確表示 Glass Core(Core layer 玻璃化)預計在 2030 年發生,先後順序上晚於 CoPoS(carrier 應用,目前最快);與 技術_玻璃芯基板 頁彙整的 2028-2030+ 區間方向一致,但比景碩自身 5 月法說的措辭更保守。待後續法說確認何者為公司最新口徑。
- BT 載板漲價動能:主要隨記憶體需求漲價;因記憶體載板成本佔比高且終端漲價幅度大,較容易將原物料成本轉嫁給客戶。BT 載板另受惠同業轉單效應,以及光模組需求快速成長(元富證券,2026-07-08,estimate 中信心);800G/1.6T 光模組皆會用到高層數 BT 載板(公司 IR,2026-07-22)。BT 是否擴廠仍不確定,兩個可能原因:高層數光模組需求、同業轉單效應;公司強調初期會先用「去瓶頸」方式擴產,不足才擴廠。
Daiwa(2026-07-31)量化光模組貢獻:因 mSAP HDI 供給短缺,光模組廠商轉向採用 BT 載板支援 DSP 與光學晶片;光模組目前僅占景碩營收約 1-2%,Daiwa 估 2027 年有機會成長 10 倍、占營收提升至約 5%(estimate,Daiwa 自估)。來源:報告_Daiwa_景碩3189_20260731 [!note] 韓廠退出 BT 生產不代表景碩具漲價空間(公司 IR,2026-07-22) 儘管韓廠考慮退出 BT 生產、且台灣同業在記憶體集團內取得較多 BT 漲價空間,景碩表示 BT 整體仍供過於求,沒有底氣漲價(漲價的話客戶會轉向中國採購);景碩僅可能受惠於轉單帶來的 BT UTR 改善進而改善毛利率,而非直接漲價議價權提升。此為既有「同業退出 BT 帶來轉單」敘事的重要限定條件,非全面推翻。
- 上游原料吃緊:ABF 載板上游原料供給仍吃緊,其中最緊俏的 T-glass 供需缺口預期須至 2H27(公司 IR:T-glass 預計缺到 2027 年底)、Nittobo 產能爬坡與新廠商加入供給才有望逐步緩解,短期新增供給仍相當有限(元富證券,2026-07-08)。台玻送樣已通過驗證(2026-10-07 更新,前為「認證中」),見「關鍵 Claim」表。ABF 材料全球主要供應商僅味之素(市占 95%+)與積水兩家,台光電等新供應商材料類似但尚無客戶願意認證(2026-10-07,珩石週報筆記)。
- CPO:預計在 2029 年發生(公司 IR,2026-07-22);目前景碩做的 CPO 即傳統光模組,含高層數 BT 載板(承載 DSP 等)+ Switch 用 ABF 載板兩塊板子。
- EMIB-T:公司 IR(2026-07-22)預計僅有少數客戶採用,客戶亦可能改用三星(Samsung)solution 作為替代——與 技術_EMIB-T 既有頁面「ABF 載板生態系準備度為關鍵 checkpoint」的觀察方向一致,補充了「客戶可能轉向三星方案」的新視角。
- Multilayer core:一直都有客戶在用;隨基板尺寸變大,core layer 增厚,解法有二——多張 core 堆疊出厚度,或改用玻璃(玻璃可用較少玻纖布用量達到相同厚度)。
- 臻鼎擴產看法:對 4958_臻鼎科技(市) 積極擴充 ABF 產能的看法,公司 IR 認為臻鼎主因中國需求確定、且擴的是 PCB 較多;即使 3037_欣興(市)、Ibiden、8046_南電(市) 都擴出來,到 28-29 年供給仍然不夠。
- AI 伺服器平台延後量產傳聞:公司 IR 明確否認「AI server 平台延後量產」傳聞(稱其為「鬼故事」),GPU:CPU 配比 2:1 並未改變,對景碩無影響。
- AMD CPU/GPU 合作機會:AMD CPU 為主供;GPU 要待明年放量後才有機會。
GFHK 在 Computex 2026 CPU 主題報告中視景碩(Kinsus)為 NVIDIA Vera CPU substrate 的 prime beneficiary,理由是景碩可能持有 Vera CPU 的主要 ABF substrate 份額。
| 日期 | Claim | 來源 | 信心水準 |
|---|---|---|---|
| 2026-05-21 | 景碩為 NVIDIA Vera CPU substrate prime beneficiary(ABF substrate 為 Server CPU 瓶頸) | 260521_CPU_Update_GFHK | 中 |
| 2026-06-23 | Vera CPU ABF 訂單上升,支撐 ABF 稼動率與產品組合改善 | 260623_3189_景碩_citi_kinsus | 中 |
| 2026-08-02 | MS 硬體團隊供應鏈地圖將景碩明列為 NVIDIA VR200 世代 CPU 載板供應商(GB200/300 世代該欄位僅欣興、Ibiden) | 報告_MS_美系Hyperscaler2Q26_20260802 | 中高(第三方供應鏈地圖,與公司口徑互相印證) |
| 2026-08-03 | 公司目標 Vera CPU substrate 市占 100%(前 50-100%);Grace CPU 現況約 50%;AI GPU 市占 10%→20%;AI 占營收 2026 約 10%、2027 15-20% | 報告_GS_景碩3189_20260803 | 高(公司口徑) |
| 2026-08-03 | 不排除 2027/28 ABF 供給短缺(前口徑:高層數平衡、低層數過剩);2027/28 營收 +30% YoY、GM +5ppt/年 guidance 未計入漲價 | 報告_GS_景碩3189_20260803 | 高(公司口徑) |
| 2026-08-03 | 光模組首度列為 BT 關鍵驅動,占營收 2026 <1% → 2027 約 5%;2027 可能於中國擴 BT 產能承接同業外溢訂單 | 報告_GS_景碩3189_20260803 | 高(公司口徑) |
| 2026-10-06 | Daiwa 估 Nvidia CPU 目前占景碩營收 5-10%、景碩占其載板市占 70-80%(estimate);Nvidia GPU 與 AMD 客戶 GPU 載板放量進度略慢於 CPU | 報告_Daiwa_景碩3189_20261006 | 中(券商估算,與公司 Vera 目標 80-100% 口徑不衝突) |
| 2026-10-06 | Daiwa 預期景碩取得 AMD Venice CPU 載板 teens% 市占,自 4Q26 逐步放量,與 Nvidia CPU 並列為 2027 年 ABF 載板成長動能 | 報告_Daiwa_景碩3189_20261006 | 中 |
| 2026-10-06 | Daiwa:8 月自結隱含 GM 33%(vs 2Q26 26%);高階晶片組載板毛利率可能約 50%;3Q26 ABF/BT 各漲約 10% QoQ(高於公司 guidance 之高個位數 %) | 報告_Daiwa_景碩3189_20261006 | 中(8 月 GM 為公司公告實績,高階毛利率與漲幅為 Daiwa 推估) |
| 2026-10-06 | Daiwa:光通訊由 OBO 邁向 NPO/CPO,光引擎(OE)下方需 ABF 載板、OE+IC 需更大 ABF 載板,使 ABF 總需求隨 AI 伺服器光學滲透增加;BT 載板亦受惠光收發模組需求;2028 年起導入多核心(multi-core)ABF 以提升剛性與傳輸表現,早於陶瓷/玻璃核心載板正式問世,並擴大 ABF TAM | 報告_Daiwa_景碩3189_20261006 | 中(券商看法,非公司 guidance) |
| 2026-10-07 | 公司口徑:NVIDIA Vera CPU 市占目前 >70%,朝 100% 推進(客戶通常保留備案);高峰猜測約 2027 年中,視 Vera 銷售狀況而定;CPU 營收占比今年約 5-10%(偏向 10%)、明年(2027)拉高至約 15% | 活動_景碩3189_珩石週報筆記_20261007 | 高(公司口徑,與 8/3 目標 100% 為同一推進路徑上的進度更新) |
| 2026-10-06/07 | AMD 執行長 Lisa Su 來台,AMD 於台追加 100 億美元投資;公司表示當次(10/6)AMD 本身沒有追加,是別的客戶來追加(產品類型未透露,屬 ABF 成長) | 活動_景碩3189_珩石週報筆記_20261007 | 中(公司口徑,細節未完全透露) |
| 2026-10-07 | ABF 材料供應商:全球主要僅味之素與積水兩家,味之素市占 95% 以上、積水市占一直拉不上來;台光電等新供應商有類似材料但尚無客戶願意認證,仍待「窗口打開」 | 活動_景碩3189_珩石週報筆記_20261007 | 中高(公司口徑) |
| 2026-10-07 | 台玻 T-glass 送樣已通過驗證(進度更新,前為「認證中」);E-glass、銅箔供給時好時壞;T-glass 短缺預期 2027 年底才有較大紓解(不敢打包票,需視玻纖布廠產能開出與台玻供應量) | 活動_景碩3189_華南座談memo_20261007、活動_景碩3189_珩石週報筆記_20261007 | 高(公司口徑,兩份獨立來源同日交叉確認) |
Citi 5 月強勁 + ABF/BT 雙升(2026-06-23)
來源:260623_3189_景碩_citi_kinsus(Citi,2026-06-23,Buy)
- 5 月未審 EPS NT$0.91,相對 Citi/共識 2Q26 EPS NT$1.74/2.02;Citi 認為(在有限匯兌/業外下)隱含 2Q26 起 GM/OPM 明顯擴張。
- ABF 受惠:稼動率(UTR)提升、產品組合優化、ABF 持續漲價;Vera CPU ABF 訂單上升。
- BT 可能上行驚喜:其他載板廠傾向將部分 BT 產線轉作 ABF(獲利較佳、訂單能見度較長),BT 供需與漲價改善下,景碩 BT 亦可能優於預期。
- 結論:未來幾季 GM/獲利結構具上行潛力。
Citi 產業報告:Vera CPU >50% 份額 + BT 承接欣興外流(2026-06-30)
來源:260630_citi_ABF-BT(花旗 ABF/BT 產業報告,2026-06-30,Buy、TP 上修至 1,100)
- Vera CPU 關鍵供應商:花旗看好景碩在 Vera CPU 的市占,並呼應其 市占 >50% 之觀點;市占上行取決於擴產速度。
- BT 承接欣興外流訂單:3037_欣興(市) 逐步削減 BT 產能,訂單外流至景碩,驅動 UTR 逐季提升;預期 ABF 與 BT UTR 於 2026 年底皆達滿載。
- BT GM 突破 20%:本循環 BT GM 有望超越 20%(歷史區間 5–15%);景碩目前 BT 營收曝險約 35–40%。
- 獲利倍增:花旗預估 2027E 獲利 >倍增至 NT$20.8bn(ABF + BT GM 雙升)。
- 花旗短線偏好南電與景碩(積極漲價策略),並開 30 天上檔 Catalyst Watch。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 景碩 Vera CPU ABF 市占 >50% | analyst | 260630_citi_ABF-BT | 2026-06-30 | 中 |
| 承接欣興 BT 外流訂單,ABF/BT UTR 2026 年底滿載 | analyst | 260630_citi_ABF-BT | 2026-06-30 | 中高 |
| BT GM 本循環突破 20%(歷史 5–15%),BT 曝險 35–40% | estimate | 260630_citi_ABF-BT | 2026-06-30 | 中 |
| 景碩 2024 年全球 ABF/BT 市占約 10%;Pegavision(隱形眼鏡子公司)占 2025 年營收約 18% | fact | 報告_GS_ABF載板_20260712 | 2026-07-12 | 高 |
| ABF substrate 短缺已於 2Q26 開始(此前 2025 年底供需已趨於平衡);景碩市占持續提升下表現可望優於高階 ABF 同業 | analyst | 報告_GS_ABF載板_20260712 | 2026-07-12 | 中 |
| BT substrate 占景碩 2025 年營收約 36%;ABF 營收中約 30% 來自非 LTA 客戶 | fact | 報告_GS_ABF載板_20260712 | 2026-07-12 | 高 |
Hybrid Core、BT 載板與 EMIB-T 立場(野村 Asia Tech Tour,2026-08-20)
- Hybrid core 已通過認證:景碩已完成 hybrid core 技術認證——在核心層同時使用 T-glass 與 E-glass,藉此紓解 ABF 載板的玻纖布供給壓力,並把 T-glass 資源保留給高階 AI 晶片。此為 報告_元富_3189景碩拜訪_20260708「Hybrid Type(T 布混搭 E 布)」說法的進度更新:由「材料導入」推進到「已通過認證」。
- Hybrid core 的適用限制(新資訊):管理層指出,對於載板內嵌被動 IPD 或採多層核心(multi-layer core)的 GPU/ASIC,公司不一定會採用 hybrid core。即 hybrid core 是解玻纖布缺料的手段,但並非所有高階產品都適用。
- BT 載板:可能自 2027 年年中起評估擴產:BT 載板受惠記憶體需求而有不錯成長,公司同時在光模組尋找可互換(fungible)的新機會;目前 BT 稼動率約 75%,公司可能自 2027 年年中開始評估 BT 產能擴充。此為 vault 首次記錄景碩 BT 產線的稼動率與擴產評估時點。
- 與 Intel EMIB-T 的關係:管理層表示景碩目前並未與 INTC.US(intel) 合作 EMIB-T 載板技術,但對於與該主要邏輯晶圓代工廠在陶瓷核心(ceramic core)、EMIB-like 等新封裝技術上的合作討論持開放態度。此可與 3037_欣興(市) 承接 EMIB-T 的分工對照(見 2454_聯發科(市)「封裝與良率」)。
- 擴產仍以客戶出資/設備寄售為主、不簽 LTA:野村轉述口徑與公司 2026-08-03 揭露一致——景碩不與客戶簽長約(LTA),而是讓客戶以資本挹注或設備寄售方式參與擴產(客戶支付 2028-29E 的設備資本支出,合約金額 TWD 600-800 億);產能路徑 40mn(2026)→50mn(2027E)→80mn(2029E)units/月,未來數年約增加五成。
來源:報告_Nomura_亞洲科技論壇takeaways_20260820(野村列景碩為 Not rated;均為管理層說法,中高信心)。
國泰論壇(2026-08-25)補充:NVIDIA 為 ABF 最大客戶,Grace 供應比 50-60%、Vera 目標 80-100%,Rubin GPU 目前 10-15%、目標 20% 以上,資源由遊戲顯卡轉向 AI CPU/GPU;AMD 供應鏈 8-10 家,景碩供應比 10-15%;ASIC 客戶涵蓋 Meta、AWS、Google。2028-2029 年美系客戶洽談以 capital investment/機台 consign 取代傳統 LTA,降低需求反轉時景碩的資本支出風險。BT 藍海 Optical Module 需求來自 800G→1.6T/3.2T 後傳統 PCB 製程難以滿足高頻 fine pitch,需導入載板與 mSAP;Optical Module 用 BT 高層數載板作 TSP 與 Light Engine 間溝通板,競爭對手為欣興與大型 PCB 廠。稼動率最新口徑為 ABF 約 85%→年底 95%(整體 GM 30-35%)、BT 約 75%→年底 85%(整體 GM 約 15%,Optical Module 占比提升後目標 20%)。漲價最新口徑為 1H26 每季 QoQ +3-5%,2H26 ABF 與 BT 提高至 QoQ +7-8%,主因反映黃金、CCL、Resin 成本而非產能溢價;NVIDIA、AMD 成本透明度高、議價空間有限。
稼動率滿載與 T-Glass 缺料展望
3Q26 營運與應用結構(富邦、凱基,2026-11):3Q26 產品組合手機 35%、基地台 5%、消費(記憶體)21%、其他載板(高效能運算)23%、隱形眼鏡 16%;ABF 營收占比 46.7%(2Q26 44.7%)、BT 38.3%(38.4%)、隱形眼鏡 15%(16.9%);毛利率超預期主因產品組合優化、ABF 毛利率提升、稼動率上升、價格調漲(3Q26 約高個位數漲幅,4Q26 預期同幅)。ABF 營收中 CPU 約佔 15-20%(以 NVIDIA 為主,凱基估市占 50% 以上,AMD CPU 2027 亦放大)、GPU 約 10-15%(NVIDIA 為主,凱基估市占 15%,另含 AMD);4Q26 營收成長動能為 NVIDIA Vera CPU 量產、記憶體需求帶動 BT 成長與 ABF/BT 漲價(富邦);BT 中約 50% 為記憶體應用(DRAM/NAND,客戶以美光為主,手機占比降低);4Q26 光模塊 PCB(800G/1.6T)已逐步出量,用 BT 產能支援 mSAP 製程;已切入美系 ASIC server ABF 載板,放量時間待定(凱基,estimate 中信心)。T-glass 缺口 5-15%,2027 年客戶多款新平台後再擴大,Nittobo 擴產與台玻等新供應商能否滿足仍難評估,對策為勸轉 E-glass、E/T-glass 混合核心、認證新供應商(富邦;與 TPCA 口徑一致)。台玻玻璃布第四期擴產(2026-11-02 公告)對供給的影響見 3110.JP(nittobo)、1802_台玻(市)。
福邦投顧供應鏈調查(2026-07)指出,景碩 26H2 即達產能滿載;2027 年載板產能供不應求格局延續,Low CTE(T-Glass)缺料至 2028 年。主要客戶為 NVDA.US(nvidia)、AMD.US(amd)。
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 景碩 26H2 產能滿載 | estimate | 報告_福邦_PCB產業2026H2_202607 | 2026-07 | 中 |
| 2027 年載板產能供不應求、Low CTE(T-Glass)缺料至 2028 | estimate | 報告_福邦_PCB產業2026H2_202607 | 2026-07 | 中 |
| 主要客戶 NVIDIA/AMD | fact(供應鏈調查) | 報告_福邦_PCB產業2026H2_202607 | 2026-07 | 中高 |
| 800G/1.6T 光模組應用提供 BT 方案、客戶不特別偏好哪一種作法;未來 3.2T 仍須走 ABF(與「光模塊成 BT 新動能」一致,並補上世代邊界) | observation | memo_TGV與板材_展場觀察_20261021 | 2026-10-21 | 中(展場交談) |
2026-10-21 TPCA 更新:來源 報告_富邦_TPCA2026Day2_Tglass與載板_20261021(富邦 Fubon Research,TPCA 2026 展會公司說法整理,均為管理層口徑)。
- ABF 擴產:至 2030 年持續擴充,月產能由 2026 年 4,000 萬顆倍增至 2029 年 8,000 萬顆,設備由客戶投資;設備交期雖拉長但新產能集中 2028-2030 開出,來得及,風險在材料端(與上方 2029 產能藍圖一致)。
- T-glass:缺口在 5-15% 間擺盪,2027 年客戶推出多個新平台後再度擴大且短期不會消失;Nittobo 擴產與台玻等新供應商放量能否補足仍難評估;對策三項:勸導客戶改用 E-glass、提案 E-glass/T-glass 混合 Hybrid Core、認證新供應商;缺料支撐價格明年漲幅高於今年。
- 核心層路線:BT Core 在載板達 150×150mm 以上開始面臨製程瓶頸(厚度增加使鑽孔與鍍銅難度上升),相關規格可能於 2027 年出現;方案之一為 Multi-Layer Core(疊合多層 Core,增加鑽孔製程與鑽針需求,用量仍不及 PCB)。長期 Glass Core 與 Ceramic Core 為終極解方,景碩兩條路線並行開發,預計 2029 年方能量產;瓶頸在玻璃/陶瓷上的鑽孔與鍍銅(雷射改質+蝕刻成孔在放量階段仍有潛在缺陷),玻璃微裂紋缺乏有效檢測、無法抑制擴展為大裂痕,出廠合格的載板上晶片後經一至兩次熱循環仍可能破裂,失效責任歸屬不明使完整量產供應鏈難成形。陶瓷長期可靠度同樣未克服。
- 2029-2030 核心層多元並存:僅大面積且對厚度有要求的產品需採 Glass、Ceramic 或 Multi-Layer Core;PC CPU、許多 ASIC、消費性電子封裝面積較小,現行 BT Core 即足。
- 載板尺寸:搭載 4 顆晶片的載板約 70×80mm(今年主流 CPU/GPU);明年 4 顆 GPU+8 顆 HBM 約 80×90mm;目前量產大尺寸約 95×98mm;明年 Rubin 以上新平台將超過 100×100mm。
- 光模組板分界:現行 800G/1.6T Pluggable 光模組板採 BT 材料與 MSAP 製程,HDI 廠與載板廠皆可做,景碩需投資 Routing(成型)產能排除瓶頸,2026-2027 以此為主力;OBO、NPO 世代改用 ABF 材料與 SAP 製程,屆時僅 ABF 載板廠能生產。景碩已在製作 2027 年使用的 ABF 板樣品,OBO 預計明年量產但短期非主流(與上列展場筆記「3.2T 仍須走 ABF」同向)。
2026-10-22 補充:來源 報告_群益_TPCA2026Day2_20261022(群益投顧,TPCA 2026 Day2,2026-10-21 拜訪景碩;均為管理層口徑)。與上列富邦重疊的 T-glass 2027 持續緊缺、Hybrid(E-glass 混搭)對策、玻璃/陶瓷尚在研發不重複,僅記新增:
- 客戶出貨進度:ABF 產品中 NVIDIA 兩款 CPU 已出貨,Rubin GPU 預計 4Q26 出貨,後續另有其他案子續做。
- BT:終端客戶為美系記憶體廠商,展望樂觀;光模組用 BT 載板以美系客戶為主,預計 2027 年進入量產。
- 規格:ABF 載板規格由過去 45×45mm 到當前 100×100mm,良率要求隨之提高,層數將達 24 層以上。
- 玻璃/陶瓷基板:皆仍在研發階段,預期未來用於高階資料中心。
- 康和投顧(2026-10-21,報告_康和_IC載板長約與規格升級_20261021)產業面補充:景碩年報稱持續參與客戶玻璃核心載板的材料系統與製程研發,並與台積電合作開發陶瓷先進封裝(2026/7/31);台積電 3D Fabric Alliance 載板夥伴含景碩(與欣興、Ibiden、Toppan 並列);康和將景碩列台廠關注標的,稱台廠持續布局大尺寸、高層數 ABF 載板。
景碩 TPCA 補充(珩石筆記 Jason,2026-10-25):800G 與 1.6T 應用公司有提供 BT 方案給客戶,客戶沒有特別偏好哪一種做法,但未來 3.2T 仍得走 ABF(公司口述/third_party,中信心)。
資訊衝突:Glass Core 量產年份
- 景碩 TPCA(富邦,2026-10-21):Glass/Ceramic Core 皆須至 2029 年方能量產。
- 景碩 IR(2026-07-22,活動_景碩3189_call_memo_20260722):Glass Core 預計 2030 年發生;5 月法說原估 2028-2029。
- 沿革:2028-2029(5 月法說)→2030(7/22 IR)→2029(10/21 TPCA,富邦轉述)。兩者為不同場合、日期相近,是否為口徑修正或「量產」與「商品化」定義差異無法判定,待下次公司說明確認;時間軸暫併列。
風險與注意事項
- 車用景氣循環風險:景碩相對倚重車用載板,全球車市成長動能放緩風險
- 庫存週期:2022–2024 載板曾經歷大幅修正(營收 353 → 200 億)
- 次世代技術轉折:玻璃載板技術領先度未明,落後三雄之首風險
- 中國競爭:深南、奧士康、興森等加速進軍 ABF / 玻璃載板,2026 後可能對中階市場造成價格壓力
凱基 ABF 論壇(2026-07-02)
- 凱基預期景碩今明年 ABF 相關營收增速約 30%(仍有上調空間),ABF 2027 年占比將超過過去高點,升至 54%(BT 約 33%、隱形眼鏡約 13%)
- 凱基以景碩作為 benchmark(因景碩是少數公布產能的廠商),估算 2026 年景碩 ABF 產能約 40mn 片,再推估全球各廠相對增幅
- 2027 年全球 ABF 產能估算約為 2021 年的四倍(保守假設,仍有上修空間)
公司行事曆
- 11/06週五營收10月營收公布MOPS 公布於 11/6 16:55–17:54 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/3–12/7)可能 12/3–12/7 公布(近 12 次有 11 次落在此區間;最常見:每月 6 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-06-12 | ABF 擴產 2027 AI 大客戶包廠,供需缺口 10–20% | 催化劑 | ⭐⭐⭐ | 定錨 2026 年中講座 |
| 2026 | 上半年單季漲價 3-4%、下半年單季漲價 7-8% | 漲價 | ⭐⭐ | 來源 活動_景碩3189_法說_20260514 |
| 2026 | ABF 載板需求結構性回升 | 放量 | ⭐⭐⭐ | 車用 + AI 伺服器雙引擎 |
| 2026 | Capex 回升至 NT$78 億(+95%);法說另揭露 2026 Capex 80 億元,其中 60 億用於 ABF | 規格升級 | ⭐⭐ | 高層數產能升級 |
| 2027 | ABF 月產能增至 50 mn units;K6B(K6 第二棟)投產 | 擴產 | ⭐⭐⭐ | 新增產能由 AI 大客戶包下;K6B 時點來源公司 IR 2026-07-22 |
| 2027 | 可能於中國擴充 BT 載板產能,承接同業 BT 轉 ABF 後的外溢訂單 | 擴產 | ⭐⭐ | 公司暗示、尚未定案;來源 報告_GS_景碩3189_20260803,2026-08-03 |
| 2027 | ABF 月產能 5,000 萬單位,Plant 6 由 1,000 萬擴至 2,000 萬 | 擴產 | ⭐⭐⭐ | 國泰論壇 2026-08-25 |
| 2027 年中 | 依 Optical Module 與記憶體需求決定 BT 是否擴產 | 擴產評估 | ⭐⭐ | 國泰論壇 2026-08-25 |
| 2027 | 光模組占總營收升至約 5%(2026 <1%) | 放量 | ⭐⭐ | 公司首度將光模組列為 BT 關鍵驅動;與 Daiwa 7/31 估算一致;來源同上 |
| 2028 | 陶瓷 Interposer 預計貢獻營收;ABF 月產能增至 65 mn units;K6C 投產 | 新事業 / 擴產 | ⭐⭐ | 來源 活動_景碩3189_法說_20260514;K6C 來源公司 IR 2026-07-22 |
| 2028 | ABF 月產能 6,500 萬單位 | 擴產 | ⭐⭐⭐ | 國泰論壇 2026-08-25 |
| 2028 | 多核心(multi-core)ABF 載板開始導入,先於陶瓷/玻璃核心基板正式商用 | 技術路線 | ⭐⭐ | Daiwa 2026-10-06 預期;用於提升剛性與傳輸表現、擴大 ABF TAM |
| 2028-2029 | 機台改由客戶 consign 出資,景碩僅負擔土地與廠房 | 擴產 / 資本支出 | ⭐⭐⭐ | 國泰論壇 2026-08-25 |
| 28-29 | 陶瓷 Interposer 量產(公司 IR 更新,與玻璃同期) | 新事業 | ⭐⭐ | 來源 活動_景碩3189_call_memo_20260722 |
| 2029 | ABF 月產能倍增至 80 mn units;K6D 投產;CPO 預計發生 | 擴產 / 新事業 | ⭐⭐ | K6D、CPO 時點來源公司 IR 2026-07-22;MS 2026-10-14 查核:K6b/K6c/K6d 各新增產能約 +30%(CY27)/+25%(CY28)/+20%(CY29),CY29 底 ABF 總產能約為 CY26 的近 2 倍(MS 原模型僅含 K6b) |
| 2029 | ABF 月產能 8,000 萬單位 | 擴產 | ⭐⭐⭐ | 國泰論壇 2026-08-25 |
| 2029 年底 | ABF 月產能 8,000 萬單位目標重申;廠房總支出 NT$450 億(公司出)、設備 NT$600-800 億(客戶出,NT$600 億已到位);客戶因直接投資擁有 3,000 萬單位(約 38% 產能) | 擴產 | ⭐⭐⭐ | 客戶出資模式首度量化揭露;來源 報告_GS_景碩3189_20260803,2026-08-03 |
| 2029 前 | 玻璃/陶瓷 core substrate 無/極有限營收貢獻(仍屬早期研發) | 新事業 | ⭐⭐ | 與公司 IR 2026-07-22「Glass Core 2030」方向一致;來源同上 |
| 2026-10-30 | 董事會再核准約 NT$59.8bn 擴產專案預算,與 1 月 NT$23.5bn、7 月 NT$19.6bn 累計約 NT$102.9bn | 擴產 / 資本支出 | ⭐⭐⭐ | 來源 報告_Daiwa_景碩3189_20261030,Daiwa,2026-10-30 |
| 2026-10-06 | 第七廠土地公告購入(位置確定),K8 仍評估中;設備約 2028 年才能進機,無法 pull-in | 擴產 | ⭐⭐⭐ | 來源 活動_景碩3189_珩石週報筆記_20261007,2026-10-07;沿革:舊(8/3 GS)「K7/K8 評估中,客戶鎖定 2030 年後產能」→ 新(10/7)K7 土地已購 |
| 2026-10 | 平鎮土地購入(NT$60 億)供 K7 擴建,產能最早 2030 年開出;K6 ABF 擴建續進,2029-30 年達月產能 8,000 萬單位 | 擴產 | ⭐⭐⭐ | 來源 報告_BofA_景碩3189_20261010,2026-10-10;與上列 10-06 K7 土地公告為同一事件,金額補充 |
| 2029-2030 | K7/K8 新廠投產(客戶尋求鎖定 2029-2030 年產能,規模與投資金額未定) | 擴產 | ⭐⭐ | 來源同上 |
| 2030 | 玻璃基板(Glass Core)預計商品化(公司 IR,2026-07-22) | 技術下線 | ⭐⭐ | ⚠️ 與既有 2028-2029 估計有落差,見「新事業與 Vera CPU Substrate」節 [!warning] |
| 2027 | 美系客戶光模組用 BT 載板進入量產 | 放量 | ⭐⭐ | 群益 TPCA 拜訪,2026-10-21(公司口徑);與上列 2027 光模組占營收約 5% 方向一致 |
| 2029 | Glass/Ceramic Core 量產(TPCA 公司說法,兩條路線並行開發);2027 年 BT Core 150×150mm 以上規格出現、OBO 量產 | 技術路線 | ⭐⭐ | 來源 報告_富邦_TPCA2026Day2_Tglass與載板_20261021,2026-10-21;⚠️ 與上列 2030 IR 口徑並列,見「TPCA 2026 Day2」節 [!warning] |
| 26H2 | 景碩產能滿載 | 稼動率 | ⭐⭐⭐ | 福邦投顧供應鏈調查,2026-07;estimate 中信心 |
| 2027-2028 | 載板產能供不應求延續至 2027;Low CTE(T-Glass)缺料至 2028(法說原估);公司 IR(2026-07-22)更新 T-glass 缺料至 2027 年底 | 缺料 / 供給 | ⭐⭐⭐ | 福邦投顧,2026-07;報告_福邦_PCB產業2026H2_202607;活動_景碩3189_call_memo_20260722 |
| 2026-10-23 | iPhone Duo(Apple 首款摺疊 iPhone)上市 | 新產品放量 | ⭐⭐⭐ | GS 預估 2026E 摺疊 iPhone 出貨 14m(基準)/35m(樂觀);景碩 Apple 曝險 20-25%(OP 曝險 25-30%),來源 報告_GS_摺疊iPhone供應鏈_20260910 |
→ 跨公司比較見 時程_2026_先進封裝產能
全球 ABF 載板市占(2025 年)
| 排名 | 廠商 | 2025 營收(億美元) | 市占率 | YoY |
|---|---|---|---|---|
| 1 | 3037_欣興(市) Unimicron | 22.5 | 15.8% | +13.6% |
| 2 | SEMCO(韓) | 17.0 | 12.0% | +14.1% |
| 3 | IBIDEN(日) | 14.3 | 10.1% | +10.0% |
| 4 | 8046_南電(市) NAN YA | 10.2 | 7.2% | +21.4% |
| 5 | 3189 景碩 Kinsus | 8.6 | 6.1% | +16.2% |
來源:報告_呂紹旭_玻璃載板FOPLP_20260508(金屬中心彙整,2026/2)
供應鏈位置
- 所屬供應鏈:供應鏈_玻璃芯基板(玻璃載板評估參與者之一)
- 上游材料:味之素 ABF 樹脂、日本玻璃材料商(康寧 / 旭硝子 / SCHOTT)
- 下游客戶:Intel、AMD、NVIDIA 等高階晶片大廠 + 車用 IC
- 並列同業:3037_欣興(市)、8046_南電(市)、IBIDEN、SEMCO、SHINKO
- AI 大客戶包廠:定錨 2026 年中講座指出,2027 年新增 ABF 產能由 AI 大客戶(NVIDIA)包下,採客戶出資設備模式。
- EMIB-T 外溢:欣興 EMIB-T ABF 耗盡效應與 EMIB-T 良率 20–50%,使 ABF 用量增幅超預期,對景碩有外溢效應。
- 原物料與缺料:T-glass、E-glass、銅箔缺料,預期持續至 2027 下半年;味之素 ABF 膜漲價 30%,景碩透過漲價轉嫁。
- 缺料因應:派高層協調 T-glass 配額、加速台玻認證、向 Nvidia 提議 T-glass / E-glass 穿插使用。
- ABF 應用別占比:CPU 5-10%、GPU 5-10%、Gaming 5-10%、PC 5-10%;其餘為 FPGA、AI ASIC、消費性電子。
- 福邦投顧(2026-07)供應鏈調查:主要客戶 NVDA.US(nvidia)/AMD.US(amd);26H2 產能滿載,2027 年載板產能供不應求,Low CTE(T-Glass)缺料延續至 2028。estimate 中信心,來源 報告_福邦_PCB產業2026H2_202607。
- 公司 IR(2026-07-22)ABF/BT 客戶結構:ABF 大客戶為 NVDA.US(nvidia)、AMD.US(amd)/Xilinx、AVGO.US(broadcom)、TXN.US(texas_instruments);BT 大客戶為 MU.US(micron)、SNDK.US(sandisk)、Qualcomm、2454_聯發科(市)、TXN.US(texas_instruments)(未計算個別客戶占比)。fact 高信心,來源 活動_景碩3189_call_memo_20260722。
- 國泰論壇(2026-08-25)補充供應鏈關係:Nittobo(日東紡)為 T-Glass 瓶頸,年底至明年產能提升至目前 200-300%;記憶體客戶包含 Micron、SanDisk、8299_群聯(市),ASIC/設計鏈包含 3443_創意電子(市),Optical Module 載板競爭對手包含 3037_欣興(市) 與大型 PCB 廠。
- Apple 曝險(摺疊 iPhone 供應鏈觀點,GS,2026-09-10):景碩 2026E 對 Apple 營收曝險 20-25%、Apple OP 曝險 25-30%,主要產品為 BT(AiP)substrate。按 Apple 產品線拆分:iPhone 10-15%、iPad 5-10%、Apple Watch <5%、AirPod 1%、Others 1%。來源:報告_GS_摺疊iPhone供應鏈_20260910。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2493_揚博(市) | 上游設備/化學品供應商 | 濕製程設備與製程化學藥水;使用者 channel check(2026-08-14) |
| 3037_欣興(市) | 同業 / ABF 三雄 | 全球 ABF 載板 #1,市占 15.8%;公司 IR(2026-07-22)認為即使欣興/南電/Ibiden 都擴產,28-29 年供給仍不夠 |
| 8046_南電(市) | 同業 / ABF 三雄 | 全球 ABF 載板 #4,市占 7.2% |
| 4958_臻鼎科技(市) | 同業 / 台廠載板 | 高階 HDI / 載板布局發酵;公司 IR(2026-07-22)認為臻鼎積極擴 ABF 主因中國需求確定,且擴產以 PCB 為主 |
| 2330_台積電(市) | 上游 / 客戶 | 晶圓代工夥伴;Intel / NVIDIA 訂單來源 |
| 3711_日月光投控(市) | 下游 / 封測 | 載板供應 → 先進封裝整合 |
| NVDA.US(nvidia) | 客戶 | GFHK 點名景碩為 NVIDIA Vera CPU substrate prime beneficiary;福邦(2026-07)再確認為主要客戶;公司 IR(2026-07-22)ABF 市占 30-40% |
| AMD.US(amd) | 客戶 | 福邦(2026-07)供應鏈調查列為主要客戶之一;公司 IR(2026-07-22)ABF 市占 20-30%,CPU 為主供、GPU 待明年放量 |
| AVGO.US(broadcom) | 客戶 | 公司 IR(2026-07-22)ABF 市占約 10%(低) |
| TXN.US(texas_instruments) | 客戶 | 公司 IR(2026-07-22)列為 ABF、BT 大客戶之一 |
| MU.US(micron) | 客戶 | 公司 IR(2026-07-22)列為 BT 大客戶之一(記憶體) |
| SNDK.US(sandisk) | 客戶 | 公司 IR(2026-07-22)列為 BT 大客戶之一(記憶體) |
| 8299_群聯(市) | 記憶體控制 / BT 相關客戶鏈 | 國泰論壇(2026-08-25)列入記憶體相關客戶名單 |
| 3443_創意電子(市) | ASIC / 設計服務客戶鏈 | 國泰論壇(2026-08-25)列入 ASIC 客戶鏈 |
| 2454_聯發科(市) | 客戶 | 公司 IR(2026-07-22)列為 BT 大客戶之一 |
來源
- 報告_富邦_景碩3189_20261105 — 富邦投顧,2026-11-05;3Q26 EPS 4.60 優於預期、TP NT$900(前 1,300;30x,前 48x)、EPS 2026F/2027F 13.65/29.66 上修、新增專案資本支出約 NT$598 億
- 報告_凱基_景碩3189_20261102 — 凱基投顧(林祐熙),2026-11-02;增加持股、TP NT$1,340(前 935;36x 2027F EPS 37.25)、CPU 成 ABF 首要成長引擎、2026-27 資本支出上調
- memo_凱基TPCA會後專題_珩石筆記_王騏杰_20261105 — 珩石王騏杰轉述凱基研究部 TPCA 會後專題,2026-11-05;載板/PCB/CCL 推薦與供需判斷
- 報告_BofA_TPCA2026_20261026 — BofA,2026-10-26;TPCA 2026 觀展,景碩 Buy、PO NT$1,450 維持(35x 2H27-1H28E)
- 報告_Macquarie_TPCA2026_20261026 — Macquarie,2026-10-26;TPCA 觀展:Outperform、TP NT$945(低於現價 NT$986),偏好欣興與 Ibiden
- 報告_Daiwa_TPCA2026_20261027 — Daiwa,2026-10-27;TPCA 觀展:Buy (1)、首選之一,載板核心厚度 2,000–3,000μm 與多核心趨勢
- 活動_TPCA2026觀展心得_珩石筆記_Jason_20261025 — 珩石筆記(Jason),2026-10-25;景碩:800G/1.6T 有 BT 方案但客戶不特別偏好,3.2T 仍須走 ABF
- 報告_群益_TPCA2026Day2_20261022 — 群益投顧(吳建弘),2026-10-22;TPCA Day2 拜訪景碩等;NVIDIA 兩款 CPU 已出貨、Rubin GPU 4Q26 出貨、光模組 BT 載板 2027 量產、ABF 規格 45×45→100×100mm 24 層以上;Trading Buy、TP NT$1,085、EPS 2026F/2027F 11.14/26.49
- 報告_永豐_景碩3189_20261014 — 永豐投顧(廖貫捷),2026-10-14;公司拜訪,買進維持、TP 調至 NT$1,280(26x 2027-2028 平均 EPS);EPS 2026-28E 上修至 13.21/36.03/62.22(前 9.42/17.43/39.23);8 月自結淨利率 17.0% 優於預期,2H26 ABF 報價漲幅優於預期 5-10ppt,4Q26 預期漲幅上調至 15-20%;美系 AI 客戶 CPU 供貨率 10%→50%、ABF 稼動率 86%→95%;私募引進策略投資人
- 報告_康和_IC載板長約與規格升級_20261021 — 康和投顧,2026-10-21;IC 載板產業速報(景碩為提及標的):長約鎖產能、載板尺寸/層數演進、景碩玻璃/陶瓷核心載板布局
- 報告_富邦_TPCA2026Day2_Tglass與載板_20261021 — 富邦投顧,2026-10-21;TPCA 2026 Day2:T-glass 缺口 5-15%、明年漲幅高於今年、三項對策、BT Core 150×150mm 瓶頸、Glass/Ceramic Core 2029 量產、載板尺寸演進、OBO/NPO 改用 ABF
- 報告_MS_ABF載板擴產與供給吃緊_20261020 — Morgan Stanley,2026-10-14;ABF 產業供需報告(景碩非覆蓋標的):查核景碩 K6b/K6c/K6d 三廠 CY27-29 接續開出,CY29 底產能約 CY26 的近 2 倍;FactSet 共識 EPS 10.58/25.44/52.96;CY27-28 產業缺口 9.3%/13.7%
- 報告_GS_BT載板產業模型_20261015 — Goldman Sachs,2026-10-15;BT 載板產業模型,景碩 TP NT$1,125→NT$1,515、EPS 上修 5%-14%、BT 占營收 37% 為台廠最高
- 報告_BofA_景碩3189_20261010 — BofA(Mike Yang),2026-10-10;Buy 維持、PO NT$1,250→1,450(35x 2H27-1H28E P/E);EPS 2026-28E 上修至 10.60/27.27/51.54;3Q26/4Q26 GM 27.8%/29.3%、2027E GM 32.5%;Vera CPU 載板占 2027 營收至少 15-20%;平鎮土地 NT$60 億供 K7(2030 最早)
- 活動_景碩3189_華南座談memo_20261007 — 華南投顧,2026-10-07;ABF/BT 毛利率區間、2Q26 產品組合與客戶別占比(NVIDIA 34%/AMD 18-22%/ASIC 11-22%)、稼動率、2026-2029 ABF 產能、2027 漲價雙動力(原物料+高層數產能不足)、客戶出資設備風險
- 活動_景碩3189_珩石週報筆記_20261007 — 珩石資本 Notion 每週工作內容(Niuniu,發言人 Jack Mu/穆處長),2026-10-07;Q3/Q4 GM 大幅上修(31-32%/32%+)、全年 EPS guidance 12-13 元、第七廠土地已購入(2026-10-06 公告)、Capex 上修至 200/160/180 億元(2026-28)、Vera CPU 市占 >70% 朝 100%、台玻 T-glass 送樣已通過驗證、ABF 材料供應商集中度(味之素 95%+)、AMD 追加投資背景資訊、完整 Q&A(Glass Core 製程、LTA 比重、E-glass 供應等)
- 報告_Daiwa_景碩3189_20261030 — Daiwa(Sheng Cheng),2026-10-30;3Q26 財報快評:EPS 4.68(營運優於預期、淨利低於 Daiwa 估 8%、高於共識 13%)、毛利率 33.9%;Buy (1)、TP NT$1,580 維持;4Q26E 營收 QoQ +10%;董事會再核准約 NT$59.8bn 擴產預算
- 報告_Daiwa_景碩3189_20261006 — Daiwa(Sheng Cheng),2026-10-06;3Q26 預覽,Buy(1) 維持、TP 1,068→1,580(36x 不變);8 月自結 GM 33% 帶動 3Q-4Q26E GM 上修至 33.2-35.1%、EPS 2026-28E 上修 18.6%/18.3%/9.2% 至 14.82/43.79/77.81;Nvidia CPU 占營收 5-10%(景碩 70-80% 市占)、AMD Venice teens% 4Q26 起放量;光學(OBO/NPO/CPO)與 2028 多核心 ABF 為下一波動能
- 報告_元富_景碩3189_20260930 — 元富投顧(鄭羽涵),2026-09-30;買進維持、TP 上修至 NT$1,400(38x 2027EPS,前 1,250,全頁最高);EPS 2026F/2027F 14.47/36.64;8 月自結回推毛利率約 34%、3Q26 ABF 毛利率達四成、2H26 ABF 每季漲價 15%、ABF 月產能 4,000→5,000→6,500→8,000 萬顆(設備客戶出資)
- 報告_富邦_景碩3189_20260924 — 富邦投顧(黃韻庭、李耿聿),2026-09-24;買進維持、TP 上修至 NT$1,300(前 1,000,48x FY27F EPS,全頁最高);8 月自結優於預期(EPS 1.59,YoY+297.5%,毛利率 34% 含 2ppt 廢料貢獻);3Q26F/4Q26F EPS 上修至 3.96/4.43;FY26/27/28 EPS 12.14/27.06/55.51(FY26/27 上修 18.8%/21.0%);ABF 月產能 FY26→FY29 4,000→5,000(2Q27到位)→6,500→8,000 萬片;Vera CPU 分配比重 FY27 有望超 50%、營收曝險度 FY27 將超 20%;風險:材料短缺、BT/ABF 價格上漲
- 報告_國泰_景碩3189_20260924 — 國泰證期,2026-09-24(個股快報);2Q26 營收 124.96 億元(QoQ+12.5%、YoY+30.7%)、GM 26.1%、EPS 2.57、上半年累計 EPS 3.74;8 月營收 48.10 億元(MoM+5.7%、YoY+40.6%)、前 8 月累計營收 329.60 億元(YoY+32.1%);ABF 月產能 2027 由 4,000 萬顆升至 5,000 萬顆(+25%,幼獅廠支應);BT 稼動率約 75%、年底目標 85%;2026F/2027F EPS 10.69/25.07(本益比 84.75),未附評價倍數
- 報告_福邦_PCB產業PTFE_202610 — 福邦投顧研究部,2026-10;產業報告(PCB 上游材料 PTFE/T-glass/Q-glass/HVLP4 供需與漲價),景碩列建議關注個股之一;獲利預估表 EPS 25A/26F/27F/28F 3.5/10.5/21/35,較 2026-07 同源報告(9/17.5/28.5)上修但仍為現有券商中最保守;表 26 供需調查重申景碩 26H2 產能滿載、2027 年供不應求、Low CTE 缺料至 2028(與既有記錄一致,未帶入新資訊)
- 報告_GS_摺疊iPhone供應鏈_20260910 — Goldman Sachs,2026-09-10;摺疊 iPhone 供應鏈報告,Apple 營收曝險 20-25%(iPhone 10-15%),GS Buy list(非 CL),本次無新 TP,僅列現價 TWD 812.0
- 活動_景碩3189_統一投顧論壇memo_20260904 — 統一投顧(鄭高輯),2026-09-04;Vera CPU 市占 50%→80–100%、ABF 產能 2027/28/29 = 5,000/6,500/8,000 萬顆·月、光模塊 4Q26 佔營收 2–3%、EPS 26/27 上修至 11.46/30.11、TP NT$900
- 活動_景碩3189_國泰論壇call_memo_20260825 — 國泰論壇,2026-08-25;2Q26 EPS/營收/毛利率實績、3Q/4Q26 公司自估、2026-2029 ABF 產能與 CAPEX、客戶出資機台 consign、NVIDIA/AMD/ASIC 客戶供應比、BT Optical Module 與稼動率、T-Glass 瓶頸
-
報告_Nomura_亞洲科技論壇takeaways_20260820 — Nomura(Anne Lee/Eric Chen),2026-08-20;Asia Tech Tour 會後紀要(景碩列 Not rated);ABF 產能 40→50→80mn units/月(2026/2027E/2029E)、客戶以資本挹注或設備寄售參與擴產(TWD 600-800 億)而非簽 LTA;hybrid core(T-glass+E-glass)已通過認證但內嵌 IPD/多層核心的 GPU/ASIC 未必採用;BT 稼動率約 75%、2027 年中起可能評估擴產;未與 Intel 合作 EMIB-T 但對陶瓷核心/EMIB-like 合作持開放態度
-
報告_呂紹旭_玻璃載板FOPLP_20260508(TPCA 產業技術研究報告)— 全球載板市占、台廠營收 / capex、玻璃載板評估動態
- 活動_景碩3189_法說_20260514 — 1Q26 與 2026 展望、產品組合、稼動率、ABF 產能擴張、Capex、缺料與漲價
- 260521_CPU_Update_GFHK(GF Securities HK,2026-05-21)— Vera CPU substrate prime beneficiary;Server CPU TAM 49% CAGR 到 2030E $211bn
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;ABF 擴產規模 / EMIB-T 外溢
- 260623_3189_景碩_citi_kinsus — Citi(Jack Chen),2026-06-23;5 月未審 EPS 0.91、2Q26 GM/OPM 擴張、ABF/BT 雙升、Vera CPU ABF 訂單;Buy TP NT$400(DCF,背離市價 NT$727)
- 260630_citi_ABF-BT — 花旗(Citi)ABF/BT 產業報告,2026-06-30;景碩 TP 大幅上修 NT$400 → NT$1,100(28x 2027E),維持 Buy + 30 天 CW;EPS 2026-28E 11.42/38.61/71.83(+20%/+138%/+221%);Vera CPU >50% 份額、承接欣興 BT 外流、BT GM 突破 20%
- 報告_GS_ABF載板_20260712 — 高盛(Goldman Sachs),2026-07-12;景碩 TP 上修 NT$555 → NT$1,120(+102%),維持 Buy,與 Citi TP 1,100 已收斂;ABF TAM 產業性上修至 62% CAGR;2024 全球 ABF/BT 市占約 10%、Pegavision 占 2025 營收 18%、BT 占 2025 營收 36%
- 報告_福邦_PCB產業2026H2_202607 — 福邦投顧研究部,2026-07;供應鏈調查主要客戶 NVIDIA/AMD、26H2 產能滿載、2027 年載板供不應求、Low CTE(T-Glass)缺料至 2028;EPS 2024A/2025A 0.11/3.5、2026-28F 9/17.5/28.5(estimate 中信心,2027E/2028E 明顯低於花旗 6/30 上修數字,詳見報告衝突提案)
- 報告_元富_3189景碩拜訪_20260708 — 元富證券,2026-07-08,拜訪報告,維持買進 TP NT$1,250(42x 2027EPS,持平);2026F/2027F EPS 上修至 12.53/29.89(前次 12.30/29.70);6 月營收、2Q26 毛利率/營益率估算、產品別營收結構 2025-2027、CPU(Hybrid Type 材料、Rubin/AMD MI 布局)與 BT(光模組需求、同業轉單)成長動能、2H26 漲價幅度預期擴大至單季 15%
- web 查詢(agy,2026-07-22)— 景碩集團歸屬查證:現屬和碩集團(Pegatron),非聯電體系,2008 年隨華碩品牌/代工分家歸屬和碩;estimate 中信心,待使用者確認後修正 tag
- 活動_景碩3189_call_memo_20260722 — 公司 IR(穆顯爵),2026-07-22;2Q26A 確認法說財測、3Q/4Q26 GM 上修、2027/2028 長期營收與 GM guidance、ABF/BT 客戶結構與市占、K2/K5/K6 稼動率、K6B/C/D 擴產時程、玻璃應用順序(CoPoS>Glass Core>其他)與 Glass Core 2030 商品化時程(與既有估計差異)、EMIB-T 少數客戶採用觀點、BT 無漲價空間澄清、CPO 2029 時程、AI 伺服器平台無延後
- 報告_Daiwa_景碩3189_20260731 — Daiwa,2026-07-31;2Q26 財報後大幅上修 EPS,Buy(1) 重申、TP NT$588→NT$1,068(36x fwd EPS);2026-28E EPS +13.6%/+44.9%/+65.8%;ABF/BT 2H26-2027 每季漲價約 10%;NVIDIA ABF 市占估算 ~50%(看向 100%);Capex 2026-28 估 140/160/180 億元;光模組營收占比 1-2%→2027E 約 5%
- 報告_GS_景碩3189_20260731 — Goldman Sachs,2026-07-31;2Q26 財報反應,Buy 維持、TP NT$1,120 重申不變(與 7/12 持平);2Q26 EPS 優於 GSe/BBG 共識 10%/14%;GM 擴張 QoQ+4.9ppt(扣一次性後 +1.6ppt);GS 2026-28E EPS 13.36/36.42/67.79 與 Daiwa 相近
- 報告_MS_美系Hyperscaler2Q26_20260802 — Morgan Stanley,2026-08-02;美系 hyperscaler 2Q26 財報 read-across。景碩首度出現在 MS 之 NVIDIA GB200/GB300/VR200 供應鏈地圖 VR200 CPU 載板欄位(GB200/300 世代該欄位為欣興、Ibiden),與公司自述 Vera CPU 100% 市占目標互相印證;跨公司比較見 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 報告_GS_景碩3189_20260803 — Goldman Sachs,2026-08-03;主持 2Q26 法說後 follow-up call,Buy 維持、TP NT$1,120→NT$1,125(16.5x 2028E P/E);九項公司口徑更新:不排除 2027/28 ABF 短缺、3Q/4Q26 漲價 +8% QoQ(ABF 快於 BT,反轉前預期)、2027/28 營收 +30% YoY 與 GM +5ppt/年(未計入漲價)、專案 Capex NT$196 億使 2026/27 Capex 上修至約 140/160 億元(設備由 3-4 家客戶出資)、Vera CPU 市占目標 100%(Grace 現況 50%)、AI GPU 市占 10%→20%、AI 占營收 2026 約 10%/2027 15-20%、光模組首度列 BT 關鍵驅動(2027 占營收 5%)、2029 產能 8,000 萬單位藍圖(廠房 450 億/客戶設備 600-800 億/客戶擁 38% 產能)與 K7/K8 評估
- 報告_GS_南電8046_20260806 — 高盛 GS,2026-08-06;南電專題報告,僅含景碩之同業比較數據:景碩 2Q26 GM QoQ +4.9ppt(台廠 ABF 三雄最小)、3Q26E GM 28.4%;GS 主張現貨價導向廠商獲利擴張快於 LTA 導向者
- 報告_MS_景碩3189_8月獲利速報_20260923 — Morgan Stanley,2026-09-23;景碩本身「not covered」,摘要公司依 TWSE 規定公告之 8 月自結營收/獲利(NT$4,810mn、稅前利益率 23.1%);MS 判讀為正面訊號,對同業 3037_欣興(市)(Unimicron)與 8046_南電(市)(Nan Ya PCB)具正面 read-through,MS 對兩者皆維持 OW
- memo_TGV與板材_展場觀察_20261021 — 使用者展場走訪筆記,2026-10-21;800G/1.6T 提供 BT 方案、3.2T 仍走 ABF
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- 8074_鉅橡(櫃)
- 分析_TGV與板材展場觀察_20261021
- 技術_玻纖布
- 分析_BT載板供需缺口與漲價週期_GS_20261015
- 技術_BT載板
- 3644_凌嘉科技(興)
- 分析_PCB上游缺料漲價與PTFE方案_福邦2026Q4
- 分析_玻璃封裝全景
- ATS.VI(at_and_s)
- 3680_家登(櫃)
- 分析_野村AsiaTechTour_AI供應鏈交叉解讀_20260820
- AMZN.US(amazon)
- 6491_晶碩(市)
- 分析_先進封裝發展方向全景
- 3110.JP(nittobo)
- 4062.JP(ibiden)
- 分析_AI伺服器PCB_CCL供給吃緊與漲價_20260607
- 時程_2026_CCL與AI伺服器材料
- 技術_ABF載板
- 技術_BGA
- 技術_FCBGA
- 技術_SAP
- 分析_2026年中產業趨勢_定錨講座_20260612
- 技術_FPGA