基本資料
台燿(Taiwan Union Technology, TUC)是高階 CCL(銅箔基板)供應商,聚焦 M7+ 高速低損耗材料,應用涵蓋 AI server、100G+ / 400G / 800G / 1.6T switch、EV 重銅 CCL 與 HVDC AI server 電源架構。Goldman Sachs 指出,台燿過去兩年在 M7+ 高端 CCL 全球市占超過 20%,並維持 Buy 評等。
資料來源:報告_GS_台耀6274_20260519(Goldman Sachs, 2026-05-19)。
核心技術/競爭優勢
- M7+ 高階 CCL 供應地位:高階 PCB 短缺集中在 20 層以上板與 M7/M8 CCL,具結構性供給限制。
- CCL 成為供應鏈瓶頸:擴產 lead time 約 1.5 年;2026 年 PCB 同業擴產約 30% YoY,但 CCL 同業無擴產,台燿自身擴 300k sheets/month,約 +10% YoY。
- 價格上行週期:2026 年 6 月再漲價,M2 約 +40%、M6 約 +15-20%,M7 開始獨立於同業漲價;公司預期 2Q26 整體漲幅超過 1Q26。
- 高速 switch 材料升級:新 800G / 1.6T switch 採 M8 CCL + low-DK2 玻纖;新客戶 400G 驗證已完成。
- KGI 論壇補充:1.6T 光模組材料規格將從 M8 過渡到 M9,M9 下半年確認商品化條件、2027H1 看到應用;M10 已進入研發,預計 2027 年送樣。
- TPCA 2026 展出 Class 10 & 11 方案(富邦,2026-10-22):展板列 TU-973F/TU-963F/TU-963Q(M10/M11,含 PTFE 相關解決方案);富邦判斷 M10 與 PTFE 產品仍在驗證,定案時程最快 1H27(報告_富邦_TPCA2026_CCL-M10主流_20261022,analyst,中;台燿該報告期間處緘默期,無個股預估)。
- 重銅 CCL ASP 擴張:EV 與 HVDC AI server 電源導入重銅 CCL,3oz 升 6oz 規格可帶動 ASP 數倍擴張。
- AWS Trainium 相關 CCL 供應:福邦供應鏈調查列台燿為 AWS Trainium2e(Cayman)與 Trainium3(Mariana)CCL 供應商之一,材質為 M8(LK)-EMC/TUC(福邦供應鏈調查 → estimate 中信心)。
- Accton 交換機 CCL 供應:福邦供應鏈調查列台燿為 Accton 800G 交換機 CCL 供應商之一(台燿/台光電/Doosan/松下)(福邦供應鏈調查 → estimate 中信心)。
- 上游材料客戶關係:福邦供應鏈調查列台燿為菲力華(中)、德宏 Q 布客戶名單成員之一,亦為盧森堡、三井 HVLP 銅箔客戶(福邦供應鏈調查 → estimate 中信心)。
產品與應用
| 產品 / 服務 | 應用 | 主要客戶 / 下游 |
|---|---|---|
| M7+ 高速 CCL | AI server、高階 switch、20 層以上 PCB | CSP / enterprise AI 客戶 |
| M8 CCL + low-DK2 玻纖 | 800G / 1.6T switch | 2H26 客戶 ramp |
| 重銅 CCL | EV、HVDC AI server 電源 | BYD、Tesla |
| T2A / T2C | 低階與高階 server 客戶 | Eagle Stream 世代 server |
圖片 / 架構圖
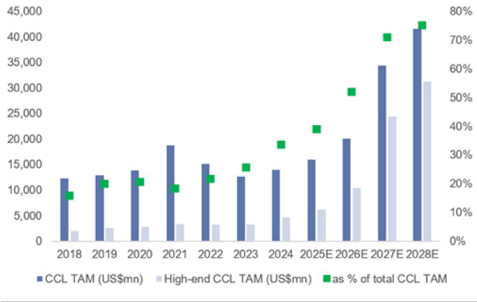
高階 CCL TAM 與整體 CCL TAM 成長柱狀圖(2018-2028E,US$mn),高階 CCL 佔比自 2018 年約 10% 上升至 2028E 約 75%,佐證高階 CCL 供不應求產業背景(GS,2026-07-23)。
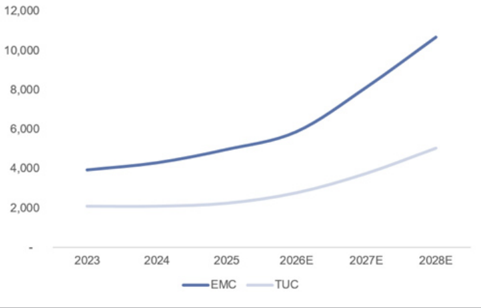
EMC(深藍線)與 TUC(淺藍線)月均 CCL 產能成長趨勢圖(2023-2028E,k sheets/month),TUC 由 2023 年約 2,000 成長至 2028E 約 5,000(GS,2026-07-29)。
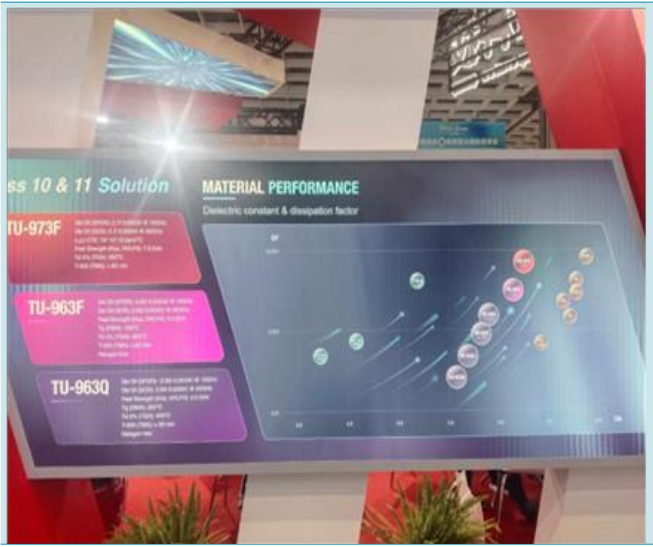
台燿 TPCA 2026 展場看板「Class 10 & 11 Solution」:列 TU-973F/TU-963F/TU-963Q 料號與 Dk/Df 材料性能散佈圖;字小,數值未逐格辨識(富邦,2026-10-22)。
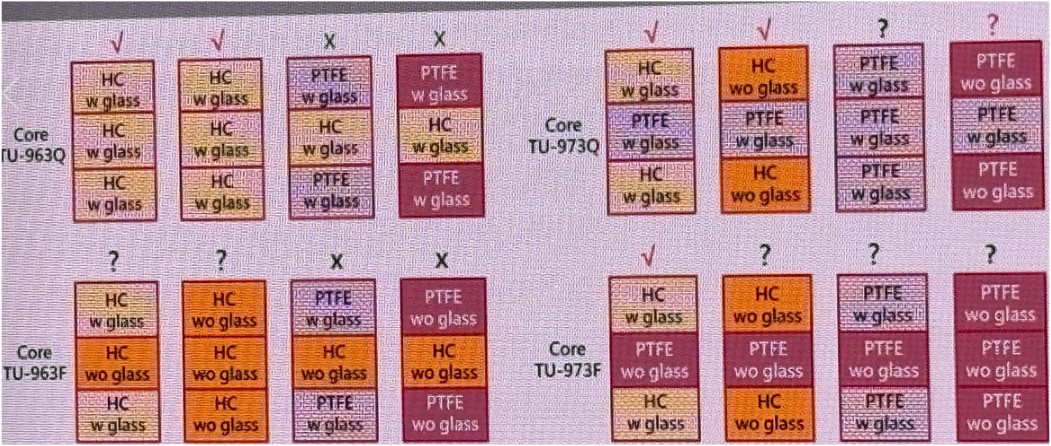
台燿 TPCA 2026 展場投影片(BofA 翻拍):Core TU-963Q/TU-973Q/TU-963F/TU-973F 各搭配 3 層 PP 之 HC/PTFE、有布/無布組合,以 ✓、?、X 標示可行性;HC with glass 全為 ✓,PTFE 組合多為 X 或 ?(BofA,2026-10-26)。
風險與注意事項
- 高階低損耗 CCL 市占提升不如預期。
- 貿易摩擦升高,拖累全球 server / switch 出貨。
- 中國同業競爭升溫。
月營收(近 24 個月)
下次公布12/2(三)–12/4(五) 11月營收 預估:可能 12/2–12/4 公布(近 12 次有 12 次落在此區間;最常見:期限前 4 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 72.3 | — | +104.7% | 本站推算† |
| 2026-12 | 69.3 | — | +113.1% | 本站推算† |
| 2026-11 | 70.4 | — | +132.8% | 本站推算† |
| 2026-10 | 64.8 | +5.8% | +127.0% | |
| 2026-09 | 61.3 | +3.6% | +114.8% | |
| 2026-08 | 59.1 | +0.1% | +132.5% | |
| 2026-07 | 59.1 | +20.7% | +121.5% | |
| 2026-06 | 49.0 | +2.1% | +107.7% | |
| 2026-05 | 47.9 | +4.0% | +128.5% | |
| 2026-04 | 46.1 | +21.9% | +98.0% | |
| 2026-03 | 37.8 | +38.0% | +72.3% | |
| 2026-02 | 27.4 | -22.4% | +27.3% | |
| 2026-01 | 35.3 | +8.7% | +74.8% | |
| 2025-12 | 32.5 | +7.5% | +61.0% | |
| 2025-11 | 30.2 | +6.0% | +33.8% | |
| 2025-10 | 28.5 | +0.1% | +40.6% | |
| 2025-09 | 28.5 | +12.1% | +25.6% | |
| 2025-08 | 25.4 | -4.6% | +15.0% | |
| 2025-07 | 26.7 | +12.4% | +24.6% | |
| 2025-06 | 23.7 | +11.1% | +22.1% | |
| 2025-05 | 21.4 | -9.3% | +10.1% | |
| 2025-04 | 23.6 | +7.4% | +29.3% | |
| 2025-03 | 21.9 | +1.9% | +25.3% | |
| 2025-02 | 21.5 | +6.5% | +81.6% | |
| 2025-01 | 20.2 | +0.1% | +35.0% | |
| 2024-12 | 20.2 | -10.7% | +40.8% | |
| 2024-11 | 22.6 | +11.4% | +43.6% |
2026 年已公布累計 487.8 億元;全年推算 627.5 億元(YoY +106.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-05 | NT$4.8bn | +4% | +129% | CCL 漲價傳遞(M2/M6/M7)與中低階往中高階產品組合遷移(Daiwa,2026-06-08) |
| 2026-07 | NT$5.9bn | +21% | +122% | Citi 台灣月報預期泰國新產能將帶動 3Q26 業績,並將於 EMC 啟動新一輪 CCL 漲價後跟進(Citi,2026-08-10) |
| 2026-09 | NT$6.1bn | +4% | +115% | 3Q26 合計 NT$17.9bn(QoQ +26%、YoY +123%),達 Daiwa 3Q26E(NT$17.4bn)103%、Bloomberg 共識(NT$17.1bn)105%;部分出貨因東南亞水災遞延至 4Q(報告_Daiwa_台灣CCL產業9月營收_20261005,Daiwa,2026-10-05) |
2Q26 追蹤:QTD(4-5 月)達 Daiwa 2Q26E NT$12.6bn(+26% QoQ、+86% YoY)的 75%;達 Bloomberg 一致預期 NT$13.9bn 的 68%,Daiwa 預估較市場樂觀(來源:250608_daiwa_ Taiwan Datacentre Hardware,2026-06-08)。
EPS 記錄
| 年度 | EPS (元)(實績) | 來源 | 日期 |
|---|---|---|---|
| 2024 (A) | 9.4 | 報告_福邦_PCB產業2026H2_202607 | 2026-07 |
| 2025 (A) | 11.8 | 報告_福邦_PCB產業2026H2_202607 | 2026-07 |
| 2026Q2 (A) | 8.11(QoQ +85.8%、YoY NM;BofA/ML 揭露口徑);GS 口徑 8.02 | 報告_BofA_台燿6274_20260729、報告_GS_台燿6274_20260730 | 2026-07-29/30 |
| 1H26 累計 (A) | 12.40 | 公開資訊觀測站 115 年第 2 季合併(營收 243.55 億、毛利率 27.8%、營益率 21.3%、淨利 36.02 億) | 2026-09 |
| 2026Q3 (A) | 12.88(QoQ +61%、YoY +259%;營收 179.49 億、毛利率 36.9%、營益率 31.0%、淨利 38.57 億);Citi diluted 口徑 12.72、MS 口徑 13.21(股數基礎不同) | 報告_GS_台光電2383台燿6274_3Q26_20261028、memo_富邦法人部_欣興台光電台燿聯電財報_20261029、報告_Citi_台灣CCL產業_3Q26_20261028、報告_MS_台灣CCL產業_3Q26_20261028 | 2026-10-28 |
EPS 預估
| 年度 | GS EPS(報告日 2026-05-19) | GS EPS(更新,報告日 2026-07-17) | GS EPS(再更新,報告日 2026-07-29/30) | Daiwa EPS(報告日 2026-06-10,Corporate Day 後模型) | Citi EPS(報告日 2026-06-17) | KGI EPS(報告日 2026-06-11) | 野村 EPS(報告日 2026-06-30) | 福邦 EPS(報告日 2026-07) | BofA/ML EPS(報告日 2026-07-29) | 備註 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2025 | 12.13 | — | 12.13 (A) | — | — | — | — | 11.8 (A) | 12.13 (A) | GS/BofA 基期一致 |
| 2026E | 37.36 | 38.85†(+4%) | 38.63 | 32.31(YoY +98%,較前次 +19.0%) | 35.78(YoY +205%,較前次 +14%) | 30.91 | — | 35.2 | 37.78(YoY +211.4%,較前次 33.64 +12.3%) | GS 乾淨數值驗證 07-17 回推值大致準確 |
| 2027E | 85.82 | 93.55†(+9%) | 97.22 | 60.17(YoY +66%,較前次 +32.5%) | 78.71(YoY +120%,較前次 +25%) | 51.35 | 70.5†† | 74.3 | 69.30(YoY +83.4%,較前次 60.35 +14.8%) | GS 明顯高於 BofA(97.22 vs 69.30) |
| 2028E | 150.64 | 168.70†(+12%) | 178.48 | 93.74(YoY +48%,較前次 +38.9%) | 119.11(YoY +51%,較前次 +24%) | — | — | 101.8 | 110.93(YoY +60.1%,較前次 103.00 +7.7%) | GS 遠高於 BofA(178.48 vs 110.93) |
† GS 2026-07-17 報告財測表格 OCR 嚴重錯位(跨頁表格斷裂),僅淨利上修幅度(+4%/+9%/+12%)可清楚判讀;絕對 EPS 值以「舊 EPS ×(1+上修幅度)」回推計算,其中 2028E 168.70 與報告原文殘留數字一致,信心中;2026E/2027E 為回推值,待原 PDF 表格人工核對確認。2026-07-29/30 更新報告(CCL 產業報告+台燿專屬法說更新,同團隊)提供乾淨表格數值 38.63/97.22/178.48,與先前回推值差異僅個位數百分比,驗證回推方法大致可靠。 †† 野村 TP 評價基礎揭露之 2027F EPS(30x 2027F EPS NT$70.5 → TP NT$2,115),非完整年度矩陣披露。Daiwa 2026-06-08 月報尚未提供自有 EPS 模型(沿用 GS 對照值);2026-06-10 Corporate Day 後正式揭露自有模型(如上表 Daiwa 欄)。福邦(2026-07)EPS 預估 → estimate 中信心,評價基礎為景氣上行期 PE 20~30x。
| 年度 | Daiwa EPS(更新,報告日 2026-07-27) | vs 前次(2026-06-10) | Daiwa 營收(NT$mn) | Daiwa 毛利率 | vs Bloomberg 共識 |
|---|---|---|---|---|---|
| 2026E | 36.312 | 32.31 → +12.4% | 60,950(+101% YoY) | 30.2% | +7.3% |
| 2027E | 80.091 | 60.17 → +33.1% | 113,868(+87% YoY) | 33.7% | +25.5% |
| 2028E | 129.471 | 93.74 → +38.1% | 170,992(+50% YoY) | 35.0% | +9.4% |
| 來源(報告日) | 2026E 新(舊) | 2027E 新(舊) | 2028E 新(舊) | 4Q26E/其他 |
|---|---|---|---|---|
| Citi(2026-10-28) | 43.04(36.96,+16%) | 98.23(79.28,+24%) | 146.83(119.92,+22%) | 4Q26E 18.41(13.25);1Q27E 18.74(13.52);淨利上修 +21%/+29%/+27% |
| Morgan Stanley(2026-10-28) | 41.36(40.17,+3%) | 90.06(94.43,-5%) | 147.72(156.68,-6%) | 4Q26E 15.82;3Q 稅率 31.1% 高於預期,上調 4Q26 起稅率假設,抵銷毛利率上修 |
| Goldman Sachs(2026-10-28) | 42.61(38.63,+10%) | 114.06(97.22,+17%) | 221.05(178.48,+24%) | 首次提供 2029E 386.09;4Q26E 17.35 |
| 富邦(2026-10-29) | — | — | — | 4Q26E 18.71(QoQ +45.2%、YoY +417%);未揭露全年矩陣 |
3Q26 財報後,三家外資 2027E 分歧:GS 114.06 > Citi 98.23 > MS 90.06(GS 較 MS 高約 27%);2028E GS 221.05 對 MS/Citi 147.72/146.83 高約 50%。GS 認為共識 2027 毛利率僅 34%、其預估 41.5%,共識仍有 10–25% 上修空間。
財務大幅上修(Daiwa 2026-07-27)
2Q26 財報前預覽,反映更高的 ASP 與更好的產品組合:2026-28E 營收上修 +1.5%/+14.3%/+15.7%、淨利與 EPS 同步上修 +12.4%/+33.1%/+38.1%。Daiwa 2026-28E EPS 較 Bloomberg 一致預期高 7-26%,自評差異來自「更高的營收成長假設」。季度模型:2Q26E 營收 14,300、GM 29.5%(1Q26 為 25.1%)、營業利益 NT$3.25bn(較前估 +13%);3Q26/4Q26 營收 QoQ +22%/+10%。來源:報告_Daiwa_台燿6274_20260727。
EPS 預估差異
2027E EPS 分歧明顯:GS 更新(2026-07-17)NT$93.55† 為最高,其次 GS 原估(2026-05-19)NT$85.82,明顯高於 Citi(2026-06-17)NT$78.71、Daiwa Corporate Day 後模型(2026-06-10)NT$60.17、福邦(2026-07)NT$74.3,KGI(2026-06-11)NT$51.35 為最低。Daiwa 自評差異「主因評價年度與漲價假設不同」。KGI 27F NT$51.35 vs 福邦 27F NT$74.3 差異約 44.7%(以較小值計),超過 30% 門檻。2028E:GS 更新 NT$168.70† vs 福邦 NT$101.8 差異約 66%(以較小值計),差距進一步擴大,GS 對漲價與擴產假設明顯較積極。2026E 各家差異均在合理範圍內(福邦 35.2 與各家最大差異為 KGI 30.91,約 13.9%)。建議追蹤季度法說後更新收斂。
GS vs BofA/ML 分歧擴大(2026-07-29/30 同期更新):2026E 兩家接近(GS 38.63 vs BofA 37.78,差 2.2%),但 2027E/2028E 分歧明顯放大——2027E GS 97.22 較 BofA 69.30 高 40.3%;2028E GS 178.48 較 BofA 110.93 高 60.9%。兩家 2Q26 實績認定一致(皆約 NT$1.43bn 營收基期),差異主要在 2027-28E 產能爬坡速度與 ASP/產品組合假設:GS 對高階 CCL S/D 缺口與台燿市占提升幅度(Trainium3 市占 10-20%→30-40%)估計明顯較 BofA 樂觀。BofA 同期已將 2026-28E EPS 上修 8-15%(反映 2Q26 優於預期+泰國新產能提前爬坡),但幅度仍不及 GS。建議待 3Q26 法說後觀察哪一方假設更貼近實際出貨與 ASP 表現。
摩根士丹利首評 EPS(2026-09-13)
EPS 2026E 40.17/2027E 94.43/2028E 156.68,2025–2028 EPS CAGR 138%(四檔首評中最高);毛利率 22.7%(2025)→ 30.7%/35.0%/36.0%(2026/27/28)。 MS 這組數字與 GS(38.63/97.22/178.48)高度接近,2027E 僅差 2.9%,2028E MS 略低 12%;相對地與 BofA(37.78/69.30/110.93)在 2027E 以後分歧達 36–41%。換言之 MS 加入後,樂觀陣營(GS/MS)與保守陣營(BofA/Daiwa)的分界更清楚,關鍵變數仍是泰國產能爬坡後的市占與 ASP。來源 報告_MS_CCL銅箔玻纖AI材料循環_20260913
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Daiwa(2026-06-10,Corporate Day 後) | CCL 漲價傳遞+產品組合轉高階 → 營收/毛利率/EPS 上修 | 玻纖布/銅價 2H25-1Q26 各漲逾 20%/40%;ASP M6 以上 +20%、M4 以下 +40%;樹脂戰爭後再漲 30-40%;預估 2H26 再漲約 +10%(前次未納入,貢獻約一半上修幅度);低階產品僅占 1Q26 營收 18% 卻佔約 50% 產能,轉高階後坪效增 6-8 倍;毛利率假設上修 1.3-2pp | 2026E 營收 60,034(YoY +98%)/2027E 99,614(YoY +66%)/2028E 147,736(YoY +48%)(NT$mn);毛利率 28.1%/30.5%/31.7%;Core EPS(FD) 2026E 32.31/2027E 60.17/2028E 93.74(較前次 +19.0%/+32.5%/+38.9%);2026 營收成長率 76%→98% YoY;TP 1,680→2,122(+26%,48x 2H26-1H27E EPS);現價 1,500,上行空間 +41.5% |
| Citi(2026-06-17) | 30 日 Catalyst Watch:漲價 + AI ASIC/800G 組合 → 營收/毛利率/EPS 上修 | 2026E 營收 58,970(+94% YoY)/2027E 97,400(+65%)/2028E 141,800(+46%);毛利率 30.0%/36.9%/39.4% | EPS 2026E 35.78(+205% YoY)/2027E 78.71(+120% YoY,+25% 較前次)/2028E 119.11(+51% YoY,+24% 較前次);TP 1,600→1,950(+21.9%,25x 2027E EPS) |
| Citi(2026-06-07) | EMC(台光電)5 月 EPS 回推台燿 2Q26 毛利率 | EMC 5 月 EPS NT$9.07 → 推算台燿 2Q26 毛利率 34-35%,優於預期 | 支持 TP NT$1,600(25x 2027E EPS)、評等維持買入(1) |
| Goldman Sachs(2026-06-02,Computex) | 低階 CCL 主動漲價、釋出產能給高階 → 毛利率結構改善 | 低階 CCL(約占 1Q26 營收 18%)漲價幅度更大,主動排除低階需求;轉型短期減少約 10% 產出;M7+ 毛利率 40%+ vs 低階 5-15%;3Q26 末追加 30 萬張/月(因設備延誤,原 3Q 初時程延後 2 個月),2027 全年 YoY +30-35% 擴產 | 支撐 GS 2026-28E EPS 預估(37.36/85.82/150.64)與 Buy 評等 |
| 野村(2026-06-30,Anchor Report) | 規模小、CCL 漲價彈性最大 → 營收/EPS 成長 | 2Q26 營收 QoQ +43%、3Q26 +19%;AI ASIC 占 2026 營收 5-6%;400G/800G 交換器與厚銅電源板 2027 量增約 40%(2026 約 50%) | EPS 成長 +20%/24%/23%(2026/27/28F);2027F EPS 約 70.5(TP 評價基礎);TP 前次 1,710→2,115(30x 2027F EPS),見 分析_Nomura_AI循環是否見頂_九檔調升與台股映射_20260630 |
| 福邦投顧(2026-07) | 供應鏈調查:CCL 漲價 + 高階材料滲透 + AI 伺服器/交換機客戶擴大 → 營收/EPS 成長 | 26M4 CCL 漲幅 20~40%(已發生);AWS Trainium2e/3 CCL 供應(M8(LK)-EMC/TUC);Accton 交換機 800G CCL 供應商(台燿/台光電/Doosan/松下);上游 Q 布客戶含台燿(菲力華/德宏)、HVLP 客戶含台燿(盧森堡/三井) | 26F EPS 35.2/27F 74.3/28F 101.8(元);評價 PE 20~30x |
| Goldman Sachs(2026-07-17,更新) | CCL 產業 S/D 模型(高階 CCL 需求 96% CAGR vs 供給 22% CAGR)→ 2Q26 GM 提前擴張 + 2H26 第二輪漲價 → 淨利上修 | 2Q26 GM +4.8ppt QoQ 至 29.9%;3Q26 GM 再 +2.4ppt 至 32.3%;GM 軌跡 1Q26 25.1% → 4Q26E 33.8%;2026 營收下修 -2%(產能瓶頸導致出貨低於預期);2027/28E 營收上修 +3%/+5%;GM 上修 +0.5/0.9/0.9ppt | 淨利上修 +4%/+9%/+12%(2026/27/28E);EPS 見「EPS 預估」GS 更新欄(†回推值);TP NT$1,888→2,860(22x 2H27-1H28E P/E,+2x STDV 高於過去 3 年產業均值) |
| Daiwa(2026-07-27,2Q26 preview) | 依台燿與主要競爭對手的稅前獲利預告與 2Q26 營收,回推 CCL 混合 ASP 漲幅 → 毛利率擴張;再以泰國產能爬坡 × Trainium 3 市佔推導 2H26–2028 | ASP:2Q26 起 CCL 混合 ASP 漲約 30%,用以轉嫁 2H25 以來的原料成本上漲;CCL 廠 2Q26 毛利率因此 +4-5pp。產能:泰國新產能自 8 月中逐步爬坡,月增 30 萬張 CCL,總產能達 260 萬張/月;新產能主要供 Trainium 3,以 30 萬張/月+產品優化推估台燿在 Trainium 3 AI 伺服器可取得 20-30% 市佔。2027:高階 CCL 產能短缺延續至 2027,新增供給來自產品優化(產能由低階轉高階);2H27E 起再增 60 萬張/月 → 2027E 出貨量成長約 +20%;規格每升一世代帶動 ASP +30%,產品組合優化再帶 +10% 混合漲價,原料成本通膨再 +10% → 合計推導 2027E 營收 +87% YoY。2028:產能計畫未定案(可能為泰國二廠第二期、月增 90 萬張),假設產能 +20% YoY + ASP +30%;額外的成本通膨與產品優化尚未計入 2028E | 2026-28E EPS 36.312/80.091/129.471;營收 60,950/113,868/170,992;GM 30.2%/33.7%/35.0%;ROE 47.7%/69.1%/71.4%;TP 2,122→2,320(35x 4Q26-3Q27E EPS) | | BofA/Merrill Lynch(2026-07-29) | 2Q26 實績優於 OP 預期 → 上修 2026-28E EPS;泰國產能提前爬坡 + AI/網通雙需求驅動 | 2Q26 淨利 NT$2.3bn/EPS 8.1,OP 優於 BofAe/共識 13%/7%(GM 優於預期 180-220bps);剔除 NT$270mn 存貨減損影響,2Q26 GM 實際可達 31%+;泰國新產能 7 月中提前爬坡(原估 9 月);Celestica 2026 營收 guidance 上修至 $20.5bn(前 $19bn)為網通需求指標;800G/1.6T 光模組(M8-grade CCL)4Q26-1Q27 起放量;2028/29 新增產能各 1.5mn/450k 張/月,總產能達 5.3mn/5.75mn 張/月(vs 2026/27 之 2.6mn/3.8mn);2028 新增中 1.2mn 來自中山、300k 來自泰國,2029 新增 450k 全數泰國 | 2026-28E EPS 上修 +8-15% → 37.78/69.30/110.93(較前次 33.64/60.35/103.00 分別 +12.3%/+14.8%/+7.7%);營收 60,362/104,405/163,619(NT$mn);GM 30.2%/32.3%/32.5%;TP 維持 NT$2,600(30.5x 2H27-1H28E P/E,反映 2H27-1H28E 較高費用率與稅率假設) | | Goldman Sachs(2026-07-29,CCL 產業報告更新) | 高階 CCL S/D 缺口模型延續 → 2026-28E 淨利再上修 | TUC 2Q26 OPI 優於 BBG 共識 7%、GM +4.6ppt QoQ(優於 BBG 共識 1.8ppt);3Q26 guidance 營收 +23% QoQ、GM +3.4ppt QoQ;Trainium3 市占 1H26 10-20% → 2H26E 30-40%;M7 以下漲幅 10-40%+/季(2H26)、M8+ 漲幅 10%+(3Q26 末起);2028 後新產能已被 AI/LEO/switching 客戶訂滿 | 2026/27/28E 淨利上修 +1/5/7%;營收上修 +1/1/4%;GM 上修 +0.6/1.1/1.1ppt;EPS 38.63/97.22/178.48;TP NT$2,860→3,010(22x 2H27-1H28E P/E,倍數不變) | | Morgan Stanley(2026-09-13,首評) | CCL TAM bottom-up → M7+ 組合遷移 × 產能擴張 → 毛利率擴張 | 產品組合(2025 實績):M7 以上 36%、M4–M6 32%、HDI 與 M4 以下 23%、其他 9%;M7 以上占比預估 2026/27/28 升至 40%/42%/46%。產能:2018–2024 長期停在 200 萬張/月;3Q25 泰國 1-1 廠加 30 萬張至 230 萬張;泰國 1-2 爬坡後 2026 年底達 260 萬張;2027/2028 年底各達 380 萬/530 萬張(+46%/+39% YoY)。利基:為某資料中心電源解決方案主導廠的厚銅 CCL 主要(若非唯一)供應商,該品項落在「其他」類別,營收占比自 2Q25 的 8% 升至 2Q26 的 14% | EPS 40.17/94.43/156.68;GM 30.7%/35.0%/36.0%;TP NT$2,700 | | Goldman Sachs(2026-07-30,法說後更新) | 2Q post-result call takeaways → 產能規劃、定價策略、M7/8 佔比細節具體化 | 泰國新產能提前 2 個月爬坡(7 月中起,原估 9 月);2028 新增 1.95mn 張(泰國+中國,約當現有產能 80%);M7 漲價自 4Q 初起、M8 將待 EMC 先啟動;M7/8 佔營收 39%(vs 2Q 前 36%);800G/1.6T switch CCL 需求 2027E +100%+ YoY(GS 供應鏈查核);LEO CCL 規格由 M6 升 M7/8;高階 CCL 產能擴產前置期 24+ 個月,S/D 反轉風險低至少至 2028 年底 | 維持 TP NT$3,010(22x 2H27-1H28E EPS,+2x STDV 高於過去 3 年產業均值);EPS 38.63/97.22/178.48(與 07-29 CCL 產業報告一致) |
Citi 30 日催化劑 2026-06-17
Citi 同時觸發 30 日 Positive Catalyst Watch,認為台燿在 AI 基礎設施建置、CCL 供給偏緊與泰國產能爬坡三重驅動下,近 30 日內具備明確上行催化。目標價 NT$1,600→NT$1,950,EPS 2027E 從 30x 基準上修至 78.71,反映市場估值低估程度。
mSAP 成為 1.6T 光收發模組供應鏈瓶頸(GS 產業 read-across,2026-09-07)
GS 在華通會議紀要的產業延伸段指出,mSAP 已成為 1.6T 光收發模組供應鏈的關鍵瓶頸:
- 1.6T 光收發模組用 mSAP 產品價格 YTD 上漲 30% 以上,獲利性佳;GS 供應鏈查核與華通說法一致,1.6T 光收發模組 mSAP 毛利率普遍在 40–45% 以上。
- TAM 預估:1.6T 以上光收發模組 mSAP 市場自 2026 年 US$0.8bn 成長至 2028 年 US$2.9bn,隱含 94% CAGR。
- GS 認為 4958_臻鼎科技(市)(ZDT)最有機會在此高成長高獲利市場拿下更多份額:擁有最積極的 mSAP 擴產計畫(GS 估未來兩年 mSAP 產能擴 5 倍)與同業最佳的 BT/mSAP 生產技術。mSAP 占臻鼎營收比重估自 2026 年約 2% 升至 2027/28 年約 8%/10%+,毛利率 40–45%+ 對照臻鼎 1H26 整體毛利率僅約 22%。
- CCL 端,GS 預期 2383_台光電(市)(EMC)與 6274_台燿(櫃)(TUC)同步受惠,兩家將隨 2027/28 年新增 CCL 產能到位而取得更多份額。
- GS 維持三檔 Buy 評等與目標價不變:臻鼎 NT$925、台光電 NT$10,200、台燿 NT$3,010。
CPO 疑慮引發 2026-09-17 重挫,MS 當日回應:長期風險成立、近期需求不受影響
2026-09-17 台光電收跌 7.7%、台燿收跌 6.7%,同日 TAIEX 上漲 0.8%。起因是投資人質疑 CPO 會不會打斷高階 CCL 需求——把光引擎與 ASIC 一起整合在封裝基板上,會縮短原本必須橫跨 PCB 的高速電訊號路徑,可能降低對超低 Dk/Df 高速 CCL 的需求。 MS 當日發出 note(報告_MS_CPO對高階CCL需求影響_20260917):承認此機制是可信的長期風險,但不認為是迫在眉睫的需求中斷。理由是這對 scale-up 架構特別相關,而 CPO 在該領域仍面臨成本、製造良率、可靠度、可維修性與熱管理五項挑戰;2028 年之前整個 AI 系統的 CCL 用量廣泛下修的風險仍然有限。MS 維持本檔財測與「高階 CCL 供給吃緊」主軸,並明言把 CPO 引發的回檔視為加碼機會。 完整的兩套推理鏈並列與三個驗證點見 技術_CCL材料「CPO/NPO 對主機板 CCL 規格升級邏輯的長期威脅」。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Goldman Sachs(2026-10-25,TPCA 展後產業報告) | M8→M11 規格升級拉動 ASP+產能已被客戶訂滿 → 營收與毛利率 | 2026 年 ASP 約 US$46(EMC 約 US$63);M10 每張約 US$800,TUC 預期自 2028 年起出貨(3.2T Ethernet switch 與部分 ASIC);產能目標 2026-30 年增 2.5 倍以上,2026/27/28 年底目標產能分別上修 8%/5%/30%,新增產能已被客戶訂滿;TUC Q-glass M10/M11 驗證中,PTFE 持續並行開發 | 營收 2026E/27E/28E NT$61,760m/120,421m/202,913m(YoY +104%/+95%/+69%);GM 31.6%/36.9%/38.1%;OPM 25.6%/32.2%/34.3%;淨利 NT$11,264m/28,388m/52,114m;EPS 38.63/97.22/178.48 |
| Citi(2026-10-28,3Q26 財報後) | 3Q26 GM/OP 優於預期+4Q26 AI 產品漲價、泰國產能 → 毛利率與營收上修 | 4Q26E 營收 20,928(+17% QoQ)、GM 39.3%(+2.4ppt QoQ);2026/27/28E 營收 63,232/111,763/159,210(較前次 +7%/+12%/+14%);GM 34.2%/41.2%/42.9%;產能 2027–30 年 YoY +43%/34%/11%/25%;PE 由 25x 降至 23x(因利率上行環境下的 AI 疑慮) | 淨利 13,040/29,782/44,517;EPS 43.04/98.23/146.83;TP 1,950→2,300(23x 2027E EPS);Bull 2,500/Bear 1,000 |
| Morgan Stanley(2026-10-28,3Q26 財報後) | 3Q26 GM 優於預期 → 上修 GM/OPM;稅率上調(4Q26 起)→ EPS 2027–28 反降 | 2026/27/28E 營收 62,900/115,890/185,861(較前次 -2%/-4%/-2%);GM 33.6%/37.0%/37.0%;OPM 27.5%/32.3%/33.1%;產能 2026/27/28 年底 2.6/3.8/5.3 百萬張/月不變;M7/8 新價 11 月起生效,M6 以下依原料轉嫁 | 淨利 12,079/26,303/43,143;EPS 41.36/90.06/147.72;TP 2,700→2,550(殘餘所得模型,隱含 28x CY27/17x CY28 P/E;Bull 3,825/Bear 635) |
| Goldman Sachs(2026-10-28,3Q26 財報後) | 高階 CCL 供需缺口續擴 → 高階漲價 5–20%(4Q 平均 15–20% QoQ)+M8.5/M9 比重提升 → 毛利率大幅上修 | 2026/27/28/29E 營收 63,434/135,175/236,666/388,051(較前次 +3%/+12%/+17%);GM 34.7%/41.5%/44.2%/46.6%(上修 3.1/4.5/6.1ppt);4Q26E GM 40.8%;M7+ 同類基期價 2027/28 年各再漲 10–40%;M10 自 2028 年出貨 | 淨利 12,652/34,151/66,186/115,603;EPS 42.61/114.06/221.05/386.09;TP 3,010→3,460(22x 2H27–1H28E EPS);對共識 2027 GM(34%)看高 7.5ppt |
| 富邦(2026-10-29,3Q26 財報後) | 泰國廠量價齊揚+中低階 E 布緊缺續漲+M7 以上新一輪漲價 | 4Q26E 營收 22,294(QoQ +24.2%、YoY +114.3%)、GM 39.1%;泰國 1-2 期最後 10 萬張 4Q26 開出,2H27 二期 60 萬張 | 4Q26E EPS 18.71;Buy、TP 2,030 |
| 大和(2026-10-05,9 月營收 read-through) | 9 月營收符合偏優預期 → 4Q26 高階 CCL 再漲價+遞延出貨 → 至少季增;2027 M9 新專案、產品組合優化 | 3Q26 營收 NT$17.9bn 達自家預估 103%、共識 105%;PER 2026E/2027E 49.0x/22.2x@NT$1,780(3 年區間 7-17x);回推 EPS 約 36.3†/80.2† | 未揭露新 EPS;TP 維持 TWD2,320(35x 1 年期遠期 EPS) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Goldman Sachs | 2026-05-19 | Buy | NT$1,888 | 22x 2027E EPS | 報告_GS_台耀6274_20260519 |
| Daiwa | 2026-06-08 | Buy(1) | NT$1,680 | 48x forward EPS | 250608_daiwa_ Taiwan Datacentre Hardware |
| Daiwa | 2026-06-10 | Buy(1) | NT$2,122(↑ 1,680) | 48x 2H26-1H27E EPS;EPS +19-39% | 260610_6274_台耀_daiwa_tuc |
| Citi | 2026-06-07 | 1 | NT$1,600 | 25x 2027E EPS | 260607_2383_6274_2368_citi_TW-PCB-CCL |
| KGI | 2026-06-11 | 增加持股 | NT$1,650 | 2026E EPS: 30.91 / 2027E: 51.35 | 20260611_KGI_低軌衛星 |
| Citi | 2026-06-17 | 1 | NT$1,950(↑ 1,600) | 25x 2027E EPS NT$78.71;30 日 Catalyst Watch | 260617_citi_TUC |
| 野村 | 2026-06-30 | Buy | NT$2,115(前 1,710) | 30x 2027F EPS NT$70.5 | 報告_Nomura_AI半導體伺服器循環是否見頂_20260630 |
| 福邦投顧 | 2026-07 | 首選觀察個股(報告未提供明確評等/目標價) | — | 景氣上行期 PE 20~30x | 報告_福邦_PCB產業2026H2_202607 |
| Goldman Sachs | 2026-07-17 | Buy(維持) | NT$2,860(↑ 1,888) | 22x 2H27-1H28E P/E(前次 22x 2027E P/E,估值期間展延);+2x STDV 高於過去 3 年產業均值 | 報告_高盛_CCL產業_20260717 |
| 群益投顧 | 2026-10-22 | 中立(Neutral) | 未揭露 | 股價 NT$1,550;EPS 2026F/2027F 36.11/68.99、年底 BVPS 91.05/138.38;PER 22.47x、PBR 11.20x(皆以 2027F);群益彙整表列,未附評等理由 | 報告_群益_TPCA2026Day2_20261022 |
| Goldman Sachs | 2026-10-25 | Buy(維持) | NT$3,010(不變) | 22x 2027E P/E(+2x STDV 高於過去 3 年產業均值;前次表述為 2H27-1H28E,倍數不變);2026E/27E/28E EPS 38.63/97.22/178.48 與 07-29/30 相同 | 報告_GS_台灣PCB與CCL_20261025 |
| Morgan Stanley | 2026-10-26 | Overweight(維持) | 未揭露(本報告未列;2026-09-13 首評 NT$2,700) | 報告將台燿排為 PCB 供應鏈偏好第一(TUC、EMC、Co-Tech、UMTC、NYPCB、GCE,依 TP 上行空間);報告日股價 NT$1,420 | 報告_MS_TPCA2026觀展_20261026 |
| Daiwa | 2026-10-27 | Buy (1) | 未揭露(報告僅列股價 TWD1,280;為 Daiwa 覆蓋內首選之一) | 未揭露 | TPCA 觀展:M10(HC)/M11(PTFE)展出,Q-glass+HC 為較長期方向 |
| Daiwa | 2026-07-27 | Buy(1,重申) | NT$2,320(↑ 2,122) | 35x 4Q26-3Q27E EPS(前次 48x 2H26-1H27E,倍數下調、評價期間後移,理由為獲利成長減速);報告日股價 NT$1,255、upside +84.9% | 報告_Daiwa_台燿6274_20260727 |
| BofA/Merrill Lynch | 2026-07-29 | Buy(重申) | NT$2,600(不變) | 30.5x 2H27-1H28E P/E(歷史交易區間 8-31x 高端);EPS 上修 +8-15%,倍數不變 | 報告_BofA_台燿6274_20260729 |
| Goldman Sachs | 2026-07-29 | Buy(維持) | NT$3,010(↑ 2,860) | 22x 2H27-1H28E P/E(倍數不變,EPS 上修 1/5/7%);CCL 產業報告 | 報告_GS_CCL產業_20260729 |
| Goldman Sachs | 2026-07-30 | Buy(維持) | NT$3,010(不變) | 22x 2H27-1H28E EPS,+2x STDV 高於過去 3 年產業均值;法說後重申,泰國產能提前爬坡 | 報告_GS_台燿6274_20260730 |
| Daiwa | 2026-10-05 | Buy (1)(維持) | NT$2,320(不變) | 35x 1 年期遠期 EPS;收盤 NT$1,780 | 報告_Daiwa_台灣CCL產業9月營收_20261005 |
| Morgan Stanley | 2026-09-13 | Overweight(首次評等) | NT$2,700 | 17x CY28 P/E(0.26x PEG,vs 三年均值 13x);殘餘所得模型,COE 9.3%、中期成長 11%、終值成長 3%。Bull NT$4,050(26x CY28)/Bear NT$675(4.3x CY28) | 報告_MS_CCL銅箔玻纖AI材料循環_20260913 |
| 宏遠投顧 | 2026-10-19 | 買進(維持) | NT$2,050 | 31x 2027E EPS 66.22;參考價 NT$1,615(2026-10-16 收盤,24.4x 2027E EPS);2026E EPS 38.49(營收 618.78 億、毛利率 31.13%、淨利 114.79 億);2027E 營收 963.61 億(泰國廠產能釋出)、毛利率 33.26%、淨利 198.23 億 | 報告_宏遠_PTFE材料影響性_20261019 |
| Citi | 2026-10-28 | 1(Buy,維持) | NT$2,300(↑ 1,950) | 23x 2027E EPS 98.23(前次 25x;PE 因利率上行環境下的 AI 疑慮下調);EPS 上修 +16%/+24%/+22%;Bull NT$2,500/Bear NT$1,000,收盤 NT$1,375 隱含上行 +67%;註:報告首頁摘要處誤植 NT$2,400(23x),資料表與估值段均為 NT$2,300,採後者 | 報告_Citi_台灣CCL產業_3Q26_20261028 |
| Morgan Stanley | 2026-10-28 | Overweight(維持) | NT$2,550(↓ 2,700,約 -6%) | 殘餘所得模型(COE 9.3%、中期成長 11%、終值成長 3%),隱含 28x CY27E/17x CY28E P/E;Bull NT$3,825/Bear NT$635;共識 TP 區間 NT$1,600–3,010(均值約 NT$2,305);MS 偏好 TUC 勝過台光電(TUC 中低階 CCL 曝險較高,未來 12 個月調價上行空間較大;報告以「MC」簡稱,依上下文判讀為 EMC);兩者 CY28E P/E 約 9x(TUC)/11x(EMC) | 報告_MS_台灣CCL產業_3Q26_20261028 |
| Goldman Sachs | 2026-10-28 | Buy(維持) | NT$3,460(↑ 3,010) | 22x 2H27-1H28E P/E(倍數不變,+2x STDV 高於過去 3 年產業均值);EPS 上修 +10%/+17%/+24%;現價僅 12x 其 bull 2027 EPS(過去 3 年區間 20–30x),建議逢低布局 | 報告_GS_台光電2383台燿6274_3Q26_20261028 |
| 凱基投顧 | 2026-10-29 | 增加持股 | NT$2,070 | 26x 2027 年 EPS(前次 32x,倍數下調);3Q26 與 4Q26 展望優預期,上調 2027 年獲利 34%;EPS 數字本篇未揭露 | memo_凱基投顧_台燿6274ASIC客戶擴大_20261029 |
| 富邦 | 2026-10-29 | Buy | NT$2,030 | 來源僅列 TP,未揭露評價倍數與前次值;4Q26E EPS 18.71 | memo_富邦法人部_欣興台光電台燿聯電財報_20261029 |
目標價上修歷史
Daiwa 2026-06-08 先列 Buy(1)、TP NT$1,680;2026-06-10 Corporate Day 後再上調至 NT$2,122。兩列皆保留作為歷史。Citi 亦在 2026-06-17 將 TP NT$1,600 上調至 NT$1,950。
GS(2026-07-17)目標價 NT$2,860 大幅高於先前所有券商(前高為野村 2026-06-30 的 NT$2,115,GS 再高出 NT$745/+35%),亦大幅高於 GS 自家 2026-05-19 估值 NT$1,888(+51%)。差異主要來自 CCL 產業 S/D 缺口假設(高階需求 96% CAGR vs 供給 22% CAGR)與估值期間展延至 2H27-1H28。建議追蹤後續財報與其他券商是否跟進上修。
3Q26 財報後(2026-10-28):GS 再上修 NT$3,010→3,460、Citi NT$1,950→2,300(倍數 25x→23x),MS 反而下調 NT$2,700→2,550(EPS 2027–28E 因稅率上調而下修),三家 TP 分布 NT$2,300–3,460。
GS 再上修至 NT$3,010(2026-07-29/30)vs BofA/ML 維持 NT$2,600(2026-07-29):兩份報告同日發布,TP 差距擴大至 NT$410(+15.8%)。差異來自兩處:(1) 估值倍數:GS 用 22x(+2x STDV 高於 3 年均值)、BofA 用 30.5x(歷史區間高端),倍數選擇邏輯不同難以直接比較;(2) EPS 假設:GS 2027/28E EPS(97.22/178.48)遠高於 BofA(69.30/110.93),是更主要的分歧來源(詳見「EPS 預估」)。兩家對台燿 2Q26 實績評價一致(皆優於預期),分歧集中在泰國產能爬坡後 2027-28 年的市占與 ASP 假設。
成長動能/催化劑
CCL 漲價與產品組合優化
來源:260610_6274_台耀_daiwa_tuc(Daiwa,2026-06-10,重申 Buy(1))
上修兩大驅動(Daiwa Corporate Day 後上修,數字與產出詳見「財測假設」): 1. 漲價未完:玻纖布、銅價自 2H25-1Q26 各漲逾 20% / 40%,台燿已調 ASP(M6 以上 +20%、M4 以下 +40%);樹脂(resin)戰爭後再漲 30-40%。Daiwa 認為 2H26 還會有約 +10% 漲價(前次未納入)→ 上修幅度約一半來自此。 2. 產品組合優化(先前低估):低階(non-low loss)僅占 1Q26 營收 18%,卻吃掉約 50% 產能(以 CCL 平方英尺計)。將 M2 等低階產能轉至 M7-8 高階,每平方英尺營收可增 6-8 倍。CCL 產能受限下,台燿傾向不替客戶生產低階品。
產能擴張計畫:2025→2027(年底)逐年 +0.3m / +0.3m / +1.2m sheets,達 2.3m → 2.6m(+13%)→ 3.8m(+46%)sheets/month。
Trainium 3 催化劑:AMZN Trainium 3 已自 2Q26 ramp,台燿待 2H26 主要 PCB 廠商以台灣 / 泰國廠投產後受惠更明顯 → Daiwa 視為關鍵股價催化劑。
4Q26 展望與 2027 規格升級(Daiwa,2026-10-05)
- 4Q26:Daiwa 預期至少季增,因 (1) 高階 CCL(如 M8)隨同業再漲價、(2) 部分 3Q26 出貨因東南亞水災遞延。
- 2027:公司表示規格升級延續,新專案將採 M9 級 CCL(含 Low-Dk1、Low-Dk2 與 Q-glass 版本),用於高階交換器、AI 伺服器與光收發模組;產業產能不足下,Daiwa 預期台燿取得更多高階 CCL 訂單後持續優化產品組合(2026 年主要仰賴單一大型 AI 伺服器客戶)。
- 來源:報告_Daiwa_台灣CCL產業9月營收_20261005
月營收與 Trainium 3 節奏
來源:250608_daiwa_ Taiwan Datacentre Hardware(Daiwa,2026-06-08,評等 Buy,TP NT$1,680)
- 5 月月營收:NT$4.8bn(MoM +4%,YoY +129%,詳見「月營收追蹤」)
- 2Q26 追蹤:QTD 達 Daiwa 2Q26E NT$12.6bn(+26% QoQ,+86% YoY)的 75%;Bloomberg 一致預期 NT$13.9bn 的 68%——Daiwa 預估比市場更樂觀
- T3 貢獻時程:Daiwa 指出,台燿的 Trainium 3 相關訂單主要配合 GCE 泰國廠與台灣廠,更大量的收入貢獻應在 2H26(GCE 泰國廠 5 月僅 NT$0.6bn,3Q26 目標 NT$1.3bn)
- 5 月強勁來自 CCL 漲價與產品組合優化:Daiwa 認為台燿 5 月的動能主要是 CCL 漲價傳遞(M2/M6/M7)以及從中低端往中高端產品組合遷移,而非 T3 大量直接貢獻
- Daiwa 評等:Buy(1),TP NT$1,680(48x 1-year forward EPS);主要下行風險:switch/AI server 需求低於預期、同業競爭 CCL 市占流失、原料短缺
低軌衛星 CCL
來源:20260611_KGI_低軌衛星,2026-06-11
台燿為 LEO 衛星地面站高頻低損耗 CCL 材料供應商;KGI 給予「增加持股」評等(TP NT$1,650,2026E/2027E EPS 30.91/51.35),詳見「EPS 預估」與「目標價與評等」。
產品組合與產能佈局
來源:報告_KGI_凱基論壇信驊台燿長科家登_20260601,2026-06-01
- 2026Q1 在 ASIC 尚未 ramp 前毛利率已達 25.2%;4 月 ASIC 開始貢獻後,獲利結構預期續改善。
- 2026Q1 產品 mix:ELL/SLL 38%、VLL/LL 32%、HDI/N-LL 18%、Others 12%;ELL/VLL 中 M6+M4 約 70%,Others 九成以上為厚銅。
- 目前總產能至 2026Q3 為 260 萬張 / 月;2027Q3 集團總月產能目標 380 萬張。
- 泰國廠:Phase 1-2 於 2026Q2 開 30 萬張 / 月,Phase 2-1 於 2027Q3 開 60 萬張 / 月;單月 60 萬張可達損益兩平。
- 厚銅產品營收占比由五年前不到 1% 成長至 12%,驅動來自 AI 伺服器高電壓、熱管理、ESS / EV。
- HDI/MSAP 受惠 800G / 1.6T 網通需求,M8 + 二代布與 6 層 HDI 為高階 pluggable 重要材料組合。
M10/M11 材料路線與 Hybrid 疊構(珩石筆記,2026-10-21)
來源:活動_台燿6274_珩石筆記_林建宏_20261021(台燿分享,林建宏記錄,2026-10-21;公司說法,analyst 轉述)。
- 為何 M10 之後材料邏輯改變:頻率推到 56/112G(往 224G)後,Dk「均勻性」比絕對值重要;玻纖布使 Dk 分 XY/Z 方向並隨布種(E-glass/Low-Dk/Q)跳動,造成 Dk 不對稱,crosstalk 在約 10–20G 以上即超過 −50dB 慣用標準並產生 skew。編碼由 NRZ → PAM4 → PAM6 後可容忍 skew 持續縮小(例:0.14 UI),M11 等級須處理 Dk 不均,純降 Df 不夠。實測單張 Q 布 skew 優於兩張 E 布;純膠(無布)Dk 無方向性最乾淨,代價是 CTE 與支撐性。
- M10:碳氫(TU-963)為可量產主流:壓合溫度、時間、壓力接近現有 PP 製程,傳統壓機即可;損耗約 0.40–0.43(@26.56GHz,單位筆記原文未標、應為 dB/inch 量級,待核對),略遜 PTFE。
- M11:PTFE(973 系)電性最佳但卡製程:損耗約 0.37–0.40,壓合需 380°C(常見壓機約 200–220°C)、時間長、壓力高,熱塑性升溫變軟易變形與厚度不均,後段鑽孔、介面與 bonding 問題多;PMA(熱固型,約 330°C)仍屬較緊的路徑。台燿明講依市場理解 PTFE 今年或明年不易大量導入,現況最建議碳氫系。
- 台燿解法 Hybrid 疊構:以 core/PP × 有布/無布 × PTFE/碳氫做 16 種組合,約一半可行;原則為外層若為 PTFE 必須有玻纖布支撐、有布配無布平衡,要電性則 core 用 PTFE+布,兼顧製程與 SI 則後段用 PTFE 搭 963 碳氫,目的為壓低 PTFE 用量與 pool 量、給 PCB 廠足夠製程 window、不需特殊鑽頭。XY CTE:一般有布系統 15–20 ppm,973 有布 core 約 10、無布 12–14,TU-963/973 整體 10–15 ppm。
- 產能說法待核對:筆記記載台燿說明「未來幾年每年增加約 200 萬張產能」,與本頁既有口徑(2026Q3 260 萬張/月 → 2027Q3 380 萬張/月 → 2028 530 萬張/月,年增約 120–150 萬張)不一致,疑為月產能口徑或記錄誤差,以報告與法說為準,此處不採用。
- 與 技術_PTFE混壓板、MS/宏遠「台燿 PTFE 曝險低」的判斷一致(公司自述不急於全面導入 PTFE)。
- TPCA 展後第三方查核(GS/BofA/MS,2026-10-25 至 10-26):GS 預期 TUC M10 自 2028 年起出貨(3.2T 乙太網交換器與部分 ASIC),並認為若 Rubin Ultra switch tray 採 M9/M10(Q-glass/HC)而非 PTFE,TUC 與 EMC 份額可能高於現行假設(PTFE 基 PCB 良率僅 10-15% vs M9 Q-glass 約 80-90%);BofA 記載台燿展示 core/PP 之 HC 與 PTFE、有布與無布共 16 種疊構可行性矩陣,結論為「HC 有布」全部可行、PTFE 無布多為不可行或待確認,台燿認為目前最可行的先進 CCL 方案為有布 core 加 HC 樹脂 PP;MS 將台燿列為 PCB 供應鏈偏好第一,並預期次世代機櫃材料最晚 2027 年中確定(報告_GS_台灣PCB與CCL_20261025、報告_BofA_TPCA2026_20261026、報告_MS_TPCA2026觀展_20261026;analyst 轉述公司口述,中高)。
- TPCA 展後查核補充(Daiwa,2026-10-27):台燿(TUC)展出 M10(HC 基)與 M11(PTFE 基)新材料,各有含玻纖布(Low-Dk2、Q-glass)與無玻纖布版本;Daiwa 判斷 M11 PTFE 目的是保留技術路徑彈性、並非取代既有 HC/Low-Dk2 與 HC/Q-glass 路線,同時偏好無 PTFE 的 Q-glass 方案為較長期方向;Daiwa 預期南亞等低階轉入高階的競爭對台燿 2027 年影響有限、2028–2030 年才可能升高(報告_Daiwa_TPCA2026_20261027)。
產能擴張與高階材料升級
來源:260602_gs_TUC(Goldman Sachs,Chao Wang / Allen Chang / Al Wang,2026-06-02)
- (1) 低階 CCL 主動漲價、釋出產能給高階:低階 CCL(約占 1Q26 營收 18%)漲價幅度更大,目的是主動排除低階需求,讓產能轉向高階 AI 客戶。此轉型短期減少約 10% 產出,但 M7+ CCL 毛利率遠高於低階(高端 AI 專案 GM 40%+ vs 低端 5-15%)。
- (2) 擴產繼續但設備延誤:3Q26 末追加 30 萬張 / 月(因設備限制,原本 3Q 初的時程延後 2 個月),2027 年全年持續擴產,YoY 約 +30-35%;儘管擴產,CCL 供給仍緊繃,PCB 擴產速度持續超過 CCL。
- (3) 2H26 高端產品 mix 繼續提升:ASIC AI server 2H26 看好;OOC(China+1)需求下,泰國新產能就緒後可快速攻佔份額;已切入新美國客戶的 computing / switch board(M8 CCL);server CPU 項目開始升級採用 M8(vs 業界多預期 M6/M7)。
- (4) 1.6T switch 2H26 ramp:800G / 1.6T switch 2H26 ramp 將採 M8 CCL + low-DK2 玻纖;M9 可能在 2027 年大規模導入 1.6T switch,客戶對更高規格表達強烈興趣;目前也在認證 800G / 1.6T 光模組用 M8 CCL + low-DK2 玻纖。
- (5) 重銅 CCL 機會擴大:AI 資料中心 HVDC 應用中,重銅 CCL 規格從 3oz 升至 6oz 以改善熱阻;公司維持 AI HVDC 產業市占基本 100%(預見範圍內),長期競爭護城河來自 HVDC 銅箔供應鏈卡位。
- (6) 泰國產能擴張滿足 OOC 需求:泰國 CCL 定價較高,但多個客戶因嚴格 OOC 採購要求願意支付溢價。
CCL 供給偏緊與泰國廠
來源:260607_2383_6274_2368_citi_TW-PCB-CCL;投資整理見 分析_AI伺服器PCB_CCL供給吃緊與漲價_20260607。
| 類型 | 內容 | 信心 |
|---|---|---|
| thesis | TUC 與 EMC 均認為 CCL 供給年增 20-30%,落後於 PCB 需求年增 30-40%,擴產步調落差將持續支持 CCL 漲價 | 高 |
| pricing | TUC 對 M7 及以下 CCL 採更積極漲價策略;M8 漲價策略預期與 EMC 一致 | 中高 |
| material | TUC 預期 Low-Dk2 材料維持偏緊;但認為銅箔無明顯短缺風險、價格穩定 | 中 |
| ai_asic | 800G 第二供應商認證中;AI ASIC 專案持續放量 | 中高 |
| catalyst | 泰國廠營收貢獻延至 2026Q3 末,主因設備交付延遲;仍看好美系客戶 OOC 需求 | 中 |
Citi 目標價與評等詳見「目標價與評等」;野村(2026-06-30,Anchor Report)財測假設詳見「財測假設」。
GS 2026-07-17:CCL 產業 S/D 與第二輪漲價
- 高階 CCL 需求 2025-28E CAGR 96%,遠超供給 22% CAGR,供需失衡預期延續至 2026-28E;高階 CCL 佔整體 CCL TAM 比重將自 2025 年 <40% 升至 2026/27/28E 52%/71%/82%。
- 台燿 2Q26 GM +4.8ppt QoQ 至 29.9%,3Q26 再 +2.4ppt 至 32.3%;GM 軌跡 1Q26 25.1% → 4Q26E 33.8%。2Q26 OPM 優於街口 +2.0ppt、EPS 優於 BBG 共識 13%;3Q26 EPS 優於 BBG 共識 21%。
- 3Q26 動能來自 AWS Trainium3 CCL 出貨 QoQ +50%+、NVDA Vera Rubin CCL 量產 8 月啟動、GOOGL TPU CCL 9 月開始出貨。
- 高階 CCL(M7+)預期於 3Q26 末或 4Q26 初啟動第二輪漲價,漲幅 10-15% QoQ。
- EMC 與台燿合計在 AI server CCL 市場市占預期維持 50%+(2026-28E)。
來源:報告_高盛_CCL產業_20260717(Goldman Sachs,2026-07-17)。
2Q26 法說重點與泰國產能提前爬坡(2026-07-29/30)
- 2Q26 實績:淨利 NT$2.3bn、EPS NT$8.1(4% 落後共識,因稅率高於預期);OP 優於 BofAe/共識 13%/7%,主因 GM 優於預期 180-220bps;剔除 NT$270mn 存貨減損影響,2Q26 GM 實際可達 31%+(報告_BofA_台燿6274_20260729)。
- 泰國新產能提前爬坡:新產能自 7 月中開始貢獻(原公司預期 9 月),提前約 2 個月;GS 判斷本次早開有助 3Q26 起提升高階 AI server 專案市占,且查核結果顯示無明顯良率問題(報告_GS_台燿6274_20260730)。
- 2028 產能規劃具體化:新增產能 1.95mn 張(約當現有產能 80%),分布於泰國與中國;BofA 拆解為 2028 加 1.5mn(1.2mn 中山+300k 泰國)、2029 再加 450k(全數泰國),總產能自 2026/27 的 2.6mn/3.8mn 張/月,成長至 2028/29 的 5.3mn/5.75mn 張/月。公司強調擴產規模仍低於客戶訂單預測,且 2028 後產能已依客戶實際需求規劃(報告_BofA_台燿6274_20260729、報告_GS_台燿6274_20260730)。
- 定價策略:1H26 多數漲價集中在低階 CCL;M7 漲價自 4Q 初起動;M8 級將待 EMC(台光電)先啟動後再跟進。M7/8 級占營收比重已升至 39%(2Q 前為 36%),管理層預期未來數季顯著上升(受惠 ASIC AI server / 高階 switch / 未來 LEO 專案採用 M8)(報告_GS_台燿6274_20260730)。
- 需求指標:Celestica 上修 2026 營收 guidance 至 US$20.5bn(前 US$19bn),為網通 CPU/GPU 需求強勁的間接指標;800G/1.6T 光模組(M8-grade CCL)預期 4Q26-1Q27 起放量(報告_BofA_台燿6274_20260729)。GS 供應鏈查核顯示 800G/1.6T switch CCL 需求 2027E YoY +100%+,與管理層對客戶訂單預測的說法一致;LEO 應用 CCL 規格持續由 M6 升至 M7/8,客戶要求 2028 年後更多產能(報告_GS_台燿6274_20260730)。
- ASP/GM 展望:管理層認為高階 CCL 的 ASP/GM 上行週期「剛開始」,漲價已不只是成本轉嫁,更反映高階高品質產能稀缺帶來的溢價;高階產能擴產前置期至少 24 個月,S/D 反轉風險低至少延續至 2028 年底(報告_GS_台燿6274_20260730)。
- 相對 EMC 之地位:台燿 M7/8 佔比(39%)仍低於 EMC(60-65%),GS 認為台燿可望承接 EMC 高階溢出訂單,帶動產品組合持續優化(報告_GS_台燿6274_20260730)。
3Q26 財報與 4Q26 展望
- 3Q26 實績(2026-10-28 公布):營收 NT$17.95bn(QoQ +26%、YoY +123%)、毛利率 36.9%(+7.2ppt QoQ;2Q26 29.7%)、營業利益 NT$5.57bn(OPM 31.0%,+7.5ppt QoQ)、淨利 NT$3.86bn(QoQ +65%、YoY +285%);EPS 12.88 元(富邦/GS 口徑;Citi diluted 12.72、MS 13.21,差在股數)。稅率約 31.1%(MS 估 25%),故淨利僅小幅優於預期。GS 指出 OPM 31.0% 首度超越台光電(30.7%),主因營運效率較佳(報告_GS_台光電2383台燿6274_3Q26_20261028、報告_MS_台灣CCL產業_3Q26_20261028、報告_Citi_台灣CCL產業_3Q26_20261028;財報數字,高信心)。
- 對預期:GM 優於 Citi/共識 4.3/5.1ppt、OP 優於 28%/25%(Citi);優於 MS/Street 5.2/4.4ppt、OP 13%/20%(MS);OPI 優於 GS 16%、BBG 共識 25%(GS,GS 稱為街口最樂觀)。
- beat 驅動:(1) 泰國廠擴產效益——3Q26 單季營運轉盈、獲利彌補 1H26 約 NT$2.24 億虧損(富邦、MS;Citi 亦指泰國廠 GM 轉正);(2) 非 low-loss 與電源類產品漲價積極(GS 估 3Q 漲 30–40%,但僅占營收 34%);(3) 關鍵 ASIC 客戶 M8.5 CCL 需求放量(ASP 為公司平均 2–3 倍,GS)。產品別:MS 口徑 Extreme/Super LL 38%、Very LL/LL 28%、HDI/Non-LL 19%、其他 15%;Citi/富邦口徑 M7 以上 38%(2Q26 39%,但 M8 優於 M7)、M4–M6 28%(前季 31%)、M4 以下 19%(前季 16%)、電源及其他 15%(前季 14%)。
- 4Q26 展望:價格續漲格局不變——中低階品因 E 布緊缺續漲,M7 以上跟隨領導大廠啟動新一輪漲價,M7/8 新價自 11 月起生效,M6 以下依原料成本轉嫁,MS 預期此趨勢延續至 2027,HV P4 銅箔、E 布、DK2 玻纖布最缺(MS)。量方面泰國廠 1-2 期 30 萬張/月最後 10 萬張於 4Q26 開出(富邦)。各家 4Q26E:Citi 營收 NT$20.93bn(QoQ +17%)、GM 39.3%、EPS 18.41(舊 13.25);MS 營收 NT$20.60bn(+15%)、GM 37.4%、EPS 15.82;GS 營收 NT$21.13bn(+18%)、GM 40.8%(+3.9ppt,平均調價 15–20% QoQ)、EPS 17.35;富邦營收 NT$22.29bn(+24.2%)、GM 39.1%、EPS 18.71。泰國 9 月下旬起水災使部分出貨遞延至 10–11 月(MS)。
- 擴產:Citi 引公司規劃,端到端產能 2027/28/29/30 年 YoY +43%/34%/11%/25%;MS 維持年底 2.6/3.8/5.3 百萬張/月(2026/27/28,含泰國、常熟、中山)不變;富邦記 2H27 泰國二期 60 萬張/月開出(報告_Citi_台灣CCL產業_3Q26_20261028、報告_MS_台灣CCL產業_3Q26_20261028、memo_富邦法人部_欣興台光電台燿聯電財報_20261029)。
- ASIC 份額疑慮:Citi 引公司稱對 ASIC 客戶的地位無變化;MS 認為「某 ASIC 客戶份額流失」疑慮被過度放大,CSP 於供給偏緊時採多供應商屬正常,且台燿正與其他 CSP 送樣 M8+ 新世代材料,衛星客戶 2027 年材料升至 M7/8 可望擴大份額。GS 則提醒關鍵 ASIC 客戶專案處轉換期,需求暫緩,所空出產能由其他高階乙太網路交換器專案(M8.5/M9)填補(三家看法並列,無互斥數字)。
- LEO:富邦指出 LEO 客戶 OOC/OOT 動作明確,隨 2H27 泰國二期開出訂單續推,品項由地面材料轉向附加價值較高的上空 M7 以上材料;台燿為非中非台廠區中有能力供應 LEO CCL 的最大供應商(富邦判斷,中信心)。
- 同業競爭疑慮:Citi 提及近幾月市場對 PTFE、de-spec(降規)與新供應商進入的疑慮,但仍認為 2027 年起 CCL 供不應求不變,客戶趨向簽長約鎖定供給(見 2383_台光電(市))。
- 凱基 3Q26 後觀點(凱基投顧,2026-10-29 LINE 摘要;analyst/中):(1) 3Q26 毛利率與營益率優預期,主因泰國廠 3Q26 轉盈並彌補上半年虧損;高階產品營收仍成長,但中低階漲幅較大使 M7/M8 占比小幅下降。產品占比:M7/M8(Networking 與 AI Server 各占一半)、M4/M6 分別季減 1、3ppt 至 38%、28%;高壓材料、Non-Low Loss 季增 1、3ppt 至 15%、19%。4Q26 泰國廠再增 10 萬張/月產能,全系列 CCL 有漲價機會,高階 M7/M8 開始補漲、中低階因玻纖布供應緊張持續調漲。(2) ASIC AI 伺服器為當前核心成長引擎:新增數家大型 ASIC 客戶,部分已進入送樣與板廠認證階段(尚未量產);美系 T3 伺服器持續有供應商機,T4 預估 2Q27 有較明確規格與送樣進展。(3) 網通:既有 400G Switch 客戶加速認證 800G 與 1.6T,部分客戶預期 2027 年 1.6T 需求可能超越 800G,Networking 客戶基礎較半年前顯著擴大。(4) 太空衛星板預期 1H27 開始貢獻、材料 M8 以上,公司將逐步降低低階地面衛星板占比、轉向高價值太空應用,客戶長期需求預測已延伸至 2032 年。(5) PTFE:公司提出多種 Hybrid 解決方案,已有約 5-6 年研發基礎、非新投入領域,但量產設備仍需擴充且受特殊高溫壓機產能限制,可能尋求外部合作(memo_凱基投顧_台燿6274ASIC客戶擴大_20261029)。
- 珩石筆記 3Q26 法說 Q&A(kevin,2026-10-31;channel check 級,公司說法經同事整理,analyst/中):(1) 成長排序:網通為基本盤、穩定度最高(客戶由 400G 轉驗證 800G/1.6T,含大型美系 CSP,2027 進入收成),AI/ASIC 爆發力最高(新案陸續認證),厚銅/電源板高壁壘高市占、定價力強,低軌衛星具地區排他性(V4 為 M2+M6,V5 預計 1Q27 切入,結合泰國廠)。(2) 泰國廠:一期 3Q26 達 20 萬張/月,產能隨開隨用、無閒置;筆記記公司規劃泰國總產能 2028 年 150 萬張/月、2029 年 195 萬張/月,2027 年 3Q 新增 90 萬張主要對應 M9Q/M9L 等次世代平台(此口徑與上列 BofA 拆解「2028 泰國加 30 萬張」不同,是否為全集團口徑待核對)。(3) 原料與漲價:玻纖布窯爐約兩年、高階銅箔上游醞釀調漲;筆記稱同業(推測為台光電)當日宣布 M7/M8 漲價,預期 2027 年高階 CCL 漲價幅度可能不亞於今年低階;公司已規劃 2Q27 前鎖定料源,供應商依板廠實際資本支出配料。(4) CPO:公司與業內專家對「三年內 CPO 使材料降規」持保留,主機端未來幾年仍以 NPO 搭配連接模組為主,交換器主板與光模組材料規格持續升至 M9Q/L 與 Low CTE,即使純光方案問世規格亦呈「進二退一」。(5) PTFE:深色系 TU-973F(10GHz 損耗 1.2)、TU-963F(1.3),採 Core+外層專利疊構(Q 布核心搭無布 963 外層,或無布 PTFE 核心搭 963 有布外層),已與多家終端客戶測試。(6) 美系大廠次世代案傳言:公司稱產品經驗證無品質問題、產能無虞、未被剔除於供應鏈,回歸商業條件協商,終端對多源供應有剛性需求。(7) 3Q26 OPM 31.0% 歸因規模效應、M8 成長優於 M7、中低階價格回穩與泰國廠轉盈;長期營運呈「階梯式震盪向上」,公司不對短線營收預測(來源 活動_台燿6274_3Q26法說_珩石筆記_kevin_20261031;財報數字與 10-28 公布一致,不另列)。
產業 channel check:M9 穩定度疑慮(LINE 速記,2026-10-22)
- 板廠反映台燿進入量產容易出狀況、M9 不太能用、樹脂不穩定,多等南亞;部分料號曾因 E-glass 取得問題停產;台燿不用金居銅箔;速記稱台燿近期定價偏多講,板廠反饋與客戶關係沒有市場想得好。third_party/低中,單一來源,與公司及券商正面說法並列保留。來源 memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022。
風險與注意事項
PTFE 對台燿的風險有限(MS 2026-09-13)
MS 明確指出 台燿對 PTFE 路線的曝險低於台光電:台燿向來不是 Nvidia 自有品牌產品的 CCL 供應商,對 Nvidia 的直接曝險有限,主要來自 HGX 系統 CPU 主機板的 CCL(由 ODM 自行選擇 PCB 與 CCL 供應商)。台燿的核心曝險在高階網通與 ASIC 伺服器 CCL,MS 判斷這兩個市場在中期內導入 PTFE CCL 的可能性低。因此 MS 主張若股價因 PTFE 疑慮回檔,反而是買點。相對地,台光電若持續外購 PTFE 材料,其可服務市場會縮小(見 2383_台光電(市))。
宏遠投顧(2026-10-19)同樣維持台燿買進、TP NT$2,050,認為 PTFE 混搭不改變 M8 以上 CCL 於 AI 伺服器與 800G/1.6T 交換器的需求主線(報告_宏遠_PTFE材料影響性_20261019)。
- 高階低損耗 CCL 市占提升不如預期。
- 貿易摩擦升高,拖累全球 server / switch 出貨。
- 中國同業競爭升溫。
- switch / AI server 需求低於預期、同業競爭導致 CCL 市占流失、原料短缺。
- 泰國廠遇水災(2026-09 下旬起)致部分出貨遞延;PTFE、降規(de-spec)與新供應商進入的市場疑慮(Citi/MS,2026-10-28)。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 3Q26 毛利率 36.9%(+7.2ppt QoQ)、OPM 31.0% 首度超越台光電(30.7%),EPS 12.88 元 | fact | 報告_GS_台光電2383台燿6274_3Q26_20261028、memo_富邦法人部_欣興台光電台燿聯電財報_20261029 | 2026-10-28 | 高 |
| 泰國廠 3Q26 單季轉盈並彌補 1H26 約 NT$2.24 億虧損 | fact | memo_富邦法人部_欣興台光電台燿聯電財報_20261029、報告_MS_台灣CCL產業_3Q26_20261028 | 2026-10-29 | 高 |
| 4Q26 價格續漲:M7/8 新價 11 月起生效,M6 以下依原料成本轉嫁,缺料集中於 HV P4 銅箔、E 布、DK2 玻纖布,延續至 2027 | analyst | 報告_MS_台灣CCL產業_3Q26_20261028 | 2026-10-28 | 中高 |
| 4Q26 平均調價 15–20% QoQ、GM 達 40.8%,2027/28 年 M7+ 同類基期價再各漲 10–40% | estimate | 報告_GS_台光電2383台燿6274_3Q26_20261028 | 2026-10-28 | 中 |
| 「ASIC 客戶份額流失」疑慮被放大;惟 GS 指關鍵 ASIC 客戶專案處轉換期,空出產能由高階乙太網路交換器專案(M8.5/M9)填補 | analyst | 報告_Citi_台灣CCL產業_3Q26_20261028、報告_MS_台灣CCL產業_3Q26_20261028、報告_GS_台光電2383台燿6274_3Q26_20261028 | 2026-10-28 | 中 |
| 台燿為非中非台廠區中能供應 LEO CCL 的最大供應商,2H27 泰國二期後訂單轉向上空 M7 以上材料 | analyst | memo_富邦法人部_欣興台光電台燿聯電財報_20261029 | 2026-10-29 | 中 |
| 3Q26 財報後 2027E EPS 分歧:GS 114.06/Citi 98.23/MS 90.06 | estimate | 三家報告 | 2026-10-28 | 中 |
公司行事曆
- 10/14週三可轉債台燿六 詢圈開始(至 10/16)100 億、統一證、溢價 102~105%
- 10/20週二可轉債台燿六 完成定價100 億、統一證、溢價 102~105%
- 10/29週四法說會富邦證券及高盛證券線上法說會受邀參加富邦證券及高盛證券線上法說會
- 10/29週四可轉債台燿六 可轉債掛牌發行 100.0 億、轉換價 1656、溢價 102.0%
- 10/30週五法說會統一證券法說會受邀參加統一證券法說會
- 11/05週四營收10月營收公布MOPS 公布於 11/5 15:57–16:56 間
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/2–12/4)可能 12/2–12/4 公布(近 12 次有 12 次落在此區間;最常見:期限前 4 個工作天,信心中)
- 01/30週六可轉債台燿六 可轉債開始轉換發行 100.0 億、轉換價 1656、溢價 102.0%
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2028 | M10 開始出貨(3.2T 乙太網交換器、部分 ASIC);2026-30 年產能增 2.5 倍以上 | 規格升級/擴產 | ⭐⭐⭐ | GS 2026-10-25;公司說明,GS 判斷新產能已被客戶訂滿 |
| 2H26 | AMZN Trainium 3 經台灣/泰國 PCB 廠投產後台燿受惠放大 | 放量 | ⭐⭐⭐ | Daiwa 視為關鍵股價催化劑;T3 自 2Q26 已 ramp |
| 2026Q2 | 新 ASIC AI server 專案開始出貨 | 放量 | ⭐⭐⭐ | 預期 2026 全年 ramp |
| 2026H2 | 1.6T switch ramp | 規格升級 | ⭐⭐⭐ | 採 M8 CCL + low-DK2 玻纖;M9 2027 大量導入 |
| 2026Q3 | 產能達 2.6mn sheets/month(+2個月延遲) | 產能 | ⭐⭐ | 設備限制延後;再加 30 萬張/月 |
| 2026H2 | 新美國客戶 switch/computing board 出貨(M8) | 份額 | ⭐⭐⭐ | OOC 需求;server CPU 也開始升 M8 |
| 2H26 | GCE 泰國廠爬坡帶動台燿更大量 T3 CCL 貢獻 | 放量 | ⭐⭐⭐ | Daiwa;泰國廠目標 3Q26 月產值 NT$1.3B |
| 2027 | 泰國新產能就緒,OOC 份額提升 | 產能 | ⭐⭐⭐ | 30-35% YoY 擴產;每年持續擴產 |
| 2027 | 新專案採 M9 級 CCL(Low-Dk1/Low-Dk2/Q-glass 版本),用於高階交換器、AI 伺服器、光收發模組 | 規格升級 | ⭐⭐⭐ | Daiwa 2026-10-05;2026 年主要為單一大型 AI 伺服器客戶,之後擴大高階客戶 |
| 2027 | M9 大規模導入 1.6T switch | 規格升級 | ⭐⭐⭐ | 客戶明確表達高規格興趣;M10 預計 2027 送樣 |
| 2026–2027 | M10 碳氫(TU-963)為可量產主流;M11 PTFE 受 380°C 壓合限制,台燿預期今明年不易大量導入,以 Hybrid 疊構降低 PTFE 比例 | 規格升級 | ⭐⭐ | 公司分享(珩石筆記,2026-10-21) |
| 2027Q3 | 產能達 3.8mn sheets/month | 產能 | ⭐⭐⭐ | 較 3Q26 +46% YoY;海外產能占比 >50% |
| 2026Q3末 | 泰國廠開始貢獻營收 | 產能 | ⭐⭐ | Citi 2026-06-07:因設備交期延遲,時程較先前預期晚 |
| 2026 年 8 月 | NVDA Vera Rubin CCL 開始量產出貨 | 放量 | ⭐⭐⭐ | GS(2026-07-17) |
| 2026-09 | GOOGL TPU CCL 開始出貨 | 放量 | ⭐⭐⭐ | GS(2026-07-17) |
| 3Q26 末~4Q26 初 | 高階 CCL(M7+)第二輪漲價 10-15% QoQ | 漲價 | ⭐⭐⭐ | GS(2026-07-17);高階 CCL 供給持續緊缺至 2026-28E |
| 2026 年 8 月中 | 泰國新產能開始爬坡,月增 30 萬張、總產能達 260 萬張/月 | 產能 | ⭐⭐⭐ | Daiwa(2026-07-27);新產能主要供 Trainium 3,因非整季滿載,QoQ 貢獻主要落在 4Q26 |
| 2026 年 7 月中 | 泰國新產能實際提前 2 個月開始爬坡(原估 9 月) | 產能 | ⭐⭐⭐ | GS(2026-07-30);早開有助 3Q26 起提升高階 AI server 市占,查核未見良率問題 |
| 2026Q2 | 2Q26 實績:淨利 NT$2.3bn、EPS NT$8.1,OP 優於 BofAe/共識 13%/7% | 財報 | ⭐⭐⭐ | BofA/ML(2026-07-29) |
| 4Q 初 | M7 級 CCL 開始漲價 | 漲價 | ⭐⭐ | GS(2026-07-30);M8 級將待 EMC 先啟動後跟進 |
| 4Q26-1Q27 | 800G/1.6T 光模組(M8-grade CCL)放量 | 放量 | ⭐⭐⭐ | BofA/ML(2026-07-29) |
| 2H27 | 再增 60 萬張/月 CCL 產能(泰國二期) | 產能 | ⭐⭐⭐ | Daiwa(2026-07-27);帶動 2027E 出貨量約 +20%;富邦(2026-10-29)同載 2H27 泰國二期 60 萬張開出,供 LEO M7 以上材料 |
| 4Q26 | 泰國廠 1-2 期 30 萬張/月最後 10 萬張開出 | 產能 | ⭐⭐ | 富邦(2026-10-29);3Q26 泰國廠已轉盈;9 月下旬水災使部分出貨遞延(MS) |
| 2027–2030 | 端到端產能 YoY +43%/34%/11%/25% | 擴產 | ⭐⭐⭐ | Citi(2026-10-28)引公司規劃;MS 年底 3.8/5.3 百萬張/月(2027/2028)不變 |
| 2027 | 800G/1.6T switch CCL 需求 YoY +100%+ | 放量 | ⭐⭐⭐ | GS(2026-07-30)供應鏈查核 |
| 2028 | 泰國二廠第二期(月增 90 萬張,計畫未定案) | 產能 | ⭐⭐ | Daiwa(2026-07-27);假設產能 +20% YoY、ASP +30% |
| 2028 | 新增產能 1.5mn 張/月(1.2mn 中山+300k 泰國),總產能達 5.3mn 張/月 | 產能 | ⭐⭐⭐ | BofA/ML(2026-07-29) |
| 2029 | 再增 450k 張/月(全數泰國),總產能達 5.75mn 張/月 | 產能 | ⭐⭐ | BofA/ML(2026-07-29) |
供應鏈位置
- Panasonic 新竹廠火災(MS,2026-11-04):Panasonic 新竹 CCL 廠(月產能約 20 萬張,M6/M7 與部分低階 BT)失火,MS 預期近期訂單外溢,涵蓋範圍內台燿受惠度排在台光電之後、生益科技之前;MS 維持 Overweight,認為台燿評價具吸引力(analyst,中;Panasonic 尚無官方聲明)。詳見 技術_CCL材料。
-
AWS Trainium CCL(Aletheia 2026-10-04):Trainium 2e、3 的 CCL 只有台光電與台燿兩家(Trn3 氣冷版 26 層、液冷版 40 層,皆 M8);Trainium 4(2H27,可能升級 M9)加入南亞。
- 相關技術:技術_CCL材料
- 下游應用:AI server、800G / 1.6T switch、EV 重銅、HVDC AI server 電源。
- 同業 / 競爭:EMC 聯茂(6213)在 AI server CCL 供應鏈與台燿共同分食市場;台燿自 2H26 起有潛在市占提升機會。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| BYD | 客戶 | EV 重銅 CCL 應用客戶,尚未建立公司頁 |
| Tesla | 客戶 | EV 重銅 CCL 應用客戶,尚未建立公司頁 |
| 6213_聯茂(市) | 同業 / 競爭 | AI server CCL 市場同業 |
| 2383_台光電(市) | 同業 / 競爭 | Citi 2026-06-07 同時訪談 EMC 與 TUC,兩者均認為 CCL 供給偏緊支持漲價 |
| 2368_金像電(市) | 下游 PCB 客戶鏈 | GCE 表示長約採購可保供,超出承諾量的 rush order 較難取得 CCL |
| 5475_德宏(櫃) | 上游材料供應商 | 福邦供應鏈調查列德宏為台燿 Q 布客戶名單成員之一 |
| 菲力華(中,尚無公司頁) | 上游材料供應商 | 福邦供應鏈調查列菲力華為台燿 Q 布客戶名單成員之一 |
| 盧森堡(尚無公司頁) | 上游材料供應商 | 福邦供應鏈調查列盧森堡為台燿 HVLP 銅箔客戶名單成員之一 |
| 三井金屬(尚無公司頁) | 上游材料供應商 | 福邦供應鏈調查列三井為台燿 HVLP 銅箔客戶名單成員之一 |
來源
- 報告_MS_Panasonic台灣CCL廠火災影響_20261104 — Morgan Stanley,2026-11-04;Panasonic 新竹 CCL 廠火災,台燿受惠度第二
- 活動_台燿6274_3Q26法說_珩石筆記_kevin_20261031 — 珩石筆記(kevin),2026-10-31;3Q26 法說 Q&A:成長排序、泰國廠 2028–29 產能、CPO 不降規、TU-973F/963F 疊構、原料鎖定至 2Q27
- memo_凱基投顧_台燿6274ASIC客戶擴大_20261029 — 凱基投顧(林祐熙),2026-10-29 LINE 摘要;增加持股 TP NT$2,070(26x 2027 EPS,前 32x)、上調 2027 獲利 34%;ASIC 新增數家大型客戶送樣認證、1.6T 客群擴大、衛星板 1H27 貢獻、PTFE Hybrid
- 報告_Citi_台灣CCL產業_3Q26_20261028 — Citi(Jack Chen),2026-10-28;3Q26 財報後:TP 1,950→2,300(23x 2027E)、EPS 2026–28E 43.04/98.23/146.83、4Q26E 營收 +17% QoQ/GM 39.3%、產能 2027–30 年 YoY +43%/34%/11%/25%
- 報告_MS_台灣CCL產業_3Q26_20261028 — Morgan Stanley,2026-10-28;OW,TP 2,700→2,550;3Q26 GM 36.9% 優於預期、泰國廠轉盈、M7/8 新價 11 月生效、稅率上調致 EPS 2027–28E 下修
- 報告_GS_台光電2383台燿6274_3Q26_20261028 — Goldman Sachs,2026-10-28;Buy,TP 3,010→3,460;EPS 2026–29E 42.61/114.06/221.05/386.09;OPM 首度超越台光電
- memo_富邦法人部_欣興台光電台燿聯電財報_20261029 — 富邦法人部早會,2026-10-29;Buy TP 2,030,4Q26E EPS 18.71、泰國廠轉盈與 LEO 訂單
- 報告_GS_台灣PCB與CCL_20261025 — Goldman Sachs,2026-10-25;TPCA 後產業報告:TUC M10 2028 年起出貨、產能目標上修、P&L 與 Buy/TP NT$3,010
- 報告_BofA_TPCA2026_20261026 — BofA,2026-10-26;台燿 core/PP 之 HC 與 PTFE 疊構可行性矩陣
- 報告_MS_TPCA2026觀展_20261026 — Morgan Stanley,2026-10-26;偏好順序第一為台燿(Overweight,股價 NT$1,420)
- 報告_Daiwa_TPCA2026_20261027 — Daiwa,2026-10-27;TPCA 觀展:Buy (1),M10/M11 展出、PTFE 為保留路徑彈性
-
報告_群益_TPCA2026Day2_20261022 — 群益投顧(吳建弘),2026-10-22;TPCA Day2 產業速報(含 Day1 台光電、聯茂、欣興董事長演講 memo);CCL 漲價續至 2H27、M8.5 2027 吃緊;台燿列中立(EPS 2026F/2027F 36.11/68.99、股價 NT$1,550)
-
報告_富邦_TPCA2026_CCL-M10主流_20261022 — 富邦投顧(林茂揚),2026-10-22;TPCA 2026:台燿 Class 10 & 11 展品(TU-973F/963F/963Q)、M10/PTFE 定案最快 1H27
- 活動_台燿6274_珩石筆記_林建宏_20261021 — 珩石筆記(林建宏),2026-10-21;台燿分享 M10 碳氫 TU-963 可量產、M11 PTFE 380°C 壓合限制、Hybrid 疊構與 CTE 數字
- 報告_宏遠_PTFE材料影響性_20261019 — 宏遠投顧,2026-10-19;維持買進 TP NT$2,050(31x 2027E EPS 66.22);2026E EPS 38.49、2027E 營收 963.61 億
- 報告_Daiwa_台灣CCL產業9月營收_20261005 — Daiwa,2026-10-05;9 月營收 NT$6.1bn(+4% MoM/+115% YoY)、3Q26 達預估 103%,4Q26 至少季增、2027 M9 新專案,Buy TP TWD2,320 維持
- 報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 — Aletheia Capital,2026-10-04;AWS Trainium 2e/3 CCL 只有台光電與台燿,Trn4 加入南亞
- 報告_華南投顧_PCB產業近況_20260921 — 華南投顧,2026-09-21;PCB 產業重點個股,1H26 毛利率 27.8%/營益率 21.3%(同業比較居次於台光電);月產能 2026 年 280 萬張(17%)、2027 年 380 萬張(36%)
- 報告_MS_CCL_Doosan擴產_20260920 — Morgan Stanley,2026-09-20;Doosan 韓國/中國 CCL 擴產(KRW970B)read-across,MS 對台燿(TUC)維持 OW,無新增個股數字
- 報告_MS_CPO對高階CCL需求影響_20260917 — 摩根士丹利,2026-09-17;回應 CPO 疑慮引發的當日重挫,判斷 CPO 為長期風險而非近期需求中斷,2028 年前 CCL 用量廣泛下修風險有限,維持財測與供給吃緊主軸
- 報告_MS_CCL銅箔玻纖AI材料循環_20260913 — 摩根士丹利,2026-09-13;CCL/銅箔/玻纖布首評,台燿 OW TP NT$2,700(17x CY28 P/E);M7+ 占比 36%→46%、產能 230 萬→530 萬張/月、厚銅 CCL 利基、PTFE 曝險低
-
報告_GS_華通2313_20260907 — Goldman Sachs,2026-09-07;光收發模組需求帶動 CCL,台燿隨 2027/28 產能到位取得份額;維持 Buy TP NT$3,010(22x 2027E P/E)
-
報告_Citi_台灣月報AI更新_20260810 — Citi 台灣月報,2026-08-10;7 月營收 NT$5.9bn(+21% MoM/+122% YoY),泰國新產能帶動 3Q26、CCL 漲價跟進 EMC
- 產業_國泰證PCB論壇_20260622 — 國泰證期,2026-06-22;台燿受惠 AWS/Google/Meta 雲端 800G/1.6T 交換器材料,泰國廠第一期完成並導入 M8;2025 年低介電 CCL 市占約 8%
- 報告_GS_台耀6274_20260519 — Goldman Sachs(Chao Wang, Allen Chang, Al Wang), 2026-05-19, Asia Communacopia + Technology takeaways
- 報告_KGI_凱基論壇信驊台燿長科家登_20260601 — KGI 論壇紀錄,2026-06-01;補充 ASIC ramp、產品 mix、泰國產能、M8/M9/M10、厚銅與 HDI/MSAP
- 260602_gs_TUC — Goldman Sachs Computex & Corp Day,2026-06-02;低端漲價策略、3Q26 擴產延誤、新美國客戶 M8 switch、1.6T ramp 節奏、HVDC 重銅 100% 市占
- 260607_2383_6274_2368_citi_TW-PCB-CCL — Citi,2026-06-07;CCL 供給偏緊、M7/M8 漲價策略、Low-Dk2 / 銅箔供需、泰國廠時程延後
- 250608_daiwa_ Taiwan Datacentre Hardware — Daiwa,2026-06-08;Buy TP NT$1,680;5 月 NT$4.8bn +129% YoY;T3 主要貢獻在 2H26;CCL 漲價與產品組合優化為 5 月主動能
- 260610_6274_台耀_daiwa_tuc — Daiwa,2026-06-10 Corporate Day;⚠️ 財務上修 TP NT$1,680→2,122、2026 營收成長 76%→98%、EPS +19-39%;驅動為 2H26 再漲價 ~10% + 產品組合(M2→M7-8,每平方英尺營收 +6-8x);T3 經台灣/泰國廠投產 2H26 受惠放大
- 20260611_KGI_低軌衛星 — KGI,2026-06-11;低軌衛星產業報告;TP NT$1,650,2026E EPS 30.91 / 2027E 51.35
- 260617_citi_TUC — Citi,2026-06-17;TP NT$1,600→NT$1,950(+21.9%);EPS 2026E/27E/28E = 35.78/78.71/119.11,修訂幅度 +14%/+25%/+24%;30 日 Positive Catalyst Watch;CCL 供給偏緊、泰國廠 3Q26 末 ramp、AI ASIC 800G 第二供應商認證
- 報告_福邦_PCB產業2026H2_202607 — 福邦投顧研究部,2026-07;26M4 CCL 漲幅 20~40%、AWS Trainium2e/3 與 Accton 800G CCL 供應、上游 Q 布/HVLP 客戶關係、EPS 預估
- 報告_高盛_CCL產業_20260717 — Goldman Sachs(Chao Wang / Allen Chang / Al Wang),2026-07-17;EMC/TUC 專屬 CCL 產業報告,TP 大幅上調(TUC 1,888→2,860)、高階 CCL 產業 S/D 缺口模型、2Q26/3Q26 GM 展望、Nvidia/AWS/Google CCL 出貨時程
- 報告_高盛_高階CCL台光電台燿_20260723 — Goldman Sachs(同一團隊),2026-07-23;內容與 07-17 報告高度重疊(相同 EPS/營收/GM 修正幅度、相同 TP 沿革圖),推測為同一分析之重新發送版本,未重複建立財測/目標價列;補充 CCL TAM 成長圖與 EMC/TUC 毛利率趨勢圖兩張新圖
- 報告_Daiwa_台燿6274_20260727 — Daiwa(Sheng Cheng/Allan Wang),2026-07-27;2Q26 preview「intact growth story」;⚠️ TP 2,122→2,320、2026-28E EPS +12.4%/+33.1%/+38.1%;2Q26 混合 ASP +30%、GM 29.5%;泰國新產能 8 月中爬坡(+30 萬張/月、總量 260 萬張/月),主要供 Trainium 3,估台燿在 T3 取得 20-30% 市佔;2027 規格升級 ASP +30%/世代、組合優化 +10%、原料通膨 +10% → 營收 +87% YoY
- 報告_BofA_台燿6274_20260729 — BofA/Merrill Lynch(Mike Yang),2026-07-29;重申 Buy、TP 維持 NT$2,600(30.5x 2H27-1H28E P/E);2Q26 淨利 NT$2.3bn/EPS 8.1;泰國新產能 7 月中提前爬坡;2028/29 新增產能 1.5mn/450k 張(中山+泰國拆分)、總產能達 5.3mn/5.75mn 張/月;2026-28E EPS 上修 +8-15%
- 報告_GS_台燿6274_20260730 — Goldman Sachs(Chao Wang/Allen Chang/Al Wang),2026-07-30;2Q post-result call takeaways;泰國產能提前 2 個月爬坡、2028 新增 1.95mn 張(泰國+中國)、M7/8 佔比 39%、定價策略(M7 先漲、M8 待 EMC)、800G/1.6T switch CCL 需求 2027 YoY +100%+;維持 TP NT$3,010(22x 2H27-1H28E EPS)
- 報告_GS_CCL產業_20260729 — Goldman Sachs(同團隊),2026-07-29;EMC/TUC 合併 CCL 產業更新,2Q26 實績優於街口、TP 上修(TUC 2,860→3,010)
- memo_PCB_CCL供應鏈_LINE金像電定穎上游材料_20261022 — 產業 channel check(LINE 速記,來源未具名),2026-10-22;板廠對 M9 樹脂穩定度的疑慮
相關頁面
- 分析_2026年11月台股策略三家投顧共同產業主線_20261104
- 分析_3Q26美系Hyperscaler財報與台廠read-across_20261102
- 8074_鉅橡(櫃)
- 分析_GoogleTPU產業與供應鏈_20260930
- 分析_PCB上游缺料漲價與PTFE方案_福邦2026Q4
- 技術_PTFE混壓板
- 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822
- 分析_聯茂6213多空對立_GS_Sell_vs_Daiwa_Buy_20260811
- AMZN.US(amazon)
- 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802
- 分析_台灣資料中心硬體_基板漲價循環與ASEAN行銷回饋_Daiwa_20260713
- 1303_南亞(市)
- 1802_台玻(市)
- 1815_富喬(櫃)
- 2345_智邦(市)
- 技術_石英布
- 技術_PCB組成
- 技術_PCB製程
- 技術_正交背板
- 3715_定穎投控(市)
- 供應鏈_低軌衛星
- 供應鏈_光通訊
- 3585_聯致(興)
- 5475_德宏(櫃)
- 分析_台灣資料中心硬體_Amazon供應鏈加速_Daiwa_20260608