分析時點 2026-10-12
兩份同日產業月報:JPM 以 WSTS 8 月全球半導體營收看「全球 AI 週期是否有轉弱訊號」,Citi 以台灣供應鏈 9 月/3Q26 月營收看「財報季前各環節的實績與預期差」。前者是全球供需與價格趨勢,後者是台廠實績,兩者合讀可判斷 3Q26 法說(台積電 2026-10-15 起)前的基調。
結論摘要
- AI 週期沒有轉弱訊號(JPM):8 月全球半導體營收 YoY +156%(7 月 +131%);邏輯 +45%(連續 36 個月 YoY 成長)、記憶體 +412%(7 月 +435%,略降但仍極高)。
- 邏輯端漲價與擴產預期同步上調(JPM):N3 供需於 2027 年更緊(NVIDIA Rubin、Google TPU v8、AWS Trainium 3 皆留在 N3),N2 擴產速度快於先前預期,台積電 2027 年漲價約 10%(N3/N2)、成熟節點低至中個位數。
- 台灣供應鏈 3Q26 實績普遍優於預期(Citi):晶圓代工、OSAT、測試介面與設備、載板、CCL、伺服器 ODM 皆強;偏弱處集中在 NB/PC 鏈與部分受泰國水患、客戶遞延拉貨影響的個股。
- Citi 的偏好順序:載板(欣興>南電>景碩)> CCL(台光電>台燿)> PCB。
JPM:8 月 WSTS 全球半導體
| 指標 | 8 月 YoY | 7 月 YoY | 備註 |
|---|---|---|---|
| 全部半導體營收 | +156% | +131% | |
| 邏輯半導體營收 | +45% | +37% | 連續 36 個月 YoY 成長 |
| 記憶體營收 | +412% | +435% | |
| 全部半導體出貨量(units) | +19% | +16% | |
| 記憶體出貨量 | +65% | +80% | |
| 邏輯出貨量 | +16% | +14% | 消費性電子偏弱部分抵銷 AI 運算、資料中心 CPU、網通成長 |
| 全部半導體 ASP | +116% | +99% | |
| 記憶體 ASP | +210% | +198% | HBM 組合上升+供需結構性吃緊 |
| 邏輯 ASP | +25% | +21% | 先進節點組合(N3 占比提高、N2 初期爬坡)+ N5/N3 稼動率 100%+ |
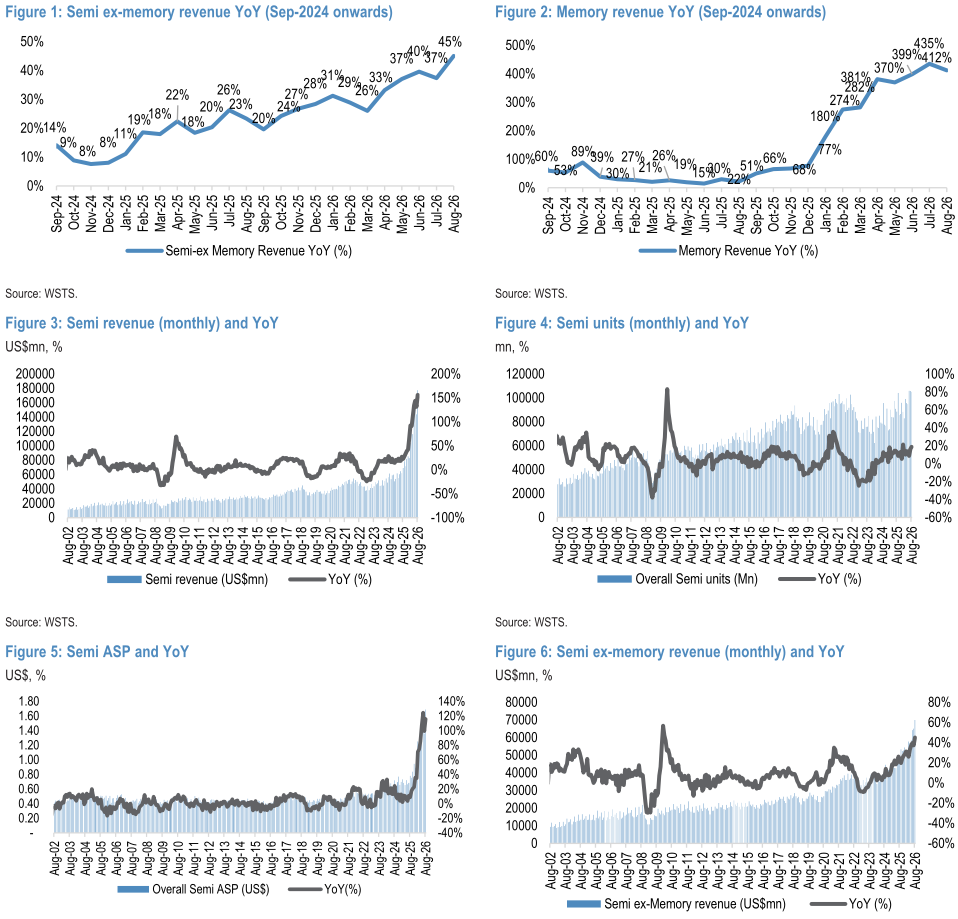
圖說:WSTS 資料六張圖——不含記憶體半導體 YoY(8 月 45%)、記憶體 YoY(7 月 435%、8 月 412%)、全半導體月營收與 YoY(2026 年 8 月 YoY 約 150%+)、出貨量、ASP 與不含記憶體營收(來源:WSTS/J.P. Morgan,2026-10-12)。
邏輯端:台積電是主要變數
- N3 吃緊延續到 2027:主要 AI 加速器(NVIDIA Rubin、Google TPU v8、AWS Trainium 3)仍用 N3,供需緊張預期 2027 年惡化。
- N2 產能爬坡快於預期:JPM 估 2027 年底/2028 年底達 118k/210k wfpm,用以支撐旗艦加速器與 CPU 專案;未來 3 年預期有 9 個先進製程廠 phase 為 N2 投產。台積電在 N2/A16 維持 95%+ 市占。
- 資本支出上修:台積電 2027/2028 年 capex 上修至 US$86bn/100bn(前 US$81bn/90bn)。
- 2027 漲價:N3/N2 約 +10%;成熟節點(N7 以上)低至中個位數,為本輪週期首次成熟製程漲價;成熟代工 8 吋因 AI 周邊應用報價走強,2027 年仍有上行空間。
- 能見度:台積電表示 AI 需求能見度已延伸至 2029-30 年;JPM 預估台積電 2027 年營收成長 39%。
- 對應頁面:2330_台積電(市)(財測假設)、技術_先進製程、技術_成熟製程。
記憶體端:HBM 結構性吃緊至 2028E
- ASIC 反超 NVIDIA 成最大 HBM 需求方(2027E):ASIC 占 HBM bit 需求 48% vs NVIDIA 43%,驅動為 ASIC 系統出貨 +102% YoY(NVIDIA +15%)。
- 產能分配:HBM 晶圓占 DRAM 總產能比重到 2028E 年底達 31%;2025 年底至 2028 年底 DRAM 新增產能 930k WSPM 中,58% 配置於 HBM 等級前段晶圓。
- 價格假設上修:HBM ASP 2027E/28E +54%/+25%(前 2027E 為 +43%);DRAM ASP +29%/+7%;NAND ASP 2027E +23%、2028E -4%(eSSD 與消費級 SSD 走勢分歧)。HBM 需求 2026-28E CAGR 63%,HBM TAM 2027E/28E US$160bn/282bn;缺貨程度 2027E 惡化、2028E 略改善。
- 對應頁面:技術_HBM、000660.KR(sk_hynix)。
AI 資本支出支撐(JPM 論據)
- 前沿模型廠推論毛利率 60-80%,每 GW 年營收 US$20-40bn(2025 年約 US$10bn)。
- 美系雲端大廠淨負債/權益約 13%;公有雲營收 2Q26 +43% YoY;2027 年 CSP 合計 capex 預估 +65%。
- JPM 首選(重申):台積電、日月光、欣興、信驊、鴻勁、SK hynix、致茂、Advantest、東京威力科創。
Citi:台灣供應鏈 9 月/3Q26 營收
| 族群 | 9 月營收(NT$mn) | YoY | MoM | 3Q26 QoQ |
|---|---|---|---|---|
| 晶圓代工(台積電、聯電、世界先進、力積電) | 550,777 | +53% | 0% | +17% |
| 探針卡/測試設備 | 16,539 | +126% | +8% | +23% |
| 設計服務/半導體 IP | 19,066 | +167% | +16% | +88% |
| IC 設計 | 85,246 | +7% | -9% | +8% |
| PCB/載板/CCL | 97,032 | +70% | +6% | +23% |
| 記憶體(含模組) | 148,782 | +321% | +2% | +37% |
| 伺服器鏈 | 190,517 | +97% | +15% | +52% |
| ODM/OEM | 2,445,182 | +57% | +12% | +20% |
| 網通 | 69,993 | +56% | 0% | +22% |
| 電源供應 | 86,661 | +15% | 0% | +7% |
| BBU | 2,537 | -2% | -26% | +7% |
資料來源 Citi Research、TEJ、Bloomberg(2026-10-12);個股逐月數字見各公司頁「月營收追蹤」。
各族群判讀
- 晶圓代工與 OSAT:台積電、日月光投控 3Q26 營收 QoQ +18%/+28%,Citi 認為台積電有高機率優於全年財測、2026 年 YoY 達中 40% 水準,並預期日月光 LEAP 業務明年有更多上修空間。成熟製程高稼動率支撐毛利率回復;世界先進可能因台積電中介層(interposer)業務委外而有營收與毛利率上行。
- 測試介面與設備:致茂、鴻勁 9 月與 3Q26 營收皆優於預期;鴻勁產能爬坡順利,預期 QoQ 成長動能延續至明年;旺矽、穎崴 3Q26 營收優於共識,穎崴 9 月月減因主要探針卡專案出貨暫時告一段落。Citi 預期 Rubin Ultra 的可擴充 scale-up CPO 機櫃設計,將成為 CPO 測試族群 2026 年底/2027 年初的下一個催化劑。
- IC 設計與 ASIC:創意 3Q26 營收 QoQ +35%(Arm 架構 CPU 動能)、世芯 +243%(Trainium 3),兩者皆優於共識,Citi 預期訂單動能延續至 4Q26/2027;聯發科 3Q26 營收優於財測與市場預期(智慧型手機市占提升),預期 TPU 自 4Q26 起貢獻。
- PCB/載板/CCL:欣興 3Q26 營收 QoQ +23%,優於 Citi/共識 4%/6%;4Q26E ABF 營收動能更強。CCL 廠受惠產品組合優化與 2Q26 漲價,Citi 預期 11 月起再有一輪漲價。金像電 9 月受泰國水患影響物流,健鼎 9 月創單月新高(記憶體需求+中國長假前提前拉貨)。TPCA Show 將於下週舉行,載板/CCL/PCB 族群短線可能有事件催化。
- PC/NB:9 月 NB 出貨 MoM +32%(季末庫存建置);3Q 合計 QoQ -17%(上半年提前拉貨);Citi 預估 4Q26E NB 出貨 QoQ -7%/YoY -28%,零售價上漲壓抑需求、零組件採購受限,價格調漲只能部分抵銷出貨下滑,ODM 供應鏈毛利率稀釋加劇。
- 鏡頭與光學:大立光 9 月 NT$5,779mn(MoM +15%/YoY -7%),3Q26 營收低於市場預期;玉晶光 3Q26 營收略優於預期。Citi 預期玉晶光與一家領先美系公司的光學連接器及 ferrule 專案於 1H27 出貨,大立光則最受惠於 CPO 的 FA/FAU,與領先美系客戶合作順利,持續新增土地以擴建未來產能。
- 散熱與電源:奇鋐 9 月再創單月新高(ASIC 需求與 Vera Rubin 初期出貨),雙鴻因客戶遞延拉貨與泰國水患 MoM 下滑;Citi 預期兩家 4Q26E 皆有季增,動能來自 AWS Trainium 液冷轉換、TPU 與 Vera Rubin 專案。台達電 3Q26 營收 QoQ +8% 低於預期,預期 4Q26E 雙位數 QoQ,±400V 進入初期轉換期,HVDC 長期仍漸進。
- BBU:順達 9 月 YoY -34%/MoM -54%(PC 季末庫存調整+一項 BBU 產品遞延),預期 10 月起新一代更高功率 BBU 出貨帶動明顯回升;AES-KY 9 月 YoY +25%,Citi 維持對 BBU 類股的正向看法。
- 被動元件:國巨 9 月營收續增(歐美暑休後需求回溫+AI 需求),3Q26 營收略高於共識;Citi 預期 4Q26E ASP 上行更明顯,因特殊品與長約業務可能慢於現貨與通路。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 台積電 3Q26 法說(2026-10-15)與 2027 指引 | 是否印證 N3 吃緊、2027 漲價 ~10%、capex 上修(JPM 2027E US$86bn) |
| WSTS 9 月邏輯營收 YoY | 是否續高於 +45%;記憶體 YoY 是否仍在 +400% 區間 |
| 4Q26 CCL 漲價落地(11 月起) | 台光電/台燿 ASP 與毛利率 |
| TPCA Show(Citi:下週) | 載板/CCL/PCB 事件催化 |
| Rubin Ultra CPO 機櫃設計與測試規格 | 致茂/鴻勁/旺矽/穎崴 CPO 測試放量時點 |
| 4Q26E NB 出貨 | ODM 毛利率稀釋幅度 |
來源
- 報告_JPM_亞洲半導體月營收追蹤_20261012 — JPM(Gokul Hariharan 等),2026-10-12;8 月 WSTS:邏輯 +45%/記憶體 +412% YoY、台積電 2027 漲價與 capex 上修、HBM ASIC 反超 NVIDIA
- 報告_Citi_台灣電子半導體月度追蹤_20261012 — Citi(Laura Chen 等),2026-10-12;Positive into earnings season,台灣供應鏈 9 月/3Q26 營收總表與族群判讀