定義
成熟製程(mature node / legacy node)在庫內主要指 28nm 以上、不以最先進邏輯微縮為核心競爭的晶圓製程。它不是低階製程的同義詞,而是把可靠度、成本、特殊元件、類比 / 高壓 / 功率 / RF / 感測器整合能力做到量產穩定的製程平台。
相對於 技術_先進製程 追求電晶體密度、EUV、GAA 與高階 HPC,成熟製程更重視長產品生命週期、車規 / 工規可靠度、IP 重用、8 吋與 12 吋產能效率,以及能否支援 BCD、HV、eNVM、RF SOI、CIS、MEMS、功率元件等特殊模組。
製程範圍
| 節點 / 晶圓 | 常見應用 | 投資判讀 |
|---|---|---|
| 180nm / 130nm | PMIC、功率、車用、MCU、感測器 | 8 吋供給彈性低,缺料時 ASP 與稼動率彈性大 |
| 90nm / 65nm | MCU、BMC、RF、CIS、display、mixed-signal | eFlash、HV、類比 IP 與長供貨週期是關鍵 |
| 55nm / 40nm | MCU、車用控制、IoT、影像、部分 AI edge 控制 | 12 吋成熟產能與車規認證提高切換成本 |
| 28nm | BMC、連網 IC、部分電源 / mixed-signal、低功耗邏輯 | 成熟邏輯與先進製程的分界,價格與產能週期更敏感 |
| 8 吋成熟製程 | PMIC、DDIC、功率、MEMS、類比 | 新增產能困難,景氣反轉時最容易先吃緊 |
| 12 吋成熟製程 | 28/40/55/65nm 邏輯與 mixed-signal | 大客戶平台轉換、車用 / AI 電源需求放大產能槓桿 |
架構圖
flowchart LR
  Demand[下游需求] --> AI[AI server power / BBU / liquid cooling control]
  Demand --> Auto[車用 / BMS / motor control]
  Demand --> IoT[工控 / IoT / consumer recovery]
  Demand --> Display[DDIC / display driver]

  AI --> PMIC[PMIC / DrMOS / eFuse]
  Auto --> MCU[MCU / sensor / HV analog]
  IoT --> MCU
  Display --> DDIC[DDIC / eHV]

  PMIC --> Foundry[成熟製程晶圓代工]
  MCU --> Foundry
  DDIC --> Foundry

  Foundry --> VIS[5347 世界先進]
  Foundry --> UMC[2303 聯電]
  Foundry --> PSMC[6770 力積電]
  Foundry --> GFS[GFS GlobalFoundries]
AI 外溢與台積電 fab 整併
觀點來源:報告_Daiwa_亞洲晶圓代工_20261009(大和,2026-10-09,「A paradigm shift in specialty nodes」;估算屬券商市調推論,非公司揭露)。
- AI 外溢(ripple effect):AI 由生成式(訓練)走向代理式(推論)與實體 AI、由雲端走向邊緣;除 GPU/ASIC 等核心晶片(受惠先進代工)外,光引擎、驅動、TIA、DSP 與電源半導體等伴隨晶片受惠特殊製程。Daiwa 預期二線代工(聯電、華虹、世界先進)稼動率 2H26 達 90% 以上、2027–28 多數時間約 100%,並使同類產品價格調升;中芯因美國出口管制等地緣因素受惠較少。
- 台積電 fab 整併(Daiwa 市調推估):
| 台積電廠 | 地點/尺寸 | 製程 | 月產能 | 外溢承接者與規模 |
|---|---|---|---|---|
| Fab 2 | 新竹 6 吋 | 0.5–0.8µm | 約 85k | 5347_世界先進(櫃);Fab 2/5 合計約 98k wpm(8 吋約當),釋出約 US$700–800m/年,逾世界先進 2025 營收 40% |
| Fab 5 | 新竹 8 吋 | 0.15–0.35µm | 約 50k | 同上 |
| Fab 15/P3 | 台中 12 吋 | 28/22/20nm | 約 50k | 2303_聯電(市)、GFS.US(globalfoundries);轉做 N3,釋出約 US$2.3bn/年(約聯電 2025 營收 30%) |
三項合計釋出約 US$3bn/年(約聯電 2025 營收近 40%),外溢 2026 起、2027–28 放大;台積電先進製程與後段仍供不應求而樂於放手。另 UBS(2026-06-23)提到 Fab 15 P1 N28(約 50kwpm)可能重配德國,兩說並列。 - 中國同業(庫內無公司頁):Daiwa 對華虹半導體(1347 HK)維持 Buy、TP HKD139(SOTP;Fab 9A 月產能 83k、3Q26 投片、2H27 滿載,Fab 9B 55k 2027 小量生產,2H26 預計完成華力 Fab 5 資產收購;自 4Q25 起調漲 ASP);中芯(981 HK)維持 Sell、TP HKD40(1.1x PBR;「國家使命」使營運次佳化、資本支出週期與折舊壓力偏高)。 - 同業評等一覽(Daiwa,2026-10-07 收盤價):台積電 Buy(TP NT$3,000)、世界先進 Outperform(TP NT$210,首次覆蓋)、聯電 Hold(TP NT$145,前 NT$108)、華虹 Buy(HKD139)、中芯 Sell(HKD40)、GlobalFoundries 未評等;2026E PER:台積電 23.6x、世界先進 32.2x、聯電 20.6x、中芯 44.4x、GF 24.6x。
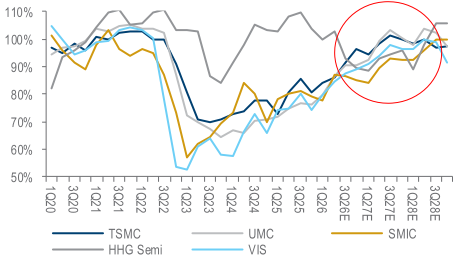
圖說:產能利用率折線:TSMC、UMC、SMIC、HHG Semi、VIS,1Q20–4Q28E;2022 後 UMC/VIS 落到 55–60%,3Q26E 起以紅圈標示各家回到約 90–100%。來源:Daiwa(報告_Daiwa_亞洲晶圓代工_20261009)
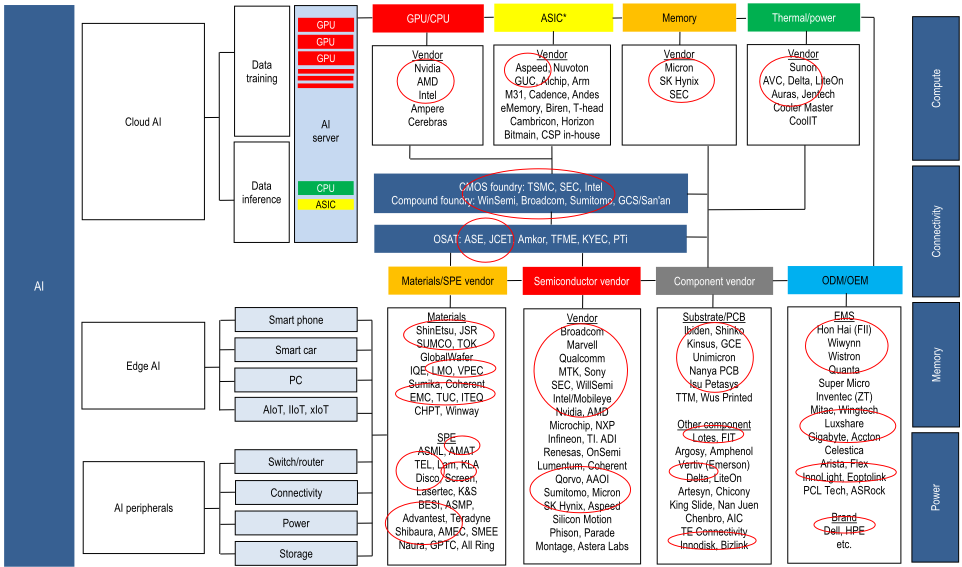
圖說:「A broad-based AI ecosystem and key supply-chain players」供應鏈總圖:Cloud AI(Data training/inference)、Edge AI、AI peripherals 對應 GPU/CPU、ASIC、Memory、Thermal/power 各廠商,下接 CMOS foundry(TSMC、SEC、Intel)、Compound foundry(WinSemi、Broadcom、Sumitomo、GCS/San'an)、OSAT(ASE、JCET、Amkor、TFME、KYEC、PTI),再到 Materials/SPE、Semiconductor、Component、ODM/OEM vendor;右側標 Compute/Connectivity/Memory/Power,部分廠商以紅圈標示。來源:Daiwa
為什麼成熟製程會缺
成熟製程缺料通常不是因為技術做不出來,而是供給擴張慢、客戶認證久、產品生命週期長,導致需求回升時產能無法快速重新分配。
| 原因 | 說明 | 受惠方向 |
|---|---|---|
| 8 吋產能擴張有限 | 設備供給、廠房與二手機台限制,新建經濟性不如 12 吋 | 5347_世界先進(櫃)、8 吋 PMIC / DDIC / 功率鏈 |
| 車用 / 工控認證週期長 | 客戶不易隨意換代工廠,供應鏈黏著度高 | 2303_聯電(市)、GFS.US(globalfoundries)、車規 MCU / analog |
| AI 電源需求外溢 | GPU / ASIC power stage、BBU、液冷控制、光模組電源增加 PMIC / mixed-signal content | 6415_矽力-KY(市)、技術_DrMOS、供應鏈_AI伺服器板上電源 |
| 特殊製程不可替代 | BCD、HV、eFlash、RF SOI、CIS、MEMS 不只看線寬 | 特殊製程平台、design kit、IP library |
| 台積電成熟 fab 整併(Daiwa,2026-10-09) | 台積電為先進製程與 CoWoS 騰出空間,關閉 6 吋 Fab 2、8 吋 Fab 5、台中 12 吋 Fab 15/P3;訂單須由同業承接,驗證約 9–12 個月 | 5347_世界先進(櫃)、2303_聯電(市)、GFS.US(globalfoundries) |
| AI 外溢(Daiwa,2026-10-09) | AI 由運算延伸到連網與電源,伴隨晶片多用 SiGe、SOI、BCD、GaN 等特殊製程而非先進節點,二線代工稼動率與議價力回升 | 二線代工(聯電、華虹、世界先進、中芯) |
| 庫存循環轉向 | 消費 / 工控庫存去化後,補庫存與保供會放大短期需求 | 晶圓代工 ASP、稼動率、PMIC 毛利率 |
| 8 吋報價走強、台積電成熟節點首度漲價(JPM,2026-10-12) | 成熟代工 8 吋產能因 AI 周邊應用報價持續走強,2027 年仍有上行空間;JPM 預期台積電 2027 年成熟節點(N7 以上)漲低至中個位數,為本輪週期首次成熟製程漲價 | 台積電、聯電、世界先進、力積電 |
| 報價續漲延至 2027、8 吋供給縮減(群益引 Sigmaintell,2026-10-20) | 4Q26 全球成熟製程稼動率 91%;1Q27 8/12 吋報價 QoQ +4%~+8%(90nm +8% 居冠、28nm +6%、40nm +5%);AI 伺服器 48V 電源 PMIC 使 8 吋供應鏈約 6 個月訂單能見度;大廠減產成熟製程轉向先進製程/封裝,二三線轉產 PMIC、功率、interposer 等並縮減 CIS/DDIC,全球 8 吋產能 2026 年 YoY -6%、2027 年 YoY 2%(符號待核對) | 2303_聯電(市)、5347_世界先進(櫃)、6770_力積電(市) |
| 記憶體廠分離式製程外包(華南投顧座談,2026-11-04,kevin 轉錄) | 為突破先進製程與成本限制,部分記憶體廠將 CMOS 邏輯區與記憶體陣列分開製造,邏輯部分外包給聯電、世界先進等台灣二線成熟製程廠;另台積電為支援 CoWoS 與中介層挪用成熟製程無塵室空間、預期先進封裝代工價明年調漲 10-15%,進一步壓縮傳統成熟產能。座談並稱全球 8 吋新增產能僅約 2%、幾乎全來自中國,中國每年新增 100 萬至 150 萬片產能中逾四成用於支援華為等內需,真正流向全球成熟製程市場者僅約 10 萬至 20 萬片,傾銷衝擊有限(third_party 觀點,信心中) | 2303_聯電(市)、5347_世界先進(櫃) |
主要應用
| 應用 | 對應製程 | 代表鏈結 |
|---|---|---|
| PMIC / power analog | BCD、HV、mixed-signal、8 吋 / 12 吋成熟節點 | 6415_矽力-KY(市)、5347_世界先進(櫃)、2303_聯電(市) |
| MCU | 40/55/65/90/130nm,eFlash / eNVM / mixed-signal | 技術_MCU、4919_新唐(市) |
| BMC | 28nm 及往 12nm 世代升級,仍屬伺服器管理控制晶片週期 | 技術_BMC、5274_信驊(市) |
| DDIC / display driver | eHV、high-voltage display process | 5347_世界先進(櫃) |
| Si-Cap / IPD | legacy DRAM / 成熟製程資產可轉為被動整合元件 | 技術_矽電容、6770_力積電(市) |
| RF / connectivity | RF SOI、FD-SOI、specialty process | GFS.US(globalfoundries) |
| 光阻 / 化學品 | KrF / ArF DUV、TMAH 等成熟節點耗材 | 技術_KrF_ArF光阻、技術_TMAH回收 |
台股與海外映射
| 公司 | 角色 | 觀察點 |
|---|---|---|
| 2303_聯電(市) | 28/40/65nm 成熟製程與特殊製程晶圓代工 | 稼動率、28nm / 40nm 價格、車用 / IoT / PMIC 客戶需求 |
| 5347_世界先進(櫃) | 8 吋專門晶圓代工,PMIC / DDIC / 功率主力 | 8 吋供給緊縮、ASP、與電源 IC 客戶毛利率連動 |
| 6770_力積電(市) | 成熟製程 + 記憶體代工,Si-Cap / IPD 觀察 | 2H27 成熟製程缺料、AI power IC、S-SiCap 代工 |
| 2330_台積電(市) | 先進製程龍頭,也保有大量成熟 / 特殊製程平台 | 車用、CIS、RF、嵌入式 NVM、特殊製程長尾 |
| GFS.US(globalfoundries) | 海外特化 / 成熟製程代工 | RF SOI、FD-SOI、車用、矽光子與區域供應鏈價值 |
| 6415_矽力-KY(市) | 成熟製程下游 PMIC / power analog 設計公司 | 上游代工緊縮能否轉嫁,Gen-4 / Gen-5 平台與 AI / 車用需求 |
投資觀察點
- 先看稼動率,再看 ASP:成熟製程股價通常先反映稼動率回升,ASP 調整與毛利率修復落後確認。
- 8 吋最容易出現供需錯配:新增產能不容易,PMIC / DDIC / 功率需求回升時會先看到交期與價格變化。
- AI 電源是新變數:AI 伺服器每代功耗提高,使 PMIC、DrMOS、eFuse、BMS、BBU、液冷控制的成熟製程用量增加。
- 特殊製程比線寬更重要:同樣是 55nm / 65nm,不同 foundry 的 eFlash、HV、BCD、RF、CIS、車規可靠度差異很大。
- 風險是景氣與中國產能:消費復甦不如預期、成熟節點新增產能過多、客戶砍單或價格競爭,會讓缺料敘事延後。
與先進製程比較
| 項目 | 成熟製程 | 技術_先進製程 |
|---|---|---|
| 主要節點 | 28nm 以上,含 40/55/65/90/130/180nm | 7nm 以下,N5 / N3 / N2 / A16 等 |
| 核心價值 | 成本、可靠度、特殊元件、長供貨 | 密度、效能、功耗、HPC / mobile leadership |
| 主要設備 / 材料 | DUV、KrF / ArF、8 吋 / 12 吋成熟線 | EUV、High-NA EUV、先進金屬互連 |
| 應用 | PMIC、MCU、DDIC、RF、CIS、功率、車用 | CPU、GPU、AI ASIC、旗艦手機 SoC |
| 供需特性 | 擴產慢、認證久、週期性明顯 | 資本密集、龍頭集中、技術門檻高 |
來源
- memo_華南投顧_成熟製程機會與展望_20261104 — 華南投顧座談摘要(珩石 kevin 轉錄),2026-11-04;記憶體廠分離式製程外包、中國成熟產能衝擊有限、CoWoS/TSV/IPD 與 CPO/TFLN 提及
- 活動_世界先進5347_國泰證期call_memo_20261106 — 世界先進 3Q26 法說(國泰證期,2026-11-06);8 吋需求強勁、稼動率 90%、全球大廠陸續關閉 8/6 吋廠、成熟 8 吋產能成長性極低;VSMC 1Q27 量產
- 2303_聯電(市):成熟製程與特殊製程代工定位。
- 5347_世界先進(櫃):8 吋專門晶圓代工、PMIC / DDIC / 功率應用。
- 6770_力積電(市)、報告_MS_力積電6770_20260519:成熟製程上行週期、2H27 缺料與 AI power IC 需求。
- 6415_矽力-KY(市)、分析_矽力-KY_call_memo_20260526:PMIC 上游成熟製程供給轉緊與 AI / 車用需求。
- GFS.US(globalfoundries):GlobalFoundries 特化 / 成熟製程定位。
- 報告_群益_成熟晶圓代工報價上漲_20261020:群益(2026-10-20)引 Sigmaintell 成熟製程稼動率 91%、1Q27 報價 QoQ +4%~+8%、8 吋供給縮減,聯電 Buy/TP NT$169。
- 報告_Daiwa_亞洲晶圓代工_20261009:大和(2026-10-09)AI 外溢與台積電 fab 整併外溢(Fab 2/5/15 P3),二線代工稼動率與價格展望。
- 報告_JPM_亞洲半導體月營收追蹤_20261012:JPM(2026-10-12)8 吋成熟代工報價續強、台積電 2027 成熟節點漲價低至中個位數;報告_Citi_台灣電子半導體月度追蹤_20261012:Citi(2026-10-12)認為高稼動率支撐聯電毛利率回復、世界先進受惠台積電中介層委外。