基本資料
世界先進積體電路股份有限公司(Vanguard International Semiconductor Corp., VIS),台積電集團成員,全球領先的 8 吋專門晶圓代工廠。不追求製程微縮,而是極大化 8 吋廠的特殊製程價值,主力代工電源管理 IC(PMIC)、顯示器驅動 IC(DDIC)與大電流功率元件。
在 SiC 供應鏈中,世界先進可列為漢磊 8 吋 SiC 策略合作 / 私募參與者。寫法上應區分:可寫「透過 3707_漢磊(櫃) 參與 8 吋 SiC 產能建置與認證觀察」,但不寫成世界先進本體已大量量產 SiC。
- 主要業務:8 吋專門晶圓代工(特殊製程)
- 競爭定位:全球 8 吋代工龍頭之一;與台積電在成熟技術緊密合作
- 供應鏈位置:電源/驅動/功率 IC fabless 的 8 吋主力代工
- 資料來源:gemini 查證(業務定位、上市別);6415_矽力-KY(市)(8 吋主力代工關係)
- 客戶地區分佈(法說 2026-07-08):美國 30-40%(PMIC Fabless+IDM)、日本約 20%、台灣約 20%(DDIC+電源管理為主)、中國 10-15%、歐洲近 10%(IDM 為主)
- 成本結構(法說 2026-07-08):薪資約 30%、折舊約 25%、直接+間接材料各約 10%、水電近 15%、其他約 10%;矽晶圓分散採購(台系/日系/中系)以中國矽晶圓平抑成本
- 3Q26 實績產品與製程組合(法說,國泰 call memo,2026-11-06,最新):電源管理占營收 82%(QoQ +5ppt),大尺寸面板驅動 IC 10%、小尺寸面板驅動 IC 3%、其他 5%;製程別 0.18µm 及更先進製程占 62%(QoQ +2ppt),0.25/0.35/0.5µm 分別占 14%/12%/12%(活動_世界先進5347_國泰證期call_memo_20261106)
- 2026E 產品與製程組合(華南,2026-10-15):電源管理 77.8%(營收 NT$458 億,YoY +22.3%)、中小面板驅動 11.5%、其他 6.7%、利基型記憶體 4.0%;製程別 ≤0.18µm 占比由 2025 年 62.3% 升至 67%(營收 NT$394 億,YoY +30.4%),0.35µm 降至 8%(YoY -20.2%);出貨地區亞洲 78%、北美 10%、日本 7%、歐洲 5%(此為華南出貨地區口徑,與上方法說的客戶地區口徑不同)
- 規模與廠區(Daiwa,2026-10-09):2025 年占全球專業代工市場約 1.1%(市場約 US$140bn,不含台積電 Foundry 2.0 定義),占成熟製程市場(以不含台積電代理)近 4%,排名在 SMIC、聯電、GlobalFoundries、華虹之後;現有 5 座 8 吋廠合計月產能 280k(台灣 Fab 1 於 1994 年由記憶體廠轉型、Fab 2 於 2007 年購自華邦、Fab 3 於 2014 年購自南亞科、Fab 5 於 2021 年購自友達;新加坡 Fab VS1 於 2019 年購自 GlobalFoundries,原名 3E),Fab VS1 與 Fab 5 各可再擴 10k 但公司似無意願行使,擴產重心為 VSMC 12 吋廠
- 營收結構(Daiwa 估,2Q26):PMIC 占 77%(十年前約 40%),DDIC 降至約 10% 出頭並預期續降;製程別 0.25µm 約 16%、0.18µm(含 0.15µm)約 15–16%、0.13/0.11µm 以下約 46%,預期 VSMC 以 0.13µm 至 40nm 為主、台積電 Interposer 以 65/55nm 為主,使 0.13µm 以下占比升至 60% 以上,PMIC 與製程升級均為 ASP 與毛利率加分(座談 2026-10-06 口徑:0.18+0.25µm 營收占比約 75%,座談之「0.18µm」應含更細線寬,與 Daiwa 估 0.25µm 以下合計約 77% 相近)
- 客戶(Daiwa 產業調查推估,公司不揭露客戶):大中華 fabless 以 DDIC/功率 MOSFET/PMIC 為主,DDIC 含 3034_聯詠(市)、奇景、瑞鼎、奕力、矽創、敦泰、集創北方、豪威、格科微;功率半導體含高通、瑞薩、MPS、NXP、意法、英飛凌、微芯、TI、聯發科(經立錡)、致新、尼克森;IDM 集中於日本、歐洲與美國
- 股東結構(Daiwa,2026-10-09):台積電約 18.9%(今年減持約 8 個百分點,引發是否影響策略支持的疑慮;Daiwa 認為兩者無直接關聯,並以台積電授權 GaN 與 Interposer 技術、對 VSMC 寄售設備為佐證)、國發基金約 16%(2026 年 8 月)、QFII 32.7%(2026-10-05),自由流通股逾 60%;股本約 18.78 億股,市值約 US$11.2bn
核心技術/競爭優勢
- 8 吋專門廠模式:極大化 8 吋特殊製程價值,非微縮路線
- 類比/功率主力:PMIC、DDIC、大電流功率元件
- 台積電集團綜效:成熟技術合作關係
- AI 電源架構仍錨定 8 吋(Citi,2026-08-04):管理層認為分立式(discrete)電源方案在未來數年仍是 AI 伺服器主流架構;12 吋全整合 Smart Power Stage(SPS)雖逐漸浮現,但高功率 AI 應用因穩健性考量仍偏好分立式 controller + MOSFET 方案。世界先進同時擴充 SiC 產能,目標 2027 年初推出工程樣品,因應未來 AI 資料中心與車用電源需求
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 8 吋電源管理 IC 代工 | 板上電源、車用、消費 | 6415_矽力-KY(市) 等電源 IC 廠 |
| 顯示器驅動 IC(DDIC) | 面板顯示驅動 | DDIC fabless |
| 大電流功率元件 | 功率/車用 | 功率 IC 客戶 |
| SiC / 第三代半導體觀察 | 透過漢磊策略合作推 8 吋 SiC | 量產認證時程需追漢磊 / VIS 公開資料 |
| VSMC 新加坡 12 吋廠(VIS–NXP 合資):130/90nm BCD、SMOS10、40ULP、40nm eFlash、矽 Interposer | 車用與工業(系統基礎晶片、閘極驅動、電池管理 IC、ECU)、運算與 AI(Smart Power Stage、DC-DC/LDO、馬達驅動)、IoT、行動與消費(充電器、PMIC);Interposer 由台積電技轉、需求主要來自台積電 | NXPI.US(nxp)(錨定客戶)、2330_台積電(市)(Interposer 客戶、技術移轉夥伴)(Citi 2026-09-28) |
圖片 / 架構圖
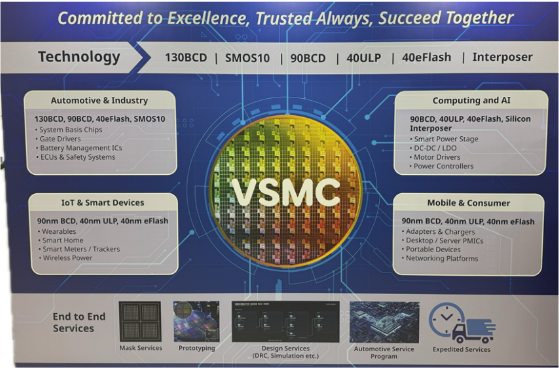
圖說:VSMC 開幕現場技術看板:技術平台 130BCD/SMOS10/90BCD/40ULP/40eFlash/Interposer,分 Automotive & Industry、Computing and AI、IoT & Smart Devices、Mobile & Consumer 四類應用,下方列 Mask、Prototyping、Design Services、Automotive Service Program、Expedited Services 等端到端服務。來源:Citi Research、Company Reports(2026-09-28 開幕),報告_Citi_世界先進5347_20260928
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 8 次有 8 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 56.1 | — | +13.7% | 本站推算† |
| 2026-11 | 43.8 | — | +16.8% | 本站推算† |
| 2026-10 | 46.8 | — | +19.8% | 本站推算† |
| 2026-09 | 59.0 | +15.9% | +15.5% | |
| 2026-08 | 50.9 | +8.2% | +40.5% | |
| 2026-07 | 47.1 | -21.3% | +30.2% | |
| 2026-06 | 59.8 | +40.9% | +33.6% | |
| 2026-05 | 42.4 | +5.3% | +19.5% | |
| 2026-04 | 40.3 | -18.5% | +9.6% | |
| 2026-03 | 49.4 | +38.0% | +7.3% | |
| 2026-02 | 35.8 | -10.8% | -9.5% | |
| 2026-01 | 40.1 | -18.6% | +18.4% | |
| 2025-12 | 49.3 | +31.3% | +14.6% | |
| 2025-11 | 37.6 | -3.9% | +8.6% | |
| 2025-10 | 39.1 | -23.5% | +3.1% | |
| 2025-09 | 51.1 | +41.0% | +10.8% | |
| 2025-08 | 36.3 | +0.3% | -0.2% | |
| 2025-07 | 36.1 | -19.2% | +1.6% | |
| 2025-06 | 44.7 | +26.0% | +9.0% | |
| 2025-05 | 35.5 | -3.4% | -0.6% | |
| 2025-04 | 36.7 | -20.2% | +8.4% | |
| 2025-03 | 46.1 | +16.4% | +27.2% | |
| 2025-02 | 39.6 | +16.7% | +28.3% | |
| 2025-01 | 33.9 | -21.2% | +15.7% | |
| 2024-12 | 43.0 | +24.5% | +22.6% | |
| 2024-11 | 34.6 | -8.8% | +18.3% | |
| 2024-10 | 37.9 | -17.8% | +17.0% |
2026 年已公布累計 424.8 億元;全年推算 571.5 億元(YoY +17.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$5.09bn | +8.2% | +40.5% | 累計前 8 月 NT$36.57bn(YoY+18.4%);7-8 月合計僅達 CTBC/市場 3Q26 預期 64.8%/63.7%,惟公司營收通常季末月跳增,最後仍有機會達標;VSMC P1 月產能規劃 2027 底 20k/2028 底 44k,2027 年新產能占比可望以 Interposer 為主,搭配稼動率續往 95% 邁進與優於今年的 ASP 漲幅,預估 2027 毛利率仍近 32%(CTBC,2026-09-11) |
| 2026-09 | NT$5,904mn | +16% | +16% | 9M26 累計 NT$42,479mn(YoY +18%);3Q26 QoQ +10%(Citi 估 11%/共識 8%,達成率 99%/102%);Citi 認為轉自台積電的中介層(interposer)委外業務可能帶來營收與毛利率上行(Citi,2026-10-12) |
- 3Q26 實績與 4Q26 展望(法說,國泰 call memo,2026-11-06,最新):3Q26 營收 NT$157.02 億(QoQ +10.2%、YoY +27.2%;晶圓出貨 QoQ +約 5%、ASP QoQ +3%、匯率貶值約 1%),晶圓出貨 75.1 萬片 8 吋約當(YoY +約 12%);毛利率 33.6%(QoQ +1.3ppt,落在指引 32.5-34.5% 區間);歸屬母公司淨利 NT$30.99 億、EPS 1.62 元(QoQ +3.8%、YoY +78%);稼動率 3Q26 為 90%,4Q26 預期再微幅提升,需求強勁但受瓶頸設備限制產出僅小幅提升,訂單能見度約 4 個月,各製程/platform 營收比重與 3Q26 大致相當;4Q26 月產能 28 萬片(較 3Q26 +1,000 片),2026 全年產能約 330.6 萬片 8 吋(YoY -4%,淘汰粗線寬升級細線寬);營運現金流入 NT$99.06 億(含客戶預付貨款)、資本支出 NT$125.47 億、現金及金融資產 NT$396.6 億;匯率假設 4Q26 以 32.1 計(10 月實績約 32.1,之後波動大)。凱基補充(個股報告,memo_凱基投顧_世界先進5347AI產能爬升_20261108):4Q26 晶圓出貨 QoQ +0-2%(受產能限制)、ASP QoQ +3-5%、毛利率指引 34-36%、稼動率 90% 以上;3Q26 營收優於凱基預估約 2%,稅後淨利 NT$31 億優於凱基預估與共識 7%/4%;2026 資本支出 NT$600-700 億(年持平)、折舊 NT$91 億(YoY +6%);VSMC 擴產與資本支出計畫不變,但受惠 AI 需求,產能爬升時程(原預計 1H29 滿載)與損益兩平時點(月產能 3 萬片)均有望提前數季。
- 稼動率:2Q26 85-90%(達標),優於 1Q26 約 80%。1Q26 月產能 267k,2Q26 277k,3Q26/4Q26 約 280k。2026 全年月均產能約 277k(vs 2025 287k,-4%,因 0.35/0.5µm→0.18µm 升級、光罩層數 20 幾→30 幾層使工序變長)。實際 2Q26 UTR 約 87%(Citi,2026-08-04),3Q26 預期升至 90%、4Q26 再升。最新(中信座談,2026-10-06):細線寬(0.25/0.18µm)滿載、粗線寬(0.35/0.5µm)80 幾%(4Q26 因車用緩步復甦仍不到 90%)、整體平均約 90%;2026 月產能 2Q26 277k、3Q-4Q26 約 280k、全年均約 280k(年減 4%,0.35/0.5µm→0.18µm 非 1:1 轉換有損失);晶圓五廠 2H26 擴充 5k;2027 年 8 吋計畫以產能優化為主,月產能先維持約 28 萬片(無塵室尚有 2 萬片空間、最大可到 30 萬片,除非客戶長期承諾才擴充);細線寬明年稼動率能否超過 100% 僅表示「會努力」。
- 2Q26 實績(財報已公告,Citi/MS/中信投顧 2026-08-04/05 一致確認):營收 NT$142.5 億(QoQ +13.7~14%、YoY +21.8~22%);毛利率 32.3%;營益率 20.4%;稅後淨利 NT$29.75~29.8 億(QoQ +32%、YoY +46%);EPS 公告數 1.62 元(含業外+稅負抵免,中信投顧內文與華南均採此值,優於市場預期)/1.56 元為中信投顧財務表「調整後 EPS」(口徑差異,非矛盾)。MS 原估 EPS 1.41、市場共識 1.50,實績優於雙方預期;毛利率略優於 MS 估 32.2%、略低於市場共識 32.8%。
- 3Q26 展望(Citi/MS/中信投顧一致,2026-08-04/05):晶圓出貨僅季增 1-3%(受限少數機台瓶頸);ASP 續季增 2-4%(主要來自直接調價、輔以組合改善);毛利率 Citi 估中值 33.5%、中信估 32.5-34.5%(財測指引略不如預期,但需求依舊強勁);UTR 預期至少 90%、4Q26 續升。MS 特別指出本次 3Q26 出貨指引低於聯電(UMC)同期高個位數 QoQ 增幅,反映世界先進產能瓶頸更緊;但世界先進續以調漲 ASP 因應。進度(中信座談,2026-10-06):9M26 營收符合預期、上述 3Q26 指引不變;晶圓僅微幅季增主因細線寬產能受限;4Q26 正式展望待 11 月初法說,出貨量與 ASP 仍有機會續季增,毛利率在夏季電費影響下滑、ASP 與稼動率提升下仍有機會季增;電源管理客戶往年 4Q 可能庫存調整,但目前需求遠大於此影響;手機終端銷貨不佳但持續 gain share,3Q26 出貨仍季增、4Q26 維持穩定;其他 3C 受記憶體大漲拖累需求不如預期,1H26 已策略性調整產能(0.35/0.5µm 優化至 0.18µm、驅動 IC 產能轉向電源管理)。2026 營收目標維持年增 20%,2027 亦為成長年(8/12 吋皆成長)。4Q26 補充(kevin 會後筆記,2026-10-14):4Q26 仍為持續成長的季度,有效產能維持高 UTR、需求強勁,出貨量 QoQ 可能小增,主要瓶頸是受限產能尚未完全開出;AI 整體需求續推升 UTR 與出貨。去瓶頸方式以既有廠房與土地擴增產能(brown field),並優先把資源放在已承諾客戶產能的 12 吋。
- 漲價進展:1H26 第1輪已反映;第2輪與客戶洽談中,3Q26 少部分可望先反映,4Q26 延續;市場聽到幅度多為 5~15%(2H26 vs 1H26)。2H26 毛利率有機會往 35% 靠攏(報告_CTBC_世界先進5347_20260707,2026-07-07)。Citi/中信投顧 2026-08-04/05 重申:管理層預期 2027 年漲價幅度不遜於 2026,反映結構性成本通膨(人工、原物料、設備)與供給持續緊張。2027 價格進展(中信座談,2026-10-06):ASP 軌跡 1Q26 季減 4%、2Q26 季增 3%、3Q26 季增 2-4%(指引)、4Q26 微幅提升,2026 全年 ASP 約中個位數年增;2027 調升幅度仍預期不小於今年,已提早與客戶討論,希望部分於 1Q27 即反映(1Q26 已有部分 LTA 到期、1Q27 另一塊到期,屬不利影響,需以漲價抵銷);若 2027 需求持續暢旺,不排除年中再議第二次調漲;細/粗線寬、DDIC/離散元件都在談,需求較急者(細線寬)較易取得共識,面板相關較遲。成本端:裸晶圓約占成本 10%,漲 10% 約影響毛利率 1 個百分點;矽晶圓供應商來談 2027 雙位數漲價、仍在協商(公司部分採購走現貨);裸晶圓通常一年談一次,LTA 覆蓋率不高(部分供應商只走現貨),公司 8 吋(除車用/工業)LTA 多於 2027 年初到期;12 吋 2027 才開出、均已被 LTA 覆蓋。敏感度:稼動率 +1ppt 約毛利率 +0.4-0.5ppt,ASP 與匯率同量級。會後筆記補充(kevin,2026-10-14):公司準備與客戶洽談漲價,2026 全年漲幅為中個位數百分點,期望 2027 幅度大於今年;漲幅依產品與晶圓別而異。2027 節奏為 1H 先調一次,若 UTR 持續很滿,2H 亦可能再調;LTA 今年部分到期、2027 另一批到期,部分報價將重新議價,公司認為 LTA 一年一議、隨供需微調是較佳的合作模式(與座談口徑一致,無新衝突)。
- 3Q26 回顧與 4Q26 展望(珩石 Niuniu 筆記,2026-10-15;華南同日座談):3Q26 出貨、ASP 季增 2–4%、毛利率均符合原展望(公司指引 32.5–34.5%),營收略優於指引的原因是生產效率與匯率,而非訂單或單價突然上升;客戶無明顯庫存壓力,整體有效產能利用率約 90%(細線寬滿載、粗線寬因車用較弱未滿載)。4Q26 出貨預期季增中低個位數,限制在產能而非需求,能見度約四個月;blended ASP 方向仍向上,但季增幅度可能不如 2Q/3Q,因 2026 年多數單一產品只調價一次、調價多已在前幾季反映。(與座談、kevin 筆記方向一致,無新衝突。)
- 2Q26 EPS 與 9 月營收(華南,2026-10-15):2Q26 EPS 1.62 元(QoQ +32.8%、YoY +45.9%;華南原估 1.48、同業 1.54),1H26 EPS 2.84 元;9 月營收 NT$59.04 億(MoM +15.93%、YoY +15.51%),前 3 季營收 YoY 約 +18.0%。
- 訂單能見度:4 個月,已看到 4Q26 初(2026-10-06 座談仍為 4 個月)。3Q26 預期仍成長,但 0.18µm 滿載下整體出貨提升幅度有限。
- 產品組合與線寬(中信座談,2026-10-06):細線寬 0.18+0.25µm 營收占比約 75%,因單價較高對應產能占比約 60 幾%,隨 0.35/0.5µm 持續轉移有機會朝 70%;PMIC 獲利優於 DDIC、客戶也較願意接受漲價,故 2026 年起把部分 DDIC 產能轉給 PMIC,驅動 IC 營收占比預期 2H26 起下滑,電源管理相關營收占比年底可望上升至接近 80%;粗線寬主要為離散元件等。AI 電源管理(電源管理 IC+離散元件)年底約占公司營收 10-15%、約占電源管理業務 15-20%。手機電源管理美系客戶 2024 年起陸續由中國下單轉回世界先進,目前已大致達成客戶產能承諾,2027 成長機率較低,成長動能主要來自 AI(電源管理、Interposer)。會後筆記補充(kevin,2026-10-14):8 吋產品組合略作優化,部分驅動 IC 產能轉向電源管理相關高需求產品(非全面轉換,目的是讓產品結構更優);電源管理客戶黏著度高、業務相對穩定,故拉高比重;電源管理整體約 2 成與 AI 伺服器有關;AI PMIC 的 ASP 明顯高於一般產品。筆記另載 AI PMIC 毛利率 32.5-34.5%,該區間與公司 3Q26 整體毛利率指引(32.5-34.5%)完全相同,疑為筆記混寫,待核對。公司整體策略仍是分散風險、分散客戶、分散應用,避免單一產品影響過大。
- 產業供給(中信座談,2026-10-06):大型 8 吋廠都不擴產,擴產者多為未掛牌或二線廠(非前十大);8 吋 2027 預期大致持平;28-40nm 預期高個位數年增、40-130nm 中低個位數年增;目前擴產與世界先進(以 12 吋為主)重疊性低。
- AI 營收占比:2Q26 已達雙位數(MS,2026-08-04:「AI-related revenue has reached a double-digit share of total revenue」),2027 年成長動能將更強,因新加坡 interposer 產能 1Q27 起貢獻(與既有法說口徑「2H26 雙位數、年底 high-teens」一致,屬同一趨勢的最新確認)。2027 年 AI 相關營收占比沿革:AI 伺服器電源管理 10-15%(中信投顧 2026-08-27,窄口徑)→ 含 PMIC 與 Interposer 的廣義 AI 曝險上看 25-30%(Citi 2026-09-28,VSMC 開幕後管理層口徑;前次為 2H26 雙位數)。
EPS 記錄
只放實績(A)。
| 季度/年度 | 營收(NT$ 億) | 毛利率 | EPS (元) | 備註 |
|---|---|---|---|---|
| 2025 | 485.9 | 28.1% | 4.30 | 營收 YoY +10.3% |
| 1Q26 | 125.3 | 29.3% | 1.22 | |
| 2Q26 | 142.5 | 32.3% | 1.62 | QoQ +32.8%、YoY +45.9%;營益率 20.4%;公告數 1.62、中信調整後 1.56(華南,2026-10-15;中信,2026-08-05) |
| 3Q26 | 157.0 | 33.6% | 1.62(待核對) | QoQ +10.2% 營收、淨利 QoQ +3.8%/YoY +78%(NT$30.99 億);國泰 call memo(2026-11-06);註:2Q26 公告 EPS 1.62 已確認(1.56 為調整後),3Q26 淨利較 2Q26 增約 4% 而 EPS 同為 1.62 僅在加權股數增約 4% 時成立(股本 2026 年因增資擴大),凱基 memo 僅給淨利 NT$31 億、未列 EPS,3Q26 EPS 待財報原文核對 |
EPS 預估
| 年度 | 摩根士丹利 EPS(報告日 2026-10-29;沿革:2026-05-29/08-04 為 2026E 5.46/2027E 6.76/2028E 8.32) | Citi EPS(報告日 2026-08-04) | 中信投顧 EPS(報告日 2026-08-05) | 大和 EPS(報告日:2026-10-09,首次覆蓋) | 華南投顧 EPS(報告日:2026-10-15) | 備註 |
|---|---|---|---|---|---|---|
| 2025A | 4.18 | 4.25 | 4.30(公告)/4.24(調整後) | 4.24(完全稀釋;公告 4.30) | 4.30 | |
| 2026E | 6.06(前 5.46,+11%) | 5.91(前 5.93,持平) | 6.00(本次上修,前次未揭露具體數字) | 5.90 | 6.43(前 6.15,+4.6%) | 大和較共識 -1.9%;華南為各家最高(營收 NT$588.0 億、毛利率 32.5%) |
| 2027E | 6.16(前 6.76,-9%) | 7.41(前 7.42,持平) | 7.34 | 7.92 | 8.03 | 大和較共識 +5.1%,隱含共識尚有上修空間;華南營收 NT$685.2 億、毛利率 34.5%、營益率 22.0% |
| 2028E | 7.92(前 8.32,-5%) | 9.13(前 8.01,+14%) | — | 9.39 | — | 中信未列 2028F;大和較共識 -2.4%;華南未列 |
大和(2026-10-09,Rick Hsu/Sam Weng,首次覆蓋):營收 2026E NT$57,494mn/2027E 76,662mn/2028E 95,017mn(2028E 為各家最高,Citi 89,205mn、MS 77,468mn);毛利率 32.4%/33.3%/34.4%;營益率 20.4%/22.0%/23.5%;稅後淨利 NT$110.8/148.8/176.4 億;2025–28 EPS CAGR 約 30%。
MS(2026-08-04)為 2026-05-29 報告後的 2Q26 財報跟進 Note,EPS/TP/評等完全不變(重申),僅補充 2Q26 實績與 3Q26 展望;營收預估同步不變:2026E NT$56,799mn/2027E NT$68,133mn/2028E NT$77,468mn。
MS(2026-10-29)改用較新口徑:營收 2026E NT$58,598mn(前 56,799,+3%)/2027E 77,345mn(前 68,133,+14%)/2028E 93,859mn(前 77,468,+21%);毛利率 32.6%/26.9%/27.5%(前 31.7%/31.0%/32.1%);營益率 20.6%/16.9%/18.3%(前 19.4%/20.9%/23.1%);淨利 NT$112.8/114.7/147.5 億;2027E 毛利率較前估大降 4.1ppt,主因 VSMC 折舊稀釋,營收反因漲價與 VSMC 貢獻上修。
Citi(2026-08-04)同步上修營收:2026E NT$59,310mn(前 59,120,持平)/2027E NT$78,094mn(前 75,406,+4%)/2028E NT$89,205mn(前 85,738,+4%);毛利率同步上修至 32.9%/34.3%/35.5%(2026-28E)。EPS 上修主因反映獲利展望改善與更佳 UTR,2028E 上修幅度最大(+14%)因採用 25x 2027E(而非 2026E)本益比估值切換所致。
⚠️ HSBC(2026-06-23)EPS 大幅高於 MS:2026e 5.83 / 2027e 9.87 / 2028e 11.78(營收 60,567 / 95,460 / 118,498),2027/28 EPS 較前次上修 +45% / +53%、較市場共識高 42%/37%。差異來自 ASP 漲幅假設(+8%/+33% 2026/27)與 UTR 更快爬升;HSBC 27E EPS 9.87 vs MS 6.76 反映對漲價兌現的樂觀度分歧。來源 260623_5347_2303_hsbc_foundry。中信投顧(2026-08-05)2027E EPS 7.34 仍最接近 MS/Citi,與 HSBC 差距最大,五方預估分歧持續,暫予並列。
| 年度 | 群益 EPS(報告日:2026-10-20) | 備註 |
|---|---|---|
| 2026F | 5.83 | 年底 BVPS 35.38 |
| 2027F | 6.19 | 年底 BVPS 37.10;股價 NT$163.50 對應 PER 26.39x/PBR 4.41x(以 2027F 計);低於大和 7.92、華南 8.03、Citi 7.41(群益產業速報未展開假設) |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 當時股價 | 來源 |
|---|---|---|---|---|---|
| 摩根士丹利 | 2026-05-29 | Equal-weight | NT$180 | NT$161.5 | 260529_5347_世界_ms_vanguard |
| 摩根士丹利 | 2026-10-29 | ⚠️ 降評 Underweight(自 Equal-weight) | NT$135(自 NT$180,-25%;Bull NT$195/Bear NT$80) | NT$156.50(隱含 -14%) | 報告_MS_世界先進5347_20261029;殘餘所得模型(COE 9.2%、中期成長 13%→10.5%、終值成長 4%),對應 2.8x 2027E BVPS;降評理由:新加坡 VSMC 折舊使 2027 年起毛利率明顯稀釋且可能持續 5-10 年 |
| Citi | 2026-06-07 | Buy | NT$170 | NT$161.5(2026-06-05) | 260607_5347_世界_citi_vanguard;預期總報酬 9.7%(含 4.4% 股息殖利率) |
| HSBC | 2026-06-23 | ⚠️ 升評 Buy(自 Hold) | NT$220(自 NT$171) | NT$186.5 | 260623_5347_2303_hsbc_foundry;22x PE;+18% upside;TSMC 將 interposer 外包 VSMC(產能售罄、LTA 鎖定) |
| 中信投顧 | 2026-07-07 | 維持買進 | 未揭露(Note 類型) | NT$185.0 | 報告_CTBC_世界先進5347_20260707;線上座談摘要,無新 TP |
| Citi | 2026-08-04 | 買進(Buy,維持) | NT$185(前 NT$170,↑) | NT$154.50(04Aug26) | 報告_Citi_世界先進5347_20260804;25x 2027E PER(估值切換至 2027 年 EPS,倍數不變);預期總報酬 24.3%(含股息殖利率 4.6%) |
| Morgan Stanley | 2026-08-04 | Equal-weight(重申,不變) | NT$180(不變) | NT$154.50(04Aug26) | 報告_MS_世界先進5347_20260804;2Q26 財報跟進 Note,EPS/TP/評等均未調整;維持 EW 理由:供給瓶頸抵銷產業復甦利多、新加坡廠折舊上升風險、估值高於聯電 |
| 中信投顧 | 2026-08-27 | 買進(維持) | 本篇未揭露新 TP(法說/座談摘要) | NT$152.00(前日收盤) | 報告_中信_世界先進5347_20260827;漲價與稼動率提升支撐 2027 毛利率仍近 32%;認為現價評價已具吸引力 |
| 中信投顧 | 2026-08-05 | 買進(維持) | NT$220(前 NT$200,↑) | NT$154.50(前日收盤) | 報告_中信_世界先進5347_20260805;30x 2027E EPS(前次未揭露倍數);上修理由:漲價效應與 UTR 預估更趨積極,成熟製程產業迎全面復甦 |
| 中信投顧 | 2026-09-11 | 買進(重申) | NT$220(不變,8 月營收評析未揭露新估值) | — | 報告_CTBC_晶圓代工8月營收評析_20260911;8 月營收年增 40.5%,評價已具吸引力,維持逢低偏多布局建議 |
| Citi | 2026-09-28 | 買進(Buy,維持) | NT$185(不變) | NT$170.50(24Sep26) | 報告_Citi_世界先進5347_20260928;VSMC 開幕 Flash;25x 2027E P/E;預期股價報酬 8.5%、股息殖利率 4.2%、預期總報酬 12.7%;市值 NT$320,285M(US$10,096M) |
| 大和(Daiwa) | 2026-10-09 | 首次覆蓋 Outperform(2) | NT$210(12 個月目標價) | NT$190.00(2026-10-07) | 報告_Daiwa_世界先進5347_首次覆蓋_20261009;ROE 調整 PBR 5.2x × 一年後 BVPS(以台積電目標 PBR 7.7x 為錨,因長期 ROE(2004–28E)較台積電低給予 33% 折價);對應 26x 四季預期 PER;上行 10.5%;現價 24x 四季預期 EPS,處於 2009 年後 5–30x 區間高端 |
| 中信投顧 | 2026-10-06 | 線上座談(未揭露評等/TP) | 未揭露 | — | 活動_世界先進5347_中信線上座談memo_20261006;座談 memo,無新評等;2027 價格、VSMC 損平與 LTA 口徑更新見成長動能 |
| 華南投顧 | 2026-10-15 | 買進(維持;訪談類型:法業座談) | NT$195(前 185,↑) | NT$176.00 | 報告_華南_世界先進5347_20261015;21–24x PER × 2027E EPS 8.03(TP÷EPS ≈ 24.3x†);隱含漲幅 10.8%;評等沿革:2026-05-05 買進 TP 177 → 07-09 買進 TP 200 → 08-14 買進 TP 185 → 10-15 買進 TP 195 |
| 凱基投顧 | 2026-11-08 | 增加持股(維持) | NT$162(下修) | — | memo_凱基投顧_世界先進5347AI產能爬升_20261108;目標本益比由 24x(歷史平均與景氣高點中間值)降至 21x(歷史平均加一個標準差)× 2027E EPS;理由為 2027 ASP 調整可能較溫和、VSMC 爬坡較快帶來較高獲利率稀釋與折舊,小幅下修 2027-28 EPS(未揭露數值);預估 2027 年 AI 相關營收占比 25-30%(2026 年 10% 以上),VSMC 1Q27 起爬坡主要生產先進封裝用中介層 |
| 群益投顧 | 2026-10-20 | 中立(Neutral) | 未給目標價 | NT$163.50 | 報告_群益_成熟晶圓代工報價上漲_20261020;產業速報僅列評等,PER 26.39x/PBR 4.41x(2027F);覆蓋重點為聯電 Buy |
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Gokul Hariharan: - 評等 Overweight,目標價 220.0;報告基準股價 153.5(2026-08-21 收盤),上行空間 +43% - 估值倍數:P/E 24.2 x(2026E)/21.6 x(2027E);P/B 4.8 x/4.6 x;ROE 19%/22% - EPS 估值:2026E 6.3、2027E 7.1(幣別同股價) - 英文名 Vanguard。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 法說(2026-11-06,國泰 call memo) | 稼動率 90%+瓶頸設備限制產出 → 4Q26 出貨小增;VSMC 1Q27 量產、Interposer 占 12 吋營收過半 | 4Q26 匯率 32.1、月產能 28 萬片、2026 折舊約 NT$91 億(4Q26 QoQ +2%)、2027 營業費用率目標 12%、2026 資本支出 NT$600-700 億(近 90% VSMC) | 3Q26 營收 NT$157.02 億、毛利率 33.6%、EPS 1.62;4Q26 比重與 3Q26 大致相當 |
| 公司座談(2026-07-07) | 出貨量成長 × ASP 漲價 + 產品組合改善 | 出貨量 YoY +10%+;ASP 年增中個位數;2H26 漲幅 5~15% | 2026E 美元營收 YoY +20% |
| 公司座談(2026-07-07) | 毛利率中值 + 漲價效益 - 夏季電費 - 折舊增加 | 2Q26 毛利率 32%;2H26 目標 ~35% | 2027E 毛利率:先估 25%(2H26 毛利率 32-35% 扣中高個位數折舊)→ 後段 2H27 逐步改善 |
| 公司座談(2026-07-07) | 2026 8 吋折舊基礎 + VSMC 12 吋新增折舊 | 廠房 25 年攤提,設備 11 年攤提 | 2026E 折舊 NT$95-96 億;2027E 折舊 NT$135~165 億(+40~70 億) |
| 法說(2026-07-08) | 折舊拆解:8 吋遞減 + 12 吋新增 | 8 吋 90 幾億逐年遞減(→80 幾→70 幾億);12 吋廠房/設施攤 50/20 年約 25-26 億/年,設備 10+1 年攤提(44K 滿載 ~100 億/年、2027 平均開出 11K 約 25 億) | 2027E 新增 12 吋折舊約 50 億、壓力集中 2H27(具體數字待 2027 年 1 月法說) |
| 法說(2026-07-08) | 12 吋毛利率稀釋路徑 | 基準:85% 利用率、35% 結構性毛利率;12 吋設備折舊佔該廠成本 40-50%、稀釋約 10 年 | 稀釋 2027 中高個位數 → 2028 中個位數 → 2029 中低個位數 ppt(原估 2027「雙位數影響」已收斂) |
| 中信投顧(2026-08-05) | VSMC 折舊稀釋路徑數字化+UTR/漲價抵銷 | VSMC P1 於 1Q27 逐步量產,2027 年底月產能 2 萬片、2028 年底 4.4 萬片;折舊影響 2027-2029 毛利率各中至高個位數/中個位數/中至低個位數 ppt | 對應全年毛利率 25%+(2027)/30%(2028)/30%+(2029);但因 UTR 由 2026 年 85-90% 續升至 2027 年 90-95%、及漲價幅度更上層樓,預估 2027 年毛利率仍達 31.8%(與法說 2026-07-08 稀釋路徑數字互相印證,並補上具體年度毛利率目標) |
| 中信投顧(2026-08-27) | 毛利率橋接:2026 基準 → VSMC 稀釋 → 稼動率 → ASP | 2026 毛利率 32.77%;VSMC P1 稀釋 -8%;稼動率提升 +3.54%(UTR 往 95% 邁進);ASP 調漲 +3.5%;2027 折舊躍增至 NT$140-160 億 | 2027 年毛利率預估 31.81%(維持接近 32% 水準);維持買進 |
| Citi(2026-08-04) | 2Q26 優於預期+UTR/漲價展望改善 → 上修 2026-28E 獲利 | 2026/27/28E 獲利上修 3%/3%/18%;毛利率同步上修至 32.9%/34.3%/35.5%(2026-28E);估值基礎改採 2027E EPS(倍數維持 25x 不變) | EPS 上修:2026E 5.91(前 5.93)/2027E 7.41(前 7.42)/2028E 9.13(前 8.01,+14%);TP 由 NT$170 上修至 NT$185 |
| Citi(2026-09-28) | VSMC 開幕:稼動率+LTA 保障負載+Interposer/AI 電源組合抵銷 2027 折舊上升 | Phase 1 產能 2027 年底 20kwpm/總 44kwpm;約 60% 產能 LTA;Interposer 毛利高於標準成熟製程、追加 capex 有限(機台台積電 consign);2027 AI 曝險(含 PMIC+Interposer)25-30%;估值 25x 2027E P/E,P/B 2026/27E 3.6x/3.5x | 無 EPS/TP 異動(Buy,TP NT$185 維持);2027 為 VSMC 獲利轉折年(定性,未揭露新 EPS) |
| 中信投顧座談(2026-10-06) | 價格/稼動率/折舊假設更新(管理層口徑) | 2026 營收 YoY +20%;2026 ASP 中個位數年增(1Q -4%、2Q +3%、3Q +2-4% 指引、4Q 微升);2027 調價不小於 2026、盼 1Q27 起反映;稼動率 +1ppt ≈ 毛利率 +0.4-0.5ppt;裸晶圓占成本 10%(+10% ≈ 毛利率 -1ppt);12 吋 2027 稀釋毛利率高個位數 ppt;折舊 2026 92-93 億、2027 130-150 億;Capex 2026 NT$600-700 億、2027 起明顯下滑 | 無 EPS/TP;VSMC 2027 年底月產能近 20k 即可能損平 |
| 華南投顧(2026-10-15,法業座談) | AI 伺服器 PMIC+0.18µm 細線寬升級+ASP 年增 → 營收與毛利率成長;新加坡 12 吋 1Q27 量產推升 2027 | 2026E 營收 NT$588.0 億(YoY +21.0%,前 563.7 億)、毛利率 32.5%、營益率 20.1%;2027F 營收 NT$685.2 億(YoY +16.5%)、毛利率 34.5%、營益率 22.0%;2026 全晶圓 ASP 年增近中個位數(約 5%)、稼動率約 90%、4Q26 能見度約 4 個月、出貨低個位數季增;3Q26 毛利率報告記 32.5–34.0%(公司指引為 32.5–34.5%);AI 伺服器 PMIC 占營收年底達 10–15%(約占 PMIC 20%);ASP 2027 目標優於 2026 以抵銷 LTA 到期;單季 EPS 3Q26F 1.79/4Q26F 1.90/1Q27F 1.70/2Q27F 2.02 | 2026E EPS 6.43 元(前 6.15,+4.6%);2027F EPS 8.03 元;TP NT$195 |
| 大和(2026-10-09,首次覆蓋) | 8 吋約當出貨量 × 混合 ASP → 營收;折舊(VSMC)→ 毛利率;VSMC 少數股權損益 → 歸屬母公司淨利 | 稼動率 2026/27/28E 85%/95%/97%(2025A 76%);混合 ASP US$637/686/723(2025A 616);出貨量(8 吋約當千片)2,838/3,492/4,109;月產能 280k→2028 年底約 379k(VSMC 12 吋 2027 年底 20k、2028 年底 44k);毛利率 32.4%/33.3%/34.4%(折舊攤銷 NT$92.6/142.3/189.5 億);0.13µm 以下營收占比 2026 年約 45% → 2028 年 4Q 約 62%;稅率 16.4%/16.9%/16.1%;股利支付率約 80%(DPS 4.5/5.0/5.5);Capex 2026E NT$652 億、2027E NT$339 億、2028E NT$179 億 | EPS 5.90/7.92/9.39(較共識 -1.9%/+5.1%/-2.4%);TP NT$210(ROE 調整 PBR 5.2x);3Q26E EPS 1.57、4Q26E 1.55(低於共識 1.73) |
| MS(2026-08-04) | 2Q26 財報跟進 Note,未調整模型 | EPS/TP/評等均維持 2026-05-29 原值;EW 理由:供給瓶頸抵銷產業復甦利多、新加坡廠折舊上升風險、估值高於聯電(UMC) | 無財測異動;3Q26 出貨指引(+1-3% QoQ)明顯低於 UMC 同期高個位數 QoQ,凸顯世界先進產能瓶頸更緊 |
| MS(2026-10-29,降評 Underweight) | VSMC 折舊(按 44kwpm 滿載提列)× 實際稼動爬坡 → 2027-28 毛利率稀釋;漲價+interposer → 營收上修;殘餘所得模型 → TP | VSMC 1Q27 <5kwpm、2027 年底 <20kwpm、損平 2028 年底或 1H29;2027 全年 8 吋漲價 10-15%(可能分兩次);AI 營收占 2027 年 20-30%;中期成長 13%→10.5%、COE 9.2%、終值成長 4%;出貨量(8 吋千片)2026E/27E 2,847/3,280、ASP US$638/699、稼動率 84.4%/89.0% | 2026E/27E/28E 營收 58,598/77,345/93,859、毛利率 32.6%/26.9%/27.5%、EPS 6.06/6.16/7.92;TP 180→135(2.8x 2027E BVPS) |
成長動能/催化劑
260529_5347_世界_ms_vanguard(Morgan Stanley,Equal-weight,TP NT$180):
- 成熟製程稼動吃緊的外部佐證(JPM,2026-07-24):JPM 引述 TXN 2Q26 法說,工業需求持續回溫(部分由資料中心外溢帶動),但仍低於 2022 年高點約 5–6 個百分點,視為對稼動率已吃緊的成熟製程代工世界先進(VIS)與力積電(PSMC)的正面訊號。來源:報告_JPM_台灣FirstToMarket_20260724,analyst,信心:中。
- 2026 營收展望:估 +20% YoY,三大驅動:(1) AI 伺服器電源管理、(2) 智慧手機 PMIC 訂單轉單至世界先進、(3) ASP 調漲。
- 資本支出:2026 capex 達 NT$60-70bn,90% 投入 VSMC(新加坡)12 吋產能擴建、其餘為 8 吋廠維護;NXP 為 VSMC 最大客戶,將佔約 40% 產能。
- Interposer 機會:新加坡 12 吋新產能將納入 interposer 生產(55nm/65nm),技術由台積電移轉 → 切入先進封裝中介層。
- GaN / SiC(2026-10-06 中信座談更新:GaN 今年自晶圓廠技轉 GaN-on-silicon,目前產能約 1-2k、出貨僅數百片、營收占比低個位數,明年有機會增量,擴產須伴隨客戶投片承諾;該晶圓廠整併部分工廠且不再提供 GaN 服務,客戶須找新供應商,台積電亦技轉給 GFS,世界先進與 GFS 都有機會取得新客戶,定位為取代 IGBT 的高壓大電流應用;SiC 2024 年與漢磊合作,漢磊目前僅 6 吋產能、8 吋尚未量產,快則 2027 年才有少量 1-2k)。MS 2026-05-29 口徑:目前 GaN 產能約 3kwpm(8 吋),已取得台積電技術授權,GaN-on-Si 早期商業化目標 2027 年初;SiC 與 3707_漢磊(櫃)(Episil)合作。
- 2026 目標:美元營收 YoY 約 +20%;AI 相關營收全年平均約 10%,年底有望達 high-teens。
- VSMC / interposer:與台積電簽署兩年代管協議,VSMC 託管 AI interposer 生產線;capex 由 US$6.8bn 降至 US$5.7bn。
-
轉單動能:美系 PMIC 客戶轉單需求預計 2026 年超過 30kwpm;利用率每 +1ppt,毛利率約 +40bps。
-
成熟製程報價續漲至 2027、8 吋供給縮減(群益引 Sigmaintell,2026-10-20):群益引研調機構 Sigmaintell(2026-10-20):4Q26 全球成熟製程晶圓代工稼動率升至 91%;1Q27 全球 8 吋與 12 吋成熟製程報價預估 QoQ +4%~+8%(90nm 4Q26 已 +4%、1Q27 +8% 居各節點之冠;28nm 與 40nm 4Q26 合約價持平,1Q27 分別 +6%/+5%)。8 吋因 AI 伺服器轉向 48V 高壓電源管理晶片,供應鏈普遍約 6 個月訂單能見度;部分二線代工以低價競逐 55/90nm,但產品組合與一線業者有區隔、對報價影響有限。供給端:大廠減少 8/12 吋成熟產能轉向先進製程或封裝,二三線廠轉產 PMIC、功率、interposer 等 AI 高毛利應用並縮減 CIS/DDIC,力積電出售 P5 廠予美光,全球 8 吋產能 2026 年 YoY -6%、2027 年 YoY 2%(原文符號缺漏,待核對)。群益預期成熟製程報價漲勢延至 2027 年(estimate/third_party,信心中;報告_群益_成熟晶圓代工報價上漲_20261020)。群益對世界先進給「中立」、未給目標價(報告_群益_成熟晶圓代工報價上漲_20261020)
Interposer 成 2027 年新產能主角(中信投顧,2026-08-27)
2Q26 回顧 - 營收季增 14%,動能仍由 AI 驅動、電源管理需求最強;單季稼動率由 1Q26 的 85% 提升至接近 90%。 - ASP 季增 3%,反映去年底至今年初與客戶溝通的成本漲價效益於 2Q-3Q26 陸續開出,推升毛利率至 32.3%。
3Q26 及之後 - 3Q26 動能仍來自電源管理,另見工控/車用需求持續復甦,部分消費性有提前拉貨跡象,稼動率再升至 90% 初頭。 - 細線寬產能暫時已達上限、短期 migration 仍需時間 → 3Q26 晶圓出貨量僅季增 1-3%;ASP 季增 2-4%、毛利率 32.5-34.5%。 - 能見度接近 4 個月;部分粗線寬改細線寬可望於 4Q26 開出,帶動 4Q26 出貨季增幅優於 3Q26;ASP 第二輪溝通若順利,少部分可於 4Q26 反映。 - 2026 年產能年減 4%(0.35/0.5µm 升級至 0.18µm 受 layer 差異無法 1 換 1):去年月均 287k、今年 277k。2026 美元營收目標維持 YoY +20%。
VSMC P1 與折舊 - P1 月產能 2027 年底爬坡至 20k、2028 年底達 44k;量產加速主因 Interposer 加入,且 Interposer 機台由台積電 consign,使 12 吋廠 capex 由 US$6.7bn 降至 US$5.7bn。 - 因 Interposer 加入,12 吋新廠對毛利率的高個位數稀釋影響季度數將少於 4 個季度(原估大於 4 個季度)。 - 2026 capex NT$600-700 億(中值約與去年相當,90% 投 12 吋),2027 年預期明顯下降;折舊 2026 估 NT$92.5 億(YoY +8%),2027 年隨 P1 量產估達 NT$140-160 億。 - OPEX:2H26-1H27 因 12 吋產品處 RD 驗證階段影響較大,目標控制在 12-13%;認證通過後可降至 12% 甚至 11% 以內,2028-29 有機會回到 10-11%。 - P2 尚無時間表,仍在盤點客戶需求,目標是財務報酬優於 P1;有興趣客戶多為 IDM 與部分指標性 fabless。
AI 相關營收 - AI 伺服器電源管理:去年約占營收中個位數,今年平均可達 10%、年增率超過 100%,2027 年占比續往 10-15% 邁進;若以廣義 AI 相關(含 Interposer 與其他周邊電源管理應用)計,明年貢獻可再翻一倍。 - 同業分享:新一代伺服器中 72 顆 CPU 約對應 16,000 顆電源管理相關產品(用量可觀,公司引述為需求佐證)。 - 12 吋 ASP:同業 40-130nm 12 吋晶圓 ASP 約 US$1,500-1,600,公司表示自身會優於此區間(VSMC 產品屬高附加價值,如 Interposer、Mixed Signal)。 - 2029 年營收較 2025 年翻倍(假設 12 吋達 44k、8 吋 300k);AI 趨勢不變下 ASP 可望持續提升。
ASP 與稼動率的對應關係(管理層口徑,2026-08-27)
稼動率 90 幾% → ASP 個位數百分點成長;80 幾% → ASP 約略持平;掉到 70 幾% → ASP 個位數衰退。此為判斷後續漲價能否延續的最直接指標。
中信 2027 年毛利率橋接(2026-08-27)
2026 年毛利率預估 32.77% →(VSMC P1 稀釋 -8%)→(稼動率提升 +3.54%)→(ASP 調漲 +3.5%)→ 2027 年毛利率預估 31.81%。 沿革:中信 08-05 版估 2027 毛利率 31.8%,本次以橋接表拆解同一數字,屬同一結論的細節補充。
12 吋 capex 口徑小幅不一致
本次(中信,2026-08-27)記「由 US$6.7bn 降至 US$5.7bn」;260529_5347_世界_ms_vanguard(MS,2026-05-29)記「由 US$6.8bn 降至 US$5.7bn」。下修後金額一致,起始值差 US$0.1bn,待公司簡報核對。
VSMC 新加坡廠開幕:由建廠轉營運(Citi,2026-09-28,最新狀態)
VIS–NXP 合資的 VSMC 新加坡 12 吋廠於 2026-09-28 舉行開幕典禮(Citi 到場),正式由 2024 年起的建廠階段轉為營運中的製造平台。
- 合資與夥伴結構:NXP 為長期夥伴與錨定客戶,定位為車用、工業、混合訊號、電源管理與 edge/physical AI 的 300mm 產能來源;世界先進強調供應鏈韌性與長期客戶關係;台積電除技術移轉、員工訓練與營運支援外,亦是 silicon interposer 的關鍵客戶(技術由台積電完整移轉,需求基本上來自台積電),使 VSMC 更像「生態系延伸」的類專屬產能,而非一般 merchant 12 吋成熟製程廠。
- 技術與產能:涵蓋 130/90nm 至 40nm 等級特殊製程(130BCD、SMOS10、90BCD、40ULP、40nm eFlash、Interposer,並可能延伸混合訊號、電源管理、類比等平台);Phase 1 總產能約 44kwpm,管理層預期 2027 年底前爬升至 20kwpm(Citi 稱較原先全面爬坡時程更快)。約 60% 產能由長期合約(LTA)涵蓋。
- 財務與獲利:管理層預期 VSMC 於「明年底」損平(見下方口徑警示)。Interposer 相較標準成熟製程晶圓毛利較高,且技術與需求由台積電移轉、追加 capex 有限(機台由台積電 consign);2027 年 VSMC 進入量產後折舊上升,但可被稼動率提升、LTA 保障的負載、價格支撐與更豐富的 Interposer/AI 電源組合部分抵銷。Citi 判斷 2027 年可能是 VSMC 的獲利轉折年,而非讓世界先進背負重度折舊壓力;VSMC 已「由執行風險轉向稼動、產品組合改善與獲利貢獻」。
- 最新管理層口徑(中信座談,2026-10-06,已釐清上述兩項衝突):(1) 12 吋廠 1Q27 即有少量產出,2027 年底月產能接近 20k(2027 年平均月產能約 10k)、2028 年底 40k+(座談口述,先前為 44k);(2) 損平點:2027 年底月產能接近 20k 便有機會損平,因 2027 先以高毛利高單價產品(Interposer)優先放量(過往 greenfield 一般要 30k 才損平);2028 年雖也有不錯產品開出但挹注不如 2027,無法由 20k 損平等比例外推;VSMC 2027 仍虧損、理論上不用繳稅;(3) LTA:44k 產能 100% 被 LTA 覆蓋,其中不小一塊來自 HPC(Interposer),另為 NXP 保留 20k(車用/工業);客戶驗證同步進行,Interposer 起量較明顯、車用/工業驗證較久;NXP 同時出資、承諾等級最高故價格較優惠;目前對客戶報價為成本驅動,成本上揚仍會反映;12 吋 2027 毛利率仍稀釋高個位數 ppt,8 吋毛利率仍優於 12 吋(12 吋折舊自 2027 起攤 10 年);2028 年 12 吋稼動率會優於 8 吋(LTA 覆蓋);(4) 持股與認列:VIS 持有 VSMC 60%、認列 100% 營收/成本/費用,淨利後才分歸屬母公司與 NXP 非控制權益(例:VSMC 虧 10 億,VIS 認 6 億、NXP 認 4 億);稅率新加坡 18%、台灣 20%;(5) 投資進度與資本支出:12 吋廠總投資約 US$57-58 億,已花費近 NT$1,300 億,剩餘約 NT$500 億於 2027-28 年隨機台移入發生,Capex 2027 起有機會明顯下滑;2026 Capex NT$600-700 億(主要為機台預付款與建廠,90% 12 吋、10% 8 吋汰舊換新與產能優化);折舊 2025 年 85+ 億、2026 年 92-93 億(8 吋持續擴產優化)、2027 年預估 130-150 億(前次中信 08-27 為 140-160 億);(6) 會後筆記補充(kevin,2026-10-14):12 吋 44k 月產能約一半給 NXP、一半給台積電 Interposer 與其他 IDM;依客戶 forecast,12 吋有機會 2027 年打平成本、2027 年底該塊營收轉虧為盈(與座談一致);Interposer 需求強勁,將以 LTA 鎖定、預計 2027 年底拉產能;筆記載中介層產能 2027 年 1-2 月近 0、之後每月增加 1,000-2,000 片,2027 年底月產能 2 萬片、2028 年底 4 萬片——此與 VSMC 整體 12 吋曲線(2027 年底 20k/2028 年底 40k+)相同,疑為筆記把整體爬坡記在中介層項下,待核對;CoWoS-S/L/R 各自使用的 Interposer 不同(筆記未載細節);12 吋總投資筆記載 US$5.7bn,已投入約 NT$1,500 億(座談為近 1,300 億,口徑略有出入)、剩餘約 NT$500 億將於 2027-28 年隨新廠設備陸續支出,2027 實際 capex 待明年董事會公布。
- AI 營收:管理層先前口徑為 2H26 AI 營收占比雙位數;最新訊息顯示 2027 年含 PMIC 與 Interposer 的 AI 曝險可升至 25-30%。
- 估值與風險(Citi 重申):Buy、TP NT$185(25x 2027E P/E,因 PMIC 銷售動能與台積電外溢 Interposer 訂單機會,並有穩定現金股利政策支撐;對應 2026/27E P/B 3.6x/3.5x);下行風險:8 吋需求轉弱與通膨成本/中國同業 ASP 競爭、新收購廠稼動率偏低與折舊負擔、IDM 委外機會不如預期。
口徑沿革:VSMC 損平時點與 LTA 覆蓋率(2026-10-06 管理層座談已釐清)
- 損平時點:法說(2026-07-08)2028 上半年損平、需月產能約 30k → Citi(2026-09-28)管理層預期「明年底」損平 → 中信座談(2026-10-06):2027 年底月產能接近 20k 即可能損平(2027 先放高毛利高單價 Interposer;一般 greenfield 需 30k)。以 Citi/中信座談口徑為最新,法說 2028H1/30k 為前一版沿革。
- LTA 覆蓋率:MS/法說 100% → Citi(2026-09-28)約 60% → 中信座談(2026-10-06):44k 100% LTA 覆蓋(含為 NXP 保留 20k)。以 100% 為最新,Citi 60% 疑為分母或進度口徑差異。
MS 降評 Underweight:VSMC 折舊稀釋與 2027 漲價(MS,2026-10-29)
- 降評核心:MS 將世界先進自 Equal-weight 降為 Underweight、TP NT$180→135,不是看壞營收,而是看壞毛利率。VSMC 2027 年對全公司毛利率的稀釋可能達高個位數 ppt(MS 稱高於許多投資人預期的 3-5%):產能規劃 44kwpm(約 100kwpm 8 吋約當,約為現有 8 吋 280kwpm 的三分之一),但 MS 認為 1Q27 實際投片可能僅 <5kwpm、2027 年底 <20kwpm,折舊卻按 44kwpm 滿載的廠房與無塵室全額提列。MS 2027E 毛利率 26.9%(前估 31.0%)、2028E 27.5%(前 32.1%),對照 2026E 32.6%;現行 8 吋製程毛利率約 30-35%。(analyst/中;與公司「2027 稀釋中高個位數 ppt」口徑接近但 MS 取較高端)
- 損平與稀釋年限(MS 判斷,與公司口徑並列):MS 依管理層「月產能約 30kwpm 損平」推估損平點在 2028 年底或 1H29,其後毛利率由 0% 爬升至 30-40% 需數年,故認為對公司平均毛利率的拖累至少持續五年(標題稱 5-10 年)。⚠️ 與既有口徑並列:法說(2026-07-08)2028 上半年損平、中信座談(2026-10-06)2027 年底月產能近 20k 即可能損平;MS 較保守,日期無法判定對錯,暫並列。MS 另估 VSMC 在 44kwpm 滿載、設備仍在五年折舊期時毛利率約 20%(單片售價 US$2,700、折舊 US$1,634、其他成本 US$520;對照 Hua Hong 無錫 Fab 9 約 16%);好消息是 VSMC 需求偏重高毛利的 interposer、工業與車用,毛利率改善可能比 Hua Hong 平順。
- Interposer 進度:管理層在最新法說稱 VSMC 試產成功,interposer 預計 1Q27 量產(MS 稱 on track,認為營收有上修空間)。MS 估 2027 年 AI 相關營收可達總營收 20-30%(含 AI 伺服器 PMIC 與 interposer,與 Citi 25-30% 同區間)。
- 2027 漲價:聯電法說指引 2027 年混合晶圓 ASP +10%;MS 預期世界先進 8 吋晶圓 2027 全年漲價 10-15%(AI 伺服器 PMIC、工業、車用比重較高),但因部分客戶抗拒前置漲價,可能分兩次、每次 5-10%,且 2027 年仍有 LTA 到期,不預期 1Q27 指引積極。MS 預估 8 吋製程毛利率 4Q26、1Q27 均達 34-36%,稼動率可能於 4Q26 落底(本份報告圖表 Exhibit 2 稼動率與 Exhibit 3 毛利率走勢,見 Raw_data 圖片清單)。
- 3Q26/4Q26 預估(財報 2026-11-06 公布前):3Q26 指引為出貨量 +1-3% QoQ、ASP +2-4% QoQ、GM 32.5-34.5%;MS 估 3Q26 營收 NT$15,702mn(QoQ +10.2%、YoY +27.2%;與預告值同)、GM 33.4%、營益率 21.8%、EPS 1.62(共識 1.58);4Q26E 營收 NT$16,119mn(QoQ +2.7%、YoY +28.0%,共識 16,519)、GM 34.5%、EPS 1.73(共識 1.74)。
- MS 法說前關鍵提問:2027 同基礎調價幅度與成本轉嫁、AI 營收(PMIC+interposer)成長、VSMC 2027/2028 折舊與 12 吋產能在 interposer/NXP/其他客戶間的配置、消費性需求有無放緩、稼動率逾 90% 下是否再擴 8 吋或第二座新加坡廠。(報告_MS_世界先進5347_20261029)
12 吋 Phase 1 爬坡、人力、LTA 與資本配置口徑(珩石 Niuniu 筆記+華南,2026-10-15)
- 爬坡里程碑(規劃目標,視設備、驗證與實際爬坡):2027 年 2–3 月少量產出約 2–3k 片/月,6 月底接近 10k,年底逾 20k,2028 年底約 40k,2029 年達 Phase 1 全速 44k(華南:2029 年達 44k,其中 22k 分配 NXP、22k 給台積電及其他客戶含 Interposer)。
- 資本支出:Phase 1 總額約 US$57 億(約 NT$1,800 億),累計投入約 NT$1,300 億(Niuniu 筆記,與 2026-10-06 座談一致);剩餘約 NT$500 億於 2027 年後隨設備移入支付,2028 年仍有驗證後尾款;華南稱資金已全數籌措完畢。管理層預期 2027 年 Capex 較 2025–2026 年大幅下降,正式計畫待公布。
- LTA 與客戶:Niuniu 筆記載 LTA 覆蓋率「約七成以上」,同時稱 Phase 1 的 44k 均有 LTA,約一半(約 22k)承諾給 JV 合作夥伴,其餘涵蓋 Interposer 與其他 IC 產品,客戶含台積電及部分 IDM(華南亦記 NXP 22k;2026-10-06 座談為 NXP 保留 20k)。LTA 重點是量的承諾,價格依客戶議定、原則上一年一議,八吋 LTA 大致配合設備折舊期(約五年),十二吋合約期較長(折舊約十年)。
- 損平與折舊:2027 年底月產能達兩萬多片且以較高毛利產品為主時有機會損平,管理層強調是條件式可能性、非正式承諾;以 44k 滿載估算損平量需逾 30k 片。44k 十二吋產能約當近百個八吋產能單位,折舊金額可能與現有八吋廠折舊總額相近;華南預期 2027 年底挑戰單季損益兩平。
- 人力:Phase 1 滿載約需 1,600 人,已招募近 1,000 人,仍缺約 600–700 人,列為爬坡風險之一。
- Phase 2:用地已保留,但短期(約六個月)優先聚焦 Phase 1 量產;擴建仍取決於客戶承諾、產品、報價與資源。
- 八吋與資本配置:八吋策略以產品組合與製程優化(驅動 IC 產能轉電源管理、0.35/0.5µm 優化至 0.18µm)為主,仍有約 20k 片無塵室空間但短期資源優先投十二吋;例行維護 Capex 約每廠每年 NT$5–8 億、共五座廠;新加坡八吋約有 10k 片空間,視客戶承諾而定。募資計畫已完成(2024 年底現增、2025 年台灣銀行聯貸、2026 年海外特轉債),目前無新增;股利政策為至少五年維持現有金額不減、EPS 成長時考慮調升;新廠現金流可能於 2027 下半年至 2028 年轉正(時程仍屬估計)。
- Interposer 市場看法:管理層引用市場資訊,Interposer 月產能由 2024 年底約 13–14 萬片增至 2025 年可能 17–18 萬片,約九成由台積電或相關體系供應,供應仍緊;CoPoS 不會立即取代 CoWoS,CoWoS 未來數年仍可能成長(市場估算與管理層看法,非公司正式指引)。
- 電源管理毛利率:電源管理報價與毛利率高於面板驅動 IC、客戶轉換難度較高,但產能轉換、客製與折舊增加成本,整體毛利改善不會非常顯著;管理層未披露 AI 電源管理毛利率是否達 40%。
沿革:kevin 筆記的兩處疑點(Niuniu 筆記同場交叉)
- AI PMIC 毛利率 32.5–34.5%:kevin 筆記此數與公司 3Q26 整體毛利率指引相同,Niuniu 筆記(Q15)載「管理層未披露 AI 電源管理毛利率」,支持前述「筆記混寫」判斷,不採用為 AI PMIC 毛利率。
- 中介層產能曲線:kevin 筆記記為中介層產能 2027 年 1–2 月近 0、之後每月增加、年底 2 萬片、2028 年底 4 萬片;Niuniu 筆記將同一曲線列為 12 吋 Phase 1 整體里程碑,支持為整體爬坡曲線。
- 已投入金額:kevin 筆記記約 NT$1,500 億,Niuniu 筆記與座談為約 NT$1,300 億,以 1,300 億為準。
- LTA 覆蓋率:Niuniu 筆記同時出現「約七成以上」與「44k 均有 LTA」,口徑內部不一致,仍以座談 100% 為最新、70% 待核對。
TSMC 成熟製程 fab 整併外溢與 AI 外溢效應(Daiwa,2026-10-09,首次覆蓋)
- 論點:AI 擴張由運算延伸到連網與電源(AI 伴隨晶片多不需先進製程,用 SiGe、SOI、BCD、GaN 等特殊製程),二線代工廠自 2025 下半年起稼動率與議價力回升(Daiwa 預期 UMC、HHGrace、VIS 稼動率 2H26 達 90% 以上、2027–28 多數時間 100%),台積電 fab 整併再放大此外溢,形成「特殊製程典範轉移」;世界先進為最直接受惠者(歷史上受台積電技術轉移與持股支持)。
- 台積電關廠外溢(Daiwa 市調推估,2026-10-09):台積電今年關閉 6 吋 Fab 2(0.5–0.8µm,約 85k wpm)與 8 吋 Fab 5(0.15–0.35µm,約 50k wpm),合計約 98k wpm(8 吋約當),為騰出空間給 CoWoS 等先進封裝;釋出訂單約 US$700–800m/年(ASP 自 0.8µm 約 US$250 到 0.15µm 逾 US$700),相當世界先進 2025 年營收 40% 以上;客戶驗證替代廠通常 9–12 個月,外溢 2026 起、2027–28 放大。台積電另將台中 12 吋 Fab 15/P3(28/22/20nm,約 50k wpm)轉為 N3,釋出約 US$2.3bn/年,主要受惠者為聯電與 GlobalFoundries(見 2303_聯電(市)),與世界先進 12 吋廠(0.13µm 至 40nm)關聯不大,僅受惠 65/55nm 晶圓中介層外溢。
- VSMC 第二期可能提前(Daiwa 推論):若台積電後續再關閉更多成熟 12 吋廠,可能促使世界先進加速 VSMC Fab 2(二期)規劃,月產能 40–50k、2028 年後、可擴至 28nm 以下甚至 FinFET;中信 2026-08-27 記載二期尚無時間表、仍在盤點客戶需求,兩者為不同層級(Daiwa 為情境推論、中信為管理層現況)。
- VSMC 出資結構(Daiwa):一期投資 US$6.8bn(註冊資本 US$4bn:世界先進 US$2.4bn 持股 60%、NXP US$1.6bn 持股 40%);以現金計世界先進僅出 US$1.0bn,NXP US$2.8bn、台積電 US$1.1bn(含設備寄售),其餘為客戶預付款、貸款與新加坡政府補貼。VSMC 2026-09-28 舉行開幕典禮,1Q27 量產,一期 44k wpm 預估 2028 年底達成,約 30% 供台積電矽中介層(CoWoS 用,65/55nm),其餘供客戶電源半導體(混合訊號、類比、PMIC)與嵌入式快閃(AI、車用、工控),規劃產能已被長約售罄;完工後共 6 座廠、2028 年底約當 8 吋月產能約 380k。(沿革:Capex 由 US$6.8bn 降至 US$5.7bn 的口徑見前述 MS/中信;Daiwa 採投資總額 US$6.8bn 口徑。)
- 財務路徑(Daiwa):折舊攤銷 2027E NT$142 億(+54%)、2028E 近 NT$190 億(+33%),占 COGS 回到約 30%,毛利率 2Q26–1Q28 持平於 32–34%、2H28 回升至 35% 以上,折舊週期高峰在 2029 年;少數股權損益 2026E NT$3.41 億、2027E NT$5.68 億、2028E NT$14.5 億(主要為 NXP 40%);VSMC 獨立估算 2027 年營收約 NT$90 億、營業虧損 NT$14 億,2028 年營收約 NT$260 億、營業利益 NT$36 億(單季營業利益自 2Q28 轉正、2027 年 4Q 虧損已收斂至約 NT$1 億,與座談「2027 年底月產能近 20k 即可能損平」方向一致)。現金流方面,2025–27E 自由現金流為負(2024 年增資 228m 股、稀釋約 12%、募得 NT$176 億;2026 年 2 月發行 ECB 約 NT$110 億),預估 2026 年負債權益比近 170%、2028 年 FCF 轉正後降至約 140%;股利支付率預期維持約 80%(2026 年 DPS 4.5 元、2027E 5.0 元)。
- 近端預估(Daiwa):3Q26E 營收 NT$151.6 億(共識 153.7 億,-1%)、毛利率 33.7%、EPS 1.57(共識 1.59);4Q26E 營收 NT$155.6 億(共識 163.0 億,-5%)、EPS 1.55(共識 1.73,-11%),理由為 3Q 漲價效應遞減(預估 3Q EPS 季增 2–3%)且 12 吋貢獻不會太快放大;Daiwa 認為 2026–28 營收 CAGR 近 30%、EPS CAGR 26%(2025–28 為 30%)。
VSMC、價格、AI 營收與化合物半導體(最新口徑)
(來源:活動_世界先進5347_國泰證期call_memo_20261106,國泰證期,2026-11-06;座談類補充見 memo_華南投顧_成熟製程機會與展望_20261104)
- VSMC 進度:首座 12 吋廠 2024 年第四季動工,歷 22 個月完成廠房並試產,2026 年 9 月底於新加坡開幕;12 吋 6 月已出 sample 並驗證完畢、現已投片,1Q27 正式量產時程「非常確定」,其後一路 ramp 至滿載。管理層稱 VSMC 產能幾乎 sold out 且有穩固承諾;原規劃 2029 年上半年滿載,因進度良好希望提前;未來兩年半每季均 ramp 並力求 90% 以上稼動;較確切數字下次法說說明。毛利率影響上半年重於下半年(開營初期固定成本大);損平點原為 3 萬片,因產品組合含 Interposer,管理層僅表示「損平點不會比 30k 更高」的方向性訊號、不給數字(與中信座談 2027 年底近 20k 損平的口徑方向一致,無衝突);VSMC 毛利率何時與 8 吋持平、2027 折舊規模等「現在說過早」。人力:滿載所需人力已到位約八成(沿革:Niuniu 筆記 2026-10-15 為已招約 1,000/需 1,600 人,約 62%)。
- Interposer:機台由客戶投資;預期 Interposer 將占明年 12 吋營收一半以上;2027 年 12 吋進來後 AI server 占全公司營收比重大增,另有新客戶、新應用及工業增加,其餘領域穩定、比重被稀釋。
- AI 營收與市占:PMIC 與 Discrete 近幾季顯著成長,全球市占約 Top 3~Top 5;AI 營收占比去年約 low single digit、今年達 double digit(預估全年略高於 10%),明年續增(含 12 吋 AI 製程);Discrete 市占約 10-15%,最先進 Discrete 技術與 market leader 並駕齊驅,在 foundry 端較先進部分取得 4-5 成;明年 PMIC/Discrete 市占預期續升。
- 價格與成本:今年 like-for-like 多數產品漲約 10%(分析師提問口徑,公司未直接確認);2027 價格不給 firm 答案,強調與客戶一起面對、不讓客戶感到被綁架;LTA 今年起到期、2027 到期金額略多於今年,且明年成本增幅高於今年,blended ASP 與 like-for-like 差異尚言之過早。(沿革:先前座談口徑為 2027 漲幅不小於 2026,本次公司表態較保守但未否定漲價可能性。)
- 終端需求:車用持平穩定、工控穩定成長、消費性 4Q 較疲弱、computing 與 AI 強健;PC、手機受記憶體成本增加有下修,但已反映在 3Q、4Q 看法,稼動率仍維持 90% 以上。
- 費用與資本:2027 營業費用率目標控制在 12%;2026 資本支出約 NT$600-700 億(與 2025 相當),其中近 90% 用於 VSMC,其餘為例行維修與產能優化(國泰 memo 原文「剩餘約 12%」與近 90% 加總逾 100%,應為筆誤;其他來源 GS 2026-06-01、Niuniu 筆記口徑均為約 90% 投 VSMC、其餘為 8 吋維護與優化,故正確口徑視為近 90%/約 10%,信心中高;凱基 memo 僅列總額 NT$600-700 億,未拆比重);2026 折舊約 NT$91 億(YoY +6%,沿革:中信 08-27 估 92.5 億),4Q26 折舊 QoQ +2%。
- 化合物半導體:GaN low voltage 已與客戶有 4 個平台陸續量產,主要用於 data center、機器人關節等,營收占比不到 1%、毛利率高;SiC pilot line 已建置完成,learning lot 良率與母公司相同約 90%,已開始客戶產品 qualification,預計明年年中後陸續進入試產。
- 市場觀點與競爭:中國成熟製程自成一套擴張方式,直接競爭威脅因應用需求與地緣政治調整而不大,公司以特有 power 技術耕耘中國市場;大公司陸續宣布關閉 8 吋或 6 吋廠,成熟 8 吋產能成長性極低。管理層(時值美國期中選舉後)稱 AI 算力需求趨勢確定不可逆,但成長可能轉為較合理的長期形態,8 吋需求維持強勁、全球需求未見削減。
- 華南座談補充(2026-11-04,kevin 轉錄):記憶體廠為突破先進製程限制,開始將 CMOS 邏輯區與記憶體陣列分離製造並委外給聯電、世界先進等二線成熟製程廠,視為台灣二線代工廠的新成長動能(third_party/observation,信心中;與上述 Interposer、先進封裝排擠成熟產能論點並列)。8 吋全球新增產能僅約 2%、幾乎全來自中國。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 12 吋廠 2028 上半年損平、2028 全年有機會開始獲利 | fact | 活動_世界先進5347_法說memo_20260708 | 2026-07-08 | 高 |
| 股息至少 4.5 元、增後不減;EPS 達 6 元才考慮調升至 4.8-5 元(EPS 5 元時 payout 已 90%) | fact | 活動_世界先進5347_法說memo_20260708 | 2026-07-08 | 高 |
| 未來 5-7 年七八成訂單留在 8 吋 0.15/0.13µm(高壓製程高電壓/高電流、轉移難度極高) | fact | 活動_世界先進5347_法說memo_20260708 | 2026-07-08 | 高 |
| 12 吋 ASP 確定高於業界 130-40nm 平均 ~US$1,000+ 水準 | fact | 活動_世界先進5347_法說memo_20260708 | 2026-07-08 | 高 |
| 8 吋擴產物理上限:台灣+新加坡合計最多再 +2 萬片(需二手設備成本合宜+客戶長期需求) | fact | 活動_世界先進5347_法說memo_20260708 | 2026-07-08 | 高 |
| 12 吋 44K 已被 Analog/Mixed-Signal+Interposer 訂滿,IPD(矽電容)暫不投入 | fact | 活動_世界先進5347_法說memo_20260708 | 2026-07-08 | 高 |
| VSMC P1 月產能 2027 年底 20k、2028 年底 44k;44k 中約 50% 供 NXP,其餘為 Interposer 與其他客戶 | fact | 報告_中信_世界先進5347_20260827 | 2026-08-27 | 高 |
| Interposer 機台由台積電 consign,12 吋 capex 自 US$6.7bn 降至 US$5.7bn | fact | 報告_中信_世界先進5347_20260827 | 2026-08-27 | 高 |
| 2029 年營收較 2025 年翻倍(12 吋 44k、8 吋 300k 假設下) | guidance | 報告_中信_世界先進5347_20260827 | 2026-08-27 | 中 |
| AI 伺服器電源管理占營收:2025 中個位數 → 2026 平均 10%(YoY >100%)→ 2027 10-15% | guidance | 報告_中信_世界先進5347_20260827 | 2026-08-27 | 中高 |
| 12 吋 ASP 優於同業 40-130nm 的 US$1,500-1,600 區間 | fact | 報告_中信_世界先進5347_20260827 | 2026-08-27 | 中高 |
| VSMC 1Q27 正式量產時程確定;產能幾乎 sold out;Interposer 預期占明年 12 吋營收一半以上 | fact | 活動_世界先進5347_國泰證期call_memo_20261106 | 2026-11-06 | 高 |
| AI 營收占比今年略高於 10%(去年 low single digit);Discrete 市占約 10-15%、最先進 Discrete 在 foundry 取得 4-5 成 | fact | 活動_世界先進5347_國泰證期call_memo_20261106 | 2026-11-06 | 中高 |
| 記憶體廠將 CMOS 邏輯區分離外包給聯電、世界先進等二線代工廠 | third_party | memo_華南投顧_成熟製程機會與展望_20261104 | 2026-11-04 | 中 |
| VSMC 新加坡廠 2026-09-28 開幕,轉為營運製造平台;Phase 1 總產能約 44kwpm、2027 年底 20kwpm | fact | 報告_Citi_世界先進5347_20260928 | 2026-09-28 | 高 |
| 台積電為 VSMC silicon interposer 的關鍵(實質唯一)客戶,Interposer 技術由台積電完整移轉 | fact | 報告_Citi_世界先進5347_20260928 | 2026-09-28 | 高 |
| 約 60% VSMC 產能由 LTA 涵蓋(與先前 100% LTA 口徑並列待核對) | analyst | 報告_Citi_世界先進5347_20260928 | 2026-09-28 | 中(口徑待核對) |
| 2027 年含 PMIC 與 Interposer 的 AI 曝險升至 25-30% | guidance | 報告_Citi_世界先進5347_20260928 | 2026-09-28 | 中高 |
| VSMC Phase 1 滿載約需 1,600 人,已招募近 1,000 人、仍缺 600–700 人 | fact | 活動_世界先進5347_珩石筆記_Niuniu_20261015 | 2026-10-15 | 中高(筆記轉述管理層) |
| 十二吋 44k 滿載損平量約需逾 30k 片;2027 年底月產能兩萬多片且高毛利組合下有機會損平,非正式承諾 | guidance | 活動_世界先進5347_珩石筆記_Niuniu_20261015 | 2026-10-15 | 中高 |
| 2026 全晶圓 ASP 年增近中個位數(約 5%),2027 報價協商已啟動、目標優於 2026 | guidance | 報告_華南_世界先進5347_20261015 | 2026-10-15 | 中高 |
公司行事曆
- 10/13週二營收9月營收公布營收 59.04 億、年增 +15.5%、月增 +15.9%
- 11/06週五法說會線上法說會公司將於法人說明會中,公布2026年第三季的財務結果以及對2026年第四季的營運展望。法人說明會當日請造訪下列網址:https://www.zucast.com/webcast/VPjhUyjk
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 8 次有 8 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 12/09週三營收11月營收(預估 12/9)可能 12/9 公布(近 8 次有 8 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 | 8 吋供應緊縮推動代工 ASP 漲價 | 結構性 | ⭐⭐ | 稼動率與下游(如矽力)毛利率歷史正相關 |
| 2028H1 | 12 吋(VSMC)損平時點大幅提前:2028 上半年損平、全年有機會開始獲利 | 里程碑 | ⭐⭐⭐ | 活動_世界先進5347_法說memo_20260708;100% LTA+客戶預付款+consign 設備 |
| 2026-09-28 | VSMC 新加坡 12 吋廠開幕,由建廠(2024 起)轉為營運製造平台;VIS–NXP 合資,台積電提供技術移轉並為 Interposer 客戶 | 里程碑 | ⭐⭐⭐ | Citi 2026-09-28(報告_Citi_世界先進5347_20260928);Phase 1 總產能約 44kwpm,2027 為首個有意義的爬坡年 |
| 2026 | 與聯電同步採積極漲價策略;受惠 TSMC 退出成熟製程訂單外溢 | 結構性 | ⭐⭐ | 報告_FUNDA_UMC_UTR與先進節點SiPho_20260618 |
| 2026 | VSMC 新加坡 12 吋擴建(capex NT$60-70bn,85-90% for 12 吋) | 產能 | ⭐⭐⭐ | LTA 覆蓋率達 100%;Capex 由 US$6.8bn 降至 US$5.7bn(設備由晶圓廠提供) |
| 2026 | 新加坡 12 吋納入 interposer 生產(台積電技轉) | 技術下線 | ⭐⭐⭐ | 12 吋平均 ASP >US$2,000/片;技術含 analog/電源管理/混合訊號/Interposer |
| 2H26 | GaN 部分產品完成驗證量產;月產能 1-3k 片 | 量產 | ⭐⭐ | 1H26 取得台積電 GaN-on-Si 技轉,GaN 佔比 1~2%;中信座談 2026-10-06:產能約 1-2k、出貨數百片、營收占比低個位數,明年視客戶投片承諾擴產 |
| 2026-06 | 新加坡廠晶圓試產樣品出爐,良率 >99% | 里程碑 | ⭐⭐⭐ | MS(2026-08-04):管理層對試產結果滿意,為 1Q27 interposer 量產鋪路 |
| 2027 年中後 | SiC pilot line 完成、learning lot 良率約 90%,客戶產品 qualification 中,預計陸續進入試產 | 試產 | ⭐⭐ | 國泰 call memo 2026-11-06(活動_世界先進5347_國泰證期call_memo_20261106);與下列 2027 年初工程樣品目標並列 |
| 2027年初 | SiC(碳化矽)產品目標推出工程樣品 | 里程碑 | ⭐⭐ | Citi(2026-08-04):因應未來 AI 資料中心與車用電源應用;與既有 GaN-on-Si 商業化時程並行推進 |
| 2026底→2027 | SiC 8 吋驗證:中信 2026-07-07 為 2026 底有機會通過 → 中信座談 2026-10-06 為漢磊目前僅 6 吋、8 吋尚未量產,快則 2027 年才有少量 1-2k(漢磊客戶從 6 吋 migrate → 世界代工) | 認證 | ⭐⭐ | 報告_CTBC_世界先進5347_20260707;活動_世界先進5347_中信線上座談memo_20261006 |
| 1Q27 | VSMC 月產能約 2-3k 開始量產(2027 年 2–3 月),6 月底接近 10k,年底目標 20k(2027 年底 20kwpm,Citi 2026-09-28 再確認;2027 年平均約 10k) | 產能 | ⭐⭐⭐ | Niuniu 筆記 2026-10-15 補 6 月底近 10k、華南 2026-10-15 稱 1Q27 量產;kevin 會後筆記 2026-10-14:Interposer 1-2 月近 0 產能、之後每月 +1,000-2,000 片;損平點沿革:法說 2026-07-08 需 30k/2028H1 → 中信座談 2026-10-06 2027 年底近 20k 即可能損平(先放高毛利 Interposer),見成長動能區段 |
| 2028年底 | VSMC 產能達 44k(自原 55k 下修;中信座談 2026-10-06 口述 40k+) | 產能 | ⭐⭐⭐ | 主因製程難度提升+無塵室占用更多;2028年 VSMC 開始有正獲利貢獻 |
| 2028 年後 | VSMC Fab 2(二期)月產能 40–50k,可擴至 28nm 以下甚至 FinFET(Daiwa 情境推論:若台積電續關成熟 12 吋廠,世界先進可能加速;中信 2026-08-27 記載二期尚無時間表) | 產能 | ⭐⭐ | 報告_Daiwa_世界先進5347_首次覆蓋_20261009,Daiwa,2026-10-09 |
| 2029 | 公司維持 2029 年營收較 2025 年成長 100% 目標 | 長期目標 | ⭐⭐⭐ | Interposer 毛利率/ASP 更高可抵銷折舊衝擊 |
| 2025-07 | 4755_三福化(市) TMAH 回收液開始交貨 | 供應鏈 | ⭐⭐ | 活動_4755_三福化_法說重點_20260528 |
| 2026-03–04 | 三福化 TMAH 回收量產放大 | 供應鏈 | ⭐⭐⭐ | 活動_4755_三福化_法說重點_20260528;三福化日東半導體等級 24,000 噸/年 |
供應鏈位置
- 所屬供應鏈:供應鏈_AI伺服器板上電源(板上電源 IC 廠的 8 吋上游代工)、供應鏈_SiC碳化矽(漢磊 8 吋 SiC 策略合作 / 認證觀察)
- 下游客戶:電源/驅動/功率 IC fabless(如 6415_矽力-KY(市))
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 6415_矽力-KY(市) | 客戶 / 下游 | 8 吋主力代工;世界先進稼動率與矽力毛利率歷史正相關,8 吋緊縮推動 ASP |
| 2303_聯電(市) | 同業 | 8 吋成熟製程代工同業;2026 雙方同步積極漲價,共同受惠 TSMC 退出成熟製程訂單外溢(FUNDA 2026-06-18);世界先進 3Q26 出貨指引(+1-3% QoQ)明顯低於聯電同期高個位數 QoQ,MS(2026-08-04)指世界先進產能瓶頸相對更緊,估值亦高於聯電;Daiwa(2026-10-09)給世界先進 Outperform(2)、聯電 Hold(3),差異在世界先進受台積電 Fab 2/5 關廠外溢(約 US$700–800m/年,逾其 2025 營收 40%)、聯電受 Fab 15/P3 外溢(約 US$2.3bn/年,約其 2025 營收 30%)且 Daiwa 認為聯電 AI 外溢已反映在股價 |
| 3592_瑞鼎(市) | 客戶 / 下游(Daiwa 調查推估) | DDIC 客戶之一;瑞鼎 2026-11-05 法說稱已與晶圓代工廠溝通 2027 成本上調並逐步增加大陸晶圓供應(活動_瑞鼎3592_國泰證期call_memo_20261105),公司不揭露客戶 |
| 3034_聯詠(市) | 客戶 / 下游(Daiwa 調查推估) | DDIC 客戶之一;公司不揭露客戶,Daiwa 2026-10-09 依產業調查列為大中華 DDIC fabless 之一 |
| 2454_聯發科(市) | 客戶 / 下游(Daiwa 調查推估) | 經子公司立錡之電源半導體需求;Daiwa 2026-10-09 依產業調查列為功率半導體客戶之一 |
| 2342_茂矽(市) | 功率代工同業 | 茂矽公開資料已明列 SiC 製程平台建置;世界先進目前以功率特殊製程映射處理 |
| 3707_漢磊(櫃) | 策略合作 / 私募參與 | 漢磊 8 吋 SiC 產能建置與量產認證觀察 |
| 4755_三福化(市) | 供應商 | 8 吋 TMAH 回收液客戶(2025-07 起交貨,2026-03–04 量產放大) |
| 2330_台積電(市) | 技術合作 / interposer | 技術授權導入 Interposer(CoWoS 一環)、台積電全數提供設備、為 Interposer 唯一客戶(法說 2026-07-08);Citi 指出 VSMC 透過兩年代管協議託管台積電 AI interposer 生產線;Citi 2026-09-28 開幕報告:台積電另提供 VSMC 技術移轉、員工訓練與營運支援;Daiwa(2026-10-09):台積電持股約 18.9%(今年減持約 8 個百分點)、現金出資約 US$1.1bn 含設備寄售,今年關閉 6 吋 Fab 2/8 吋 Fab 5(約 98k wpm 8 吋約當),外溢訂單大部分由世界先進承接 |
| NXPI.US(nxp) | VSMC 合資夥伴 / 錨定客戶 | VSMC 中 NXP 持股 40%(非控制權益)、為其保留 20k 月產能(中信座談 2026-10-06);VIS–NXP 合資 VSMC 新加坡 12 吋廠(2026-09-28 開幕);NXP 為車用、工業、混合訊號、電源管理與 edge AI 的長期夥伴(MS 2026-05-29:約 40% 產能;中信 2026-08-27:44k 中約 50%) |
相關頁面
- GFS.US(globalfoundries)
- 技術_GaN氮化鎵
- 2436_偉詮電(市)
- 6139_亞翔(市)
- 分析_半導體設備製程地圖
- 8162_微矽電子(創)
- WOLF.US(wolfspeed)
- 技術_MOSFET
- 技術_PMIC
- 時程_2026_先進封裝產能
來源
- memo_凱基投顧_世界先進5347AI產能爬升_20261108 — 凱基投顧(Felix Pan),報告日以轉貼日 2026-11-08 暫記;3Q26 財報略優預期、4Q26 ASP +3-5%/毛利率 34-36%、TP 下修 162(21x 2027E)、VSMC 爬坡與損平有望提前、AI 營收占比 2027 年 25-30%
- 活動_世界先進5347_國泰證期call_memo_20261106 — 國泰證期,2026-11-06;3Q26 法說:營收 157.02 億、毛利率 33.6%、EPS 1.62、電源管理占 82%、VSMC 1Q27 量產、Interposer 占明年 12 吋營收過半、AI 營收今年略高於 10%
- memo_華南投顧_成熟製程機會與展望_20261104 — 華南投顧座談摘要(珩石 kevin 轉錄),2026-11-04;成熟製程供需、中國產能影響有限、記憶體廠分離式製程外包給二線代工
- 報告_MS_世界先進5347_20261029 — Morgan Stanley(Charlie Chan/Daniel Yen/Daisy Dai),2026-10-29;⚠️ 降評 Underweight、TP 180→135;VSMC 折舊使 2027 毛利率 26.9%(前 31.0%)、2027 漲價 10-15%、interposer 1Q27 量產、2026-28E EPS 6.06/6.16/7.92
- 報告_群益_成熟晶圓代工報價上漲_20261020 — 群益投顧(陳俐妍),2026-10-20;產業速報,成熟製程 1Q27 報價 QoQ +4%~+8%、8 吋 6 個月能見度;世界先進中立(無目標價),2026F/2027F EPS 5.83/6.19
- 報告_華南_世界先進5347_20261015 — 華南投顧(楊富寶),2026-10-15;法業座談,買進、TP NT$195(前 185);2026E/2027F EPS 6.43/8.03、2Q26 EPS 1.62、9 月營收 59.04 億、產品與製程組合、新加坡 12 吋廠 Capex 與產能
- 活動_世界先進5347_珩石筆記_Niuniu_20261015 — 珩石 Niuniu,2026-10-15;同場座談 Q&A 整理(23 題):十二吋爬坡里程碑、人力 1,600 人、LTA 與損平條件、八吋策略、Interposer 市場看法、募資與股利
- 活動_世界先進5347_珩石法說筆記_20261014 — 珩石 kevin,2026-10-14;會後筆記:4Q26 續成長、2026 漲價中個位數與 2027 H1/H2 調價節奏、LTA 重議價、Interposer 產能爬坡、12 吋 2027 打平、8 吋產品組合轉電源管理
- 報告_Daiwa_世界先進5347_首次覆蓋_20261009 — 大和(Rick Hsu/Sam Weng),2026-10-09;首次覆蓋 Outperform(2)、TP NT$210(ROE 調整 PBR 5.2x);AI 外溢+台積電 Fab 2/5 關廠外溢、VSMC 出資結構與損益、折舊與毛利率路徑、EPS 5.90/7.92/9.39
- 報告_Daiwa_亞洲晶圓代工_20261009 — 大和(Rick Hsu 等),2026-10-09;亞洲晶圓代工產業報告「A paradigm shift in specialty nodes」(含世界先進首次覆蓋同文),產業層論點見 技術_成熟製程
- 活動_世界先進5347_中信線上座談memo_20261006 — 中信投顧線上座談(使用者貼上),2026-10-06;3Q26 指引進度、2027 調價與矽晶圓成本、VSMC 損平/LTA 口徑釐清、折舊與 Capex、GaN/SiC 進度
- 報告_Citi_世界先進5347_20260928 — Citi(Laura Chen),2026-09-28;VSMC 新加坡廠開幕 Flash:由建廠轉營運、Phase 1 約 44kwpm/2027 年底 20kwpm、台積電為 Interposer 客戶、2027 AI 曝險 25-30%;重申 Buy、TP NT$185
- memo_晶圓代工_產業趨勢與先進封裝藍圖_20260927 — 珩石資本內部產業講座筆記(kevin),2026-09-27;2026Q2 全球晶圓代工排名第 8
- 報告_CTBC_晶圓代工8月營收評析_20260911 — 中國信託投顧(張敦翔),2026-09-11(PDF 頁尾誤植 2026/08/11,內容為 8 月營收評析、以 Drive 上傳日 2026-09-11 為準);世界先進 8 月營收 NT$5.09bn(+8.2% MoM/+40.5% YoY),累計前 8 月 YoY+18.4%、達成率 64.8%/63.7% 略遜於預期但季末月常跳增;重申買進 TP NT$220;VSMC P1 產能時程與 2027 毛利率近 32% 估值均與既有券商觀點一致
-
報告_中信_世界先進5347_20260827 — 中信投顧(張敦翔),2026-08-27;法說/座談摘要:VSMC P1 2027 底 20k/2028 底 44k、Interposer 為 2027 新產能主角且由台積電 consign 機台、2027 折舊 140-160 億、毛利率橋接至 31.81%、2029 營收較 2025 翻倍;維持買進
-
gemini 查證(2026-05-22):上市別(TPEX 上櫃)、VIS 8 吋專門廠定位、台積電集團成員
- 6415_矽力-KY(市):世界先進為矽力 8 吋主力代工、稼動率與毛利率正相關
- 工商時報:漢磊攜手世界先進推 8 吋 SiC
- 供應鏈_SiC碳化矽
- 報告_JPM_台灣FirstToMarket_20260724 — J.P. Morgan,2026-07-24;台灣晨報引 TXN 2Q26 法說:工業需求回溫但仍低於 2022 高點 5–6ppt,對 VIS/PSMC 稼動吃緊為正面
- 260529_5347_世界_ms_vanguard,Morgan Stanley,2026-05-29(Asia AI Summit 回饋:營收 +20%、VSMC/NXP capex、interposer 台積電技轉、GaN/SiC、EPS、EW TP 180)
- 260601_2454_2379_5347_6415_6515_6223_5274_gs_ — Goldman Sachs Computex Day 1,2026-06-01;2026 營收 +20% YoY 優於成熟製程 TAM +15%(PMIC 受惠 AI + 轉單)、capex NT$60–70bn(90% 投 12 吋)、12 吋納入 interposer 製造(代工夥伴寄售設備)、長期 GM 目標 35%;GS Sell(估值 +2.0 stdv、VSMC 2027 壓力)TP 138
- 260607_5347_世界_citi_vanguard(Citi,2026-06-07):Buy,TP NT$170;2Q26 指引;2026 目標;VSMC / interposer;產能時程;轉單動能;原 docling 文字層抽取為亂碼,已改用 Gemini 視覺/OCR 補回可讀 Raw_data
- 260623_5347_2303_hsbc_foundry,HSBC(Ted Lin),2026-06-23(二線晶圓代工:升評 Buy、TP NT$171→220;TSMC 將 silicon interposer 外包 VSMC 新加坡廠且售罄;PMIC 占 70%;ASP +8%/+33% 2026/27;EPS 27E/28E 上修 +45%/+53%,遠高於 MS)
- 報告_CTBC_世界先進5347_20260707,中信投顧,2026-07-07(線上座談摘要:維持買進;2H26 第2輪漲價 5~15%;2027 折舊 135~165 億;VSMC 損平需 30k;GaN 2-3k 月產能;SiC 年底有機會通過驗證)
- 活動_世界先進5347_法說memo_20260708,法說整理(Kevin 速記+逐字稿 memo 合併,2026-07-08):2Q26 全數達標、3Q26 展望、12 吋 44K/100% LTA/損平提前 2028H1、2027 折舊拆解(新增 ~50 億)、股息政策、第二輪漲價、客戶區域與成本結構、8 吋擴產上限 +2 萬片
- 報告_Citi_世界先進5347_20260804,Citi(Laura Chen),2026-08-04(2Q26 財報符合預期,UTR 87%;重申買進,TP 170→185,估值改採 2027E EPS;2026-28E 獲利上修 3%/3%/18%;AI 電源架構仍錨定 8 吋;SiC 工程樣品目標 2027 年初)
- 報告_MS_世界先進5347_20260804,Morgan Stanley(Charlie Chan),2026-08-04(2Q26 財報跟進 Note:實績優於 MS 自估與市場共識;EPS/TP/評等維持不變(EW,NT$180);3Q26 出貨指引低於 UMC;新加坡廠試產樣品良率 >99%;尚無新加坡二期具體規劃)
- 報告_中信_世界先進5347_20260805,中信投顧(張敦翔),2026-08-05(2Q26 EPS 1.62 元優於預期;3Q26 財測指引略不如預期但需求強勁;VSMC 折舊路徑數字化:2027-29 全年毛利率 25%+/30%/30%+,2027 預估仍達 31.8%;上修 2026/27 EPS 至 6.00/7.34;TP 200→220、維持買進)