基本資料
晶技(TXC,1983 年成立)是台灣石英/頻率元件龍頭,產品涵蓋石英晶體(Crystal)、石英振盪器(XO)、TCXO、VCXO、OCXO 與高階 oscillator,應用橫跨手機、車用、網通、NB、AI、高速傳輸、穿戴與通訊設備。具 Design-in / Design-win 特性,頻率元件須於客戶產品開發早期完成認證導入,客戶黏著度高。出貨量為全球領導廠商,營收規模為台系同業 10-20 倍,毛利率/營益率亦優於台系業者。
隨終端規格升級,需求由標準品轉向高頻、低功耗、低 jitter、低相位雜訊與高穩定度產品。AI 與車用為最重要成長動能,光通訊(800G/1.6T 光模組)為近年新增成長敘事。
- 主要產品:Crystal、XO / TCXO / OCXO、車規與光通訊用高階 oscillator
- 成長驅動:AI(光收發模組 oscillator)+車用(單車用量提升)+產品組合升級拉高毛利
- 資料來源:memo_晶技_元大投資論壇_20260609、260602_3042_晶技_元大投顧
圖片 / 架構圖
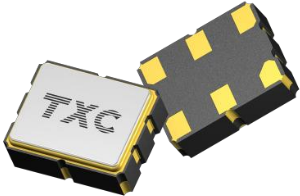
圖說:TXC 6 墊片 SMD 振盪器產品照(表面印 TXC,正反面各一顆),對應元大報告圖3 左「MHz石英振盪器」。(來源:報告_元大_晶技3042_20261027,2026-10-27)
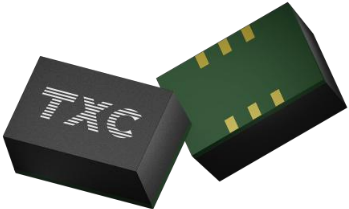
圖說:TXC 黑色長方形 6 墊片 SMD 元件產品照(背面為綠色基板與金色墊片),對應元大報告圖3 右「恆溫控制石英振盪器」。(來源:報告_元大_晶技3042_20261027,2026-10-27)
產能佈局
| 基地 | 定位 |
|---|---|
| 台灣平鎮 | 先進製程/高頻小型化前段,2026 擴廠重點(半導體黃光製程) |
| 中國寧波 | 承接平鎮高階產品,新增車用頻率元件產能逐季投產 |
| 中國重慶 | 大量標準品 |
| 印尼泗水 | 2025 新設,分散供應地區風險;配合集團 NCNT(非中國製造)政策,目標 2026 年底取得 IATF16949 認證 |
- XO 產能吃緊,交期已排至明年;4Q26 新產能開出可增約 10-15%,目標明年擴至接近 40kk-50kk。
- 2026 年資本支出約 11 億元(公司法說 2026-08-19 給 10.78 億元,平鎮廠約 6-7 億),主攻高頻產品與前段製程;2027 年有機會提升至 15 億元以上(MEMS/半導體設備金額高、交期長)。約八成資本支出與 AI 應用相關產品有關;寧波廠擴充前段晶片製程因應中國在地化、重慶廠擴充小型化與車用產能。
- 地緣政治彈性:各廠區可互補支援——若中國產品無法出口美國,印尼、台灣、日本廠可接手,反之亦然,切換最快次月、最慢三至六個月(法說 2026-08-19)。
- 財務結構(1H26):現金約 46.8 億元(約佔資產 20%)、負債比 31-32%、存貨 31.6 億元;過去十年平均配息率約 80%,未來維持。
光通訊與高階產品策略
- 頻率對應(元大,2026-10-27):800G 光收發模組主要用 156.25MHz;1.6T 須基頻 312.5MHz 石英元件搭配 Photo die 製程,將相位抖動壓至 30fs 等級;交換器 25.6T 以下舊世代用 156.25MHz,51.2T(主流 AI 交換機)與 102.4T 升級至 312.5MHz,1.6T 乙太網路埠均須 312.5MHz(jitter < 30fs)。
- 光模組主流為 156.25MHz,明年 312.5MHz 逐步放量(對應 800G→1.6T);625MHz 開發中(部分 3.2T 客戶有需求)。312.5MHz 已通過驗證,放量取決於 1.6T 光模組客戶量產進度。
- 國票產業專題看法(2026-10-01):高頻光通產品已切入 Datacom 主戰場、AI 營收占比持續提升、規模與量產能力是最大優勢;312.5MHz 高頻產品加速放量,對應 AI 資料中心從 800G 往 1.6T 升級對高頻、高穩定度、低抖動時脈的需求。
- 頻率要求翻倍:資料中心對頻率元件要求由 156.25MHz 翻倍至 625MHz,且抖動要求更低;公司稱頻率元件「已不是單純器件,而是系統層級的限制條件」(法說 2026-08-19)。
- ASP 級距(法說 2026-08-19):800G 前世代產品約 1 美元、1.6T 約 2-5.5 美元、3.2T 約 5-7 美元;光模組相關產品量級約 100K,數量不大但 ASP 高,是毛利率較高的原因之一。3.2T 已於今年 OFC 發表、客戶有預研項目,但 800G→1.6T 仍在起步、尚未成為主流。
- 封裝小型化:1008 為目前業界普遍採用的最小尺寸;0806 已提交客戶,客戶提出需求即可進入大量生產。
光模組市佔口徑不一致:25-30% vs 約 20%
庫內既有記載(元大論壇/券商,2026-06)為「光模組市占約 25-30%、目標明年破 30%」;公司 2026-08-19 法說自述「光模組用頻率元件市佔率約 20%」,並明講在四至五家主要競爭者中「不是領先者」。兩者可能是分母定義不同(156.25MHz 單一品項 vs 全部光模組用頻率元件),引用時需標明來源與口徑,勿逕用較高者。
- AI 產品 jitter 要求低於 100fs、部分低於 30fs;管理層認為 jitter < 50fs 時石英方案性能優於 silicon MEMS,且成本較低。
- 對 SITM.US(sitime) 競爭:SiTime 早期取得部分海外客戶,但 jitter 表現可能比晶技高約 2-3 倍(jitter 越低越好),晶技處於不錯競爭位置。
- MEMS 定位(法說 2026-08-19):公司視 MEMS 為技術競爭者但非取代性競爭者——MEMS 走半導體製程,對標的是 CXO/TCXO/OCXO 這類含 IC 的產品,而非兩腳(2-pin)石英晶體(單價僅美分級,半導體製程成本結構無法競爭)。MEMS 廠商多僅做設計、其餘委外;晶技從設計、製造、封裝、測試到供應鏈自行掌控,存貨天數約 100 天 vs 對手約 300 天。
- MEMS 進度更新(凱基 3Q26 論壇 2026-09-10):與策略廠商合作開發基於 MEMS 的頻率元件,客戶仍在測試驗證階段,預計約半年完成;明年部分手機晶體料將被 MEMS 取代(僅限手機應用,非全面取代,客戶反饋部分功能仍需晶體與振盪器)。自有 MEMS 相關產品以 BAW(Bulk Acoustic Wave)技術為主。另投入混合技術(Hybrid)開發,鎖定 IoT 多種應用(如穿戴裝置 WiFi/UWB)。
- 全石英(All-Quartz)振盪器:已投入相關研發,尺寸設計鎖定 1008 以下,惟成本不低、客戶端導入時間比預期長,目前尚未大規模商用化(凱基 3Q26 論壇 2026-09-10)。
- Photo die 月產能規劃(元大,2026-10-27):目前(2026/10)約 800 萬顆/月 → 2027 年中 2,400 萬顆 → 2028 年底 4,000 萬顆,因應 1.6T/51.2T 與 102.4T 交換器對 312.5MHz 石英振盪器的需求;Photo die 以半導體等級黃光製程(曝光、顯影、化學蝕刻)製作石英晶片,傳統機械研磨切割在高頻、小型化下觸及物理極限。
- Photo die 今年需求偏光通訊;一顆光通訊元件約對應 3-4 顆手機元件產能,且單價明顯高於手機。
月營收(近 24 個月)
下次公布12/2(三)–12/4(五) 11月營收 預估:可能 12/2–12/4 公布(近 6 次有 6 次落在此區間;最常見:每月 4 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 14.2 | — | +16.3% | 本站推算† |
| 2026-12 | 12.4 | — | +20.8% | 本站推算† |
| 2026-11 | 13.8 | — | +17.5% | 本站推算† |
| 2026-10 | 13.7 | -3.0% | +21.9% | |
| 2026-09 | 14.2 | +0.0% | +14.6% | |
| 2026-08 | 14.1 | +3.6% | +23.5% | |
| 2026-07 | 13.7 | +14.5% | +22.9% | |
| 2026-06 | 11.9 | -2.0% | +20.0% | |
| 2026-05 | 12.2 | -5.5% | +10.5% | |
| 2026-04 | 12.9 | +16.3% | +1.4% | |
| 2026-03 | 11.1 | +9.3% | +2.6% | |
| 2026-02 | 10.1 | -16.6% | +7.3% | |
| 2026-01 | 12.2 | +18.8% | +6.6% | |
| 2025-12 | 10.2 | -12.8% | -1.3% | |
| 2025-11 | 11.7 | +4.2% | +4.2% | |
| 2025-10 | 11.3 | -8.8% | -3.2% | |
| 2025-09 | 12.3 | +7.8% | -5.0% | |
| 2025-08 | 11.5 | +3.1% | -4.9% | |
| 2025-07 | 11.1 | +11.7% | -4.5% | |
| 2025-06 | 9.94 | -9.7% | +4.7% | |
| 2025-05 | 11.0 | -13.3% | +12.6% | |
| 2025-04 | 12.7 | +17.7% | +27.8% | |
| 2025-03 | 10.8 | +14.2% | +13.3% | |
| 2025-02 | 9.45 | -17.2% | +17.7% | |
| 2025-01 | 11.4 | +10.1% | +14.4% | |
| 2024-12 | 10.4 | -7.9% | +14.0% | |
| 2024-11 | 11.3 | -3.3% | +8.7% |
2026 年已公布累計 126.1 億元;全年推算 152.2 億元(YoY +14.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
營收應用結構
來源:元大投顧預估(2026-10-27;2026-06-02 版 AI 2027F 為 21%、車用 2026F 27%,已被本版取代)
| 應用別 | 2024 | 2025 | 2026F | 2027F | 說明 |
|---|---|---|---|---|---|
| AI | 8% | 10% | 15% | 23% | 光收發模組、加速卡;交換器及 AI 伺服器;5G Advanced Infrastructures |
| 車用 Automotive | 22% | 26% | 28% | 29% | 含車用顯示、ADAS 應用 |
| Computing(NB/平板) | 9% | 10% | 10% | 8% | |
| 手機 Mobile | 37% | 29% | 24% | 19% | 退出低階手機、占比逐年降 |
| 網通 Networking | 5% | 6% | 8% | 8% | Router/Switch/CPE/WiFi/Wireless LAN |
| Connectivity & Others | 19% | 19% | 16% | 14% | 穿戴、智能家電、IoT、AR/VR |
2027 年 AI 營收占比(23%)預估超越手機(19%),結構轉向高階;AI 營收 2026/2027 年增約 65%/64%,以光收發模組 DSP 搭配的石英振盪器為主要動能,其次為交換器 ASIC 搭配的石英元件與 AI 加速器應用(元大投顧,2026-10-27)。 元大 3Q26 單季預估營收組成:AI 16%(年增 76%)、車用 29%(年增 44%)、手機 22%、Computing 10%、Connectivity & Others 16%、網通 7%;4Q26 預估 AI 占比約 16%(年增 75%)、車用年增 35%。
公司自身 2026 年預估(法說 2026-08-19):車用 28%(首度成為第一大品項,2024 年 21%、2025 年 26%)、AI 16%(2025 年約 11%)、手機降至 24%、網通與運算約 9%、消費性約 14%。公司預期今明兩年 AI +車用合計佔比將超過 50%。與元大預估(AI 15%/車用 27%/手機 25%)方向一致、數字接近。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | — | +3.59% | 約 +23%(月營收年增率折線圖讀值,非精確數字) | 2026 年累計 YoY +11.70%;國票石英重點股中累計年增最低(泰藝 +18.17%、台嘉碩 +15.03%、安碁 +26.13%);國票(2026-10-01) |
EPS 記錄
| 季度 | EPS (元) | 營收 (NT$ 億) | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2026Q1 | 1.32 | 33.4(QoQ +0.4%) | 32.3% | 15.1% | 優於元大預期 9%;AI 占比 11%→13%、網通 8%;元大 2026-10-27 調整後口徑為 1.31 |
| 2026Q2 | 1.62(元大調整後口徑) | 37.0(QoQ +10.8%/YoY +9.9%) | 33.1% | 16.8% | 營收 QoQ 成長、YoY 增幅擴大(公司法說 2026-08-19);EPS/營益率取自元大 2026-10-27 |
| 1H26 | 2.96 | 70.3(YoY +7.7%) | 32.74% | — | 費用率由 17.2% 降至 16.2%、1H 累計 16.74%;業外貢獻約 9,700 萬元(匯兌+轉投資) |
淡季不淡:2Q26 AI 營收季增 20%,光收發模組為重要成長動能。 7 月毛利率約 36%(6 月約 32%),公司強調主因 AI 與車載產品比重提高、非漲價因素(法說 2026-08-19)。
EPS 預估
| 年度 | 元大投顧 EPS(報告日:2026-10-27) | 營收(NT$ 億) | 前次 EPS | 備註 |
|---|---|---|---|---|
| 2025A | 5.28 | 133.5 | 5.28 | YoY -15.6%(退出低階手機) |
| 2026F | 6.86 | 152.1 | 6.40(+7.3%) | YoY +30.0%;營收上修 4.8%;GM 33.6%、OPM 17.8%;AI 占比 15% |
| 2027F | 8.44 | 165.3 | 8.07(+4.6%) | YoY +23.0%;營收上修 2.0%,YoY +8.7%;GM 35.9%、OPM 20.5%;AI 占比 23% |
| 3Q26F | 2.07 | 42.0 | 1.80(+15.7%) | QoQ +28.0%、YoY +38.7%;市場預估 2.04 |
| 4Q26F | 1.86 | 39.8 | 1.66(+12.3%) | QoQ -10.5%、YoY +40.6%;市場預估 2.01(元大低於市場 7.9%) |
沿革:元大 2026F/2027F EPS 6.38/8.17(2026-06-02)→ 6.40/8.07(前次,約 2026-09-21 光通訊產業報告列 6.4/8.1)→ 6.86/8.44(2026-10-27)。上修主因 AI 與車用營收優於原估(元大,2026-10-27)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 元大投顧(2026-06-02) | 應用結構轉高階 → 營收 → EPS | AI 光收發客戶成長 80-100%;AI 占比 15%→21%(2027 超越手機);退出低階手機 | 2026F EPS 6.38(上修 7%)/2027F 8.17(上修 15%) |
| 元大投顧(2026-06-02) | 季度預估:營收 QoQ × 毛利率 | 2Q26F 營收 37.0 億(QoQ +11%)、GM 32.3%、OPM 16.0%;AI 占比升至 14% | 2Q26F EPS 1.54(上修 17%) |
| 元大投顧(2026-06-02) | 目標價 = 2027E EPS × PER | PER 由 16x 調升至 30x(對標光通訊兼手機零件概念股 10-50x) | TP NT$245(前次 115) |
| 元大投顧(2026-10-27) | 應用別營收 × 毛利率 → 季度/年度損益 → EPS | 3Q26F 營收 41.96 億(QoQ +13.4%、YoY +20.2%)、GM 34.3%、OPM 19.8%,AI/車用營收優於原估 9%/20%;4Q26F 營收 39.75 億、GM 34.5%、OPM 19.0%,車用年增上調 10% 至 35%;2026F/2027F 營收 152.08/165.26 億、GM 33.6%/35.9%、OPM 17.8%/20.5%;Photo die 月產能 800 萬(2026/10)→ 2,400 萬(2027 年中)→ 4,000 萬(2028 年底) | 2026F EPS 6.86(上修 7%)/2027F 8.44(上修 5%);3Q26F EPS 2.07(上修 16%)/4Q26F 1.86(上修 12%) |
| 公司 guidance(2026-06-09 元大論壇) | 全年營收成長 | 淡季不淡、2Q26 AI 營收 QoQ +20% | 全年成長率將超過年初 YoY +5% 目標 |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 元大投顧 | 2026-06-02 | 買進(維持) | NT$245(前次 115) | 2027E EPS 8.17 × 30x(前次以 2H26-1H27 EPS 16x) | 260602_3042_晶技_元大投顧 |
| 元大投顧 | 2026-07-23 | 買進(維持) | NT$245(維持) | 光收發模組產業報告重申;晶技受惠 DSP/交換機 ASIC 搭配之高頻小型石英元件 Oscillator 需求 | 報告_元大_光通訊產業_20260723 |
| 元大投顧 | 2026-09-21 | 買進(維持) | NT$230 | 光通訊產業報告個股表列示(2026F/2027F EPS 6.4/8.1) | 報告_元大_光通訊產業_20260921 |
| 元大投顧 | 2026-10-27 | 買進(維持) | NT$236(報告標示前次 229) | 2027E EPS 8.44 × 28x(前次同以 2027E EPS 28x);參考光通訊兼手機零件概念股 P/E 10-50x;收盤價 NT$169.5(2026-10-22),隱含漲幅 39.2% | 報告_元大_晶技3042_20261027 |
元大 TP 沿革:115(前)→245(06-02)→230(09-21)→236(10-27,報告標示前次 229,與 09-21 產業報告列示 230 差 1 元,待核對)。 大幅調升目標價主因:營運谷底已過、2027 年 AI 占比超越手機、本益比評價基礎由 16x 提升至 30x(對標光通訊兼具手機零件概念股 10-50x)。報告日收盤 NT$202.5,隱含漲幅 21%。2026-07-23 光通訊產業報告重申同一目標價與評等,未見變動。
亮點
- 產品線完整:從 Crystal 到 XO / TCXO / OCXO,覆蓋低階量產到高階通訊。
- AI 光通訊卡位:800G/1.6T 光模組帶動 156.25MHz / 312.5MHz 高階 oscillator;光模組市占約 25-30%,目標明年突破 30%。已為 Broadcom、Marvell 光收發模組 DSP 搭配石英元件的認證參考設計供應商。
- 網通認證優勢:為 Qualcomm、MTK、AVGO.US(broadcom) 已認證參考設計供應商。
- 車用結構升級:單車頻率元件用量由 30-50 顆提升至 80 顆以上、甚至 100 顆以上;成長來自海外大廠 share gain(中國客戶占比下降)。
- 毛利率排序:AI 最高(可達 40-50%)>網通>車用/NB(約公司平均)>通訊設備/手機(低於平均)。
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 12:56–13:58 間
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/2–12/4)可能 12/2–12/4 公布(近 6 次有 6 次落在此區間;最常見:每月 4 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 4Q26 | XO 新產能開出,+10-15% | 放量 | ⭐⭐ | 交期已排至明年 |
| 2026-2027 | 312.5MHz oscillator 隨 1.6T 光模組放量 | 放量 | ⭐⭐⭐ | 光模組市占目標破 30% |
| 2027 | AI 營收占比 23%,首度超越手機(19%) | 結構性 | ⭐⭐⭐ | 產品組合升級拉動毛利(元大 2026-10-27;前版為 21%) |
| 2027 年中/2028 年底 | Photo die 月產能由 800 萬(2026/10)增至 2,400 萬/4,000 萬 | 擴產 | ⭐⭐⭐ | 對應 312.5MHz 石英振盪器需求(元大 2026-10-27) |
| 2026 | 車用佔比升至 28%,首度成為第一大品項 | 結構性 | ⭐⭐⭐ | 公司法說 2026-08-19(2024 年 21%、2025 年 26%) |
| 2026 年底 | 印尼廠取得 IATF16949 認證 | 認證 | ⭐⭐⭐ | 配合集團 NCNT 政策;取得後可服務全球 Tier One 車廠 |
| 待定 | 0806 封裝依客戶需求進入大量生產 | 產品升級 | ⭐⭐ | 目前業界普遍最小為 1008 |
| 2027 | 部分手機晶體料被 MEMS 取代 | 結構性 | ⭐⭐ | 僅限手機應用;MEMS 測試驗證預計約半年完成(凱基 3Q26 論壇 2026-09-10) |
競爭與漲價
- 國票(2026-10-01):7 月晶技對銷售體系調漲部分產品價格,幅度約 10%–30%;沿革:6 月論壇稱先行調漲約 5-10%(元大論壇 2026-06-09)→ 7 月部分產品 10–30%(國票 2026-10-01),8/19 法說則稱短期不再進一步漲價、優先確保長期客戶關係,三者口徑不同,實際調價範圍以公司揭露為準。
- 近期同業已漲價:晶技先行調漲約 5-10%,部分同業後續調漲 10-15%。管理層表示短期不再進一步漲價,優先確保長期客戶關係;未來 ASP 改善主要來自高階產品占比提升。
- 台系石英重點股評價比較(國票,價格截至 2026-09-30):晶技 PER 29.53 倍/PBR 4.54 倍(每股淨值 45.94 元、收盤 210 元;原表晶技列欄位錯位,依其他列欄序校正);希華 38.26/2.99;泰藝 34.89/1.92;台嘉碩 30.24/2.47;安碁 28.16/3.37。2025 年 EPS 與 1H26 EPS:晶技 5.28/2.96、希華 0.65/0.86、泰藝 0.04/0.63、台嘉碩 0.08/0.82、安碁 0.66/0.77。
- 元大(2026-10-27)同業評價:晶技 2026F/2027F P/E 24.7x/20.1x、P/B 3.8x/3.5x、ROE 15.2%/17.6%;日系同業 Epson 14.5x/8.6x、KDS 55.7x/31.7x、NDK 11.5x/6.5x(均未評等);台系同業全新 84.1x/54.6x(買進)、穩懋 68.0x/48.1x(未評等)。2025 年營收(NT$ 百萬):晶技 13,349、希華 2,410、台嘉碩 2,231、加高 2,871、泰藝 1,744、安碁 611;晶技 GM 33%、OPM 15.2%,皆高於台系同業。
- 台系同業營收規模(2025 全年,NT$ 百萬,依月營收加總):晶技 13,349 > 8182_加高(櫃) 2,871 > 2484_希華(市) 2,410 > 3221_台嘉碩(櫃) 2,231 > 8289_泰藝(櫃) 1,728 > 6174_安碁(櫃) 609。(舊版本行數字約為單季規模卻標成 2025 全年,2026-10-12 依公開資訊觀測站月營收加總更正)
供應鏈位置
- 所屬供應鏈:供應鏈_石英元件與振盪器、供應鏈_光通訊(光模組 oscillator 環節)
- 對應技術:技術_石英元件、技術_振盪器
- 同業:2484_希華(市)、3221_台嘉碩(櫃)、8289_泰藝(櫃)
- 替代 / 升級對照:SITM.US(sitime)(MEMS oscillator)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| AVGO.US(broadcom) | 客戶 / 認證 | 光收發模組 DSP oscillator 與網通已認證參考設計供應商 |
| 2454_聯發科(市) | 客戶 / 認證 | 網通已認證參考設計供應商 |
| SITM.US(sitime) | 替代 / 競爭 | MEMS-based oscillator,光通訊低 jitter 規格下石英仍具優勢 |
| 2484_希華(市) | 同業 | 台系石英元件 |
| 3221_台嘉碩(櫃) | 同業 | 台系石英元件 |
風險與注意事項
- 光通訊 overbooking 疑慮:年初以來需求持續上修,但部分需求可能 overbooking;2H26 出貨量是否實打實成長 20-30% 為觀察關鍵。
- 手機應用流失:2025 已退出低階手機;大客戶 3Q 新機種有 2-3 顆元件遭取代(但有新導入,手機市占仍力守約 50%)。
- 新興應用尚小:低軌衛星(已切入美系地面端 link)、機器人(單機 50-60 顆)短期量體有限,今明年不會成為主要貢獻。
來源
- 報告_元大_晶技3042_20261027 — 元大投顧(陳玫芬/葉建伸),2026-10-27;買進維持,TP 236(前 229);EPS 2026F/2027F 上修至 6.86/8.44,3Q26F/4Q26F EPS 2.07/1.86;Photo die 月產能 800 萬→2027 年中 2,400 萬→2028 年底 4,000 萬;312.5MHz 對應 1.6T、AI 2027 占比 23%
- 報告_國票_石英元件AI高速傳輸_20261001 — 國票投顧,2026-10-01;石英元件 AI 高速傳輸專題:高頻光通產品切入 Datacom、7 月調漲部分產品 10–30%、五檔石英重點股營運與評價比較
- 報告_國票_石英元件高階化_20261015 — 國票投顧,2026-10-15;石英高階化專題,晶技 312.5MHz 高頻光通產品切入 Datacom 主戰場、AI 營收占比提升(與 10-01 專題論點一致);日線評語 2026-10-14 收 NT$205
- 報告_元大_光通訊產業_20260921 — 元大投顧,2026-09-21;石英元件供需緊俏,合格供應商僅個位數家;核心角色為時脈基準(Clock Reference)、抖動容忍度(Jitter Tolerance),需滿足高頻率、低功耗、耐高溫穩定度與極小體積;國際競爭者主要為 NDK(日)與 Sitime;2026F/2027F EPS 6.4/8.1(YoY +21.3%/+26.1%)
- 活動_晶技3042_凱基證券3Q26論壇memo_20260910,凱基證券投資論壇逐字稿,2026-09-10 — 車用 28%/AI 16%/300+MHz(對應 1.6T)產品認證等重申 8/19 法說內容;新增全石英振盪器研發進度、MEMS 測試驗證時程(約半年、明年部分手機晶體料被取代)、混合技術 IoT 開發、BAW 技術路線
-
活動_晶技3042_2Q26法說memo_20260819,法人說明會逐字稿,2026-08-19 — 1H26 營收 70.3 億元、毛利率 32.74%、7 月毛利率約 36%;公司自述光模組市佔約 20%(與庫內 25-30% 口徑不一致);1.6T/3.2T ASP 級距;625MHz 與 0806 封裝進度;MEMS 對標 CXO 而非 2-pin 晶體;印尼 NCNT 與 IATF16949
-
memo_晶技_元大投資論壇_20260609,2026-06-09(AI/車用/光通訊三大動能、光模組市占 25-30%、XO 產能、jitter 規格、SiTime 競爭、漲價策略)
- 260602_3042_晶技_元大投顧,元大投顧,2026-06-02(買進維持、TP 115→245、EPS 26F/27F 6.38/8.17、AI 占比 8/10/15/21%、Broadcom/Marvell 認證、產能佈局)
- 台灣晶技官網產品資料
- 報告_元大_光通訊產業_20260723 — 元大投顧,2026-07-23;光收發模組產業報告重申買進、TP NT$245 不變