基本資料
義隆電子(ELAN Microelectronics,2458)為台灣 IC 設計廠,2001 年於台灣證券交易所上市,專精人機介面(HMI)解決方案——觸控螢幕控制器、筆電觸控板(Touchpad)、指紋辨識與壓感觸控板(Haptic Touchpad)。近年由「傳統 PC 晶片廠」轉型為「Edge AI 系統方案商」,將累積逾 8 年的智慧交通/車用環景 AI 影像處理技術延伸至無人機等新應用,從單賣 IC 升級為高價值完整解方。
- 主要產品:筆電 Touchpad / Haptic Touchpad、觸控螢幕控制器、指紋辨識 IC、車用與無人機 AI 視覺方案
- 成長驅動:① AI PC 人機介面升級(觸控/筆控/指紋/壓感觸控板);② 無人機從 Component 升級為 Solution(AI 視覺 + 避障 + 觸控遙控)
- 供應鏈位置:上游晶圓代工/封測,下游筆電品牌與 ODM、無人機系統廠
- 資料來源:報告_UBS_義隆2458_3Q26_20261105(UBS,2026-11-05)、報告_凱基_義隆2458_法說摘要_20261105(凱基,未評等)、報告_富邦_義隆2458_20261106(富邦,中立)、活動_義隆2458_國泰證期call_memo_20261105(國泰證期,3Q26 法說,2026-11-05)、memo_義隆_法說會_20260609(法說會整理)、活動_義隆2458_國泰證期call_memo_20261022(國泰證期,2026-10-22)
核心技術/競爭優勢
- 端側 AI 影像處理:自車用環景累積逾 8 年 AI 影像技術;裝置端僅需 0.05 秒完成影像處理與決策,功耗約 5 瓦,可執行毫秒級物件辨識、智慧追蹤與 360 度自動避障。
- 完整無人機解方:整合 AI 視覺、雙目避障、夜視辨識與觸控控制;非單一晶片銷售,而是系統級解決方案。
- 觸控技術延伸:將深耕多年的觸控技術導入無人機遙控器,解決戶外強光、雨天或戴手套操作的觸控難題。
- 無人機地面控制站(GCS)內建 AI:GCS 內建 AI 晶片,算力現 8 TOPS、未來約 50 TOPS,演算法實際約用 2 TOPS;無 AI 的舊機可把影像回傳地面站運算而升級,需經壓縮、傳輸、解壓縮而有延遲,但多數應用要求不高。GCS 定位為 AI Agent,監視、巡檢、消防等用途可一鍵切換 UI/資料集/模型。顯示器亮度約 2,000 nits(手機約 500 nits),採 Local Dimming 並加抗反射,雨天可操作,第二代方案開發中。含抗干擾 SDR 通訊模組的 GCS 售價約 NT$10 萬至 20~30 萬元(國泰證期,2026-10-22,最新);沿革:UBS(2026-06-15)GCS 單價約 NT$7–9 萬 → 國泰(2026-10-22),兩者規格可能不同(國泰含抗干擾 SDR 通訊模組)。
- 無 GPS 視覺導航:事先建立地圖(一般用低軌衛星地圖),無人機將影像轉正向北後與地圖比對,去程與回程皆不依賴 GPS,可防 GPS 欺騙(anti-spoofing),飛行路徑與 GPS 規劃路徑誤差約 10 公尺;同業軟體多向國外授權、單價高,義隆已自行開發完成(同上)。
- 自研 AI 演算法與低算力方案:算力約 2 TOPS,業界採高通方案約 15 TOPS,成本與耗電較高,展示機不需散熱;訓練資料以生成式 AI 合成,國防部規定約 6 種情境;HIL 驗證以 3x3 大螢幕播放影像並以固定架實際擺動機體同步驗證 IMU,已申請專利(同上)。
- 避障與 Camera 用量:雙目 Stereo 測距較準,前視、下視各兩顆加前端三顆,一台有避障的無人機約 7 顆 Camera(大疆約 15 顆、Tesla 車用約 8 顆);前端 Camera 現採 20MP,窄角約 20 度可看約 3 公里,升級 48MP 可看更遠(同上)。
- 通訊與自研晶片:陣列天線沿用低軌衛星天線技術(6 公里內 Dipole、4x4 約 20 公里、8x8 約 40 公里);SDR Baseband 技術來自 5G Small Cell 子公司,正申請政府晶片補助計畫補助多顆 IC(天線、AI、飛控、馬達控制),製程不採先進製程、最高約 40nm;飛控晶片為 AI 而非飛手設計,目前與策略夥伴共同驗證。公司自評 AI 與飛控領先、通訊仍需時間追趕但成本具優勢(同上)。
- 人機介面護城河:筆電端觸控、筆控、指紋辨識與 Haptic Touchpad(壓感觸控板)整合能力,打入指標 AI PC 平台。
產品線市占與 ASP
| 產品線 | ASP / 單價 | 滲透率與成長 | 毛利率 | 市占率 |
|---|---|---|---|---|
| 觸控板模組暨晶片 | 常規尺寸約 2-2.5 美元;16:10 大尺寸趨勢下估上看 4-5 美元;Haptic 觸控板單價為現有模組 10 倍 | Haptic 2025 年滲透率估達 4 成,5 年 CAGR 約 43% | 40-45% | 全球約 5 成(商用約 30%、消費性 70-80%) |
| 觸控螢幕晶片 | 約 4.5 美元 | 現況滲透率約 25%,估提升至 4 成,5 年 CAGR 約 9.5% | >50% | 4-6 成 |
| 指紋辨識晶片 | — | 現況滲透率約 35-40%,估 2025 年前達 8 成,5 年 CAGR 約 20% | 35-40% | 約 3 成(全球第二大供應商);反應時間 0.08 秒,優於競品 0.35 秒 |
單一筆電對義隆之貢獻金額:2021 年約 13.3 美元(觸控螢幕 3+、指向裝置 4+、觸控板 2+、指紋 3-5 美元)→ 2023 年約 16.8 美元,隨規格提升、Copilot Plus Key、Haptic、大尺寸 Touch Pad 等效益持續成長。
(表與上段來源:報告_元大_義隆2458_20260805,元大投顧,2026-08-05)
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| Haptic Touchpad(壓感觸控板) | AI PC、高階筆電 | 微軟 Surface(13.8 吋 / 15 吋)、NVDA.US(nvidia) RTX Spark 平台 |
| 觸控板 / 觸控螢幕控制器 | 筆電、平板人機介面 | 筆電品牌(ASUS / Acer / Lenovo / HP)、ODM |
| 指紋辨識 IC | 筆電安全認證 | PC 系統廠 |
| 4-in-1 Copilot key | AI PC 鍵盤 Copilot 按鍵方案 | AI PC 品牌(出貨強勁,MS 2026-06-08) |
| 無人機 AI 視覺方案 | 商用 / 防護級無人機(避障、夜視、追蹤) | 非陸系無人機系統廠(去中化供應鏈);2026-06 開始出貨 |
| 無人機地面控制站(GCS)/蜂群通訊 | 監視、巡檢、消防;母機搭子機的蜂群(不依賴 GPS、可跳頻) | 國防/商用無人機客戶;國泰證期 2026-10-22 |
| 下一代 AI 偵測(CNN 物件偵測+Transformer 行為判斷) | 保全監控;地面站匯整多路無線影像;智慧交通闖紅燈預測已於國內部分場域架設 | 開發中 |
| 光通訊 EIC(TIA + Driver) | scale-out NPO(Near-Packaged Optics)模組 | 與沛達光電(PETA Optronics,未上市矽光子新創)合作;1H27 樣品、2H27 出貨 |
3Q26 產品組合與業務進度(國泰 call memo,2026-11-05,最新)
- 3Q26 營收占比:AI 類 14%;觸控類 73%(觸控板模組 43%、觸控螢幕 IC 14%、指紋模組 16%);非觸控類 13%(指向裝置模組 9%、MCU 及關係企業合計 4%)。
- Haptic:2026 全年營收預估 NT$3.5~4 億(2025 年 NT$0.6 億);SLOC(單層 on-cell)由 2025 年 NT$0.61 億增至 2026 年預估近 NT$2 億;2026 年 AI 業績較 2025 年增近四成。
- 筆電:1H26 品牌因記憶體漲價提前拉貨,2H26 CPU 缺貨漲價與記憶體漲價衝擊消費性機種(義隆在 ChromeBook 量大,ChromeBook 年減約 4 成);新 IC 改走高性能(觸控板/觸控螢幕加入 AI 功能)與低成本(含部分代工至大陸)兩條路;2027 指紋攻入五大品牌中原未採用義隆的客戶,並在美系競爭者併購後取得商務機種部分 share。
- ADAS:電動巴士 2026 年出貨較 2025 年成長一倍、約 5 個客戶、第 6 個客戶小量量產;電動物流車已有 2 家客戶,若 2027 補助落地量會遠大於電動巴士;智慧交通「大南方矽谷」已有數個 POC、近期招標。
- 無人機:Camera 已出貨,由單鏡頭進展為寬/窄雙鏡頭(可看 3~5 公里);避障方案(四顆 Camera+AI Box,單價約 US$800)有客戶在驗證,最早 1Q27 量產;Swarm、GPS 相關與 AI 視覺導航送樣中,需與飛控整合,2Q27~3Q27 量產;通訊預計 2H27(Wi-Fi 或抗干擾 SDR);地面站改以模組出貨(Mini LED Local Dimming 日照下 2,000~4,000 nits),子公司達盛的低軌衛星 RF 技術整合進陣列天線(20/40/60 公里);近期政府標案名單內有兩家客戶,可供 2MP Camera、AI Box 與避障三項,雷虎為亞洲唯一通過 Blue UAS 者、為合作夥伴;2027 年將參加歐、美、日共五個國外展覽。
- 矽光子:與合作夥伴(對方做 PIC)合作 EIC 中的 TIA,預期 2H27 送樣(凱基法說摘要細化為 3Q27 有機會送樣),PIC 部分義隆亦可銷售。(沿革:MS 2026-06-08「EIC 1H27 樣品、2H27 出貨」→ 國泰 2026-11-05「TIA 2H27 送樣」,時程較晚,以最新為準,⚠️ 見回報。)
- 凱基法說摘要補充(2026-11-05):無人機避障有兩種做法(Parrot 式雙眼立體四顆 Camera 加 AI 運算盒,單價約 US$800;Skydio 式單眼 360 度);AI 可放管控中心(Latency 約 300ms 至 0.5 秒,八九成應用可行,平台含 CNN 影像辨識與 Transformer 兩種);雷虎為亞洲唯一通過 Blue UAS 認證者、有嘉義示範場域,義隆提供較具成本競爭力的非紅供應鏈零組件;2027 年參加五個海外展(歐洲、美洲、日本);國內標案客戶已通過資格,實際下單量須待各機關採購;AI 產品毛利率不低於公司平均;晶圓代工 4/1 與 7/1 連兩次漲價、被動元件亦漲,部分晶片價格反映仍無法完全涵蓋成本(報告_凱基_義隆2458_法說摘要_20261105,信心高)。富邦另載 2026-11-03 義隆、雷虎與夥伴獲經濟部核准 NT$10 億計畫,開發 11 款無人機 IC(報告_富邦_義隆2458_20261106,信心中高)。
- 現金流:3Q26 現金及約當現金約 NT$35 億;投資活動支付竹北 AI 大樓興建費用 NT$11.73 億(累計已支出 NT$48 億)、EDA tooling NT$3.75 億;籌資活動支付股利 NT$25.57 億;公司仍堅持高股息政策、考慮提高配息(UBS,2026-11-05)。
圖片 / 架構圖
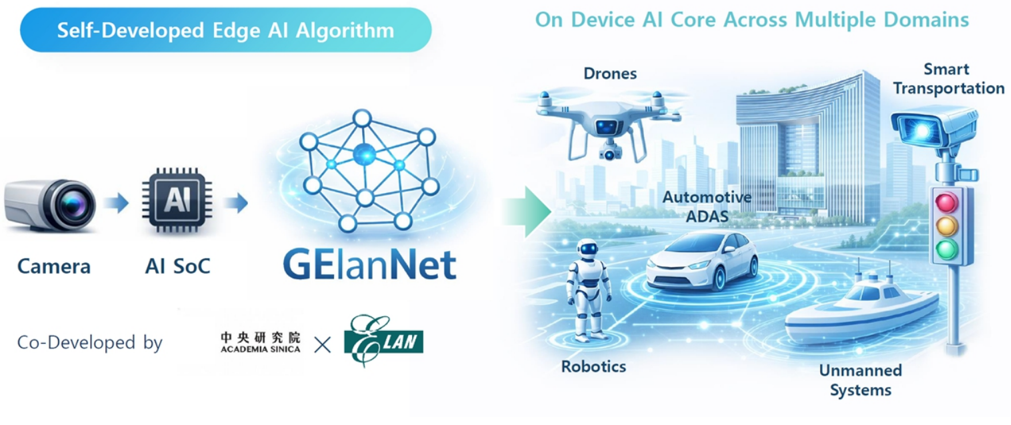
圖說:UBS 2026-06-15 報告整理義隆自研 Edge AI 演算法與 GELanNet 應用版圖,從 Camera / AI SoC 延伸至無人機、ADAS、機器人、無人系統與智慧交通;對應義隆從 HMI IC 轉向 Edge AI 系統方案的投資 thesis。來源:260615_2458_義隆_ubs_elan-resume
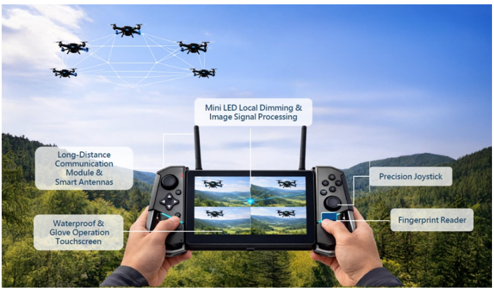
圖說:義隆無人機地面控制站(GCS)方案,含防水 / 手套操作觸控、mini LED local dimming、影像訊號處理、長距通訊、智慧天線、精密搖桿與指紋辨識;UBS 指出 GCS 單價約 NT$70-90k,local dimming controller module 約 US$150-200。來源:260615_2458_義隆_ubs_elan-resume
flowchart LR
  classDef tw fill:#a5d8ff
  classDef plat fill:#d0bfff
  classDef app fill:#fff3bf

  ELAN[義隆 2458\n人機介面 + Edge AI 視覺]:::tw
  AIPC[AI PC\nHaptic Touchpad / 觸控 / 指紋]:::app
  Drone[商用 / 防護級無人機\nAI 視覺 + 雙目避障 + 觸控遙控]:::app
  Surface[微軟 Surface\n13.8\" / 15\"]:::plat
  Spark[NVIDIA RTX Spark 平台]:::plat

  ELAN -- Touchpad 整體方案 --> Surface
  ELAN -- 綑綁銷售 --> Spark
  ELAN -- 完整解方 --> Drone
  Surface --> AIPC
  Spark --> AIPC
圖說:義隆雙軌成長——AI PC 端透過微軟 Surface 與 NVIDIA RTX Spark 平台放量 Haptic Touchpad;無人機端從單賣 IC 升級為含 AI 視覺與避障的系統解方。
月營收(近 24 個月)
下次公布12/2(三)–12/4(五) 11月營收 預估:可能 12/2–12/4 公布(近 6 次有 6 次落在此區間;最常見:每月第 4 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 4.69 | — | -56.1% | 本站推算† |
| 2026-12 | 4.19 | — | -54.3% | 本站推算† |
| 2026-11 | 4.28 | — | -54.8% | 本站推算† |
| 2026-10 | 4.61 | -23.3% | -53.7% | |
| 2026-09 | 6.02 | -18.7% | -46.9% | |
| 2026-08 | 7.41 | -15.7% | -36.7% | |
| 2026-07 | 8.78 | -17.1% | -13.2% | |
| 2026-06 | 10.6 | +5.5% | +7.1% | |
| 2026-05 | 10.0 | -12.0% | +3.6% | |
| 2026-04 | 11.4 | -6.7% | +6.3% | |
| 2026-03 | 12.2 | +30.9% | +19.8% | |
| 2026-02 | 9.34 | -12.5% | -11.4% | |
| 2026-01 | 10.7 | +16.5% | +2.4% | |
| 2025-12 | 9.17 | -3.1% | -5.7% | |
| 2025-11 | 9.46 | -5.1% | -3.5% | |
| 2025-10 | 9.97 | -12.0% | -8.0% | |
| 2025-09 | 11.3 | -3.2% | +1.7% | |
| 2025-08 | 11.7 | +15.7% | -1.5% | |
| 2025-07 | 10.1 | +2.3% | -7.9% | |
| 2025-06 | 9.89 | +2.0% | -4.0% | |
| 2025-05 | 9.69 | -9.7% | -8.8% | |
| 2025-04 | 10.7 | +5.1% | +1.4% | |
| 2025-03 | 10.2 | -3.1% | -8.6% | |
| 2025-02 | 10.5 | +1.1% | +6.3% | |
| 2025-01 | 10.4 | +7.4% | +4.6% | |
| 2024-12 | 9.71 | -0.9% | +1.5% | |
| 2024-11 | 9.81 | -9.5% | -8.9% |
2026 年已公布累計 91.1 億元;全年推算 99.6 億元(YoY -19.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 3Q26 | NT$2,221mn | QoQ -30.7% | -33.0% | NB 品牌客戶自 8 月下旬起因終端零售價上調與零組件庫存偏高而再下修拉貨;低於 UBS/市場預估 2.4/2.8bn(UBS,2026-11-05;國泰 call memo 同日) |
| 2026-10 | NT$461mn | -23% | -54% | 公司不揭露 4Q26 財測(近四季業外占稅前利益逾 10%,依規定不提供預測性資訊);10 月營收為 2022-12 以來最低月營收,連續第四個月雙位數月減,富邦認為去化型態與 2022 年類似;預估 4Q26 營收 QoQ:UBS -37.8%(NT$1,382mn)、富邦 -27.3%(NT$1,615mn);1Q27 QoQ:UBS +27% 回補庫存、富邦 +56%(NT$2,519mn)(報告_富邦_義隆2458_20261106) |
EPS 記錄
| 年度/季度 | EPS (元) | 備註 |
|---|---|---|
| 2023A | 7.53 | 營收 NT$12,059mn,毛利率 45.0%,營益率 20.2%(元大,2026-08-05) |
| 2024A | 9.58 | YoY+27.1%;營收 NT$12,696mn,毛利率 48.9%,營益率 24.2% |
| 2025A | 8.53 | YoY-10.9%;營收 NT$12,326mn,毛利率 48.7%,營益率 24.2% |
| 2026Q1 | 2.46 | 傳統淡季,受惠客戶短單需求,表現不俗 |
| 2026Q3 | 0.58 | 營收 NT$22.2 億(QoQ -30.7%、YoY -33.0%);毛利率 44.7%(QoQ -2.7ppt,產品組合不佳、封裝與 Foundry 漲價、被動元件與 PCB 原料上漲);營業費用 NT$6.96 億(YoY -10.1%);營業利益 NT$2.96 億;業外損失 NT$1 億(主要金融資產評價損失);稅後淨利 NT$1.68 億;低於 UBS/市場預估 EPS 1.29/1.71(富邦預估 1.64、共識 1.74;毛利率低於富邦預估 45.7%、共識 46.4%,營益率 13.3% 遠低於富邦預估 19.9%、共識 20.3%);富邦季度表 EPS 列 0.56、內文列 0.58(股數口徑差,以公司 0.58 為準)(UBS,2026-11-05;國泰 call memo 同日;EPS 以庫藏股發放後流通股數 2.91 億股計,前期以 2.86 億股計,故 2Q26 EPS 另有 3.05/3.07 兩種口徑) |
| 2026Q2 | 3.07 | QoQ+24.6%/YoY+148.2%,優於元大/市場預估約 34.5%/34.0%;主因業外淨收益 2.94 億(含金融評價利益 2.74 億貢獻 EPS 0.96 元),剔除業外後本業仍優於元大/市場預估約 3%/3.5%;營收 QoQ-0.6%/YoY+5.7%,毛利率 47.4%(QoQ-0.3ppt)(元大投顧,2026-08-05) |
EPS 預估
| 年度 | 摩根士丹利 EPS(報告日:2026-06-08) | UBS EPS(報告日:2026-06-15) | 元大投顧 EPS(報告日:2026-08-05) | 摩根士丹利 EPS(報告日:2026-11-03) | 備註 |
|---|---|---|---|---|---|
| 2025A/E | 8.53(ModelWare 口徑;共識§8.31) | 8.48(營收 NT$12,326mn;AI 業務約 5% 營收) | 8.53(A) | 8.53(A;營收 NT$12,326mn) | |
| 2026e | 9.04(營收 NT$13,906mn;共識 9.62) | 9.42(營收 NT$13,390mn、毛利率 47.4%) | 9.35(下修 0.6%,前值 9.41;營收估下修至 NT$12,443mn) | 10.56(上修 +1%,前值 10.49;營收 NT$13,257mn、毛利率 47.4%;2Q26 實績含投資收益) | UBS 較前估下修 9%(NB 需求偏軟與成本壓力);元大下修因 2H26 CPU/記憶體缺料較預期嚴重 |
| 2027e | 9.80(營收 NT$15,066mn;共識 10.77) | 11.76(營收 NT$15,549mn、毛利率 48.1%) | 9.46(下修 9.7%,前值 10.48;營收估下修至 NT$13,619mn) | 9.83(下修 -20%,前值 12.32;營收 NT$13,943mn、毛利率 46.6%) | UBS 較前估上修 4%(touch content growth 與 AI 機會帶動);元大與 UBS 對 2027 展望呈明顯分歧(保守 vs 樂觀) |
| 2028e | 10.00(營收 NT$16,149mn) | 13.79(營收 NT$17,472mn、毛利率 48.6%;AI 業務占比估 16%) | —(元大未提供 2028 年估) | 10.51(下修 -16%,前值 12.46;營收 NT$14,686mn、毛利率 46.5%) | UBS 較前估上修 12% |
| 年度 | UBS EPS(報告日:2026-11-05) | 備註 |
|---|---|---|
| 2026E | 6.35(前 8.19,-22%;共識 9.05) | 營收 NT$10,032mn(YoY -18.6%)、毛利率 46.5%、營益率 17.7%;UBS 6/15 報告為 9.42(本頁前列),中間版本 8.19 未入庫 |
| 2027E | 6.94(前 10.82,-36%;共識 9.97) | 營收 NT$10,963mn(YoY +9.3%)、毛利率 46.7%(UBS 6/15 為 11.76) |
| 2028E | 11.55(前 13.28,-13%;共識 12.07) | 營收 NT$15,300mn(YoY +39.6%)、毛利率 48.3%(UBS 6/15 為 13.79);2029E/2030E EPS 14.09/15.91;AI 業務 2025-30E 營收 CAGR 約 45%(6/15 為 49%) |
| 年度 | 富邦 EPS(報告日:2026-11-06) | 富邦前次 | 調整幅度 | 富邦營收(NT$mn) | 備註 |
|---|---|---|---|---|---|
| 2026F | 6.58 | 7.25 | -9.3% | 10,266(前 10,633;YoY -16.7%)、毛利率 46.5% | 低於共識 8.8 |
| 2027F | 7.02 | 7.91 | -11.3% | 12,101(前 13,071;YoY +17.9%)、毛利率 46.3% | 低於共識 9.7;目標價用 17.1x 2027F EPS |
| 2028F | 9.98 | — | — | 14,851(YoY +22.7%)、毛利率 48.1% | 低於共識 11.9 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 公司 guidance(2026-06-09 法說會,memo_義隆_法說會_20260609) | 調價計畫 → 營業利益率預估 | 晶圓代工與封測成本上升,公司已向客戶提出調價計畫,2026 年 7 月正式調漲 | 2Q26 營收預估與首季持平;全年營業利益率區間 21.4%–25.9% |
| MS(2026-06-08,2458 義隆(Elan)|20260608|MS) | 2Q26 指引整理 | 營收中位數 +2% QoQ/+9% YoY;毛利率中位數 48.0%(+0.4ppt QoQ,AI 業務放量帶動);營業利益率中位數 23.7%(低於 1Q26 的 24.1%,因光罩與研發費用增加) | 2Q26 營收 NT$3.2-3.4bn |
| 摩根士丹利(2026-11-03,報告_MS_PC半導體_20261103) | PC 半導體 4Q26 修正更深、2027 無新成長驅動 → 下修 2027-28 營收與毛利率 → 殘值收益模型(RI)重算 TP | 營收 2026e/27e/28e 13,257/13,943/14,686(前值 13,886/15,901/16,713,-5%/-12%/-12%);毛利率 47.4%/46.6%/46.5%(前值 49.2%/49.7%/48.0%);營益率 22.6%/21.9%/21.7%;觸控板出貨 YoY -12%/-3%/-5%、ASP YoY +7%/+8%/+4%;2026 納入 2Q26 業外收益(業外 443 百萬元);非 PC(主要無人機)無法完全抵銷 PC 疲弱;殘值收益模型:權益成本 9.6%、中期成長 10%→8%、終端成長 4.5%→3.0%、配息率 80%;Bull 24x 2027e EPS(營收 CAGR 15%、非 PC 2027 占 25%、毛利率均 52%)/Base 16x(營收 CAGR 6%、非 PC 15%、毛利率 46–47%)/Bear 9x(營收 CAGR 0、非 PC 10%、毛利率 40%) | EPS 2026e/27e/28e 10.56/9.83/10.51(+1%/-20%/-16%);TP NT$160(原 250)、Bull 234(原 366)、Bear 84(原 131);降評至 Equal-weight |
| UBS(2026-11-05,報告_UBS_義隆2458_3Q26_20261105) | 3Q26 低於預期 → 4Q26 為近期谷底 → 1Q27 回補 → 下修 2026-28E EPS,TP 改用 H2'27-H1'28E 15x P/E | 4Q26E 營收 QoQ -37.8%、毛利率 44.9%、營益率 0.5%;1Q27E 營收 QoQ +27%(通路庫存耗盡後回補);2027 新專案來自頂級 NB 品牌、同業重整後的 share gain、低成本方案;haptics 2026 營收為 2025 的 5-6 倍、single layer on-cell 3-4 倍;AI 占 3Q26 營收 14%,ADAS 以電動巴士為主、無人機自 2027 起放量,避障系統 ASP 約 US$800、最早 1Q27 起量 | EPS 2026/27/28E 6.35/6.94/11.55;TP NT$150(前 170);Buy 維持 |
| 國泰證期(2026-11-05 法說,活動_義隆2458_國泰證期call_memo_20261105) | 公司不揭露 4Q26 財測;定性:4Q26 較 3Q26 更具挑戰(庫存調整+消費性淡季+ChromeBook 年減約 4 成),AI 占比預期高於 3Q26 | 2026 年 AI 業績較 2025 年增近四成;2027 指紋打入五大品牌新客戶、取得美系競爭者併購後的商務機種 share、新 IC 分高性能(含 AI 功能)與低成本(部分代工至大陸)兩路線 | 無量化財測 |
| 富邦(2026-11-06,報告_富邦_義隆2458_20261106) | 3Q26 毛利率與營益率低於預期 → 4Q26 淡季加庫存去化 → 下修 2026-27F | 4Q26F 營收 NT$1,615mn(QoQ -27%)、毛利率 45.1%、營益率 3.7%;2H26-2027 產品策略調整、出貨疲弱、成本上升造成毛利壓力,故毛利率低於共識(2026-27 皆 47.0%);4Q26 至 1H27 能見度低,2027 NB 業務因雙軌 IC 策略有望翻轉;無人機視為第二成長動能;公司因近四季業外占稅前淨利逾 10% 不提供指引 | 2026/27/28F EPS 6.58/7.02/9.98;TP NT$130→120(17.1x 2027F EPS,前 16.4x);中立 |
| 元大投顧(2026-08-05) | 2H26 展望:CPU/記憶體供應吃緊+客戶拉貨轉趨保守 → 營收/毛利率雙降;2026 年最新預估 NB 市場衰退 1-2 成 | 2H26 營收預估 HoH-6.5%;3Q26 營收季減 3%/年減 6%,EPS 2.02 元(較前次報告下修 23%);毛利率因晶圓代工/封測成本上漲趨勢向下;AI 相關產品(無人機 ISP、雲台辨識、避障系統)2Q26 營收占比 12%,全年目標占比 10% | 2026F EPS 下修至 9.35(-0.6%,前值 9.41);2027F EPS 下修至 9.46(-9.7%,前值 10.48) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 摩根士丹利 | 2026-06-08 | Overweight(產業觀點 Attractive) | NT$160 | 報告日收盤 NT$156.5、upside 2%;好於預期的 PC + haptic 滲透率提升 + 無人機/光通訊新業務 | 2458 義隆(Elan)|20260608|MS |
| UBS | 2026-06-15 | Buy | NT$188(前 NT$139) | 16x 2027E P/E;NB HMI 規格升級、haptic touchpad 滲透、Edge AI / 無人機業務與 PETA NPO/CPO 合作 | 260615_2458_義隆_ubs_elan-resume |
| 元大投顧 | 2026-08-05 | 持有-超越同業(維持) | NT$150(前次 NT$160,下修) | 15x 2027 年 EPS | 報告_元大_義隆2458_20260805 |
| 摩根士丹利 | 2026-11-03 | Equal-weight(降評,原 Overweight) | NT$160(原 NT$250) | 殘值收益模型(權益成本 9.6%、中期成長 8%、終端成長 3%),隱含 16x 2027e EPS 9.83;報告前收盤 NT$124.5(上行 +28.5%);情境 Bull NT$234/Bear NT$84;共識 TP 區間 NT$150〜250;共識評等 43% OW/57% EW | 報告_MS_PC半導體_20261103 |
| UBS | 2026-11-05 | Buy(維持) | NT$150(前 NT$170,下修;本頁前列 6/15 為 188,中間版本未入庫) | 15x H2'27-H1'28E P/E(前 16x 2027E P/E,因市場整體評價收斂);報告日收盤 NT$117.50,預期股價報酬 27.7%、含股息殖利率 6.3% 預期總報酬 34.0% | 報告_UBS_義隆2458_3Q26_20261105 |
| 富邦 | 2026-11-06 | 中立(維持) | NT$120(前 NT$130,-8%) | 17.1x 2027F EPS 7.02(前 16.4x);報告日股價 NT$117.5、上漲空間 2%;理由:無人機成第二成長動能、AI 疑慮或緩解成本與筆電供應限制;風險:筆電需求疲弱延續至 2027、原料成本上升 | 報告_富邦_義隆2458_20261106 |
⚠️ 變化:UBS 下修 EPS 與目標價(2026-11-05)
UBS 2026/27/28E EPS 下修 22%/36%/13%(8.19/10.82/13.28 → 6.35/6.94/11.55),TP 170→150;理由為 NB 需求轉弱與庫存調整延長,認為景氣循環性逆風、市場低估 AI 機會與 share gain。UBS 估 4Q26 為近期谷底(營業利益僅 NT$7mn),2027 先低後高、2028 營收 +39.6%。與 MS(2026-11-03 降評 EW)同向下修,但 UBS 仍維持 Buy。
UBS 2026-06-15 投資觀點
UBS resume coverage 給予 Buy、TP NT$188,核心不是 2026 年 NB 出貨,而是義隆在筆電 HMI 的 content uplift(大尺寸 / haptic touchpad、SLOC touch IC、指紋辨識)與 2027 起 Edge AI / 無人機業務放量。UBS 估 AI business 2025-2030E 銷售 CAGR 約 49%,不含 NPO/CPO EIC 潛在營收。
⚠️ 變化:元大投顧下修目標價與 2026/27F EPS(2026-08-05),與 UBS 6 月樂觀觀點分歧
元大投顧將目標價由 NT$160 下修至 NT$150、2026F/2027F EPS 分別下修 0.6%/9.7%,主因 2H26 CPU、記憶體等關鍵零組件缺料較預期嚴重,加上先前拉貨提前備貨,品牌客戶轉趨保守,預估 2026 年全球 NB 市場衰退 1-2 成。此看法與 UBS(2026-06-15,Buy、TP NT$188、2027e EPS 11.76)的樂觀立場明顯分歧——UBS 論點聚焦筆電 HMI content uplift 與 Edge AI/無人機 2027 起放量,元大則強調傳統 NB 本業的供應鏈缺料與需求疲弱短期壓力。2Q26 EPS 3.07 元實際優於預期(主因業外收益挹注),但 3Q26F EPS 2.02 元已較元大前次估下修 23%,顯示本業動能轉弱的疑慮在短期內先於題材兌現。
⚠️ 變化:摩根士丹利降評至 Equal-weight、TP 250→160(2026-11-03)
MS 將義隆由 Overweight 降為 Equal-weight,2027e/2028e EPS 下修 20%/16%(營收 -12%、毛利率下修 3.1/1.5ppt),理由為 PC 需求持續疲弱且非 PC(主要無人機)仍不足以抵銷;MS 肯定 Edge AI 裝置成長,但 NB 曝險過高。MS 同報告對 PC 半導體整體立場保守(無 OW、2027 年見底);Haptic touchpad 滲透與 Windows 11 自訂觸感為其 EW 論點之一。沿革:MS 2026-06-08 OW、TP 160(本頁前記)→ MS 2026-11-03 報告稱前次為 OW、TP 250(兩次報告之間的 TP 調整未在庫內,待核對)→ EW、TP 160。
公司行事曆
- 11/03週二營收10月營收公布MOPS 公布於 11/3 14:22–15:20 間
- 11/05週四法說會2026年第3季法說會公布本公司2026年第3季財務報告及2026年第4季業績展望。
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/2–12/4)可能 12/2–12/4 公布(近 6 次有 6 次落在此區間;最常見:每月第 4 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-07 | 向客戶調漲價格正式生效 | 規格/價格 | ⭐⭐⭐ | 驗證 AI PC 供應鏈定價主導權;觀察 7-8 月營收與 Q3 毛利率 |
| 2026H2 | NVIDIA RTX Spark AI PC 品牌機種陸續推出 | 放量 | ⭐⭐⭐ | 綑綁銷售紅利,平台熱度直接決定 Haptic Touchpad 放量速度 |
| 2026-06 | AI 無人機開始出貨(非中國市場) | 放量 | ⭐⭐⭐ | 從「訂單推進」進入實際出貨階段。來源 2458 義隆(Elan)|20260608|MS |
| 2026-07 | 無人機高附加價值模組月出貨升至約 500 台 | 放量 | ⭐⭐⭐ | UBS:6 月開始對台灣無人機客戶出貨,7 月量能明顯提升;GCS、camera module、AI box 帶動內容價值 |
| 2026(進行中) | 非陸系商用 / 防護級無人機訂單推進 | 結構性 | ⭐⭐ | 高毛利非 PC 應用;營收占比首度破 10% 為轉型試金石(P/E re-rating 觀察點) |
| 1Q27 | 無人機避障系統(四顆 Camera+AI Box,單價約 US$800)最早量產 | 放量 | ⭐⭐⭐ | 國泰 call memo 2026-11-05、UBS 2026-11-05 |
| 2Q27–3Q27 | 無人機 Swarm、GPS 相關與 AI 視覺導航需與飛控整合後量產 | 放量 | ⭐⭐ | 國泰 call memo 2026-11-05 |
| 2H27(沿革:原 1H27) | 光通訊 EIC 中 TIA 送樣(與沛達光電合作;凱基:3Q27 有機會) | 驗證 | ⭐⭐ | 國泰 2026-11-05 為 TIA 2H27 送樣;凱基 2026-11-05 細化為 3Q27;沿革:MS 2026-06-08 為 EIC 1H27 樣品、2H27 出貨。來源 2458 義隆(Elan)|20260608|MS |
| 2026-11-03 | 義隆與雷虎等夥伴獲經濟部核准 NT$10 億計畫,開發 11 款無人機 IC | 研發 | ⭐⭐ | 富邦 2026-11-06 |
| 2027 | 指紋模組攻入五大品牌新客戶開始出貨 | 放量 | ⭐⭐ | 國泰 call memo 2026-11-05 |
| 2H27 | 3.2T NPO 商用產品目標推出 | 放量 | ⭐⭐ | UBS:PETA / 義隆共同開發 3.2T NPO,early 2027 工程樣品、late 2027 商用;EIC 營收尚未納入 UBS 預估 |
| 2028 | PETA 6.4T CPO product readiness | 驗證 | ⭐⭐ | UBS:PETA 目標 2026 認列 CPO NRE、2028 具備 6.4T CPO 產品 readiness |
供應鏈位置
- 角色:人機介面 IC 設計 + Edge AI 視覺方案商;上游委由晶圓代工/封測,下游供應 AI PC 品牌/ODM 與無人機系統廠。
- 受惠主軸:① AI PC 人機介面升級(NVIDIA RTX Spark、微軟 Surface);② 去中化下非陸系商用/防護級無人機供應鏈成形。
- 平台關係:NVDA.US(nvidia) RTX Spark(與 2454_聯發科(市) 聯手打造)內含義隆觸控板方案。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| NVDA.US(nvidia) | 平台 / 下游 | RTX Spark AI PC 平台採用義隆 Haptic Touchpad,綑綁銷售 |
| 2454_聯發科(市) | 平台夥伴 | 與 NVIDIA 聯手打造 RTX Spark 平台 |
| 沛達光電(PETA Optronics,未上市) | 合作夥伴 / 光通訊 | 矽光子新創;義隆為其提供 EIC(TIA + Driver),目標 scale-out NPO 模組,1H27 樣品、2H27 出貨(MS 2026-06-08)。gemini 查證稱義隆策略投資約 15% 股權(待公告核對) |
風險與注意事項
- NB 需求與庫存調整(2026-11):3Q26 營收 QoQ -30.7%、4Q26 UBS 預估再 -37.8%,品牌因記憶體/CPU 漲價與缺料縮單;公司不揭露 4Q26 財測。
- 調價買單度未定:7 月調漲能否被系統廠/ODM 完全吸收,需驗證 Q3 營收季增與毛利率守在指引高標。
- 無人機仍屬新創期:商用/防護級無人機營收貢獻尚未破雙位數,量產與訂單能見度待觀察。
- 景氣循環包袱:轉型 Edge AI 系統方案前,本益比仍受傳統筆電股景氣循環壓抑。
相關頁面
來源
- 報告_凱基_義隆2458_法說摘要_20261105 — 凱基投顧(劉宇程/王婉懿),2026-11-05;未評等(收盤 NT$117.5);3Q26 法說摘要,3Q26 產品組合與財務、無人機避障/導航/通訊時程、雷虎合作、TIA 3Q27 送樣、不揭露財測原因
- 報告_富邦_義隆2458_20261106 — 富邦投顧(黃韻庭/李耿聿),2026-11-06;中立維持、TP NT$130→120;3Q26 毛利率/營益率/EPS 低於預期、10 月營收創 2022-12 以來新低;2026/27/28F EPS 6.58/7.02/9.98
- 報告_UBS_義隆2458_3Q26_20261105 — UBS(Jerry Su),2026-11-05;Buy 維持、TP 170→150;3Q26 EPS 0.58 低於預期;2026/27/28E EPS 6.35/6.94/11.55;4Q26E 為谷底、1Q27E 回補;AI/ADAS/無人機長期成長動能
- 活動_義隆2458_國泰證期call_memo_20261105 — 國泰證期,2026-11-05;3Q26 法說:產品組合、毛利率成因、無人機避障 1Q27 量產、TIA 2H27 送樣、指紋 2027 新客戶;與 UBS 同場,3Q26 營收、毛利率、EPS 交叉一致
- 報告_MS_PC半導體_20261103 — Morgan Stanley(Daniel Yen),2026-11-03;PC 半導體產業 note,降評義隆至 EW、TP 250→160;2026/27/28e EPS 10.56/9.83/10.51(+1%/-20%/-16%);touchpad 出貨 YoY -12%/-3%/-5%
- 活動_義隆2458_國泰證期call_memo_20261022 — 國泰證期,2026-10-22;無人機地面站內建 AI、無 GPS 視覺導航、自研 RF/飛控晶片、SDR 與陣列天線
- memo_義隆_法說會_20260609,2026-06-09(法說會整理:無人機新布局、AI PC Haptic Touchpad、1Q EPS 2.46、7 月調漲、OPM 21.4-25.9%)
- 2458 義隆(Elan)|20260608|MS — Morgan Stanley,2026-06-08;OW、TP NT$160;2Q26 指引(營收 3.2-3.4bn、GM 48.0%、OPM 23.7%);AI 無人機 6 月開始出貨(非中國市場);與沛達光電合作光通訊 EIC(TIA+Driver),1H27 樣品、2H27 出貨(scale-out NPO);EPS 26/27/28e 9.04/9.80/10.00
- 260615_2458_義隆_ubs_elan-resume — UBS,2026-06-15;Buy、TP NT$188;2026/27/28E EPS 9.42/11.76/13.79;NB HMI 規格升級、haptic touchpad、SLOC、無人機 Edge AI、PETA NPO/CPO 合作
- 報告_元大_義隆2458_20260805 — 元大投顧(陳娟娟、陳幸宏),2026-08-05;持有-超越同業(維持)、TP NT$150(下修,前 NT$160);2Q26 EPS 3.07 優於預期,3Q26F EPS 2.02 下修 23%;2026/27F EPS 9.35/9.46(分別下修 0.6%/9.7%);2H26 NB 缺料展望轉保守
- 上市別經 gemini 查證為台灣證券交易所上市(市),2001-09-17 掛牌