PDF 原檔:報告_中信_光焱7728_20260922_original.pdf
與 報告_中信_光焱7728_20260918 的關係
同為中信投顧(李柏賢)撰寫,但屬不同兩份報告:9/18 為法說快評(無評等/目標價),本報告(9/22)為首次評等(初次評等,買進,TP 800 元)完整報告,含完整財務模型、PER/PBR Band 與 ESG 資訊,內容更完整,非重複報告。
圖片清單(已驗證 2026-09-24)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_中信_光焱7728_20260922_002.png |
127KB | 真資料圖 | 光焱科學研究分析儀器產品陣列:SS-PST series、QE-R、FTPS、REPS、LQ-100X-PL 六款設備照片 |
報告_中信_光焱7728_20260922_004.png |
140KB | 真資料圖 | 光焱半導體測試解決方案產品陣列:PD-QE、APD-QE、SG-A、SPD2200、SG-O 五款設備照片 |
報告_中信_光焱7728_20260922_005.png |
256KB | 真資料圖 | 矽光子測試流程圖:Optical Engine 數量增加→CPO 降低 cost/bit→封裝良率瓶頸→Pluggables(NPO) vs CPO 對照示意圖(OE 為共同檢測對象) |
報告_中信_光焱7728_20260922_006.png |
183KB | 真資料圖 | 台積電 COUPE 封裝技術示意圖:CoWoS/SoIC 架構中 PIC/EIC/FAU/Light 光學元件與 Substrate 整合位置 |
報告_中信_光焱7728_20260922_007.png |
208KB | 真資料圖 | 光焱矽光子檢測設備家族:FireFox(高功率可靠度)、NightJar(高光譜成像)、NightJar-H(高通量檢測平台)、APD-QE 四款產品定位圖 |
報告_中信_光焱7728_20260922_008.png |
183KB | 真資料圖 | NightJar/NightJar-H 世代演進圖:第二代 NightJar(OFA 檢測配合)→第三代 NightJar-H(HVM 商業化驗證階段),含 POC/POT/HVM 驗證進度標示 |
報告_中信_光焱7728_20260922_009.png |
123KB | 真資料圖 | NightJar 晶圓級 Mapping 檢測軟體截圖:左側缺陷分布熱點圖、右側對應座標與資料表 |
報告_中信_光焱7728_20260922_010.png |
42KB | 真資料圖 | FireFox 高功率可靠度驗證系統實機照片 |
報告_中信_光焱7728_20260922_011.png |
308KB | 真資料圖 | 路竹一廠(現有廠房)與路竹二廠(新廠房,擴建進行中)建築外觀對照圖 |
報告_中信_光焱7728_20260922_016.png |
270KB | 真資料圖 | ESG 環境面:溫室氣體範疇一/二排放量、用水量、排放密集度、廢棄物量、再生能源使用率 2024/2025 對比數據 |
報告_中信_光焱7728_20260922_017.png |
239KB | 真資料圖 | ESG 社會面:女性主管占比、員工薪資年度趨勢、非主管員工薪資、員工福利費用、職業災害人數 2024/2025 對比數據 |
報告_中信_光焱7728_20260922_018.png |
134KB | 真資料圖 | ESG 公司治理面:獨立董事席次占比、女性董事席次、董事會出席率 2024/2025 對比數據 |
報告_中信_光焱7728_20260922_019.png |
93KB | 真資料圖 | ESG 公司治理面:薪酬委員會席次、薪酬/審計委員會出席率 2025 數據 |
報告_中信_光焱7728_20260922_020.png |
82KB | 真資料圖 | ESG 公司治理面:董事進修符合率、法說會次數 2024/2025 對比數據 |
<40KB 未 Read 者免列(預設 logo):001、012、013、014、015 均 <40KB 未逐張 Read。ESG 系列圖(016-020)為真實數據圖表但與投資論點關聯度低,公司頁不擬嵌入。
原始內容
| 潛在漲幅 | 36.5% |
|---|---|
| 前日收盤價 | 586元 |
| 目標價 | 800 元 |
| 前次目標價 | -- |
| 前次評等 | -- |
| 公司基本資訊 | |
| 目前股本(百萬元) | 140 |
| 市值(億元) | 82 |
| 目前每股淨值(元) | 52.10 |
| 外資持股比(%) | 1.37 |
| 董監持股比(%) | 52.15 |
1M-8M26產品別營收佔比
個股與大盤走勢(%)
7728 — TWSE
李柏賢
Fabian.lee@ctbcsis.com
2026/09/22
半導體設備
初次評等
光焱科技 (7728 TT) 買進(Buy)
光焱從科研走向半導體檢測設備,迎來矽光子商機
- ⚫ 光焱已通過指標性客戶RD段工程驗證,進入量產前驗證
- ⚫ 4Q26-1H27光焱預計取得首批NightJar-H量產型設備訂單
- ⚫ 1Q-2Q28路竹二廠預計完工,2H28增加3,300坪生產空間
光焱已通過指標性客戶 RD 段工程驗證,將進入客戶量產前驗證:光焱 於 9/17 舉行法說會。4Q25 光焱矽光子檢測設備已通過指標性客戶 RD 段工程驗證,包含晶圓廠、檢測服務等客戶,出貨機型為 NightJar 設備, 並進入客戶量產HVM前驗證,4Q25毛利率達70.3% (QoQ +4.7ppts、 YoY +3ppts),主要因半導體檢測設備客製化程度高。2Q26營運表現, 營收1.1億元(QoQ +8.4%、YoY +37.4%),訂單出貨佔比多數為科研量 測設備;毛利率60.6% (QoQ -6.5ppts、YoY -3.8ppts),季減主要因標準 化設備毛利率接近60%水準;EPS 1.08元(QoQ -29.4%、YoY +535.3%)。
4Q26-1H27 光焱預計取得客戶首批 NightJar-H 量產型設備訂單:光焱 主要產品包含 ProbeInsight 平台(NightJar 系列光損檢測設備)、FireFox 高功率 Burn-in 爐、APD-QE 光電探測器,前兩者量產設備單價區間為 2,200-2,600萬、700-800萬元,主要服務晶圓廠客戶OWAT (PIC晶圓 預篩)、Insertion 1、Insertion 3等光電測試領域,我們預估光焱將於 4Q26-1H27取得指標性晶圓廠客戶首批Insertion 1量產型訂單,出貨機 型為NightJar-H設備,將1:1搭配Advantest V93000、FORM、TEL Prober Triton機型,設備交期約3-6個月、毛利率65-70%,營收貢獻於2Q-3Q27。
1Q-2Q28 路竹二廠預計完工,光焱 2H28 增加 3,300 坪生產空間:光焱 矽光子檢測設備可供應 CPO、NPO 等晶圓廠、檢測服務廠、測試設備 商需求,因應既有客戶(車用、科研)、矽光子客戶訂單,管理層已承租 路竹科學園區土地,興建路竹二廠,P1 廠使用 1/2 土地、生產面積 3,300 坪(二廠 P1 為一廠 8x 空間)、4 層樓(1-3 樓量產、4 樓預備產能),並將 路竹一廠產能移至路竹二廠。若 P1 廠月產能達滿載狀態,科研設備 350 台、ProbeInsight 設備 250 台。除路竹二廠外,光焱已於 9M26 申請取 得路竹科學園區 100 坪租賃廠資格,因應短期既有客戶需求,如:車用 CIS客戶需求,若路竹租賃廠產能滿載,將貢獻年營收達2億元以上。 我們 2026-27 年預估 EPS 為 9.3、23 元,基於 2027 年預估 EPS 給予 35 倍PER,目標價為800元,首次給予買進之投資評等建議。
風險因子:矽光子供應鏈量產進度不如預期、車用訂單不如預期。
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|
| 營業收入淨額 | 233 | 334 | 380 | 357 | 534 | 907 |
| 營業毛利淨額 | 153 | 221 | 245 | 235 | 353 | 619 |
| 營業利益 | 52 | 91 | 108 | 72 | 150 | 388 |
| 稅後純益 | 51 | 77 | 108 | 67 | 129 | 319 |
| 公告基本EPS(元) | 5.10 | 6.84 | 8.79 | 4.92 | -- | -- |
| 調整後EPS(元) | -- | -- | -- | 4.81 | 9.33 | 23.03 |
| 營業收入YoY(%) | 40.10% | 43.26% | 13.90% | -6.16% | 49.57% | 69.96% |
| 稅後純益YoY(%) | 117.06% | 51.08% | 41.00% | -38.21% | 93.31% | 146.74% |
| 本益比 | -- | -- | -- | 110.29 | 63.44 | 25.71 |
| 本淨比 | -- | -- | -- | 10.01 | 10.71 | 10.28 |
| 股息(元) | -- | 5.61 | 7.03 | 5.00 | 8.39 | 20.73 |
| 殖利率(%) | -- | 2.00% | 2.52% | 0.71% | 1.43% | 3.54% |
| ROE(%) | 30.69% | 31.86% | 35.37% | 12.40% | 17.02% | 40.79% |
公司介紹:光焱科技股份有限公司(7728.TT,以下簡稱光焱)成立於 2009 年 3 月, 資本額 1.39 億元,總部位於高雄路竹區,為科學研究、半導體光電測試設備供應商, 主要產品已獲得台灣、中國、歐美等大學、學術研究機構、半導體產業採用。光焱 於2023年11月公開發行、2024年3月登錄興櫃,並於2025年3月上櫃掛牌。
- ⚫ 2011-19年:光焱成為IEC國際電工委員會全球推薦光譜響應測試品牌、通過 ISO17025 認證,取得全球少數光電校正實驗室資格、取得太陽能電池光譜響應 與量子效率測量實驗室資格。
- ⚫ 2020-22年:光焱影像感測器測試系統獲得車用電子、消費性電子客戶採用;印 度航天太空計劃採用光焱人造模擬光源、影像感測晶片檢測方案。
- ⚫ 2023年:光焱LiDAR光傳感器,如:SPAD、SiPM,可檢測晶圓級解決方案, 獲得國際晶圓大廠採用、CIS 影像感測器檢測設備解決方案 SG-A 成功切入全 球第二大CIS廠客戶。
- ⚫ 2024-26年:光焱切入矽光子檢測設備供應鏈。
核心技術:光焱技術研發路線從過往太陽能產業檢測設備,轉型研發至量產 CIS、 LiDAR、SPAD、CPO等檢測設備解決方案。
- ⚫ 模擬光源,如:太陽光、高階可控各式模擬光源,可於特殊環境、條件光源照 射,以加速研發、產品開發流程、生產品質控制及改善。
- ⚫ 光電轉換效率檢測技術,包含光電轉換量子效率光譜、光電轉換噪聲、主光角 等,協助客戶精確評估光電轉換性能。
- ⚫ 晶圓級光電檢測技術,為一款高精度、高靈敏度、高速度的設備,可直接於多 種光學影像感測器上進行晶圓級光電參數檢測,如:模擬光源、量子效率檢測、 光缺陷檢測設備都有能力整合至探針台(Prober)或ATE測試機台。
圖表一、光焱三大核心技術
模擬光源控制
光電子晶片性能測試分析
資料來源:光焱、中信投顧整理
兩大事業部:光焱分為兩大事業部,分別為科研事業部、半導體事業部, 管理層預計2026年兩者事業部營收佔比皆為50%。
- ⚫ 科研事業部:光焱提供客製化產品,科研市場設備包含QE-R (推出至今仍受市 場歡迎)、SS-PST、FTPS等,對標國際大廠如:ThermoFisher、Keysight。
晶圓級光電晶片測試技術
圖表二、光焱科學研究量測設備
資料來源:光焱、中信投顧整理
圖表三、光焱科學研究客戶
資料來源:光焱、中信投顧整理
- ⚫ 半導體事業部:光焱提供上中下游產業檢測解決方案,包含光電探測器檢測 (PD-QE)等設備、CPO (NightJar、NightJar-H、FireFox、APD-QE)、CIS (SG-A)、 SPAD (SPD2200)、晶圓級量測(SG-O)。
- 圖表四、光焱半導體檢測設備產品
資料來源:光焱、中信投顧整理
2026/09/22
2026/09/22
矽光子設備展望:2027-28 年矽光子產業有望達商業化量產階段,設備商需於 2026-28 年提前準備產能,並注意以下事項:
- ⚫ 提早發現製程問題,提升K.G.D.數量。
- ⚫ 降低成本,對應元件單價、製程良率。
- ⚫ 提升良率,對應製程中提升檢測設備能力。
- ⚫ 光焱檢測設備專注於CP檢測、K.G.D.檢測,並非限定於PIC晶圓檢測,而是 讓整體供應鏈上下游看到光學參數,如:光學特徵。
圖表五、光焱檢測技術可涵蓋Pluggable、NPO、CPO
資料來源:光焱、中信投顧整理
CPO測試、檢量測供應鏈:隨AI、HPC資料中心架構中,矽光子技術(Silicon Ph o t o n i c s )扮 演 著 突 破 頻 寬、功 耗 瓶 頸 的 核 心 角 色,自 傳 統 資 料 中 心 依 靠「 插 拔式光收發模組」與 PCB連接,台積電(2330)推出 COUPE (Compact Universal Photonic Engine)技術,將CPO晶片與GPU、ASIC、HBM等晶片 透過 CoWoS、SoW-X、SoIC-X 技術置於 Interposer 上。基於光訊號再通過 光學元件、光纖、光波導連接介面所造成的功率損耗 (dB),使用插入測試 損失(Insertion Loss)作為技術成敗關鍵指標,如:過高Insertion Loss會造 成光功率不足、影響訊號完整性(Integrity)。
- ⚫ OWAT (Optical Wafer Acceptance Test, CP1):晶圓級測試,光焱不僅服務CPO 客戶,亦有提供NPO或其他晶圓廠客戶測試PIC晶圓需求,採用預篩檢測方式。
- ⚫ Insertion 1:晶圓級測試,光晶圓(PIC)、電晶圓(EIC)晶圓階段利用光學探針台、 測試機、調變器檢測設備、光偵測器等設備,進行測試、檢測晶圓初始的光功 率、Insertion Loss,達到早期篩除瑕疵晶粒。
- ⚫ Insertion 2:晶圓級測試,EIC晶圓切割為晶片(Die)形式後逐一放置、接合於 目標PIC晶圓上,進行異質整合封裝技術,如:SoIC-X,使用Double-sided Probing 上電下光測試,對應測試訊號完整性、電光轉換效能等項目。
- ⚫ Insertion 3:晶片級測試,晶圓切割成為光電晶片(OE Die,稱為光引擎)後,導 入 FAU、Receptacle、透鏡(Lens)等光學介面技術,及六軸奈米級主被動對位、 耦合等封裝技術進行Insertion Loss測試。
2026/09/22
- ⚫ Insertion 4:模組級測試,針對XPU、ASIC與OE組合後模組,完成最終封裝 後成為AI資料中心CPO系統模組,進行Insertion Loss測試,包含高溫、高壓 等極端環境下系統級光電效能、頻寬等可靠度驗證。
圖表六、TSMC COUPE封裝技術
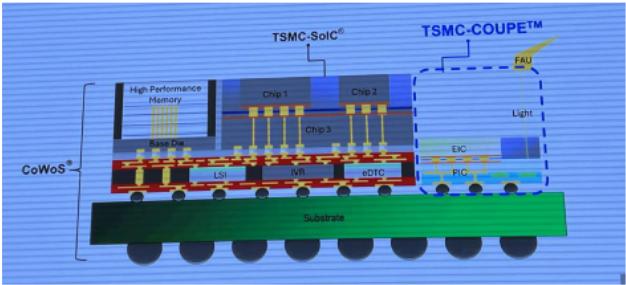
資料來源:台積電、中信投顧整理
圖表七、Insertion 1-4設備供應商
| 測試項目 | 測試要求 | 測試設備供應商 | |
|---|---|---|---|
| 晶圓級測試 | 1. EIC:傳統電性測試 2. PIC:漏光量、漏光處 | Triton 組合設備:Advantest + TEL + FORM + 光焱 | Insertion 1 |
| 晶圓級光電同測 | 上電下光晶圓級測試 | 1. ficonTEC WLT-02 + Teradyne 2. 旺矽 TS3500-DS + Advantest | Insertion 2 |
| 晶片級測試 | 下電上光晶片級測試 | 1. Tester:ficonTEC、致茂、旺矽 DTS650-DI 2. Burn-in 爐:致茂、光焱 | Insertion 3 |
| 模組級測試 | FT + Burn-in + SLT 測試 | 1. ATE:Advantest、Teradyne 2. Handler:致茂、鴻勁 | Insertion 4 |
資料來源:中信投顧整理
光焱矽光子檢測設備:光焱檢測設備可用於 CPO、NPO 等矽光子領域,包 含ProbeInsight、FireFox、APD-QE三大產品。
圖表八、光焱矽光子檢測設備
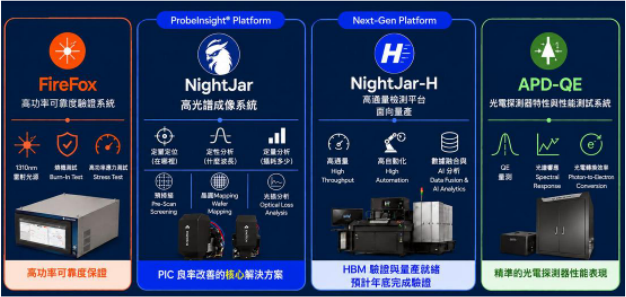
資料來源:光焱、中信投顧整理
2026/09/22
- ⚫ ProbeInsight平台:目前主打NightJar系列,分別為NightJar (實驗室設備)、 NightJar-H (量產設備),對應兩者設備單價區間1,200-1,600萬、2,200-2,600萬。
- ◼ NightJar高光譜成像系統:實驗室設備,2026年搭配客戶實驗室生產線, 如:FORM CM300機台、失效分析機台(FA),檢測功能包含定量定位分析 (漏光處)、定性分析(波長)、定量分析(漏光量)、預掃描(Pre-scan)、晶圓 Mapping、光損分析(Optical Loss Analysis),提升PIC晶圓檢測良率核心解 決方案。
- ◼ NightJar-H高通量檢測平台:量產型設備,可搭配客戶量產Prober、Tester, NightJar-H 設備單價高於 NightJar 設備單價 70-80%,檢測功能包含高通量 (High Throughput)、高自動化(High Automation)、數據融合與AI分析(Data Fusion & AI Analytics)。目前進度為HVM驗證與量產準備,預計2026年 底完成客戶驗證,應用於OWAT (PIC晶圓預篩)、Insertion 1、Insertion 1.5。
圖表九、光焱ProbeInsight平台:傳統IL光損設備、NightJar、NightJar-H
資料來源:光焱、中信投顧整理
圖表十、光焱NightJar設備進行晶圓級Mapping檢測技術
資料來源:光焱、中信投顧整理
- ⚫ FireFox高功率可靠度驗證系統:隨矽光子進入量產階段,客戶傾向優化測試 流程、加速良率提升、降低測試成本,於老化測試時,設備必須具備連續且零 漂移(drift-free)的光注入能力、無需人工手動重新校準,對於大批量 PIC 製造中 建立有效的元件劣化模型(Degradation modeling)是絕對不可或缺。光焱設備可 對應OWAT、Insertion 1、Insertion 1.5、Insertion 2、Insertion 3、Insertion 4客 戶生產線所需 PIC 光源 Burn-in 爐、高功率測試光源,可搭配客戶實驗室、生 產線既有設備,及測試設備供應商機台,檢測項目包含1310奈米雷射光、Burn-in
2026/09/22
Test、高功率應力測試(Stress Test)。該設備單價區間為700-800萬。
圖表十一、光焱FireFox設備
資料來源:光焱、中信投顧整理
- ⚫ APD-QE光電探測器特性與性能測試系統:光焱矽光子附加價值提升產品線, 檢測功能包含QE量測、光譜響應(Spectral Response)、光電轉換效率 (Photo-to-Electron Conversion),對應精準的光電探測器性能表現,可應用於矽 光子中PD Array性能測試。
圖表十二、光焱APD-QE設備
資料來源:光焱、中信投顧整理
產能展望:光焱生產基地主要位於高雄市路竹科學園區,包含路竹一廠、 路竹二廠、路竹承租廠。路竹二廠量產後,路竹一廠將轉為實驗室給予客戶驗證。
- ⚫ 路竹一廠:400坪、承租廠,光焱成立於2009年,生產精密光學檢測方案設備。 未來1H28路竹二廠落成後,路竹一廠將作為獨立實驗室、客戶驗證廠區。
- ⚫ 路竹承租廠:100坪,承租廠,2026年底開始向路竹科學園區承租既有廠房, 預計2027年量產,4Q26進行廠房佈建,主要生產既有車用客戶設備。
- ⚫ 路竹二廠:3,300坪、租地自建廠4層樓,預計2026年動工、1Q-2Q28完工, 將於 2H28 加入量產 1-3 層樓,並保留 4 樓廠區,完工時程優於前次管理層預期 1Q29。該廠滿載月產能為科學研究量測設備350台、ProbeInsight設備250台。
圖表十三、光焱路竹廠區
資料來源:光焱、中信投顧整理
圖表十四、2026-28年產能展望
| 地址 | 生產面積 | 產能 | 滿載月產能 | 營收貢獻 | |
|---|---|---|---|---|---|
| 路竹一廠 | 高雄市路竹科學園區 | 400 坪 | 1x | 20 台 | 已量產 (二廠完工後,作為實驗室) |
| 路竹承租廠 | 高雄市路竹科學園區 | 100 坪 | 0.25x | 估計中 | 1Q27 |
| 路竹二廠 | 高雄市路竹科學圈區 | 第一階段:3,300 坪 第二階段:規劃中 | 8x+ | 科研設備:350 台 ProbeInsight:250 台 | 2H28 |
資料來源:光焱、中信投顧整理及預估
圖表十五、2025-26年產品別營收佔比
科研量测設備 半導體檢測設備 其他
資料來源:光焱、中信投顧整理及預估
2026/09/22
MisneP
圖表十六、2025-27年應用別營收佔比
100%
AI矽光子太空航太車用 科學研究 量子電腦其他
資料來源:光焱、中信投顧整理及預估
圖表十七、季度財報與預估差異
資料來源:CMoney、Bloomberg、中信投顧整理
| 損益表 - (單位:百萬元) | 3Q26(F) - 實際數 | 3Q26(F) - 中信預估 | 3Q26(F) - 差異 | 3Q26(F) - 市場共識 | 3Q26(F) - 差異 | 4Q26(F) - 調整後 | 4Q26(F) - 調整前 | 4Q26(F) - 差異 | 4Q26(F) - 市場共識 | 4Q26(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | - | 124 | - | 108 | 14.8% | 201 | - | - | 159 | 26.6% |
| 營業毛利 | - | 82 | - | 70 | 16.2% | 139 | - | - | 103 | 34.0% |
| 營業利益 | - | 29 | - | 26 | 12.9% | 81 | - | - | 44 | 84.5% |
| 稅前純益 | - | 32 | - | - | - | 84 | - | - | - | - |
| 稅後淨利 | - | 26 | - | 22 | 16.9% | 67 | - | - | 36 | 87.0% |
| EPS(元) | - | 1.86 | - | 1.56 | 19.0% | 4.86 | - | - | 2.56 | 89.8% |
| 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) |
| 毛利率 | - | 65.8% | - | 65.0% | 0.8 ppts | 68.8% | - | - | 65.0% | 3.8 ppts |
| 營益率 | - | 23.7% | - | 24.1% | -0.4 ppts | 40.3% | - | - | 27.7% | 12.7 ppts |
| 稅後淨利率 | - | 20.8% | - | 20.4% | 0.4 ppts | 33.4% | - | - | 22.6% | 10.8 ppts |
圖表十八、年度財報與預估差異
資料來源:CMoney、Bloomberg、中信投顧整理
| 損益表 - (單位:百萬元) | 2026(F) - 調整後 | 2026(F) - 調整前 | 2026(F) - 差異 | 2026(F) - 市場共識 | 2026(F) - 差異 | 2027(F) - 調整後 | 2027(F) - 調整前 | 2027(F) - 差異 | 2027(F) - 市場共識 | 2027(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 534 | - | - | 475 | 12.3% | 907 | - | - | 569 | 59.4% |
| 營業毛利 | 353 | - | - | 306 | 15.3% | 619 | - | - | 367 | 68.7% |
| 營業利益 | 150 | - | - | 109 | 37.9% | 388 | - | - | 163 | 138.2% |
| 稅前純益 | 162 | - | - | 118 | 37.1% | 399 | - | - | 170 | 134.6% |
| 稅後淨利 | 129 | - | - | 94 | 37.6% | 319 | - | - | 135 | 136.4% |
| EPS(元) | 9.33 | - | - | 6.71 | 39.0% | 23.03 | - | - | 9.67 | 138.2% |
| 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) |
| 毛利率 | 66.1% | - | - | 64.4% | 1.7 ppts | 68.2% | - | - | 64.4% | 3.8 ppts |
| 營益率 | 28.2% | - | - | 22.9% | 5.2 ppts | 42.8% | - | - | 28.6% | 14.2 ppts |
| 稅後淨利率 | 24.2% | - | - | 19.8% | 4.4 ppts | 35.2% | - | - | 23.7% | 11.5 ppts |
2026/09/22
2026/09/22
| (百萬元) | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F |
|---|---|---|---|---|---|---|---|---|
| 營業收入 | 100 | 108 | 124 | 201 | 125 | 263 | 276 | 243 |
| 營業成本 | 33 | 43 | 42 | 63 | 44 | 81 | 86 | 78 |
| 營業毛利 | 67 | 66 | 82 | 139 | 81 | 183 | 190 | 165 |
| 營業費用 | 45 | 48 | 52 | 57 | 60 | 57 | 56 | 56 |
| 營業利益 | 22 | 18 | 29 | 81 | 21 | 125 | 133 | 109 |
| 營業外收支淨額 | 4 | 2 | 3 | 3 | 3 | 3 | 3 | 3 |
| 稅前純益 | 26 | 19 | 32 | 84 | 24 | 128 | 136 | 111 |
| 所得稅 | 5 | 4 | 6 | 17 | 5 | 26 | 27 | 22 |
| 稅後純益 | 21 | 15 | 26 | 67 | 19 | 102 | 109 | 89 |
| 調整後EPS(元) | 1.53 | 1.08 | 1.86 | 4.86 | 1.37 | 7.38 | 7.85 | 6.43 |
| 毛利率(%) | 67.03% | 60.56% | 65.83% | 68.83% | 64.94% | 69.36% | 68.87% | 67.90% |
| 營業利益率(%) | 22.26% | 16.19% | 23.69% | 40.33% | 16.94% | 47.56% | 48.37% | 44.70% |
| 稅後純益率(%) | 21.16% | 13.97% | 20.76% | 33.44% | 15.22% | 38.83% | 39.49% | 36.66% |
| 營業收入 | ||||||||
| QoQ(%) | -22.75% | 8.39% | 14.40% | 62.37% | -37.85% | 110.52% | 4.63% | -11.85% |
| YoY(%) | 18.02% | 37.38% | 94.48% | 55.54% | 25.13% | 143.02% | 122.27% | 20.67% |
| 營業利益 | ||||||||
| QoQ(%) | -49.94% | -21.13% | 67.33% | 176.48% | -73.89% | 490.86% | 6.41% | -18.53% |
| YoY(%) | 104.21% | 29.16% | 896.98% | 82.67% | -4.73% | 613.67% | 353.86% | 33.74% |
| 稅後純益 | ||||||||
| QoQ(%) | -49.56% | -28.44% | 69.97% | 161.61% | -71.71% | 436.95% | 6.41% | -18.17% |
| YoY(%) | 55.54% | 538.42% | 186.12% | 60.50% | -9.99% | 575.44% | 322.86% | 32.27% |
PER Band
資料來源:中信、CMoney
PBR Band
資料來源:中信、CMoney
資產負債表
2026/09/22
現金流量表
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2Q26 | (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 資產總計 | 2013 324 | 565 | 456 | 914 | 958 | 營業收入淨額 | 334 | 380 | 357 | 534 | 907 |
| 流動資產 | 298 | 530 | 421 | 840 | 889 | 營業成本 | 113 | 135 | 122 | 181 | 288 |
| 現金及約當現金 | 190 | 223 | 322 | 708 | 729 | 營業毛利淨額 | 221 | 245 | 235 | 353 | 619 |
| 應收帳款與票據 | 23 | 22 | 26 | 45 | 64 | 營業費用 | 130 | 137 | 163 | 202 | 230 |
| 存貨 | 69 | 108 | 56 | 56 | 66 | 營業利益 | 91 | 108 | 72 | 150 | 388 |
| 採權益法之投資 | - - | - - | - - | - - | - - | EBITDA | 95 | 141 | 95 | 207 | 467 |
| 不動產、廠房設備 | 12 | 10 | 12 | 47 | 45 | 業外收入及支出 | 5 | 27 | 12 | 11 | 11 |
| 負債總計 | 129 | 278 | 130 | 161 | 236 | 稅前純益 | 96 | 135 | 84 | 162 | 399 |
| 流動負債 | 111 | 270 | 126 | 152 | 227 | 所得稅 | 19 | 27 | 17 | 32 | 80 |
| 應付帳款及票據 | 11 | 9 | 8 | 21 | 16 | 稅後純益 | 77 | 108 | 67 | 129 | 319 |
| 非流動負債 | 18 | 8 | 5 | 9 | 8 | 公告基本EPS(元) | 6.84 | 8.79 | 4.92 | - - | - - |
| 權益總計 | 196 | 286 | 326 | 753 | 722 | 調整後EPS(元) | - - | - - | 4.81 | 9.33 | 23.03 |
| 普通股股本 | 102 | 123 | 123 | 139 | 139 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 |
| 保留盈餘 | 64 | 95 | 134 | 104 | 80 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 |
| 母公司業主權益 | 196 | 286 | 326 | 753 | 722 | ||||||
| 負債及權益總計 | 324 | 565 | 456 | 914 | 958 |
損益表
比率分析
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2Q26 | (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業活動現金 | 52 | 109 | 102 | 81 | 11 | 成長力分析(%) | |||||
| 稅前純益 | 64 | 96 | 135 | 84 | 19 | 營業收入淨額 | 43.26% | 13.90% | -6.16% | 49.57% | 69.96% |
| 折舊及攤銷 | 5 | 6 | 11 | 18 | 7 | 營業毛利淨額 | 43.89% | 11.09% | -4.10% | 50.12% | 75.33% |
| 營運資金變動 | -31 | -40 | 48 | -6 | -22 | 營業利益 | 76.31% | 19.09% | -33.71% | 109.19% | 158.26% |
| 其他營運現金 | 14 | 47 | -92 | -16 | 7 | 稅後純益 | 51.08% | 41.00% | -38.21% | 93.31% | 146.74% |
| 投資活動現金 | -17 | -159 | 150 | -49 | -8 | 獲利能力分析(%) | |||||
| 資本支出淨額 | -5 | -2 | -6 | -44 | -4 | 毛利率 | 66.09% | 64.47% | 65.88% | 66.12% | 68.21% |
| 長期投資變動 | 0 | -104 | 102 | -5 | 0 | EBITDA(%) | 28.38% | 37.02% | 26.65% | 38.86% | 51.50% |
| 其他投資現金 | -12 | -52 | 54 | 1 | -4 | 營益率 | 27.28% | 28.52% | 20.15% | 28.18% | 42.81% |
| 籌資活動現金 | 11 | 83 | -153 | 354 | -1 | 稅後純益率 | 23.01% | 28.48% | 18.75% | 24.24% | 35.19% |
| 長借/公司債變動 | 3 | -10 | -9 | 0 | 0 | ROE(%) | 31.86% | 35.37% | 12.40% | 17.02% | 40.79% |
| 現金增資 | 30 | 40 | 0 | 451 | 0 | ||||||
| 發放現金股利 | -21 | -41 | -69 | -97 | 0 | ||||||
| 其他籌資現金 | -1 | 94 | -75 | 1 | -1 | ||||||
| 淨現金流量 | 46 | 33 | 98 | 386 | 2 | ||||||
| 期初現金 | 144 | 190 | 223 | 322 | 728 | ||||||
| 期末現金 資料來源:中信、CMoney | 190 | 223 | 322 | 708 | 729 |
ESG資訊-環境保護(Environmental)
2026/09/22
ESG資訊-環境保護(Environmental)
2026/09/22
ESG資訊-公司治理(Governance)
資料來源:櫃買中心
2026/09/22