基本資料
住友電工是基板到器件高度垂直整合的日本光通訊材料與元件供應商,同時掌握 InP substrate 與 optical devices。Latitude 2026-05 將其列為 NVIDIA SiPh ecosystem partner,投資屬性偏材料 / 基板護城河。
核心技術/競爭優勢
- InP substrate + optical devices 垂直整合,CW-LD 為資料中心主力。
- 2028 相對 2023 規劃:intra-DC optical devices 產能 ×12、InP substrate ×2.4。
- 200G/λ EML 與 350mW+ CW-LD 是重點規格。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| InP substrate | EML / CW-LD 基礎材料 | 擴產倍數與良率 |
| CW-LD | SiPh / CPO 外部光源 | 高功率可靠度 |
| 200G/λ EML | 高速 data center optical | EML → CW-LD 結構轉換下的需求分流 |
圖片 / 架構圖
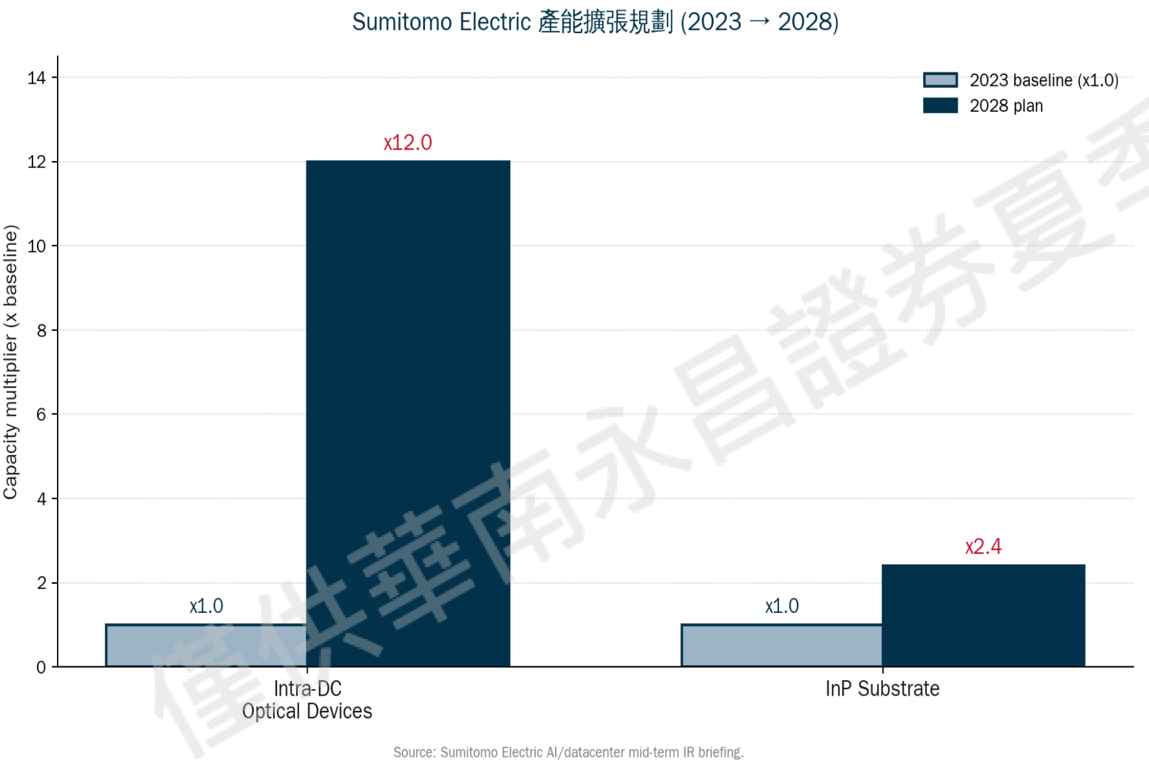
圖說:住友電工產能擴張規劃(2023 → 2028)——intra-DC optical devices ×12.0、InP substrate ×2.4,反映其對 AI 資料中心光晶片需求不回頭的判斷。
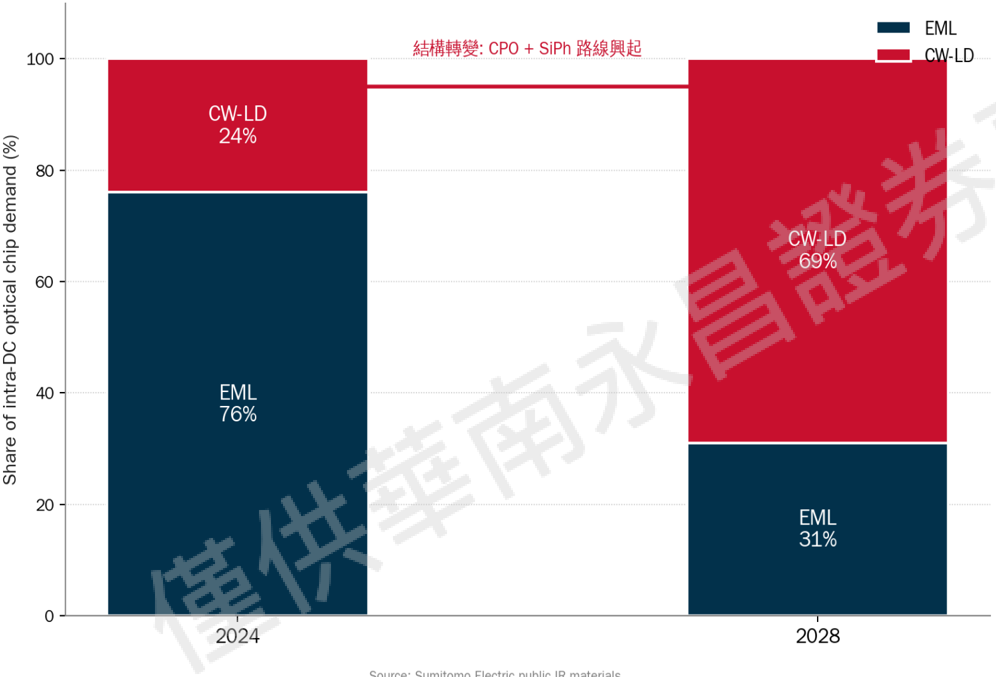
圖說:住友估 intra-DC 光晶片需求結構,EML 占比由 2024 年 76% 降至 2028 年 31%、CW-LD 由 24% 升至 69%,瓶頸上移到 InP 基板與高良率外延。
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊
- 相關技術:技術_InP磷化銦
- 台灣對照:3081_聯亞光電(櫃)、2455_全新(市)
- FCC 光模組管制外溢(MS,2026-10-01):非中國雷射與 InP 來源擴大,MS 點名住友電工 CWLD 產品受惠(古河電工 5801 JP DFB 雷射同列)(→ 分析_美國中國光模組進口限制_政策風險三大爭論_GS_20260811、報告_MS_FCC光模組管制3.2T_20261001)
- InP 基板寡占:Omdia 指住友電工、AXT、JX Metals 合計占 InP 單晶基板市場逾 90%,基板毛利逾 50%、定價權極大;基板擴產需 18–36 個月,6 吋需十億元級資本(Omdia,2026-10-03;→ 技術_InP磷化銦)
CPO FAU 競爭定位(MS,2026-10-08)
- MS(2026-10-08):住友電工名列 NVIDIA GTC 2025 矽光子生態系,已開發 90 度彎折的二維光纖陣列 2D-FlexBeamGuide,72 條單模光纖排成 6×12,高度 5.5mm、密度 24 纖/mm、插入損耗 <0.5dB、保偏消光 >20dB;亦生產光纖、連接器與半導體雷射(含 CPO 高功率雷射光源),光學元件產地為日本與越南,不在針對中國供應商的美國措施範圍內。MS 認為住友是上詮 2027-28 年 80/100 通道多排世代的可信非中國競爭者(FAU 占集團比重小)。
來源
- 報告_MS_CPO測試與封裝供應鏈_20261008 — Morgan Stanley,2026-10-08;住友電工 72 纖 2D FAU,為上詮多排世代的非中國競爭者
- 報告_Omdia_CIOE2026展會回顧_20261003 — Omdia(非券商),2026-10-03;InP 基板三家寡占逾 90%、基板毛利逾 50%
- 分析_AI光互連百億美元押注_20260525
- 產業_百億美元押注光互連_20260522 — Latitude Design Systems,2026-05-22;Sumitomo 2028 vs 2023 產能 ×12/×2.4、EML→CW-LD 占比、與 Furukawa 比較(原簡報,公開 IR 轉引)