分析時點 2026-06-08|最後更新 2026-10-06
問題背景
Morgan Stanley 2026-06-07 TFT-LCD 面板價格快報維持面板股中性觀點,核心原因是 1H26 提前補庫存後,TV 面板價格可能自 3Q26 轉弱,IT 面板則相對穩定。報告也提醒,玻璃材料切入先進封裝雖具長期價值,但 2026-2027 年仍難成為面板廠獲利主軸。
查詢結果
關鍵發現
- 2026 年 6 月 TV 面板主流尺寸價格預期 MoM 持平;2Q26 季均價格仍可低個位數 QoQ 成長。
- MS base case 認為 TV 面板價格自 3Q26 開始下行,但因面板廠供給紀律仍在,跌幅不會太大。
- Monitor 面板 6 月價格約 +0.2% MoM,NB 面板持平;IT 面板未來幾季相對 TV 穩定。
- 玻璃用於先進封裝仍需時間:供應鏈還在優化流程,MS 不認為這是 2026-2027 年的主要投資故事。
- MS 認為台灣面板股風險報酬較不吸引人,特別點名 AUO 與 Innolux 估值已高於近年高峰;中國面板股則相對偏好 BOE 勝於 TCL。
投資重點 memo
| 重點 | 投資含義 | 相關標的 | 信心 |
|---|---|---|---|
| TV 面板價格 3Q26 轉弱 | 傳統面板本業估值支撐下降 | 面板股 | 中高 |
| IT 面板相對穩定 | 面板廠產品 mix 與 IT exposure 重要性提高 | 面板股 | 中 |
| 玻璃封裝短期貢獻有限 | 不宜用 2026-2027 年玻璃封裝營收快速重估面板廠 | 3481_群創(市)、技術_玻璃芯基板 | 中高 |
| 供給紀律仍支撐價格下檔 | 景氣不是急跌,而是估值風險報酬變差 | 面板股 | 中 |
數據彙整
| 項目 | 數值 | 來源 | 日期 |
|---|---|---|---|
| Monitor 面板 6 月價格 | +0.2% MoM | 260607_TFT-LCD_ms_1h-june-panel-px | 2026-06-07 |
| TV 面板 2Q26 季均價格 | low single-digit % QoQ 上升 | 260607_TFT-LCD_ms_1h-june-panel-px | 2026-06-07 |
| AUO 估值 | 約 1.4x P/B | 260607_TFT-LCD_ms_1h-june-panel-px | 2026-06-07 |
| Innolux 估值 | 約 1.9x P/B | 260607_TFT-LCD_ms_1h-june-panel-px | 2026-06-07 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| TV 面板價格可能自 3Q26 轉弱 | estimate | 260607_TFT-LCD_ms_1h-june-panel-px | 2026-06-07 | 中 |
| IT 面板價格未來幾季相對 TV 面板穩定 | estimate | 260607_TFT-LCD_ms_1h-june-panel-px | 2026-06-07 | 中 |
| 玻璃先進封裝流程仍在優化,2026-2027 年較難有實質貢獻 | thesis | 260607_TFT-LCD_ms_1h-june-panel-px | 2026-06-07 | 中高 |
結論/投資觀點
這篇報告對面板股的重點不是 6 月報價,而是「價格週期頂部附近 + 玻璃封裝貢獻遞延」。群創等面板廠的 FOPLP / 玻璃封裝題材仍可追,但短期估值不能只靠先進封裝敘事支撐。 信心水準:中。
待確認事項
- [x] 3Q26 TV 面板價格是否真的轉跌 → 已驗證:7 月 TV 面板 -2% MoM 開跌(MS 2026-07-20),跌幅受供給紀律限制不深。
- [ ] 群創 FOPLP / 玻璃封裝是否有新增客戶、量產尺寸或營收占比揭露。
- [ ] 玻璃封裝供應鏈流程瓶頸是否從製程優化轉向客戶認證或成本問題。
- [x] 3Q26 IT 面板是否守住持平 → 已驗證:7–9 月 IT 面板持平;MS 2026-10-05 將 4Q26 IT 季均預期由「跟跌」改為持平 QoQ。
- [ ] 4Q26 後段 TV 面板是否如 MS 預期因 CNY 回補庫存而漲價(品牌議價結果、中國廠 10 月歲修控產效果)。
面板報價與估值最新狀態(MS 2026-10-05)
來源:報告_MS_面板報價10月上旬_20261005(MS,2026-10-05)
- TV 面板 10 月預估持平 MoM(32"/43"/55"/65"/75"):沿革為 6 月持平 → 7 月 -2%(32"/43" -3%、55"/65" -2%、75" -1%)→ 8 月 -1% → 9 月持平 → 10 月持平預估,與本頁「3Q26 轉弱」base case 一致,且跌幅有限。面板廠已通知品牌自 4Q26 起漲價以抵銷零組件成本,但訂單動能因季節性轉淡、品牌可能因漲價減單,議價仍在進行;中國面板廠 10 月假期按年度歲修控產;MS 認為 TV 漲價較可能落在 4Q26 後段(品牌為 CNY 促銷回補庫存時),4Q26 TV 季均 base case 持平 QoQ。
- IT 面板 10 月預估持平 MoM(Monitor/NB):2H26 需求轉弱(1H26 已提前備貨、品牌擔憂零組件成本),面板廠成本壓力大、不願再讓價;4Q26 IT 季均持平 QoQ(7 月時預期 4Q26 起跟跌,現改為持平)。
- 供需:TV 面板出貨結構偏 1H(歷年 1H:2H 約 49:51;2026 因冬奧、世界盃、618 提前備貨),2H26 訂單動能趨緩;產業稼動率 3Q26E 約 85%(2Q26 80–85%)。
- 評價觀點:玻璃先進封裝貢獻最早 2H28;市場對面板股的定價(友達 2.0x、群創 1.7x P/B)已反映該期待,故風險報酬不具吸引力;沿革:友達 1.3x(07-20)→ 1.5x(09-08)→ 1.7x(09-21)→ 2.0x(10-05),群創 1.7x → 1.6x(08-20)→ 1.7x。MS 維持友達 EW/TP NT$27(10-05 股價 NT$39.05,已高於 TP)、群創 EW/TP NT$60;供應鏈查證群創參與一家晶圓代工客戶的玻璃核心基板專案,但 2028 年前無有意義貢獻、量產階段將有更多競爭者。
- 中國面板股:偏好 BOE(1.4x P/B,PT Rmb9.30)勝於 TCL(1.7x P/B,EW、PT Rmb4.70),因 BOE 規模優勢與玻璃芯基板進度較快(7 月 BOE 1.6x、TCL 1.7x)。
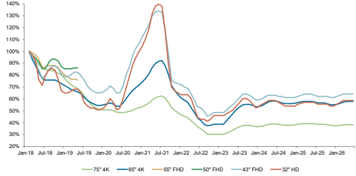
圖說:各尺寸 TV 面板價格指數趨勢折線(75"4K/65"4K/55"FHD/50"FHD/43"FHD/32"HD,Jan-18~Jan-26),2021 年中高點後回落、2023 起低檔盤整(MS,2026-07-20)。
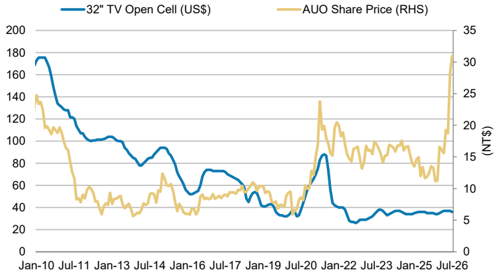
圖說:32" TV Open Cell 價格(US$)vs 友達股價(NT$,右軸)雙軸折線(Jan-10~Jul-26);友達股價末端急拉至 30 以上,與面板價格低檔盤整脫鉤,反映玻璃封裝題材行情(MS,2026-07-20)。
來源引用
- 260607_TFT-LCD_ms_1h-june-panel-px
- 報告_MS_面板報價7月_20260720 — MS,2026-07-20;7 月 TV -2%/IT 持平、4Q26 IT 跟跌預期、友達 1.3x/群創 1.7x P/B、BOE > TCL
- 報告_MS_面板報價10月上旬_20261005 — MS,2026-10-05;10 月 TV/Monitor/NB 預估全數持平 MoM、4Q26 季均持平 QoQ;友達 2.0x/群創 1.7x P/B;玻璃封裝貢獻最早 2H28
- 3481_群創(市)
- 技術_玻璃芯基板
相關頁面
- 2409_友達(市)
- 2489_瑞軒(市) — 下游 LCD TV / 顯示器 ODM,毛利對本頁討論的面板報價週期與庫存循環高度敏感,3Q26 起 TV 面板價格若如 MS 預期轉弱,可留意其成本端是否同步受惠