基本資料
半導體設備聯盟核心,台灣 CMP(化學機械平坦化)與精密研磨設備代表廠商。均豪精密的玻璃載板精密研磨設備能將大尺寸玻璃基板控制在亞微米級平整度,滿足玻璃載板電鍍銅後的平坦化要求——這是玻璃載板從「金屬鍍層」進入「線路成型」的最後關鍵節點。
玻璃載板研磨的挑戰在於:基板厚度薄、強度低、銅 / 玻璃複合結構去除率差異大、易破片;均豪以半導體 CMP 經驗為基底,發展玻璃載板專用研磨模組。
業務聚焦於:氣囊式 / 靜氣壓研磨頭、浮動真空載台、多區段壓力控制、低應力研磨液與研磨墊配方。
來源:memo_玻璃載板FOPLP台廠設備_20260510 + 報告_呂紹旭_玻璃載板FOPLP_20260508
核心技術/競爭優勢
- 半導體 CMP 延伸:以晶圓 CMP 經驗為基底,延伸至玻璃載板研磨
- 氣囊式 / 靜氣壓研磨頭:減少局部壓力集中,即時補償基板翹曲
- 多區段壓力控制:浮動真空載台 + 多區段壓力,避免薄玻璃破片
- TTV 量測與閉迴路控制:總厚度變化(TTV)線上量測 + MES 串接 + 異常預警
- 半導體設備聯盟核心成員:與聯盟夥伴整合度高,可提供整線方案
- 公司自我定調「檢、量、磨、拋」四大核心技術(法說 2026-08-12):以 48 年製程經驗累積,四項技術同時影響生產良率——
- 檢測 / 量測:掌握製程微小缺陷與晶圓厚度、平坦度,定位為「製程品質守門員」
- 研磨 / 拋光:晶圓與載板薄化、平坦化,直接對應散熱問題
- 這是公司首次把技術能力收斂成四字口徑,比庫內舊有「CMP/研磨」單軸描述更完整。來源:活動_G2C聯盟_志聖均華均豪聯合法說memo_20260812
- 已轉型為半導體設備商:合併營收中半導體比重持續提升;合併毛利率 35–36% 區間(2025 年 35%),公司稱產品組合調整帶動毛利正向成長。(法說 2026-08-12)
待補
玻璃載板 CMP 設備驗證進度、Intel / 台積電 / Ibiden / Samsung E-M 等載板大廠採用情況、玻璃載板營收佔比,待後續報告補齊。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 玻璃載板 CMP 機台 | 玻璃載板電鍍後平坦化 | 載板廠 / 先進封裝廠 |
| 半導體 CMP 設備 | 晶圓 CMP | 晶圓代工 / 封測 |
| 大尺寸玻璃精密研磨 | 面板 / 玻璃載板研磨 | 面板廠 / 載板廠 |
| Strip Grinder | PMIC 封裝條(strip)研磨,解決電源管理散熱 | 高階載板廠 / 後段封裝廠(法說 2026-08-12) |
| Carrier AOI | CoWoS 載具潔淨度檢測;載具與晶圓配比 1:2.5、循環使用 | 先進封裝廠(2Q26 已進入量產階段) |
| 白光干涉量測 | RDL 層厚/平坦度抽檢,抽檢比例 20–30%,隨層數(5→8 層)倍增 | 先進封裝廠(2Q26 已進入量產階段) |
| 大面積載板研磨輪模 | 高階載板平坦化 | 載板廠 |
圖片 / 架構圖
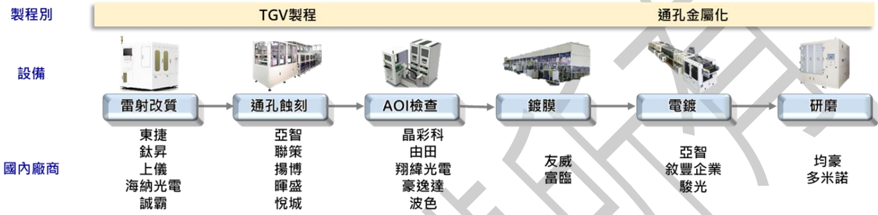
圖說:玻璃載板 FOPLP / TGV 製程台廠設備分佈圖。均豪精密位於 CMP 研磨段(第六道,最後一道金屬化製程)。研磨平坦化是玻璃載板進入後續多層線路堆疊與晶圓貼合前的最後關卡——若 TTV / 翹曲控制不佳,整片載板都將無法使用,是高附加價值的關鍵設備。
flowchart LR
  A[電鍍銅
3485 敘豐] --> B[研磨平坦化
5443 均豪精密 ⭐
多米諾]
  B --> C[完成 Glass Core 載板]
月營收(近 24 個月)
下次公布11/8(日) 10月營收公布(11/7–11/8 間) 已排定:營收 7.16 億、年增 +126.0%、月增 +8.1%、公布時間在 11/7 20:58 至 11/8 23:00 間,無法確定是哪一天
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 7.74 | — | +187.4% | 本站推算† |
| 2026-12 | 10.3 | — | +86.0% | 本站推算† |
| 2026-11 | 7.84 | — | +112.1% | 本站推算† |
| 2026-10 | 7.16 | +8.1% | +126.0% | |
| 2026-09 | 6.62 | +6.8% | +55.1% | |
| 2026-08 | 6.20 | -25.9% | +14.4% | |
| 2026-07 | 8.37 | +79.5% | +165.6% | |
| 2026-06 | 4.66 | +82.5% | -10.1% | |
| 2026-05 | 2.56 | -39.5% | -43.8% | |
| 2026-04 | 4.22 | +4.2% | +24.4% | |
| 2026-03 | 4.05 | +14.5% | +64.0% | |
| 2026-02 | 3.54 | +31.2% | +18.0% | |
| 2026-01 | 2.69 | -51.5% | -5.4% | |
| 2025-12 | 5.55 | +50.1% | +1.3% | |
| 2025-11 | 3.70 | +16.7% | -23.7% | |
| 2025-10 | 3.17 | -25.8% | -33.0% | |
| 2025-09 | 4.27 | -21.2% | +69.1% | |
| 2025-08 | 5.42 | +72.0% | +30.4% | |
| 2025-07 | 3.15 | -39.2% | -8.7% | |
| 2025-06 | 5.19 | +14.1% | +101.0% | |
| 2025-05 | 4.54 | +33.9% | +51.2% | |
| 2025-04 | 3.39 | +37.4% | -0.1% | |
| 2025-03 | 2.47 | -17.6% | -27.9% | |
| 2025-02 | 3.00 | +5.2% | +34.5% | |
| 2025-01 | 2.85 | -48.0% | -37.7% | |
| 2024-12 | 5.48 | +13.1% | -7.7% | |
| 2024-11 | 4.84 | +2.3% | +70.3% |
2026 年已公布累計 50.1 億元;全年推算 68.2 億元(YoY +46.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
待補(公司未於 2026-08-12 法說揭露 EPS)。
合併毛利率:2025 年 35%(另一比較年度 36%,逐字稿年份記為 2020,前後存疑),公司稱產品組合調整帶動毛利持續正向成長,半導體比重逐步提升。來源:活動_G2C聯盟_志聖均華均豪聯合法說memo_20260812,2026-08-12。
EPS 預估
待補
目標價與評等
待補
三大應用市場(法說 2026-08-12)
公司把業務收斂為三大應用市場,並首次揭露 PMIC 相關營收佔比:
| 應用市場 | 均豪切入點 | 需求驅動 |
|---|---|---|
| 晶圓再生 | 潔淨度與缺陷控制之檢測量測 | 晶圓成本高昂,再生片品質要求提升 |
| 先進封裝 | Carrier AOI(載具檢測)、白光干涉(RDL 層厚/平坦度)、研磨平坦化 | 技術_RDL 層數由 5 層增至 8 層,抽檢比例 20–30%,層數越多檢測次數乘倍 |
| 高階載板 | 大面積載板研磨輪模、Strip Grinder | 高階載板採特殊散熱材料;技術_PMIC 封裝從載板到後段封裝多在台灣 |
PMIC:新成長軸(首次量化揭露)
| 期間 | PMIC 佔營收比重 | 備註 |
|---|---|---|
| 2024 | 0.5% | — |
| 2025 | 1% | — |
| 1H26 | 19% | 一年內躍升近 20 倍 |
| 2H26 在手訂單 | 12% | 手持訂單中的 PMIC 佔比 |
- 驅動邏輯:伺服器電力管理需數百種規格、數千顆 PMIC;NVIDIA Rubin 架構走向高電壓低電流,電源管理與電力分配成關鍵;台積電法說指出目前最缺 PMIC 與 sensor。均豪的 Strip Grinder 解決 PMIC 封裝散熱,第二季起感受到客戶從載板到後段封裝的詢問增加。
- 市場結構:PMIC 市場由美系與歐系廠商佔約 50% 市佔;歐系 2026 年於馬來西亞宣布 51 億歐元資本支出(聚焦 AI 伺服器),美系主要據點在德州。整體 PMIC 市場 CAGR 約 6.3%,其中 AI 伺服器部分成長率達 20%。
- ⚠️ 逐字稿中 PMIC 市場規模的年份對應(410 億/440 億/720 億)前後矛盾,已於 Raw_data 標
[年份存疑],此處只採用 CAGR 6.3% 與 AI 伺服器 20% 兩項。
來源:活動_G2C聯盟_志聖均華均豪聯合法說memo_20260812,2026-08-12(黃盛宏協理簡報)
風險與注意事項
風險
- 基板破片風險:薄玻璃基板研磨時易破片,研磨頭與載台設計門檻高
- 銅 / 玻璃去除率差異:硬度與化學反應性差異需特殊研磨液配方
- 國際大廠主導:Applied Materials / DISCO 在 CMP 領域有先發優勢
- 資料來源單一:本頁主要依據 memo 與 TPCA 產業報告,財務細節待後續券商報告補齊
公司行事曆
- 10/13週二營收9月營收公布營收 6.62 億、年增 +55.1%、月增 +6.8%
- 今天 2026-11-08
- 11/08週日營收10月營收公布(11/7–11/8 間)公布時間在 11/7 20:58 至 11/8 23:00 間,無法確定是哪一天
- 12/09週三營收11月營收(預估 12/8–12/9)可能 12/8–12/9 公布(近 12 次有 12 次落在此區間;最常見:期限前 1 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026Q2 | Carrier AOI 與白光干涉檢測設備進入量產階段 | 放量起點 | ⭐⭐⭐ | 法說 2026-08-12;預計 2026 年底至 2027 年持續成長 |
| 2026Q2 起 | PMIC 客戶自載板到後段封裝的 Grinder 詢問明顯增加,1H26 PMIC 佔營收升至 19% | 放量 | ⭐⭐⭐ | 法說 2026-08-12;2024 年僅 0.5% |
| 2027 預期 | 玻璃載板 CMP 機台出貨 | 放量起點 | ⭐⭐⭐ | 平坦化為金屬化關鍵收尾 |
| 2028 預期 | 玻璃載板量產 | 放量加速 | ⭐⭐⭐ | 整線 CMP 需求隨產能放大 |
→ 跨公司比較詳見 時程_2026_先進封裝產能
供應鏈位置
- 上游:研磨墊、研磨液、整流控制器
- 下游:載板廠、先進封裝廠、半導體晶圓廠
- 製程環節:技術_CMP 平坦化(六大製程第六段)
- 上游接口:3485_敘豐(櫃)(電鍍銅)
- 同段同業(國內):多米諾 Domino(表面噴碼標記與輔助平整化)
- 國際同業:美國 Applied Materials、日本 DISCO、Okamoto
- 所屬供應鏈:供應鏈_玻璃芯基板
- 製程設備總覽:供應鏈_半導體製程設備
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3485_敘豐(櫃) | 上游接口 | 電鍍銅後進入 CMP 平坦化 |
| 3131_弘塑(櫃) | 先進封裝設備互補 | 弘塑偏濕製程 / Underfill,均豪偏 CMP / 平坦化 |
| 供應鏈_玻璃芯基板 | 所屬供應鏈 | CMP 為六大製程最後一段 |
| 2467_志聖工業(市) | G2C+ 聯盟 / 交叉持股 | 志聖持均豪約 27%、均豪持志聖約 12%;聯盟中志聖負責壓貼烘烤,均豪負責檢量磨拋,設備分工清晰 |
| 6640_均華精密(櫃) | 子公司 / 互補 | 均豪持均華約 57%;均華做 die placement,均豪做檢測量測與研磨拋光 |
| 8064_東捷(櫃) | G2C+ 聯盟 | 雷射改質/濺鍍;與均豪在面板級 AOI 有部分重疊 |
來源
- memo_玻璃載板FOPLP台廠設備_20260510
- 報告_呂紹旭_玻璃載板FOPLP_20260508
- 活動_G2C聯盟_志聖均華均豪聯合法說memo_20260812 — G2C+ 聯盟聯合法說(黃盛宏協理代表均豪),2026-08-12;核心技術收斂為「檢、量、磨、拋」;三大應用市場(晶圓再生/先進封裝/高階載板);PMIC 佔營收 2024 0.5%→2025 1%→1H26 19%、2H26 在手訂單 12%;Carrier AOI 與白光干涉 2Q26 進入量產;合併毛利率 35%