分析時點 2026-07-13|最後更新 2026-10-02
問題背景
日月光股價 2026 YTD 已上漲約 2.7 倍,市場對其 LEAP(先進封裝)業務動能已有高度共識(台積電後段外溢 + AMD Venice CPU),但外資與使用者自建模型對 LEAP 26/27 營收與目標價的推估存在明顯落差。本頁整合使用者自製深度分析(自估 TP NT$963)與同期兩份外資報告(大和 2026-07-09、美銀 2026-07-07,另交叉引用 UBS 2026-07-01)的估值邏輯與數字差異,作為追蹤日月光後續法說是否驗證上修論點的參考框架。
查詢結果
關鍵發現
- 根據 報告_自整理_日月光3711深度分析_20260713(2026-07-13):自估 LEAP 26/27 營收 US$3.8bn/10.0bn,高於公司「大於 US$3.5bn」的 2026 指引,也高於外資圈 US$3.6bn/6.4-6.7bn 之預估(UBS 2027E US$6.7bn、GS/Nomura 量級相近);差異主要來自 2027 年 Full-Process FOCoS-Bridge(伺服器+Client 營收自 US$0.28bn 跳增近七倍至 US$1.9bn)與測試 ASP 調升(3Q26 起 US$50→60)兩項外資模型尚未完整反映的變數。
最新覆蓋(2026-10-02):thesis 已獲驗證——根據 報告_BofA_日月光投控3711_20260930,BofA 最新估 LEAP 26/27/28E 營收上修至 US$4bn/10bn/13bn,2027E 已與使用者 7 月自估(US$10.0bn)持平;期間 報告_中信_日月光3711_20260731(2026-07-31,上修至 US$4.0bn/US$8.0+bn)、報告_國泰_日月光投控3711_20260923(2026-09-23,上修至 US$4.805bn/US$8.570bn)亦同步跟進。惟公司自身 IR 口徑(活動_日月光投控3711_小型法人會議_20260908,2026-09-08)仍為 US$3.7bn/7.5bn,尚未正式再上修,與 BofA 9/30 模型(US$4/10bn)存在落差,屬「外資模型領先公司正式 guidance」的典型情形,非衝突,待下次法說(約 2026Q4)驗證是否追認。
- 根據 報告_BofA_日月光3711_20260707(2026-07-07):ASE 至 7 月初 YTD 設備採購已達 2026 capex guidance(US$8.5bn)66%,BofA 據此推論公司實際 26/27 capex 可能需再上修至 ~US$10bn/US$13-15bn(現行估計 US$8.5bn/US$12.2bn),與使用者自估「26/27 capex US$9.0bn/10.0bn、自有 CoWoS 產能 2027 底 45-50kwpm」方向一致,但使用者估值幅度略保守於 BofA 的上緣情境。
沿革:2026-07-30 法說公司正式將 2026 capex guidance 由 US$8.5bn 上修至 US$10.5bn(設備 US$6.5bn+廠務 US$4.0bn,約 70% 投向 LEAP;報告_Citi_日月光3711_20260730/報告_中信_日月光3711_20260731),驗證 BofA 7 月初的上修推論;使用者自估 US$9.0bn 已低於公司最終口徑。 最新覆蓋(2026-10-02):根據 報告_BofA_日月光投控3711_20260930,ASE 截至 9 月下旬已申報 152 筆設備採購、101 筆廠房建設公告,設備支出 YTD 達 NT$273bn(82% of 上修後 US$10.5bn guidance),另有 NT$112bn 廠房/無塵室合約預計 2027-2028 陸續完工;9 月新增新加坡 NT$2.15bn 廠房收購(支應測試擴產,為繼 7 月高雄、桃園土地收購後第三筆),反映主要客戶要求供應鏈分散的新增需求。
- 根據 報告_Daiwa_日月光3711_20260709:儘管基本面(2Q26/3Q26 營收動能)延續不變,大和示警股價已交易於 5.9x 2027E PBR/32x 2027E PER,YTD 漲幅 2.7 倍可能已跑在基本面之前,維持 Outperform 但未提出明確數字目標價——是三方來源中唯一未做多頭目標價量化的一方。
- 目標價分歧(2026-07-13 時點):使用者自估 NT$963(30x 2027E EPS 32.1)> BofA NT$750(20x 2H27-1H28E P/E)> UBS NT$835(25x 2027-28E PE,2026-07-01)> 大和無明確數字 TP。三者評價倍數本身也不一致(30x vs 20x vs 25x 2027E/2027-28E),使用者採用同業 Amkor(~30x 2027E)與外資已上修倍數(25-30x)的上緣作為基礎。
最新覆蓋(2026-10-02,目標價持續上修):7-9 月間多家券商數度上修目標價:報告_Citi_日月光3711_20260730 NT$600→750(25x 2027E EPS)、報告_中信_日月光3711_20260731 NT$630→760、報告_國泰_日月光投控3711_20260923 NT$840→895(28x 2027F PER,目前所有券商中最高)、報告_群益_日月光投控3711_20260923 首次評等 TP 862(35x 2027E PER)、報告_BofA_日月光投控3711_20260930 NT$750→800(20x 2H27-1H28E P/E,方法論未變)。截至 10/2,券商目標價已收斂至 NT$628(MS,7/30)~NT$895(國泰,9/23)區間,使用者自估 NT$963 仍是全場最高,但差距已從 7 月對 BofA 750 的 +28% 收斂至對國泰 895 的 +7.6%。
投資重點 memo
| 重點 | 投資含義 | 相關標的 | 信心 |
|---|---|---|---|
| LEAP 26/27 營收自估 US$3.8bn/10.0bn 高於外資圈與公司 guidance | 若 7 月法說驗證,市場對 2027 EPS 的一致預期恐系統性偏低,具重估空間 | 3711_日月光投控(市) | 中(thesis,待法說核對) |
| FOCoS-Bridge 產能爬坡(8月10kwpm→2027 20kwpm)為最大 2027 增量來源 | Venice CPU 放量節奏是驗證 thesis 的關鍵先行指標 | 3711_日月光投控(市)、AMD.US(amd) | 中高 |
| 台積電 on-substrate 外溢比例六成→估可上修至七至八成 | 外溢訂單擴大同時利多日月光與 Amkor,但日月光擴產態度最積極,份額具上行空間 | 2330_台積電(市)、3711_日月光投控(市) | 中 |
| 測試 ASP 自 3Q26 起 US$50→60、測試 die 出貨 26年20.6mn→48.2mn顆 | 測試業務為 LEAP 第二成長曲線,受惠 Amazon Trainium 3 與聯發科 TPU v8t 終測放量 | 3711_日月光投控(市) | 中 |
| 大和警示評價已跑在基本面前(32x 2027E PER) | 即便基本面持續超預期,短線股價波動風險上升,需區分「基本面驗證」與「評價消化」兩個階段 | 3711_日月光投控(市) | 中高 |
| Amkor 產能同步擴張(2027 27-30kwpm、美國新廠 2027 底投產) | 外溢訂單非日月光獨吃,Amkor 擴產速度是份額分配的反向指標 | Amkor(尚無 lib 頁) | 中 |
| 2026 capex guidance 法說正式上修至 US$10.5bn;9 月底設備採購 152 筆/廠房 101 筆已達 guide 82%,新加坡再增 NT$2.15bn 廠房 | 資本支出確定性高,驗證產能擴張非市場過度樂觀;但折舊負擔與融資需求同步上升(2H26 起可能需發債或增資) | 3711_日月光投控(市) | 高(fact,公司揭露) |
| 多家券商目標價 7-9 月持續上修至 NT$628-895,與使用者自估 NT$963 差距收斂至 <10% | thesis 驗證進度良好,評價位階較大和 7 月示警時已進一步墊高,需持續追蹤法說是否進一步上修,避免落入「追高」階段 | 3711_日月光投控(市) | 中高 |
Insight 結論
| 結論 | 投資含義 | 信心 |
|---|---|---|
| 日月光 LEAP 業務 2027 年增量結構性優於 2026(公司口徑約 US$2bn),核心驅動從「台積電外溢」擴充為「外溢+FOCoS-Bridge 自有平台+測試漲價」三軌並進 | 若 7 月下旬法說釋出上修 guidance,可能是使用者 thesis 兌現的第一個確認訊號 | 中 |
| 目標價區間 NT$750(BofA)~NT$963(使用者自估)反映的核心分歧是 2027E EPS 假設(BofA 31.49 vs 使用者 thesis 隱含 32.1,差異不大)與評價倍數(20x vs 30x,差異顯著) | 倍數上修的合理性取決於獲利結構質變能否被市場定價為「成長股」而非「循環股」 | 中 |
| 大和是三方中唯一維持謹慎評價立場者,其論點(YTD 漲幅 2.7x、32x PER)本身即是重要反向指標 | 追蹤股價相對基本面上修速度的背離程度,作為判斷「評價過熱」風險的訊號 | 中高 |
| 2026-10-02 更新:7 月提出的「外資模型偏保守」thesis 已獲多輪驗證——capex guidance 正式上修至 US$10.5bn、LEAP 27E 營收(BofA US$10bn)追平使用者自估、券商 TP 收斂至 628-895 區間 | 結論未反轉,但驗證階段已從「待法說確認」推進到「多輪法說/券商模型已確認」;下一個觀察重點轉為公司官方 LEAP guidance(目前仍為 US$3.7bn/7.5bn)是否追上外資模型 | 中高 |
公司官方 LEAP guidance 落後外資模型
活動_日月光投控3711_小型法人會議_20260908(2026-09-08)公司口徑 LEAP 26/27 仍為 US$3.7bn/7.5bn,未再上修;但 報告_BofA_日月光投控3711_20260930(2026-09-30)模型已估至 US$4bn/10bn。兩者時間點相近(9/8 vs 9/30),非單純新舊覆蓋關係——屬「分析師前瞻模型 vs 公司正式口徑」的常態落差,並列保留,待下次法說是否追認。
數據彙整
| 項目 | 數值 | 來源 | 日期 |
|---|---|---|---|
| LEAP 26/27 營收(使用者自估) | US$3.8bn / US$10.0bn | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 |
| LEAP 26/27 營收(UBS) | US$3.6bn / US$6.7bn | 260701_3711_日月光_ubs_ASE | 2026-07-01 |
| LEAP 2026 公司指引 | >US$3.5bn | 報告_自整理_日月光3711深度分析_20260713(引述法說口徑) | 2026-07-13 |
| YTD 設備採購 / 2026 capex guide 達成率 | 66%(NT$175bn/US$8.5bn) | 報告_BofA_日月光3711_20260707 | 2026-07-07 |
| 26/27 capex(BofA) | US$8.5bn / US$12.2bn(潛在上修至 ~US$10bn/US$13-15bn) | 報告_BofA_日月光3711_20260707 | 2026-07-07 |
| 26/27 capex(使用者自估) | US$9.0bn / US$10.0bn | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 |
| FOCoS-Bridge 產能 | 2026/8 投產 10kwpm → 2027 達 20kwpm | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 |
| Venice CPU 出貨量(使用者自估) | 26/27 約 1mn / 5.4mn 顆 | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 |
| 測試 ASP | 3Q26 起 US$50 → US$60/顆 | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 |
| 目標價(使用者自估/BofA/UBS) | NT$963/NT$750/NT$835 | 各報告 | 2026-07-07~13 |
| 2027E EPS(使用者自估/BofA/UBS/MS) | NT$32.1/31.49/28.53/26.95 | 各報告 | 2026-05-29~07-13 |
| 使用者自估全期 EPS(2026-07-14 自原始 docx 還原) | 2026E 16.8/2027E 32.1/2028F 40.3(YoY +79%/+91%/+26%) | 報告_自整理_日月光3711深度分析_20260713 還原損益表 | 2026-07-13 |
| 大和評價位階 | 5.9x 2027E PBR、32x 2027E PER @TWD677 | 報告_Daiwa_日月光3711_20260709 | 2026-07-09 |
| LEAP 26/27/28E 營收(BofA 最新,取代 7/7 版) | US$4bn/10bn/13bn | 報告_BofA_日月光投控3711_20260930 | 2026-09-30 |
| 2026 capex guidance(公司正式,法說確認;取代 US$8.5bn 舊估) | US$10.5bn(設備 6.5bn+廠務 4.0bn) | 報告_Citi_日月光3711_20260730/報告_中信_日月光3711_20260731 | 2026-07-30 |
| YTD 設備採購/廠房建設公告(9月下旬) | 152 筆/101 筆;設備支出 NT$273bn(82% of guide);廠房合約 NT$112bn | 報告_BofA_日月光投控3711_20260930 | 2026-09-30 |
| 新加坡廠房收購(測試擴產,續高雄/桃園後第三筆) | NT$2.15bn | 報告_BofA_日月光投控3711_20260930 | 2026-09-30 |
| 公司 IR 口徑 LEAP 26/27(尚未追上外資模型) | US$3.7bn/7.5bn | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 |
| 目標價(最新,各券商,由低至高) | MS 628/Citi 750/中信 760/BofA 800/GF 843(10-20 由 754 上修)/群益 862/國泰 895 | 各報告 | 2026-07-30~10-20 |
| 2027E EPS(最新,各券商) | MS 30.05/中信 30.74/BofA 30.90/Citi 31.16/國泰 31.99/GF 33.73(10-20 由 30.14 上修,為各家最高) | 各報告 | 2026-07-30~10-20 |
圖解補充(2026-10-02 新增,BofA 9/30)
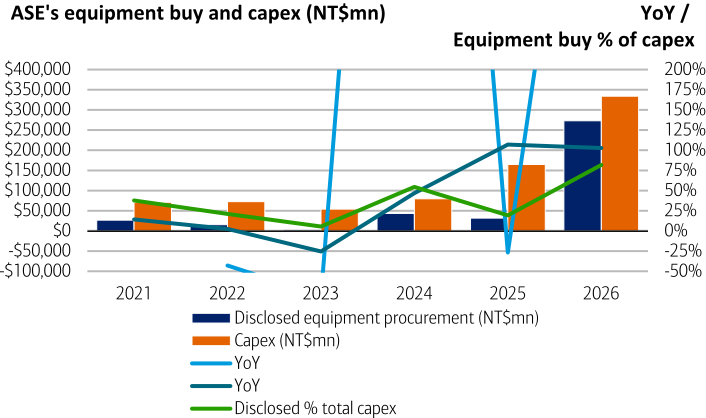
圖說:ASE's equipment buy and capex(NT$mn)長條圖 2021-2026 + YoY/Equipment buy % of capex 折線
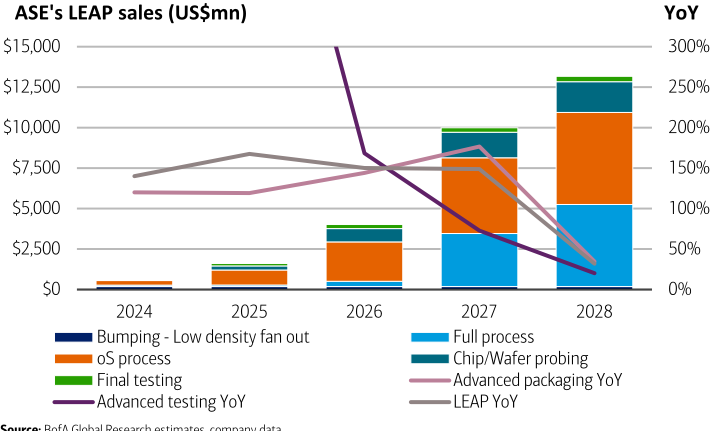
圖說:ASE's LEAP sales(US$mn)依子業務別堆疊長條圖 2024-2028 + Advanced packaging/testing YoY、LEAP YoY 折線
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| LEAP 26/27 營收自估 US$3.8bn/10.0bn,高於外資圈與公司 guidance | thesis | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 | 中(待法說核對) |
| YTD 設備採購已達 2026 capex guide 66% | fact(申報資料) | 報告_BofA_日月光3711_20260707 | 2026-07-07 | 高 |
| 股價評價已跑在基本面之前(32x 2027E PER,YTD +2.7x) | analyst | 報告_Daiwa_日月光3711_20260709 | 2026-07-09 | 中高 |
| Amkor 產能 2027 擴至 27-30kwpm、美國新廠 2027 底投產 | thesis | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 | 中(待核對,Amkor 無 lib 頁) |
| CPO OE 投產已自原訂 2026/7 延至約 11 月,良率僅約七成 | thesis | 報告_自整理_日月光3711深度分析_20260713 | 2026-07-13 | 中 |
| LEAP 26/27/28E 營收上修至 US$4bn/10bn/13bn,2027E 追平使用者 7 月自估 | estimate | 報告_BofA_日月光投控3711_20260930 | 2026-09-30 | 中高 |
| 公司 IR 口徑 LEAP 26/27 仍為 US$3.7bn/7.5bn,尚未正式追上外資模型 | fact(公司口徑) | 活動_日月光投控3711_小型法人會議_20260908 | 2026-09-08 | 高 |
| 2026 capex guidance 法說正式上修至 US$10.5bn(前 US$8.5bn) | fact | 報告_Citi_日月光3711_20260730 | 2026-07-30 | 高 |
| YTD(9月下旬)設備採購152筆/廠房101筆,設備支出達修正後 capex guide 82% | fact(申報資料) | 報告_BofA_日月光投控3711_20260930 | 2026-09-30 | 高 |
| 券商目標價 7-9 月收斂至 NT$628-895,與使用者自估 963 差距收斂至 <10% | fact(券商評等彙整) | 各報告 | 2026-07-30~09-23 | 高 |
結論/投資觀點
日月光 LEAP 業務 2027 年的三軌驅動(TSMC 外溢擴大、FOCoS-Bridge 自有平台放量、測試漲價)若在 7 月下旬法說獲得驗證,使用者自估的 LEAP 營收與目標價上修空間具備基本面支撐;但大和示警的評價位階(32x 2027E PER)意味著即使基本面兌現,短期股價也可能已提前反映大半漲幅,投資決策應區分「基本面驗證」與「評價修正」兩個獨立變數。 信心水準:中
2026-10-02 更新(結論強化,未反轉):截至 9/30,thesis 已獲多輪驗證——2026 capex guidance 正式上修至 US$10.5bn、YTD 設備/廠房申報已達 guide 82%、BofA 最新 LEAP 27E 估值(US$10bn)追平使用者 7 月自估,券商目標價同步收斂至 NT$628-895(使用者 963 僅高出國泰最高估 7.6%)。唯一尚待驗證的缺口是公司官方 LEAP guidance(9/8 口徑 US$3.7bn/7.5bn)仍落後於外資最新模型(BofA US$4bn/10bn),需觀察下次法說是否追認;若追認,評價倍數(目前已上看 28-35x 2027E PER)進一步擴張的空間將縮小,大和「評價已跑在基本面前」的警示更需被重視。 信心水準:中高
待確認事項
- [x] 7 月下旬法說是否上修 2026 capex(US$8.5bn)與 LEAP 全年指引(>US$3.5bn)—— 2026-07-30 法說確認 capex 上修至 US$10.5bn;LEAP 全年指引僅重申「>US$3.5bn」未量化,直到 9 月各券商模型才陸續上修至 US$4-4.8bn,公司官方數字仍落後(見上方 [!warning])
- [ ] FOCoS-Bridge 8 月投產進度是否如期、良率爬坡數據 —— 9/8 IR 口徑顯示 Full Process 單一客戶(AMD)已量產、月 run rate 約 US$50mn,但未揭露良率,詳見 3711_日月光投控(市)
- [ ] CPO OE 投產是否進一步自 11 月延後、良率是否優於約七成
- [ ] Amkor 2027 擴產至 27-30kwpm、美國新廠投產時程是否如期,是否稀釋日月光外溢份額
- [x] 使用者自建模型 2026E/2028E EPS —— 2026-07-14 已自原始 docx 逐格還原(2026E 16.8/2028F 40.3,交叉驗算相符),完整表見 報告_自整理_日月光3711深度分析_20260713
- [ ] 測試 ASP 由 US$50 調升至 US$60/顆的漲價是否於 3Q26 如期生效
- [ ] 公司官方 LEAP guidance 是否於下次法說(約 2026Q4)追上外資模型(BofA US$4bn/10bn),為下一個關鍵驗證節點
來源引用
- 報告_自整理_日月光3711深度分析_20260713
- 報告_Daiwa_日月光3711_20260709
- 報告_BofA_日月光3711_20260707
- 260701_3711_日月光_ubs_ASE
- 報告_BofA_日月光投控3711_20260930 — 美銀,2026-09-30;capex guide 上修至 US$10.5bn、YTD 設備/廠房申報追蹤、LEAP 26/27/28E US$4/10/13bn、新加坡廠房收購、PO 750→800
- 報告_Citi_日月光3711_20260730 — Citi,2026-07-30;2Q26 實績、2026 capex 正式上修至 US$10.5bn、TP 600→750
- 報告_中信_日月光3711_20260731 — 中國信託投顧,2026-07-31;LEAP 26/27 上修至 US$4.0bn/US$8.0+bn、TP 630→760
- 報告_國泰_日月光投控3711_20260923 — 國泰證期,2026-09-23;LEAP 26/27 上修至 US$4.805bn/US$8.570bn、TP 840→895(券商中最高)
- 報告_群益_日月光投控3711_20260923 — 群益投顧,2026-09-23;首次評等 Buy、TP 862
- 活動_日月光投控3711_小型法人會議_20260908 — 公司 IR 小型法人會議,2026-09-08;LEAP 26/27 官方口徑仍為 US$3.7bn/7.5bn,未再上修
- 報告_GF_日月光3711_20260730 — 廣發,2026-07-30;LEAP 26/27E US$3.8bn/7.7bn、TP 754(估值倍數下修至 25x)
- 報告_廣發香港_日月光投控3711_20261020 — 廣發香港,2026-10-20;LEAP 26/27E 上修至 US$4bn/8bn、EPS 26E/27E 上修 6%/12%、TP 754→843(25x 2027E EPS)、封測漲價與供給吃緊
- 報告_MS_日月光3711_20260730 — Morgan Stanley,2026-07-30;LEAP 2027 guidance 上修至 ≥US$7.5bn、OW TP 628
- 3711_日月光投控(市)