基本資料
洋基工程成立於 1980 年,從單一工程承攬轉型為總承攬商,服務範圍涵蓋無塵室、機電、土建與高科技廠房工程。公司客戶涵蓋半導體、PCB、光電、商辦與數據中心,屬於 供應鏈_半導體廠務工程 的無塵室 / 機電 / 總承包環節。
2026-06-10 中信論壇 memo 顯示,1Q26 底員工 956 人、5M26 已突破 1,000 人,其中台灣約 75%,東南亞人力持續增加;公司會從中國地區調派工程師支援個別海外專案。2026 年營收目標約 350 億元,動能來自 ASML 林口、數據中心、美光台南與高雄商辦等大型工程案。
2026Q2 財報/9 月法說更新(富邦證券主辦,2026-09-24):2025 年營收 223.5 億元(2024 年 151 億元),2026 年營收目標 350 億元以上;1–8 月累計營收 281.6 億元(YoY +112.8%),已達年度目標約八成,8 月單月 52.9 億元(YoY +213.7%);去年底原預估今年營收成長 6–7 成,前 8 月實際已翻倍以上。1H26 毛利率 18.2%(1H25 為 21.0%),主因總包案納入土建、土建再外包營造廠,屬低毛利流水,管理層稱為策略性選擇(先把餅做大),淨利端未明顯稀釋。員工人數由 2025 年底 932 人增至 2026/8 底 1,095 人,除機電、無塵室人才外,近兩年擴充建築師與土建(CSA)團隊支援總包。現金及約當現金 83.28 億元(去年同期約 67 億元),法說當日發放現金股利約 25 億元;短期借款僅 9,600 萬元(用於泰國業務)。(活動_洋基工程6691_法說memo_20260924、活動_洋基工程6691_富邦證券法說memo_20260924,2026-09-24)
中信投顧 2026-09-29 重新覆蓋給予買進(TP NT$850),認為 2Q26 營運強勁、2H26 逐季成長,2026 年營收爆發性成長明確,但 2027 年增速上限、訂單能見度較同業短仍需評估(報告_CTBC_洋基工程6691_20260929)。
富邦投顧 2026-10-01 初次評論給予買進(TP NT$922,前一日收盤 NT$719、潛在漲幅 28%),認為客戶擴廠時程能見度已到 2030 年、廠務工程供不應求;公司成立於 1980 年,總部林口,新竹、台中、台南、高雄設分公司,海外子公司涵蓋蘇州(2004)、越南、泰國(2022)、馬來西亞(2024)、新加坡、美國(2025),主要同業為聖暉、漢唐、亞翔(報告_富邦_洋基工程6691_20261001,2026-10-01)。
核心技術/競爭優勢
- 總承攬轉型:由單一系統工程擴大到總承包(GC),合約金額變大,但也納入土建等較低毛利項目。統包模式下業主將土建業務統包予公司、公司再外包營造廠(低毛利流水),獲利結構因此轉變,在手訂單水準亦因訂單認列方式而波動較大(中信投顧,2026-07-24)。2026-09-24 法說:美光台灣廠 >200 億元 GC 案施工期約一年、2026-08-31 已交付無塵室系統,管理層視為 GC 策略驗證成功;營業費用率由早期 3–4% 降至約 2%(主要為人事),明年海外擴張下大致維持(活動_洋基工程6691_法說memo_20260924)。富邦(2026-10-01)補充:2026 年股東會通過章程修正申請一般營造業、目前已取得營造執照;因營造人力緊缺,部分營造工程外包予根基營造;整包案(土建+機電)土建占比為 ASML 林口與根基各 50%、龜山資料中心約 3 成、美光南科約 3 成;成本結構原物料與設備約 5 成、人力約 5 成,合約簽訂時視情況導入物價調整條款或成本轉嫁(報告_富邦_洋基工程6691_20261001)。
- 半導體廠務實績:台積電過往營收占比約 40%,承接台南、高雄、台中、嘉義等地無塵室與機電工程;中信投顧指出洋基工程仍為目前台積電廠務台廠中唯二的無塵室合格供應商。
- 數位化施工:導入 BIM(建築資訊模型)與 Revit 3D 做管線碰撞預警,並測試以 UAV 無人機掃描工地進度點雲與工安巡查(報告_富邦_洋基工程6691_20261001,2026-10-01)。
- 大型案執行能力:ASML 林口、數據中心、美光台南、高雄商辦等案金額大、工期長,支撐 2026-27 年營收能見度。
- 打入美光建廠供應鏈:2025 年底接獲美光南科 DRAM 測試廠 200 億元統包訂單,正式打入美光建廠供應鏈;後續關注美光力積電銅鑼廠二期建廠機會及台積電後續建廠機會(中信投顧,2026-07-24)。2026-09-24 法說另提美光 Idaho 下一期擴建洽談中、2027 年較明確(活動_洋基工程6691_法說memo_20260924)。中信投顧(2026-09-29)預期美系記憶體台廠新案最晚 4Q26 發包、3M27 起顯著放量,因客戶建廠急迫可望驅動毛利率轉佳(報告_CTBC_洋基工程6691_20260929)。
- 海外跟隨客戶:布局越南、泰國、馬來西亞、新加坡與美國 AZ;海外報價會反映運輸、關稅、匯率與員工補貼等額外成本。
- 日本市場開拓(2026-09-24 法說新揭露):過去兩個月(約 2026Q3)於日本收購 JUcan 株式會社 51% 股權(由洋基主導經營;公司名稱取自富邦 2026-10-01 報告),正式進入日本市場;JUcan 主要業務為半導體電力系統工程、配電設備銷售與一站式工程建置,客戶含 JASM(日本台積電)與美光;已確認接獲熊本一家半導體大廠(未具名)訂單(階段代號見下方 warning),預計 2027 年轉列營收;另有一家美系半導體記憶體公司計畫於廣島建廠,公司正積極洽談業務(富邦指該案總包為日本業者,洋基將爭取分包)。富邦(2026-10-01)指熊本客戶為台積電熊本廠:預計 P2 升級為 3 奈米,洋基取得 MEP+PCW(製程冷卻水系統)工程,金額規劃中,預計 2Q27 開始貢獻營收。熊本客戶以單一系統發包、日本總包多由日商承攬,洋基以系統分包切入;日本同規模造價約為台灣 3–4 倍,營收規模因此放大。複製台灣核心競爭力(規劃、設計、總包管理到試車交付一條龍)至海外(活動_洋基工程6691_法說memo_20260924)。中信投顧(2026-09-29)預期日本承接業務以無塵室機電為主,有助 2027 年毛利率年增(報告_CTBC_洋基工程6691_20260929)。
[!warning] 熊本訂單階段代號與時程說法不一 - 階段代號:AI 逐字稿(富邦法說,2026-09-24)記為熊本「P2」階段訂單;珩石法說 memo(同場,2026-09-24)記為「B2」訂單。兩者皆為第二手轉寫,待原始簡報確認;富邦投顧(2026-10-01)稱台積電熊本 P2 升級 3 奈米、洋基取得 MEP+PCW、2Q27 開始貢獻營收,與「P2」記法一致。 - 時程:法說稱熊本訂單已取得、2027 年認列(富邦 2026-10-01:2Q27 開始貢獻營收);中信投顧(2026-09-29)供應鏈訪查稱大客戶日本案「最晚 1Q27 發包、2Q27 開始大量進場、量產約 2028 年中(最快 2Q28)」,可能是同一客戶的後續整廠案,亦可能為另案,待核對。 - 美國布局進度:亞利桑那(AZ)子公司(2025/8 成立)已運作近一年,3Q26 團隊已正式進駐、2027 年可爭取台積電美國專案(台積電法說稱至少興建兩座封測廠與十座新廠,報告_富邦_洋基工程6691_20261001);正組織人力並洽談客戶;德州仍在洽談中、尚未正式設立辦公室;美光在愛達荷(Idaho)另有下一階段計畫,洋基評估是否參與;美國市場亦在尋找合適併購標的,若條件合適可望年底前完成,2027 年開始認列營收。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 無塵室工程 | 半導體與高科技廠房 | 2330_台積電(市)、美光 |
| 機電工程 | 廠房電力、空調、基礎設施 | 台積電、ASML、數據中心、商辦 |
| 總承攬 | 土建 + 機電整合 | ASML 林口、數據中心 |
| 海外廠務工程 | 客戶海外擴廠 | 越南、泰國、馬來西亞、新加坡、美國 AZ |
圖片 / 架構圖
flowchart LR
  A[6691 洋基工程] --> B[無塵室 / 機電工程]
  A --> C[總承攬<br/>土建 + 機電]
  B --> D[半導體<br/>台積電 / 美光 / ASML]
  B --> E[PCB<br/>華通 / 定穎 / 鵬鼎等]
  C --> F[數據中心<br/>變電站進度 >50%]
  C --> G[商辦<br/>高雄機電工程]
  A --> H[海外布局<br/>東南亞 / 美國AZ]
圖說:洋基工程由單一工程擴大到總承攬,應用從半導體廠務延伸到 PCB、數據中心與商辦,海外則跟隨客戶往東南亞與美國 AZ 布局。
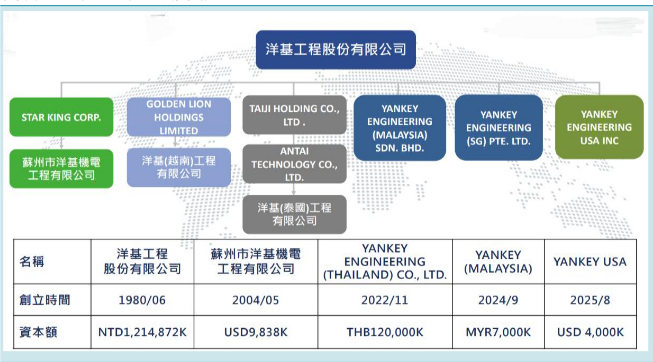
圖說:洋基工程組織架構——母公司(1980/06 創立、資本額 NTD1,214,872K)下轄蘇州(2004/05)、越南(Golden Lion)、泰國(2022/11)、馬來西亞(2024/9)、新加坡、美國(2025/8)六個海外據點,圖下表列各地創立時間與資本額。© 洋基工程,經富邦投顧彙整(2026-10-01)。
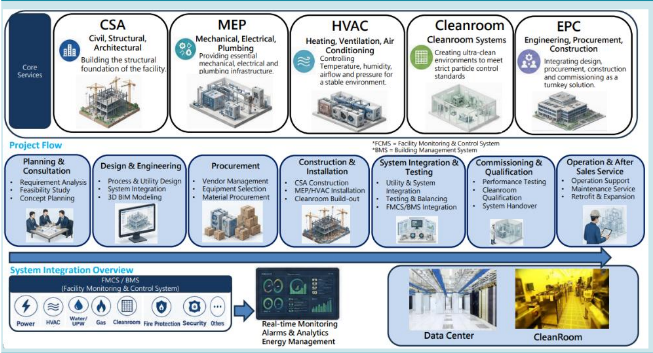
圖說:洋基工程主要營業項目——上排 Core Services 為 CSA 土建、MEP 機電、HVAC 空調、Cleanroom 無塵室與 EPC 統包五塊;中排 Project Flow 為規劃、設計、採購、施工、系統整合測試、試車驗收到營運售後七步驟;下排 FMCS/BMS 整合電力、空調、水、氣體、無塵室、消防、保全並連到即時監控與能源管理,旁附 Data Center 與 CleanRoom 照片。© 洋基工程,經富邦投顧彙整(2026-10-01)。
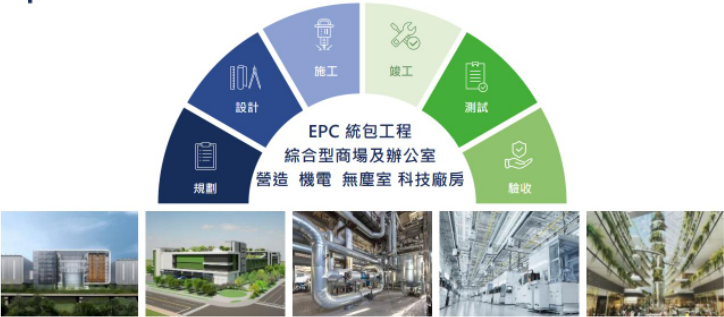
圖說:公司主要營業項目——EPC 統包工程流程圈(規劃、設計、施工、竣工、測試、驗收),涵蓋綜合型商場及辦公室、營造、機電、無塵室、科技廠房,下排為各類廠房、管線、無塵室與商場內裝照片。© 洋基工程法說會簡報,經中信投顧彙整(2026-09-29)。
主要客戶與訂單地區
| 客戶 | 應用·關係 | 訂單地區 |
|---|---|---|
| 2330_台積電(市) | 過往營收占比約 40%,主要承接無塵室與機電工程 | 台南、高雄、台中、嘉義 |
| MU.US(micron) | 台南廠預估工期一年,2026 年完成 90-95%;初期為拆除工程;台灣廠 >200 億元 GC 案 2026-08-31 已交付無塵室系統(法說 memo);Idaho 下一期洽談中 | 台灣台南、美國愛達荷 |
| 美系記憶體台廠新案(未具名) | 中信投顧推估最晚 4Q26 發包、3M27 起顯著放量、2027 年底–2028 年初量產,2027 年幾乎完整貢獻 | 台灣 |
| ASML.NL(asml) | 林口案擔任總承包商,合約約 100 億元,土建 / 機電各約 50 億元;GC 案預計 2026/10 剪綵 | 台灣林口 |
| 數據中心客戶 | 總合約金額約 100 億元,仍在土建階段,變電站進度超過 50% | 台灣 |
| 高雄商辦 | 機電工程約 80 億元,目標約 2027 年執行結束 | 台灣高雄 |
| 2383_台光電(市) | 蘇州建廠潛在需求 | 中國蘇州 |
| 2313_華通(市) / 3715_定穎投控(市) / 鵬鼎 | PCB 產業潛在需求觀察 | 台灣 / 中國 / 東南亞 |
| 熊本半導體大廠(未具名) | 已確認接獲訂單(P2/B2 見核心技術 warning),預計 2027 年轉列營收;以單一系統分包切入 | 日本熊本 |
| 美系半導體記憶體公司(未具名) | 洽談廣島建廠工程業務中 | 日本廣島 |
| 2383_台光電(市)、2344_華邦電(市) | 馬來西亞新客戶開發(較小型案) | 馬來西亞 |
海外布局
| 區域 | 狀態 | 投資觀察 |
|---|---|---|
| 中國 | 蘇州、東莞設立子公司 | 可支援台光電蘇州等建廠需求;營收比重因中國經濟內捲從 6.1% 降至 5.9%(2026-09-24 法說) |
| 東南亞 | 越南、泰國、馬來西亞、新加坡布局 | 馬來西亞台光電、華邦電案金額約 6,000–7,000 萬馬幣(富邦,2026-10-01);新加坡、馬來西亞已有初步成果;泰國跟隨 PCB 客戶由中國轉移、營收比重上升至 7.7%;馬來西亞已承接台光電、華邦電較小型案並爭取南馬資料中心;中信投顧(2026-09-29):東南亞為除台灣外營收最快放量區域,公司加速調配人力承接 PCB、記憶體擴廠,並於新加坡、美國設據點 |
| 美國 AZ | 2025 年 8-9 月設立子公司,已運作近一年 | 正組織人力並洽談客戶,預計 2027 年取得開發成果;德州仍在洽談中,尚未正式設立辦公室;另尋找合適併購標的,若條件合適年底前完成、2027 年開始認列營收 |
| 日本(2026-09-24 法說新揭露) | 過去兩個月收購一家日本公司 51% 股權,正式進入日本市場 | 已確認接獲熊本半導體大廠訂單(2027 年轉列營收;P2/B2 見核心技術 warning);廣島美系記憶體公司建廠案洽談中;日本人工/材料成本約為台灣 3-4 倍,營業額因此放大 |
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 12 次有 12 次落在此區間;最常見:每月第 6 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 64.3 | — | +106.8% | 本站推算† |
| 2026-11 | 49.6 | — | +166.1% | 本站推算† |
| 2026-10 | 41.8 | — | +109.3% | 本站推算† |
| 2026-09 | 46.0 | -13.1% | +114.3% | |
| 2026-08 | 52.9 | +11.0% | +213.7% | |
| 2026-07 | 47.6 | +7.3% | +177.1% | |
| 2026-06 | 44.4 | +15.7% | +115.2% | |
| 2026-05 | 38.4 | +34.2% | +82.3% | |
| 2026-04 | 28.6 | +1.8% | +66.7% | |
| 2026-03 | 28.1 | +55.8% | +112.7% | |
| 2026-02 | 18.0 | -23.9% | +37.1% | |
| 2026-01 | 23.7 | -23.9% | +80.4% | |
| 2025-12 | 31.1 | +67.0% | +68.2% | |
| 2025-11 | 18.6 | -6.8% | -6.8% | |
| 2025-10 | 20.0 | -6.8% | +43.8% | |
| 2025-09 | 21.4 | +27.2% | +37.1% | |
| 2025-08 | 16.9 | -2.0% | +51.8% | |
| 2025-07 | 17.2 | -16.7% | +57.2% | |
| 2025-06 | 20.6 | -1.9% | +78.6% | |
| 2025-05 | 21.0 | +22.6% | +59.6% | |
| 2025-04 | 17.1 | +29.9% | +79.0% | |
| 2025-03 | 13.2 | +0.4% | +38.8% | |
| 2025-02 | 13.1 | +0.2% | +72.1% | |
| 2025-01 | 13.1 | -29.1% | +26.2% | |
| 2024-12 | 18.5 | -7.5% | +60.4% | |
| 2024-11 | 20.0 | +43.8% | +88.7% | |
| 2024-10 | 13.9 | -11.1% | +37.9% |
2026 年已公布累計 327.6 億元;全年推算 483.4 億元(YoY +116.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$52.9 億 | +11.1%† | +213.7% | 美光台灣廠 GC、林口 ASML、數據中心挹注;7、8 月合計突破百億;富邦(2026-10-01)亦記 8 月 52.9 億(活動_洋基工程6691_法說memo_20260924;報告_CTBC_洋基工程6691_20260929) |
| 2026-07 | NT$47.6 億 | — | +177.1% | 美光南科廠工程貢獻;富邦(2026-10-01)直接揭露 7 月 47.6 億,與法說 memo 回推值相符(活動_洋基工程6691_法說memo_20260924 回推;報告_富邦_洋基工程6691_20261001) |
| 2026-06 | NT$43.1 億† | — | — | 1H26 181.1 億 − 1–5M 138 億回推 |
| 2026-05 | NT$38.36 億 | +34.2% | +82.4% | 來源:活動_洋基工程_中信論壇memo_20260610 |
累計:1–5M26 138 億元(論壇 memo);1–8M26 281.6 億元(YoY +112.8%,活動_洋基工程6691_法說memo_20260924),剩餘 4 個月僅需 68.4 億元即達 350 億元目標。季度:1Q26 69.77 億元(YoY +76.8%)、2Q26 111.34 億元(QoQ +59.6%、YoY +89.3%);管理層確認 3Q26 營收高於 2Q26。
8 月單月營收與 1–8 月年增率口徑不一
- 8 月單月:AI 逐字稿(富邦法說)記 12.87 億元、YoY 逾 200%;珩石法說 memo 記 52.9 億元(+213.7%)。1–8M 281.6 億 − 1H26 181.1 億 = 7、8 月合計 100.5 億,與中信投顧「7、8 月營收合併突破百億」吻合,本頁採 52.9 億,逐字稿 12.87 疑為轉寫誤植;富邦(2026-10-01)記 8 月 52.9 億元(YoY +213.7%)、7 月 47.6 億元(YoY +177.1%),佐證此判斷。
- 1–8 月 YoY:法說 memo +112.8%、CFO 口徑「逾 110%」、董事長口徑(逐字稿)「約 118%」;本頁採 +112.8%(有絕對值可回算)。
EPS 記錄
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2026Q2 | 10.86 | — | 營收 111.34 億(QoQ +59.6%、YoY +89.3%)、GM 18.15%、營益率 16.5%、稅後 14.50 億(YoY +115.2%);美系記憶體南科專案推升營收,新增土建使 GM 微幅季減,仍優於前手預期(報告_CTBC_洋基工程6691_20260929) |
| 2026Q1 | 6.49 | — | 營收 69.77 億(YoY +76.8%)、GM 18.39%(YoY -2.79ppt,總包納入土建、機電壓低毛利)、營益率 15.7%、稅後 8.67 億(YoY +45.2%) |
| 1H26 | 17.46(公司公告) | +82% | 營收 181.1 億(+84%)、稅後 23.2 億(+82%)、GM 18.2%(1H25 21.0%)、營益率約 16%、淨利率約 12.8%;1H25 EPS 9.58。中信投顧調整後 EPS 兩季合計 17.35,與公告 17.46 差 0.11,口徑待核對(活動_洋基工程6691_法說memo_20260924)。富邦(2026-10-01)內文 1H26 EPS 17.35、稅後 23.2 億,但其單季表 1Q26 7.19、2Q26 10.93(合計 18.12)股本基礎不同,與公告/中信口徑不一,待核對 |
| 2025 | 24.76(公告)/24.57(調整後) | +47.1% | 營收 223.52 億(+47.1%)、GM 19.08%、營益率 16.6%、稅後 29.85 億;營收地區台灣 88.7%、中國 6.1%、泰國 5.1%(報告_富邦_洋基工程6691_20261001) |
| 2024 | 16.83(公告)/19.19(調整後) | -0.1% | 營收 151.92 億(-2.1%)、GM 19.84% |
營運數字
| 指標 | 數字 | 備註 |
|---|---|---|
| 現金水位 | 現金及約當現金 83.28 億元(去年同期約 67 億元) | 2026-09-24 法說當日另發放現金股利約 25 億元;主要資產為合約資產與應收帳款票據 |
| 借款 | 短期借款約 9,600 萬元 | 用於海外市場拓展,主要為泰國業務;舊頁「無長短期借款」已更新 |
| 股利政策 | 分配率維持 85% 以上,前兩年最高達 89.45% | 內部政策為 70% 以上;董事會依股本、併購與投資資金需求每年滾動檢討,並持續小幅盈餘轉增資 |
| 營業費用率 | 約 2%(早期 3–4%) | 主要為人事薪資,明年海外擴張下大致維持(活動_洋基工程6691_法說memo_20260924) |
| 員工人數 | 1,095 人(2026/8 底) | 2019–20 約 300 多人 → 2025 年底 932 人 → 2026/8 底 1,095 人;擴充建築師與土建(CSA)團隊支援總包(活動_洋基工程6691_法說memo_20260924)。地區分布:台灣 71%、中國 19%、泰國 5%、東南亞(不含泰國)3%、日本 2%(報告_富邦_洋基工程6691_20261001) |
| 成本結構 | 原物料與設備約 5 成、人力約 5 成;薪資約占營業費用 5 成 | 營業費用年增幅約等同薪資增幅;海外外派人力的住宿、機票、辦公室租金會墊高費用(報告_富邦_洋基工程6691_20261001,2026-10-01) |
| 股利 | 富邦預估 2026 年現金股利 NT$38、股票股利 NT$0.5,隱含殖利率 5.3% | 除 2021 年外每年皆現金加少量股票股利,近四年總發放率約 8–9 成、現金發放率約 76–86%(報告_富邦_洋基工程6691_20261001) |
收入結構
業務別、區域別占比取自中信投顧圖表(報告_CTBC_洋基工程6691_20260929)與 活動_洋基工程6691_法說memo_20260924,時點 1H26;1Q26 舊值保留於備註對照。
| 分類 | 占比 | 觀察 |
|---|---|---|
| 台灣 | 約 85.8%(1H26) | 1Q26 83.2%;仍是主要營收地區 |
| 大陸 | 5.9%(1H26) | 1Q26 5.0%;因中國經濟內捲比重由 6.1% 降至 5.9%,蘇州、東莞設有子公司;中信投顧:人力調整中,暫不為短期重點 |
| 泰國 | 7.7%(1H26) | 東南亞跟隨客戶主要據點;馬來西亞開始貢獻 |
| 海外(合計) | 約 14%(1H26,中國 6%+其他地區 8%) | 1Q26 11.8%;東南亞增加中,美國 AZ/日本籌備中 |
| 半導體 | 60%(1H26) | 1Q26 54.12%;美光案件推升比重,為首要來源 |
| PCB | 13%(1H26) | 1Q26 14.93%;公司成立第四年即切入的老本行,持續合作;潛在客戶含華通、定穎、鵬鼎等 |
| 數據中心 | 14.28%(2Q26 法說,3Q 預期維持);14.2%(1H26,富邦) | 舊:0.27%(1Q26,論壇 memo 2026-06-10)→ 14.28%(法說 2026-09-24);中信圖 Others(含數據中心/商辦)1H26 為 20% |
| 商辦 | 5.45%(1H26,富邦圖) | 舊:8.18%(1Q26)→ 5.45%(1H26,報告_富邦_洋基工程6691_20261001);高雄商辦機電案;2025 全年 5.60% |
| 光電 | 4%(1H26) | 1Q26 7.34% |
| 電子零組件 | 2%(1H26) | 中信圖 |
在手訂單
公司口徑「在手訂單」與「未認列營收」(backlog=總合約金額-依完工百分比法已認列營收)於法說中交替使用,下表依原始揭露分別列出;平均工期約 1.5–2 年,現有 backlog 約對應未來 12–18 個月營收(活動_洋基工程6691_法說memo_20260924)。
| 時間 | 在手訂單/未認列營收 | 備註 |
|---|---|---|
| 2024-03/06/09 | 220/330/405 億元 | 未認列營收(中信圖表,報告_CTBC_洋基工程6691_20260929) |
| 2024-12 | 421 億元 | 未認列營收(活動_洋基工程6691_富邦證券法說memo_20260924;中信圖表 420) |
| 2025-03/06/09 | 407/371/331 億元 | 未認列營收(中信圖表) |
| 2025-12 | 553 億元 | 未認列營收,創歷史新高 |
| 2026-03 | 517.7 億元 | 來源:活動_洋基工程_中信論壇memo_20260610(中信圖表 518) |
| 2026-06 | 496 億元 | 未認列營收 |
| 2026-08 | 約 470 億元 | 未認列營收(逐字稿記 471 億元;法說 memo、中信圖表 470 億元) |
| 2026-09-23(法說前一日) | 超過 553 億元 | 董事長口徑「在手訂單」已超越 2025 年新高,未來數月預告「巨幅成長」(活動_洋基工程6691_法說memo_20260924;活動_洋基工程6691_富邦證券法說memo_20260924,(00:57:17) 提及數字為約 499 億元,與此處不一致,逐字稿疑有誤,見來源頁校正紀錄);中信投顧:9M26 已重回過往高峰,增量主要來自大客戶台灣、日本案件;富邦(2026-10-01)稱 3Q26 底在手訂單 553 億元、超越 2025 年底水平、施工期約 1.5–2 年,與本表 2025-12 同為 553 億元,口徑待核對 |
| 2026-09(推估) | 9 月新簽約至少約 120 億元† | 8 月底約 470 億 → 9/23 逾 553 億,加計 9/1–9/23 已認列營收約 38 億元回推(活動_洋基工程6691_法說memo_20260924 自行推算) |
| 2026-12(預期) | 高機率再度顯著上修 | 中信投顧(2026-09-29):主要來自美系記憶體台廠新案 |
EPS 預估
| 年度 | 中信投顧 EPS(報告日:2026-09-29) | 富邦投顧 EPS(報告日:2026-10-01) | 備註 |
|---|---|---|---|
| 2026F | 45.00(前 35.06) | 45.59 | 富邦營收 473.29 億元(YoY +111.7%)、稅後 60.86 億元;Bloomberg 45;中信:營收 471.13 億元(YoY +110.8%)、稅後 60.09 億元;前次為 2026-07-24 數字,上修約 28% |
| 2027F | 53.11(前 38.63) | 54.24 | 富邦營收 554.62 億元(YoY +17.2%)、稅後 72.40 億元;Bloomberg 53.1;中信:營收 539.21 億元(YoY +14.5%)、稅後 70.93 億元;美系記憶體台廠與日本案 2027 貢獻,上修約 37% |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 中信投顧(2026-09-29) | 供應鏈訪查訂單假設 → 專案發包與認列時程 → 營收;土建認列壓低 3Q26 毛利、日本與美系客戶案推升 2027 毛利 | 營收:3Q26F 143.05 億(QoQ +28.5%)、4Q26F 146.97 億、1Q27F 124.70 億、2Q27F 129.88 億、3Q27F 139.77 億、4Q27F 144.86 億。毛利率:3Q26F 17.8%、4Q26F 18.0%、2026F 18.0%、2027F 18.3%;營益率 2026F 15.9%、2027F 16.3%;有效稅率約 21%。日本大客戶案 2Q27 大量進場、量產約 2028 年中;美系記憶體台廠案最晚年底發包、3M27 起放量,2027 年幾乎完整貢獻;東南亞為除台灣外最快放量區域 | EPS 2026F 45.00(前 35.06)、2027F 53.11(前 38.63);TP 850 = 2027F EPS × 16x PER |
| 富邦投顧(2026-10-01) | 在手訂單與在建案進度 → 季度營收;毛利率固定假設 | 3Q26F 營收 153.92 億(QoQ +38.2%、YoY +177.4%、稅後 20.2 億、EPS 15.11);4Q26F 138.26 億(QoQ −10.2%、YoY +98.2%、稅後 17.5 億、EPS 13.13);美光南科廠 11 月竣工、ASML 林口主要工程 3Q26 完成使 4Q 貢獻下降,台積電嘉義/南科 PCW 4Q26 加入;2027 年美光銅鑼二期、台積電熊本、美光廣島案加入;毛利率 2026F/2027F 皆約 18.2%、營益率 16.2%/16.4%;2026F 營業費用 9.69 億、有效稅率約 21.6%† | EPS 2026F 45.59、2027F 54.24;TP 922 = 2027F EPS 54.24 × 17x(首頁表列目標 PE 20.2x 對應 45.59,兩者皆約 922) |
| 公司 guidance(法說,2026-09-24) | 年度營收目標;backlog 平均 1.5–2 年轉換 | 2026 年營收目標 350 億元以上(去年底預估成長 6–7 成,前 8 月已翻倍以上);2027 年預算編列中不給量化,僅稱「機會蠻樂觀、營收持續正向成長」,客戶建廠計畫看到 2030 年以後但逐廠下單、尚未計入 backlog;營業費用率明年大致維持約 2%;各地毛利率差異不大、供需吃緊下有機會優於過往 | 無量化 2027 指引 |
| 自建(珩石法說 memo 自行推算,2026-09-24) | 1–8M 累計 281.6 億 + 9–12 月維持 7–8 月平均約 50 億元/月 | 全年約 480 億元† | 2026 年約 480 億元(YoY +115%)†,高於公司目標,與中信 471.13 億接近 |
中信投顧 3Q26F 營收 143.05 億元隱含 9 月單月約 42.6 億元†(143.05 − 7、8 月合計約 100.5 億),低於法說 memo 以月營收約 50 億元估算的水準,屬相對保守假設。中信投顧報告內 2026F 稅後淨利兩處不一(摘要表 60.09 億、圖表六 59.28 億),EPS 45.00 對應 60.09 億(÷ 約 1.335 億股(股本 13.35 億元)),本頁採 60.09 億。
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 富邦投顧 | 2026-10-01 | 買進(初次評論) | NT$922 | 2027F EPS 54.24 × 17x PER;近兩年 PER 區間 12.8–24.4x、當時 2027F 13.3x;前日收盤 NT$719、潛在漲幅 28% | 報告_富邦_洋基工程6691_20261001 |
| 中信投顧 | 2026-09-29 | 買進(前次增加持股;重新覆蓋) | NT$850(前 750) | 2027F EPS 53.11 × 16x PER;訂單較同業零星、能見度較短,僅給低於同業的評價位階;前日收盤 NT$667、潛在漲幅 27.4% | 報告_CTBC_洋基工程6691_20260929 |
| 中信投顧 | 2026-07-24 | 增加持股(前次報告目標價,維持) | NT$750 | 台積電廠務台廠中唯二無塵室合格供應商;打入美光建廠供應鏈 | 報告_CTBC_廠務產業_20260724 |
主要案件
| 案件 | 金額 / 工期 | 進度 / 觀察 |
|---|---|---|
| ASML 林口 | 合約約 100 億元,土建與機電各約 50 億元 | GC 案預計 2026-10 剪綵,專案進入尾聲;觀察 2027 年是否有二期 |
| 數據中心 | 總合約約 100 億元 | 仍在土建階段,變電站工程進度超過 50%;龜山資料中心 GC 案 2027 年交付(活動_洋基工程6691_法說memo_20260924,與本列是否同一案待核對);占營收比重已升至 14.28%(2Q26) |
| 美光台南 | 預估工期一年 | 2026 年完成 90-95%,半導體占比將逐步提升 |
| 美光南科 DRAM 測試廠 | 統包訂單約 200 億元(2025 年底接獲) | 正式打入美光建廠供應鏈;來源 報告_CTBC_廠務產業_20260724。法說 memo 稱美光台灣廠 >200 億元 GC 案施工期約一年、2026-08-31 已交付無塵室系統,疑為同一案(待核對);中信投顧:2Q26 營收跳增主因美系記憶體南科專案 |
| 高雄商辦 | 機電工程約 80 億元 | 目標約 2027 年執行結束;富邦(2026-10-01)列「富邦凹子底開發案」專案金額 80 億元、進度已逾 5 成,疑為同一案(待核對) |
| 桃園龜山資料中心 | 廠房工程約 80 億元(富邦);中信論壇 memo 記數據中心總合約約 100 億元 | 土建占比約 3 成;金額口徑與上列數據中心列待核對(報告_富邦_洋基工程6691_20261001) |
| 台積電嘉義廠與南科廠 | 承接 PCW(製程冷卻水)工程,金額未揭露 | 預計 4Q26 開始貢獻營收(報告_富邦_洋基工程6691_20261001,2026-10-01) |
| 台光電蘇州廠、馬來西亞案 | 台光電與華邦電馬來西亞案金額約 6,000–7,000 萬馬幣 | 蘇州廠進行中;台光電馬來西亞另在洽談設計規劃(報告_富邦_洋基工程6691_20261001) |
| 美光銅鑼廠二期 | 未揭露 | 尚在修改設計階段,潛在訂單(報告_富邦_洋基工程6691_20261001) |
| 日本熊本半導體案 | 未揭露金額 | 訂單已取得、2027 年轉列營收(活動_洋基工程6691_法說memo_20260924);日本工料成本約台灣 3–4 倍 |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 在手訂單/未認列營收 | 是否續創高(9/23 已逾 553 億);4Q26 是否如中信預期因美系記憶體台廠新案再顯著上修 |
| 月營收與 3Q26 營收 | 7、8 月合計約 100.5 億,對照中信 3Q26F 143.05 億(隱含 9 月約 42.6 億†)是否被超越 |
| 毛利率 | 3Q26F 17.8%(土建認列)→ 2027F 18.3%;日本、美系客戶案是否帶動毛利率年增 |
| 新案發包 | 美系記憶體台廠新案(最晚 4Q26)、日本大客戶案(最晚 1Q27)、美光 Idaho 下一期(2027 較明確) |
| 海外併購與據點 | 美國西岸併購案是否年底前談成、東南亞(泰國、馬來西亞)營收占比 |
| 數據中心占比 | 2Q26 14.28%,3Q 預期維持;龜山 GC 案 2027 年交付進度 |
風險與注意事項
風險與注意事項
- 總承包案金額大但包含土建,毛利率可能低於單純機電工程;1Q26 毛利率已因轉型總承包下滑。
- 工程案受晶圓廠 capex、PCB 擴廠、數據中心建置與客戶擴廠節奏影響。
- 海外專案需面對匯率、運輸、海關、員工補貼、資格認證與中國供應商價格競爭;公司表示不採低價競爭策略。
- 數據中心營收占比由 0.27%(1Q26)升至 14.28%(2Q26 法說),3Q 預期維持;合約金額大,認列節奏與集中度仍需追蹤。
- 中信投顧(2026-09-29):風險為新增訂單爭取不利;2027 年營收增速預估僅 +14.5%、上限仍須評估,訂單較同業零星、能見度較短,評價僅給 16x;3Q26 毛利率因土建認列季減至 17.8%。
- 富邦(2026-10-01):主要風險為企業資本支出放緩;美光南科與 ASML 林口今年完工後,4Q26 營收季減(−10.2%),2027 成長須靠台積電台灣廠、美光銅鑼二期、熊本與廣島新案接棒。
- 缺工缺料為長期議題,公司以準時付款、設計到位避免返工、確保分包商獲利與供應商大會因應(法說 memo)。
公司行事曆
- 10/13週二營收9月營收公布營收 45.95 億、年增 +114.3%、月增 -13.1%
- 11/06週五法說會臺灣指數公司與寬量國際 線上法說會璞玉藏金、優息引路:發掘台灣中堅企業的百業冠軍本公司受邀參加由臺灣指數公司與寬量國際舉辦之線上法說會「璞玉藏金、優息引路:發掘台灣中堅企業的百業冠軍」,說明本公司之營運概況、財務及業務相關資訊。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 12 次有 12 次落在此區間;最常見:每月第 6 個工作天,信心中)
- 12/08週二營收11月營收(預估 12/8–12/9)可能 12/8–12/9 公布(近 12 次有 12 次落在此區間;最常見:每月第 6 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-03 | 在手訂單 517.7 億元 | 接單 | ⭐⭐⭐ | 大型案支撐 2026-27 年營收能見度 |
| 2026 | 美光台南廠預計完成 90-95% | 工程進度 | ⭐⭐ | 半導體營收占比將提升 |
| 2026Q2 | 馬來西亞潛在機會較可能有顯著成果 | 海外接單 | ⭐⭐ | 潛在機會約 3-5 億元;已承接台光電、華邦電較小型案 |
| 2026Q3 | 收購日本公司 51% 股權,正式進入日本市場 | 併購/展店 | ⭐⭐⭐ | 熊本半導體大廠 P2 訂單已確認,廣島美系記憶體廠洽談中 |
| 2026-08-31 | 無塵室整個系統交付客戶 | 出貨 | ⭐⭐ | 迅速將在手訂單轉化為營收 |
| 2026-09-23 | 在手訂單超越 2025 年新高(超過 553 億元) | 接單 | ⭐⭐⭐ | 董事長口徑,數字與 (00:57:17) 提及之 499 億元不一致,見來源頁校正紀錄 |
| 2026-11 | 美光南科廠竣工 | 工程進度 | ⭐⭐ | 富邦(2026-10-01);4Q26 營收貢獻隨之下降 |
| 4Q26 | 台積電嘉義廠與南科廠 PCW 工程開始貢獻營收 | 認列 | ⭐⭐ | 富邦(2026-10-01) |
| 2026-10 | ASML 林口 GC 案預計剪綵 | 工程進度 | ⭐⭐ | 董事長於 2026-09-24 法說提及 |
| 2026 年底前 | 美系記憶體台廠新案發包 | 接單 | ⭐⭐⭐ | 中信投顧(2026-09-29)推估;3M27 起顯著放量、2027 年底–2028 年初量產;預期 4Q26 在手訂單再顯著上修 |
| 1Q27 | 日本大客戶專案最晚發包 | 接單 | ⭐⭐⭐ | 中信投顧推估 2Q27 大量進場、量產約 2028 年中(最快 2Q28);與熊本訂單關係待核對 |
| 2027 | 美國併購案/熊本 P2 訂單/日本廣島案預計開始認列營收 | 認列 | ⭐⭐⭐ | 若美國併購年底前完成,明年(2027)開始認列 |
| 2Q27 | 台積電熊本廠 P2(3 奈米升級)MEP+PCW 開始貢獻營收 | 認列 | ⭐⭐⭐ | 富邦(2026-10-01);經 JUcan 株式會社(洋基持股 51%) |
| 2027 | ASML 林口案觀察是否有二期 | 潛在接單 | ⭐⭐ | 既有案進入尾聲 |
| 2027 | 龜山資料中心 GC 案交付 | 工程進度 | ⭐⭐ | 法說 memo(2026-09-24) |
| 2027 | 高雄商辦機電工程目標執行結束 | 工程進度 | ⭐ | 約 80 億元機電工程 |
供應鏈位置
- 所屬供應鏈:供應鏈_半導體廠務工程
- 環節定位:無塵室、機電與高科技廠房總承包商。
- 擴張方向:台灣半導體基本盤 + 東南亞 / 美國客戶跟隨 + 數據中心與 PCB 廠房需求。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 主要客戶 | 過往營收占比約 40%,承接多地無塵室與機電工程 |
| MU.US(micron) | 主要客戶 | 台南廠預計 2026 年完成 90-95%;2025 年底另接獲南科 DRAM 測試廠 200 億元統包訂單;台灣廠 GC 案 2026-08-31 交付無塵室系統,Idaho 下一期洽談中 |
| ASML.NL(asml) | 主要案件客戶 | 林口案總承包,合約約 100 億元,GC 案預計 2026/10 剪綵,觀察 2027 年二期 |
| 2383_台光電(市) | 客戶 | 蘇州建廠潛在需求;2026-09-24 法說另揭露馬來西亞承接台光電較小型案 |
| 2344_華邦電(市) | 客戶 | 馬來西亞承接較小型案(2026-09-24 法說新揭露) |
| 2313_華通(市)、3715_定穎投控(市)、鵬鼎 | PCB 產業需求 | memo 點名 PCB 為潛在需求產業 |
| 5536_聖暉(櫃)、2404_漢唐(市)、6139_亞翔(市) | 同業 | 富邦(2026-10-01)列為主要同業 |
來源
- 公開資訊整理 gemini 查證 2026-05-31,客戶與在手訂單待財報/法說核對
- 活動_洋基工程_中信論壇memo_20260610,2026-06-10
- 報告_CTBC_廠務產業_20260724 — 中信投顧,2026-07-24;增加持股、TP NT$750(沿用前次報告);台積電廠務台廠中唯二無塵室合格供應商;2025 年底接獲美光南科 DRAM 測試廠 200 億元統包訂單;EPS 2026/2027F(前次報告數字)35.06/38.63
- 報告_CTBC_洋基工程6691_20260929 — 中信投顧,2026-09-29;重新覆蓋買進、TP NT$850(2027F EPS 53.11 × 16x);2Q26 營運強勁、EPS 2026/2027F 45.00/53.11;日本與美系記憶體台廠新案 2027 貢獻
- 報告_富邦_洋基工程6691_20261001 — 富邦投顧,2026-10-01;初次評論買進、TP NT$922(2027F EPS 54.24 × 17x);在手訂單 553 億、JUcan 51% 與熊本 MEP+PCW、EPS 2026/2027F 45.59/54.24
- 活動_洋基工程6691_法說memo_20260924 — 珩石研究筆記(富邦證券主辦法說),2026-09-24;backlog 逾 553 億、1–8M 營收 281.6 億、美光台灣廠 GC、1H26 毛利率 18.2%、海外進度與 Q&A
- 活動_洋基工程6691_富邦證券法說memo_20260924 — 富邦證券主辦,2026-09-24;2025/2026 營收與成長動能、日本市場開拓(併購 51%股權、熊本 P2 訂單、廣島洽談)、美國布局進度、未認列營收與在手訂單、財務與員工數更新