定義
HVLP(Hyper Very Low Profile)銅箔是 PCB / 技術_CCL材料 的導電層核心材料。高速訊號在高頻下會因集膚效應集中於銅箔表面傳輸,表面粗糙度(Rz)越高,插入損耗與訊號衰減越大;HVLP 透過降低 Rz 與控制銅晶粒,支援 AI server、高階 switch 與 224G / 1.6T 以上高速互連。
圖解
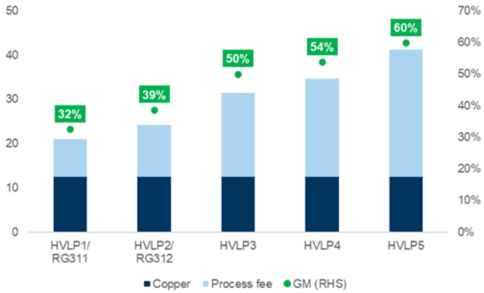
HVLP1/RG311、HVLP2/RG312、HVLP3、HVLP4、HVLP5 銅(Copper)與製程費(Process fee)成本結構堆疊柱狀圖,右軸標註各世代毛利率(GM)32%/39%/50%/54%/60%,隨規格升級毛利率遞增。降低表面粗糙度、提升高速訊號完整性為 HVLP 規格演進之技術意義(見下方「技術原理」),非本圖直接呈現內容。
技術原理
銅箔升級路徑可視為「表面粗糙度下降 + 銅晶粒控制精細化」:
| 規格 | 技術特徵 | 粗糙度 / 製程門檻 |
|---|---|---|
| HTE | treated rough side,傳統粗糙面處理 | 低階 PCB 與一般用途 |
| RTF | reverse treated foil,反轉處理降低訊號面粗糙度 | Rz <5.0 μm |
| RG | advanced RTF,金居自研規格 | Rz <2.3 μm,對標 Mitsui HVLP1 / HVLP2 |
| HVLP | hyper very low profile,高階低粗糙度銅箔 | Rz 0.5-2.0 μm |
| HVLP3+ | AI server / 高速 switch 主流升級區 | 需 nano 級銅晶粒控制,通常 <1-2 μm |
規格與應用
| 規格 | 對應應用 | CCL / 平台節奏 |
|---|---|---|
| HVLP1 / HVLP2 | 100G / 400G switch、高階一般 server、低階 AI server | 既有高階 server |
| HVLP3 | 400G switch | M7 CCL,2023 起 |
| HVLP3 / HVLP4 | 800G switch | M8 CCL,2H24 起 |
| HVLP4 | M8 / M9 CCL 主流 AI server | Nvidia VR200、AWS Trainium 3,2H26 mass adoption |
| HVLP5 | 3.2T switch、N+2 AI server | M10 CCL,2028 起 |
各等級對應平台(MS 2026-09-13)
| 等級 | 對應平台/應用 |
|---|---|
| HVLP5+ | Nvidia Kyber midplane(?)、1.6T/3.2T switch(?) |
| HVLP4 | Nvidia Rubin、AWS Trainium3、Nvidia LPX、Google TPU v8、AMD MI450、Meta MTIA Iris、800G/1.6T switch |
| HVLP3 | Nvidia Blackwell、Google TPUv7、800G switch |
| HVLP2 | AWS Trainium2、Google TPUv5/v6、低軌衛星 |
| HVLP1 | 一般伺服器、switch、低軌衛星 |
| RTF | 一般伺服器、switch、PC 與各類電子裝置 |
| HTE | FCCL、車用、電源供應、3C 用 HDI、高頻應用 |
| RCC | 行動裝置(需輕薄) |
關鍵參數 / 判斷指標
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| Rz 表面粗糙度 | 影響高頻集膚效應下的訊號損耗 | HVLP3+ 需 <1-2 μm 等級 |
| 銅晶粒控制 | 決定低粗糙度與良率 | nano 級銅晶粒控制是進入門檻 |
| 良率 | 決定有效產能與成本 | GS 以 70-80% yield 後估有效供給 |
| 規格切換損失 | 影響 HVLP3 / 4 / 5 產能彈性 | 金居估切換約 15% loss |
| 客戶認證 | 決定能否成為 second source | AI server / switch 專案認證週期長 |
供需分析
GS 估 HVLP3+ TAM 由 2025 年 US$216mn 升至 2026 / 2027 / 2028E 的 US$612mn / US$1,500mn / US$2,400mn,2025-2028E CAGR 達 122%。需求端因 AI server、1.6T switch 與 M8 / M9 CCL 導入而以 97% CAGR 成長;有效供給端即使擴產,受 lead time 1.5-2 年、良率與認證限制,CAGR 約 67%。
GS 估 2026-2028 年 HVLP3+ 有效供需缺口約 28% / 39% / 38%(以 70-80% yield 調整後),代表高階銅箔進入結構性緊缺期,UTR 與價格環境明顯優於傳統 PCB 銅箔。
HVLP4 供需(福邦投顧 2026-07)
- 需求端明細(噸/月,良率 80~90% 假設):NVIDIA Rubin 300~400、LPU 200~250、AWS 800~850、Meta MTIA 200、AMD MI450 100~200、800G 交換機 400,合計 2026/2027 約 1,200~1,300/2,700~2,800 噸/月。
- 良率上修:NVIDIA 實際 PCB 良率僅約 50~60%,Rubin 系列 HVLP4 需求上修至接近 1,000 噸/月,總需求 2026/2027 約 1,600/2,900~3,000 噸/月(estimate,中信心)。
- 供給端:CCL 廠(台光電、生益科技等)積極導入新供應體系(台銅/古河/盧森堡/金居/福田/德福/銅冠),2026 年擴產後 1,200~1,300 噸/月、2027 年 2,600~2,700 噸/月;韓系樂天、台系長春後續有望驗證進入。
- 缺口:福邦估 2026/2027 年 HVLP4 供需缺口 33%/13%。
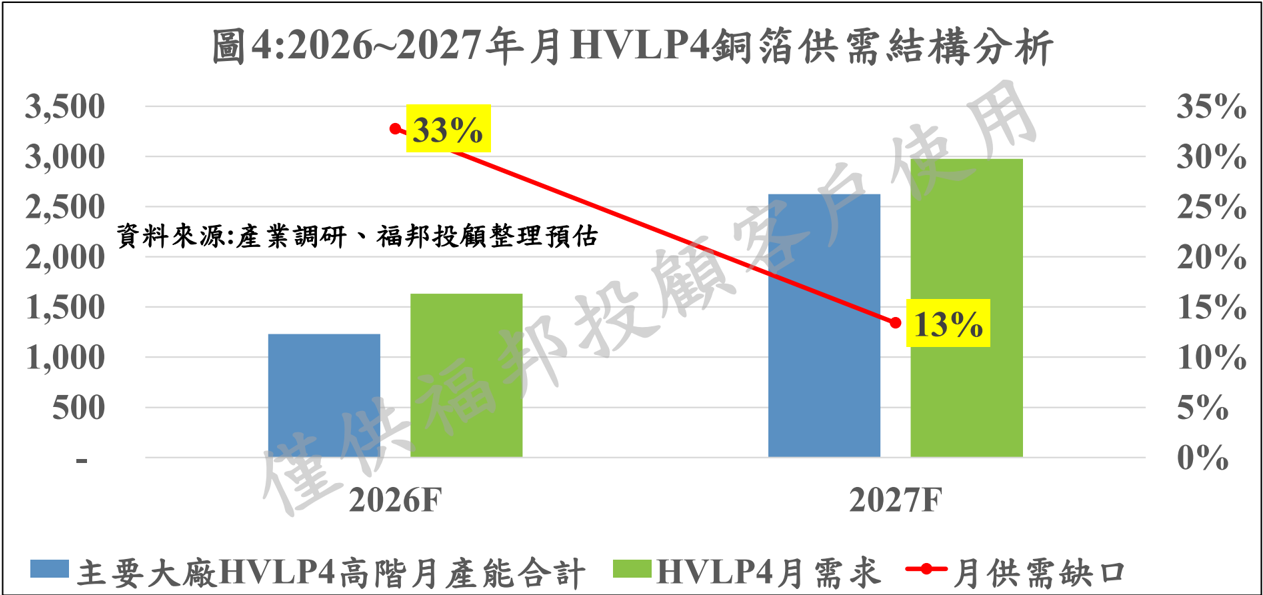
圖說:圖4 2026~2027 年月 HVLP4 銅箔供需結構分析,2026F 產能約 1,250 vs 需求約 1,650、缺口 33%;2027F 產能約 2,650 vs 需求約 3,000、缺口 13%(© 福邦投顧 2026-07)
HVLP4 供需(統一投顧 2026-07,第三來源)
- 需求同步放量:2H26 起 Vera Rubin、Trainium 3、TPU v8 與交換器同步放量,銅箔規格同步升級至 HVLP4。
- 量產門檻:HVLP4 粗糙度需控制在 1μm 以下,目前具量產能力者僅三井、古河及金居等少數廠商;既有產線升級至 HVLP4 過程會產生 20-30% 產能損失,新建產線需 1-1.5 年。
- 缺口:估 2026-2028 年供需缺口 43%/38%/33%,並認為高階銅箔供給不足將成為未來三年的「新常態」。
- 各平台 CCL/銅箔對應:NVIDIA Rubin(斗山、台光電、生益、南亞/三井、古河、盧森堡、金居)、AMD MI500(聯茂、台光電/三井、金居)、Google TPU v8(Panasonic、台光電/三井、古河)、AWS Trn3(台光電、台燿/三井、金居)、Meta MTIA(台光電/三井、古河)。
三來源 2027 年缺口方向分歧
報告_GS_金居8358_20260519(2026-05-19)估 HVLP3+ 2027 年缺口 39%(yield 調整後、範圍含 HVLP3);報告_福邦_PCB產業2026H2_202607(2026-07)估 HVLP4 2027 年缺口收斂至 13%(因新供應商大量進入);報告_統一投顧_VR登場AI伺服器價值鏈_20260731(2026-07)估 2027 年缺口 38%(僅 HVLP4、含產線升級損耗假設)。口徑不同(HVLP3+ vs 僅 HVLP4)且對擴產速度假設不同,並列保留待後續驗證。
加工費與供應商(表9/10,福邦 2026-07)
| 規格 | 加工費 | 供應商 | 代表客戶/專案 |
|---|---|---|---|
| HVLP2 | USD15/kg | 三井、古河、福田、金居、盧森堡、銅冠、德福 | AWS T2(2024-25)、Google V5/V6 |
| HVLP3 | USD20~25/kg | 同上 | NVIDIA GB200 NVSW、Google V7 |
| HVLP4 | USD25~30/kg | 同上 | AWS T2MAX、Meta M9、NVIDIA Rubin、Google V8、AMD MI450 |
| HVLP5 | USD35+/kg | 三井、古河、福田 | Panasonic M9 |
高階產能規劃(噸/月):三井金屬 26Y 550→27Y 1,000→28Y 1,200;8358_金居(櫃) 26Y 330→27Y 700→28Y 800;古河電工/福田金屬/盧森堡各 26Y 100~200;德福科技 27Y 100~200;銅冠銅箔 26Y 50~100→27Y 200。
華南 PCB 論壇更新(2026-07-29)
- HVLP4 需求會有明顯提高、供需缺口拉大;高階銅箔與鑽針、玻纖布同列「都很缺、大家都在搶料」的上游材料。
- 三井金屬階段性擴產:26/27/28 年月產能 550/1,000/1,200 噸(與福邦表10 一致,交叉確認)。
- 金居:月產能由 100 噸提升至 150 噸(新增 50% 為高階銅箔);雲林三廠 1Q27 量產,屆時可望新增 600 噸/月。(口徑註:華南講總產能節奏,與福邦「高階產能 26Y 330」口徑不同,並列參考)
- 國際銅價 1H26 高檔(均價 13,500),帶動銅箔加工費調漲。
HVLP4+ 供需(MS 2026-09-13,第四來源)
MS 以 bottom-up 建模:機櫃/交換器出貨預估 × 每櫃 HVLP4 用量(板面積 × 層數 × HVLP4 覆蓋層數 × 面密度 1oz 預設)→ 淨箔換算耗用箔與製程報廢。
| 項目(噸/月) | 2026 | 2027 | 2028 |
|---|---|---|---|
| 需求 | 1,028 | 3,270(+218% YoY) | 4,335(+33%) |
| 月均產能 | 1,080 | 2,495(+131%) | 3,600(+44%) |
| 缺口 | 2026 年底轉為供不應求 | -31% | -20% |
| 對應 TAM | US$540M | US$1.7B | US$2.3B |
需求來源的重心轉移:2026 年單一最大需求是 AWS Trainium3(360+ 噸/月),其次 Nvidia NVL72+LPX(180+ 噸/月)。到 2028 年重心大幅擴散——800G/1.6T 交換器合計 1,500+ 噸/月、Google TPU 家族 1,100+ 噸/月、Nvidia NVL72+LPX 760+ 噸/月、AMD Helios 440+ 噸/月。MS 特別提醒:網通容易被低估,但以純出貨量計,到預測期末它已與任何單一加速器專案相當。
產能份額(MS 估):三井金屬 2026 年 41%、2028 年仍有 33%,為明確領先者;金居是最快的追趕者,自 2025 年不到 50 噸/月,估至 2026/2027/2028 年底達 200/700/800 噸,份額由 13% 升至 21%,成為第二大。五家合格廠(三井、金居、古河、福田、CFL)合計占 2026/2027/2028 年的 88%/78%/76%。
新產能為何跟不上:兩個結構性限制
① 設備交期:決定極低且均勻粗糙度的表面處理(surface treatment)產線,僅極少數日本設備商能供(Mifune、New Long、Nishi Industry)。全行業同時擴產,treater 交期被拉長,不論老手新手都在排同一批機台,銘牌產能轉為可售 HVLP4 的時點因此不斷右移。 ② 實際產速:HVLP4 的單位時間實際產出天生低於 RTF 或低階 HVLP——要達到極低稜線與緊公差,處理線必須放慢並在窄得多的製程窗口運行,首過良率也較低。同一條線產出的合格 HVLP4 噸數,遠少於它產低階品的噸數。 兩者相乘:即使已下單買機台,交期排隊+實際低產速仍會限制可用噸數到貨的速度。這也是 MS 估 HVLP4 加工費逾 HTE/RTF 的 7 倍的根本原因。
MS 自列的下行風險:①中國補貼式快速擴產提前補上缺口;②良率與產速優於預期,等同在同一設備基礎上放大實際產能;③(最不可能)PCB 設計轉向使 HVLP4 不再必要;④其他關鍵材料(先進玻纖布、ABF 載板、記憶體、光學)短缺導致客戶延後拉 HVLP4;⑤資料中心建置放緩或取消。
四來源缺口預估並列(口徑不同,不可直接比較)
| 來源 | 日期 | 範圍 | 2026 | 2027 | 2028 |
|---|---|---|---|---|---|
| GS(報告_GS_金居8358_20260519) | 2026-05 | HVLP3+,yield 調整後 | 28% | 39% | 38% |
| 福邦(報告_福邦_PCB產業2026H2_202607) | 2026-07 | 僅 HVLP4 | 33% | 13% | — |
| 統一(報告_統一投顧_VR登場AI伺服器價值鏈_20260731) | 2026-07 | 僅 HVLP4,含升級損耗 | 43% | 38% | 33% |
| MS(報告_MS_CCL銅箔玻纖AI材料循環_20260913) | 2026-09 | HVLP4+,bottom-up | 年底轉缺 | 31% | 20% |
MS 對 2027 年的 31% 與 GS/統一的 38–39% 同向,明顯與福邦的 13% 相反。分歧點在新供應商能否真的通過 CCL/PCB 端的客戶認證——MS 直言「在 HVLP4 追上來,指的是清過客戶認證,不是裝好一條線」,因此其供給模型即使在後段年度仍偏重三井與金居。
聯茂口徑:全球僅四家能做 HVLP4 以上(國泰 TPCA,2026-10-21)
- 6213_聯茂(市)稱能做 HVLP4 以上的全球僅四家(三家日商加一家台商),供應商擴產趕不上需求;銅箔廠近一至兩個月已調整加工費,公司即時與客戶討論調價;高階銅箔可能轉趨吃緊(公司口述,活動_聯茂6213_國泰證期TPCA_call_memo_20261021)。
- 中國有一家銅箔廠可做到 HVLP3,正往 HVLP4/5 發展;陸系有國家扶持可快速擴產,但採用取決於終端 CSP 的信賴度。M10 材料(聯茂 IT-Q10GS14)搭配 HVLP4 或 HVLP5。
HVLP4+ 轉緊、三井金屬調價與缺口層級
- Macquarie:專家查核顯示高階銅箔(HVLP4 以上)隨新 AI 伺服器放量更緊,年底前可能調價(報告_Macquarie_TPCA2026_20261026)。
- Daiwa(公司口述):三井金屬稱依其路線圖 M10 CCL 搭 HVLP5 可支援 448Gbps SerDes,近期將產能由低階轉向高階 HVLP、關鍵設備 2028/29 年安裝,並認為每季漲幅逾 10% 屬合理;缺貨最嚴重的是中階 HVLP1/HVLP2,與其他供應鏈所稱高階吃緊有層級差異。建榮亦稱低階銅箔近期短缺加劇(報告_Daiwa_TPCA2026_20261027)。
HVLP5 進入認證期(TPCA 2026)
- 三井金屬 HVLP5(SI3-VSP,Rz 0.5 µm)與金居 HVLP5(PF511,Rz 0.45 µm)皆標示應用 M9~M10;金居預計 2026 年底送樣、正常認證 1.5~2 年,短中期放量主軸仍為 HVLP4+(PF51N,Rz 約 0.5 µm、通過 GPU 與 ASIC 平台認證、較大量需求 2H27)(報告_富邦_TPCA2026_CCL-M10主流_20261022、報告_元大_TPCA2026高階材料與CCL漲價_20261021,analyst,中高)。
- 三井金屬展板路線圖:HVLP(Rz 1.5)→HVLP2(1.0)→HVLP3(0.6)→HVLP4(0.5)→HVLP5(0.5)對應傳輸速率 64G→112G→224G;金居展板對照 RG311/312/313+(ARTF2~4)與 VL411(HVLP3)、PF51N(HVLP4+)、PF511(HVLP5)。南亞自述 HVLP 三款 Rz 1.50/0.75/0.45 µm,53GHz 損耗 1.773/1.626/1.556 dB/in,大型擴產線 2027Q1 開出(活動_南亞1303_TPCA2026觀展筆記_珩石筆記_Niuniu_20261025,third_party,中)。
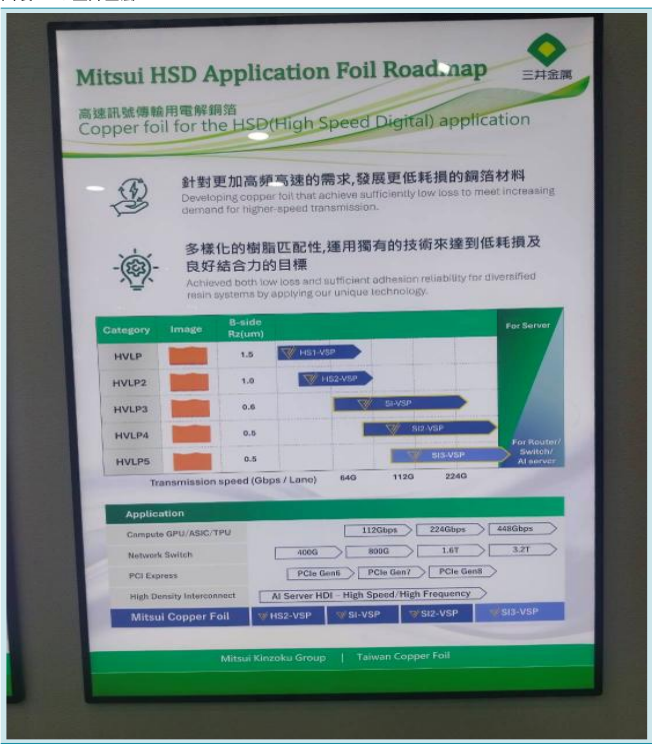
圖說:三井金屬「HSD Application Foil Roadmap」:HVLP 至 HVLP5 的 Rz 與對應傳輸速率(64G/112G/224G)及應用(PCIe Gen6–8、交換器 400G–3.2T)(富邦,2026-10-22)。
關鍵廠商
| 廠商 | 角色 | 觀察重點 |
|---|---|---|
| 5706.JP(mitsui_kinzoku) | 全球高階 HVLP 龍頭 / AI 專案主供應商 | HVLP3+ 產能 2026-2028E 約 718 / 870 / 1,140 tons/month |
| 8358_金居(櫃) | HVLP3+ 關鍵第二來源 | 2026-2028E 市占 20% / 42% / 53%;Plant 3 2027 年底全產;2026-09-14 董事會通過設立東南亞子公司,主產 RG 系列(一般伺服器/交換器/低軌衛星用),2H28 量產、月產能逾 500 噸 |
GS 指出兩家公司合計僅能覆蓋業界需求約 50-60%,因此 second source 的認證與產能爬坡是供應鏈核心變數。
金居馬來西亞擴產:改以 HVLP 為主,2029 年才貢獻(MS,2026-10-16 最新)
董事會 2026-10-16 核准再增資馬來西亞檳城子公司 NT$14 億;MS 查證該廠因客戶需求強勁將以高階 HVLP 銅箔為主(非原規劃的 RG 系列),規模可能大於雲林三廠(三廠 2027 年底前約新增 600 噸 HVLP3/4),量產不早於 2028 年底、多數爬坡在 2029 年,對 2026-27 年缺口無立即影響;MS 仍預期 HVLP4 自 2026 年底起供不應求(見上方「HVLP4+ 供需(MS 2026-09-13)」缺口模型,2027 缺口 31%、2028 缺口 20%)。來源 報告_MS_金居8358_馬來西亞增資_20261016,2026-10-16。 沿革:舊(MS 2026-09-14)預期主產 RG 系列、釋出台灣產能轉做 HVLP4+、2H28 量產(報告_MS_金居8358_東南亞擴產_20260914)→ 新(MS 2026-10-16)改以 HVLP 為主。
技術瓶頸 / 風險
- 良率與製程穩定度:低 Rz 與 nano 級銅晶粒控制拉高量產難度,良率改善速度直接影響毛利與有效供給。
- 擴產 lead time 長:高階 HVLP 需要設備、製程與客戶認證同步,擴產週期約 1.5-2 年。
- 同業擴產:若 HVLP peers 擴產快於預期,短缺與漲價能力可能下降。
- CPO 威脅:技術_CPO 將高速訊號從 PCB 電氣走線移至封裝級光互連,長期可能降低 HVLP4 / HVLP5 需求。
- AI 供應鏈「下一個瓶頸」盤點中缺口最大的一環(同業研究觀點,2026-09-21,信心中):同業研究筆記指出,AI 投資人關注點已轉向尋找下一個瓶頸;載板/PCB 材料端,觀察到缺口最大的是 HVLP4(HVLP5)銅箔與 AI 用高階 CCL,台廠對應 8358_金居(櫃)(CCL 端對應 2383_台光電(市))。該筆記同時提醒:名單對應的是「瓶頸」,不等於最大潛在漲幅,價值累計也可能落在其他能正常放量的環節(如散熱、CPU)。這是單一同業觀察,與上方 MS/福邦/統一/華南的缺口估計方向一致,未提供新的量化缺口。
- 電費季節性壓縮毛利:銅箔電解與表面處理為高耗電製程,台灣夏季電價期間(5/16–10/15)單月淨利率會被壓低。金居 2026 年 8 月淨利率 19.2%,低於 2Q26 的 19.4%,券商判斷即為夏季電價加投入成本上升所致,而非需求或報價變化(來源:報告_MS_金居8358_8月獲利速報_20260916,2026-09-16)。評估銅箔廠單月獲利時應把 5–10 月與 11–4 月分開比較。
應用場景
- AI server midplane / switch board:Nvidia VR200 採 M9 CCL + HVLP4,midplane 44 層、switch board 24 層。
- CSP 自研 AI 加速器:AWS Trainium 3 UBB 採 HVLP4;Google TPU v8 屬高階 AI server 材料升級方向。
- 高速網通 switch:400G / 800G / 1.6T / 3.2T switch 隨 CCL grade 升級導入 HVLP3 / 4 / 5。
相關技術
供應鏈
來源
- 報告_富邦_TPCA2026_CCL-M10主流_20261022 — 富邦投顧,2026-10-22;三井金屬/金居 HVLP5 展出與認證期
- 報告_元大_TPCA2026高階材料與CCL漲價_20261021 — 元大投顧,2026-10-21;金居 PF51N/PF511/RG313+ 進度與設計產能
- 活動_南亞1303_TPCA2026觀展筆記_珩石筆記_Niuniu_20261025 — 珩石筆記(Niuniu),2026-10-25;南亞 HVLP 三款 Rz 與損耗、超薄載板銅箔
- 活動_聯茂6213_國泰證期TPCA_call_memo_20261021 — 國泰證期,2026-10-21;全球僅四家能做 HVLP4+、加工費調整、陸系 HVLP3
- 報告_Macquarie_TPCA2026_20261026、報告_Daiwa_TPCA2026_20261027 — Macquarie 2026-10-26/Daiwa 2026-10-27;HVLP4+ 轉緊、三井 HVLP5 對 448G、中階 HVLP1/2 最缺
- memo_AI瓶頸觀察_美國投資人回饋Citi_20260921 — 珩石同業研究筆記,2026-09-21;AI 瓶頸盤點中 HVLP4/5 銅箔與高階 CCL 為載板端缺口最大處
- 報告_MS_金居8358_8月獲利速報_20260916 — 摩根士丹利,2026-09-16;金居 8 月獲利速報,揭露夏季電價(5/16–10/15)對銅箔廠單月淨利率的季節性壓縮
-
報告_MS_CCL銅箔玻纖AI材料循環_20260913 — 摩根士丹利,2026-09-13;HVLP4+ bottom-up 供需模型(2027 缺口 31%、2028 缺口 20%)、五階段銅箔產業史、表面處理設備瓶頸、各等級平台對照、金居產能份額 13%→21%
-
報告_統一投顧_VR登場AI伺服器價值鏈_20260731,統一投顧,2026-07 — HVLP4 供需缺口估 2026-28 年 43%/38%/33%;量產門檻(粗糙度 <1μm、升級產線損失 20-30%、新建 1-1.5 年);各 AI 平台 CCL 與銅箔供應商對應
-
報告_GS_金居8358_20260519 — Goldman Sachs,2026-05-19
- 報告_福邦_PCB產業2026H2_202607 — 福邦投顧,2026-07(HVLP4 供需、表9/10、圖4)
- 產業_華南PCB論壇_20260729 — 華南投顧,2026-07-29(HVLP4 缺口拉大、三井 550/1,000/1,200 交叉確認、金居 100→150 噸+雲林三廠 1Q27 +600 噸、銅價高檔帶動加工費調漲)
- 報告_MS_金居8358_馬來西亞增資_20261016 — 摩根士丹利,2026-10-16;金居再增資馬來西亞檳城子公司 NT$14 億,改以 HVLP 為主、量產不早於 2028 年底、可轉債融資;維持 OW,TP NT$730
- 報告_MS_金居8358_東南亞擴產_20260914 — 摩根士丹利,2026-09-14;金居董事會通過設立東南亞子公司(RG 系列,2H28 量產,月產能逾 500 噸),釋出台灣產能轉高階 HVLP4+;維持 OW,TP NT$730 不變