基本資料
華擎(ASRock)為台灣主機板與工業電腦(IPC)品牌廠,上市別為上市(TWSE);2002 年 5 月 10 日成立,實收資本額約 12.35 億元,董事長童旭田,母公司為和碩(4938)(Yahoo 股市公司資料,2026-11-02 查證;上市別、董事長與股本已核對,持股比例待核對)。Yahoo 登載主要業務為個人電腦主機板及其零配件。
核心技術/競爭優勢
- 從主機板設計延伸到系統:設計(板級、機構、訊號完整性與熱模擬、BIOS、OpenBMC)、生產(系統組裝、L10/L11 驗證、機櫃整合)、驗證(功能、散熱、電源、EMI、可靠度)與服務(韌體客製化、現場支援)一條龍(OCP 2026 簡報 p2,ASRock Rack)。
- OpenBMC 移植框架:以 meta-asrockrack 單一 layer 涵蓋多款主機板,單板差異收斂到設定檔(prjconfig.bbclass),降低每個新 SKU 的 BMC 開發量(OCP 2026 簡報 p17-19)。
- OCP 參與:OCP NIC 3.0、ORv2 到 ORv3、DC-MHS,機型涵蓋 1OU/2OU/4OU 與 AMD EPYC 9005/8005/4005、Intel Xeon 6;並展示 44 OU 36 節點 Open Rack V3 機櫃搭載 Arm AGI CPU(最多 136 核)的 2OU2N-ARM 節點(OCP 2026 簡報 p13-14;產品展示,未揭露出貨)。
- Arm 路線:與 Arm 共同講述 agentic AI 下 CPU 需求(簡報主張每個 agent 流程需 3-5 倍 CPU 平衡加速器,屬講者論述)。
產品與應用
| 產品/服務 |
應用 |
相關客戶/下游 |
| AI/GPU 伺服器(4U8X/6U8X SXM、OAM、MGX、GB300 機櫃) |
AI 訓練與推論 |
Tier 2 CSP、NeoCloud、企業客戶 |
| 通用/儲存伺服器、Multi-Node、OCP 機型 |
資料中心 |
雲端與企業 |
| 工業電腦(IPC) |
工控、邊緣運算 |
大客戶下一代專案將出貨、ASP 明顯提高(凱基,2026-10-08) |
| 消費性主機板與零組件 |
DIY、電競 |
通路與品牌 |
圖片 / 架構圖
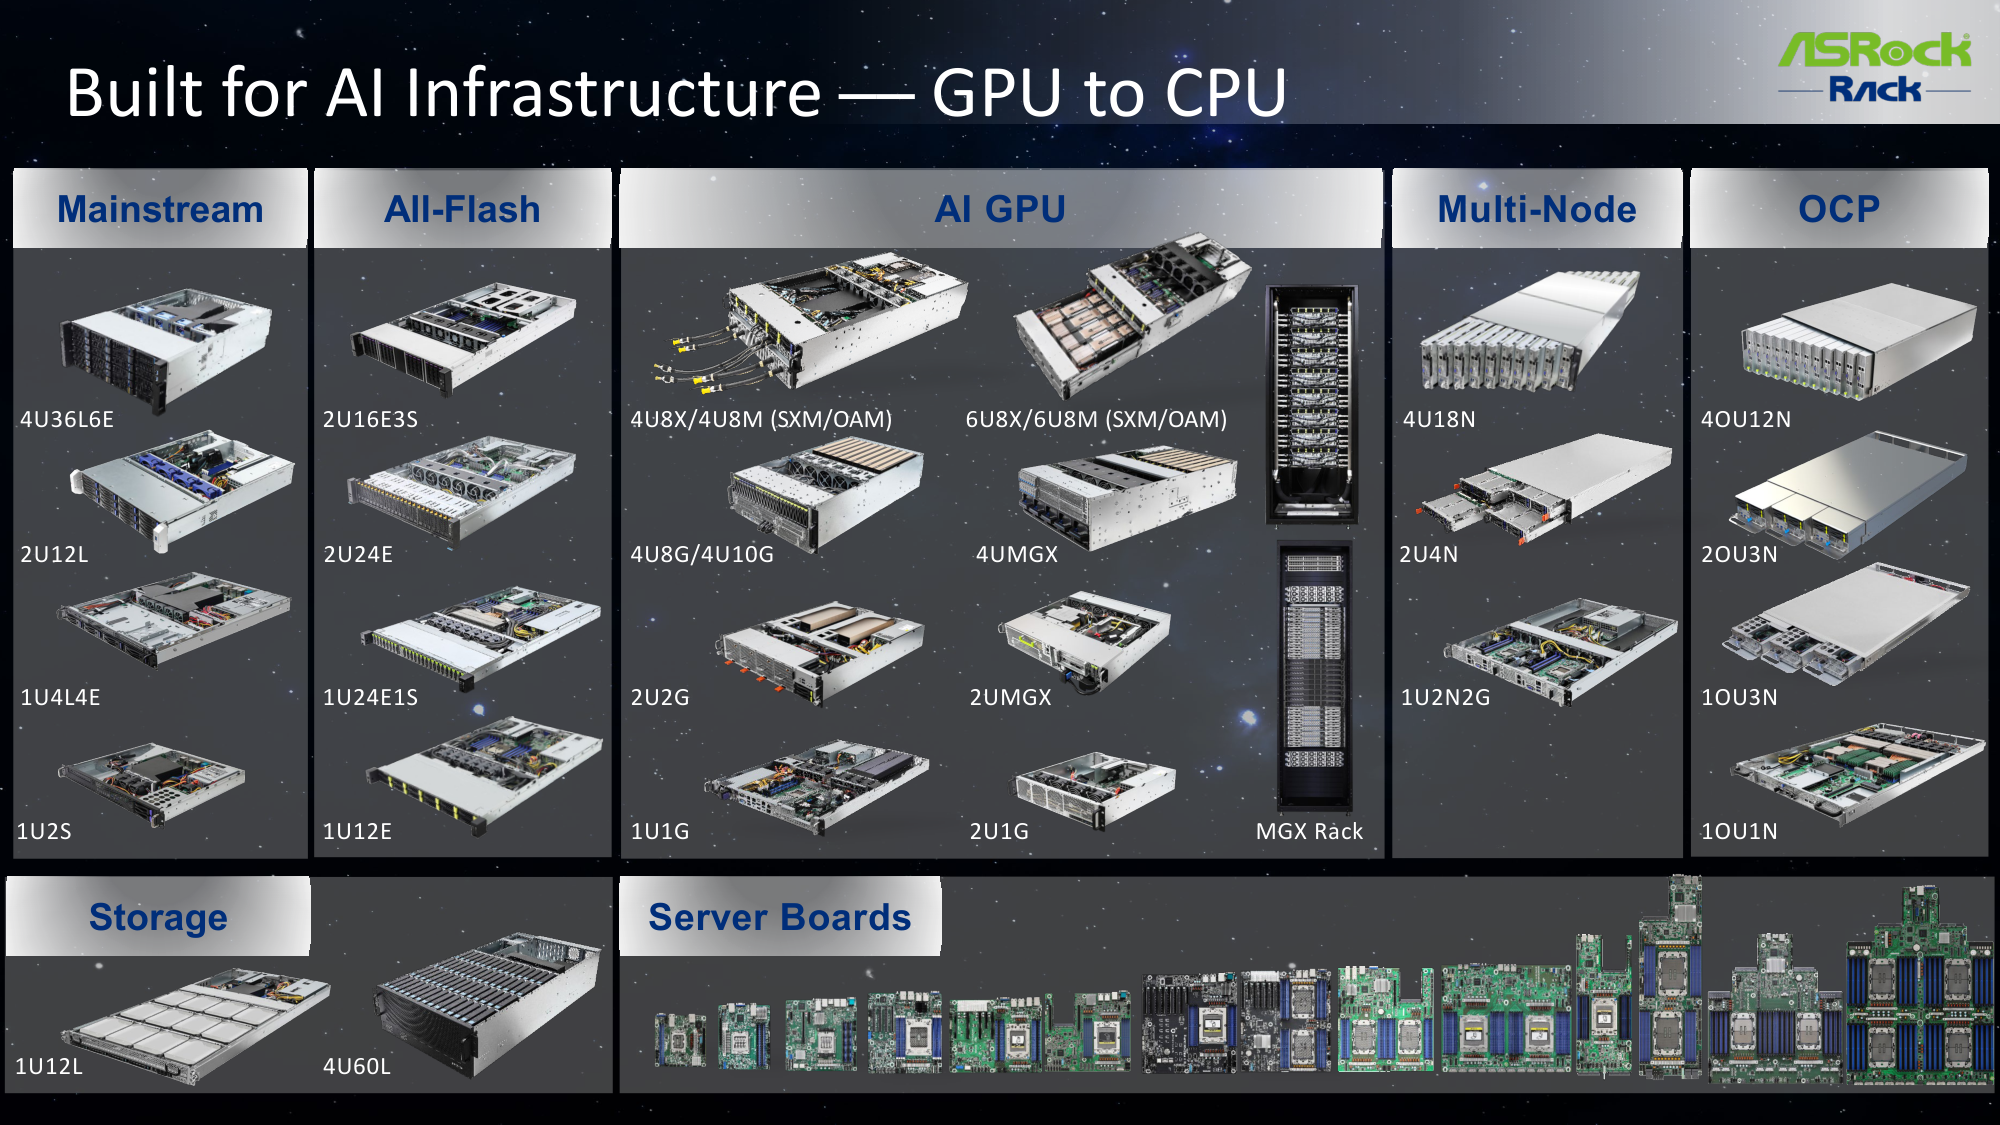
ASRock Rack 產品線總覽:Mainstream、All-Flash、AI GPU(4U8X/4U8M、6U8X/6U8M SXM/OAM、4U8G/4U10G、4UMGX、2U2G、2UMGX、1U1G、2U1G,含 MGX 機櫃)、Multi-Node、OCP、Storage 與 Server Boards(圖出自 OCP 2026 簡報 p3,圖說照 Raw_data 已驗證清單)。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 12 次有 11 次落在此區間;最常見:法定期限當天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|
| 2026-12 | 72.9 | — | +89.0% | 本站推算† |
| 2026-11 | 97.2 | — | +59.2% | 本站推算† |
| 2026-10 | 73.1 | — | +95.1% | 本站推算† |
| 2026-09 | 65.2 | +70.7% | +27.3% | |
| 2026-08 | 38.2 | -42.2% | +3.3% | |
| 2026-07 | 66.1 | +78.7% | +131.3% | |
| 2026-06 | 37.0 | +0.9% | +47.6% | |
| 2026-05 | 36.7 | +33.7% | -16.5% | |
| 2026-04 | 27.4 | -44.4% | -46.5% | |
| 2026-03 | 49.3 | +173.8% | +55.0% | |
| 2026-02 | 18.0 | -72.9% | -29.9% | |
| 2026-01 | 66.4 | +72.0% | +40.8% | |
| 2025-12 | 38.6 | -36.8% | +45.5% | |
| 2025-11 | 61.0 | +63.0% | +75.6% | |
| 2025-10 | 37.5 | -26.9% | +21.3% | |
| 2025-09 | 51.2 | +38.5% | +150.7% | |
| 2025-08 | 37.0 | +29.4% | +65.7% | |
| 2025-07 | 28.6 | +14.0% | +43.4% | |
| 2025-06 | 25.1 | -42.9% | +46.0% | |
| 2025-05 | 43.9 | -14.4% | +139.5% | |
| 2025-04 | 51.3 | +61.3% | +207.3% | |
| 2025-03 | 31.8 | +23.9% | +98.1% | |
| 2025-02 | 25.7 | -45.5% | +86.4% | |
| 2025-01 | 47.1 | +77.7% | +139.4% | |
| 2024-12 | 26.5 | -23.7% | +68.3% | |
| 2024-11 | 34.8 | +12.6% | +58.6% | |
| 2024-10 | 30.9 | +51.1% | +66.7% | |
2026 年已公布累計 404.2 億元;全年推算 647.4 億元(YoY +35.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 |
營收 |
MoM |
YoY |
備註(歸因/來源) |
| 2026-09 |
NT$65.2 億 |
+71% |
+27% |
優於預期;伺服器出貨挹注,子公司永擎營收 NT$45.2 億(MoM +110%)(凱基,2026-10-08) |
| 3Q26 |
NT$169.5 億 |
+68% QoQ |
— |
優於凱基與市場共識預估 12%;伺服器營收季增 73%、占比 69-70%;伺服器毛利率優於預期,整體毛利率有望季持平(凱基,2026-10-08) |
EPS 預估
| 年度 |
凱基 EPS(報告日:2026-10-08 前次報告) |
備註 |
| 2026E |
18.24(YoY +19%) |
凱基於 10-08 表示正在檢視財務模型,數字待更新 |
| 2027E |
23.18(YoY +27%) |
同上 |
財測假設
| 來源(日期) |
模型 / 推導鏈 |
關鍵假設 |
產出 |
| 凱基(2026-10-08) |
伺服器營收(AI 伺服器、GB300 機櫃)× 毛利率 → EPS;4Q26 毛利率因 AI 伺服器比重升高微幅季減 |
4Q26 伺服器與消費性營收皆季增;瓶頸在長短料,公司策略性備料;2027 動能為 HGX 以外的 GB/VR 機櫃放量與 IPC 大客戶下一代專案 |
EPS 18.24/23.18(2026E/2027E,模型檢視中) |
目標價與評等
公司行事曆
- 10/13週二營收9月營收公布營收 65.18 億、年增 +27.3%、月增 +70.7%
- 今天 2026-11-08
- 11/10週二營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 12 次有 11 次落在此區間;最常見:法定期限當天,信心中)
- 12/10週四營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(近 12 次有 12 次落在此區間;最常見:法定期限當天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 |
事件 |
類型 |
重要性 |
備註 |
| 4Q26 |
GB300 機櫃量體放大,AI 伺服器比重進一步提高 |
放量 |
⭐⭐⭐ |
凱基,2026-10-08;子公司永擎自 4Q26 起出貨 GB300 機櫃(見 7711_永擎(市)) |
| 2027 |
GB/VR 機櫃放量;IPC 大客戶下一代專案出貨 |
放量 |
⭐⭐ |
凱基,2026-10-08 |
供應鏈位置
- 上游:NVIDIA、AMD、Intel 與 Arm 平台晶片;關鍵限制為長短料。
- 下游:Tier 2 CSP、NeoCloud、企業客戶;機櫃級產品屬 供應鏈_Vera_Rubin_NVL72機櫃。
- 集團:母公司和碩(4938);伺服器子公司永擎(7711)已獨立上市。
相關公司
風險與注意事項
營收高度集中於伺服器且受 GPU 供貨與長短料影響,單月波動大(見永擎月營收);4Q26 毛利率因 AI 伺服器比重升高可能微幅季減;以上財務預估取自 10-08 前次報告口徑,凱基正在更新模型,不宜視為最新。上述 Yahoo 資料之持股比例與母公司持股待核對。