基本資料
新代科技(Syntec),台灣工具機 CNC(電腦數值控制)控制器、伺服驅動器及智慧製造解決方案廠商,中高階數控控制器為核心業務。為中國工具機控制器前三大廠(僅次於 Fanuc),提供「一站式購足」控制解決方案。2025 年產品營收比重:控制器 48.4%、伺服 46.5%、智慧製造 3.1%、其他 1.9%。除中國蘇州廠外,積極布局馬來西亞為海外第二生產基地(主要支應印度市場)。旗下聯達智能(LEANTEC)提供機械手臂,推「一機一手」(工具機+手臂)方案。
JPMorgan(2026-10-26)補充:公司 1995 年成立,2024-06 掛牌興櫃、2025-09 轉上市;2025 年營收約 95% 來自中國(24 個當地分公司),製造基地為新竹(總部與工廠)、中國蘇州(產能最大)與馬來西亞;另有兩家全資子公司:聯達(Leantec,機械手臂、自動化與雲端;台中)與正鉑雷射(JPM 稱 Jumbo,雷射刻印/焊接/切割,並擴展晶圓除膜等半導體服務,亦為 EMS 客戶的智慧工廠系統整合商;台南)。前十大股東含蔡有恭 9.08%、黃偉盛 5.72%、RealHunt 5.00%;外資持股約 16%(2026-10)。
核心技術/競爭優勢
- 高性價比+客製化:售價較日廠低約 20%,直營銷售體系貼近終端用戶,符合中國/印度在地化產業升級需求
- 中國控制器市占快速提升:2010 年低個位數 → 2024 年 19% → 2025 年估超過 20%(Fanuc 約 20% 為最大);中國高階控制器市占由前年 25% 提升至 2026 年估 30% 以上(元大,2026-08-16 更新,主要因同業缺料轉單)
- 中國大陸市占率最新口徑:前年 20% → 去年 23% → 今年樂觀已達 25% 以上;主要對手 FANUC、Mitsubishi 上半年出貨不順,目前已逐漸恢復正常(法說 2026-08-24)。
- 轉單效應:同業交期長,新代交期相對短,轉單持續;JPMorgan(2026-10-26):DRAM 與零組件短缺期間,新代憑 4Q25 起主動備料,交期約 30 天、部分同業逾 90 天
- 市占口徑(JPMorgan,單位數量基礎):2024 約 20%→2025 約 23%→2026E 26.5%→管理層目標 2030 年 33%,管理層預期控制器營收成長每年高於產業 10–15ppt;FANUC 與新代在 FY25 各約 20–25%,西門子與三菱電機各約 10–15%;價格較全球同業低約 20%;開放式平台可客製、直營通路約 85–90% 營收;一旦導入機台核心控制系統,轉換成本高。對本土對手:GSK 偏低階、HCNC 服務能力較弱。西門子 Sinumerik 828D Smart 已鎖定中國「性價比」市場,但中國單位市占仍低於新代。與上述法說/元大口徑不同,並列
- 新應用:AI 伺服器水冷快接頭/水冷板、機器人關節模組等高精度加工帶動五軸/車銑複合控制器需求;無人載具控制器為長線動能
產品與應用
| 產品 / 服務 | 應用 | 備註 |
|---|---|---|
| CNC 控制器 | 車床、銑床、五軸加工中心、車銑複合 | 中國中高階市場 |
| 伺服驅動與電機 | 工具機主軸與軸向運動 | 營收占比 ~47% |
| 智慧製造軟體(SynFactory) | IIoT 雲端監控、數據視覺化、生產管理 | 占比 ~3% |
| 雷射與木工專機 | 半導體精微加工、雷射焊接、家具 | |
| 聯達(LEANTEC)機械手臂 | 一機一手、自動化上下料 | 提升客戶黏著度 |
JPMorgan(2026-10-26):AI 液冷應用占營收由 1Q26 不到 5% 升至 1H26 約 8%(拉升 ASP 與毛利結構);車銑複合、加工中心、五軸等高值機種為主要升級方向,JPM 推估新代在車銑複合與加工中心市占約 50%(analyst 推估);控制器約 90% 與伺服搭售,VIP 計畫深化重點客戶滲透。
法說(2026-08-24)更新:金屬切削控制器套數 YoY +70%,營收成長更快,主因高附加價值機種占比提升、新代包套比例 90% 以上;高端機型成長超過 95%,五軸與加工中心增長翻倍以上,每年銷售超過 10 萬台控制器。聯達機器人 1H26 銷售約 1,000 台,接近 2025 全年約 1,200 台;機械手臂與雲端機聯網今年目標皆翻倍、上半年均已達標。集團三大主體為新代(控制器/伺服電控)、聯達(自動化、機器人、雲端)、正鉑(雷射專機:打標/切割/焊接、半導體晶圓除膜與開槽)。SynFactory 智慧工廠方案與機器人方案涵蓋一機一手、取放專機、機器人單元中控平台、本地與異地整廠集成。
圖片 / 架構圖
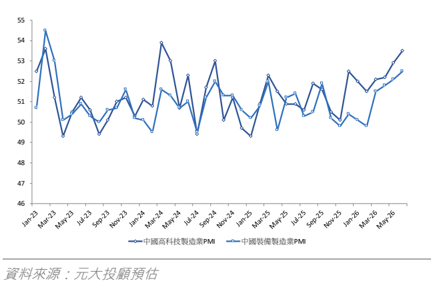
圖說:中國高科技製造業 PMI 與裝備製造業 PMI(Jan-23–May-26),6M26 達 53.5/52.5,分別創 2.5 年/3 年新高。出自元大投顧 2026-07-01 報告。
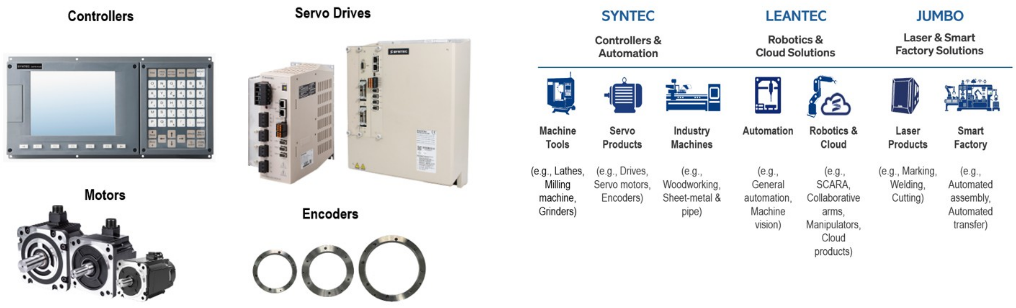
圖說:新代控制器(含 CNC 面板)、伺服驅動器、馬達與編碼器產品照,及 Syntec/Leantec/Jumbo 三條業務線(控制器與自動化、機器人與雲端、雷射與智慧工廠)圖示。出自 J.P. Morgan 2026-10-26 報告(公司資料)。
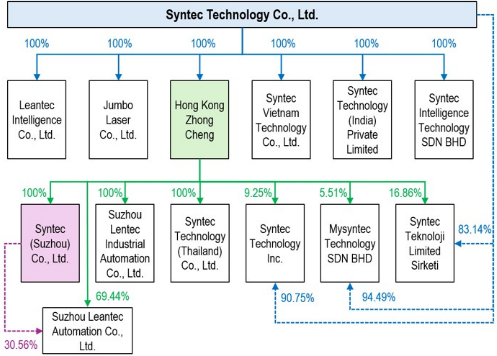
圖說:新代集團組織架構圖(截至 2025-12-31):母公司 100% 持有聯達、正鉑雷射(Jumbo Laser)、Hong Kong Zhong Cheng、越南、印度、馬來西亞子公司;Hong Kong Zhong Cheng 下轄新代(蘇州)、蘇州聯達、泰國等。出自 J.P. Morgan 2026-10-26 報告。
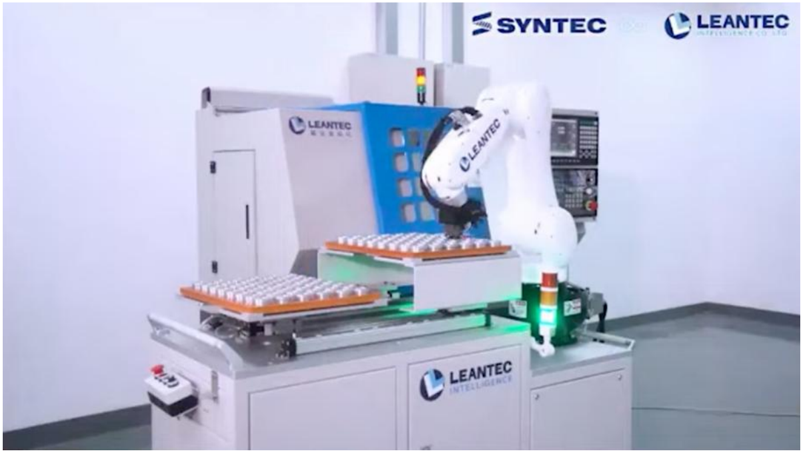
圖說:「一機一手」實照——LEANTEC 機械手臂搭配工具機工作站(SYNTEC×LEANTEC)。出自元大投顧 2026-07-01 報告(公司資料)。
月營收(近 24 個月)
下次公布12/7(一)–12/10(四) 11月營收 預估:可能 12/7–12/10 公布(近 8 次有 8 次落在此區間;最常見:法定期限當天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 39.4 | — | +134.9% | 本站推算† |
| 2026-12 | 34.6 | — | +134.9% | 本站推算† |
| 2026-11 | 27.2 | — | +134.9% | 本站推算† |
| 2026-10 | 25.0 | -0.1% | +134.9% | |
| 2026-09 | 25.0 | +2.6% | +125.1% | |
| 2026-08 | 24.4 | -15.1% | +151.1% | |
| 2026-07 | 28.7 | +8.3% | +202.6% | |
| 2026-06 | 26.5 | -1.5% | +151.4% | |
| 2026-05 | 26.9 | -7.9% | +88.2% | |
| 2026-04 | 29.2 | +30.0% | +94.9% | |
| 2026-03 | 22.5 | +138.5% | +48.6% | |
| 2026-02 | 9.42 | -43.8% | +2.7% | |
| 2026-01 | 16.8 | +13.8% | +102.9% | |
| 2025-12 | 14.7 | +27.1% | +51.4% | |
| 2025-11 | 11.6 | +9.0% | +45.1% | |
| 2025-10 | 10.6 | -4.2% | +18.1% | |
| 2025-09 | 11.1 | +14.4% | +32.2% |
2026 年已公布累計 234.3 億元;全年推算 296.1 億元(YoY +516.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-01 | NT$1,676mn | +13.8% | +102.9% | MOPS,JPMorgan 彙整(2026-10-26) |
| 2026-02 | NT$942mn | -43.8% | +2.7% | 同上(春節) |
| 2026-03 | NT$2,246mn | +138.5% | +48.6% | 同上 |
| 2026-04 | NT$2,920mn | +30.0% | +94.9% | 同上 |
| 2026-05 | NT$2,690mn | -7.9% | +88.3% | 同上 |
| 2026-06 | NT$2,650mn | -1.5% | +151.4% | 同上 |
| 2026-07 | NT$2,870mn | +8.3% | +202.6% | 同上 |
| 2026-08 | NT$2,437mn | -15.1% | +151.1% | 同上 |
| 2026-09 | NT$2,499mn | +2.6% | +125.1% | 同上;9M26 營收 YoY 約 +104%;JPM 預期 3Q 季節性偏弱、4Q 回升 |
EPS 記錄
| 年度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2024 | 21.88 | +105.6% | 營收 108.08 億(+37.3%) |
| 2025 | 35.76 | +63.5% | 營收 139.60 億(+29.2%)、GM 45.8% |
| 1Q26 | 15.38 | +100.2% | 營收 48.65 億(+49.5% YoY)、GM 48.8%、OPM 25.8% |
| 2Q26 | 27.1 | +76% QoQ | 優於預期 7%;營收 82.6 億(QoQ +70%);GM 44.1%(QoQ -4.7ppt,低於預期 1.1ppt,主因記憶體成本上揚影響大於預期);營益率 28.9%(QoQ +3.1ppt,優於預期 0.9ppt,主因營收規模成長強且費用控管佳) |
2026 年 1-7 月合併營收 YoY +95%;7 月營收幾乎達到 4 月最高的 28.6 億元,單位口徑未明說,待月營收公告核對(法說 2026-08-24)。
毛利率三方不一致,待財報核對
法說(2026-08-24)同場出現兩個口徑:投資人關係組長稱「今年截至第二季毛利率約 42.0%,與去年同期持平」,財務主管稱「2Q26 單季毛利率仍維持 44%(原預期 45%,因記憶體漲價降約 1pp)」。 但本頁既有券商實績為 1Q26 GM 48.8%、2Q26 GM 44.1%,依營收加權推算 1H26 應約 45.8%†,與 42.0% 對不上(單季 44% 則與券商 44.1% 相符)。 42.0% 可能為不同合併口徑或 AI 轉寫誤植;三者並列,以公司正式財報為準。(† 為本頁反推值)
費用面:金額 YoY +29.5%(五年計畫第一年研發投入積極),費用率下降 7.22pp;2024→2025 費用率 28%→25%,1Q26 約 23%、2Q26 約 15%。效率指標:2Q26 存貨周轉率 6.05(YoY +0.04)、存貨銷貨天數 60 天;應收帳款周轉天數約 115 天;年化 ROE 47.86%(法說 2026-08-24)。
EPS 預估
2026-08-16 元大上修:3Q26E 由 19.4 上修 31% 至 25.5;2026F 由 81.87 上修 12% 至 91.8;2027F 由 116.11 上修 5% 至 122.4。
| 年度 | 元大 EPS(報告日:2026-08-16) | 華南投顧 EPS(報告日:2026-09-18) | JPMorgan EPS(報告日:2026-10-26) | 備註 |
|---|---|---|---|---|
| 3Q26F | 25.5(季減 6%,較前次上修 31%,前值 19.4) | — | 24.8(營收 78.1 億) | 營收 81.0 億(季減 2%,上修 14%) |
| 4Q26F | 23.8(季減 7%,較前次上修 10%,前值約 21.6†) | — | 26.3(營收 78.5 億) | 營收 79.1 億(季減 2%,上修 6%) |
| 2026F | 91.8(YoY +157%,較前次上修 12%,前值 81.87) | 88.49 | 93.6(YoY +167%;營收 287.8 億、GM 45.7%、OPM 28.7%) | 中國十五五驅動半導體、機器人零組件、工具機控制器國產化與升級;同業交期長,轉單效應持續至 4Q26 |
| 2027F | 122.4(YoY +33%,較前次上修 5%,前值 116.11) | 107.04 | 119.1(YoY +27%;營收 358.8 億、GM 45.9%、OPM 30.1%) | 以 2026–27 平均 EPS 107.1 元 † 估值(見「目標價與評等」下方評價基礎更正註);2025–27 EPS CAGR 估 85% |
| 2028F | — | — | 129.0(YoY +8%;營收 388.1 億) | JPM 為市場唯一 2028 年預估;2025–28E EPS CAGR 54%;JPM 另列 Adj. EPS 91.09/115.87/125.52 元(2026-28E,以加權股數調整),本表採 basic EPS |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| JPMorgan(2026-10-26) | 12M forward EPS 129.0 元 × 20x;3Q 季節性偏弱、4Q 回升 | 營收 2026/27/28E NT$28,781/35,883/38,807mn(+106%/+25%/+8%);控制器營收 +97%/+24%、伺服 +116%/+23%(FY26/27E);智慧製造營收 +103%/+61%(FY26/27E,FY25–28E CAGR 56%);GM 45.7%/45.9%/45.6%(公司目標 45%±2%);OPM 28.7%/30.1%/30.1%;費用率 FY26/27E 17%/16%(1H26 18%);股利配發率 50%(2026E 現金股利 NT$45.5);資本支出 2026E NT$0.7bn;較共識 2026E 營收 +5%、EPS +9%,2027E 營收持平、EPS +3% | 2026/27/28E EPS 93.6/119.1/129.0 元;PT NT$2,580(Dec-27) |
| 公司自估(法說 2026-08-24) | 費用率與營收成長 | 全年費用率約 22.3%;財務長表示保守估計可維持雙位數成長;財務主管稱預期明年成長速度差異不大 | 2026 及 2027 營收成長仍維持雙位數方向 |
| 元大投顧(2026-08-16) | 2Q26 實績 beat → 3Q/全年 EPS 上修 | 同業缺料轉單效應持續至 4Q26;中國市占上修至 30%+;記憶體漲價壓抑毛利率但費用控管佳 | 3Q26E EPS 25.5、2026F EPS 91.8、2027F EPS 122.4 |
| 華南投顧(2026-09-18,4Q26 投資季刊) | 中國市占提升+高階電控包套+擴產 | 日系同業出貨不順、新代憑穩定供貨與在地直銷推升中國市占率突破 25%(元大 2026-08-16 估 30% 以上);高階機種出貨強、電控包套比例逾 9 成拉升 ASP;蘇州二廠及馬來西亞廠 1Q27 完工,2Q27 集團總產能擴至現有 2.6 倍;聯達機器人業務拓展 | 2026F 營收 287.3 億元/GM 46.0%/EPS 88.49 元;2027F 營收 364.1 億元/GM 46.4%/EPS 107.04 元;TP NT$2,500(報告表列 2027 P/E 28x,TP÷EPS ≈ 23.4x†) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| JPMorgan | 2026-10-26 | Overweight(初次覆蓋) | NT$2,580(Dec-27) | 20x 12M forward EPS 129.0 元(FY25–28E EPS CAGR 54%;高於上市以來平均 forward P/E 16.3x,理由為成長與獲利軌跡優於自身歷史);上檔 43%(報告日收盤 NT$1,810,FY27E P/E 15x);JPM 稱目前無其他外資券商覆蓋新代 | 報告_JPM_台灣工業自動化_Initiation_20261026 |
| 元大投顧 | 2026-08-16 | 買進(維持) | NT$3,210(前 3,110) | 2026–27 平均 EPS 107.1 元 † × 30 倍(評價基礎變動:前次為 2026F EPS 81.9 元 × 38 倍;本益比下修係考量記憶體漲價壓抑毛利率擴張空間,但費用控管佳、營運槓桿顯著發揮) | 報告_元大_新代7750_20260816 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$2,500 | 2027F EPS 107.04 元;報告表列 2027 P/E 28x(區間 23-35x);TP÷2027F EPS ≈ 23.4x†;2026F/2027F 營收 287.3/364.1 億元、GM 46.0/46.4%、EPS 88.49/107.04 元 | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
評價基礎數字更正(2026-08-17 回推)
來源報告內文寫「以 2026-27 年預估平均 EPS 81.9 元與本益比 30 倍推得目標價 3,210 元」,但 81.9 × 30 = 2,457,推不出 3,210,屬報告內部矛盾。 依同報告 2026/27F EPS 91.8/122.4 元回推:平均 107.1 元 × 30 倍 = 3,213 ≈ 3,210 ✓ 81.9 元實為前次估值採用的 2026F EPS(81.9 × 38 倍 = 3,112 ≈ 前次 TP 3,110 ✓),研究員誤將舊值寫入新句。本頁採回推值 107.1(標 †),原文數字保留於 報告_元大_新代7750_20260816。
成長動能/催化劑
- 控制器與伺服的市占與組合:2026 年中國 CNC 控制器出貨預估成長約 16%(JPM 引 MIR 資料,圖讀);新代營收與金屬切削工具機營收(8M26 +19% YoY)連動,但產品組合升級(多軸車銑、加工中心、五軸、液冷應用)讓營收成長高於單位量。JPM 預估控制器營收 2025 年 +19%→2026E +97%、伺服 +41%→+116%。
- 智慧製造第二成長曲線:透過聯達(機械手臂與雲端)與正鉑(雷射、智慧工廠整合)向機台群、產線擴張;2026 年機械手臂與雲端營收目標皆翻倍,1H26 手臂銷量約 1–1.2k 台;2026-04 與華岩機器人(1021 HK)簽 MOU,結合其手臂製造與新代控制技術開發 CNC 協作機器人方案,目標 FY26-28E 超過 1 萬台協作機器人訂單(management target);另與珞石機器人(3752 HK)合作工業機器人。JPM 預估智慧製造營收 FY26/27E +103%/+61%,占 FY25 營收僅 3%。聯達 FY25 營收約 NT$58m、獲利約 NT$19–20m;正鉑 FY25 營收約 NT$50m、虧損約 NT$25m(JPM 圖表讀數)。
- 海外擴張:馬來西亞 SIST 為第三生產基地與海外營運樞紐,預計 1Q27 完工,先做 CNC 控制器組裝;已取得出口印度的產地證明(COO)以降低關稅;印度為全球第五大工具機消費市場(2025),控制器 90% 以上由 FANUC、西門子、三菱電機供應,中國廠受地緣因素限制,新代以「台灣—馬來西亞—印度」供應鏈與 100% 直銷模式切入,已取得多家印度工具機大廠訂單,目標 2030 年市占至少 10%;印度新辦公室規劃 2027 年。土耳其(服務歐洲)表現穩定。(JPMorgan,2026-10-26)
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 中國 CNC 控制器單位市占 2025 約 23%→2026E 26.5%→2030E 目標 33%;轉單初期受惠於競爭對手 DRAM 與零組件短缺導致的長交期(新代約 30 天 vs 部分同業逾 90 天) | analyst | 報告_JPM_台灣工業自動化_Initiation_20261026 | 2026-10-26 | 中 |
| 2Q26 毛利率 44.1%(QoQ -4.7ppt)因現貨市場採購記憶體;公司長期維持 45%±2% 區間,並建立雙來源與安全庫存、簽供應合約 | fact | 報告_JPM_台灣工業自動化_Initiation_20261026 | 2026-10-26 | 中高 |
| 1H26 費用 YoY +30%(FY23–25 為 14–27%),費用率降至 18%(FY23–25 為 26–31%);JPM 預估 FY26/27E 費用率 17%/16% | analyst | 報告_JPM_台灣工業自動化_Initiation_20261026 | 2026-10-26 | 中 |
| 中國高階控制器市占由前年 25% 提升至 2026 年估 30% 以上(同業缺料轉單) | analyst | 報告_元大_新代7750_20260816 | 2026-08-16 | 中高 |
| 中國控制器整體市占 2024 19% → 2025 估 20%+(Fanuc 約 20%) | analyst | 報告_元大_7750新代_20260701 | 2026-07-01 | 中高 |
| 2025–27 EPS CAGR 估 85%(前次估 80%) | analyst | 報告_元大_新代7750_20260816 | 2026-08-16 | 中 |
| 記憶體價格上漲壓毛利(2026/27F GM 下修 0.8/1.1ppt) | analyst | 報告_元大_7750新代_20260701 | 2026-07-01 | 中高 |
| 2Q26 毛利率低於預期 1.1ppt,主因記憶體成本上揚影響大於預期 | analyst | 報告_元大_新代7750_20260816 | 2026-08-16 | 中高 |
| 中國 7M26 高科技製造業 PMI 53.3、裝備製造 PMI 51.4,維持擴張態勢 | analyst | 報告_元大_新代7750_20260816 | 2026-08-16 | 中 |
| Fanuc 交期從 2-3 個月延至超過 6 個月(2026 mid),機台製造商與貿易商雙重確認 | fact | 報告_GS_自動化FA_20260706 | 2026-07-06 | 高(GS 台灣實地訪查) |
| CNC 產品目前無漲價跡象(有別於球螺桿/線軌),Fanuc 以價格穩定防止市占流失 | fact | 報告_GS_自動化FA_20260706 | 2026-07-06 | 高 |
| 人形機器人:新代定位為「小腦」(運動控制),大腦由 NVIDIA 等平台發展;目前金屬加工廠自動化比例約 2-3 成;工廠場景雙足未必必要,展場所見多為表演用途;公司已供應人形機器人零部件(減速機、空心杯)的加工設備,認為約 2030 年左右會是好市場 | thesis | 活動_新代7750_2Q26法說memo_20260824 | 2026-08-24 | 中 |
公司行事曆
- 10/13週二營收9月營收公布營收 24.99 億、年增 +125.1%、月增 +2.6%
- 11/05週四營收10月營收公布MOPS 公布於 11/5 13:58–14:57 間
- 今天 2026-11-08
- 11/13週五法說會國泰證券 法說會本公司受邀參加國泰證券舉辦之法人說明會,說明本公司2026年第三季營運概況。
- 12/10週四營收11月營收(預估 12/7–12/10)可能 12/7–12/10 公布(近 8 次有 8 次落在此區間;最常見:法定期限當天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2Q26 | AI 伺服器水冷快接頭/水冷板/機器人關節模組帶動高階控制器放量 | 放量 | ⭐⭐⭐ | 新應用驅動 |
| 2026-04 to 05 | 機台製造商與貿易商雙重確認轉單動能加速(Fanuc 交期大幅延長) | 轉單確認 | ⭐⭐⭐ | GS Taiwan trip(6/29-7/2)實地訪查(報告_GS_自動化FA_20260706) |
| 2026 mid | Fanuc 交期延長(從 2-3 個月延至 6+ 個月),成為轉單觸媒 | 供應鏈 | ⭐⭐⭐ | GS:分析師訪台確認 Fanuc 具體交期數據;根本原因未明,但轉單趨勢確定 |
| 3Q26 | 淡季表現預期優於歷年(轉單+十五五+PMI 新高驅動) | 季節性動能 | ⭐⭐ | 淡季反彈機制 |
| 2026–2030 | 中國十五五規劃:工具母機高端化、具身智能(人形機器人)、AI+產業 | 結構性 | ⭐⭐⭐ | 控制器/機器人零組件國產化與升級 |
| 2026+ | 印度市場拓展(馬來西亞廠支應)、無人載具控制器、一機一手 | 新市場 | ⭐⭐ | 印度數控系統現由 Fanuc/Siemens/Mitsubishi 主導 |
| 至 4Q26 | 同業缺料轉單效應持續 | 轉單確認 | ⭐⭐⭐ | 元大,2026-08-16 |
| 1Q27 | 新廠產能開出,接續支撐營收獲利成長 | 擴產 | ⭐⭐⭐ | 元大:整體營收獲利估維持高檔,待新廠產能開出方可持續成長 |
| 2026 年底 | 蘇州二廠搬遷,原訂 8 月因當地電力設施未完工延後;不影響 2026 年營收,調適期落在 1-2 月淡季 | 擴產 | ⭐⭐ | 法說 2026-08-24 |
| 2026-04 | 與華岩機器人(1021 HK)簽 MOU,開發 CNC 協作機器人方案 | 合作 | ⭐⭐ | JPMorgan,2026-10-26;目標 FY26-28E 逾 1 萬台協作機器人 |
| 2027 年 | 印度新辦公室成立(規劃) | 海外 | ⭐ | JPMorgan,2026-10-26 |
| 2027 年 1 月 | 參加印度 IMTEX 展並發布新產品 | 展覽 / 新產品 | ⭐⭐ | 法說 2026-08-24 |
| 2027 年 1Q | 馬來西亞廠完工,產能約 0.6 倍 | 擴產 | ⭐⭐ | 法說 2026-08-24 |
| 2027 年 2Q 起 | 總產能約達 2.6 倍;蘇州二廠為一廠 2 倍,蘇州一廠轉作機器人、機械手臂、雲端及 AI | 擴產 | ⭐⭐⭐ | 法說 2026-08-24 |
| 1Q27 | 蘇州二廠、馬來西亞廠預計完工,2Q27 集團總產能擴至現有 2.6 倍 | 擴產 | ⭐⭐⭐ | 華南投顧 4Q26 投資季刊(2026-09-18);與法說 2026-08-24 口徑一致 |
產業格局(元大,2026-07-01)
- 中國自主數控系統國產化率:過去 15% → 2024 年 35%;2025 年國產高端工具機市占估突破 40%
- 中國數控系統市場:2021 年人民幣 206 億 → 2025 年 313 億(CAGR 9%)
- 中國 24 家分公司,約 90% 營收來自直營分公司銷售;中國設備製造業 PMI 約 53(法說 2026-08-24)。
- 數控機床成本拆分:結構件 34%/控制系統 22%/傳動系統 20%/驅動系統 13%——控制系統為「機床大腦」,是進口替代關鍵
- 全球工具機消費 2024 年約 800 億美元;印度占比 2.3%(2020)→ 4.5%(2024)→ 2025 估破 5%(CAGR 22%),70% 仰賴進口,為新代積極拓展市場
- 競爭:Fanuc(穩定度+自動化生態)、Heidenhain(航太醫療高精度)、Mitsubishi(AI/IoT 性價比)、Siemens(開放系統/數位雙生)、新代(性價比+客製化)
供應鏈位置
- 上游:電子零組件(含記憶體——2026 成本壓力來源)、機構件
- 下游:中國/台灣工具機廠、自動化設備商;終端應用含航空航太、電子、AI 伺服器零組件(水冷快接頭、水冷板)、人形機器人關節、新能源車
- 所屬供應鏈:工具機數控系統;同業比較見 分析_機器人工具機個股地圖_20260524
- 中國大陸 24 家直營分公司,約 90% 營收來自直營分公司銷售(法說 2026-08-24)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| Fanuc | 競爭 | 中國控制器最大廠(市占 ~20%),高精度+自動化生態 |
| Mitsubishi | 競爭 | 中國 CNC 控制器主要對手,上半年出貨不順、目前逐漸恢復正常(法說 2026-08-24) |
| 2308_台達電(市) | 同業(控制器) | 元大同業比較表列為工具機控制器同業 |
| 2049_上銀(市) | 自動化同業 | 傳動元件;同受中國自動化景氣驅動 |
| 1590_亞德客(市) | 自動化同業 | 氣動元件;中國製造業景氣 proxy |
| 寶元數控(4587) | 競爭(台系) | 工具機控制器同業,未建頁 |
| 聯達智能(LEANTEC) | 子公司/關聯 | 機械手臂,一機一手方案 |
| 華岩機器人(1021 HK) | 合作 | 2026-04 MOU,CNC 協作機器人方案(JPMorgan,2026-10-26) |
| 珞石機器人(3752 HK) | 合作 | 工業機器人合作(JPMorgan,2026-10-26) |
| GSK、HCNC | 競爭(陸系) | GSK 偏低階;HCNC 聚焦國家優先專案、服務較弱(JPMorgan,2026-10-26) |
| 西門子 | 競爭 | Sinumerik 828D Smart 鎖定中國性價比市場,中國單位市占仍低於新代(JPMorgan) |
| 程泰機械 | 合作 | 2026 年 6 月簽署 MOU(法說 2026-08-24) |
| 宇樹科技 | 產業觀察 | 公司提及其剛掛牌,作為人形機器人產業觀察對象(法說 2026-08-24) |
風險與注意事項
- 記憶體等零組件成本上漲持續壓縮毛利率
- 營收高度綁定中國工具機景氣與政策(十五五、以舊換新補貼)
- 評價已高(2026-27 平均 EPS × 30x),依賴 EPS CAGR 85% 兌現
- 記憶體價格漲幅達 10 倍,2H26 漲幅較上半年緩和(法說 2026-08-24)。
- 市占若隨記憶體缺料緩解而回吐:JPM 追蹤指標為重複下單、機型認證擴大與控制器—伺服搭售率(JPMorgan,2026-10-26)。
- 中國營收占比逾 90%,與地產景氣連動的木工機等終端曾出現谷底;馬來西亞新廠與印度為分散對策。
來源
- 報告_JPM_台灣工業自動化_Initiation_20261026 — J.P. Morgan,2026-10-26;初次覆蓋 Overweight、PT NT$2,580(Dec-27,20x 12M fwd EPS);市占、組合升級、智慧製造與海外擴張
- gemini 查詢,2026-05-25
- 報告_元大_7750新代_20260701 — 元大投顧,2026-07-01;TP 3,110、EPS 26/27F 81.9/116.1、中國市占與十五五分析、印度市場
- 報告_GS_自動化FA_20260706 — Goldman Sachs,2026-07-06;Taiwan trip takeaways(6/29-7/2),Fanuc 交期延長至 6+ 個月、Syntec 轉單動能、CNC 無漲價現象
- 報告_元大_新代7750_20260816 — 元大投顧(陳旻暐),2026-08-16;2Q26 EPS 27.1 元優於預期、TP 上修至 3,210、評價基礎改為 2026-27 平均 EPS×30 倍、中國市占上修至 30%+
- 活動_新代7750_2Q26法說memo_20260824 — 法說,2026-08-24;1-7 月營收、毛利率/費用率/營運效率口徑、公司自估費用率與成長、控制器市占、產品與聯達/正鉑業務、蘇州/馬來西亞產能時程、IMTEX、人形機器人定位、程泰 MOU、記憶體漲價風險;未經公司證實的投資人提問數字未寫入
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$2,500;中國市占逾 25%、2Q27 總產能 2.6 倍