基本資料
國巨(Yageo)是台灣被動元件大廠,產品涵蓋 MLCC、電阻、電感與鉭質電容等。報告_深入分析_被動元件AI_MLCC鉭質電容TLVR電感_20260514 將國巨放在 AI 伺服器被動元件週期的關鍵台廠:一方面承接日韓大廠轉向頂層 AI / 車用 MLCC 後的中段市場窗口,另一方面透過 KEMET 品牌 / 資產取得高階鉭質、聚合物、薄膜、電解與特殊電容技術。
- 主要產品:MLCC、電阻、電感、鉭質電容、聚合物鉭質電容
- 應用場景:AI 伺服器 PDN、車用電子、工業、消費電子
- 供應鏈位置:被動元件整合廠;MLCC 中段規格與 KEMET 鉭質電容雙線受惠
- 資料來源:FOMO 研究院,2026-04-29
公司規模與客戶(康和投顧,2026-09-24):國巨成立於 1977 年,前身為台灣阻抗股份有限公司,全球第一大聚合物鉭質電容供應商(產能占比逾 40%)、第一大晶片電阻供應商(產能占比逾 30%)、全球第三大 MLCC 及電感製造商;鉑電阻溫度感測元件、熱敏電阻及限位開關等利基市場亦居領先地位,並結合 Nexensos 溫度感測技術。集團於全球 25 個國家設有 29 個行銷與服務據點、65 座生產基地及 16 個研發中心,員工約 3.9 萬人。主要客戶含 Intel、HP、Nvidia、Apple、IBM、Microsoft、Siemens、Philips、OSRAM、Valeo、鴻海、和碩、Denso、Toshiba 等。
核心技術/競爭優勢
- KEMET 高階電容資產:來源指出 KEMET 在全球鉭質電容產能占比逾 40%,已由國巨收購;另據通路資料,KEMET 帶來聚合物、鉭質、陶瓷、薄膜與電解電容等多項技術。KEMET 是品牌 / 資產,不是單一產品類別。
- 產品組合完整:在 MLCC、電阻、鉭質電容等多品類布局,能用「品類齊全 + 客戶綁定」抵抗中國廠從低階往中段爬升。
- 中段 MLCC 窗口期:日韓大廠將產能轉向頂層 AI / 車用高階 MLCC,使國巨與華新科承接中段標準高容需求。
- 高階鉭質電容定價權:來源指出 KEMET 在 12 個月內針對 T523、T520 / T521 / T530 等聚合物鉭質電容系列多輪漲價,且與 AI 伺服器需求及鉭粉成本上升相關。
- JPM 對非 MLCC AI 槓桿上修:報告_JPM_國巨AI被動元件_20260601 認為國巨 AI 故事不只在 MLCC 外溢,而是鉭質電容、電感與晶片電阻同時進入漲價 / mix 改善;其中鉭質電容為 2026/27E 最大收入產品,晶片電阻因全球量市占約 40% 具備額外獲利彈性。
產品與應用
| 產品 | 應用 | 投資重點 |
|---|---|---|
| MLCC | AI 伺服器、車用、工業、消費電子 | 台廠主要受惠中段標準高容品窗口 |
| 聚合物鉭質電容 / KEMET | AI 伺服器 GPU board、高溫高壓 PDN | 高容值、低 ESR、供應緊缺與漲價 |
| 電阻 / 電感 | 電流感測、穩流、高功率轉換 | JPM 估電阻 2026/27E 收入占 14/15%,電感為第二大產品線;AI mix 與 ASP 上行是主要增量 |
圖片 / 架構圖
圖說:來源整理鉭質電容市場高度集中,KEMET、AVX、Vishay 三家合計約 60-70% 市占;KEMET 已由國巨收購,是國巨 AI 伺服器高階鉭質電容槓桿來源。
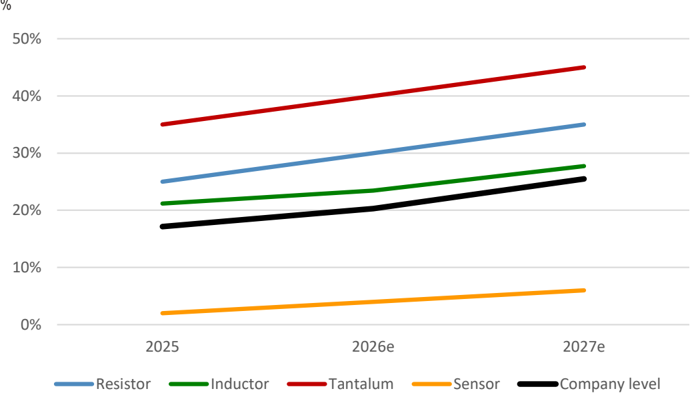
圖說:JPM 估國巨鉭質電容、電阻、電感 AI/HPC mix 在 2025-2027E 持續上升,其中鉭質電容 AI/HPC mix 最高。
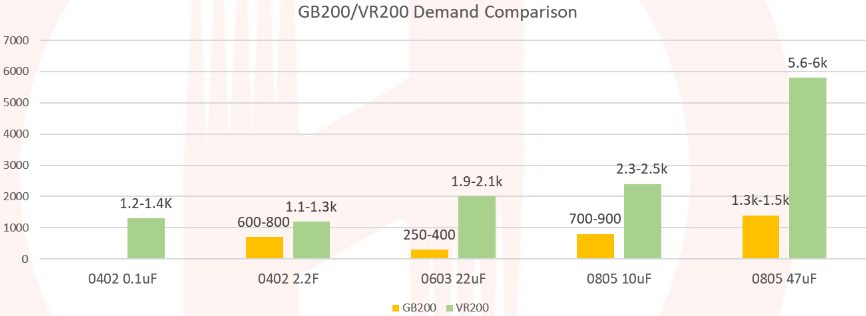
圖說:GB200 與 VR200 平台各規格 MLCC 需求量比較長條圖(單位未標):0805 47uF 由 1.3k-1.5k 增至 5.6-6k、0603 22uF 由 250-400 增至 1.9-2.1k、0805 10uF 由 700-900 增至 2.3-2.5k,顯示 AI GPU 平台升級使高容小尺寸 MLCC 用量成倍增加。來源:報告_華南_國巨2327_20261030(華南投顧,2026-10-30)
Morgan Stanley 2026-06-08 月銷更新:5 月營收 NT$151 億(MoM +7%,YoY +47%),稼動率高於指引;OW 目標價 NT$1,010,股價 NT$751 有 34% 上行空間;MLCC 與鉭質電容雙線漲價邏輯持續。(來源:260608_ms_yageo,2026-06-08)
MS 2026-06-12 國巨報告摘要:目標價由 NT$1,010 上調至 NT$1,355(+34%),維持 Overweight;核心論點為 AI 驅動 MLCC 供給趨緊、現貨漲價加速向合約價滲透。(來源:2327 國巨(Yageo)|20260612|MS,2026-06-12)
MS 2026-06-17 月銷更新:5 月淨利 NT$32.8 億(YoY +113%),淨利率 21.7% 續升,占 2Q26 NP 預估 38%,隱含 2Q26 業績上行風險,OW 目標價 NT$1,355。(來源:260617_ms_yageo,2026-06-17)
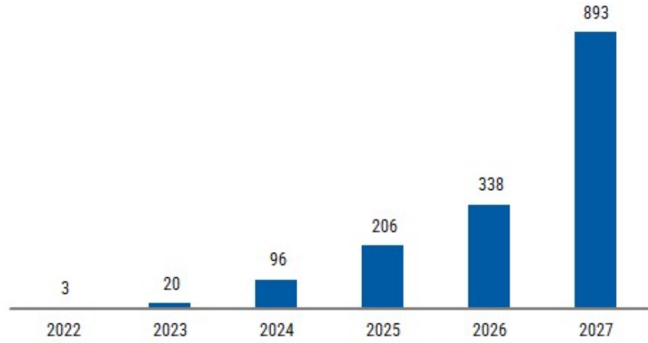
圖說:AI 伺服器 MLCC 需求(US$M)2024 US$96M → 2027 近 US$900M,遠高於 MS 2024 原估 2030 年 US$550M。(來源:260622_2327_國巨_ms_Yageo,2026-06-22)
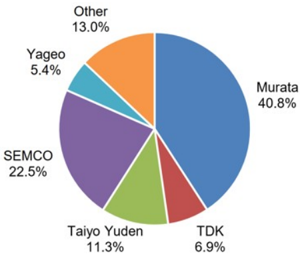
MLCC 市場份額(CY25):村田 40.8%、三星電機 22.5%、太陽誘電 11.3%、TDK 6.9%、國巨 5.4%、其他 13.0%。日韓雙頭壟斷高階市場;國巨主力在中段與高壓 MLCC,份額低但受惠結構性週期。(來源:260622_三星電機_ms_MLCC-super-cycle,2026-06-22)
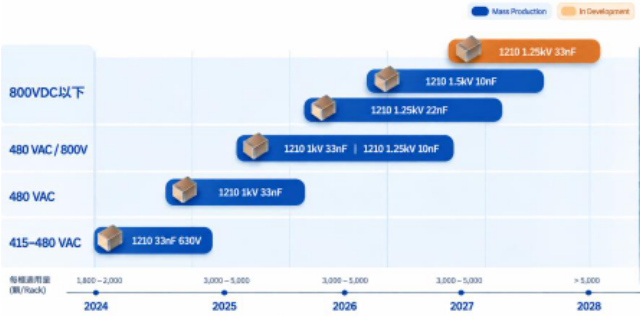
國巨 NP0 高壓 MLCC 產品路線圖:依 800VDC 以下/480VAC-800V/480VAC/415-480VAC 四電壓等級,標示 2024-2028 各年份量產/開發中規格與每機櫃用量顆數演進——由 2024 年約 1,800~2,000 顆提升至 2025~2027 年約 3,000~5,000 顆,2028 年上看逾 5,000 顆;同期耐壓規格由 630V、1kV 逐步升級至 1.25kV、1.5kV。(來源:報告_康和_國巨2327_20260924,2026-09-24)
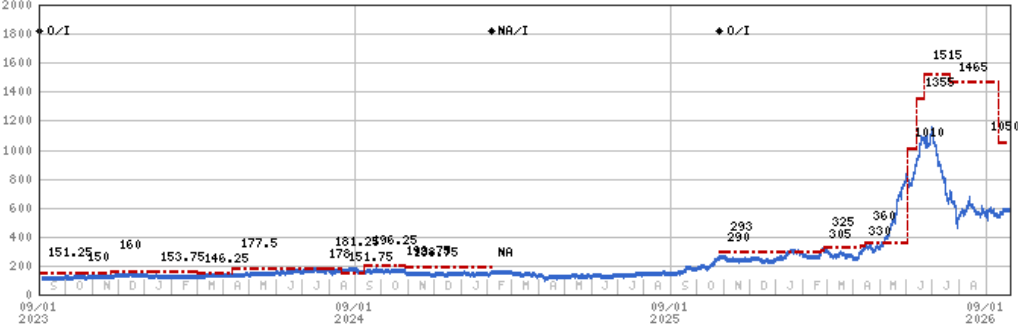
MS 評等與目標價沿革圖:藍色實線為股價走勢,紅色虛線為目標價階梯狀變化(可見數字 151.25/160/153.75/146.25/177.5/196.25/198/151.75/293/290/325/305/330/360/1010/1355/1515/1465/1050),橫軸 2023/09–2026/09;可見目標價自 2026 年中起歷經數次大幅上修後於 07-22、09-15 連續下修。(來源:報告_MS_國巨2327_20260929,2026-09-29)
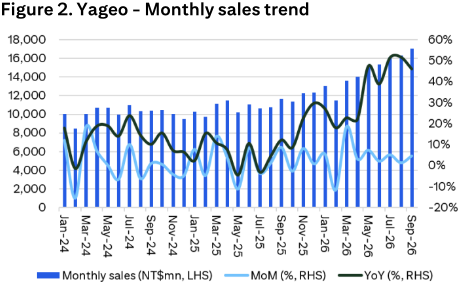
Citi「Figure 2. Yageo – Monthly sales trend」:Jan-24–Sep-26 月營收柱狀圖(NT$mn,左軸),疊加 MoM(淺藍折線)與 YoY(黑折線)成長率(右軸),近月柱體持續墊高,9 月達 NT$17.1bn 歷史新高。(來源:報告_Citi_國巨2327_20261007,2026-10-07)
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 8 次有 8 次落在此區間;最常見:每月第 6 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 168.2 | — | +36.2% | 本站推算† |
| 2026-11 | 171.9 | — | +40.1% | 本站推算† |
| 2026-10 | 168.7 | — | +48.6% | 本站推算† |
| 2026-09 | 170.7 | +4.5% | +46.1% | |
| 2026-08 | 163.3 | +1.2% | +51.8% | |
| 2026-07 | 161.3 | +5.0% | +51.5% | |
| 2026-06 | 153.6 | +2.0% | +38.9% | |
| 2026-05 | 150.6 | +7.2% | +47.5% | |
| 2026-04 | 140.4 | +3.0% | +22.0% | |
| 2026-03 | 136.3 | +18.5% | +22.8% | |
| 2026-02 | 115.1 | -11.7% | +18.0% | |
| 2026-01 | 130.3 | +5.5% | +27.1% | |
| 2025-12 | 123.5 | +0.7% | +29.7% | |
| 2025-11 | 122.6 | +8.0% | +22.4% | |
| 2025-10 | 113.5 | -2.8% | +8.5% | |
| 2025-09 | 116.8 | +8.6% | +12.2% | |
| 2025-08 | 107.6 | +1.1% | +4.3% | |
| 2025-07 | 106.5 | -3.7% | -3.2% | |
| 2025-06 | 110.6 | +8.3% | +10.5% | |
| 2025-05 | 102.1 | -11.2% | -4.7% | |
| 2025-04 | 115.0 | +3.6% | +7.5% | |
| 2025-03 | 111.0 | +13.8% | +10.8% | |
| 2025-02 | 97.5 | -4.8% | +15.3% | |
| 2025-01 | 102.5 | +7.7% | +2.3% | |
| 2024-12 | 95.2 | -5.0% | +6.4% | |
| 2024-11 | 100.2 | -4.2% | +7.2% | |
| 2024-10 | 104.7 | +0.5% | +15.5% |
2026 年已公布累計 1,322 億元;全年推算 1,830 億元(YoY +37.7%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
1Q26 營運結構
中信論壇 Call Memo 揭露的 1Q26 產品、地理、終端應用與銷售通路占比,用於掌握營收結構全貌。
產品營收占比
| 產品 | 占比 |
|---|---|
| Magnetics | 25.2% |
| Tantalum | 24.3% |
| MLCC | 19% |
| Resistor | 13.5% |
| Sensor | 13% |
| Others | 5% |
地理占比
| 區域 | 占比 |
|---|---|
| US | 29.9% |
| Rest of Asia | 25.3% |
| China | 24.2% |
| EU | 20.5% |
終端應用占比
| 應用 | 占比 |
|---|---|
| Industrial | 29% |
| Computing & ESS | 24.9% |
| Automotive | 17.1% |
| Consumer | 13% |
| Telecom | 11.7% |
| Aero/Defense/Medical | 4.3% |
銷售通路
| 通路 | 占比 |
|---|---|
| Distributors | 44.6% |
| OEM | 35% |
| EMS | 20.4% |
來源:memo_國巨_中信論壇_20260610,2026-06-10
2Q26 營運結構(康和投顧,2026-09-24)
產品營收占比(2Q26 實績,較 1Q26 結構略有位移:鉭質電容已超越磁性元件成為最大產品群)
| 產品 | 占比 |
|---|---|
| 鉭質電容 | 23.8% |
| 磁性元件 | 23.5% |
| MLCC | 19.1% |
| 電阻 | 13.5% |
| 感測器 | 10.9% |
| 其他產品 | 8.4% |
2Q26 成長較快的產品多集中於 AI 應用:磁性元件與鉭質電容主要來自 AI 伺服器電源、交換器及儲存相關需求,MLCC 則來自高壓 NP0 與高容規格,電阻與感測器亦因 AI 伺服器規格提升而同步增加。2Q26 營收 NT$444.56 億元(QoQ+16.5%、YoY+35.7%)主要來自出貨量增加而非全面漲價,AI 與一般型產品出貨均有增加。(來源:報告_康和_國巨2327_20260924,2026-09-24)
3Q26 營運結構(中信投顧法說 call memo,2026-10-29)
3Q26 營收 NT$495.31 億(QoQ +11.4%、YoY +49.7%),各產品線、事業部門、區域與通路營收皆成長,AI 相關產品為主要動能,標準型與特殊型同步增長;AI 占總營收 19.8%(1Q26 15%、2Q26 16%、3Q26 約 20%),成長主要來自 MLCC 與鉭質電容,電阻、電感與電源相關電容亦受惠。
| 產品 | 占比 |
|---|---|
| 鉭質電容 | 23.7% |
| 磁性元件 | 22.3% |
| MLCC | 21.5% |
| 電阻 | 15.3% |
| 感測器 | 10.6% |
| 其他 | 6.6% |
| 終端應用 | 占比 | 備註 |
|---|---|---|
| Industrial | 28.7% | 已連續 7 季季增,年增逾 40% |
| Computing & ESS | 28.3% | 運算、企業與電信應用年增逾 50%;PC 需求疲弱拖累 |
| Automotive | 14.9% | 成長主要來自亞洲,歐洲部分 Tier 1 仍面臨挑戰 |
| Telecom | 12.5% | — |
| Consumer | 11.7% | 營收仍季增、年增約 20% |
| Aero/Defense/Medical | 3.9% | — |
- 區域:Europe 19.5%(受惠 AI 周邊終端銷售強勁)、US 27.1%、China 27.0%、Rest of Asia 26.4%;通路:Distributors 48.9%、OEM 32.4%、EMS 18.7%。
- 經銷商庫存持續下降,需求成長非單純來自通路補庫存;全球經銷商庫存由約 5 個月降至 4 個月,大中華區低於 2 個月。
- 與富邦(2026-10-22)預期的 3Q26 MLCC 占比約 23% 略有出入,本頁以公司公布的 21.5% 為準。(來源:活動_國巨2327_中信投顧call_memo_20261029)
- 獲利與現金流(國泰證期 call memo):3Q26 毛利 203.08 億元(QoQ +18.6%、YoY +69.6%)、營業利益 146.03 億元(營益率 29.5%,QoQ +3.1ppt、YoY +6.6ppt)、EBITDA 171.90 億元(34.7%)、歸屬母公司淨利 119.81 億元(淨利率 24.2%,QoQ +27.2%、YoY +88.5%);9M26 營收 1,321.54 億元(YoY +36.3%)、毛利率 39.3%、營益率 27.2%、淨利 294.00 億元(YoY +74.1%)、EPS 14.32 元。
- 資產負債:3Q26 底現金 1,250.47 億元、應收 378.35 億元、存貨 382.83 億元、淨金融負債 129.84 億元;淨金融負債/LTM EBITDA 24%(4Q25 收購 Shibaura 後為 59%),淨金融負債/權益 6.8%,年化 ROE 20.7%;自由現金流 92.36 億元(2Q26 為 57.83 億元)。(來源:活動_國巨2327_國泰證期call_memo_20261029)
月營收追蹤
| 月份 / 指標 | 數值 | 來源 / 備註 |
|---|---|---|
| 2026-05 月營收 | NT$151 億(MoM +7%,YoY +47%) | MS 2026-06-08;高於 MS 預估 3% |
| 2026-04 + 2026-05 未審計營收 | 已達 MS 2Q26 估值 69%、共識 70% | 隱含 2Q 業績超預期上行 |
| 2026-05 初步淨利 | NT$32.8 億(YoY +113%) | MS 2026-06-17 |
| 2026-05 淨利率 | 21.7% | vs 1Q26 21.0%,持續改善 |
| 2026-05 淨利佔 2Q26 NP 預估 | 38% | 對應 MS 與市場共識 |
| 2026-06-17 股價 / 市值 | NT$984 / 約 NT$1.96 兆 | MS 月銷更新 |
| 2Q26 EPS 上修 | 約 NT$4.6 | MS 2026-06-22;5 月 EPS NT$1.60,約為原 2Q26 EPS 估 NT$4.23 的 38% |
| 2026-06 月營收 | NT$15.4bn(+2% MoM,+39% YoY) | Citi 2026-07-08;2Q26 收官月 |
| 2Q26 營收(Citi 初值) | NT$44.5bn(+16% QoQ,+36% YoY),創紀錄,超 Citi/共識預測 10%/6%,遠高於先前「moderate growth」財測指引 | Citi 2026-07-08 |
| 1H26 營收 | NT$82.6bn,已達共識 2026 全年預測 47% | Citi 2026-07-08;隱含全年共識估值有上修空間,尤其 2H26 定價加速 + 次世代 AI GPU/ASIC 平台放量 |
| 2Q26 營收(MS 確認實績) | NT$44,165mn(QoQ +16%、YoY +35%),超共識 NT$43,058mn 達 3% | MS 2026-07-22;與 Citi 初值 NT$44.5bn 略有差異(Citi 為 flash 預估、MS 為公司實際數字),量級一致 |
| 2Q26 毛利率 / 營益率(MS 確認實績) | GM 38.8%(QoQ+0.7ppt,較 MS 預估低 0.3ppt);OpM 26.8%(QoQ+1.7ppt,較 MS 預估高 0.2ppt) | MS 2026-07-22 |
| 2Q26 EPS(MS 確認實績) | NT$4.45(QoQ+14%、YoY+83%),與共識 NT$4.47 大致相符 | MS 2026-07-22 |
| 3Q26 展望(MS) | 營收估季增 8% 至 NT$47.6bn,GM 擴張 150bps 至 40.3%,OpM 擴張 210bps 至 28.9%,EPS 估 NT$5.49 | MS 2026-07-22 |
| Walsin Tech(華新科)6 月初值 | 淨利率 18.1%(vs 1Q26 8.6%,+950bps) | MS 2026-07-22;因華新科 MLCC+電阻占營收 68.6%(高於國巨 33%),MS 預期國巨改善幅度較溫和,但視為漲價力道增強訊號 |
| 2026-07 月營收 | NT$16.1bn(+5% MoM,+52% YoY),創歷史新高 | Citi 2026-08-10;3Q26 QTD 追蹤達 Citi/共識預估 33%,可能領先管理層「溫和成長」guidance;7 月為電容漲價開始顯著反映的首月 |
| 2026-08 | 163 億元 | +1% MoM/+52% YoY。Citi 指出此成績是在歐美暑休逆風下達成,顯示 AI 需求支撐下的韌性;3Q26 進度符合預期,漲價傳導效果的觀察重點落在 4Q26。Citi 維持 Buy、TP NT$1,450(報告日股價 NT$567,隱含上漲空間 155.7%、預期總報酬 157.6%)。來源 報告_Citi_國巨2327_20260908 | | 2026-09 | 171 億元,創歷史新高 | +5% MoM/+46% YoY。歐美暑休後需求回溫+AI 需求延續。來源 Citi 2026-10-07 | | 3Q26 | 495 億元,創季度新高 | +11% QoQ/+50% YoY,超 Citi/共識預測 1%/2%,優於管理層「溫和成長」財測指引;成長來自大宗與特殊品雙線放量,量價齊揚;channel check 顯示國巨逐步對客戶調漲報價,Citi 預期 4Q26E ASP 上行更明顯(特殊品/合約型業務可能較現貨/通路業務成長趨緩)。來源 報告_Citi_國巨2327_20261007 | | 3Q26(富邦確認) | 495.3 億元,季增 11.42%/年增 49.7% | 營收達成率 98.6%(富邦預期 495.32 億);標準品與特殊品出貨穩定成長,各終端應用溫和成長;富邦認為 3Q26 B/B ratio 約 2、產能利用率約九成,MLCC 漲價效應下 MLCC 營收占比升至 23%(最大成長區塊)。來源 報告_富邦_國巨2327_20261022,2026-10-22 | | 3Q26(公司法說確認,2026-10-29) | 495.31 億元,QoQ +11.4%/YoY +49.7%;毛利率 41%(QoQ +2.5ppt、YoY +4.8ppt);自由現金流 92.36 億元(QoQ +59.7%);EPS 5.83 元 | 各產品線、部門、區域、通路皆成長;營收與 MS 預覽 495.3 億一致,毛利率高於 MS 預估 40.4%/富邦預估 39.9%,EPS 高於 MS 預估 5.63/富邦 5.61;淨金融負債/近 12 個月 EBITDA 由 4Q25 59% 降至 24%(活動_國巨2327_中信投顧call_memo_20261029) | | 3Q26(MS 預覽,2026-10-26) | 未審計營收約 495.3 億元(QoQ +11%、YoY +50%),較共識 485.6 億高 2%,優於管理層「moderate increase q/q」財測(MS 解讀為中高個位數成長;法說時管理層對「財測是否保守」未反駁) | MS 預估 3Q26 GM 40.4%(QoQ +1.9ppt)、OpM 29.1%(QoQ +2.7ppt,較市場 27.7% 高 140bps)、淨利約 115.7 億元(QoQ +23%、YoY +82%)、EPS 5.63(較共識 5.32 高 6%);4Q26E 營收 510.8 億(QoQ +3%)、GM 41.0%、OpM 29.8%、EPS 6.03。來源 報告_MS_國巨2327_3Q26預覽_20261026;3Q26 法說會 2026-10-29 16:00(台北時間) |
EPS 記錄
| 季度 / 月份 | 指標 | 數值 | 備註 |
|---|---|---|---|
| 1Q26 | 營收 | NT$381.66 億 | QoQ +6.1% / YoY +22.7% |
| 1Q26 | 毛利率 | 38.1% | QoQ +0.8ppt / YoY +2.5ppt(美元計);創近 14 季新高 |
| 1Q26 | 營業利益率 | 25.2% | 中信論壇 Call Memo |
| 1Q26 | EPS | NT$3.9 | 中信論壇 Call Memo |
| 2026-05 | 淨利 | NT$32.8 億 | YoY +113%,淨利率 21.7% |
| 2Q26A | 營收 / GM / OpM / EPS | NT$44,165mn / 38.8% / 26.8% / NT$4.45 | MS 2026-07-22 公司實績確認(QoQ+16%/+0.7ppt/+1.7ppt/+14%,YoY+35%/+3.3ppt/+5.4ppt/+83%) |
| 2Q26A(法說會確認,最終數) | 營收 / GM / OpM / 稅後淨利 / EPS | NT$44,456mn / 38.5% / 26.4% / NT$9,418mn / NT$4.59(QoQ+18%/YoY+88%) | 2026-07-29 法說會後,Citi/GS/CTBC 三方獨立確認一致(QoQ+16.5%、YoY+35.7%);CTBC 註記若排除保留盈餘稅提列影響,調整後 EPS 為 NT$4.81 |
| 3Q26A(法說確認) | 營收 / GM / EPS / 自由現金流 | NT$49,531mn / 41% / NT$5.83 / NT$9,236mn | 2026-10-29 法說(活動_國巨2327_中信投顧call_memo_20261029);QoQ +11.4%/+2.5ppt、YoY +49.7%/+4.8ppt;EPS 高於 MS 預覽 5.63 與富邦 5.61 |
沿革:MS 07-22「2Q26 實績」為法說前 preview,非最終數
MS 2026-07-22 報告標題為「2Q preview」,其列示的 NT$44,165mn/EPS 4.45 為法說會(7/29)前的預估/初步數字,與法說會後 Citi/GS/CTBC 三方確認的最終數 NT$44,456mn/EPS 4.59 有約 0.7% 營收、3% EPS 的差距。以法說會後確認數為準。
EPS 預估
| 預估日期 | 來源(券商) | 2026E/F EPS (NT$) | 2027E/F EPS (NT$) | 2028E/F EPS (NT$) | 較前次變動 | 關鍵假設變化 |
|---|---|---|---|---|---|---|
| 2026-06-01 | JPM | 16.98 | 30.22 | 46.85 | 2027E 較前版上修 41.4% | AI 受惠拆為 IT MLCC 外溢、鉭質電容多年上行、電感與晶片電阻漲價四條線;Dec-26 TP NT$1,000(前 406) |
| 2026-06-08 | MS(月銷更新) | 17.88(共識 17.34) | 23.59(共識 24.73) | 31.87(共識 32.38) | — | 2Q 定價調整開始顯現,4+5 月未審計營收達 MS 2Q26 估值 69%/共識 70% |
| 2026-06-12 | MS(大幅上修) | 18.19(前 17.88,共識 17.39) | 30.71(前 23.59,共識 25.70,+30%) | 42.85(前 31.87,共識 34.51,+34%) | 2027E/28E 大幅上修 30%/34% | Cloud AI 對廣義 MLCC 市場二次衝擊:現貨價顯著漲價、交期延長、直接客戶 30% 漲價 |
| 2026-06-22 | MS(再上修) | 20.59(前 18.19) | 35.13(前 30.71) | 48.00(前 42.85,upside scenario 可達 ~60) | — | 5 月獲利超預期+2H26 直接客戶報價 30-40%+MLCC ASP CY26/27 +30%/+67%(詳見「成長動能/催化劑」定價與漲價傳導) |
| 2026-07-01 | 野村 | 20.87(前 18.68,淨利 +11.7%) | 33.15(前 24.39,淨利 +35.9%) | 45.00(前 29.20,淨利 +54.1%;2027F 起 net cash) | 全線大幅上修 | 結構性被動元件短缺+電容漲價加速;VR200 MLCC content >3x GB300、Murata/SEMCO 排擠外溢 |
| 2026-07-05 | GS | 21.22(前 19.12,+11%) | 37.56(前 25.27,+49%) | 57.32(前 27.87,+106%) | 逐年加速上修 | Commodity MLCC 定價循環啟動,國巨持有全球 ~25% commodity MLCC 產能份額 |
| 2026-07-22 | MS(⚠️ 首次小幅下修) | 20.11(前 20.59,共識 19.35,-2%) | 34.23(前 35.13,共識 30.67,-3%) | 46.87(前 48.00,共識 42.25,-2%) | 模型微調(COGS 上修 1-2%),非需求轉弱 | 2Q26 實績大幅超預期(營收/GM/EPS 皆優於或大致符合 MS 自身財測與共識),僅 CY26-28 成本假設微調 |
| 2026-07-29 | Citi(法說後上修) | 19.87(前 17.81,+12%) | 35.36(前 31.42,+13%) | 48.05(前 43.24,+11%) | 全線上修 11-13% | 2Q26 營收/毛利雙雙超 Citi 與共識;AI 營收占比升至 16%、BB ratio 升至 2.2;上修 2025-28E ASP CAGR 至 22%/23%/27%(前 20%/16%/25%) |
| 2026-07-29 | GS(⚠️ 法說後下修) | 19.01(前 21.22,-10%) | 31.27(前 37.56,-17%) | 49.20(前 57.32,-14%;新增 2029E 66.45) | 全線下修,與 Citi 同期方向相反 | 2Q26 核心業績「較 GSe 低 1%」(GM 38.5% vs GSe 40.0%);後續 MLCC/鉭質電容漲價假設轉趨保守 |
| 2026-07-30 | CTBC(調整後 EPS,法說後小幅上修) | 19.73(上季預估 18.16,+8.6%) | 29.79(上季預估 24.92,+19.5%) | — | 上修 8.6%/19.5% | 2Q26 法說會後上修;AI 客戶主動簽 LTA 延伸至鉭電/電阻/電感 |
| 2026-09-15 | MS(全球 MLCC 產業報告,⚠️ 下修) | 19.79(前 20.11,-2%) | 32.11(前 34.23,-6%) | 43.75†(前 46.87,-7%;回推自 24x 2028e EPS) | 全線下修 2%/6%/7% | CY26 營收約 NT$183B(+38% YoY)、GM 39.3%/OM 27.4%;CY27 營收約 NT$252B(+38% YoY)、GM 43.2%/OM 33.4%;2Q26 現貨漲價判定為一次性庫存回補、非結構性缺口 |
| 2026-09-24 | 康和投顧 | 19.61 | 30.15 | — | 首次揭露(本頁) | 2Q26 營收季增主要來自出貨量增加非全面漲價;7、8 月營收合計 NT$324.63 億(YoY 逾五成);AI 相關營收占比約 16%(且 Memory、Enterprise SSD 等實際流向 AI Data Center 需求尚未完整納入,實際占比可能更高);800VDC HVDC Side Rack 架構升級推升高壓 NP0 MLCC 單櫃用量 |
| 2026-09-18 | 華南投顧(4Q26 投資季刊) | 20.08 | 30.36 | — | 首次揭露(本頁) | 2026F 營收 1,861.0 億元、GM 39.3%;2027F 營收 2,437.9 億元、GM 42.0%;BB ratio 2-2.2,標準品/特殊品稼動率約 80%→90%(見「財測假設」) |
| 2026-09-29 | MS(TDK-太陽誘電 MOU 跟進報告) | 19.79(不變) | 32.11(不變) | 43.41(官方揭露,解除 09-15 回推 43.75† 標記,差異 -0.8%) | 2026E/27E 持平、2028E 由回推值轉官方數字 | TDK-太陽誘電 MOU 驗證高容 MLCC AI 需求緊俏,MLCC 上行週期論點不變;OW/TP 維持 NT$1,050 |
| 2026-10-22 | 富邦投顧 | 20.54(前 20.91,-1.8%;Bloomberg 共識 19.57) | 32.50(前 32.80,-0.9%;共識 32.32) | 35.70 | 小幅下修 1-2% | 營收 2026/27F 小幅下修 1.4%/1.0%、毛利率反略上修 0.1/0.2ppt;3Q26F/4Q26F EPS 5.61/6.43(營收 495.3/537.1 億,GM 39.9%/41.0%);市場擔憂漲價延續性,預期 2H27 起漲勢放緩 |
| 2026-10-26 | MS(3Q26 預覽) | 20.14(前 19.79,+2%;共識 19.69) | 32.48(前 32.11,+1%;共識 32.63) | 43.39(前 43.41,0%;共識 45.56,MS 低 5%) | 2026E/27E 小幅上修 | 3Q26 營收優於財測指引、GM/OpM 上修;MS 稱「very slight decreases」,但報告 Exhibit 8 數字為小幅上修(以表內數字為準);3Q26E/4Q26E EPS 5.63/6.03;2026/27/28E GM 39.6%/43.7%/46.6%、OpM 27.8%/33.6%/37.0% |
| 2026-10-29 | Citi(3Q26 法說後) | 20.62(前 19.87,+4%) | 36.25(前 35.36,+3%) | 50.92(前 48.05,+6%) | 全線上修 3-6% | 3Q26 淨利 NT$120 億(QoQ +27%/YoY +88%)超 Citi/共識 8%/10%;毛利率 41.0% 高於 Citi 預估 1.0ppt;2026/27/28E 毛利率 40.3%/46.8%/49.2%(前 39.5%/46.0%/48.7%);營收 1,848.6/2,616.8/3,441.7 億元(2028E +4%);4Q26E 營收 527.0 億(QoQ +6.4%)、GM 42.6%、EPS 6.30;1Q–4Q27E EPS 7.49/8.45/9.58/10.73 |
| 2026-10-30 | CTBC(調整後 EPS,3Q26 法說後) | 20.43(前 19.73,+3.5%;共識 19.35)† | 33.64(前 29.79,+12.9%;共識 33.27) | — | 上修 3.5%/12.9% | 3Q26 毛利率 41.0% 優於中信預估 1.7ppt、EPS 對預估 +9.8%;2026F/2027F 毛利率 39.9%/44.6%(前 39.2%/42.0%)、營益率 28.0%/34.4%(前 27.1%/30.7%);營收 1,842.5/2,531.2 億元;4Q26F 營收 521.0 億(QoQ +5.2%)、EPS 6.15(前 5.97);季度表另列調整後 EPS 2026F 20.30/2027F 33.43(口徑差異待核對) |
| 2026-10-30 | 華南投顧(3Q26 法說後) | 21.16(前 20.08,+5.4%) | 33.74(前 30.36,+11.1%) | — | 2026F/27F 同步上修 | 2027F 營收 2,508.7 億元(前 2,437.9 億,+2.9%)、GM 43.9%(前 42.0%)、營益率 33.1%(前 29.2%);2026F 營收 1,861.0 億元、GM 40.3%、營益率 28.4%;4Q26F EPS 6.86、2027 各季 6.97/8.12/8.84/9.81 |
預估演進解讀
EPS 預估從 6 月初的 NT$17-18(JPM/MS,2026E)一路上修至 7 月初的 NT$21(GS,2026E),主因逐步確認 AI 驅動的結構性 MLCC/鉭質電容短缺與多輪漲價;2Q26 法說會(2026-07-29)後首次出現方向分歧:Citi/CTBC 續上修,GS 轉為下修(核心業績「較 GSe 低 1%」),MS 則已於法說會前一週(07-22)因成本假設微調小幅下修(非需求轉弱)。三家對同一場法說會的解讀分歧詳見「財測假設」表下方 [!warning]。
基期實績(2024A/2025A)各版本引用:MS/GS/野村 2025A EPS 皆為 NT$11.51(MS 2025A 共識 NT$11.61);Citi(2026-07-29)另列 2024A NT$9.56、2025A NT$11.51;CTBC(2026-07-30)2025A EPS 為 NT$11.40(與其餘券商 11.51 有約 0.11 元差異),2024A 列示 NT$37.31(與其餘券商基期數字級距明顯不同,原文未說明計算基礎差異,待查證)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| JPM(2026-06-01) | AI 被動元件四線漲價(IT MLCC 外溢 + 鉭質電容多年上行 + 電感/晶片電阻漲價)→ EPS | IT MLCC 稼動率 1H YoY +10ppt、2H YoY +15ppt,peak IT UTR 85–90%;鉭質電容 2026/27E 占營收約 25/30%,AI mix 可能升至 35–40%,ASP 雙位數漲幅加速;晶片電阻全球量市占約 40%,旺季 UTR 可能 >90%,resistor pricing CAGR 15–20% | Dec-26 TP NT$1,000(prior NT$406,26x 2027/28E EPS);EPS 2026/27/28E NT$16.98/30.22/46.85(2027E 較前版上修 41.4%) |
| Morgan Stanley(2026-06-08) | 月營收/稼動率/定價 read-across → 2Q26 業績上行機率 | 2Q 定價調整開始顯現(1Q 尚未充分反映,Asia AI Summit 管理層確認);2Q 稼動率高於 1Q 法說指引,標準品 75–80%、特殊品 85–90%;鉛工期延長 + ODM 補庫,中低端 MLCC 與鉭質電容均有更多漲價空間;4+5 月未審計營收達 MS 2Q26 估值 69%、共識 70% | 維持 OW,TP NT$1,010(+34%,當時股價 NT$751);估值 31x 2027E / 23x 2028E PE,低於日韓同業 40x+,MS 認為估值不貴 |
| Morgan Stanley(2026-06-22) | 5 月獲利 → 2Q26 EPS 上修 → ASP/毛利率假設更新 → PER 回推 TP | 5 月 EPS NT$1.60(約原 2Q26 EPS 估 NT$4.23 的 38%)→ 2Q26 EPS 上修約 9% 至 NT$4.6;2H26 直接客戶報價平均漲 30-40%(前估 10-20%);blended MLCC ASP CY26 +30%、CY27 +67%(前估 +10%、+61%);base case MLCC 毛利率 2027 底約 50%(保守,遠低於前一輪 ~80% 高峰,若回歷史高峰 CY27 EPS 可達 ~NT$45、CY28 ~NT$60);電阻等其他品類 2H26 亦漲價(幅度較 MLCC 溫和) | PT NT$1,355 → NT$1,515,隱含約 32x CY28 P/E,PEG 0.86x;MSe 較共識 CY26/27/28 EPS 高 14%/32%/37%;VR200 BOM:Rubin NVL72 機櫃 MLCC 用量約 57 萬顆(vs GB300 32 萬顆,+80%),47µF+ 高容佔比 >30%(vs GB300 <20%),單機櫃 MLCC 美元含量 +182%;AI 伺服器 MLCC TAM 2027 年近 US$900M(2024 僅 US$96M,遠高於 MS 2024-09 原估 2030 年 US$550M) |
| 野村(2026-07-01) | NVIDIA VR200 MLCC content 產業查核 → 高容 MLCC 排擠外溢 → EPS/TP 重設 | 野村產業查核 NVIDIA VR200 MLCC content 較 GB300 成長 >3 倍;Murata/SEMCO 高容 MLCC 產能被 AI 吸走,排擠中高容配額外溢至國巨;AWS Trainium3 鉭質電容用量較前代增加;國巨可用鉭質電容+晶片電阻+MLCC bundle sales 議價;GM 仍在擴張早期 36.2%(2025)→48.3%(2028F),距 2018 高點 63.3% 仍遠,本輪 AI 驅動可望比 2017-18 車電週期更長 | EPS 2026/27/28F 由 18.7/24.4/29.2 上修至 20.9/33.2/45.0(淨利上修 +11.7%/+35.9%/+54.1%);TP 估值框架由 19x 2H26-1H27F EPS 改為 30x 2028F EPS 45.0(歷史 8–40x 上緣);TP 415 → 1,350 |
| Goldman Sachs(2026-07-05) | Commodity MLCC 定價循環 + 25% 產能份額 → EPS 上修 → 26x 2028E PB/ROE → TP | 國巨全球 commodity MLCC 產能份額 ~25%;定價 +29%/+93%/+84% YoY(2026/27/28E);2027/28E GM 46%/51%(上修 0.9/4.7/8.9ppt);2028E ROE 預估 41%;供需能見度至 2028 年底 | EPS 26/27/28E 21.22/37.56/57.32(上修 11%/49%/106%);2025-28E EPS CAGR 83%;TP NT$346→NT$1,490(26x 2028E PB/ROE,歷史高點倍數),隱含 43% upside |
| Citi(2026-07-08) | 目標 PER 40x × 2027E/28E 平均獲利 → TP;PE 法選用理由:獲利表現與產業動態為市場關注焦點 | 40x 為 2022 年以來交易區間高端;期間公司歷經景氣循環、成功整合併購業務強化產品組合、開始交出穩定利潤率與獲利;2Q26 營收 broad-based(標準品+特殊品)、BB ratio 顯著高於 1.0、AI 訂單走高 | TP NT$1,500;隱含 2027E/28E 平均 EPS ≈ NT$37.5†(回推,報告未直接揭露單一 EPS 數字) |
| Morgan Stanley(2026-07-22) | 2Q26 實績確認 + 3Q26 展望 → 剩餘所得模型(成本假設微調)→ TP 微幅下修 | 2Q26 實績營收 NT$44,165mn/GM 38.8%/OpM 26.8%/EPS 4.45(優於或大致符合預估與共識);3Q26 展望營收+8% QoQ/GM+150bps/OpM+210bps/EPS 5.49;CY26-28 COGS 假設上修 1-2% → EPS 下修 2-3%;成本股本 7.8%(無風險利率 1.0%、股權風險溢酬 6.8%、Beta 1.1)、中期成長率 16%、終端成長率 3% | EPS 2026/27/28E 20.11/34.23/46.87(前 20.59/35.13/48.00,各下修 2-3%);TP NT$1,515→1,465(隱含 43x 2027e/31x 2028e P/E,PEG 0.85x);Bull/Bear 情境 NT$2,075/685 |
| Citi(2026-07-23) | 目標 PER 40x × 2027E/28E 平均獲利 → TP(維持,方法論同 0708);法說前瞻 channel check 驗證定價力 | channel check:7 月全面性電容漲價(MLCC/鉭質/鋁質,約占營收 50%)、ASP 較 6 月 +15-25%,預期 3Q26 ASP 開始反映;2Q26 營收已超財測指引,GPM/OPM 預期優於 Citi 原估(GPM 38.5%/OPM 25.5%);股價 7 月回檔 39%(TAIEX -5%)判斷屬技術性賣壓非基本面轉弱 | 維持獲利預估與 TP NT$1,500;Bull/Base/Bear 情境 NT$2,000/1,500/600(45x/40x/25x 目標倍數,Base OPM 26.7%/Bear OPM 20.0% in 2026E);現價 NT$696 對應約 22x 2027E PE,低於全球同業均值 ~32x |
| Citi(2026-07-29) | 2Q26 法說會實績確認 → EPS 上修 → 目標 PER 由 40x 降至 35x(sector 去槓桿導致倍數壓縮)→ TP | 2Q26 淨利 NT$9.4bn(+18% QoQ/+88% YoY)超 Citi/共識 15%/3%;AI 營收占比升至 16%;BB ratio 升至 2.2(6 月底,前 AGM 時 1.3);3Q26 guidance:營收溫和成長、GM/OPM 微升,commodity/specialty UTR 由 2Q26 80%/85% 升至 90%+/90%+;客戶主動洽談 AI/computing/memory 多年期 LTA;上修 2025-28E ASP 成長 CAGR 至 22%/23%/27%(前 20%/16%/25%) | EPS 2026/27/28E 上修 11-13% 至 19.87/35.36/48.05;TP NT$1,500→1,450(35x avg 2027-28E EPS,前 40x);下修屬倍數壓縮而非獲利軌跡改變;維持 Buy |
| Goldman Sachs(2026-07-29) | 2Q26 法說會核心業績略低於 GSe → 定價假設轉保守 → EPS/TP 下修 | 2Q26 核心業績較 GSe 低 1%(GM 38.5% vs GSe 40.0%,opex 低於 GSe);營收略優於 GSe、高於共識 4%;AI 營收占比 16%(超前 2026 目標 15%);下修 2026/27/28E MLCC/鉭質電容 ASP 漲價假設,營收估下修 10%/17%/16%,GPM 下修 1.2/0.8/0.3ppt;新增 2029E 預估;估全球非 AI MLCC UTR 由 2025 的 75% 回升至 2026/27/28E 的 82%/97%/100%,AI 占全球 MLCC 產能比重估 2026/27/28E 達 14%/24%/32%(前 9% in 2025) | EPS 2026/27/28E 下修 10%/17%/14% 至 19.01/31.27/49.20;TP NT$1,490→1,280(26x avg 2028E PB/ROE,與過去 10 年高點倍數及日系同業 2027/28E PB/ROE 均值一致,前次亦用 26x);維持 Buy |
| CTBC(2026-07-30) | 2Q26 法說會實績確認 → EPS 小幅上修 → 目標 PER 由 40x 降至 35x(同業估值收斂)→ TP | 2Q26 營收 NT$44,456mn(QoQ+16.5%/YoY+35.7%);毛利率 38.5%(低於市場預期 1-2ppt,因原物料成本上升與標準品需求回升部分抵銷漲價效益);AI 客戶主動簽 LTA,範圍由 MLCC 延伸至鉭質電容/電阻/電感,顯示對供應不足的擔憂;BB ratio 升至 2.2;高雄 Y3 廠為 AI 需求爆發前已提前布局的高階 MLCC 產能,透過增設退火設備逐步提產,同步於台灣/越南/墨西哥擴充設備;3Q26 特殊品與標準品 UTR 皆估達 90%+ | 2026F/2027F 調整後 EPS 19.73/29.79(前季預估 18.16/24.92,各上修 8.6%/19.5%);目標 PER 40x→35x;TP NT$997→1,042(FY2027 EPS × 35 PER);維持買進(BUY) |
| MS(2026-09-15,全球 MLCC 產業報告) | 全球 MLCC 產業模型(CY26/27 營收/GM/OM →EPS)→ 剩餘所得模型 TP;同篇報告首次把「47µF+ 高容值排擠中低階」機制量化到產業級 TAM | CY26 revenue NT$183B(+38% y/y),GM 39.3%(+310bps),OM 27.4%(+500bps);CY27 revenue NT$252B(+38% y/y),GM 43.2%(+390bps),OM 33.4%(+600bps);2Q26 現貨漲價判定為一次性庫存回補(非結構性缺口),股價自高點回落約 50% 後風險報酬轉佳;47µF+ 高容值 MLCC 排擠效應預期 2026 年底至 2027 年初更明顯浮現,逐步收緊中低階市場供給並支撐報價(產業級數字詳見 技術_MLCC) | EPS 26/27/28E 下修 2%/6%/7% 至 19.79/32.11/43.75†(前 20.11/34.23/46.87,MS 2026-07-22);TP NT$1,465→1,050(隱含 33x 2027E/24x 2028E PE,前次 43x/31x);Bull NT$1,490(34x 2028e)/Bear NT$480(11x 2028e) |
| 康和投顧(2026-09-24) | 2Q26 財報+7/8 月營收 read-through → 逐季財測 → 目標 PER 由 40x 下修至 30x(反映近期股價大幅回檔後估值修正)→ TP | 2026/2027 年營收預估 NT$1,847.82億/NT$2,581.77億(YoY+39.0%/+39.7%);3Q26 營收 NT$484.84億(QoQ+9.1%、YoY+46.5%)、GM 39.1%、OPM 26.9%、EPS 5.30;4Q26 營收 NT$536.76億(QoQ+10.7%、YoY+49.2%)、GM 39.7%、OPM 27.5%、EPS 5.96;隨機櫃電源架構由 Power Shelf 轉向 800VDC HVDC Side Rack,高壓 NP0 MLCC 單機櫃用量 2024 年約 1,800~2,000 顆→2025~2027 年約 3,000~5,000 顆→2028 年上看逾 5,000 顆 | EPS 2026/2027F 19.61/30.15;以 2027E EPS 30.15 × 30x(原 40x)本益比計算,TP 由 1,360 調整至 905(潛在漲幅 57.9%);⚠️ 評等逆勢由買進調升至強力買進(TP 雖下修,但股價回檔更深,潛在報酬轉為顯著正值) |
| 華南投顧(2026-09-18,4Q26 投資季刊) | AI 需求+客戶簽 LTA → BB ratio 2-2.2、定價權與稼動率提升 | BB ratio 升至 2-2.2;客戶為避免斷鏈洽談涵蓋數月至年的 LTA 鎖定產能;標準品與特殊品稼動率皆由約 80% 升至 90%;日商村田、太陽誘電 8-9 月高階 AI 料號(0402 47µF/0603)B/B 1.7-1.9,2H26 日商積極優化產能、收縮中低階產出,缺口預期持續至 2Q27-3Q27;2027 年 AI MLCC 需求與成長量 2-3 倍 | 2026F 營收 1,861.0 億元/GM 39.3%/EPS 20.08 元;2027F 營收 2,437.9 億元/GM 42.0%/EPS 30.36 元;TP NT$700(報告表列 2027 P/E 18.0x,TP÷EPS ≈ 23.1x†) |
| Morgan Stanley(2026-09-29) | TDK-太陽誘電 MOU → 驗證 AI 驅動高容 MLCC 緊俏 → 中低階產能排擠加劇 → 維持上行週期論點,財測與 TP 不變 | TDK/太陽誘電簽署 MOU 探索先進 MLCC/電感聯盟(製造/採購合作、METI 經濟安保法潛在補助、未來可能資本合作);MS 估 2027 年 47µF+ 高容 MLCC 需求逾 400 億顆(vs 2025 約 40 億顆);去規格化(改用 ≤22µF)與改用鉭聚合物電容均非可行替代方案(後者同樣供應吃緊);唯一務實產業反應為中低階產能挪移至高容生產,結構性收緊中低階供給、支撐廣泛定價權 | 維持 OW/TP NT$1,050(不變);2028E EPS 官方揭露 NT$43.41,解除前次(09-15)回推標記(43.75†);觀察重點:資本聯盟是否成真、METI 補助規模、村田反制動作、聯盟是否延伸至中階產品 |
| 富邦(2026-10-22) | 3Q26 營收符合預期→日韓廠 MLCC 漲價逐步傳導(代理商 3Q、直客 4Q 起)→ 4Q26 毛利率 41% → EPS | 3Q26 B/B 約 2、稼動率約九成、MLCC 營收占比 23%;消費規格 MLCC 漲幅目標平均 20-30%(高階較低),依產品/客戶/合約時程逐步反映;毛利率 2026/27/28F 39.5%/42.4%/42.5%、營益率 28.2%/33.7%/34.4%;營收 1,858.65/2,492.63/2,697.40 億元;ROE 21.9%/27.7%/24.4% | EPS 2026/27/28F 20.54/32.50/35.70;TP 25x FY27F EPS = NT$812(前 820,日韓同業約 35x) |
| Morgan Stanley(2026-10-26,3Q26 預覽) | 3Q26 未審計營收 → 3Q/4Q 毛利率、營益率預估 → 剩餘所得模型(假設不變)→ TP 維持 | 3Q26 營收 NT$49.5bn 優於財測;4Q26 營收/GM/OpM 預期指引均為「up slightly q/q」;消費性 4Q 轉弱(供應鏈查證,IDC 3Q PC 需求低於預期),AI 與一般伺服器需求維持強勁;MLCC ASP YoY 2025 0.6%→2026e 23.9%→2027e 65.9%→2028e 14.9%、MLCC GM 31.7%→36.5%→43.6%→47.2%;晶片電阻 ASP YoY 0.8%→11.4%→46.0%→27.3%、GM 43.4%→46.3%→51.7%→54.8%;成本股本 7.8%(無風險利率 1.0%、ERP 6.8%、Beta 1.1)、中期成長 12%、終端成長 3%;法說會關注:非 AI 需求能見度、1Q 的 MLCC 調價、鉭質/電阻/磁性元件調價、消費性客戶庫存、TDK/太陽誘電 MOU、CY27 中低階產能短缺 | EPS 2026/27/28E 20.14/32.48/43.39(營收 1,832.3/2,536.1/3,088.0 億元);TP NT$1,050 不變(24x CY28e P/E、PEG 0.72x;隱含 32x 2027e);Bull NT$1,490/Bear NT$480 |
| Citi(2026-10-29) | 3Q26 法說後 EPS 上修 → 目標 PER 由 35x 降至 23x(2027E-28E 平均獲利,對齊全球同業 24x 前瞻 EPS)→ TP | 3Q26 AI mix 升至 20%(2Q26 16%);BB ratio 近 2(較前季高基期略降,反映出貨基期墊高而非接單轉弱);4Q26 管理層指引營收小幅成長、毛利率續升,commodity/specialty UTR 由 3Q26 近 95% 升至 95% 以上;2027 擴產確認但有效產能仍較名目產能緊俏;全球被動元件同業倍數因資料中心資本支出放緩與消費需求疲軟而壓縮;產品營收占比 2026E MLCC 21%/鉭質 24%/磁性 23%/電阻 15%/感測器 11%;Bull NT$1,300(30x)/Bear NT$435(10x,OPM 20.0%) | EPS 2026/27/28E 20.62/36.25/50.92;TP NT$1,000(前 1,450);隱含上行 84%、總報酬 86% |
| CTBC(2026-10-30) | 3Q26 毛利率優於預期 → 4Q26 淡季優於往年 → 上修 2026/27F → 目標 PER 由 35x 降至 25x(國際大廠 PER 回落至約 25x,成長溢價難維持)× 2027F EPS → TP | B/B ratio 約 2.0(AI 鉭質電容與 MLCC 部分產品線 >2.0);AI 營收占比 1Q26 15%→3Q26 約 20%;標準品與特殊品稼動率約 95%、4Q26 預期更高;擴充鉭質電容與 MLCC 總產能 10%–15%,2Q27 起分階段開出;全球經銷商庫存由約 5 個月降至 4 個月、大中華區低於 2 個月;三星電機 10/29 法說稱部分產品 2027 年需求達 2026 年 8 倍、村田原定 800 億日圓擴產不足並評估追加,日韓聚焦高階使一般品供給彈性受壓、有利報價回升;2026F/2027F 毛利率 39.9%/44.6%、營益率 28.0%/34.4%、ROE 22.9%/30.0%、DPS 10.21/16.82 元† | EPS 2026F/2027F 20.43/33.64;TP NT$841(前 1,042);潛在漲幅 54.9% |
| 華南投顧(2026-10-30,3Q26 法說後) | 日商 AI 高階料號(0402 47uF/0603)B/B 1.8-1.9(前值約 1.7)、4Q26 日商收縮中低階產出 → 外溢缺口(持續至 2Q27-3Q27)帶動國巨 26/27 年營收 +40%/+34.8%;4Q26 對大客戶漲價約 10-15%、稼動率標準品/特殊品自 85-90% 升至 90-95%;AI 相關營收占比 3Q26 約 20%(19.8%)、續升至 22-24%;高階 MLCC 供應緊張持續至 3Q27,日韓大廠 2026-27 年僅能增加約 5-15% 供給 | 3Q26 營收產品占比:鉭質 23.7%、磁性 22.3%、MLCC 21.5%(2Q26 19.1%)、電阻 15.3%、感測 10.6%;2026 資本支出約 NT$57 億(4Q 節奏略緩);BB ratio 小幅降至 2 屬基期墊高非需求轉弱;Net Financial Debt/LTM EBITDA 24%(4Q25 併購芝浦後 59%);3Q26 自由現金流 NT$92.36 億 | 2026F/27F 營收 1,861.0/2,508.7 億元(YoY +40%/+34.8%)、EPS 21.16/33.74;MLCC 2027F 營收 529.3 億(占 21.1%)、鉭質 556.9 億、電阻 363.7 億、磁性 602.0 億、感測 278.4 億 |
⚠️ 資訊衝突:Citi vs GS 對同一場 2Q26 法說會的財測解讀方向相反
Citi(2026-07-29)與 GS(2026-07-29)皆基於同一場 2026-07-29 法說會與同一組 2Q26 實績數字(營收 NT$44.5bn、GM 38.5%、AI mix 16%、BB ratio 2.2、3Q26 UTR guidance 90%+),但財測方向完全相反: - Citi:上修 2026-28E EPS +11-13%(ASP 成長假設調升),TP 由 1,500 降至 1,450(純屬目標 PER 40x→35x 的倍數壓縮,獲利軌跡不變,維持樂觀)。 - GS:下修 2026-28E EPS -10-17%(核心業績「較 GSe 低 1%」、對後續 MLCC/鉭質電容漲價假設轉趨保守),TP 由 1,490 降至 1,280(EPS 下修 + 倍數持平)。 - CTBC 與 Citi 立場較接近,2026/27F EPS 各上修 8.6%/19.5%,TP 由 997 微升至 1,042。 三家均維持 Buy/買進評等,差異在於對「2Q26 毛利率略低於自身預估(38.5% vs Citi 隱含估值/GS 40.0%)」這件事的解讀:Citi 視為調價落後效應尚待反映的短期雜訊,GS 視為後續漲價力道不如預期的訊號。建議後續以 3Q26 實際 ASP/UTR 數字驗證何者正確。
模型產出對照(營收/EBITDA/毛利率/營益率/ROE,各版本自建模型輸出)
| 來源(日期) | 營收(NT$mn,2026/27/28) | EBITDA(NT$mn,2026/27/28) | 毛利率/營益率(%,2026/27/28) | ROE(%,2026/27/28) |
|---|---|---|---|---|
| MS(2026-06-12) | 167,293/226,791/280,529 | 55,213/87,629/119,441 | — | 21.5/29.5/34.7 |
| MS(2026-06-22) | 180,835/249,369/305,345 | 61,561/99,451/133,129 | GM 40.3/45.7/49.2 | 24.3/33.0/37.2 |
| MS(2026-07-22) | 180,835/249,369/305,345 | — | GM 39.8/44.9/48.4;OpM 28.1/35.2/39.7 | — |
| 野村(2026-07-01) | 132,930(25A)/186,351(26F)/245,013(27F)/301,989(28F) | — | GM 36.2(25A)/40.2(26F)/45.8(27F)/48.3(28F) | — |
| CTBC(2026-07-30) | 185,870(26F)/252,158(27F) | — | GM 39.2/42.0;OpM 27.1/30.7;稅後純益率 21.9/24.5 | 22.22/27.19 |
| 富邦(2026-10-22) | 185,865/249,263/269,740 | 62,556/94,069/102,485 | GM 39.5/42.4/42.5;OpM 28.2/33.7/34.4 | 21.9/27.7/24.4 |
| MS(2026-10-26) | 183,232/253,608/308,798 | 60,485/94,316†/123,250†(原表欄位黏連,2027/28 年對位待核對) | GM 39.6/43.7/46.6;OpM 27.8/33.6/37.0 | 23.8/30.6/34.4 |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價(NT$) | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Morgan Stanley | 2026-05-28 | Overweight | 360 | — | 260528_2327_國巨__ms_yageo |
| J.P. Morgan | 2026-06-01 | Overweight | 1,000 | 26x 2027/28E EPS | 260601_2327_國巨_jp_yageo |
| Morgan Stanley | 2026-06-08 | Overweight | 1,010 | 31x 2027E / 23x 2028E PE | 260608_ms_yageo |
| Morgan Stanley | 2026-06-12 | Overweight | 1,355 | 約 32x 2028E P/E,PEG 0.8x | 2327 國巨(Yageo)|20260612|MS |
| Morgan Stanley | 2026-06-17 | Overweight | 1,355(維持) | — | 260617_ms_yageo |
| Morgan Stanley | 2026-06-22 | Overweight | 1,515 | 約 32x CY28 P/E,PEG 0.86x | 260622_2327_國巨_ms_Yageo |
| Aletheia Capital | 2026-06-12 | Not Rated | N.M. | — | Rippling Effect of Capacity Shift Will be Large |
| J.P. Morgan(產業) | 2026-06-12 | Overweight | — | 46.9x FY26E | 20260612_JPM_Asian MLCC Industry |
| 野村 | 2026-07-01 | Buy(維持) | 1,350(前 415) | 30x 2028F EPS 45.0(歷史 8-40x 上緣);現價 1,140、upside +18% | 報告_野村_國巨2327_20260701 |
| Goldman Sachs | 2026-07-05 | Buy(維持) | 1,490(前 346) | 26x 2028E PB/ROE(歷史高點倍數);2025-28E EPS CAGR 83%;隱含 43% upside | 報告_GS_國巨_20260705 |
| Citi | 2026-07-08 | Buy(維持) | 1,500 | 40x 2027E/28E 平均獲利(2022 年以來區間高端);現價 NT$891,隱含股價上行 68.4%、總報酬 69.0% | 報告_Citi_國巨2327_20260708 |
| Morgan Stanley | 2026-07-22 | Overweight(維持) | ⚠️ 1,465(前 1,515,首次下修) | 43x 2027e/31x 2028e P/E,PEG 0.85x;剩餘所得模型;現價 NT$670(2026-07-21 收盤),隱含上行 118.7% | 報告_MS_國巨2327_20260722 |
| Citi | 2026-07-29 | Buy(維持) | ⚠️ 1,450(前 1,500) | 35x avg 2027E-28E EPS(前 40x,反映 sector 去槓桿多重壓縮);現價 NT$507,隱含股價上行 186.0%、總報酬 188.0% | 報告_Citi_國巨2327_20260729 |
| Goldman Sachs | 2026-07-29 | Buy(維持) | ⚠️ 1,280(前 1,490) | 26x avg 2028E PB/ROE(與 10 年高點倍數及日系同業均值一致);現價 NT$507,隱含上行 152.5% | 報告_GS_國巨2327_20260729 |
| CTBC | 2026-07-30 | 買進(維持) | 1,042(前 997) | FY2027 EPS × 35 PER(目標 PER 由 40x 下修,反映國際同業估值回落至 20-30x);前日收盤 NT$507,潛在漲幅 105.5% | 報告_中信_國巨2327_20260730 |
| Citi | 2026-08-10 | Buy(維持) | 1,450(不變) | 35x avg 2027E-28E EPS(方法論與 07-29 一致,未變更);現價 NT$573(2026-08-10),隱含股價上行 153.1%、總報酬 154.9% | 報告_Citi_國巨2327_20260810 |
| Morgan Stanley | 2026-09-15 | Overweight(維持) | ⚠️ 1,050(前 1,465,MS 第二次下修) | 剩餘所得模型:cost of equity 7.8%(無風險利率 1.0%、ERP 6.8%、beta 1.1)、中期成長 12%、終端成長 3%;隱含 33x 2027E/24x 2028E PE(前次 43x/31x);現價 NT$544(2026-09-11),隱含上行 93% | 報告_MS_MLCC產業_20260915 |
| 康和投顧 | 2026-09-24 | ⚠️ 強力買進(前 買進,2026-07-15) | ⚠️ 905(前 1,360) | 2027E EPS 30.15 × 30x(原 40x)本益比;前日收盤 NT$573,潛在漲幅 57.9% | 報告_康和_國巨2327_20260924 |
| 華南投顧 | 2026-09-18 | 推薦個股(季刊未標評等) | NT$700 | 2027F EPS 30.36 元;報告表列 2027 P/E 18.0x(區間 25-30x);TP÷2027F EPS ≈ 23.1x†;2026F/2027F 營收 1,861.0/2,437.9 億元、GM 39.3/42.0%、EPS 20.08/30.36 元 | 報告_華南_4Q26投資季刊總經股市產業展望_20260918 |
| Morgan Stanley | 2026-09-29 | Overweight(維持) | 1,050(維持) | 剩餘所得模型(不變);TDK-太陽誘電 MOU 驗證高容 MLCC AI 需求緊俏,MLCC 上行週期論點不變;報告日股價 NT$548,隱含上行 92% | 報告_MS_國巨2327_20260929 |
| Citi | 2026-10-07 | Buy(維持) | 1,450(不變) | 35x avg 2027E-28E 獲利(方法論與 07-29/08-10 一致,未變更);現價 NT$647(07 Oct 26),隱含股價上行 124.1%、總報酬 125.7%;Flash note,9 月營收創紀錄、3Q26 營收創紀錄並超財測指引 | 報告_Citi_國巨2327_20261007 |
| 富邦投顧 | 2026-10-22 | 買進(維持) | ⚠️ 812(前 820,-1%) | 25x FY27F EPS 32.5(目標 PE 不變);現價 NT$507,潛在上漲空間 60%;日韓同業約 35x,認為國巨具產能與議價權、評價可緊追 | 報告_富邦_國巨2327_20261022 |
| Morgan Stanley | 2026-10-26 | Overweight(維持) | 1,050(不變) | 剩餘所得模型(假設不變:cost of equity 7.8%、中期成長 12%、終端成長 3%);隱含 32x 2027e/24x 2028e P/E,PEG 0.72x,高於五年歷史區間 8-18x(MS 以轉型為全球被動+主動元件整體方案商論述合理化);現價 NT$507(2026-10-22 收盤),隱含上行 107%;Bull 1,490(34x 2028e)/Bear 480(11x 2028e) | 報告_MS_國巨2327_3Q26預覽_20261026 |
| Citi | 2026-10-29 | Buy(維持) | ⚠️ 1,000(前 1,450,-31%) | 23x 2027E-28E 平均 EPS(前 35x);對齊全球同業前瞻 EPS 24x,反映資料中心資本支出放緩與消費需求疲軟壓縮全球被動元件倍數,Citi 視為過度擔憂;現價 NT$543,隱含股價上行 84.2%、總報酬 86.2%;Bull 1,300(30x)/Bear 435(10x) | 報告_Citi_國巨2327_20261029 |
| CTBC | 2026-10-30 | 買進(維持) | ⚠️ 841(前 1,042,-19%) | 2027F EPS × 25 倍 PER(前 35x;國際主要被動元件大廠 PER 約 25x,成長溢價難維持);前日收盤 NT$543,潛在漲幅 54.9% | 報告_CTBC_國巨2327_20261030 |
| 華南投顧 | 2026-10-30 | 強力買進(維持) | ⚠️ 850(前 1,100〔2026-07-30〕,-22.7%;09-18 季刊推薦 700 為另一文件型態) | 25x 2027F EPS 33.74(區間 20-25x PER;反映全球同業估值倍數持續承壓);收盤 NT$543,隱含上行 56.5% | 報告_華南_國巨2327_20261030;沿革:1,050〔2026-06-10〕→1,100〔2026-07-30〕→850〔2026-10-30〕 |
沿革:3Q26 法說後 Citi、CTBC 同步大幅下修目標價,皆為倍數壓縮、EPS 反而上修
Citi TP 1,500(07-08)→1,450(07-29)→1,000(10-29),目標 PER 40x→35x→23x;CTBC TP 997→1,042(07-30,35x)→841(10-30,25x)。兩家 2026-28 EPS 同步上修(Citi +3–6%、CTBC 2026F/27F +3.5%/12.9%),下修原因均為全球被動元件同業倍數回落,與 MS(1,050 不變)、富邦(812)的估值收斂方向一致;Citi 10-07 前版「TP 1,450 不變」已被取代。
MS 對國巨評等連續兩次下修,方向與 Citi/CTBC(8 月維持不變)不同
MS 目標價:1,010(06-08)→1,355(06-12)→1,515(06-22)→1,465(07-22,首次下修)→1,050(09-15,本次,-28%)。本次下修同樣定性為模型假設微調(非需求轉弱),但降幅遠大於 07-22 那次;Citi/CTBC 最近一次更新(08-10/07-30)仍維持 1,450/1,042 未變。三家最新一次評等/目標價的方向分歧尚未收斂,建議追蹤 3Q26 法說會(約 10 月底)後何者更貼近實績。
康和 30x 目標 PER 延續 MS 的估值倍數壓縮方向,但 TP/EPS 基期與同業有落差
康和(09-24)將目標 PER 由 40x 下修至 30x,方向與 MS(07-22 起連續下修至 33x/24x)一致,反映近期股價大幅回檔後市場願付倍數收斂。惟康和 2026/2027E EPS(19.61/30.15)低於同期多數券商(MS 19.79/32.11、Citi 19.87/35.36、GS 19.01/31.27),且僅用單一 2027E EPS × 30x 計算 TP(不同於 MS 的剩餘所得模型、GS 的 PB/ROE 法),905 為現有券商中最低目標價,但因取用倍數與基期不同、非對同一組資訊的相反解讀,不歸類為資訊衝突。評等逆勢調升為強力買進,凸顯報告邏輯是「TP 雖降但股價跌更多、潛在報酬轉正」而非基本面轉弱。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Jerry Tsai: - 評等 Overweight,目標價 1,030.00;報告基準股價 562.00(2026-08-21 收盤),上行空間 +83% - 估值倍數:P/E 30.8 x(2026E)/17.7 x(2027E);P/B 6.4 x/5.0 x;ROE 21%/32% - EPS 估值:2026E 18.2、2027E 31.8(幣別同股價) - 英文名 Yageo。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| KEMET 全球鉭質電容產能占比逾 40%,已由國巨收購 | fact | 報告_深入分析_被動元件AI_MLCC鉭質電容TLVR電感_20260514 | 2026-04-29 | 中 |
| 國巨 2026Q1 毛利率 38.1%,創近 14 季新高,來源歸因於鉭質電容連續漲價與 AI 伺服器需求 | claim | 報告_深入分析_被動元件AI_MLCC鉭質電容TLVR電感_20260514 | 2026-04-29 | 中 |
| KEMET 於 2026-04-01 對 T523、T520 / T521 / T530 等聚合物鉭質電容系列啟動新一波漲價 | claim | 報告_深入分析_被動元件AI_MLCC鉭質電容TLVR電感_20260514 | 2026-04-29 | 中 |
| JPM 將國巨 Dec-26 目標價由 NT$406 上調至 NT$1,000,評等 Overweight | estimate | 報告_JPM_國巨AI被動元件_20260601 | 2026-06-01 | 高 |
| JPM 估國巨 2027E EPS 由 NT$21.38 上修至 NT$30.22,2028E EPS NT$46.85 | estimate | 報告_JPM_國巨AI被動元件_20260601 | 2026-06-01 | 高 |
| JPM base case 假設 2027E MLCC / 電阻 / 電感 / 鉭質電容均有不同程度漲價,帶動 2027E EBIT margin 至 32.8% | estimate | 報告_JPM_國巨AI被動元件_20260601 | 2026-06-01 | 中 |
| 標準品 UTR >80%、特品 UTR >90%(高於法說指引) | fact(閉門會管理層確認) | 260612_大摩閉門會議 | 2026-06-12 | 高 |
| 通路庫存 5.5→4.8 個月,無囤貨跡象 | fact(管理層確認) | 260612_大摩閉門會議 | 2026-06-12 | 高 |
| GB200→VR200 MLCC 機櫃價值量 +182%;高容 MLCC +210% | estimate(大摩閉門) | 260612_大摩閉門會議 | 2026-06-12 | 中高 |
| 鉭電容 2H26 進一步提價(原材料成本翻倍) | estimate(大摩閉門) | 260612_大摩閉門會議 | 2026-06-12 | 中 |
| 國巨全球 commodity MLCC 產能份額 ~25%(2026-28E) | fact | 報告_GS_國巨_20260705 | 2026-07-05 | 高 |
| Commodity MLCC ASP 預估 +29%/+93%/+84% YoY(2026/27/28E);2027/28E GM 升至 46%/51% | estimate | 報告_GS_國巨_20260705 | 2026-07-05 | 高 |
| 國巨 7 月起啟動全面性電容漲價(MLCC、鉭質、鋁質電容),約占總營收 50%;channel check 顯示 ASP 較 6 月上升 15-25% | claim(channel check) | 報告_Citi_國巨2327_20260723 | 2026-07-23 | 中高 |
| 7 月股價回檔約 39%(同期 TAIEX 下跌約 5%),Citi 判斷屬技術性賣壓(亞洲被動元件族群擁擠部位平倉、韓國 ETF 強制去槓桿),非基本面轉弱 | analyst | 報告_Citi_國巨2327_20260723 | 2026-07-23 | 中 |
| 現價對應約 22x 2027E PE,低於全球被動元件同業平均約 32x | analyst | 報告_Citi_國巨2327_20260723 | 2026-07-23 | 中 |
| AI 客戶轉向主動簽訂多年期 LTA,範圍由 MLCC 延伸至鉭質電容、電阻、電感,部分願付 premium 鎖 6-18 個月供貨 | fact(管理層法說會揭露) | 報告_中信_國巨2327_20260730、報告_GS_國巨2327_20260729 | 2026-07-29 | 高 |
| 2Q26 實績(法說會確認):營收 NT$44,456mn、GM 38.5%、EPS NT$4.59,AI 營收占比 16%,BB ratio 2.2 | fact | 報告_Citi_國巨2327_20260729、報告_GS_國巨2327_20260729、報告_中信_國巨2327_20260730 | 2026-07-29 | 高(三方交叉驗證一致) |
| 3Q26 commodity/specialty UTR guidance 由 2Q26 的 80%/85% 升至 90%+/90%+ | estimate(管理層 guidance) | 報告_Citi_國巨2327_20260729、報告_GS_國巨2327_20260729、報告_中信_國巨2327_20260730 | 2026-07-29 | 高 |
| 高雄 Y3 廠為 AI 需求爆發前已提前布局的高階 MLCC 資產,現以增設退火設備逐步提產 | fact | 報告_中信_國巨2327_20260730 | 2026-07-30 | 中高 |
| Jul-26 月營收創紀錄 NT$16.1bn(+5% MoM/+52% YoY),3Q26 QTD 追蹤達 Citi/共識預估 33%,可能領先管理層「溫和成長」guidance | fact | 報告_Citi_國巨2327_20260810 | 2026-08-10 | 高 |
| Commodity/specialty UTR 雙雙升破 90%,BB ratio 達 2.2 倍 | fact(Citi flash 確認) | 報告_Citi_國巨2327_20260810 | 2026-08-10 | 高 |
| 日韓廠已對消費規格 MLCC 調價(代理商 3Q26 起、直接客戶多自 4Q26 起),AI 料號亦開始與客戶談漲幅;消費規格平均目標漲幅 20-30%,高階較低 | analyst(產業查核) | 報告_富邦_國巨2327_20261022 | 2026-10-22 | 中 |
| 富邦預期囤貨飽和最早 2027 年中顯現、擴產 2028 年前後陸續開出,價格漲勢最快 2H27 放緩;市場對漲價延續性的擔憂已壓抑族群本益比 | analyst(estimate) | 報告_富邦_國巨2327_20261022 | 2026-10-22 | 中 |
| 3Q26 營收 NT$495.31 億(QoQ +11.4%、YoY +49.7%)、毛利率 41%(QoQ +2.5ppt)、EPS 5.83 元;自由現金流 92.36 億元 | fact | 活動_國巨2327_中信投顧call_memo_20261029 | 2026-10-29 | 高 |
| 3Q26 整體 B/B ratio 接近 2.0(上季略高於 2.0),AI 相關鉭質電容與 MLCC 部分產品線高於 2.0;小幅下降因出貨增加,非接單轉弱 | fact(管理層法說) | 活動_國巨2327_中信投顧call_memo_20261029 | 2026-10-29 | 高 |
| 3Q26 標準品與特殊品稼動率均約 95%,預期 4Q26 超過 95%;2027 擴充鉭質電容與 MLCC 總產能約 10–15%,部分 2Q27 開出、其餘 2H27 陸續到位 | fact(管理層法說) | 活動_國巨2327_中信投顧call_memo_20261029 | 2026-10-29 | 高 |
| 4Q26 營收、毛利率、營益率預期較上季小幅成長,優於往年第四季持平或季減的季節性 | estimate(管理層 guidance) | 活動_國巨2327_中信投顧call_memo_20261029 | 2026-10-29 | 高 |
| LTA:中信記為與多家大型客戶積極洽談、多數核心客戶有長期合約;國泰記為近幾個月已與數家大型客戶達成具實質意義的協議,Firm Order Backlog 持續 YoY/QoQ/MoM 成長,協議通常涵蓋 MLCC、鉭質、鋁質電容、磁性元件與感測器等多品類;皆未揭露客戶與數量;不承諾 2027 全面漲價 | public_info | 活動_國巨2327_中信投顧call_memo_20261029、活動_國巨2327_國泰證期call_memo_20261029 | 2026-10-29 | 中高 |
| 三星電機 2026-10-29 法說稱部分產品 2027 年需求達 2026 年 8 倍;村田原定 800 億日圓擴產計畫不足以滿足需求並評估追加投資;日韓聚焦高階使一般品供給彈性受壓,有利國巨一般品報價調整(消費性終端需求尚未明顯復甦、轉單規模與實際漲幅仍待觀察) | analyst(引述同業法說) | 報告_CTBC_國巨2327_20261030 | 2026-10-30 | 中 |
| 3Q26 AI 占營收約 20%、經銷商庫存降至約 4 個月;Citi 認為有效產能緊縮速度快於名目擴產,BB ratio 小降反映基期墊高 | analyst | 報告_Citi_國巨2327_20261029、報告_CTBC_國巨2327_20261030 | 2026-10-30 | 中高 |
成長動能/催化劑
Citi 台灣半導體展參訪:漲價擴及現貨與直客、鉭質電容躍升最大產品線(2026-09-04)
國巨出席 Citi 於 SEMICON Taiwan 期間舉辦的參訪。Citi 維持 Buy,目標價 NT$1,450(9/4 股價 NT$562,隱含股價報酬 158%)。
- 2Q26 成長是全面性的,毛利率缺口是原物料成本時間差:管理層重申 2Q26 成長橫跨每一條產品線、每個終端市場與每個地區,不是單一 AI 口袋。毛利率略低於街估,是原物料成本上漲抵銷了部分定價與組合改善所致;公司正推內部製造效率專案吸收成本。Citi 解讀為時間差問題而非結構性問題。
- 7 月漲價首度觸及現貨與直接客戶:先前幾輪漲價僅限合約客戶,7 月這輪涵蓋現貨價與直接客戶,橫跨約 50% 營收(含 MLCC、鉭質電容與其他電容)。現貨價立即生效、不必等合約續約,因此管理層預期 ASP 與營收效果很快浮現,毛利率影響則在 2H 更明顯。管理層同時表示近期看不到需求放緩跡象。
- 鉭質電容已超越磁性元件成為國巨最大產品線:AI 對被動元件的意義不只是高容 MLCC。鉭質電容 2Q 成長最快、適用於 AI 電源管理,已躍升為最大產品線;MLCC 亦成長良好且可望續增。AI 相關營收現占總營收 16%,分散在鉭質電容、MLCC、電阻與電感,而非集中單一產品。
- 65 座廠、每項產品雙區域生產:每項產品至少在兩個地區生產,讓客戶對關稅與地緣風險有彈性。管理層認為既有 65 座設施能在短缺出現時快速加線,替客戶省下 1–2 年的新建時間;公司並表示產能擴充是走在需求之前。
- 高雄 YFIII 與海外基地:2024 年啟用的高雄 YFIII 是國巨最大 MLCC 廠,仍有空間再加 MLCC 產線,AI 專用設備自去年起每月進機。海外則在墨西哥與中國既有廠房內開新線,不需新建廠週期即可承接增量 AI 訂單。
- 交期拉長、LTA 詢問度上升:多數產品交期較 1H26 拉長,鉭質電容最緊、其次 MLCC 與電阻;管理層指所有 AI 相關產品線都極度吃緊,更多客戶主動洽談簽 LTA。
- NP0 高壓 MLCC 市占至少 30–40%(公司內部評估):建立在電動車與工業的經驗上,NP0 適合 AI 的高電壓、高溫工況,位於 DC 電源側;高容 MLCC 則服務近晶片端。國巨直供主要電源供應商,並獲邀為第一批設計夥伴。
- 低階產能轉高階只能部分轉換:高規 MLCC 靠更高層數儲存更多電容量,需要先進疊層機(advanced stackers)而非傳統設備。國巨可優化與重新部署部分既有工具,但無法完全替代——這正是公司選擇投 capex 開新 AI 產線、而非倚賴轉換的原因。
定價與漲價傳導
MS(2026-10-26,3Q26 預覽):3Q26 營收優於指引且 MS 預估毛利率突破 40%,維持「MLCC 緊俏論點不變」;MS 預期 4Q 消費性需求轉弱(供應鏈查證與 IDC 資料),但 AI 與一般伺服器需求仍強,預期管理層 4Q 營收、毛利率、營益率財測皆為「up slightly q/q」;MS 的 OW 論點為日韓 MLCC 大廠把產能轉向高階導致中低階供給不足、稼動率上升帶動中低階漲價、通路與 ODM 同步建庫存、鉭質電容 2H 可能再漲價,並預期 3Q 法說會聚焦 1Q 的 MLCC 調價、其他被動元件調價與 CY27 中低階產能短缺看法(來源:報告_MS_國巨2327_3Q26預覽_20261026,2026-10-26)。
UBS Evidence Lab 通路資料(資料至 2026-10-10):國巨通路庫存數量近四週 +11%、庫存金額 +12%、單價指數 +9%(Murata 單價 +3%、SEMCO +6%、TDK +4%、太陽誘電 +5%),國巨為四週單價漲幅最大者;單價指數 YTD 國巨 +38%(Murata +24%、SEMCO +82%、太陽誘電 +68%);2026-09 通路 MLCC 平均單價 YoY 國巨 +34%(同業平均 +34%)、庫存數量 YoY -24%、庫存金額 YoY +60%。全通路 MLCC 庫存數量 6 月以來降逾 30%、單價指數升近 30%(來源:報告_UBS_MLCC通路庫存追蹤_20261022,2026-10-22;產業面見 技術_MLCC)。
富邦(2026-10-22):日韓廠產能利用率與 B/B ratio 維持高檔,已啟動消費規格 MLCC 調價,對代理商 3Q26 起、對直接客戶多自 4Q26 起;AI 料號亦陸續與客戶談漲幅。消費規格平均目標漲幅 20-30%,高階產品略低,但實際依產品、客戶、合約時程逐步反映。富邦預期 4Q26 訂單仍強、漲價持續反映;2H26-1H27 因消費性尚未轉弱且有產能轉移預期,供需緊張與調價可見度高,後續觀察①消費性走弱、②通路囤貨去化(預期最早 2027 年中飽和)、③擴產開出(2028 年前後),價格漲勢最快 2H27 才放緩;市場對延續性的疑慮已提前壓抑族群本益比。(來源:報告_富邦_國巨2327_20261022)
MS(2026-06-08)月銷更新指出,2Q 定價調整開始顯現:Asia AI Summit(5/28)管理層確認 1Q 尚未充分反映漲價,2Q 起有更多調價;鉛工期延長 + ODM/通路商補庫,中低端 MLCC 與鉭質電容(伺服器需求與原料成本)均有更多漲價空間(月銷、稼動率、業績可見度、評等與估值數字見「月營收追蹤」「財測假設」「目標價與評等」)。(來源:260608_ms_yageo,2026-06-08)
MS(2026-06-12)「Cloud AI 二次衝擊 MLCC 市場」報告指出,Cloud AI 對 MLCC 產能的吸收已開始對廣義 MLCC 市場形成二次衝擊,供給趨緊、交期延長、定價改善: - 中低容值 MLCC(0201、0402,1µF 以下)現貨價已顯著漲價,部分料號甚至數倍上漲;現貨市場通常先於合約價反應。 - 高容值(47µF+)MLCC 定價暫穩,但交期開始延長,ODM 積極鎖量顯示供需日益緊張。 - 部分廠商直接客戶端已報告 30% 漲價(中低端 MLCC)。
(來源:2327 國巨(Yageo)|20260612|MS,2026-06-12;估值與 TP 見「目標價與評等」)
MS(2026-06-17)月銷更新歸因毛利率改善於更有利的定價環境與各產品線稼動率提升,並確認 AI 需求正開始收緊 MLCC 整體供給,支持 lead time 延長與跨產品定價改善的論點(5 月數字見「月營收追蹤」)。(來源:260617_ms_yageo,2026-06-17)
MS(2026-06-22)將 TP 由 1,355 上調至 1,515,五項上修理由:①5 月獲利超預期(2Q26 EPS 估上修約 9%);②2H26 直接客戶端報價平均漲 30-40%(前估 10-20%);③MLCC ASP 上修(CY26 +30%、CY27 +67%,前估 +10%、+61%);④毛利率假設保守(base case 2027 底約 50%,遠低於前一輪 ~80% 高峰,留有上行空間);⑤漲價擴及電阻等其他品類(幅度較 MLCC 溫和)。詳細數字見「財測假設」(Morgan Stanley,2026-06-22)。
大摩閉門會議(2026-06-12):國巨為全球最大鉭電容供應商(透過 KEMET),原材料成本翻倍,大摩預期下半年對鉭電容進一步提價(其餘閉門會議內容見「產能與稼動率」;claim 詳見「關鍵 Claim」)。
Citi(2026-07-23)法說前瞻對 2Q26E 的獨立估值:GPM 38.5%(QoQ+0.4ppt)、OPM 25.5%(QoQ+0.3ppt);channel check 確認 7 月 1 日起 MLCC、鉭質、鋁質電容全面性漲價(約占營收 50%),ASP 較 6 月 +15-25%(詳見「關鍵 Claim」)。(來源:報告_Citi_國巨2327_20260723,2026-07-23)
MS(2026-07-22)首次目標價下修:連續四次上調後方向反轉
MS 自 2026-06-08(NT$1,010)→06-12(1,355)→06-22(1,515)連續三次大幅上調 TP 後,2026-07-22 下修至 1,465,為本頁記錄以來 MS 首次調降國巨目標價。下修原因是模型微調(CY26-28 EPS 估下修 2-3%,COGS 假設上修 1-2%),非需求或定價力轉弱——2Q26 實際營收與獲利仍大幅超越 MS 自身財測與市場共識(實績、EPS 版本與 TP 沿革見「EPS 記錄」「EPS 預估」「目標價與評等」)。同步更新牛熊情境:Bull NT$2,075(44x 2028e EPS)/Bear NT$685(15x 2028e EPS)。關鍵假設更新:MLCC ASP YoY 2025 0.6%→2026e 29.8%→2027e 67.4%→2028e 14.9%;MLCC GM 2025 31.7%→2026e 36.2%→2027e 44.9%→2028e 49.0%;電阻(r-chip)ASP/GM 同步上行。2Q26 法說會排定 2026-07-29(NDR 視訊,台北時間 4:00PM),管理層含 David Wang(President & CEO)、Eddie Chen/Claudio Lollini(Co-COO)、Gavin Zhong(CFO)。(來源:報告_MS_國巨2327_20260722,2026-07-22)
日電貿 channel check(2026-07-08): - 鉭電缺貨但「有秩序」:國巨(KEMET)全球最大,已多次漲價;松下、AVX 也漲。通路商認為現在的鉭電漲價比 KEMET 被收購前的外商時代更有秩序,國外客戶(美中)接受度高,台灣 EMS 較難接受。 - 市場搶國巨華新科的料:高階 MLCC 良率都不好、AI server 量還沒大(TPU/VR 未大量出貨),若日韓良率提升不快,下半年須挪消費性產能做 AI →「大家現在去搶國巨華科的料」,大陸炒最兇;外面現貨有喊到 2-3 倍,甚至有代理商主動加價 30% 要國巨先給貨。 - 消費性中段空出:日廠專做高端、中低階減產,中段需求約 -10%(記憶體變貴)但日韓產能減更多,對台廠是可漲價空間。 - 鉭電 ↔ MLCC 替代回擺:之前鉭電缺 CSP 曾改設計用 MLCC,現在 MLCC 缺可能改回來(4Q26 MLCC 可能買不到)——國巨鉭電 + MLCC 雙持部位兩頭受惠。
(來源:活動_日電貿3090_call_memo_20260708,fact(通路第一手),信心:高)
GS(2026-07-05)核心觀點:供需能見度可見至 2028 年底,本輪 commodity MLCC S/D 結構性改變,非短期庫存週期(份額、定價、EPS、TP 數字見「關鍵 Claim」「財測假設」「目標價與評等」)。
Citi(2026-08-10):Citi 判斷 7 月是漲價開始實質貢獻營收的第一個月,commodity/通路業務因合約基期較短,反應早於 specialty/直接業務(合約占比較高)——為 2Q26「量驅動超預期」以外新增的 ASP 順風;LTA 需求持續擴大,為 2H26 以後提供額外結構性上行空間(月營收與 UTR 數字見「月營收追蹤」「關鍵 Claim」)。
康和投顧(2026-09-24)交期追蹤:6~8 月被動元件交期與價格持續轉緊,其中 MLCC 最為突出——6 月交期約 24~30 週,7 月快速拉長至 42 週,8 月進一步擴大至 30~52 週,小於 1µF、大於 1µF 及車規 MLCC 皆同步延長;電阻產品漲價較溫和但供需同步緊張,厚膜電阻交期由 6 月 18~20 週拉長至 8 月 24~26 週。8 月幾乎所有品項交期趨勢皆轉為向上,反映被動元件供需仍持續緊俏(來源:報告_康和_國巨2327_20260924,2026-09-24)。
3Q26 法說(2026-10-29):毛利率 41%(QoQ +2.5ppt、YoY +4.8ppt),受惠價格調整與 AI 產品組合優化,部分漲幅被投入成本上升抵銷;公司以營運效率、採購優化與擴大供應來源控管成本,並依成本與供需調整售價,正與客戶協商轉嫁。價格是否延續上漲取決於供需與成本,管理層未承諾 2027 全面漲價,對 MLCC 價格與 2018 年高峰的比較,國泰記錄為「目前價格仍低於 2018 年高峰」(中信記錄為不給數字),並稱本輪由 AI 實際需求驅動、供應商資本支出規劃較完善,價格形成較有秩序。鉭粉已提前採購,鉭粉價格自 2026 年初已趨穩、年初已做部分策略性採購,管理層稱庫存周轉約 115 天、2027 年暫未見重大供應風險(該數字疑與整體庫存天數混用,見來源 memo 校正紀錄)。
TDK 與太陽誘電簽署 MOU(法說 Q&A,2026-10-29):管理層稱不會改變國巨既有經營方向與策略,未進一步評論對產業競爭的影響。
全球 MLCC 產業報告:高容值排擠效應量化與 Murata 定價態度轉變(MS,2026-09-15)
MS 全球 MLCC 產業報告首次把「日韓頂層產能排擠中低階」機制量化到產業級 TAM:47µF+ 高容值 MLCC 可能佔 CY27 雲端 AI MLCC 增量 TAM 的 50–60%(約 +US$20 億),對應需求量由 CY25 約 40 億顆增至 CY27 逾 400 億顆(約 10 倍);MS 明確使用「capacity crowding-out」一詞,判斷高容值產能利用率吃緊將排擠其他終端市場(產業級數字與圖表詳見 技術_MLCC)。此論述方向與既有「Murata 產能移轉」敘事(見下方「競爭格局變化」)一致,時間點更明確指向 2026 年底至 2027 年初。
Murata CFO 南出雅範於 2026-09-14 日經訪談表示,高階產品產能負荷上升使低階產品越來越難完全供應,防守低階市占的優先序已實質下降;且 Murata 不願對 AI/DC 高附加價值 MLCC 簽 LTA,反映其認為現在鎖價未必最佳、未來 MLCC 價格有上漲空間。對國巨而言,這代表中低階窗口期的供給真空可能比先前預期更早、更確定地出現。
同篇報告對「產業」轉樂觀、對「國巨個股」轉保守,非矛盾
本篇報告主軸聚焦日韓四家高階 MLCC 供應商(Murata/SEMCO/Taiyo Yuden,另維持國巨 OW),對國巨僅更新財測與 TP(見「財測假設」「目標價與評等」,EPS 下修 2-7%、TP 1,465→1,050),並未提供國巨專屬的新增受惠證據。前者是中長期結構性判斷(排擠效應強化中低階供給緊張),後者是近期成本與定價節奏假設微調,兩者可同時成立。
AI 伺服器與 MLCC 需求
報告_JPM_國巨AI被動元件_20260601(JPM,2026-06-01)將國巨 AI 受惠拆成四條線:IT MLCC 外溢、鉭質電容多年上行、電感與晶片電阻漲價,範圍比單純 MLCC 更廣(EPS、估值與稼動率假設細節見「財測假設」)。
AI 營收定義(中信論壇 Call,2026-06-10):AI 營收占比 15%(2024 年為 4%),以客戶類別估算;定義涵蓋 AI Server + Networking(交換器、路由器、光通訊),尚未納入 AI PC 與手機,屬保守估算;鉭電容、電阻受惠最高(毛利高於公司平均)。(來源:memo_國巨_中信論壇_20260610)
沿革:AI 營收占比 15%(2024 年度估,中信論壇 2026-06-10)→ 14-15%(1Q26)→ 16%(2Q26 法說 2026-07-29,優於公司先前 2026 全年 15% 目標)
Citi(2026-07-08)2Q26 flash:成長「broad-based」橫跨標準品與特殊品,非單一產品線集中所致;BB ratio 持續維持顯著高於 1.0,AI 相關訂單持續走高,前向能見度仍佳(營收數字見「月營收追蹤」)。(來源:報告_Citi_國巨2327_20260708,2026-07-08)
800VDC 延後下的被動元件需求:報告_SemiAnalysis_800VDC與CPO延遲_20260608 指出,native 800VDC 延後會壓抑純 WBG / SiC 題材近端催化,但 sidecar、power shelf、BBU、power rack 仍需要 MLCC、電阻、電感與電容處理高功率暫態;國巨受惠邏輯仍以 rack TDP 提升與 AI/HPC mix 拉升為主。詳細投資判讀見 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608。
MS(2026-06-22)VR200 BOM:Rubin NVL72 機櫃 MLCC 用量約 57 萬顆(vs GB300 32 萬顆,+80%),47µF+ 高容佔比 >30%(vs GB300 <20%),單機櫃 MLCC 美元含量 +182%;AI 伺服器 MLCC TAM 2027 年近 US$900M(2024 僅 US$96M,遠高於 MS 2024-09 原估 2030 年 US$550M)。大摩閉門會議(2026-06-12)同步確認:GB200→VR200 升級帶動單機櫃 MLCC 價值量較前代成長 +182%,其中高容 MLCC(47µF/22µF X6S 等)需求增長 +210%(詳見「財測假設」「關鍵 Claim」)。
2Q26 法說會(2026-07-29,三方確認)AI 客戶 LTA 擴大:隨多項 AI 專案陸續進入量產(尤其 Memory、SSD 相關需求優於預期),客戶(尤其 AI 導向的高成長客戶)主動與國巨洽談多年期 LTA,範圍延伸至鉭質電容、電阻、電感,部分客戶願支付 premium 鎖定未來 6-18 個月供貨;CTBC 認為相較 1Q26 法說,公司態度轉趨樂觀,因 AI 專案已陸續進入量產且部分優於預期(核心 claim 見「關鍵 Claim」)。(來源:報告_Citi_國巨2327_20260729、報告_GS_國巨2327_20260729、報告_中信_國巨2327_20260730,2026-07-29/30)
野村(2026-07-01)週期框架:本輪 AI 驅動(AI 晶片營收 2024-29E CAGR 逾 50%、平台年年換代)可望比 2017-18 車電週期更長;毛利率仍在擴張早期——36.2%(2025)→48.3%(2028F),距 2018 高點 63.3% 仍遠,上輪經驗股價約領先 GM 高點一季(需求根因 VR200 MLCC content 查核、Murata/SEMCO 排擠外溢、AWS Trainium3 鉭質電容用量細節見「財測假設」);供需失衡 2027-28F 可能惡化,需追蹤定價動態是否持續有利國巨。(來源:報告_野村_國巨2327_20260701,2026-07-01)
3Q26 法說(2026-10-29):AI 營收占比自 1Q26 15%、2Q26 16% 升至 3Q26 約 20%,並由 MLCC、鉭質電容擴散至電阻、電感與電源相關電容;歐洲營收受惠 AI 周邊終端銷售強勁。法說 Q&A 指出 NB 需求仍偏弱、智慧型手機略改善,工業已連續 7 季季增、車用成長來自亞洲;運算、企業、電信與國防航太需求持續成長。
產能與稼動率
庫存(中信論壇 Call,2026-06-10):公司自身庫存天數由 4Q25 131 天降至 1Q26 115 天(理想水位 110-120 天);通路商庫存已低於公司認為健康的 5.2 個月水位。(來源:memo_國巨_中信論壇_20260610)
大摩閉門會議(2026-06-12):國巨董事長確認標準品 UTR 將達 80% 以上(法說原指引約 75-80%)、特品達 90% 以上(高於法說指引);通路庫存已由 5.5 個月降至 4.8 個月(健康水位為 5-7 個月),顯示為真實需求拉動而非囤貨(詳見「關鍵 Claim」)。(來源:260612_大摩閉門會議,2026-06-12)
擴產時程(中信論壇 Call,2026-06-10):
| 方式 | 所需時間 |
|---|---|
| 製程優化與自動化 | 約 1-3 個月 |
| 現有廠房新增產線 | 約 6-12 個月 |
| 興建新工廠 | 約 18-24 個月 |
高雄 MLCC 新廠 2024 已投產,稼動率快速提升;目前設備供應鏈無瓶頸。(來源:memo_國巨_中信論壇_20260610)
CTBC(2026-07-30)擴產細節較細:高雄 Y3 廠為公司在 AI 需求爆發前即已提前布局的高階 MLCC 資產,目前透過增加退火設備逐步提產(廠區空間已預留完成);同步於台灣、越南、墨西哥擴充設備,優先順序 MLCC/鉭質電容 > 電阻/磁性元件;資本支出未提供全年明確指引,目前投入金額略低於 NT$30 億元,將依市場需求彈性調整。GS 補充擴產地點另含蘇州(Suzhou)。(來源:報告_中信_國巨2327_20260730、報告_GS_國巨2327_20260729,2026-07-29/30)
2Q26 法說會(2026-07-29)UTR guidance:commodity/specialty UTR 由 2Q26 的 80%/85% 雙雙升至 3Q26 guidance 的 90%+/90%+;管理層不排除若原物料成本續漲則進一步調價;BB ratio 由 1Q26 約 1.0-1.5(不同來源引述略有差異)升至 6 月底 2.2,產品結構維持約 80% 特殊品/20% 標準品(核心數字見「關鍵 Claim」)。
Citi(2026-08-10)確認 commodity 與 specialty UTR 雙雙升破 90%,BB ratio 達 2.2 倍,Citi 判斷量價共振效應可望延續至 3Q26 剩餘期間(詳見「關鍵 Claim」)。
Citi 法說前瞻(2026-07-23)列出法說會關注重點:3Q26 營收/毛利率指引、BB ratio 與稼動率軌跡、擴產時程與門檻、AI 營收占比演變、通路庫存健康度、未來定價策略與非 AI/消費性需求可持續性。
3Q26 法說(2026-10-29):3Q26 標準品與特殊品稼動率均約 95%,預期 4Q26 超過 95%,高於管理層認為較健康的 85–90% 區間。2027 擴產規劃自 2026 年初起,逐季去瓶頸並提升效率;鉭質電容與 MLCC 總產能預計增加約 10–15%,部分於 2027 年第二季開出、其餘 2H27 陸續到位,並將部分既有產能轉向 AI 相關產品。2026 年前 9 月資本支出約 NT$57 億元(中信 memo 誤記為全年),4Q26 節奏可能略放緩、全年仍高於 2025 年,2027 年已有投資規劃但尚無正式 CapEx 指引(活動_國巨2327_國泰證期call_memo_20261029)。理想長期稼動率約 85–90%,目前 95% 以上偏緊,新增產能旨在重建供應彈性;擴產並非每季增加 10–15%,標準品與 MLCC 均有規劃,AI 與非 AI 需求皆會支援,不會單純削減非 AI 產能。客戶合作模式另含客戶出資 CapEx 後以後續採購回收並保留產能、與大型客戶共同投資海外新廠;經 Distributor POS 計算服務客戶逾 27 萬家,不集中產能予少數客戶。客戶合作模式含訂單承諾、共同投資與資本支出支持,但公司不會將大部分產能集中供應少數客戶。管理層未對 2027 年第二季新產能開出前的營收成長幅度給明確指引,強調接單出貨比仍強。若同業將更多產能轉向高階產品,可能影響標準品供給,但難以量化(活動_國巨2327_中信投顧call_memo_20261029)。
併購與產品組合策略
M&A 九宮格策略(中信論壇 Call,2026-06-10):國巨併購策略以產品線(電阻、電容、電感與磁性元件)× 區域市場(亞洲、歐洲、美洲)交叉布局,非追求規模:
- VITROHM 1996:電阻業務由亞洲拓展至歐洲
- Philips 2000:補足電容產品線,強化歐洲與亞洲市場
- Pulse Electronics 2018:電感、磁性元件、通訊元件;拓展工業與車用領域
- KEMET 2020:完整電容組合(MLCC、鋁電容、薄膜電容、鉭質電容)
- 奇力新 2022:強化電感與磁性元件布局
Sensor 策略(中信論壇 Call,2026-06-10):視為下一階段成長方向;與被動元件客群高度重疊,可 cross-selling。目前以車用與消費性電子為主,約 80-90% 營收來自亞洲;未來拓展至 AI 伺服器、資料中心、工業自動化、智慧工廠與歐美市場。
競爭格局變化
轉單(中信論壇 Call,2026-06-10):有看到部分同業產能吃緊的轉單跡象,但難量化。
TDK-太陽誘電 MOU(MS,2026-09-29):TDK 與太陽誘電簽署合作備忘錄,探討先進 MLCC/電感聯盟,範圍涵蓋製造/採購合作、日本經濟安保法下的 METI 潛在補助,以及未來可能的資本合作。MS 解讀此舉驗證 AI 驅動高容 MLCC(47µF+)緊俏:估計 2027 年需求逾 400 億顆(vs 2025 約 40 億顆),排擠中低階 MLCC 產能;去規格化(改用 ≤22µF 多顆替代)非可行替代方案(高密度板卡空間不足),改用鉭聚合物電容亦非解方(鉭供應同樣吃緊);唯一務實產業反應是將中低階產能挪移至高容生產,結構性收緊中低階 MLCC 供給、支撐廣泛定價權——與上方 Murata 產能移轉敘事方向一致,進一步強化國巨承接中低階窗口期的論點。觀察重點:資本聯盟是否成真、METI 補助規模、村田反制動作、聯盟是否延伸至中階產品。(來源:報告_MS_國巨2327_20260929,2026-09-29)
Aletheia 核心 claim:Murata 10-20% 產能移轉可能移除等同台廠全年銷售的供給量
- Murata 正考慮將 10-20% 產能移轉至資料中心 MLCC,相當於從通用型 MLCC 市場移除 JPY100-200bn 供給量。
- 此移轉量約等於台灣兩大 MLCC 廠(國巨 + 華新科)FY25 MLCC 銷售額總和。
- 國巨 MLCC 稼動率目前約 75%,但 B/B ratio 已升至 1.3,Aletheia 估計 4Q26 稼動率可達 90% 以上。
- 資料中心 MLCC 需求年增率已由 Murata 原估 30% 上調至 80%(反映 CSP 支出超預期、Vera Rubin MLCC 用量 2x 及 TPU 訓練需求)。
Aletheia Capital,2026-06-12
"Murata's potential 10-20% capacity shift could remove JPY100-200bn of supply from commodity MLCCs – roughly equivalent to the combined FY25 MLCC sales of Yageo and Walsin Tech."
跨廠商邏輯詳見 分析_Murata產能移轉_MLCC供給真空與國巨受惠論點。
國巨在 AI 伺服器 MLCC 供應鏈的定位(Aletheia):
| MLCC 類型 | 主供應商 | 國巨角色 |
|---|---|---|
| 通用型 MLCC(Commodity) | 國巨、華新科 | 主供應商 |
| 高壓 MLCC(HV,>500V) | 國巨最大、Hollystone 次之(約 20%)、PSA(約 10%) | 市場龍頭;目標 2H26 重返 70% 市占 |
| 高容值 MLCC(High-cap) | 村田、三星電機、太陽誘電、TDK、國巨 | 次要參與者 |
| 鉭質電容 | KEMET(國巨)、Kyocera AVX、Vishay | 主供應商 |
| 電阻 | 國巨、KOA、TFT | 主供應商 |
| 電感 | Cyntec、Lianzhen、Pulse(國巨旗下) | 多元參與 |
資訊衝突:國巨高容值 MLCC 能力
通路(日電貿 2026-07-08):「主板上 MLCC 國巨跟華科目前都很少」「國巨華科的高容值做不出來」;Aletheia(2026-06-12)將國巨列為高容值 MLCC 次要參與者、定錨稱 22µF 4V X6S 已切入。並列保留——高容值可能已切入特定料號但量無市場意義,國巨受惠主軸仍在中段標準品 + 高壓 + 鉭電 + 電阻。
華新科(Walsin Tech)6 月初值印證漲價力道:7/21 揭露 6 月初步淨利率大幅改善至 18.1%(vs 1Q26 的 8.6%,+950bps);因華新科 MLCC+電阻合計占營收 68.6%(高於國巨的 33%),MS 預期國巨 6 月改善幅度不會如此顯著,但認為此為漲價力道正在增強的訊號,應會反映在國巨 3Q 指引中(詳見「月營收追蹤」)。(來源:報告_MS_國巨2327_20260722,2026-07-22)
GS(2026-07-05)估算國巨受惠 commodity MLCC 定價循環後 2025-28E EPS CAGR 達 83%+,遠高於 MLCC 同業約 45%。
風險與注意事項
- AI 高階 MLCC 需求若低於預期,日韓大廠可能把多餘產能回流中段,壓縮國巨窗口期。
- 中國 MLCC 廠若從低階往中段升級成功,可能加劇中段價格競爭。
- 鉭礦 / 鉭粉供應鏈風險既支撐漲價,也可能造成交期與出貨不確定。
- M&A 整合與綜效執行風險:國巨併購策略密集(VITROHM、Philips、Pulse、KEMET、奇力新等),整合不如預期將影響綜效實現(Citi)。
- 匯率與利率波動:TWD/USD 及主要營運地區匯率變動、利率環境轉變可能影響獲利與評價(Citi)。
- MS(2026-10-26)提示風險:AI 需求驟然降溫、庫存風險、消費性電子需求疲弱(4Q 消費性預期轉弱)。
- 富邦提示風險:終端需求疲弱、價格競爭加劇;漲價延續性受消費性需求、通路囤貨去化與 2028 年前後擴產時點影響。
- 本來源為產業文章,部分財務與漲價 claim 需後續用公司法說、財報或其他券商報告交叉驗證。
公司行事曆
- 10/29週四法說會摩根士丹利證券 線上法說會,說明115年第三季營運成果本公司於115/10/29受邀參加由摩根士丹利證券舉辦之線上法說會,說明115年第三季營運成果,並就公司營運展望及產業概況向投資機構做說明。
- 11/04週三法說會Nomura 投資人說明會本公司受邀參加由Nomura舉辦之投資人線上電話會議就公司營運及產業概況向投資機構做說明。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 8 次有 8 次落在此區間;最常見:每月第 6 個工作天,信心中)
- 11/10週二法說會永豐金證券匯立分公司 CLSTTaiwanMarketMoverAccessDa本公司於115/11/10受邀參加由永豐金證券匯立分公司舉辦之"CLSTTaiwanMarketMoverAccessDay",就公司營運及產業概況向投資機構做說明。
- 12/08週二營收11月營收(預估 12/7–12/10)可能 12/7–12/10 公布(近 8 次有 8 次落在此區間;最常見:每月第 6 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
供應鏈位置
- 所屬供應鏈:供應鏈_AI伺服器被動元件
- 上游:MLCC 鈦酸鋇陶瓷粉末、鉭礦 / 鉭粉、電極材料;來源指出高階 MLCC 粉末由日系材料商主導,鉭礦供應鏈受剛果民主共和國政治與礦災風險影響。
- 下游:AI 伺服器、車用電子、工業與消費電子;本來源未揭露國巨具名終端客戶,不把 NVIDIA / CSP 直接寫入 related_companies。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| KEMET | 子公司 / 鉭質電容資產 | 已由國巨收購,來源指出其在鉭質電容產能市占高 |
| Kyocera AVX | 競爭者 | 鉭質電容三大供應商之一 |
| Vishay | 競爭者 | 鉭質電容三大供應商之一 |
| 村田 / 太陽誘電 / TDK | 高階 MLCC 競爭者 | 頂層 AI / 車用 MLCC 寡占;MS 估 2025 市占:村田 40.8%、太陽誘電 11.3%、TDK 6.9% |
| 009150.KR(semco) | 高階 MLCC 競爭者 | 三星電機市占 22.5%(CY25);積極從消費性電子轉向 AI 伺服器與車用 MLCC,天津廠滿載;與國巨競爭中段 AI 伺服器訂單 |
| 華新科 | 台灣同業 | 中段 MLCC 受惠者 |
來源
- 活動_國巨2327_國泰證期call_memo_20261029 — 國泰證期,2026-10-29;3Q26 法說:獲利與資產負債細項、CapEx 前 9 月 57 億、稼動率 85–90% 理想水位、LTA 已有實質協議、MLCC 價格仍低於 2018 高峰、客戶出資 CapEx 模式
- 活動_國巨2327_中信投顧call_memo_20261029 — 中信投顧,2026-10-29;3Q26 法說:營收 495.31 億、毛利率 41%、EPS 5.83;B/B ratio 接近 2.0、稼動率約 95%、2027 擴產 10–15%、LTA 洽談、AI 營收占比約 20%、4Q26 小幅成長
- 報告_Citi_國巨2327_20261029 — Citi(Michael Hung/Laura Chen),2026-10-29;3Q26 法說後,Buy 維持、TP 1,450→1,000(23x 前 35x);EPS 2026-28E 上修 3-6% 至 20.62/36.25/50.92;3Q26 淨利 120 億超預期 8%、毛利率 41.0%、AI mix 20%、BB ratio 近 2、UTR 4Q26 指引 95% 以上
- 報告_CTBC_國巨2327_20261030 — 中國信託投顧(鄭子凡),2026-10-30;3Q26 法說後,買進維持、TP 1,042→841(25x 前 35x × 2027F EPS);EPS 2026F/2027F 20.43/33.64(上修 3.5%/12.9%);B/B 2.0、AI 占比 20%、2Q27 起新產能;三星電機與村田擴產動態、日韓聚焦高階有利一般品報價
- 報告_華南_國巨2327_20261030 — 華南投顧(許願),2026-10-30;3Q26 法說後,強力買進維持,TP 1,100→850(25x 2027F EPS);EPS 26/27F 21.16/33.74;日商 AI 料號 B/B 1.8-1.9、4Q26 漲價 10-15%
- 報告_MS_國巨2327_3Q26預覽_20261026 — Morgan Stanley(Howard Kao/Irene Yen/Andy Meng),2026-10-26;3Q26 預覽,OW 維持、TP NT$1,050 不變;3Q26E OpM 29.1%(高於市場 140bps)、EPS 5.63(高於共識 6%);EPS 2026/27/28E 20.14/32.48/43.39;4Q26 財測預期「up slightly q/q」;法說會 2026-10-29
- 報告_UBS_MLCC通路庫存追蹤_20261022 — UBS Evidence Lab(Shingo Hirata 等),2026-10-22;MLCC 通路庫存/單價指數(至 2026-10-10),國巨通路單價近四週 +9%、YTD +38%;產業報告,主評日韓 MLCC 廠
- 報告_富邦_國巨2327_20261022 — 富邦投顧(葉子譽),2026-10-22;公司速報,買進維持,TP 820→812(25x FY27F EPS 32.5),EPS 2026/27F 20.54/32.50,3Q26 營收 495.3 億(+11.4% QoQ),日韓廠 MLCC 漲價逐步傳導、漲價延續性疑慮
- 報告_Citi_國巨2327_20261007 — Citi(Michael Hung/Laura Chen),2026-10-07;Flash note,9 月營收創紀錄 NT$17.1bn(+5% MoM/+46% YoY)、3Q26 營收創紀錄 NT$49.5bn(+11% QoQ/+50% YoY,超財測指引);維持 Buy、TP NT$1,450 不變;channel check 顯示漲價逐步傳導,預期 4Q26E ASP 上行更明顯
- 報告_MS_國巨2327_20260929 — Morgan Stanley(Howard Kao/Irene Yen/Andy Meng),2026-09-29;TDK-太陽誘電 MOU 跟進報告,驗證 AI 驅動高容 MLCC(47µF+)緊俏,MLCC 上行週期論點不變;OW 維持,TP NT$1,050(不變);2028E EPS 官方揭露 NT$43.41(解除 09-15 回推標記)
-
報告_Citi_國巨2327_20260904 — Citi,2026-09-04(Taiwan Semicon Tour);7 月漲價擴及現貨與直客涵蓋 50% 營收、鉭質電容成最大產品線、AI 占營收 16%、NP0 高壓 MLCC 市占 30–40%、低階轉高階僅能部分轉換、維持 Buy TP NT$1,450
-
260612_大摩閉門會議 — 摩根士丹利閉門會議逐字稿,2026-06-12;MLCC UTR 超指引、通路庫存健康、GB200→VR200 帶動 MLCC 價值量 +182%、鉭電容 2H26 再漲
- 報告_深入分析_被動元件AI_MLCC鉭質電容TLVR電感_20260514,來源日期:2026-04-29
- 260528_2327_國巨__ms_yageo — Morgan Stanley Asia AI Summit 2026 Feedback,OW PT NT$360,2026-05-28
- 2026年被動元件呈現結構性的變化-CTBC260529 — 中信投顧,被動元件產業研究,2026-05-29
- 報告_JPM_國巨AI被動元件_20260601 — J.P. Morgan,OW PT NT$1,000,2026-06-01
- 260601_2327_國巨_jp_yageo — J.P. Morgan,2026-06-01;AI 帶動 MLCC 稼動率、鉭電容、電感與晶片電阻上行循環
- 260608_ms_yageo — Morgan Stanley,2026-06-08;5 月月銷 NT$151 億(MoM +7%,YoY +47%),超預估 3%;稼動率高於 1Q 指引;OW PT NT$1,010;隱含 2Q26 業績上行風險
- memo_國巨_中信論壇_20260610 — 中信論壇 Call Memo(中信投顧),2026-06-10;1Q26 完整 mix、M&A 九宮格、Sensor 策略、庫存與擴產時程
- 2327 國巨(Yageo)|20260612|MS — Morgan Stanley,2026-06-12;目標價大升至 NT$1,355,Cloud AI 二次衝擊廣義 MLCC 市場
- 260617_ms_yageo — Morgan Stanley,2026-06-17;5 月初步淨利 NT$32.8 億(YoY +113%),淨利率 21.7%,2Q26 業績上行風險明確
- 260622_2327_國巨_ms_Yageo — Morgan Stanley,2026-06-22;定價力來得更快更強,PT 再上調至 NT$1,515,2H26 直接客戶漲價 30-40%,MLCC ASP CY26/27 +30%/+67%,AI 伺服器 MLCC TAM 2027 近 US$900M
- 260622_三星電機_ms_MLCC-super-cycle — Morgan Stanley,2026-06-22;MLCC super cycle 產業報告;市場份額(CY25):村田 40.8%、三星電機 22.5%、國巨 5.4%;台灣月銷 5 月 YoY +40%;國巨受益於高階產能轉移後的中段窗口
- 20260612_JPM_Asian MLCC Industry — J.P. Morgan,2026-06-12;亞洲 MLCC 產業 S&D 模型,S&D 2027-28E 將轉為短缺,高-50% ASP 成長預期
- Rippling Effect of Capacity Shift Will be Large — Aletheia Capital,2026-06-12;Murata 10-20% 產能移轉創造供給真空,資料中心 MLCC 需求 CAGR 30%→80%,國巨高壓 MLCC 最大受惠
- 報告_野村_國巨2327_20260701 — Nomura,2026-07-01;Buy TP 415→1,350(30x 2028F EPS 45.0);EPS 26-28F 大幅上修、VR200 MLCC content >3x、Murata/SEMCO 排擠外溢、Trainium3 鉭電容、bundle sales 定價力
- 報告_GS_國巨_20260705 — Goldman Sachs,2026-07-05;Buy,TP NT$346→NT$1,490(26x 2028E PB/ROE);EPS 26-28E 上修 11%/49%/106% 至 21.22/37.56/57.32;commodity MLCC 定價 +29%/+93%/+84% YoY;國巨全球 commodity MLCC 產能 ~25%
- 報告_Citi_國巨2327_20260708 — Citi(Michael Hung),2026-07-08;2Q26 flash:6 月營收 NT$15.4bn(+2% MoM/+39% YoY),2Q26 NT$44.5bn 創紀錄(+16% QoQ/+36% YoY),超 Citi/共識 10%/6%;BB ratio >1.0、AI 訂單走高;1H26 達共識全年 47%;Buy 維持,TP 上調至 NT$1,500(40x 2027E/28E 平均獲利)
- 活動_日電貿3090_call_memo_20260708 — 日電貿 call memo(通路 channel check),2026-07-08;鉭電缺但有秩序、市場搶國巨華科料、高容值能力衝突並列、鉭電↔MLCC 替代回擺
- 報告_MS_國巨2327_20260722 — Morgan Stanley(Howard Kao / Andy Meng),2026-07-22;Overweight 維持,⚠️ TP 首次下修 1,515→1,465(模型微調非需求轉弱);2Q26 實績營收 NT$44,165mn/EPS 4.45 大幅超預期;3Q26 展望;Walsin Tech 6 月淨利率佐證漲價力道;CY26-28 EPS 下修 2-3%
- 報告_Citi_國巨2327_20260723 — Citi(Michael Hung),2026-07-23;法說前瞻(7/29),維持 Buy/TP NT$1,500;channel check 確認 7 月全面性電容漲價(占營收 50%,ASP +15-25%)將反映於 3Q26;股價 7 月回檔 39% 判斷屬技術性賣壓非基本面轉弱;現價 22x 2027E PE 低於同業均值 32x
- 報告_Citi_國巨2327_20260729 — Citi(Michael Hung),2026-07-29;2Q26 法說會後,Buy 維持,TP 1,500→1,450(35x 前 40x,倍數壓縮);EPS 26-28E 上修 11-13%;AI mix 16%、BB ratio 2.2、3Q26 UTR guidance 90%+/90%+
- 報告_GS_國巨2327_20260729 — Goldman Sachs(Chao Wang / Allen Chang / Daiki Takayama),2026-07-29;2Q26 法說會後,Buy 維持,TP 1,490→1,280;⚠️ EPS 26-28E 下修 10-17%(方向與 Citi 相反);核心業績較 GSe 低 1%,漲價假設轉保守
- 報告_中信_國巨2327_20260730 — 中國信託投顧(鄭子凡),2026-07-30;買進維持,TP 997→1,042(FY2027 EPS×35 PER,前 40x);2026/27F EPS 上修 8.6%/19.5%;AI 客戶主動簽 LTA 延伸至鉭電/電阻/電感;高雄 Y3 廠退火設備增產細節
- 報告_Citi_國巨2327_20260810 — Citi(Michael Hung),2026-08-10;Jul-26 flash:月營收 NT$16.1bn 創新高(+5% MoM/+52% YoY),3Q26 QTD 達 Citi/共識 33%;電容漲價首月顯著反映,commodity/specialty UTR 雙雙 >90%,BB ratio 2.2x,LTA 需求擴大;Buy 維持,TP 1,450 不變
- 報告_MS_MLCC產業_20260915 — Morgan Stanley,2026-09-15;全球 MLCC 產業報告,⚠️ TP 1,465→1,050(第二次下修,-28%),EPS 26-28E 下修 2%/6%/7%;47µF+ 高容值排擠效應量化(Cloud AI 需求 CY25→27 約 10 倍);Murata CFO 9/14 日經訪談:防守低階市占優先序下降
- 報告_康和_國巨2327_20260924 — 康和投顧,2026-09-24;投資速報,⚠️ 評等買進→強力買進,TP 1,360→905(30x 前 40x 2027E EPS);2Q26 產品結構鉭質電容躍居最大產品線;6-8 月 MLCC 交期 24-30 週→42 週→30-52 週;NP0 MLCC 產品路線圖
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,推薦個股 TP NT$700;BB ratio 2-2.2、日商 AI 料號 B/B 1.7-1.9、缺口至 2Q27-3Q27