定義
MLCC(Multi-Layer Ceramic Capacitor,積層陶瓷電容)是以陶瓷介電層與金屬電極層交錯堆疊形成的電容器。AI 伺服器中,MLCC 被大量放在 GPU 周邊,負責高頻濾波與瞬間補能,是 PDN 中最靠近 GPU 的第一道防線。
圖解
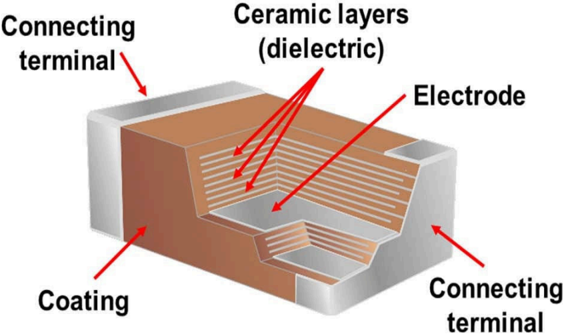
圖說:高階 MLCC 的競爭核心是微米級堆疊。來源指出低階產品只需數十層,高階 MLCC 需要 1000 甚至 2000 層,陶瓷層可薄到 1 微米以下。
技術原理
MLCC 的電容量由介電材料、電極面積、介電層厚度與堆疊層數決定。AI 伺服器用高階 MLCC 必須同時滿足極小尺寸、極大容量、耐高溫與低阻抗,技術瓶頸集中在陶瓷粉末純度、粒徑一致性、薄層堆疊、燒結與良率控制。
關鍵參數 / 判斷指標
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| 尺寸 / 容值 | 單位體積儲能能力 | 008004、0201 高容值是頂層 AI / 車用主戰場 |
| 堆疊層數 | 決定同體積內電容量 | 高階 MLCC 需千層級堆疊 |
| 耐溫 | GPU 周邊高溫可靠性 | AI 伺服器滿載時周邊溫度可突破 100°C |
| Low ESR | 低阻抗、快速供電響應 | 高頻突波與瞬間補能能力 |
| DC Bias | 高壓下實際容量衰減 | AI 伺服器高壓環境下,實際容量可能大幅縮水 |
| 交期 | 供需緊張程度 | 來源指出 2026 年高階 MLCC 交期約 24-32 週 |
技術瓶頸 / 風險
- 材料瓶頸:高階 MLCC 的「麵粉」是鈦酸鋇陶瓷粉末,來源指出日系材料商如堺化學、共立材料、富士鈦工業具關鍵地位。
- 製程良率:千層級薄層堆疊對潔淨度與燒結控制極敏感,微小灰塵就可能造成短路。
- 三層市場分化:AI / 車用頂層是日韓寡占,中段是台廠戰場,底層通用品仍可能過剩。
- 替代與互補:鉭質電容容量更穩定,但價格高且供給有限,因此 MLCC 仍是 GPU board 大量部署的主力。
- 一般 IT MLCC 外溢漲價:報告_JPM_國巨AI被動元件_20260601 認為 AI 高階 MLCC 使日韓同業產能被占用,可能讓一般 IT / 非 AI MLCC 漲價早於高階 AI MLCC,台廠受惠重點在中段標準品稼動率與 ASP。
- 日商高階料號交期與產能優化(華南投顧,2026-09-18):村田、太陽誘電 8-9 月高階 AI 料號(0402 47µF/0603)B/B ratio 攀升至 1.7-1.9,日商 2H26 將積極優化產能、收縮中低階產出,外溢缺口預期持續至 2Q27-3Q27;2027 年 AI MLCC 需求與成長量預估 2-3 倍,高端 MLCC 2H26-2H27 持續結構性缺口。國巨 BB ratio 2-2.2(客戶簽數月至年 LTA)、稼動率約 80%→90%。
關鍵廠商
| 層級 | 廠商 | 角色 / 市占(CY25) |
|---|---|---|
| 頂層 AI / 車用超微高容(日韓寡占) | 6981.JP(murata)(村田) | 市占 40.8%(MS 2026-06-22);AI 伺服器訂單達產能 2 倍,稼動率 90-95%;競爭優勢:垂直材料整合、008004 超小型式領先 |
| 頂層 AI 高階 | 009150.KR(semco)(三星電機) | 市占 22.5%(MS 2026-06-22);天津廠滿載;從低毛利消費電子轉向高毛利 AI/車用;AI MLCC 佔 MLCC 銷售 ~15%(1Q26),目標 2026E 升至 ~20%;embedded MLCC 與矽電容為新成長引擎 |
| 頂層利基 | 6976.JP(taiyo_yuden)(太陽誘電)、6762.JP(tdk) | 太陽誘電市占 11.3%、TDK 6.9%(CY25);太陽誘電因產能擴充保守,可能無法充分把握 AI/DC 需求 |
| 中段標準高容 | 2327_國巨(市)、2492_華新科(市) | 國巨市占 5.4%(CY25);日韓轉向頂層後的中段窗口受惠者;國巨 YTD +379% |
| 利基 / 客製化 MLCC | 3026_禾伸堂(市)、6173_信昌電(櫃) | 高壓、高容、高溫、特殊 MLCC 與材料整合觀察;法人認為禾伸堂 NP0 MLCC 有進 Vera Rubin 相關 AI server power 應用 |
| 中國廠(國內 AI 伺服器鏈) | 三環集團(CCTC)、廣東風華、朝一三環、億洋科技 | 進入國內伺服器供應鏈;商品級廠商主要供應消費電子 |
| 上游粉末 | 堺化學、共立材料、富士鈦工業 | 高階鈦酸鋇陶瓷粉末供應 |
| 導電漿 / 厚膜導體材料 | 4760_勤凱(櫃) | MLCC 端電極與厚膜導體材料上游觀察 |
供應鏈
- 技術_AI伺服器被動元件
- 技術_嵌入式基板:AI 電源封裝中,MLCC / 電容由表面貼裝走向低 ESL、矽電容、embedded capacitor substrate;公開資料需區分「標準 MLCC 內埋」與「嵌入式電容結構」。
- 供應鏈_AI伺服器被動元件
- 分析_被動元件供應鏈比較
- 技術_鋁電解電容
AI 伺服器 MLCC 規格升級(Aletheia,2026-06-12)
Vera Rubin 世代的高容值 MLCC 採用側邊間距(side-gap)構造,屬於相對新的 SKU,良率僅約 70%(vs 通用型 95%+)。高介電強度的 X6S(耐 105°C)、X7R(耐 125°C)規格需要介電層緊密堆疊,技術門檻高。Aletheia 指出 HVDC 800V 導入 Vera Rubin 將使每 rack NP0 高壓 MLCC 需求增加 60-100%。
| 伺服器世代 | 每 GPU MLCC 用量 | 高容值佔比(>1µF) | 每 rack 總量 |
|---|---|---|---|
| 一般伺服器 | ~1,000 | 75% | 2,000 |
| Blackwell HGX | ~3,125 | 80% | — |
| GB200/300 NVL72 | ~6,111 | 85% | 440,000 |
| Vera Rubin NVL72 | ~13,194 | 90% | >900,000 |
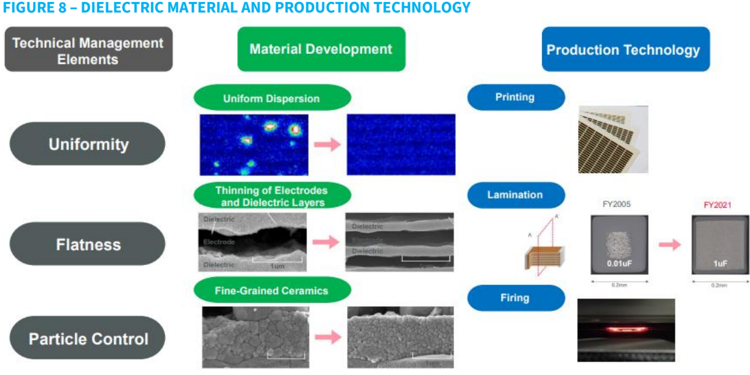
圖說:Aletheia 整理的 MLCC 介電材料與製程技術示意(來源:Murata);X6S/X7R 規格需緊密堆疊、粒子控制與電極薄化,構成高階 AI 伺服器 MLCC 的技術壁壘。(來源:Rippling Effect of Capacity Shift Will be Large,2026-06-12)
電源端高壓大容值 MLCC 規格演進(群益投顧,2026-09-22)
與上方「AI 伺服器 MLCC 規格升級」表不同:上表為 GPU/compute board 端 MLCC 用量,本表為 PSU/Power Rack/HVDC 電源側大尺寸高壓 MLCC 的規格與耐壓演進,是 6173_信昌電(櫃) 等電源端 MLCC 廠商的利基市場。
| 時間與 GPU 世代 | 功耗 (W) | 高階 MLCC 用料規格 | 單機使用數量 (pcs) |
|---|---|---|---|
| 2020 (A100) | 1600-2200W | ≥1206 NPO 10nF 630V | 800 ~ 1000 |
| 2022 (H100) | 3000-3200W | ≥1210 NPO 22nF 1000V | 1800 ~ 2000 |
| 2026 (GB300) | 5500-18000W | ≥1210 NPO 33nF 1000V | 3000 ~ 5000 |
| 2027 (Rubin Ultra) | >30KW(800V HVDC) | ≥1210 NPO 47nF 630V/33nF 1250V | >3000 ~ 5000 |
隨伺服器功耗與電壓等級持續攀升,高階 MLCC 用料規格(電容值、耐壓)與單機用量同步放大;800V HVDC 架構下大尺寸高壓 MLCC 需求呈結構性成長,供需缺口預估延續至 2028 年。(來源:報告_群益_信昌電6173_20260922,2026-09-22)
AI 主板料號與 DC Bias 實測(日電貿 channel check,2026-07-08)
GPU 主板三大主力料號:0201 10µF X6T 2.5V、0402 47µF X6S 2.5V、0603 100µF X6S 2.5V;完全供貨能力僅村田與三星電機,京瓷(良率差,4Q26 可能改善)與太陽誘電次之。
- DC Bias 實測衰減 ~40%:0402 47µF X6S 施加 1V 後實效 27.5µF、0603 100µF X6S 施加 1V 後 54.7µF——印證「關鍵參數」表中 DC Bias 高壓下實際容量大幅縮水;容值升級後同空間總容值仍提升 40-67%(20 顆計)。
- 尺寸 / 價格關係:容值類似時,AI server 要求更小尺寸又耐溫耐壓,價格可能 5-10 倍;0603 47µF X5/X6 一般 NB 料 vs AI 料價差 20-30 倍。
- 用量與缺貨結構詳見 供應鏈_AI伺服器被動元件。
MLCC 超級週期:供需動態(MS,2026-06-22)
Morgan Stanley 三星電機超級週期報告(2026-06-22)提供了最新的供需與報價數據:
通路報價動態
- 現貨報價:深圳華強北現貨市場自 5 月初起大幅漲價,部分規格漲幅 2-10 倍(如 0805 27µF 年初至今漲約 6 倍)
- 合約報價:主要供應商對通路商 2Q26 報價上漲 20-30% QoQ;部分廠商移除量折扣並停止以 1Q 低價接單
- 交期:高階產品交期超過 20 週;通路商期望 3Q26 進一步漲價,積極洽談類 LTA 長期供貨協議
- 庫存:供應鏈庫存在兩年去庫存後保持低位;通路商平均約 1.5 個月庫存,下游客戶不足 1 個月
AI 伺服器 MLCC 需求爆發(MS,2026-06-22)
- AI 伺服器 MLCC TAM:2022 US$3M → 2025 US$206M → 2026E US$338M → 2027E US$893M(遠超 MS 2024 年原估 2030 年 US$550M)
- 全球 MLCC 市場總規模:2025 US$147 億 → 2028E US$243 億(CAGR 18%,vs 過去 10 年趨勢 6.5%)
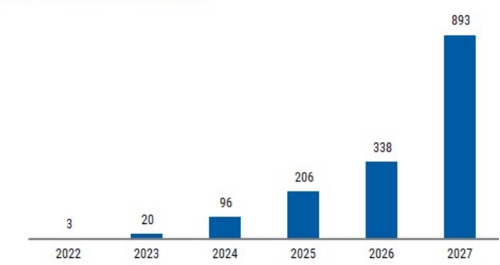
AI 伺服器 MLCC 需求美元規模(US$M):2027 年接近 US$900M,遠超 MS 2024 年預估的 2030 年 US$550M;AI/DC 是全球 MLCC 市場成長的主要增量驅動力。(來源:260622_三星電機_ms_MLCC-super-cycle,2026-06-22)
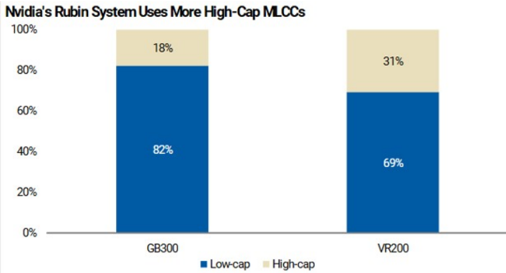
Rubin 世代 VR200 高容值 MLCC(47µF+)佔比升至 31%(vs GB300 僅 18%),反映 AI 伺服器每代升級均帶動高容值 MLCC 用量比例提升。(來源:260622_三星電機_ms_MLCC-super-cycle,2026-06-22)
為何此次為結構性週期(MS 分析)
MS 指出 MLCC 今日類似兩年前的 DDR4 DRAM 狀況——高階製造商將固定產能轉向更高利潤的 AI 硬體,觸發結構性漲價: 1. 現有 EV 相關 MLCC 產能與 AI 伺服器不可互換(規格、封裝、電源轉換、電容 - 電壓要求差異大) 2. 新建產能前置時間長:Greenfield MLCC 廠從決策到量產需約 2 年,設備高度內製,無法快速提升效率 3. 代理 AI 需求新浪潮:推論成長與代理 AI 的 CPU 密集特性帶來 GPU 以外的增量需求 4. 廠商要求持續定價上行才願意投資新產能;多數廠商以年 10-15% 的輸出成長為目標,避免投機性投資 5. 高進入壁壘:AI 伺服器與車用高容值低 ESL MLCC 需嚴格資格認證,限制低階廠商進入
VR200/Rubin 機櫃拆解與高容值排擠效應(MS 全球 MLCC 產業報告,2026-09-15)
本節數字取代 2026-06-22 三星電機報告的初步估算:單機櫃 MLCC 美元含量增幅最終定案為 +166%(原初步估「+182%」,見「MLCC 超級週期」段,屬報告完稿前的初步估算,以本節數字為準)。
每種伺服器 / 機櫃 MLCC 假設(Exhibit 11)
| 伺服器 / 機櫃 | 顆數 | 金額(US$) |
|---|---|---|
| 一般伺服器 | 2,000 | 43 |
| HGX Hopper(8x GPU) | 22,000 | 505 |
| HGX B200(8x GPU) | 36,000 | 886 |
| HGX B300(8x GPU) | 48,000 | 1,240 |
| GB200(NVL72) | 337,500 | 5,370 |
| GB300(NVL72) | 319,500 | 4,664 |
| VR200(NVL72) | 571,050 | 12,411 |
| Vera Rack | 494,048 | 8,339 |
| STX Rack | 326,256 | 3,184 |
| LPX Rack | 581,024 | 12,371 |
VR200 NVL72 機櫃 MLCC 用量較 GB300 增加約 80%(57.1 萬顆 vs 32.0 萬顆),源自 compute board 與 switch board 上 MLCC 顆數提升,以及 BlueField/ConnectX Orchid 等新增模組拉高整體 PCB 含量。
GB300 vs VR200 每板 MLCC 含量拆解(Exhibit 12)
| 每板 MLCC 含量(US$) | GB300(單元數) | VR200(單元數) |
|---|---|---|
| Compute PCB | $3,527(36x) | $9,239(36x) |
| Switch PCB | $515(9x) | $1,997(9x) |
| BlueField DPU Module | $0(0x) | $366(18x,新增) |
| ConnectX Orchid Module | $0(0x) | $498(72x,新增) |
| 其他周邊 PCB | $622(90x) | $311(45x) |
| 單機櫃合計 | $4,664 | $12,411(+166%) |
高容值(47µF+)MLCC 排擠中低階:與玻纖布同構的機制
- VR200 高容值佔比躍升:47µF+ 高容值 MLCC 用量佔比由 GB300 的 <20% 升至 VR200 的 30%+(Exhibit 15)。VR200 機櫃可用於安裝 MLCC 的空間相較 GB300 未明顯放大,因此在 ABF 封裝基板與 AI 加速器板有限空間內須改用更高容值 MLCC,加速小型化與高容量化。1608 尺寸 100µF、1005 尺寸 47µF、0603 尺寸 10µF 需求將隨 VR200 大幅成長;1608 尺寸 100µF 單價估為 2012 尺寸 100µF 或 1608 尺寸 47µF 的 5-10 倍。
- 47µF+ 佔增量 TAM 過半:MS 估 47µF+ MLCC 可能佔 CY27 雲端 AI MLCC增量 TAM 的 50-60%(約 +US$20 億市場機會);對應需求量由 CY25 約 40 億顆增至 CY27 逾 400 億顆(約 10 倍)。
- 供應集中、排擠效應(capacity crowding-out):高容值 MLCC 供應集中在少數日韓廠(Murata、Taiyo Yuden、SEMCO)。MS 明確使用「capacity crowding-out」一詞,判斷隨 AI 基礎設施需求加速,這些廠商的高容值產能利用率可能持續吃緊,排擠效應可能擴及其他終端市場與應用。
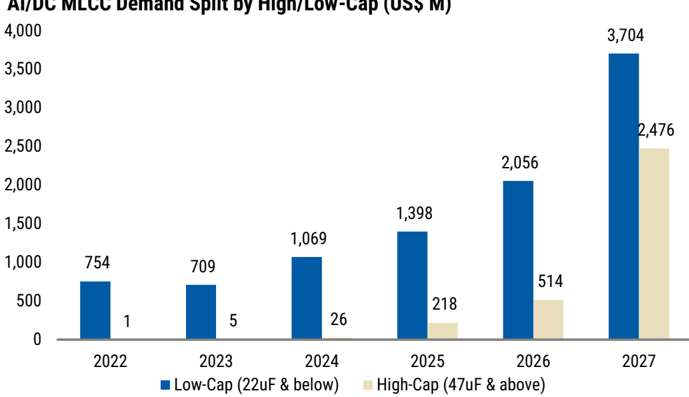
圖說:MS「AI/DC MLCC Demand Split by High/Low-Cap (US$M)」柱狀圖:低容量(22µF 以下)754/709/1,069/1,398/2,056/3,704(2022–2027),高容量(47µF 以上)1/5/26/218/514/2,476。來源:報告_MS_MLCC產業_20260915
與玻纖布排擠標準品是同一種機制
高容值 MLCC 排擠中低階供給,與高階玻纖布(Low-Dk/Q 布)排擠標準品 E-glass 產能屬同一種結構性機制——頂層產能被 AI 高毛利料號吸走後,供給真空外溢至下游/中低階市場,帶動非目標族群的漲價與稼動率上行。玻纖布側細節見 技術_玻纖布。
材料與製程:MLCC 微型化與高容量化的技術基礎
MLCC 微型化與高容量化主要透過薄層化(介電層與電極層變薄)與多層化(堆疊層數增加)達成;AI/DC 高容值產品進一步擴大每片介電片上介電層與內電極的面積。MS 認為關鍵技術要素為:(1) 開發更優異的介電與電極材料;(2) 製造高均勻度、高可靠度的漿料(slurry);(3) 精密疊層堆疊技術;(4) 無氧化控制氣氛燒結技術。
上游鈦酸鋇(BaTiO3)粉末製造:由碳酸鋇與氧化鈦經固相法或液相法(草酸鹽法、水熱合成法)製成;粒徑小且均勻的鈦酸鋇是小型化高容量 MLCC 的關鍵。村田、太陽誘電、SEMCO、國巨皆有內製固相法產能;外部採購來源包括堺化學(水熱合成)、日本化學工業(草酸鹽法)、石原化學(草酸鹽法)、Noritake(固相法)、戶田工業(水熱合成)、中國四環(固相+水熱合成)。村田 2023 年與石原產業及其全資子公司富士鈦工業成立合資公司 MF Materials(村田 20%/石原產業 10%/富士鈦工業 70%),以草酸鹽法生產鈦酸鋇並供應村田,2027 年於宮崎縣延岡市總廠旁新建產能啟用。TDK 於 2026 年 4 月與日本化學工業成立合資公司 TDK-NCI Advanced Materials(TDK 51%/日本化學工業 49%),加速草酸鹽法鈦酸鋇開發。
市占與四家供應商評等變動(MS,2026-09-15)
- CY25 全球 MLCC 出貨值市占:村田 40.8%、SEMCO 22.5%、太陽誘電 11.3%、TDK 6.9%、國巨 5.4%,其餘廠商合計 13.0%。村田+SEMCO 合計約占高階 AI MLCC 的 85%(日韓雙寡占)。
- MLCC 佔各公司 2025 年營收比重:村田 50%、SEMCO 46%、太陽誘電 70%、2327_國巨(市) 19%。
- 全球 MLCC 出貨值預估上修:2025 US$14.67bn → 2031 US$44.45bn,CAGR 20.3%(相較 2012–25 的 5.0% CAGR 明顯加速)。AI/DC 用 MLCC 出貨值 2031 年達 US$23.33bn(前估 US$10.80bn),CAGR 57.1%(前估 38.1%)。
- 評等與目標價變動:維持 OW 村田(DCF 目標價 ¥12,500→¥11,000,因無風險利率假設由 2.6% 調升至 3.0%);維持 OW SEMCO;維持 OW 2327_國巨(市)(目標價 NT$1,465→NT$1,050,詳見 2327_國巨(市)「目標價與評等」);太陽誘電由 Underweight 調升至 Equal-weight(目標價 ¥12,500→¥10,500)。
- 高進入門檻:高階 AI MLCC 需要數百至逾千層介電層且近乎零缺陷、客戶認證嚴格,是阻止 2017-18 缺貨引來新進者、循環自我修正那一幕重演的關鍵門檻。
- Murata 定價態度轉變:Murata CFO 南出雅範於 2026-09-14 日經訪談表示,高階產品產能負荷上升使低階產品越來越難完全供應,防守低階市占的優先序已實質下降;Murata 不願對 AI/DC 用高附加價值 MLCC 簽 LTA,反映其認為現在鎖價未必最佳、未來 MLCC 價格有上漲空間。
供需趨勢(JPM,2026-06-12)
JPM S&D 模型預測 MLCC 供需在 2026-28E 將逐步轉為短缺:
| 年度 | 供需差 | S&D(%) | 備註 |
|---|---|---|---|
| 2025E | +465bn | +10% | 輕微過剩 |
| 2026E | +252bn | +5% | 供需趨於均衡 |
| 2027E | -315bn | -5% | 轉為短缺 |
| 2028E | -395bn | -6% | 短缺加深 |
驅動因素:AI 伺服器 MLCC 需求 CAGR 80%+、產能移轉使有效容量下降(2026E 調整後實際產能 YoY -4%),以及組裝良率下滑(AI 高階 MLCC 耗用 10 倍產能)。
通路庫存與單價指數
UBS Evidence Lab 升級版 Electronics Distributor Inventory Monitor 追蹤全球 100 餘家電子零件通路商(含前十大中逾五家)、逾 100 萬個料號、30 餘家 IT 零件廠,資料自 2021 年 9 月起(舊版僅追蹤單一美國通路商)。(來源:報告_UBS_MLCC通路庫存追蹤_20261022,2026-10-22)
- 近四週(至 2026-10-10 vs 09-12):MLCC 通路庫存數量 +2%、庫存金額 +8%、單價指數 +6%;庫存數量在 9 月降至 2023 年以來低點後趨穩,庫存金額與單價指數同創歷史新高。
- 依廠牌近四週單價指數:Murata +3%、SEMCO +6%、2327_國巨(市) +9%、TDK +4%、太陽誘電 +5%;YTD 單價指數 Murata +24%、SEMCO +82%、國巨 +38%、TDK +31%、太陽誘電 +68%。
- 2026-09 YoY(同業平均):庫存數量 -35%、庫存金額 +24%、單價 +34%;各廠單價 YoY:Murata +23%、Samsung +79%、國巨 +34%、TDK +29%、太陽誘電 +65%、華新科 +39%、Kyocera AVX +33%。2026-06 以來通路庫存數量降逾 30%、單價指數升近 30%。
- UBS 觀察 3Q 財報重點:①韓、台廠已多輪宣布漲價,向來審慎的日系廠是否跟進及幅度、品項、時點;②擴產與中期需求:AI 需求由 GPU 板擴及電源與光模組周邊,媒體報導 Murata 考慮提前執行 FY3/28 前兩年 800 億日圓的 MLCC 增資並再追加;③通路 MLCC 非 AI 比重相對高,需確認非 AI 直客需求、庫存與價格環境。
- 評等:UBS 看好高階產品比重高的結構性成長廠,Buy Murata(TP ¥13,200)、TDK(TP ¥4,950)、SEMCO(TP 270 萬韓元)、Three-Circle(TP Rmb180),Neutral 太陽誘電(TP ¥17,700);2026E P/E 分別 33.8x/20.4x/54.5x/47.0x/38.9x(股價截至 2026-10-21)。
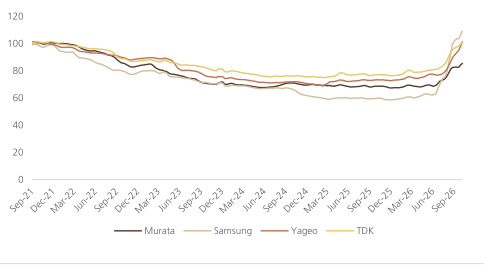
圖說:UBS Evidence Lab Figure 6,MLCC 通路單價指數(依廠牌,Sep-21 起約 100):Murata、Samsung、Yageo、TDK 四線自 2022 年下滑至約 60–80 低檔盤整,2026-06 後陡升,至 Sep-26 Samsung 約 108、Yageo 與 TDK 約 100、Murata 約 85。(來源:報告_UBS_MLCC通路庫存追蹤_20261022,2026-10-22)
來源
- 報告_深入分析_被動元件AI_MLCC鉭質電容TLVR電感_20260514
- memo_台股被動元件架構圖觀察_20260524
- 報告_JPM_國巨AI被動元件_20260601
- 20260612_JPM_Asian MLCC Industry — J.P. Morgan,2026-06-12;長期 S&D 模型
- Rippling Effect of Capacity Shift Will be Large — Aletheia Capital,2026-06-12;Murata 產能移轉與 AI 伺服器 MLCC 規格分析
- 分析_Murata產能移轉_MLCC供給真空與國巨受惠論點
- 260622_三星電機_ms_MLCC-super-cycle — Morgan Stanley,2026-06-22;MLCC 超級週期:AI 伺服器供需、通路報價、廠商格局(CY25 市占)、Rubin 世代高容需求;AI 伺服器 MLCC TAM 2027E US$893M
- 260622_2327_國巨_ms_Yageo — Morgan Stanley,2026-06-22;國巨 2H26 直接客戶漲價 30-40%,MLCC ASP CY26 +30% / CY27 +67%
- 活動_日電貿3090_call_memo_20260708 — 日電貿 call memo,2026-07-08;主板三大料號、DC Bias 實測、AI/NB 價差
- 報告_MS_MLCC產業_20260915 — Morgan Stanley,2026-09-15;全球 MLCC 產業首評更新,VR200/GB300 機櫃拆解(Exhibit 11/12,單機櫃 MLCC +166%)、47µF+ 高容值排擠效應量化、材料與製程(鈦酸鋇/JV)、CY25 市占與四家供應商評等變動(村田/國巨 TP 下修、太陽誘電升評)
- 報告_群益_信昌電6173_20260922 — 群益投顧,2026-09-22;電源端高壓大容值 MLCC 規格演進(A100→H100→GB300→Rubin Ultra 世代用料規格與單機顆數)
- 報告_華南_4Q26投資季刊總經股市產業展望_20260918 — 華南投顧,2026-09-18;4Q26 投資季刊,日商 AI 料號 B/B 1.7-1.9、缺口至 2Q27-3Q27
- 報告_UBS_MLCC通路庫存追蹤_20261022 — UBS Evidence Lab,2026-10-22;通路庫存與單價指數(至 2026-10-10),單價指數與庫存金額創高、庫存數量趨穩,3Q 財報關注日系廠漲價與擴產
- 報告_MS_國巨2327_3Q26預覽_20261026 — Morgan Stanley,2026-10-26;國巨 3Q26 預覽,MLCC 緊俏論點維持、4Q 消費性轉弱但 AI/伺服器強