基本資料
禾伸堂是台灣利基型 MLCC 與陶瓷元件廠。年報顯示其自製產品包含積層陶瓷電容(MLCC)與陶瓷基板金屬化加工;公司法說與市場報導把它放在客製化低損耗 NP0、高壓高容 MLCC 與 Rubin 需求觀察名單。
目前可寫成「法人 / 市場觀察」的是:法人認為禾伸堂 NP0 MLCC 已進入 Vera Rubin 相關 AI server power 應用,並可能在後續平台放量;此敘述仍應和 NVIDIA 官方供應商認證分開。
禾伸堂自 1981 年創立,由被動元件代理商轉型為台灣指標性 MLCC 製造廠,同時保有半導體通路能力(華南,2026-09-21)。公司法說(統一證券投資論壇,2026-09-04):資本額 16.59 億元,母公司員工約 994 人(截至去年 12 月底),總部台北,工廠位於桃園龍潭、宜蘭利澤及日本北海道;另於中國深圳(板卡設計製造+中國銷售)、新加坡(東南亞銷售)設子公司,美國加州分公司負責當地銷售。地區營收占比:2025 年中國區約 63%、台灣區約 16%,其他區域因客戶生產基地移動(含東協擴展)呈增加趨勢。產品線分被動元件(2026Q2 佔比 45%,較 1Q26 的 47% 略降,主因其他代理產品銷售成長稀釋,絕對金額仍成長)、主動元件、系統模組及其他。
產品與應用
| 產品 | 應用 | 觀察重點 |
|---|---|---|
| NP0 MLCC | AI server power、LLC 諧振、電源供應器 | 低損耗、高壓、高容;法人認為有進 Vera Rubin 相關應用 |
| MLCC | 工控、車用、網通、AI 電源周邊 | 少量多樣、客製化、高可靠度 |
| 陶瓷基板金屬化加工 | 陶瓷散熱 / 元件載板 | 高功率應用需逐案確認 |
圖片 / 架構圖
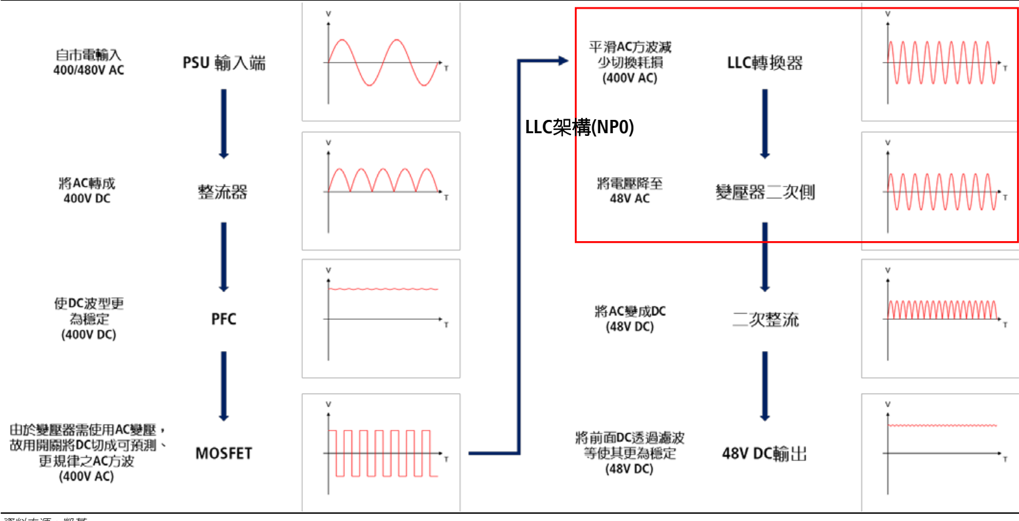
圖說:PSU 架構內電力傳輸路徑示意,含 PFC、MOSFET、LLC 轉換器、變壓器與標示 NP0 的位置。
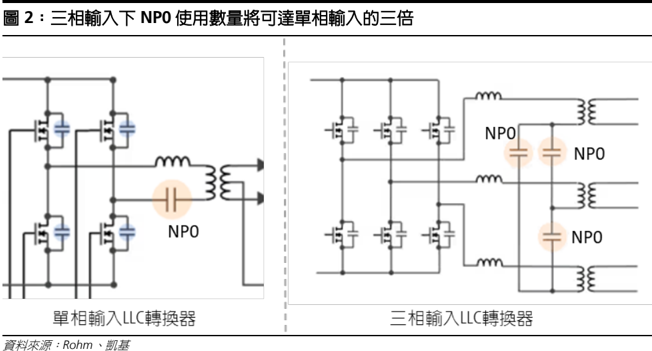
圖說:單相與三相 LLC 轉換器對照示意,三相圖中標出多個 NP0 元件位置。
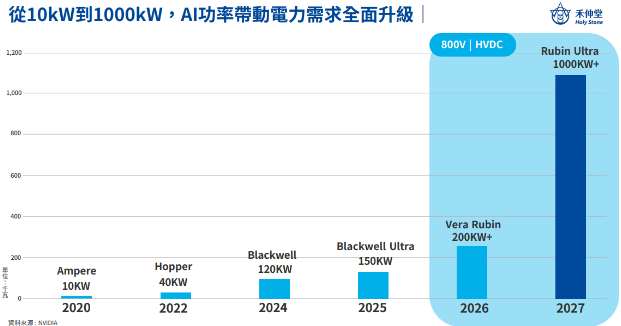
圖說:禾伸堂法說投影片(資料來源 NVIDIA):AI 機櫃功率由 Ampere 10KW(2020)升至 Vera Rubin 200KW+(2026)、Rubin Ultra 1000KW+(2027),2026–2027 區塊標示 800V HVDC。
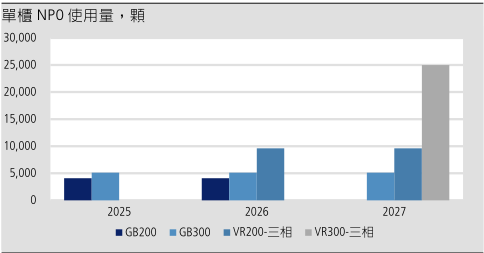
圖說:凱基圖2「單櫃 NP0 使用量(顆)」長條:2025 GB200 約 4,000、GB300 約 5,000;2026 增 VR200-三相約 9,500;2027 VR300-三相約 25,000。
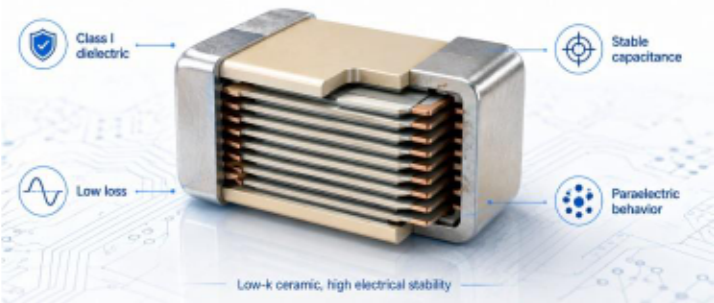
圖說:NP0 (C0G) MLCC 剖面示意(IC Components):多層內電極與陶瓷介質交疊、兩端外電極,標註 Class I dielectric、Stable capacitance、Low loss、Paraelectric behavior;對應 LLC 諧振電容要求容值不隨溫度與偏壓漂移的特性。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 8 次有 8 次落在此區間;最常見:每月第 5 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 15.8 | — | +20.5% | 本站推算† |
| 2026-12 | 14.3 | — | +26.2% | 本站推算† |
| 2026-11 | 14.7 | — | +32.2% | 本站推算† |
| 2026-10 | 14.3 | -10.4% | +33.4% | |
| 2026-09 | 16.0 | +11.0% | +27.1% | |
| 2026-08 | 14.4 | -4.1% | +33.2% | |
| 2026-07 | 15.0 | +8.9% | +37.0% | |
| 2026-06 | 13.8 | +6.8% | +33.9% | |
| 2026-05 | 12.9 | -9.5% | +21.3% | |
| 2026-04 | 14.3 | +10.7% | +21.1% | |
| 2026-03 | 12.9 | +26.6% | +0.1% | |
| 2026-02 | 10.2 | -22.2% | -2.3% | |
| 2026-01 | 13.1 | +15.3% | +22.3% | |
| 2025-12 | 11.4 | +2.5% | +11.3% | |
| 2025-11 | 11.1 | +3.2% | +1.1% | |
| 2025-10 | 10.7 | -13.5% | -0.6% | |
| 2025-09 | 12.4 | +14.9% | +12.1% | |
| 2025-08 | 10.8 | -1.3% | -1.4% | |
| 2025-07 | 11.0 | +5.9% | -9.3% | |
| 2025-06 | 10.3 | -2.9% | -1.4% | |
| 2025-05 | 10.6 | -9.7% | -2.8% | |
| 2025-04 | 11.8 | -8.5% | +7.5% | |
| 2025-03 | 12.9 | +23.6% | +24.0% | |
| 2025-02 | 10.4 | -2.6% | +39.3% | |
| 2025-01 | 10.7 | +4.9% | -7.1% | |
| 2024-12 | 10.2 | -6.8% | +21.3% | |
| 2024-11 | 11.0 | +1.4% | +4.1% |
2026 年已公布累計 136.9 億元;全年推算 165.8 億元(YoY +23.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-09 | NT$15.98 億 | +11.0%† | — | 國泰,2026-10-20;3Q26 合計 NT$45.39 億(+10.8% QoQ,1-9 月累計 122.54 億、年增約 21%);MoM 以 08 月 14.4 億回推 |
| 2026-08 | NT$14.4 億 | -4.1% | +33.2% | 華南,2026-09-21(月營收表) |
| 2026-07 | NT$15.0 億 | +8.9% | +37.0% | 同上 |
| 2026-06 | NT$13.8 億 | +6.8% | +33.3% | 同上;2Q26 合計 NT$41.0 億 |
EPS 記錄
| 年度/季度 | EPS(元) | 備註 |
|---|---|---|
| 2026Q2 | 3.87 | 營收 40.97 億元、毛利率 26.2%(QoQ+近 2ppts,主因高階 MLCC 產出及銷售增加)、營業費用 4.46 億元、營業淨利 6.27 億元(營利率 15.3%)、業外收支 1.36 億元、歸屬母公司淨利 6.42 億元;截至 2026-06-30 現金 45.25 億元、應收 43.80 億元、存貨 26.46 億元、資產總計 177.2 億元、負債總計 71.85 億元(短期借款 28.21 億元、長期借款 3.14 億元);上半年營業活動現金流入 8.29 億元、投資活動流出 4.61 億元,自由現金流仍為正(統一證券投資論壇,2026-09-04) |
| 1H26 | 6.73 | 已高於 2025 全年 6.58 元(國泰,2026-10-20) |
| 2025 | 6.58 | 凱基表列 Dec-25A;來源 報告_凱基_禾伸堂3026_20260629 |
| 2026Q1 | 2.86 | 凱基表列 1Q26A;來源 報告_凱基_禾伸堂3026_20260629 |
EPS 預估
| 年度 | 凱基 EPS(報告日:2026-06-29,舊) | 凱基 EPS(報告日:2026-09-08) | 華南 EPS(報告日:2026-09-21) | 國泰 EPS(報告日:2026-10-20) | 備註 |
|---|---|---|---|---|---|
| 2026F | 13.15 | 14.85(+12.9%) | 15.00 | 15.99 | 國泰 營收 171.27 億(+27.6%)、GM 27.9%、OPM 17.2%、稅後淨利 26.53 億;國泰引市場共識 14.98;凱基 營收 168.29 億、GM 26.6%;華南 營收 167.7 億、GM 26.7%、OPM 16.3%;凱基共識 13.77 |
| 2027F | 38.09 | 39.73(+4.3%) | 33.88 | 35.43 | 國泰 營收 252.27 億(+47.3%)、GM 37.7%、OPM 27.8%、稅後淨利 58.77 億,共識 33.34;凱基 營收 279.34 億、GM 39.3%、OPM 27.7%(共識 EPS 36.55);華南 營收 261.8 億、GM 36.2%、OPM 26.9% |
國泰 3Q26E/4Q26E/1Q27E/2Q27E EPS 4.18/5.08/6.30/8.25(營收 45.39/48.72/54.68/61.04 億,毛利率 28.8%/31.2%/33.2%/37.0%)。 凱基 2026Q3F/Q4F EPS 3.68/4.44(前 3.22/4.11,低於共識 3.94/5.00);華南 3Q26F/4Q26F 3.94/4.33,2027 各季 5.49/6.84/9.83/11.71。凱基稅後淨利 2026F/2027F NT$24.63/65.90 億,ROE 22.6%/46.9%。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 凱基(2026-09-08) | AI PSU NP0 用量(三相+獨立電源櫃)→ 市占 44%/48% → 營收與毛利率上修 | 2Q26 AI 營收占比 32%(原估 30%)、代理線毛利率 5-10%(低於原假設)→ 隱含被動元件毛利率高於預期;被動元件營收占比 49%/68%(2026F/2027F);毛利率上修至 26.6%/39.3% | 2026/27F EPS 14.85/39.73;TP 25x 2027F EPS = NT$1,000(前 950) |
| 華南(2026-09-21) | 被動元件產值 +35%/+40-50% → 2027 AI 營收占比 60-70% → 毛利率 36.2% | 被動元件營收 2026F 78.8 億(47%)、2027F 175.4 億(67%,YoY +122.6%);主動元件 35.2→31.4 億;2027 擴產設備 2Q27 進駐、3Q27 全面放量 | 2026/27F EPS 15.00/33.88;TP 30x 2027F EPS = NT$1,000(評價區間 25-30x) |
| 國泰(2026-10-20) | AI 電源(GPU/TPU/ASIC 平台)高階 MLCC 產能 +30%(2026)/+40%(2027)→ 自製 MLCC 占比提升 | 自製 MLCC 毛利率 40-45%、代理線 5-10%;費用率 10.7%→9.9%;2027 毛利率 37.7%(+9.8ppts);3Q26/4Q26 毛利率 28.8%/31.2% | 2026/27E EPS 15.99/35.43;TP 25x 2027E EPS = NT$900 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 國泰證期 | 2026-10-20 | 買進(初次評等) | NT$900 | 25x 2027E EPS 35.43(歷史 P/E 區間 11-65x 取中偏下);收盤 NT$735,上行 22.4%,現價約 20.7x 2027E;市場共識目標價 NT$1,021 | 報告_國泰_禾伸堂3026_Initiation_20261020 |
| 華南投顧 | 2026-09-21 | 強力買進 | NT$1,000(前 NT$600,2026-05-25) | 2027F EPS 33.88 × 30x(區間 25-30x);收盤 NT$797,隱含上行 25.5% | 報告_華南_禾伸堂3026_20260921 |
| 凱基證券 | 2026-09-08 | 增加持股 | NT$1,000(前 NT$950,+5.3%) | 25x 2027F EPS 39.73;收盤 NT$747,上行 33.9% | 報告_凱基_禾伸堂3026_20260908 |
| 凱基證券 | 2026-06-29 | 增加持股 | NT$950(NT$650 → NT$950) | 25x 2027E EPS;高階 NP0 MLCC 領導地位與短期日系競爭有限 | 報告_凱基_禾伸堂3026_20260629 |
成長動能/催化劑
NP0 市場規模、市占與擴產路徑(凱基、華南更新)
- NP0 規模與用量(凱基,2026-09-08):18.3kW PSU 採三相電源架構,單顆 PSU 的 NP0 用量估達 400 顆,並納入獨立電源櫃計算;推估 AI 伺服器 PSU 用 NP0 市場規模 2026/2027 年 NT$49 億/NT$230 億(前次 06-29 為 NT$50 億/255 億,小幅下修)。獨立電源櫃內 BBU 充電先降壓、放電再升壓至 800V,因降低高頻切換損耗與電池端/母線隔離需求仍採 LLC 架構,帶動 NP0 需求,凱基認為市場規模有上修空間。
- 三相與高壓規格(華南,2026-09-21):單相 PSU(3.3/4.2/4.3kW)轉三相 AC/DC,每相一組 LLC 諧振線路與諧振電容,用量為過往 3 倍;HV BBU 因 400V/800V 升降壓與降噪、隔離需求普遍用 LLC,進一步擴大 NP0 需求。諧振與輸出電容由 33nF/1000V 朝 47nF/1250V 及耐溫 150°C 的 X8R 演進(公司法說口徑為 1.2kV,見上節)。
- 市占(兩家定義不同):凱基推估 2026/2027 年禾伸堂市占 44%/48%(前次 06-29 估高階 NP0 為 71%/64%,口徑不同,見關鍵 Claim);華南預估 2027 年在 NP0 與 X7R/X8R 維持 50% 以上市占,並稱全球相關領域市占 50-65%。凱基理由:競爭對手高階產品仍在驗證、車用 NP0 市場更大致切入誘因有限;華南補充:2027 機種通過認證供應商僅約 2-3 家,電源 MLCC 驗證須經直接客戶、終端客戶與安規。
- 日韓轉向帶來外溢:日韓廠將重心轉向板端小尺寸高容 MLCC,降低 PSU 端大尺寸 Class 2 供應;日廠聚焦 HBM 載板 0402 小尺寸,僅承諾固定配額不擴產,禾伸堂預期為最主要外溢受惠者,並有望取得議價空間(凱基、華南)。2027 年輸出電容市占有機會躍升為最高(華南)。
- 技術壁壘(華南):AI 電源要求溫升控制在 5°C 內(一般應用約 10-20°C);公司在日本北海道研發中心與日方合作開發稀土配方,歷四年奠定粉末技術,燒結採可精確控制溫濕度與氣體組成的升降爐製程以降低孔隙與微裂紋。
- 產能與產品組合:2Q26 AI 相關營收占被動元件營收 32%(凱基原估 30%);代理線毛利率僅 5-10%,自製 MLCC 2Q26 毛利率 40-45%(華南)。2026 年 MLCC 產能 +30-40%(管理層,主要集中高階 NP0),2027 年華南估 +40-50%(凱基轉述管理層為「今明年各 30-40%」,與上節逐字稿「約三成/四成」略有出入);2027 年 AI 營收占比預估 60-70%,B/B ratio 長期 2-3、訂單能見度達 2027 年底,公司同步放掉低毛利通用規格。客戶面除 GPU 平台 Power Rack 外,Google/AWS/Meta 的 TPU/ASIC、HVDC、BBU 及未來電動車高壓充電樁陸續導入(華南)。
來源:報告_凱基_禾伸堂3026_20260908、報告_華南_禾伸堂3026_20260921
溫升技術門檻、認證週期與產能取捨
- 低溫升為關鍵指標(國泰,2026-10-20):AI 電源諧振電容長時間運作後溫升(ΔT)是核心指標,國泰產業調查稱目前僅禾伸堂與 TDK 能控制在約 4°C 內,三星約 8°C,其餘台系同業約 10°C;差異來自燒結後結晶緻密度與孔隙控制(粉末配方+燒結製程)。禾伸堂以日本基礎粉末為主材,在北海道研發中心自行加入副材與稀土調配。(與華南「溫升 5°C 內」口徑相近,數值為各家轉述,信心中)
- 驗證週期:新供應商需先過至少 1,000 小時溫升測試,再經電源廠、雲端客戶與安規認證,往返約半年以上;禾伸堂與主要電源廠共同開發逾十年,2027 年機種已有 2-3 家客戶完成認證。TDK 同規格產能優先供應單價較佳的車用 LLC,三星傾向把產能用於小尺寸,台系同業仍在送樣與驗證(國泰)。
- 雙引擎:2027 年 NP0 諧振電容之外,1206/1210 X7R 100V 輸出電容成為第二成長引擎(日韓擴產集中 0201/0402 小尺寸,大尺寸 Class 2 只維持既有配額,電源客戶回頭要求禾伸堂加量),X7R 產能增幅預期明顯高於 NP0;X8R(150°C)已於客戶新機種送樣成功,營收貢獻視認證與量產。NP0 新品 47nF 與 33nF/1,250V 已完成開發;Vera Rubin 世代 PSU 瓦數 8kW 至 30kW(國泰,2026-10-20)。
- TPU/ASIC 拉貨:TPU/ASIC 平台 9 月起需求明顯放大,帶動 X7R 100V 輸出電容;多採 4.2-5.5kW PSU,未必用 33nF 高容規格,但輸出電容用量增加可彌補單顆價值差異。GPU 平台出貨主力為 Blackwell,GB 系列在 1Q27 前仍最大宗,Vera Rubin 放量後並行(國泰)。
- 產能與交期:稼動率接近滿載,新客戶交期約 20 週;2026 年產能 +30%、2027 年再 +40%(設備換算名目產能,1206/1210 大尺寸比重提升會使實際顆數成長低於名目);設備交期由半年至一年拉長至一年至一年半,進廠後調機約一季,瓶頸含廠房空間與設備。低階、同業可供應規格逐步移轉,產能優先配置高階 AI 規格與長期電源大廠(國泰)。
- 自製/代理結構:2Q26 被動元件占營收 45%(九成以上為自製 MLCC),主動元件、系統模組、其他代理線合計約 55%、毛利率約 5-10%,2027 年展望持平;2025 年中國約占營收 63%、台灣約 16%。2Q26 現金 45.25 億元、長期借款降至 3.14 億元,擴產資金可自有支應(國泰)。
來源:報告_國泰_禾伸堂3026_Initiation_20261020
AI 應用佔比與電源架構升級三段邏輯
公司法說(統一證券投資論壇,2026-09-04):AI 應用佔被動元件營收比重持續提升,2023 年 8% → 2024 年 11% → 2025 年 19% → 2026Q1 27% → 2026Q2 32%,公司預期未來將持續逐季提升。近年主力集中於 AI 伺服器電源相關產品(電源變壓器、諧振電容、輸出電容)。
架構升級三段邏輯(被動元件產品經理說明): 1. 單相 → 三相 AC-DC PSU:因應 GPU 平台瓦數持續增加,部分產品自 IT Rack 移至 Sidecar Rack,架構由單相 PSU(3.3kW/4.2kW/4.3kW 等)升級為三相 AC-DC PSU;每一相需一組諧振線路及諧振電容,用量因此增加。 2. 400V/800V AC-DC 再轉 DC-DC 至 48V:進入 IT Rack 或 Server Rack 後仍有 PSU 執行 DC-DC 轉換(400V 或 800V 轉 48V),同樣使用諧振電容,用量可能達原本三倍。 3. Sidecar Rack 高功率 BBU:BBU 升級為高功率規格,因電池充電需低壓,須由高壓降壓充電再升壓回母線,目前客戶架構仍採 LLC 諧振線路(即諧振電容)。
規格升級:諧振電容規格自 33nF/1kV 提升至 33nF/1200V(因應 800V 級平台安全係數需求,進一步提升至 1.5kV);47nF 規格亦已導入。BBU 用量增加同步帶動 X7R 100V 輸入電容需求提升;輸出端電容新世代進入 X8 規格(耐溫 150°C,原 X7 僅耐 125°C),客戶新機種已送樣成功,預計明年後逐步導入;規格升級同時伴隨可靠度要求提高(散熱需求增加)。
客戶平台:Google、AWS、Meta、Microsoft 除 GPU 平台外,TPU 及 ASIC 平台需求增加,帶動電源供應器中諧振電容及輸出電容用量及規格同步提升。
產能:目前加工率基本滿載;第三季有一批設備進場,第四季可貢獻產能,較大擴產計畫將於明年第一、二季持續引入設備,明年第二、三季另有一波疊層能量增加。
產能增幅單位已確認(三成/四成,非三層/四層)
活動_禾伸堂3026_統一證券3Q投資論壇memo_20260904 Q&A 口頭回覆原轉寫為「2026 年 MLCC 產能較 2025 年增加三層、2027 年較 2026 年再增加四層」,經使用者(產業研究員)確認「層」為「成」之誤植:2026 年 MLCC 產能較 2025 年增加約三成,2027 年較 2026 年再增加約四成。此數字僅見於 Q&A 口頭答覆,公司簡報未載對應數字。
AI 應用佔比逐年/逐季表(簡報 MOPS 302620260904M001.pdf p11)
| 期間 | 2023 | 2024 | 2025 | 2026Q1 | 2026Q2 |
|---|---|---|---|---|---|
| AI 應用佔比 | 8% | 11% | 19% | 27% | 32% |
| 被動元件營收(百萬元) | 5,024(年) | 5,004(年) | 5,672(年) | 1,702(季) | 1,853(季) |
NVIDIA 機櫃功率路線圖(簡報 p12,來源 NVIDIA)
Ampere 10kW → Hopper 40kW → Blackwell 120kW → Blackwell Ultra 150kW → Vera Rubin 200kW+ → Rubin Ultra 1,000kW+
AI Server Power 用客製化低損耗 NP0 規格對照表(簡報 p14,公司自評為簡報最有價值一頁)
| 年份 | NVIDIA GPU | 電源供應器瓦數 | 機櫃電壓 | NP0 規格 | 單一機櫃使用數量 |
|---|---|---|---|---|---|
| 2020 | A100 | 1,600–2,200W | 208–240 VAC | 1206 NP0 10nF 630V | 800–1,000 |
| 2022 | H100 | 3,000–3,200W | 240–415 VAC | 1210 NP0 22nF 1000V | 1,800–2,000 |
| 2024 | H200 | 3,300–3,600W | 415–480 VAC | 1210 NP0 33nF 630V | 1,800–2,000 |
| 2025 | GB200 | 4,200–5,500W | 480 VAC | 1210 NP0 33nF 1000V | 3,000–5,000 |
| 2026 | GB300 | 5,500W–18kW | 480 VAC | 1210 NP0 33nF 1000V | 3,000–5,000 |
| 2026 | Vera Rubin | 5,500W–18kW | 480 VAC/800V | 1210 NP0 33nF 1000V | 3,000–5,000 |
| 2027 | Rubin Ultra | >30kW | 800V HVDC(→ 技術_HVDC) | 1210 NP0 47nF 630V/1210 NP0 33nF 1250V | N/A |
高壓高容高溫 X7/X8 規格與用量表(簡報 p15,含機器人關節應用——逐字稿未提及,為簡報獨有資訊)
| 材質 | 最高工作溫度 | 應用場景 | 應用電壓 | 參考用料規格 | 單一機種使用數量 |
|---|---|---|---|---|---|
| X7 | 125°C | AI MB、PSU/BBU/CBU | 48V | 1206 X7 4.7µF 100V | 3,000–5,000 |
| X7 | 125°C | GPU/TPU/ASIC PSU | 48V | 1210 X7 10µF 100V | 1,000–2,000 |
| X7 | 125°C | 機器人關節 | 72V | 1206 X7 2.2µF 150V | 1,500–1,800 |
| X7 | 125°C | 機器人關節 | 72V | 1206 X7 4.7µF 120V | 200–400 |
| X8 | 150°C | AI MB、PSU/BBU/CBU | 48V | 1206 X8 2.2µF 100V | 3,000–5,000 |
| X8 | 150°C | AI MB、PSU/BBU/CBU | 48V | 1210 X8 4.7µF 100V | 3,000–5,000 |
簡報並列出主要 TPU/ASIC 出貨量預測(p16,來源 GFHK),涵蓋 Google TPU、AWS Trainium、Meta ASIC(MAIA 300)、Microsoft ASIC 等 2024–2027E 出貨量,可作為客戶平台需求上游指標的延伸參考。
定錨 2026 年中講座(2026-06-12)
- VR200 使用 18kW PSU(三相 LLC 諧振電路架構),每顆 PSU 的 LLC 電路中 NP0 MLCC 用量約 100–200 顆。
- 禾伸堂主力高容、高壓、NP0 MLCC,在 AI 伺服器 PSU LLC 電路段有明確受惠機會。
- 整機 VR200 搭載 24 顆 PSU(估算),NP0 MLCC 用量約 2,400–4,800 顆/機櫃,規格要求遠高於一般電腦電源。
- 凱基 2026-06-29 估 2026/2027 年 AI 伺服器 PSU 用 NP0 TAM 分別為 NT$50 億 / NT$255 億,年增 219% / 409%;來源 報告_凱基_禾伸堂3026_20260629,estimate,信心:中高。
- 凱基估禾伸堂 1kV 以上高階 NP0 2026/2027 年市占率為 71% / 64%,但 1210 33nF 630V 以下中階 NP0 市占率降至 43% / 36%;來源 報告_凱基_禾伸堂3026_20260629,estimate,信心:中。
日電貿 channel check(2026-07-08)
- 通路商確認電源端高壓 MLCC「真的缺」:800V 一路降壓穩壓需求大增;禾伸堂與信昌電為業界主力,另有大陸風華高科(能力相當、也吃緊)。
- 村田、三星電機此塊有做但以前市場小、只做一點點;主板料更賺錢,未來缺貨他們 80-90% 也不會回來做——電源端高壓 MLCC 結構性缺口對台廠有利。
- VRM 輸出端高壓諧振用 1210 10-33nF 1kV 與 1206 4.7-10µF X6/X7 100V(垂直供電 VPD 趨勢)。
- 來源 活動_日電貿3090_call_memo_20260708,fact(通路第一手),信心:高。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 禾伸堂自製產品包含 MLCC 與陶瓷基板金屬化加工 | fact | 禾伸堂年報 | 2019 年報 | 高 |
| 市場報導稱禾伸堂高客製化 MLCC 切入 NVIDIA 供應鏈並進入試產 | media_report | 經濟日報 | 2025-11-25 | 低-中 |
| 禾伸堂法說資料將 Vera Rubin 列入 AI server power 的客製化低損耗 NP0 高壓高容 MLCC 應用表,並標示市場主要供應商含禾伸堂 | company_material | 禾伸堂法說資料 | 2026-03-24 | 中高 |
| 法人看好禾伸堂 NP0 MLCC 在 Vera Rubin 平台相關電源應用放量 | media_report | 經濟日報 | 2026-03-24 | 中 |
| 架構圖將禾伸堂放在專攻高容、高壓、高溫 MLCC,並標示 Rubin 量產為觀察點 | observation | memo_台股被動元件架構圖觀察_20260524 | 2026-05-24 | 中 |
| 凱基估 2026/2027 年 AI 伺服器 PSU 用 NP0 TAM 為 NT$50 億 / NT$255 億,年增 219% / 409% | estimate | 報告_凱基_禾伸堂3026_20260629 | 2026-06-29 | 中高 |
| 凱基估禾伸堂高階 NP0 2026/2027 年市占率為 71% / 64%,並認為日韓廠 1kV 以上規格仍在驗證與良率爬坡階段 | estimate | 報告_凱基_禾伸堂3026_20260629 | 2026-06-29 | 中 |
| 凱基預估 2026/2027 EPS 為 NT$13.15 / 38.09,毛利率為 25.8% / 38.3% | estimate | 報告_凱基_禾伸堂3026_20260629 | 2026-06-29 | 高 |
| 凱基將 12 個月目標價由 NT$650 上調至 NT$950,評等維持增加持股 | estimate | 報告_凱基_禾伸堂3026_20260629 | 2026-06-29 | 高 |
| 凱基估 2026/2027 年 AI 伺服器 NP0 市場 NT$49 億/230 億,禾伸堂市占 44%/48%(口徑與 06-29 高階 NP0 71%/64% 不同) | estimate | 報告_凱基_禾伸堂3026_20260908 | 2026-09-08 | 中 |
| 華南:2027 通過認證供應商僅約 2-3 家,禾伸堂 NP0 與 X7R/X8R 市占 50% 以上,訂單能見度至 2027 年底、B/B 2-3 | estimate | 報告_華南_禾伸堂3026_20260921 | 2026-09-21 | 中 |
| 自製 MLCC 2Q26 毛利率 40-45%,代理線 5-10% | fact(公司口徑經華南私訪轉述) | 報告_華南_禾伸堂3026_20260921 | 2026-09-21 | 中高 |
| 國泰:僅禾伸堂與 TDK 能把諧振電容溫升控制在約 4°C 內(三星約 8°C、台系同業約 10°C),新供應商認證需 1,000 小時溫升測試+半年以上 | analyst(產業調查) | 報告_國泰_禾伸堂3026_Initiation_20261020 | 2026-10-20 | 中 |
| 國泰:2026 年 MLCC 名目產能 +30%、2027 年再 +40%,稼動率近滿載、新客戶交期約 20 週,客戶 2027 年需求多為倍數成長 | analyst | 報告_國泰_禾伸堂3026_Initiation_20261020 | 2026-10-20 | 中高 |
風險與注意事項
- 法說資料與媒體報導可支持「NP0 MLCC 進 Vera Rubin 相關 AI server power 應用」的市場觀察,但不等於 NVIDIA 官方供應商認證公告。
- 媒體報導的試產或供應鏈切入,不等於公司官方確認量產。
- 禾伸堂屬利基 / 客製化 MLCC,需和規模型 MLCC 供應商分開看。
- 凱基列示風險:伺服器規格下降且出貨不如預期;日系同業積極擴產搶占市占。
- 國泰指出各雲端業者 Sidecar、PSU、BBU 配置差異大,單櫃實際用量難以單一標準換算;擴產為名目產能,設備交期拉長與廠房空間為瓶頸;TPU/ASIC 平台多採 4.2-5.5kW PSU,未必使用高容規格。
公司行事曆
- 11/06週五營收10月營收公布MOPS 公布於 11/6 13:58–14:58 間
- 今天 2026-11-08
- 11/10週二法說會華南永昌證券 法說會本公司受邀參加華南永昌證券舉辦之法人說明會,說明近期營運概況。
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 8 次有 8 次落在此區間;最常見:每月第 5 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 2026-06-12 | 18kW PSU NP0 MLCC 用量受惠確認 | 需求確認 | ⭐⭐ | 來源:定錨_2026年中產業趨勢講座_MEMO(4);每顆 PSU 約 100–200 顆,整機 VR200 估約 2,400–4,800 顆/機櫃 |
| 2H26 | VR 平台推出並導入獨立電源櫃,NP0 電壓與容值需求同步提升 | 規格升級 | ⭐⭐⭐ | 凱基估高階 NP0 市占率 2026/2027 年 71% / 64%;來源 報告_凱基_禾伸堂3026_20260629 |
| 2Q27 | 大規模擴產設備陸續進駐調校(2027 年 MLCC 產能較 2026 年再增 40-50%,華南估) | 擴產 | ⭐⭐⭐ | 華南,2026-09-21;3Q26 已有一批設備進駐、4Q26 貢獻部分產能 |
| 3Q27 | 主要新增產能與產值全面放量 | 放量 | ⭐⭐⭐ | 華南,2026-09-21 |
→ 跨公司比較詳見 時程_2026_被動元件
供應鏈位置
- 所屬供應鏈:供應鏈_AI伺服器被動元件
- 相關技術:技術_AI伺服器被動元件、技術_MLCC、技術_鋁電解電容
- 角色:AI 伺服器 PSU LLC 電路段高容、高壓、NP0 MLCC 供應觀察對象。
- 需求線索:VR200 18kW PSU(三相 LLC 諧振電路架構)提高 NP0 MLCC 單機櫃用量,規格要求遠高於一般電腦電源。
來源
- 活動_禾伸堂3026_統一證券3Q投資論壇memo_20260904 — 統一證券第三季投資論壇,2026-09-04;AI 佔被動元件營收占比 2023-2026Q2(8%→32%)、2Q26 財務、電源架構三段升級邏輯(單相→三相、400V/800V→DC-DC 48V、Sidecar Rack 高功率 BBU)、規格升級(33nF/1kV→1200V→1.5kV、X7 125°C→X8 150°C)、NVIDIA 機櫃功率路線圖、NP0 規格對照表、X7/X8 規格表(含機器人關節應用)
- 禾伸堂年報
- 經濟日報:禾伸堂 AI 供應鏈報導
- 禾伸堂法說資料
- 經濟日報:禾伸堂衝刺 AI 營收
- memo_台股被動元件架構圖觀察_20260524
- 定錨_2026年中產業趨勢講座_MEMO(4) — 定錨 2026 年中講座,2026-06-12;18kW PSU NP0 MLCC
- 報告_凱基_禾伸堂3026_20260629 — 凱基證券,2026-06-29;增加持股,TP NT$950,2026/2027 EPS NT$13.15 / 38.09
- 報告_凱基_禾伸堂3026_20260908 — 凱基證券,2026-09-08;增加持股,TP 950→1,000,2026/27F EPS 14.85/39.73,AI PSU NP0 市場 NT$49 億/230 億、市占 44%/48%
- 報告_國泰_禾伸堂3026_Initiation_20261020 — 國泰證期(王韋傑),2026-10-20;初次評等買進,TP 900(25x 2027E EPS 35.43),2026/27E EPS 15.99/35.43,溫升技術門檻、產能 +30%/+40%、NP0+X7R 雙引擎
- 報告_華南_禾伸堂3026_20260921 — 華南投顧,2026-09-21;強力買進,TP 600→1,000(30x 2027F EPS),2026/27F EPS 15.00/33.88,2027 AI 營收占比 60-70%、擴產 2Q27 進駐 3Q27 放量
- 活動_日電貿3090_call_memo_20260708 — 日電貿 call memo,2026-07-08;電源高壓 MLCC 真缺、村田三星不會回來做