PDF 原檔:報告_國泰_禾伸堂3026_Initiation_20261020_original.pdf
圖片清單(已驗證 2026-10-26)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_國泰_禾伸堂3026_Initiation_20261020_003.png |
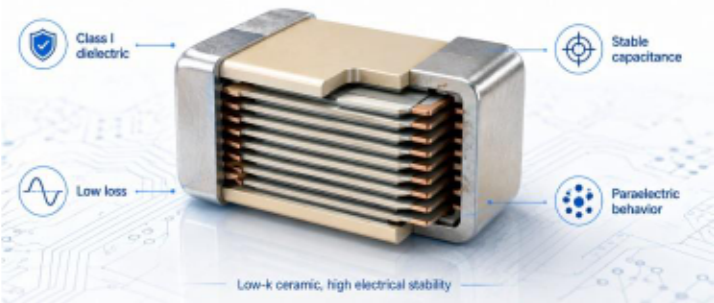
203KB | 真資料圖 | NP0 (C0G) MLCC 剖面示意(資料來源 IC Components):MLCC 切面可見多層內電極與陶瓷介質層、兩端外電極;四個標註為 Class I dielectric、Stable capacitance、Low loss、Paraelectric behavior,底部文字 Low-k ceramic, high electrical stability |
報告_國泰_禾伸堂3026_Initiation_20261020_004.png |
59KB | 真資料圖 | 禾伸堂產品組合堆疊柱 2Q24–2Q26:被動元件 38%/41%/40%/42%/45%/40%/42%/47%/45%,主動元件 20%–26%,系統模組 12%–19%,其他 18%–24%;營收結構資料,不嵌入公司頁 |
報告_國泰_禾伸堂3026_Initiation_20261020_005.png |
52KB | 真資料圖 | 近一年禾伸堂 vs 加權指數相對績效折線(2025/10–2026/10,起點歸零),禾伸堂 2026/07 高點約 950 後回落至約 670;股價資料,不嵌入公司頁 |
報告_國泰_禾伸堂3026_Initiation_20261020_002.png |
34KB | 未逐張驗證 | 圖一 2022–2027 營收與毛利率預估圖(財務資料),不嵌 |
報告_國泰_禾伸堂3026_Initiation_20261020_006.png |
34KB | 未逐張驗證 | P/E 區間圖(股價資料),不嵌 |
報告_國泰_禾伸堂3026_Initiation_20261020_007.png |
34KB | 未逐張驗證 | 負債比率與存貨週轉天數圖(財務資料),不嵌 |
報告_國泰_禾伸堂3026_Initiation_20261020_008.png |
39KB | 未逐張驗證 | PE band,不嵌 |
報告_國泰_禾伸堂3026_Initiation_20261020_009.png |
35KB | 未逐張驗證 | PB band,不嵌 |
報告_國泰_禾伸堂3026_Initiation_20261020_001.png |
8KB | 未逐張驗證 | ESG 評等分配圖(<40KB),不嵌 |
原始內容
國泰期貨 國 國泰證券子公司
禾伸堂 3026 TT ( 電子-零組件 )
AI電源升級,高階MLCC放量 投資與評價
- 預期禾伸堂3Q26受惠GPU及TPU/ASIC平台拉貨,營運動能可望維持; 4Q26隨新設備貢獻產能,高階MLCC出貨持續增加,獲利將再創新高。
- 禾伸堂26、27年MLCC產能分別年增約30%、40%,稼動率接近滿載,客 戶 27 年需求多為倍數成長。自製 MLCC 毛利率約 40 至 45%,產品組合轉 變將持續推升毛利率,預估26年EPS 15.99元、27年EPS 35.43元。
- 目前禾伸堂股價735元,約為20.7X FY27E EPS,為歷史本益比參考區間11 至 65 倍之中下緣。高階諧振電容驗證門檻高、客戶轉換意願低,供貨地位 穩固,Class 2輸出電容亦將於27年成為第二成長引擎;考量市場尚未反映 27 年漲價及擴產之獲利成長,以參考本益比區間中間偏下之 25 倍作為評價 基礎,給予買進投資評等,目標價900元(25x FY27E PER)。
重點更新
禾伸堂3Q26受惠ASIC需求放量,營收季增10.8%
禾伸堂3Q26營收45.39億元(+10.8% QoQ),其中9月營收15.98億元,目前 MLCC 稼動率接近滿載,新客戶交期已拉長至約 20 週。GPU 平台電源與 BBU 對 高壓 NP0 諧振電容需求維持強勁,出貨主力為 Blackwell 平台;TPU/ASIC 平台 需求9月起明顯放大,帶動X7R 100V輸出電容拉貨;第三季新進設備仍在調 機,成長主要來自既有設備良率與單位時間產出提升。受惠高階 MLCC 占比提 升,預估毛利率季增 2.6 個百分點至 28.8%,營業利益季增 32.4%至 8.30 億元, 稅後淨利6.94億元(+8.1% QoQ),EPS 4.18元,毛利率連續三季提升。
預期禾伸堂4Q26新設備貢獻產能,毛利率突破三成
預期禾伸堂 3Q26 進廠設備完成調機後於 4Q26 開始貢獻產能,高階 MLCC 產 出將持續增加。GB系列在1Q27前仍為最大宗,Vera Rubin放量後兩者將並行 成長,TPU/ASIC 平台則將有完整一季貢獻;代理線及系統模組持平,營收結構 將進一步往自製MLCC傾斜。預估4Q26營收48.72億元(+7.3% QoQ),毛利 率季增 2.4 個百分點至 31.2%,營業利益季增 21.2%至 10.06 億元,稅後淨利 8.42億元(+21.3% QoQ),EPS 5.08元,營益率站上20%,營運動能強勁。
個股報告
2026/10/20
買進 - 初次評等
目標價:900元 +22.4%
收盤價:735元
| 報告日期 | 評等 | 目標價 |
|---|---|---|
| 2026/10/20 | 買進 | 900元 |
| 國泰 | 市場 | 差異 | |
|---|---|---|---|
| 目標價 | 900 | 1021 | |
| 2026 EPS | 15.99 | 14.98 | 6.7% |
| 2027 EPS | 35.43 | 33.34 | 6.3% |
| 現在 P/E | 20.75 |
公司資訊
| 市值(百萬元) | 121,940 |
|---|---|
| 自由流通股數比例(free float ; %) | 90.45 |
| 20日平均成交量(百萬元) | 9,255 |
| 每股淨值(元,2027E) | 93.17 |
| 股價淨值比(倍) | 7.89 |
| 現金股利率(%) | 1.09 |
| 股東權益報酬率(%,2027E) | 38.36 |
| 外資持股比率(%) | 10.82 |
禾伸堂ESG評等
| ESG評等 | 社會(S) | 經濟(E) | 環境(E) | 揭露(D) |
|---|---|---|---|---|
| BBB | 52% | 57% | 36% | 40% |
電子製造業ESG評等分配圖
資料來源:臺灣指數公司;國泰證期研究部整理
王韋傑 / 被動元件
+886-2-2326-9899#3954/ jerrywang@cathayfut.com.tw
| 項目(百萬元) | 3Q'26(E) | 4Q'26(E) | 1Q'27(E) | 2Q'27(E) | 2025 | 2026(E) | 2027(E) |
|---|---|---|---|---|---|---|---|
| 營業收入 | 4,539 | 4,872 | 5,468 | 6,104 | 13,427 | 17,127 | 25,227 |
| 稅前盈餘 | 824 | 1,000 | 1,241 | 1,626 | 1,191 | 3,156 | 6,981 |
| 稅後盈餘(母公司業主) | 694 | 842 | 1,045 | 1,369 | 1,092 | 2,653 | 5,877 |
| 營收成長率(% )(QoQ/YoY) | 10.79 | 7.34 | 12.23 | 11.63 | 5.01 | 27.55 | 47.29 |
| 毛利率(%) | 28.79 | 31.15 | 33.21 | 37.04 | 18.77 | 27.88 | 37.67 |
| 營益率(%) | 18.29 | 20.65 | 22.81 | 26.74 | 8.03 | 17.20 | 27.77 |
| 稅後盈餘成長率(%)(QoQ/YoY) | 8.14 | 21.32 | 24.11 | 31.01 | 12.17 | 142.97 | 121.58 |
| 每股盈餘EPS(元) | 4.18 | 5.08 | 6.30 | 8.25 | 6.58 | 15.99 | 35.43 |
報告內容
禾伸堂2Q26受惠高階MLCC放量,毛利率與獲利同步走揚
受惠 AI 伺服器電源規格升級,高階 MLCC 產出與銷售增加,禾伸堂 2Q26 被動元件營收季增 8.9% 至 18.53 億元,占營收比重 45%;被動元件中 AI 應用占比由 1Q26 的 27%升至 32%,AI 需求持 續推升產品組合。2Q26營收40.97億元(+13.2% QoQ),自製MLCC毛利率約40至45%,遠高 於代理線的 5 至 10%,帶動毛利率季增 2.0 個百分點至 26.2%;費用率 10.9%與上季持平,營業 利益季增 29.8%至 6.27 億元。業外收益 1.36 億元,主要為金融資產評價利益 1.40 億元,稅後淨 利6.42億元(+35.2% QoQ),EPS 3.87元,營益率15.3%為3Q18以來新高。
預期禾伸堂3Q26受惠ASIC平台放量,營業利益季增32.4%
禾伸堂3Q26營收45.39億元(+10.8% QoQ),其中9月營收15.98億元。我們觀察到,GPU平 台電源與 BBU 對高壓 NP0 諧振電容需求仍強,出貨主力為 Blackwell 平台;TPU/ASIC 平台需求 9月起明顯放大,帶動X7R 100V輸出電容拉貨,產出成長主要來自既有設備良率提升。受惠高階 MLCC 占比提升,預估毛利率季增 2.6 個百分點至 28.8%,營業利益季增 32.4%至 8.30 億元;預 估3Q26稅後淨利6.94億元(+8.1% QoQ),EPS 4.18元,毛利率連續三季提升。
禾伸堂4Q26新設備貢獻產能,預期毛利率突破三成
預估禾伸堂4Q26營收48.72億元(+7.3% QoQ)。3Q26進廠設備完成調機後將開始貢獻部分產 能,高階MLCC產出將持續增加。GB系列在1Q27前仍為最大宗,Vera Rubin放量後兩者將並 行成長;TPU/ASIC平台多採4.2kW至5.5kW PSU,未必使用33nF高容規格,但X7R 100V輸 出電容用量增加可彌補單顆價值差異;代理線及系統模組持平,營收結構將進一步往自製 MLCC 傾斜。受惠產品組合優化,預估毛利率季增 2.4 個百分點至 31.2%,營業利益季增 21.2%至 10.06 億元,稅後淨利8.42億元(+21.3% QoQ),EPS 5.08元,營收與獲利皆連續四季成長。
圖一、Holy Stone Revenue and Gross Margin Trend Forecast, 2022-2027
資料來源: 國泰證期研究部預估
個股報告
2026/10/20
禾伸堂 3026 TT
預期禾伸堂26年高階MLCC占比提升,獲利結構翻轉
禾伸堂1H26 EPS 6.73元已高於25年全年的6.58元,1至9月累計營收122.54億元,年增約 21%。26 年的核心變化在於營收與毛利來源脫鉤:被動元件約占營收四成五,其中九成以上為自 製 MLCC,卻貢獻大部分毛利;AI 應用占被動元件營收比重由 25 年的 19%升至 2Q26 的 32%。 產品面,GPU平台Power Shelf由單相轉向三相,每相均需配置諧振電路,加上Sidecar BBU沿 用LLC拓撲,諧振電容用量呈倍數成長,1210 NP0 33nF/1kV為2H26主力規格。預估26年營 收年增27.6%至171.27億元,毛利率27.9%(+9.1 ppts YoY),營業利益29.46億元(+173.3% YoY),稅後淨利26.53億元(+143.0% YoY),EPS 15.99元,營收為歷年新高。
禾伸堂27年產能增加四成,諧振與輸出電容雙引擎成長
27 年將是禾伸堂高階 MLCC 放量時間點。產能方面,MLCC 名目產能將較 26 年再增加約 40%, 產出集中在 2Q27 至 3Q27,新增產能主要對應 1206、1210 等 AI 用大尺寸規格。需求方面,主 要客戶提供的 27 年需求多為倍數成長,明顯高於既定擴產幅度。產品面將呈現雙引擎:(1)諧振電 容方面,Vera Rubin世代PSU瓦數將往8kW至30kW推進,33nF/1kV為主力規格,47nF與 1,250V 新品已完成開發,27 年機種已有 2 至 3 家客戶完成認證;(2)輸出電容方面,日韓大廠將 擴產重心放在 0201、0402 等小尺寸高容產品,對 1206 以上大尺寸 X7R 僅維持既有供給,電源 客戶轉而要求禾伸堂提高供貨,X7R產能增幅將明顯高於NP0,X8R已完成客戶送樣。
隨高階規格占比提升,產品組合將持續優化,X7R 與 NP0 雙主軸帶動自製 MLCC 占營收比重持續 提升,代理線及系統模組27年展望持平。預估27年營收為252.27億元(+47.3% YoY),營收規 模擴大帶動費用率由10.7%降至9.9%,毛利率37.7%(+9.8 ppts YoY),營業利益70.05億元 (+137.7% YoY),稅後淨利58.77億元(+121.6% YoY),EPS 35.43元,獲利為歷史新高。
禾伸堂27年高階MLCC放量延續,獲利成長動能明確
目前禾伸堂股價交易在735元,約為20.7X FY27E EPS,位於本益比參考區間11至65倍之中下 緣位置。展望後市,預期 AI 伺服器電源規格升級帶動 NP0 諧振電容與 X7R 輸出電容需求同步成 長,搭配 27 年 MLCC 產能再增約 40%及產品組合優化,將成為禾伸堂主要成長動能;同業高階 規格仍待驗證,禾伸堂主要供應商地位穩固,市場尚未充分反映 27 年獲利成長幅度。以參考本益 比區間中間偏下之25倍作為評價基礎,給予買進投資評等,目標價900元(25x FY27E PER)。
表一、禾伸堂26至27年受惠AI電源升級,各產品線成長動能比較
| 產品線 | 26年營運動能 | 27年展望 |
|---|---|---|
| 禾伸堂受惠GPU平台電源功率提升,高容值、高耐壓產 品需求增加,33nF/1kV為2H26重要出貨規格 禾伸堂隨高功率電源平台放量擴大出貨,較高容值與耐壓 新品則配合客戶進度導入 | NP0 諧振電容 | |
| 輸出電容 禾伸堂自2H26起受惠TPU與ASIC需求增加,帶動BBU 及電源端100V產品用量 | 禾伸堂承接大尺寸產品需求,X7R 出貨數量將明顯增加, 與NP0的數量占比差距將縮小 | X7R |
| X8R 高溫電容 | 禾伸堂以27年及後續機種為開發方向,營收貢獻仍取決 於認證與量產進度 | 禾伸堂已於客戶新機種送樣成功,持續推進後續導入 |
資料來源: 國泰證期研究部整理
投資 顧問
2026/10/20
禾伸堂 3026 TT
投資摘要
禾伸堂受惠AI電源走向高頻交流,MLCC用量與規格同步升級
傳統 MLCC 多用於直流濾波,而 AI 伺服器電源在 LLC 諧振架構下需承受高壓、高頻的交流電流, 對電容容值穩定度與發熱控制的要求提高。NP0屬Class 1介電材料,容值幾乎不隨溫度、直流偏 壓與時間變化,可避免諧振頻率偏移造成效率下降與溫度上升,因此成為 LLC 諧振電容的主流選 擇。從平台演進來看,NVIDIA機櫃功率由Blackwell世代往Vera Rubin的200kW以上、Rubin Ultra 的 1,000kW 以上推進,PSU 瓦數亦由 3.3kW、5.5kW 往 8kW、18kW 甚至 30kW 提升。 當PSU移出IT Rack至Sidecar並改採三相輸入,每一相位都需配置諧振電路,進入IT Rack後 由800V/400V轉換至48V的DC-DC段,以及Sidecar內的HVDC BBU也沿用LLC拓撲,使單 櫃諧振電容需求呈倍數成長。各雲端業者的 Sidecar、PSU 與 BBU 配置差異大,實際用量難以用 單一標準換算,但規格往高容、高壓移動的方向明確,禾伸堂諧振電容單顆價值將隨之提升。
禾伸堂掌握低溫升技術門檻,長驗證週期構築先行者優勢
根據我們產業調查,AI 電源用諧振電容的關鍵指標在於長時間運作後的溫升(ΔT),目前僅禾伸堂 與 TDK 能將溫升控制在約 4°C 以內,三星約 8°C,其餘台系同業多落在 10°C 上下。溫升差異來 自燒結後陶瓷結晶的緻密度與孔隙控制,牽涉粉末配方與燒結製程,難以在短期內複製;禾伸堂以 日本基礎粉末為主材,於北海道研發中心自行加入副材與稀土調配,是全球少數具備完整粉末系 統的 MLCC 廠。新供應商切入需先完成至少 1,000 小時溫升測試,再經電源廠、雲端客戶與安規 認證,往返約需半年以上,通過後仍需時間爬坡良率;而禾伸堂與主要電源廠共同開發逾十年,27 年機種已有 2 至 3 家客戶完成認證。我們觀察到,TDK 同規格產能優先供應單價較佳的車用 LLC, 三星亦傾向將產能用於小尺寸產品,台系同業則仍在送樣與驗證階段,26 至 27 年禾伸堂仍將是 主力供應商;即使市占率隨市場擴大而下滑,絕對出貨量仍將大幅成長,地位難以撼動。
圖二、NP0 (C0G) MLCC Structure and Characteristics
資料來源: IC Components,國泰證期研究部整理
2026/10/20
禾伸堂 3026 TT
禾伸堂27年承接Class 2輸出電容需求,成為第二成長引擎
除NP0諧振電容外,48V架構下的PSU輸出端、BBU與CBU大量使用1206/1210 X7R 100V 電容;在固定 48V 下瓦數提升代表電流增加,而單顆元件可承受的電流有限,X7R 顆數將隨功率 同步增加。2H26起TPU與ASIC平台放量,BBU板上X7R 100V需求快速攀升;同時日韓大廠 將新增產能集中於AI主板所需的0201、0402小尺寸高容產品,大尺寸Class 2僅維持既有配額, 使電源客戶回頭要求禾伸堂擴大供貨。新一代 X8R 可耐溫至 150°C,已在客戶新機種送樣成功, 在可靠度要求更高的情況下,單顆價值將進一步提升,為 27 年以後的規格升級動能。我們預期 27 年 X7R 產能增幅將明顯高於 NP0,兩者數量比例逐步拉近,產品組合由單一諧振電容擴展為「諧 振+輸出」雙主軸,有助於降低對單一規格或單一雲端平台的集中風險,提升獲利穩定度。
表二、禾伸堂AI電源用MLCC產品規格與應用
| 比較項目 | NP0 諧振電容 | X7R 輸出電容 | X8R 高溫電容 |
|---|---|---|---|
| PSU、DC-DC轉換及HVDC BBU的LLC諧 振電路 | 48V 電源架構的輸入/輸出端及 BBU | 次世代電源機種的高溫應用 | 主要應用 |
| 容值穩定、低損耗與低溫升,適合高頻諧振 環境 | 提供濾波與電流支援,最高工作溫 度為125°C | 最高工作溫度提高至 150°C,對應 更高耐溫需求 | 核心特性 |
| 33nF/1kV;新品包含47nF及33nF/ 1,250V | 100V 規格,重點尺寸為 1206 及 1210 | 公司尚未揭露完整尺寸、容值與耐 壓組合 | 重點規格 |
| 目前高壓應用仍多採1kV產品串聯;1,250V 產品已開發,導入須配合客戶規劃 | 禾伸堂已量產多年,產品良率與可 靠度相對成熟 | 禾伸堂已於客戶新機種送樣成功, 量產規模尚未揭露 | 產品進度 |
資料來源: 國泰證期研究部整理
禾伸堂26至27年受限產能,擴產與產品取捨決定成長斜率
目前 MLCC 稼動率已接近滿載,新客戶新訂單交期約 20 週,供給而非需求是禾伸堂現階段最大 限制。擴產規劃為 26 年產能年增約 30%、27 年再增約 40%,惟此為設備換算之名目產能,實際 顆數將隨產品尺寸變動,1206/1210 等大尺寸比重提升將使實際出貨顆數成長低於名目產能。設 備交期已由半年至一年拉長至一年至一年半,進廠後仍需約一季調機,擴產瓶頸同時存在於廠房 空間與設備。在產能有限下,禾伸堂將低階、同業亦可供應的規格逐步移轉,產能優先配置於高階 AI 規格並優先滿足長期合作之電源大廠需求,並透過瓶頸站改善與良率提升擴大單位時間產出。 我們認為,以產品組合換取毛利雖使營收成長受限,但26至27年獲利成長將明顯快於營收。
禾伸堂代理業務提供穩定基礎,獲利結構持續向自製MLCC集中
禾伸堂除自製 MLCC 外,另有主動元件、系統模組及其他代理產品線,合計約占 2Q26 營收 55%, 毛利率約 5 至 10%,27 年展望大致持平。隨自製 MLCC 營收占比提升,整體毛利率將逐步向 MLCC 毛利率靠攏,2Q26 毛利率 26.2%已較 25 年全年的 18.8%明顯跳升。區域方面,25 年中國約占 營收 63%、台灣約 16%,隨客戶產線移往東協,其他區域占比持續增加,AI 相關產品則分散於中 國與東南亞的電源廠生產基地出貨。財務方面,截至 2Q26 現金及約當現金 45.25 億元,長期借 款降至3.14億元,1H26自由現金流仍為正,擴產資金可由自有資金支應。
個股報告
2026/10/20
禾伸堂 3026 TT
公司簡介
禾伸堂成立於 1981 年,總部位於台灣台北,集團員工總人數逾 1,000 人,為電子元件供應鏈中少 數同時涵蓋主、被動元件通路並具備自有製造能力的公司。公司於 1999 年在桃園龍潭設立生產基 地,主要製造積層陶瓷電容(MLCC),並以自有品牌銷售全球,同時代理多家國際知名半導體及 電子零組件品牌,提供客戶完整元件與解決方案。產品及服務涵蓋被動元件、主動元件、週邊元件、 消費元件及電源元件等領域,並持續布局5G網通、工控及車用電子等利基型市場。
圖三、Holy Stone's product mix , 2Q24-2Q26
資料來源: 禾伸堂,國泰證期研究部整理
禾伸堂ESG政策
禾伸堂以環境保護、友善職場、供應鏈管理及公司治理作為永續發展主軸,並由總經理室統籌企業 永續相關事務。公司設有企業永續委員會,由總經理擔任主席,下設公司治理、友善職場、環境保 護及供應鏈管理等推行小組,定期檢視永續目標與執行情形,並向董事會報告。
環境面方面,禾伸堂持續推動溫室氣體盤查、能源效率提升、水資源及廢棄物減量,並透過太陽能 發電及製程資源回收降低營運對環境的影響。公司亦推動廢溶劑回收再利用及「轉廢為能」措施, 將部分廢棄物轉為固體再生燃料,並已通過碳盤查認證、設定量化溫室氣體及節能減量目標,持續 依ISO 14001環境管理系統進行環境管理,以朝節能減碳及資源循環方向發展。
供應鏈管理方面,禾伸堂依 RBA 責任商業聯盟準則建立供應商管理制度,將品質、勞工人權、環 境保護、商業道德及衝突礦產納入評估。公司已有 260 家供應商簽署 RBA 相關承諾,並透過供應 商自評、複評及稽核輔導持續追蹤改善,同時要求原物料符合有害物質管理規範及負責任礦產採 購要求,並於遴選新供應商時納入環境與社會面表現評估,強化供應鏈永續管理能力。
個股報告
2026/10/20
禾伸堂 3026 TT
投資 顧問
個股報告
2026/10/20
禾伸堂 3026 TT
員工與社會面方面,禾伸堂重視員工人權、職場安全及人才發展,提供平等就業、教育訓練、健康 檢查及退休制度。25年女性員工及女性主管占比分別達55.0%及48.7%;公司已取得ISO 45001 職業安全衛生管理系統認證,25 年共辦理 2,109 人次職安相關教育訓練。社會參與方面,透過禾 伸堂基金會及員工志工隊投入弱勢家庭救助、獎助學金及各類公益團體支持。
公司治理方面,禾伸堂以誠信經營、風險管理及資訊安全作為治理基礎,由總經理室負責誠信經營 政策及監督執行,並持續進行反貪腐、內線交易及法令遵循教育。資訊安全方面,公司已取得ISO 27001 認證,25 年完成轉版驗證,並透過弱點掃描、雙因子認證、社交工程演練強化資安防護。 禾伸堂以綠色生產、責任供應鏈、友善職場及誠信治理作為永續發展核心。
泰期貨 圖 國泰證券子公司
股價相對大盤走勢圖
近三年單季營收與毛利率走勢圖
未來12個月P/E(本益比)區間圖
近三年負債比率與存貨週轉天數
負债比率(%)
未來12個月P/B(股價淨值比)區間圖
PE band
PB band
2026/10/20
禾伸堂 3026 TT
損益表
資產負債表
| 12月31日(百萬元) | 2023 | 2024 | 2025 | 2026E | 2027E |
|---|---|---|---|---|---|
| 資產總額 | 15,034 | 15,826 | 16,188 | 16,902 | 21,609 |
| 流動資產 | 9,478 | 10,912 | 11,724 | 11,931 | 15,829 |
| 現金及約當現金 | 3,080 | 4,502 | 4,619 | 2,136 | 3,095 |
| 短期投資 | 356 | 607 | 965 | 1,240 | 1,240 |
| 存貨 | 3,128 | 2,575 | 2,156 | 3,320 | 3,807 |
| 應收帳款及票據 | 2,771 | 3,087 | 3,784 | 5,060 | 7,511 |
| 其他流動資產 | 143 | 141 | 199 | 175 | 175 |
| 非流動資產 | 5,557 | 4,914 | 4,465 | 4,971 | 5,781 |
| 長期投資 | 569 | 544 | 559 | 561 | 516 |
| 固定資產 | 4,692 | 4,231 | 3,764 | 4,088 | 4,941 |
| 其他非流動資產 | 296 | 140 | 142 | 323 | 323 |
| 負債總額 | 4,999 | 5,446 | 5,789 | 5,863 | 6,288 |
| 流動負債 | 3,269 | 3,791 | 4,932 | 5,828 | 7,079 |
| 應付帳款及票據 | 1,678 | 1,843 | 1,881 | 2,268 | 2,852 |
| 短期借款 | 1,444 | 1,783 | 2,890 | 2,796 | 3,462 |
| 其他流動負債 | 148 | 165 | 160 | 764 | 764 |
| 長期負債 | 1,729 | 1,655 | 857 | 35 | -790 |
| 長期借款 | 1,568 | 1,511 | 721 | -103 | -928 |
| 其他非流動負債 | 161 | 145 | 136 | 138 | 138 |
| 股東權益總額 | 10,035 | 10,379 | 10,399 | 11,039 | 15,321 |
| 股本 | 1,659 | 1,659 | 1,659 | 1,659 | 1,659 |
| 資本公積 | 3,210 | 3,160 | 3,159 | 3,159 | 3,159 |
| 保留盈餘 | 5,110 | 5,259 | 5,442 | 6,171 | 10,721 |
| 非控制權益 | 200 | 396 | 251 | 132 | -135 |
| 其他權益 | -144 | -95 | -113 | -83 | -83 |
資料來源:公司資料及國泰預估
2026/10/20
禾伸堂 3026 TT
| 至12月31日(百萬元) | 2023 | 2024 | 2025 | 2026E | 2027E |
|---|---|---|---|---|---|
| 營業收入 | 13,240 | 12,786 | 13,427 | 17,127 | 25,227 |
| 營業成本 | 10,949 | 10,697 | 10,907 | 12,353 | 15,723 |
| 營業毛利 | 2,292 | 2,089 | 2,520 | 4,775 | 9,504 |
| 營業費用 | 1,580 | 1,468 | 1,442 | 1,828 | 2,499 |
| 營業利益 | 712 | 621 | 1,078 | 2,946 | 7,005 |
| 營業外收入與支出 | 121 | 482 | 113 | 209 | -24 |
| 其他收入 | 0 | 0 | 0 | 0 | 0 |
| 其他利益與損失 | 145 | 490 | 154 | 521 | 568 |
| 財務成本 | 66 | 70 | 104 | 106 | 103 |
| 權益法認列之投資損益 | 10 | 20 | 19 | 41 | 41 |
| 其他項目 | 32 | 43 | 43 | -247 | -530 |
| 稅前純益 | 833 | 1,103 | 1,191 | 3,156 | 6,981 |
| 所得稅費用 | 174 | 177 | 165 | 622 | 1,372 |
| 稅後純益 | 658 | 926 | 1,026 | 2,534 | 5,609 |
| 母公司業主- 稅後純益 | 851 | 973 | 1,092 | 2,653 | 5,877 |
| 非控制權益- 稅後純益 | -192 | -47 | -66 | -119 | -268 |
| 稅前息前折舊攤銷前淨利 | 1,420 | 1,345 | 1,812 | 3,668 | 7,851 |
| 每股盈餘 (元) | 5.13 | 5.87 | 6.58 | 15.99 | 35.43 |
資料來源:公司資料及國泰預估
現金流量表
資料來源:公司資料及國泰預估
2026/10/20
禾伸堂 3026 TT
| 至12月31日(百萬元) | 2023 | 2024 | 2025 | 2026E | 2027E |
|---|---|---|---|---|---|
| 營業活動之現金流量 | 1,604 | 1,611 | 1,080 | 171 | 4,101 |
| 稅前純益 | 833 | 1,103 | 1,191 | 3,156 | 6,981 |
| 折舊及攤提 | 708 | 724 | 734 | 722 | 846 |
| 本期營運資金變動 | 677 | 365 | -330 | -2,989 | -2,354 |
| 其他營業活動現金流量 | -614 | -581 | -514 | -718 | -1,372 |
| 投資活動之現金流量 | -448 | 146 | -253 | -1,245 | -1,827 |
| 資本支出淨額 | -610 | -454 | -261 | -995 | -1,700 |
| 本期長期投資變動 | 57 | 25 | -15 | 44 | 45 |
| 其他投資活動現金流量 | 105 | 575 | 23 | -294 | -172 |
| 籌資活動之現金流量 | -1,444 | -379 | -702 | -1,540 | -1,486 |
| 現金增資 | 0 | 0 | 0 | 0 | 0 |
| 本期借款變動 | -732 | 282 | 317 | -1,012 | -159 |
| 發放現金股利 | -790 | -829 | -912 | -962 | -1,327 |
| 其他籌資活動現金流量 | 78 | 168 | -107 | 434 | 0 |
| 匯率調整數 | 1 | 45 | -8 | 131 | 172 |
| 自由現金流量 | 994 | 1,156 | 820 | -824 | 2,401 |
| 本期產生現金流量 | -287 | 1,422 | 117 | -2,483 | 959 |
| 資料來源:公司資料及國泰預估 | 資產負債表主要財務報表分析 | ||||
| 至12月31日(百萬元) | 2023 | 2024 | 2025 | 2026E | 2027E |
| 年成長率(%) | |||||
| 營業收入 | -12.2 | -3.4 | 5.0 | 27.6 | 47.3 |
| 營業利益 | -49.61 | -12.76 | 73.7 | 173.27 | 137.74 |
| 稅前息前折舊攤銷前淨利 | -30.06 | -5.31 | 34.77 | 102.42 | 114.05 |
| 稅後純益 | -30.93 | 14.44 | 12.17 | 142.97 | 121.58 |
| 每股盈餘 | -30.93 | 14.44 | 12.17 | 142.97 | 121.58 |
| 獲利能力分析(%) | |||||
| 營業毛利率 | 17.3 | 16.3 | 18.8 | 27.9 | 37.7 |
| 營業利益率 | 5.4 | 4.9 | 8.0 | 17.2 | 27.8 |
| 稅前息前折舊攤銷前淨利率 | 10.7 | 10.5 | 13.5 | 21.4 | 31.1 |
| 稅後純益率 | 6.4 | 7.6 | 8.1 | 15.5 | 23.3 |
| 資產報酬率 | 5.5 | 6.3 | 6.8 | 16.0 | 27.2 |
| 股東權益報酬率 | 8.7 | 9.8 | 10.9 | 24.7 | 38.4 |
| 穩定/償債能力分析 | |||||
| 負債/資產(%) | 33.2 | 34.4 | 35.8 | 34.7 | 29.1 |
| 淨負債比率(%) | -4.3 | -18.2 | -19.4 | -3.0 | -9.5 |
| 利息保障倍數(X) | 13.7 | 16.7 | 12.5 | 30.8 | 68.6 |
| 利息及短期債保障倍數 | 0.8 | 0.9 | 0.6 | 1.1 | 2.0 |
| 現金流量/利息保障倍數(X) | 24.4 | 22.9 | 10.4 | 1.6 | 39.7 |
| 現金流量/利息,短債保障倍數(X) | 1.4 | 1.2 | 0.5 | 0.1 | 1.2 |
| 流動比率(%) | 289.9 | 287.8 | 237.7 | 204.7 | 223.6 |
| 速動比率(%) | 192.4 | 218.8 | 192.5 | 144.7 | 167.4 |
| 淨負債(百萬元) | -424 | -1,815 | -1,973 | -331 | -1,450 |
| 每股資料分析(元) | |||||
| 每股盈餘 | 5.1 | 5.9 | 6.6 | 16.0 | 35.4 |
| 每股營業現金流量 | 9.7 | 9.7 | 6.5 | 1.0 | 24.7 |
| 每股淨值 | 59.3 | 60.2 | 61.2 | 65.7 | 93.2 |
| 每股營收 | 79.8 | 77.1 | 80.9 | 103.2 | 152.1 |
| 每股稅前息前折舊攤銷前淨利 | 8.6 | 8.1 | 10.9 | 22.1 | 47.3 |
| 每股現金股利 | 5.0 | 5.5 | 5.8 | 8.0 | 9.0 |
李朋潤
藍文彥
2026/10/20
禾伸堂 3026 TT
呂旻旂
研究部主管
金融、消費、工業
紡織、製鞋、電子組裝
+886-2-2326-9899#9814
+886-2-2326-9899#1145
+886-2-2326-9899#7960
pengjunlee@cathayfut.com.tw michael@cathayfut.com.tw minchilu@cathayfut.com.tw
呂理舜
林裕禮
璩文浩CA
綠色能源、電動車
IP、IC設計
ESG
+886-2-2326-9899#9844
+886-2-2326-9899#1944
+886-2-2326-9899#9856
dufflu@cathayfut.com.tw henrylin@cathayfut.com.tw whchu@cathayfut.com.tw
王筠婷
姜仁匡
紀彥呈
特用化學、半導體週邊
PCB
半導體、資訊軟體
+886-2-2326-9899#7961
+886-2-2326-9899#1601
+886-2-2326-9899#1940
vanessawang@cathayfut.com.tw kenchiang@cathayfut.com.tw ianchi@cathayfut.com.tw
劉耀文
鍾沛寰
王韋傑
IPC、鋼鐵 +886-2-2326-9899#1751 yaowen@cathayfut.com.tw IC設計
被動元件
+886-2-2326-9899#1750
+886-2-2326-9899#3954
parisphchung@cathayfut.com.tw jerrywang@cathayfut.com.tw
張雅倩
林美君
賴振宇
研究員
研究員
資深研究員
+886-2-2326-9899#1122
+886-2-2326-9899#1752
+886-2-2326-9899#9817
val.chang@cathayfut.com.tw meira.lin@cathayfut.com.tw alex.lai@cathayfut.com.tw
郭經緯 CPA 顧問部主管 +886-2-2326-9899#9812 raymondkuo@cathayfut.com.tw 張立民 研究員 +886-2-2326-9899#1731 changlimin@cathayfut.com.tw
何緯婷
陳玉庭
總經
總經、ETF
+886-2-2326-9899#9835
+886-2-2326-9899#7964
lauraho@cathayfut.com.tw yutingchen@cathayfut.com.tw
陳宇亮
林威廷
研究員
研究員
+886-2-2326-9899#9846
+886-2-2326-9899#3956
ivor0704@cathayfut.com.tw adamlin@cathayfut.com.tw
泰期貨 圖 國泰證券子公司
研究国隊
投資評等定義
| 英文評等 | 中文評等 | 潛在報酬率 |
|---|---|---|
| STRONG BUY | 強力買進 | > +30% |
| BUY | 買進 | 介於+15% ~ +30% |
| NEUTRAL | 中立 | 介於-15% ~ +15% |
| SELL | 賣出 | < -15% |
| 註:潛在報酬率=( 6個月內目標價/本次報告評等最近一天收盤價 - 1 ) * 100 | 註:潛在報酬率=( 6個月內目標價/本次報告評等最近一天收盤價 - 1 ) * 100 | 註:潛在報酬率=( 6個月內目標價/本次報告評等最近一天收盤價 - 1 ) * 100 |