基本資料
光頡(Viking Tech,3624.TWO)成立於 1997 年 10 月,為台灣首家同時具備薄膜/厚膜製程技術及高頻被動元件、模組設計能力的專業廠商,產品涵蓋薄膜/厚膜電阻、電流感測電阻、RF / power inductor 與 MLCC。AI 伺服器上,較適合放在精密電阻、電流感測與高頻 / 功率電感觀察名單。
核心技術/競爭優勢
- 薄膜/厚膜雙製程:台灣首家同具雙製程技術的被動元件廠,主攻高頻化、小型化整合型被動元件與高頻模組
- AI 占比持續攀升:AI 相關產品占比由 2025 年的 1~3% 提高至 1Q26 的 12%、再提升至 2026 年 1–9 月累計約 13.3%(AI 法說,2026-10-07),為毛利率與獲利主要驅動
- 交期重返歷史高檔,產能滿載下聚焦高毛利產品:整體產品交期由 5 月約 15 週拉長至 10 月初約 25 週(0603、1206 等主要尺寸需求尤強,訂單能見度至少半年以上);B/B Ratio 由 6、7 月高點 1.8 回落至 8 月約 1.5,中信投顧判讀主因出貨增加(漲價效益+高毛利產品比重提升)而非需求降溫,與 AI 法說口徑(2026-10-07,B/B 約 1.5)一致(中信投顧,2026-10-08)
[!warning] 交期口徑衝突(未判定)
中信投顧 2026-10-08 報告稱整體產品交期約 25 週(約 175 天);公司 2026-10-07 法說逐字稿稱「目前交期約為 259 天」(約 37 週)。兩者發布僅差一天,差距約 84 天,無法判定係整體平均 vs 特定熱門尺寸、或統計口徑不同所致,兩者並列待後續法說/報告釐清。
- 結構性漲價持續發酵:1Q26 起啟動調價,今年以來約半數產品完成調漲(幅度約 20~30%),自 7 月起陸續反映新價格;中信投顧判斷漲價效益並非立即反映於營收與毛利率,主要針對新接訂單,9–10 月起陸續出貨漲價後訂單,產品組合持續優化(中信投顧,2026-10-08)
產品與應用
| 產品 |
應用 |
觀察重點 |
| 精密 / 薄膜電阻 |
感測、分壓、訊號鏈 |
精度、溫飄、可靠度;AI 需求主力 |
| 厚膜電阻 |
車用、工控等量產應用 |
銀漿等貴金屬成本、漲價彈性 |
| 電流感測電阻 |
VRM、power module |
低阻值、功率、溫升 |
| RF / power inductor |
電源轉換、高頻應用 |
飽和電流、DCR、尺寸 |
圖片 / 架構圖
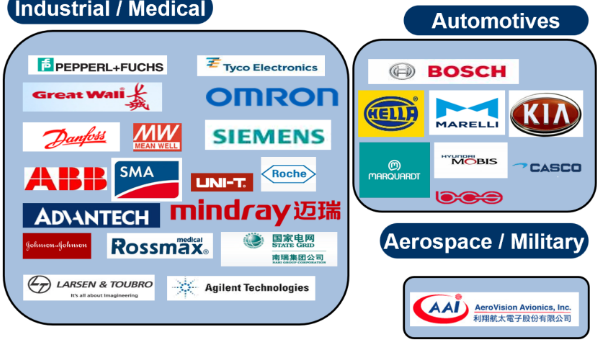
圖說:光頡主要客戶 logo 清單,涵蓋 Industrial/Medical(Pepperl+Fuchs、Tyco Electronics、Omron、Danfoss、Siemens、ABB、SMA、Uni-T、Roche、Advantech、mindray 邁瑞、Johnson & Johnson、Rossmax、國家電網南瑞集團、Larsen & Toubro、Agilent)、Automotives(Bosch、Hella、Marelli、KIA、Hyundai Mobis、Casco)、Aerospace/Military(AeroVision Avionics 利陽航大電子)三大應用領域。來源:報告_CTBC_光頡3624_20261008,中信投顧,2026-10-08。
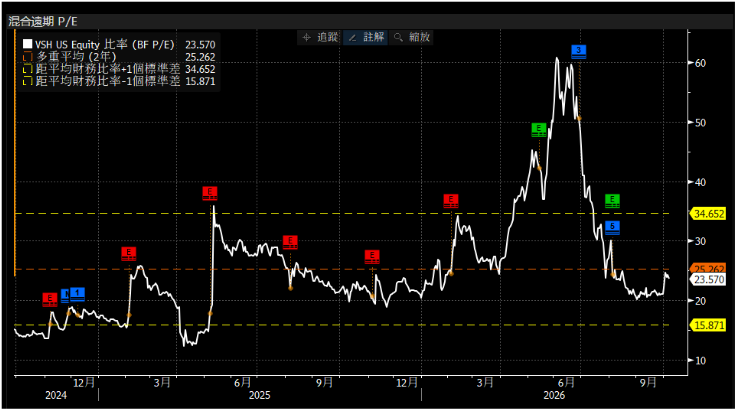
圖說:Vishay(VSH)混合遠期本益比走勢,2024/01~2026/10,當前比率 23.57、2 年平均 25.26、±1 標準差帶 15.87~34.65;中信投顧據此將光頡合理本益比由 30x 下修至 20x(詳見財測假設)。來源:報告_CTBC_光頡3624_20261008,中信投顧,2026-10-08。
主要客戶與訂單地區
| 應用領域 |
具名客戶 |
| Industrial / Medical |
Pepperl+Fuchs、Tyco Electronics、Omron、Danfoss、Siemens、ABB、SMA、Uni-T、Roche、Advantech、mindray 邁瑞、Johnson & Johnson、Rossmax、國家電網南瑞集團、Larsen & Toubro、Agilent |
| Automotives |
Bosch、Hella、Marelli、KIA、Hyundai Mobis、Casco |
| Aerospace / Military |
AeroVision Avionics(利陽航大電子) |
客戶清單取自中信投顧報告圖表,未標示個別客戶營收占比;訂單地區未揭露。來源:報告_CTBC_光頡3624_20261008,中信投顧,2026-10-08。
月營收(近 24 個月)
下次公布12/7(一)–12/9(三) 11月營收 預估:可能 12/7–12/9 公布(近 9 次有 9 次落在此區間;最常見:每月第 5 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|
| 2027-01 | 3.82 | — | +57.6% | 本站推算† |
| 2026-12 | 3.74 | — | +62.8% | 本站推算† |
| 2026-11 | 3.62 | — | +70.1% | 本站推算† |
| 2026-10 | 3.71 | -2.5% | +73.1% | |
| 2026-09 | 3.80 | +3.6% | +67.4% | |
| 2026-08 | 3.67 | +4.4% | +65.8% | |
| 2026-07 | 3.52 | +9.2% | +43.3% | |
| 2026-06 | 3.22 | +10.9% | +28.7% | |
| 2026-05 | 2.90 | +2.8% | +30.8% | |
| 2026-04 | 2.82 | -1.1% | +21.0% | |
| 2026-03 | 2.85 | +42.5% | +30.6% | |
| 2026-02 | 2.00 | -17.3% | -5.4% | |
| 2026-01 | 2.42 | +5.5% | +28.4% | |
| 2025-12 | 2.30 | +7.9% | +20.1% | |
| 2025-11 | 2.13 | -0.6% | +9.9% | |
| 2025-10 | 2.14 | -5.7% | +6.0% | |
| 2025-09 | 2.27 | +2.5% | +2.2% | |
| 2025-08 | 2.21 | -9.8% | -7.1% | |
| 2025-07 | 2.45 | -1.9% | +5.0% | |
| 2025-06 | 2.50 | +12.7% | +5.7% | |
| 2025-05 | 2.22 | -4.9% | -10.3% | |
| 2025-04 | 2.33 | +6.8% | +4.4% | |
| 2025-03 | 2.19 | +3.2% | +2.0% | |
| 2025-02 | 2.12 | +12.3% | +36.5% | |
| 2025-01 | 1.89 | -1.4% | -15.3% | |
| 2024-12 | 1.91 | -1.3% | +3.5% | |
| 2024-11 | 1.94 | -4.0% | -4.2% | |
2026 年已公布累計 30.9 億元;全年推算 38.3 億元(YoY +43.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 期間 |
EPS(元) |
營收(百萬) |
YoY |
毛利率 |
稅後純益(百萬) |
ROE |
備註 |
| 2025A |
1.86 |
2,675 |
+3.7% |
25.3% |
218 |
6.4% |
中信投顧估計(報告日 2026-06-30) |
| 2026Q1 |
0.75 |
728(QoQ +10.9%、YoY +17.6%) |
|
28.56%(QoQ +5.26ppts) |
88 |
|
高毛利 S 客戶自 5 月起拉貨力道增強(中信投顧 2026-10-08 更新 EPS 0.75,前次 0.74) |
| 2026Q2 |
1.11 |
895(QoQ +22.9%、YoY +26.8%) |
|
32.79%(QoQ +4.23ppts、YoY +3.71ppts) |
131 |
|
高階產品出貨比重提升+產品漲價效益逐步反映(中信投顧,2026-10-08) |
| 2026年1–8月(累計) |
2.94(已公告) |
約 2,300 |
上半年 YoY 約 +20%(2026H1 對 2025H1) |
|
|
|
公司法說揭露(AI,2026-10-07);與 Q1+Q2 EPS 合計 1.86 元推算 7–8 月貢獻約 1.08 元,與 3Q26F 單季 EPS 1.61 元(中信,見下)方向一致 |
EPS 預估
| 年度 |
中信 EPS(報告日:2026-10-08) |
營收(百萬) |
YoY |
毛利率 |
稅後純益(百萬) |
ROE |
信心 |
| 2026F |
5.57(前 4.88,+14.2%) |
3,832(前 3,561,+7.6%) |
+43.2% |
36.1%(前 31.9%) |
654(前 572) |
17.5% |
高 |
| 2027F |
11.13(前 7.45,+49.5%) |
5,754(前 4,793,+20.1%) |
+50.2% |
42.9%(前 33.2%) |
1,306(前 874) |
30.6% |
高 |
2026-10-08 報告上修理由:漲價效益優於預期(約半數產品完成調漲,漲幅 20~30%)、AI 伺服器放量帶動高階精密電阻需求、交期拉長至 25 週推升議價力;3Q26F 單季 EPS 由原估上調至 1.61 元、4Q26F 上調至 2.10 元(中信投顧,2026-10-08)。
財測假設
| 來源(日期) |
模型 / 推導鏈 |
關鍵假設 |
產出 |
| 中信投顧(2026-10-08) |
漲價效益+高階產品比重提升 → 毛利率/EPS 上修 |
今年以來約半數產品完成調漲(幅度 20~30%)、7 月起陸續反映新價格;9–10 月起陸續出貨漲價後訂單 |
3Q26F EPS 上調至 1.61 元、4Q26F 2.10 元(毛利率 41.89%);2026F/2027F EPS 5.57/11.13 元(前 4.88/7.45) |
| 中信投顧(2026-10-08) |
精密電阻擴產時程 |
精密電阻月產能約 5.5 億顆;4Q26、1Q27 各增 5,000 萬顆/月(合計 +1 億顆/月,1Q27 末達約 6.5 億顆/月);2027 年底至 2028 年初再增約 2 億顆/月;厚膜電阻 4Q26 月產能 18 億→24 億顆 |
支撐 2027F 營收年增 50.2%、毛利率 42.9% |
| 公司 guidance(AI 法說,2026-10-07) |
擴產時程(公司原話) |
2027Q1 擴產薄膜電阻 1 億顆;2027 年中至 2028Q1 再擴產 2 億顆薄膜電阻 |
與中信投顧擴產時程方向一致,但起始年度與分批節奏敘述略有差異(公司稱「明年第一季」即 2027Q1 一次擴 1 億顆,中信拆為 4Q26+1Q27 各 5,000 萬顆累計 1 億顆),未判定孰為最新規劃,兩者並列 |
| 評價基礎變更(中信投顧,2026-10-08) |
PER 回推:TP = 本益比 × EPS |
評價基準由 2H26~1H27 EPS 改為 2027F EPS;合理本益比由 30x 下修至 20x,理由為 Vishay(VSH.US(vishay))本益比已收斂至約 20–25 倍 |
TP 223.5→222.7(小幅下修 0.4%,但隱含獲利展望上修,見下方目標價表 ⚠️ 說明) |
目標價與評等
- 2026-10-08 報告前日收盤價 159.50 元,潛在漲幅 +39.6%。
- ⚠️ 目標價雖小幅下修(223.5→222.7),但 EPS 預估大幅上修(2026F +14.2%、2027F +49.5%);目標價持平主因評價基準同時下修(PE 30x→20x、估值基期由 2H26~1H27 EPS 改為 2027F EPS),兩個方向抵銷後淨變化輕微,非獲利展望轉弱。
關鍵 Claim
| Claim |
類型 |
來源 |
日期 |
信心 |
| 光頡文件列示 RF inductors、power inductor 與 high power resistor 等產品 |
fact |
Viking 公司文件 |
2026-05 查詢 |
高 |
| 架構圖將光頡放在電阻,標示薄膜 / 厚膜雙製程、競爭對手 Vishay / KOA |
observation |
memo_台股被動元件架構圖觀察_20260524 |
2026-05-24 |
中 |
風險與注意事項
- 光頡的 AI 關聯多為間接電源 / 感測元件,不能和 MLCC 短缺敘事混為一談。
- 中信列示風險:AI 需求下滑、競爭對手大幅擴產。
- ⚠️ 交期口徑衝突:中信投顧 2026-10-08 報告稱整體交期約 25 週,公司 2026-10-07 法說逐字稿稱約 259 天(約 37 週),兩者發布僅差一天但差距約 84 天,未判定原因(見上方「核心技術/競爭優勢」)。
- ⚠️ 擴產時程敘述不一致:中信投顧(4Q26+1Q27 各 +5,000 萬顆/月精密電阻,另 2027 年底至 2028 年初再增 2 億顆/月)與公司法說(2027Q1 一次擴產薄膜電阻 1 億顆,2027 年中至 2028Q1 再擴產 2 億顆)在起始時點與分批節奏上有出入,兩者方向一致但細節未對齊,待下次法說或報告核對。
公司行事曆
- 11/06週五營收10月營收公布MOPS 公布於 11/6 16:58–17:59 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7–12/9)可能 12/7–12/9 公布(近 9 次有 9 次落在此區間;最常見:每月第 5 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 |
事件 |
類型 |
重要性 |
| 2026 全年 |
AI 占比由 1~3%(2025)升至 1Q26 的 12%、2026 年 1–9 月累計約 13.3%;漲價效益逐季發酵 |
結構性 |
⭐⭐⭐ |
| 2026Q3 |
3Q26 營收達 10.99 億元(優於中信原估),毛利率上調至 38.02%、單季 EPS 1.61 元 |
放量 |
⭐⭐⭐ |
| 2026Q4 |
精密電阻 +5,000 萬顆/月;厚膜電阻由 18 億→24 億顆/月;中信上調 4Q26F 營收至 11.1 億元、毛利率 41.89%、EPS 2.10 元 |
擴產 |
⭐⭐⭐ |
| 2027Q1 |
精密電阻再 +5,000 萬顆/月(中信口徑:4Q26+1Q27 合計 +1 億顆/月,1Q27 末月產能約 6.5 億顆);公司法說另稱「2027Q1 一次擴產薄膜電阻 1 億顆」,兩者節奏敘述有出入,待核對 |
擴產 |
⭐⭐ |
| 2027 年中~2028Q1 |
再擴產薄膜電阻約 2 億顆(AI 法說口徑,2026-10-07) |
擴產 |
⭐⭐ |
| 2027 年底~2028 年初 |
精密電阻再增約 2 億顆/月(中信口徑,2026-10-08,與上列公司法說時程重疊但數字單位不同,待核對是否同一擴產計畫) |
擴產 |
⭐⭐ |
| 1Q27~2Q27 |
中國新廠(無錫優先)若以既有廠房導入設備,最快開始貢獻 |
擴產 |
⭐⭐ |
相關公司
| 公司 |
關係 |
說明 |
| 2327_國巨(市) |
同業 / 競爭 |
被動元件龍頭;光頡調價策略性跟隨台廠龍頭步伐 |
| 2492_華新科(市) |
同業 / 競爭 |
被動元件大廠 |
| VSH.US(vishay) |
同業 / 競爭(主要海外對標) |
美系精密電阻龍頭;中信投顧以 Vishay 本益比(約 20–25 倍)作為光頡 2026-10-08 目標價評價基準下修依據 |
| 廣東風華高新(未建頁) |
最大股東 |
中國被動元件龍頭,2016 年策略入股,持股約 40%,強化中國市場布局 |