定義
mSAP(modified Semi-Additive Process,改良式半加成法)是 PCB 線路成形製程。相較傳統減成法(subtractive process)以蝕刻移除銅箔形成線路,mSAP 先建立種子層與圖案,再以電鍍加成形成銅線,能達到更細線寬/線距(L/S),是次世代 AI PCB 與高速載板的關鍵製程。
mSAP 與 技術_SAP 都屬半加成 / 加成思路;差別在於 SAP 更常用於 IC 載板 / ABF 載板的極細線路,mSAP 則是 PCB / SLP / 高階 HDI 將既有銅箔基材與加成電鍍結合的改良流程。簡化理解:SAP 更接近「從極薄種子層長線路」,mSAP 則是 PCB 製造端可量產導入的折衷版本。
GF 2026-05-25 臻鼎報告將 mSAP 視為次世代 AI PCB 關鍵趨勢,應用擴及 800G/1.6T 光模組、NVIDIA CoWoP 與未來 CPO switch。來源:報告_GF_臻鼎4958_20260525
MS 2026-06-11 光收發器 PCB 報告進一步把 mSAP 定義為 1.6T 光收發器 PCB 的分水嶺:400G 多以 10-12 層 HDI / M6 CCL 為主,1.6T 升級到 14-16 層、6-10 層 mSAP、M7+/M8 CCL,平均 PCB ASP 約 US$10 → US$25,毛利率由 20-30% 提升至 40-50%+。完整投資分析見 分析_AI光收發器PCB投資機會_20260611。
圖解
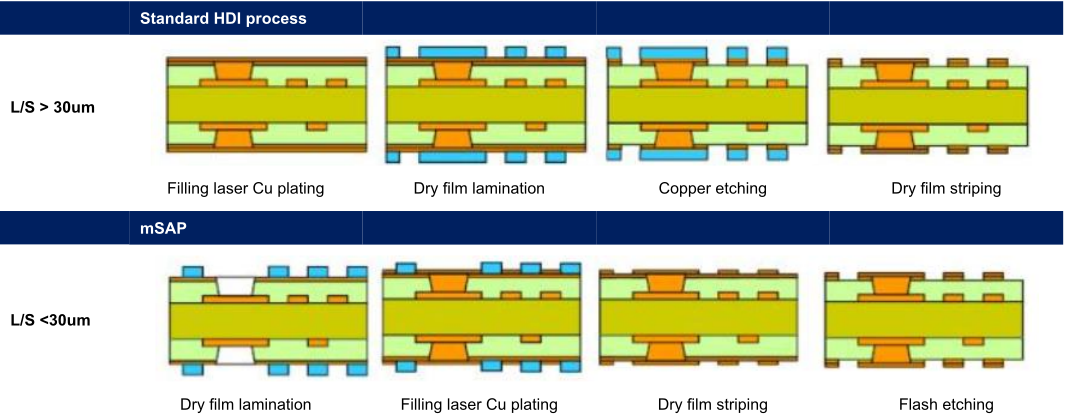
圖說:標準 HDI 製程(L/S 大於 30µm:填孔電鍍→乾膜壓合→蝕刻→去膜)與 mSAP(L/S 小於 30µm:乾膜壓合→填孔電鍍→去膜→快速蝕刻)的流程剖面對照(Aletheia/TAG)。
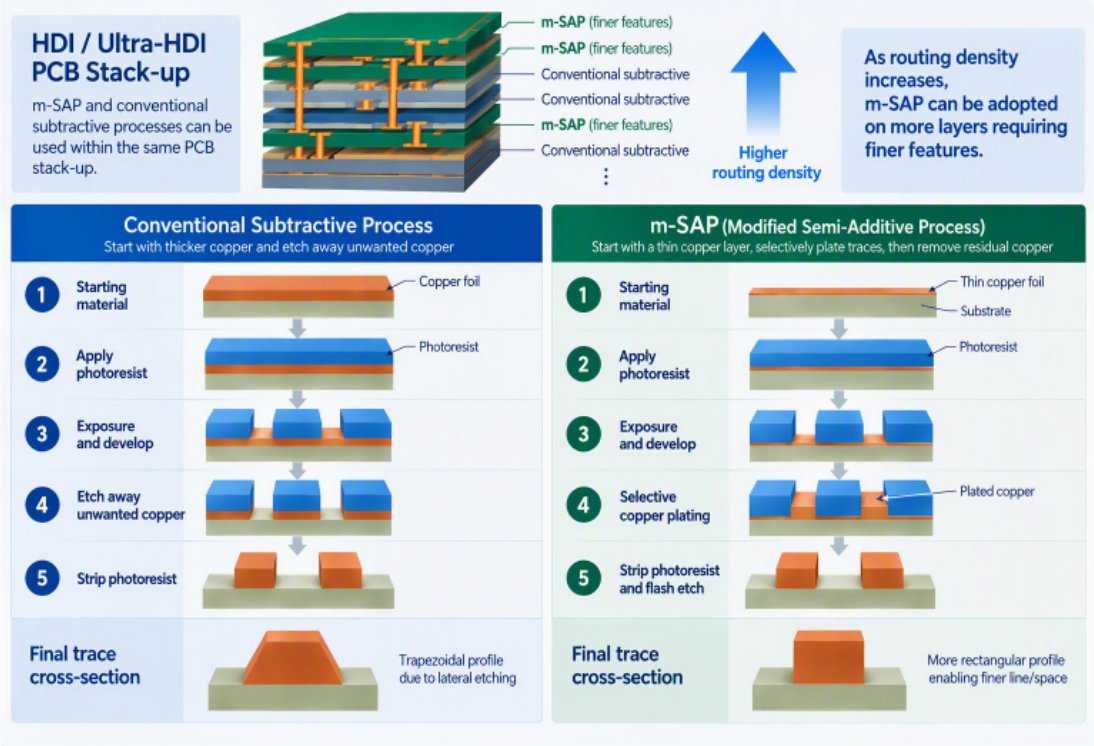
圖說:減成法與 mSAP 對照——上方 HDI/Ultra-HDI 疊構中 mSAP 層(細線)與傳統減成層可共存,routing density 越高、可用 mSAP 的層越多;下方五步驟並列:減成法從厚銅箔蝕刻多餘銅、截面呈梯形(側蝕),mSAP 從薄銅箔選擇性電鍍後去光阻並 flash etch、截面較接近矩形,利於更細 L/S(BofA,2026-11-05)。
mSAP 是 PCB「製程」,不是材料;其投資重點在細線化能力、良率、報價與高階應用滲透。
技術原理
- 減成法:從較厚銅箔開始,透過曝光顯影與蝕刻移除不需要的銅。線寬/線距縮小時,蝕刻側蝕與均勻性會限制精度。
- mSAP:從薄銅種子層開始,先定義線路圖案,再以電鍍方式把需要的銅線「加成」長出來,最後移除光阻與殘留種子層。
- 細線化價值:更細 L/S 可提升 PCB 佈線密度,支撐高速訊號、更多 I/O 與高頻寬模組設計。
關鍵參數 / 判斷指標
| 指標 | 意義 | 觀察重點 |
|---|---|---|
| 線寬/線距(L/S) | PCB 可達到的最小佈線尺度 | AI PCB、高速光模組對細線化需求提升 |
| 電鍍均勻性 | 影響線路厚度與阻抗控制 | 高速訊號完整性與良率 |
| 蝕刻/去種子層控制 | 影響殘銅、短路與線路邊緣品質 | 細線製程良率 |
| 報價變化 | 反映供需與製程價值 | 1Q26 光模組用 mSAP 報價漲約 30% |
應用與市場趨勢
- 800G/1.6T 光模組:高速光模組 PCB 對細線化與訊號完整性要求提高,帶動 mSAP 導入。
- NVIDIA CoWoP:CoWoP(Chip on Wafer on PCB, NVIDIA)把 PCB 提升為封裝與系統互連關鍵載體;不可與 CoWoS 混淆。技術細節、SLP 線寬門檻與可行性疑慮已獨立成頁,詳見 技術_CoWoP。
- CPO switch:未來共同封裝光學交換器需要更高密度、高速互連,mSAP 具備延伸應用空間。
- 報價訊號:GF 報告指出 1Q26 光模組用 mSAP 報價漲約 30%,顯示高階 PCB 製程價值提升。
400G → 1.6T 光收發器 PCB 升級
| 世代 | PCB 結構 | 製程 | CCL | 主要供應商觀察 |
|---|---|---|---|---|
| 400G | 10-12L、2-3 次壓合 | HDI | M6 | 欣興、深南、WUS 等既有供應商 |
| 800G | 12-14L、4-8L mSAP 或 HDI | HDI / mSAP | M7 / M7+ | 欣興、深南、臻鼎、華通、WUS |
| 1.6T | 14-16L、6-10L mSAP | mSAP | M7+ / M8 | 欣興、深南、臻鼎、華通、WUS |
投資判斷:1.6T 後,mSAP 不只是 ASP 提升項目,也會提高認證門檻。曾在 Apple iPhone SLP 量產 mSAP 的 PCB 廠,例如 4958_臻鼎科技(市)、3037_欣興(市)、2313_華通(市),更容易把消費電子細線化經驗轉用到光收發器 PCB。
福邦 2026-07 更新:1.6T 起強制採用 mSAP(表23)
| 速率 | 400G | 800G | 1.6T | 3.2T |
|---|---|---|---|---|
| 製程 | HDI | HDI/mSAP | mSAP | SAP(須具備 FCBGA 能力) |
| 層數 | 10L | 12~14L | 14~18L | 18~20L |
| L/S | 40~50μm | 30~40μm | 20~30μm | 10~15μm |
| CCL 等級 | M4/M6 | M6/M7 | M8(斗山) | M9 |
| ASP(USD) | ~10 | 12→14~15 | 30→35 | 60? |
| 毛利率 | 20~30% | 40~50% | 50~60% | 70~80% |
| 供應鏈 | SCC、欣興、興森等 | 臻鼎/SCC/欣興/方正/景旺/華通/WUS 等 | 臻鼎、SCC、欣興、華通等 | 臻鼎、SCC、欣興 |
- 進入 1.6T,L/S 要求微縮至 20~25μm,強制採用 mSAP;材料往 M7~M8 以上升級。
- mSAP 大量採用載體銅箔(三井金屬 90% 市佔)與日東紡 Low CTE 布。
- 光通訊模組需求預估(萬支):800G 2026/27/28F 6,000/7,500/6,500;1.6T 2,500/7,000/9,000(隱含終端客戶對良率考量造成的 overbooking);供應 2027 年可望緩解。
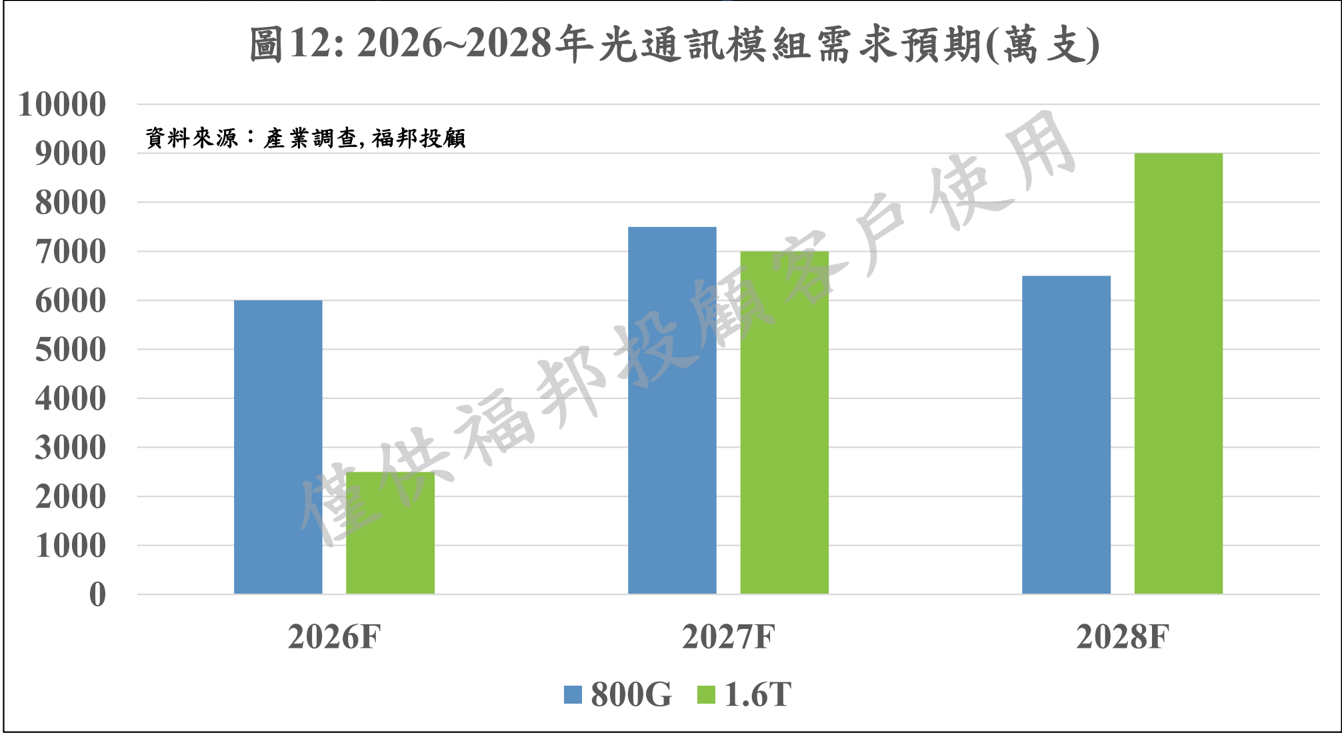
圖說:圖12 2026~2028 年光通訊模組需求預期(萬支),800G:6,000→7,500→6,500;1.6T:2,500→7,000→9,000(© 福邦投顧 2026-07)
與 MS 2026-06-11 口徑差異
MS 估 1.6T PCB ASP ~US$25、毛利率 40-50%+、14-16L;福邦估 ASP 30→35、毛利率 50~60%、14~18L。方向一致(1.6T 大幅升級),數字並列保留。
華南 PCB 論壇更新(2026-07-29)
- 光模組因交換器出貨量增加與高速傳輸需求,由 400G 升至 800G、1.6T:400G 光模組 PCB 約 10 層、800G 提高至 12-14 層、1.6T 增至 14~18 層,線寬線距進一步縮小;1.6T 光模組起採用 mSAP 製程比重明顯提升(層數口徑與福邦表23 一致)。
- 光模組從 HDI 轉向 mSAP 製程,量很可觀,具備 mSAP 製程的廠商為主要受惠者:2313_華通(市) 過去 mSAP 主要 for 手機、現轉向 for 光模組;3715_定穎投控(市) 要等 2H27 才能爭取到相關訂單。
IC 載板廠視角補充(3189_景碩(市) IR,2026-07-22)
景碩公司 IR 表示光模組往 800G/1.6T 發展,層數或規格未變化,主要變動在於製作銅走線線路會越細,因此需要用到 mSAP 製程;此波成長主要是光模組 Unit growth 顯著,而非單價/層數跳升。景碩並指出 1H27 光模組所用高層數 BT 載板屬新增需求,800G/1.6T 皆會用到(若為 CPO 光模組亦適用)。與本頁既有 400G→1.6T 升級表(層數隨世代增加)視角略有不同,屬 BT 載板(而非 ABF/PCB 板廠既有表)觀點的補充,非衝突。
Aletheia 2026-10-04:800G 為選配、1.6T 起成為必要製程
標準 HDI 與 mSAP 的流程剖面對照見上方〈圖解〉。
| 速率 | 層數(HDI) | L/S | CCL | 供應商 | 採用 mSAP |
|---|---|---|---|---|---|
| 400G | 10 | 40–50µm | M4/M6 | 深南電路、欣興 | 否 |
| 800G | 12–14 | 30–40µm | M6/M7 | 深南、臻鼎、欣興、華通、景旺、滬電 | 選配 |
| 1.6T | 14–18 | 20–30µm | M8+ | 深南、臻鼎、欣興、華通 | 是 |
| 3.2T | 20–22 | 10–15µm | M9+ | 深南、臻鼎、欣興 | 是 |
- 瓶頸:上游日系材料(5706.JP(mitsui_kinzoku) 的載體銅箔、3110.JP(nittobo) 的低 CTE 玻纖布)與雷射鑽孔機、LDI 曝光機;交期已拉長到 10–12 個月(正常 4–6 個月)。
- 主要廠商進度:深南電路宣布 RMB43.7 億定增擴 AI PCB(含 mSAP);4958_臻鼎科技(市) 未來幾年在中國、台灣、泰國把 mSAP 產能擴大 5 倍;3037_欣興(市) 2026 年資本支出從 NT$250 億上調到 340 億,其中 70% 用在 ABF 載板、30% 用在 HDI、mSAP 與泰國新廠;2313_華通(市) 高階交換器 mSAP 已通過認證,2H26 起量產,並持續擴充台灣與重慶產能。
3.2T 製程口徑差異
福邦(2026-07)認為 3.2T 要用 SAP(需具備 FCBGA 能力);Aletheia(2026-10-04)列為 mSAP。兩者都同意 1.6T 起 mSAP 是必要製程。
光模組 PCB:規格演進與市場放量(統一投顧,2026-07)
- 市場規模(Prismark 預估):光模組 PCB 由 2023 年 1.09 億美元 → 2025 年 4.22 億美元 → 2026 年 7.96 億美元(YoY +88.6%)→ 2030 年 37.68 億美元,2025-2030 年 CAGR 約 55.0%。
- 規格全面升級:傳輸速率由 800G 邁向 1.6T,PCB 結構由 Anylayer/mSAP 轉為全面 mSAP,層數增至 14-16 層,線寬/線距(L/S)由 60/60μm 緊縮至 25/25μm,材料同步升級至 M8。
- 世代對照:
| 項目 | 800G | 1.6T | 3.2T |
|---|---|---|---|
| PCB 結構 | Anylayer/mSAP | mSAP | mSAP?SAP?CoWoP? |
| 層數 | 12-14L | 14-16L | 18-20L |
| CCL | M6/M7(松下、台光電、斗山) | M8(松下、台光電、斗山、台燿) | M9?BT/ABF? |
| PCB 供應商 | 欣興、深南、臻鼎、華通、WUS | 欣興、深南、臻鼎、華通 | 臻鼎、欣興、深南? |
- 供給落後需求:mSAP 產能供給落後需求,4958_臻鼎科技(市)(市佔約 30%)、華通、3037_欣興(市) 等主要供應商積極擴產。
光模組 mSAP 市場與 TPCA 2026 展品
- GS:光模組 mSAP 市場 2025 年約 US$0.5bn → 2026E 約 2.0bn → 2028E 約 7.1bn(87% 2026-28E CAGR,圖表所載),毛利率目前 40-45%、漲價與良率改善後可望 50%+;CPO 起步自 2028E 且 2030 前 scale up CPO 難量產,可插拔光模組仍為主流,利於光模組 mSAP 供應商;4958_臻鼎科技(市)被 GS 視為擴產最積極者(2 年產能 5 倍、良率 90%+)(報告_GS_台灣PCB與CCL_20261025)。與 GS 2026-09-07 的 1.6T 以上光收發模組 mSAP(2026 年 US$0.8bn→2028 年 2.9bn,94% CAGR)為不同口徑(本次含全部光模組世代)。
- 中信(公司展品):臻鼎 800G 用 10-12 層、1.6T/XPO 12-16 層、NPO 14-18 層並導入 mSAP、埋孔與 Cavity,最細 25/30μm;華通光模組 800G 用 9 次壓合 any-layer、2028 年 22 層搭配 mSAP 的 3.2T(報告_CTBC_TPCA2026產評_20261027)。BofA 記載欣興光模組 PCB 採 mSAP、40/30um 線寬線距(報告_BofA_TPCA2026_20261026)。
光模組 mSAP 供需模型
- 結論:光模組 mSAP 供給吃緊、ASP 進入上行週期,2027 年因產能擴張短暫緩解、2028 年隨 NPO 起量再度吃緊。BofA 觀察 1.6T PCB ASP 已由 2026 年初約 CNY200 升至 CNY250–300。mSAP 過去主要用於 Apple,供應商少;供應鏈到 2026 年初才開始擴 mSAP 產能(BofA;analyst,中高)。
- 規格分界:400G 仍可用超薄 HDI;800G 較多用 mSAP(4/5 階 HDI、M7+ CCL);1.6T 全面 mSAP(6/7 階 HDI、M8+ CCL),良率較低、耗用產能較多。BofA 對製程的三分法:減成法(起始銅 12–35µm、細線能力 ≥30µm)、mSAP(超薄銅箔 1.5–5µm、10–20µm,用於進階 HDI、SLP)、SAP(無銅箔、僅薄化學銅種子層,≤2µm,用於 ABF 載板)。
- 供需(BofA 估,百萬顆):
| 項目 | 2026E | 2027E | 2028E |
|---|---|---|---|
| 光模組需求:800G | 60 | 100 | 70 |
| 光模組需求:1.6T | 30 | 100 | 150 |
| 光模組需求:2.4T/NPO | — | 2/4 | 12/60 |
| 需求合計 | 90 | 206 | 292 |
| 光模組出貨合計(受 DSP 限制) | 70 | 149 | 215 |
| mSAP 產出:800G | 53 | 84 | 70 |
| mSAP 產出:1.6T/NPO | 16 | 69 | 129 |
| mSAP 產出合計 | 68 | 153 | 199 |
- 對「出貨」的供需比:2026E −2%(供不應求)、2027E +3%(過剩)、2028E −3%;1.6T/NPO 專屬:2026E −14%、2027E +8%、2028E −8%;若對「真實終端需求」:PCB 缺口 2026–28E 皆超過 20%(約 24%→25%→29%)。2027 年的「緩解」反映 1.6T 實現率偏低(供應鏈預期 800G、1.6T 2027 年各 9,000 萬–1 億顆需求,但 DSP 缺貨使 1.6T 僅出貨約 6,000–7,000 萬顆;BofA 出貨預估較終端需求低約 40%),而非 PCB 過剩。
- 三個擺盪因子:①DSP 供給(取決於台積電 3nm 產能分配,若 Samsung 代工的 MaxLinear DSP 等放量,1.6T 出貨上修會反過來使 mSAP 吃緊);②設備交期 2 年以上(雷射鑽孔、電鍍設備;部分設備亦用於更吃緊的 SAP/BT/ABF 載板),部分廠商用低階設備擴產可能傷害良率;③良率(mSAP 比 HDI/HLC 複雜、經驗廠商少、L/S 更細)。
- 2028 年之後:NPO/2.4T/3.2T 需求自 2027 年底到 2028–29 年起量;NPO 需更高層數、更細 L/S、耗更多產能;業界也在討論 2.4T 光模組改用 BT 載板取代 PCB,對 3037_欣興(市)、深南電路、景碩、4958_臻鼎科技(市) 等載板廠為潛在正面。
- 各廠 mSAP 月產出(800G 當量,千顆,BofA 估):
| 廠商 | 2026E | 2027E | 2028E |
|---|---|---|---|
| 欣興 | 2,550 | 3,570 | 4,675 |
| 臻鼎/Avary | 1,200 | 3,800 | 5,000 |
| 深南電路 | 1,080 | 2,160 | 2,808 |
| 景旺(Kinwong) | 900 | 3,500 | 4,800 |
| 勝宏(Victory Giant) | 200 | 600 | 1,000 |
| 方正(Founder) | 90 | 600 | 1,000 |
| 合計 | 6,020 | 14,230 | 19,283 |
BofA 認為臻鼎、景旺、勝宏為較積極擴產者;產品結構上欣興 1.6T/NPO 占比由 30% 升至 70%、臻鼎 50%→80%、深南 10%→60%、景旺 2%→60%(皆 2026E→2028E)。BofA 並以此首評景旺(Kinwong)A/H Buy,維持臻鼎、欣興、深南 Buy。 - 與 GS 口徑並列:GS(2026-10-15)以 800G+ 光模組 mSAP 缺口 5%/25%/38%(2026/27/28E)、臻鼎市占 2027/28E 31%/34% 為論述;BofA 對出貨的供需比僅 2026E 缺 2%、2027E 過剩 3%、2028E 缺 3%,但對真實終端需求缺口達 20% 以上。兩者分母不同(需求 vs 出貨 vs 含 DSP 限制),方向一致為 2026 缺、2028 再緊,2027 是否緩解取決於口徑與 DSP 供給,不視為衝突。
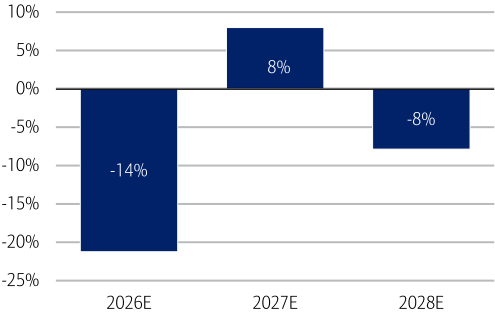
圖說:1.6T/NPO mSAP PCB 對出貨的供需比:2026E −14%(供不應求)、2027E +8%(過剩)、2028E −8%(BofA,2026-11-05;長條繪圖底端偏移,以標籤數字為準)。
製程九步驟、五道關鍵製程與材料設備供應商(珩石週會簡報,2026-10-12)
來源 報告_珩石_NPO與CPC技術延伸專題_20261012(珩石週會簡報,臻鼎個股推薦段)。
- 九步流程:01 薄銅基板(壓覆超薄銅箔)→ 02 雷射前處理(提升雷射吸收率)→ 03 雷射直接盲孔(燒穿銅面與介電層)→ 04 去除膠渣(清除氧化層與孔內殘膠)→ 05 化學沉銅(孔壁沉積導電層)→ 06 影像轉移(LDI 曝光定義線路)→ 07 鍍銅填孔(電鍍增厚線路並填孔)→ 08 光阻剝除 → 09 閃蝕(咬除底銅、隔離線路)。
- 為什麼要 mSAP:減成法在 40-45μm 以下難度快速增加;mSAP 可穩定做 30μm 以下線路。
- 五道決定細線路品質與良率的製程與供應商:
| 製程 | 關鍵難點 | 供應商 |
|---|---|---|
| 超薄底銅 | 約 2μm 超薄銅箔基板加工,底銅太薄易在後續工序脫落 | 1303_南亞(市)、三井金屬、德福科技(中) |
| 光阻與顯影 | 乾膜光阻+LDI 雷射直接成像,決定線寬精度(L/S)與邊緣粗糙度 | 1717_長興(市)、昭和電工(日)、旭化成(日) |
| 電鍍加銅 | 控制電流密度(ASD),決定厚度均勻性 | 3644_凌嘉科技(興)、阿托科技(美) |
| 剝膜 | 化學藥水去除乾膜光阻,避免殘留或損傷銅線壁 | 6658_聯策(市)、3485_敘豐(櫃) |
| 閃蝕 | 快速咬除 2μm 底銅;過蝕削弱線路、欠蝕造成微短路 | JCU(日)、阿托科技(美) |
- 三種製程比較:
| 維度 | 減成法 | mSAP | SAP |
|---|---|---|---|
| 線寬/線距 | >35/35μm | 15/15–30/30μm | <10/10μm |
| 線路截面 | 側蝕嚴重,呈梯形 | 側蝕小,接近矩形 | 幾乎無側蝕 |
| CAPEX 與環境 | 成本最低、標準無塵室 | 需 LDI、超薄銅與黃光無塵室 | 半導體等級無塵室 |
| 代表產品 | 多層通孔板、標準 AI Server 主板、車用 | SLP、高階 HDI、光模組板 | 高階 ABF、BT 載板 |
| 代表公司 | 健鼎、金像電、華通 | 臻鼎、欣興、景碩、南電 | 臻鼎、欣興、景碩、南電 |
- 光模組板規格與 ASP:1.6T 板約 14 層、M8 等級、mSAP(ASP 1×);NPO 板約 12 層、線寬/線距約 15μm、mSAP(ASP 約 3×),價差來自細線路與類載板結構而非層數。量產良率:光模塊 PCB >90%、接收端約 98%、Transceiver >90%。
- 板廠 mSAP 擴產比較:臻鼎 1.6T mSAP 良率 80%+(泰國廠 90%+);華通 2026 CAPEX 約 NT$200 億、多數投入 mSAP,4Q26 光模組月產能近 NT$10 億、2027 年 4Q 擴至三倍;欣興 CAPEX 85% 投 ABF、擔憂 CPO 取代而擴產謹慎(詳見 4958_臻鼎科技(市))。
- 延伸應用:以 mSAP 在 PCB 上直接做 RDL/CoWoP 佈線層,減少部分 ABF 載板、突破載板尺寸限制,但要求接近載板等級的平坦度與缺陷率(臻鼎開發中)。
GS 2026-10-15:800G+ 光模組 mSAP 供需缺口與市占(最新)
- TAM:800G+ 光模組 mSAP TAM 2025 US$0.5bn → 2026 US$2.0bn → 2028E US$7.1bn(2026-28E CAGR 87%),依 800G+ 光模組出貨 2026-28E CAGR 48% 推算。沿革:GS 2026-09-07 的 1.6T+ 口徑為 2026 US$0.8bn → 2028 US$2.9bn(CAGR 94%,見 4958_臻鼎科技(市))→ 2026-10-15 改為 800G+ 口徑並大幅上修。
- 供需與價格:缺口 2026/27/28E 為 5%/25%/38%;2026 累計價格已漲 20%-30%,GS 預期未來 12 個月再漲至少 10%-20%;現行毛利率約 40%-45%,漲價與良率改善後可達 50% 以上。GS 產業查核認為 mSAP 是 1.6T 光收發模組供應鏈中最吃緊的環節。
- 競爭格局:Unimicron 2025 年先行(GS 估市占 29%)但資源轉向 ABF;4958_臻鼎科技(市) 預計 2 年內產能擴 5 倍、良率 90% 以上,GS 估 2027/28E 市占 31%/34%;2313_華通(市) 目標 2027 年底光模組 mSAP 月營收約 NT$30 億(2Q26 不到 NT$1 億)。BT 載板廠也有把 BT 產能轉做 mSAP 的誘因,見 技術_BT載板。
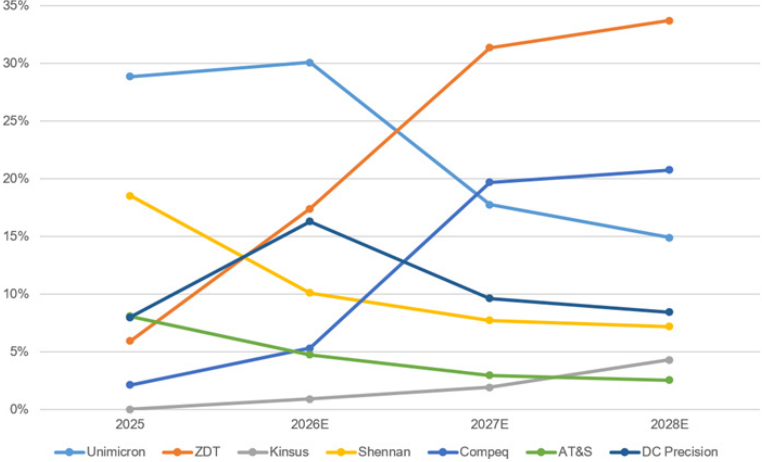
圖說:GS 估光模組 mSAP 市占折線 2025-2028E(Unimicron、ZDT、Kinsus、Shennan、Compeq、AT&S、DC Precision;ZDT 2028E 約 34%)(© Goldman Sachs 2026-10-15)
展場觀察(台灣 PCB 展,2026-10-21,使用者走訪筆記)
- 臻鼎(thesis):作者結論 mSAP 在光通領域展望佳,依目前競爭格局與展出,4958_臻鼎科技(市)勝出、其他家未見完善方案;與 GS(2026-10-15)光模組 mSAP 市占臻鼎第一一致。
- 應用範圍(observation):臻鼎的低軌、摺疊機、AR 等 edge 應用中只有摺疊機做 mSAP;低軌板尺寸無上修規劃,因上下增層不對稱易翹曲。展出 switch PCB 單顆 8 通道(scale-up),XPO、NPO、CPO 板材中間為預留空洞,貼合後在中間組裝 FAU 零部件再封裝。
- 母板導入(thesis,信心低):公司認為母板上未來有機會看到 mSAP,作者個人淺見是 Feynman 世代才使用。
- 載板廠分工(observation):3189_景碩(市) 在 800G/1.6T 提供 BT 方案、客戶不特別偏頗,3.2T 仍須走 ABF;2313_華通(市) 展出 M8 規格加速器板與 server 母板(B200/B300 用為作者推論)。
- 來源:memo_TGV與板材_展場觀察_20261021;整理見 分析_TGV與板材展場觀察_20261021。
關鍵廠商
| 環節 | 廠商 | 角色 |
|---|---|---|
| PCB 板廠 | 4958_臻鼎科技(市) | 維持 1.6T 光模組 PCB 全球市占龍頭,為 mSAP 主要受惠者 |
| PCB 板廠 | 3037_欣興(市) | AI 光收發器 PCB 既有供應商,並具 ABF 載板主線 |
| PCB 板廠 | 2313_華通(市) | MS 點名積極擴產 800G / 1.6T 光收發器 PCB |
| PCB 板廠 | 3715_定穎投控(市) | 泰國 P5A 擴 mSAP 製程做光模組 PCB,4Q26 開出產能、最快 2H27 量產 |
技術瓶頸 / 風險
- 良率控制:細線寬/線距對曝光、電鍍、去種子層與潔淨度要求更高,良率會影響成本與產能釋放。
- 客戶規格變動:800G/1.6T 光模組、CoWoP 與 CPO switch 的設計節奏會影響 mSAP 需求斜率。
- 製程定位誤讀:mSAP 是 PCB 線路成形製程,不是單一材料;投資判斷需看 PCB 廠的製程能力與客戶認證。
技術演進時程
gantt
    title mSAP 高速 PCB 應用演進
    dateFormat YYYY
    section 高速互連
    800G 光模組 PCB      :done,   2025, 2026
    1.6T 光模組 PCB      :active, 2026, 2027
    NVIDIA CoWoP PCB     :active, 2026, 2027
    CPO switch PCB       :        2027, 2028
應用場景
- 800G/1.6T 光模組 PCB
- AI 伺服器高速互連 PCB
- NVIDIA CoWoP(Chip on Wafer on PCB)相關 PCB
- 未來 CPO switch 高密度互連
相關技術
供應鏈
→ 供應鏈_光通訊
來源
- 報告_BofA_光模組mSAP_20261105 — BofA Global Research,2026-11-05;光模組 mSAP 供需(2026 缺、2027 短暫緩解、2028 NPO 再緊)、1.6T PCB ASP CNY250–300、各廠 mSAP 產出預估、DSP/設備/良率三個擺盪因子
- 報告_GS_台灣PCB與CCL_20261025 — Goldman Sachs,2026-10-25;光模組 mSAP 市場 87% CAGR 與毛利率
-
報告_CTBC_TPCA2026產評_20261027 — 中信投顧,2026-10-27;臻鼎/華通光模組層數與製程
-
報告_GS_BT載板產業模型_20261015 — Goldman Sachs,2026-10-15;800G+ 光模組 mSAP TAM US$7.1bn(2028E)、缺口 38%、臻鼎市占第一
-
報告_珩石_NPO與CPC技術延伸專題_20261012 — 珩石週會簡報(Kevin/Niuniu),2026-10-12;mSAP 九步流程、五道關鍵製程供應商、減成法/mSAP/SAP 比較、NPO 板 ASP 約 1.6T 的 3 倍
-
報告_Aletheia_PCB與CCL產業_ISU_TTM_台光電_20261004 — Aletheia Capital,2026-10-04;mSAP 800G 選配、1.6T 起必要,上游材料與設備瓶頸,各廠擴產進度
- 報告_統一投顧_VR登場AI伺服器價值鏈_20260731,統一投顧,2026-07 — 光模組 PCB 市場(Prismark:2026 年 7.96 億美元、2025-30 CAGR 55%)、800G→1.6T→3.2T 的結構/層數/L-S/CCL 對照、mSAP 產能落後需求與主要供應商
- 報告_GF_臻鼎4958_20260525
- 報告_MS_光收發器PCB_20260611
- 報告_福邦_PCB產業2026H2_202607,福邦投顧,2026-07(表23 400G~3.2T 方案、圖12 光模組需求、載體銅箔三井 90%)
- 產業_華南PCB論壇_20260729,華南投顧,2026-07-29(光模組 HDI→mSAP 轉換、1.6T 14~18 層、華通手機 mSAP 轉光模組、定穎 2H27 才能爭取訂單)
- memo_TGV與板材_展場觀察_20261021 — 使用者展場走訪筆記,2026-10-21;臻鼎 mSAP 勝出(作者判斷)、母板導入 Feynman 淺見、景碩 BT/ABF 分界、switch PCB 與 CPO 板材預留位