定義
BT 載板是以 BT(Bismaleimide Triazine)樹脂基板為核心的 IC 載板,與以 ABF 增層膜為介電層的 技術_ABF載板 並列為兩大 IC 載板路線。BT 載板偏向較低 I/O、較小尺寸的晶片封裝,主要應用為記憶體(DRAM/NAND)、智慧型手機 AP 與射頻 SiP/AiP、穿戴裝置、車用電子與部分 PC/伺服器週邊晶片;ABF 載板則用於 CPU、GPU、ASIC 等高 I/O 晶片。高盛(GS,2026-10-15)把 BT 載板需求拆成三條線:智慧型手機、一般伺服器記憶體與 AI 伺服器記憶體,並指出 BT 載板約 60% 的材料成本來自基板 CCL、銅箔與金等原物料。
圖解
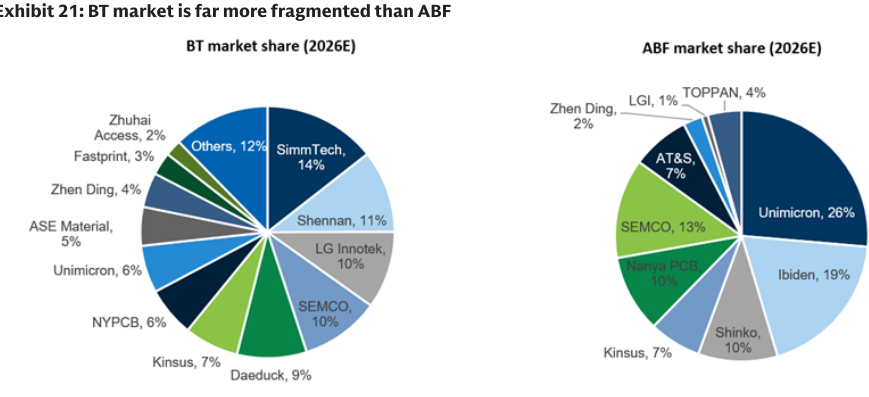
圖說:GS Exhibit 21,2026E 全球 BT 與 ABF 載板市占對照。BT 市場高度分散(SimmTech 14%、Shennan 11%、LG Innotek 10%、SEMCO 10%、Daeduck 9%、Kinsus 7%、NYPCB 6%、Unimicron 6%),ABF 則集中在 Unimicron 26%、Ibiden 19% 等少數廠(© Goldman Sachs 2026-10-15)。
技術原理與封裝分流
| 封裝型態 | 主要用途 | 與產能關係 |
|---|---|---|
| WBCSP(打線晶片尺寸封裝) | 記憶體(DRAM/NAND/LPDDR) | 記憶體以打線為主,產線與 FCCSP 不通用 |
| FCCSP(覆晶晶片尺寸封裝) | 智慧型手機 AP/基頻、部分 SiP/AiP | 設備與製程與 WBCSP 不可互換 |
| AiP(天線封裝)/SiP | 手機毫米波、穿戴裝置、射頻模組 | 上一輪景氣(2020-22)的主要推手 |
| mSAP 細線路(光模組連接 PCB) | 800G+ 光收發模組 | 見 技術_mSAP;部分 BT 載板廠把產能轉做光模組 mSAP |
重點:GS 認為記憶體 BT 供給在 2028 年以前難以快速放大,因為新增的記憶體專用產能最快 2028 年才上線,且 WBCSP 產能不能由 FCCSP 產線轉換。
需求結構(GS,2026-10-15)
| 項目 | 2025 | 2028E | 2026-28E CAGR | 備註 |
|---|---|---|---|---|
| BT 載板總 TAM(需求金額) | US$7.4bn | US$16.8bn | 32% | 上一輪 2020-22 景氣 CAGR 17% |
| 記憶體 BT TAM | US$4.1bn(占 56%) | US$12.9bn(占 77%) | 41% | 一般伺服器與 AI 伺服器記憶體主導 |
| 智慧型手機 BT TAM | US$3.8bn(占 51%) | US$6.5bn(占 39%) | 24% | 記憶體占手機 BT ASP 由 32% 升至 46%;GS 預估手機出貨 2026-28E -10%/+2%/+2% |
| 一般伺服器 BT TAM | US$1.6bn(占 21%) | US$5.3bn(占 32%) | 42% | 一般伺服器出貨 CAGR 8%;Intel/AMD 伺服器 CPU 出貨 CAGR 28%/36%,2028E 合計 5,900 萬顆(2025 為 2,600 萬顆) |
| AI 伺服器 BT TAM | US$160mn(占 2%) | US$1,476mn(占 9%) | 73% | AI 伺服器(8-GPU 當量)與機櫃(72-GPU 當量)出貨 CAGR 17%/71% |
| 車用 BT TAM | US$317mn(占 4%) | US$777mn(占 5%) | 34% | EV 滲透率 14%→20%(GS 日本車用團隊) |
| BT 市場營收(供應端口徑) | US$6.9bn | US$14.6bn | 28% | 占客戶營收比由上一輪 2.5-2.6% 降到 2026-28E 低於 1%,GS 解讀為仍有漲價空間 |
需求推手(均為 GS 判斷):
- 伺服器 CPU 平台換代:AMD Venice(2H26 發布)支援更大 DRAM 容量,隱含每台伺服器 DRAM 記憶體 BT 載板含量增加 30% 以上;Intel Oak Stream 2027 發布。
- AI 機櫃記憶體容量:Nvidia VR200 的 DRAM 記憶體 BT 載板含量較 GB200/GB300 增加 100%;Nvidia 另推獨立 Vera CPU 機櫃,每個 Vera CPU 機櫃的 DRAM 記憶體 BT 載板含量為 VR200 的 8 倍。每個 72-GPU 機櫃的 BT 含量 2026-28E CAGR 50%。
- GPU/CPU 配比下降:由 2 倍降到 1.1-1.4 倍,GS 估對 2027/28E 記憶體 BT TAM 帶來約 1%/1-2% 上行。
- 記憶體出貨:DRAM 每台伺服器容量與 DRAM/NAND 出貨持續成長,GS 以三星、海力士、美光等出貨模型連動 BT 需求。
- 智慧型手機 mmWave 滲透率估 2026/27/28E 為 25%/26%/28%,手機 AiP BT TAM 2026-28E CAGR 18%,2028E 達 US$1,128mn。
供給結構(GS,2026-10-15)
- 產能成長放緩:全球 BT 產能 2026-28E CAGR 6%(2020-22 為 9%),分年成長 4%/3%/9%;台廠產能 CAGR -1%(主要因欣興把 BT 產能轉往大尺寸高階 ABF)、韓廠 +3%、中國大陸廠 +11%。SEMCO 重心擴 ABF,BT 業務聚焦記憶體與手機 AP。
- 供需缺口:整體 BT 缺口 2H26/2027/2028E 為 1%/11%/14%;產能稼動率 2027 年起超過 100%(GS 估)。
- 市占:2025 年 SEMCO 與 LG Innotek 各 12%、SimmTech 11%、欣興 8%、景碩 7%、南電 6%;前五大合計 53%;韓台廠合計 67%;中國大陸廠 2025 年約 14%(GS 內文另有 12% 口徑,2028E 估 16%)。2028E 營收占比預估台/韓/中為 27%/41%/16%(2025 為 23%/45%/12%)。
- 擴產動向:臻鼎 2H26 起秦皇島一、二廠擴 BT 產能約 20%;景碩與南電以去瓶頸為主、不新增設備;深南廣州二期 4Q26 開始生產;Fastprint 宣布 Rmb12 億,月產能由 5 萬平方公尺再增 2.5 萬平方公尺。
| 韓廠擴產(GS Exhibit 22) | LG Innotek | SimmTech | Daeduck |
|---|---|---|---|
| 投資金額 | US$1bn | KRW1,050 億 | KRW2,130 億/4,970 億 |
| 地點 | 越南 | 清州 | 始興 |
| 時程 | 試產 3Q27、量產 2028 | 試產 2028、量產 2028-29 | 試產 3Q27、量產 2028 |
| 應用 | RF-SiP、FCCSP(BT)、FCBGA(ABF) | LPDDR5x 用 BT 載板 | 記憶體用 BT/IC 載板 |
| 占 2028 年全球產能 | 7-8% | 13-14% | 11-12% |
價格與獲利
- BT 載板平均價格 2026 年累計約 +10%(部分來自 CCL、銅箔、金等原料成本);GS 預估 2027/28E 再漲 15-20%/10-15%,並認為後續漲價主因是 WBCSP 供給成長慢,而非單純轉嫁成本。BT 載板占記憶體 BOM 不到 5%,漲價空間大。
- 台廠 BT 毛利率 2Q26 為 15%-27%,GS 預估 2027/28E 升至 18%-34%/19%-36%+;個股數字見 分析_BT載板供需缺口與漲價週期_GS_20261015。
- 景氣循環:GS 梳理 BT 產業 20 年來三次上行三次下行(2009-12 智慧機成長;2013-17 iPhone 停用 BT 封裝 AP 而停滯;2020-22 SiP/AiP 與 5G;2025-28E 伺服器記憶體)。
- 排擠與近期報價(2026-11 各券商):中信投顧(2026-11-06)認為 BT 漲價邏輯在產能排擠——記憶體需求強勁填補消費性缺口、大廠不敢大幅擴產,且欣興等自 2026 年起逐步將 BT 產能移轉至 ABF;欣興 3Q26 因轉換期部分產線停工、BT 毛利率僅低個位數,4Q26 BT 報價預期續漲中個位數、2027 年仍漲 15~20%(T-glass 約 30% 需求來自 BT、其餘 70% 來自 ABF,上游緊缺未解;報告_CTBC_欣興3037_20261106)。Daiwa(2026-11-05)預期南電 4Q26 BT 小幅調價、3Q26 BT 毛利率改善幅度小於其預期;MS(2026-11-05)稱南電 3Q26 BT 毛利率約高 20% 區間(報告_Daiwa_南電8046_3Q26_20261105、報告_MS_南電8046_3Q26_20261105)。
關鍵廠商
| 廠商 | BT 角色 | 備註 |
|---|---|---|
| 4958_臻鼎科技(市) | 手機 BT 為主(2026E 占 BT 營收 50%、記憶體 30%);2H26 擴產 20% | BT 占其總營收僅約 6%;光模組 mSAP 為成長主軸 |
| 3189_景碩(市) | 台廠 BT 營收占比最高(2026E 37%),記憶體占 BT 營收 50% | GS 預估 2026-28E 景碩 BT 價格 +40%/+41%/+26% |
| 8046_南電(市) | 記憶體曝險最高(占 BT 營收 70%),Apple 18% | GS 預估 BT 價格 +39%/+38%/+28% |
| 3037_欣興(市) | 2025 年市占 8%,正把 BT 產能轉往 ABF | GS 給 Neutral |
| SEMCO、LG Innotek、SimmTech、Daeduck、Shennan、Fastprint | 韓、中主要 BT 供應商 | 無庫內公司頁 |
| 2383_台光電(市) | BT 載板/ABF core 用 CCL 材料(上游材料,非載板廠) | 2020 年切入、量小;第一個 ASIC 案(BT 載板,用於 ABF core)預計 2026 年底通過認證、2027 年出貨,公司供應占比約 55%、毛利率預期 50% 以上;2027 年底載板 CCL 產能約 120 萬張(公司法說,2026-10-29;活動_台光電2383_3Q26法說memo_20261029) |
技術瓶頸 / 風險
- 記憶體景氣反轉或 AI 伺服器出貨不如預期,會壓縮記憶體 BT 需求。
- 韓廠與中國廠擴產(2027-28 年陸續量產)可能使缺口提前收斂。
- BT 供給彈性不在設備而在 WBCSP 專用產線;轉換成本高是 GS 看多漲價的關鍵假設,仍屬單一券商模型。
相關技術
來源
- 報告_GS_BT載板產業模型_20261015 — Goldman Sachs,2026-10-15;BT 載板產業模型更新:TAM 32% CAGR、供需缺口 11%/14%、2027/28E 漲價 15-20%/10-15%
- 報告_CTBC_欣興3037_20261106 — 中信投顧,2026-11-06;BT 產能排擠與 2027 年漲幅 15~20%、T-glass 70/30
- 報告_Daiwa_南電8046_3Q26_20261105、報告_MS_南電8046_3Q26_20261105 — Daiwa/MS,2026-11-05;南電 3Q26 BT 毛利率與 4Q26 調價