基本資料
Fabrinet(FN,NYSE)是泰國光通訊與光電精密製造 OEM 廠,定位為純代工製造商:本身不持有產品設計 IP,客戶可提供自研、授權或第三方方案,由 Fabrinet 負責量產與測試,藉此避免與客戶競爭(與同時設計、製造自有產品的廠商形成差異化)。主要服務光收發模組、光電元件、電信系統、衛星通訊與 AI 資料中心 hyperscaler 客製專案的精密製造需求。代工模式毛利率約 12%,符合 hyperscaler 持續壓低硬體供應鏈成本的方向。FY2026 營收年增 36%(明顯高於前一年度的 19%),管理層對 9 月季度與 FY2027 維持強烈信心。來源:活動_Fabrinet_FN_call_memo_20260924,2026-09-24。
在元大封裝報告脈絡下,Fabrinet 也是7873_瑞峰半導體(興)矽光子聯盟夥伴之一,與 GlobalFoundries、瑞峰共同組成供應鏈;Fabrinet 同時持有7873_瑞峰半導體(興) 13.35% 股權,瑞峰已開始向 Fabrinet 出貨,Fabrinet 在聯盟中偏下游光通訊 OEM / CPO 組裝角色(元大,2026-05-25)。
核心技術/競爭優勢
| 能力 | 說明 | Claim |
|---|---|---|
| 光通訊 OEM 製造 | 光收發模組與光電精密製造 | fact;公開資訊,待報告補強 |
| 純代工 / 中立定位 | 不持有設計 IP,不與客戶競爭;毛利率約 12% | fact;2026-09-24 法說 |
| CPO 組裝 / 光電整合 | 與瑞峰、GlobalFoundries 形成矽光子供應鏈 | fact;元大,2026-05-25 |
| 對瑞峰策略持股 | 持股 13.35% | fact;元大,2026-05-25 |
| OCS 委外製造能力 | MEMS mirror 製造經驗與 MEMS 型 OCS 高度適配 | fact;2026-09-24 法說 |
產品與應用
| 產品 / 服務 | 應用 | 相關夥伴 / 客戶 |
|---|---|---|
| 光收發模組 OEM | 資料中心 / 光通訊,含 DCI/ZR | Marvell(DCI/ZR 業務年化營收約 US$10 億,DCI 去年成長 90%+) |
| Amazon 800G 光收發模組 | 兩款不同設計,逐季爬坡,全年重要成長貢獻 | Amazon(協助尋找產品設計夥伴) |
| Amazon Trainium ASIC | 第二供應來源/少數份額製造商,全自動化生產與測試線 | Amazon Trainium;最近一季相關營收約 US$1.2 億,正進行世代切換(舊世代收尾、新世代爬坡) |
| CPO 組裝 | AI 資料中心矽光子封裝;已能生產樣品、尚未量產 | 7873_瑞峰半導體(興)、GlobalFoundries;台灣 Raytek(持少數股權,Raytek 將在 Fabrinet 泰國廠設製造據點) |
| OCS(光路交換) | MEMS 型 OCS 與公司既有 MEMS mirror 製程適配;液晶型 OCS 廠商較傾向自有製造 | 客戶已表達提升 OCS 委外製造比重意願 |
主要客戶與訂單地區
| 客戶 | 應用·關係 | 備註 |
|---|---|---|
| NVIDIA | 光收發模組代工 | FY2026 相關營收下滑,主因 NVIDIA 主動分散供應商(納入 Coherent、InnoLight 等)及供應條件限制;管理層強調不宜以傳統「搶單」理解——InnoLight/Eoptolink 本身也是直接供應 NVIDIA 的產品公司,非單純複製 Fabrinet 客戶設計的代工廠 |
| Amazon | 800G transceiver、Trainium ASIC | 800G 與 Trainium 為 FY2026-27 重要成長支柱 |
| Marvell | 資料中心 transceiver、DCI/ZR | 最近一季資料中心 transceiver 業務年化營收約 US$10 億;DCI 去年成長 90%+,管理層認為是本年度最大、但尚未被市場充分關注的營收成長來源 |
來源:活動_Fabrinet_FN_call_memo_20260924,2026-09-24,fact(法說內容)。
圖片 / 架構圖
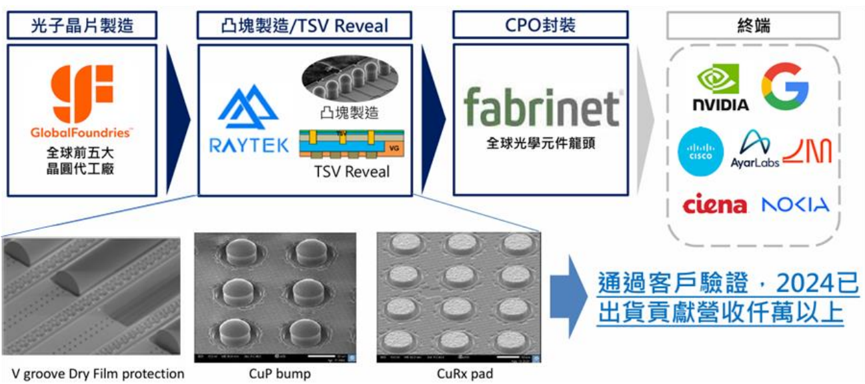
圖說:FN.US(fabrinet) 在 GlobalFoundries + 7873_瑞峰半導體(興) + Fabrinet 聯盟中扮演光通訊 OEM / CPO 組裝與下游客戶承接角色。
產能擴張與資本配置(2026-09-24)
- Building 10:預計 2027 年 1 月完成,面積約 200 萬平方英尺,超過公司現有總面積 50%;新增約 US$35 億營收產能,整體營收承載能力自約 US$58 億提升至 US$98 億。
- 約 70% 營運空間為 clean room,可在不同客戶間調配,管理層認為擴產後閒置風險相對有限。
- 客戶已開始主動提供 2–3 年需求預測,主因不只是確保零組件,更是提前鎖定製造產能——與過去客戶不願提供中長期 forecast 的行為明顯不同(信號意義:hyperscaler 對 Fabrinet 產能的依賴度提升)。
財務與評價資料
| 項目 | 數值 | 來源 |
|---|---|---|
| 2026F EPS | 10.2 | fact;元大同業評價表,2026-05-25 |
| 2026F PE | 69.3x | fact;元大同業評價表,2026-05-25 |
| 市值 | US$25.2bn | fact;元大同業評價表,2026-05-25 |
| FY2026 營收 YoY | +36%(前一年度 +19%) | fact;2026-09-24 法說 |
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2027-01 | Building 10 完工(+200 萬平方英尺,營收承載能力 US$58bn→US$98bn) | 產能 | ⭐⭐⭐ | 2026-09-24 法說 |
| 進行中 | Amazon 800G transceiver(兩款設計)與 Trainium ASIC 逐季爬坡 | 放量 | ⭐⭐⭐ | Trainium 最近一季相關營收約 US$1.2 億 |
| 待觀察 | CPO 樣品階段轉量產、OCS 委外製造爬坡 | 技術下線 | ⭐⭐ | 商業化時程尚不確定 |
→ 跨公司時程詳見 時程_2026_AI_ASIC與高速介面
產業趨勢:Hyperscaler 供應鏈垂直拆解(2026-09-24)
Fabrinet 的成長邏輯建立在 hyperscaler 供應鏈三階段演進之上:
- 約 3 年前:hyperscaler 多向 NVIDIA 採購 turnkey 整機/整套方案,供應商利潤率約 70–80%。
- 隨後:客戶開始拆解供應鏈、直接採購零組件,供應商利潤率降至約 30–40%。
- 最新階段:hyperscaler 自行掌握設計,交由純代工廠量產,目標利潤率約 12%——採購規模龐大下,小幅降低單位成本也能帶來可觀節省。
Fabrinet 的中立純代工定位,正好承接 hyperscaler 從品牌 turnkey 轉向「自研設計+外包製造」的結構性變化。
供應鏈、定價與接單策略
- 供應鏈瓶頸:最持續的短缺是 200G/lane EML laser,集中於單一客戶的一項產品;供給正在改善但需求同步上升。公司不會在缺乏客戶承諾訂單下預先採購零件,也不建立投機性成品庫存;已知短缺已納入財測,不改變整體強勁成長方向。
- 定價:客戶 forecast 僅含需求量、不含價格;公司未對既有專案漲價以維護長期合作關係,但在產能受限、需求強勁環境下,開始更審慎選擇新案,優先承接利潤較高、規模較大或週期較長的專案。
新技術選項:OCS 與 CPO(管理層定位,2026-09-24)
- CPO:與多家客戶合作中,已能生產樣品、展示實體元件,但尚未量產,商業化時程不確定。管理層不認為 CPO 會侵蝕現有業務,而是新增、具加成效果的市場,最終成敗取決於終端客戶採用意願。管理層區分 photonics packaging(偏光子封裝,Fabrinet 主要切入點)與完整 CPO(更接近晶圓製造與 OSAT 製程)。
- OCS:公司正與客戶合作,專案可望開始爬坡,時程取決於客戶準備程度;MEMS 型 OCS 與 Fabrinet 長期製造的 MEMS mirror 技術相近,具製程與量產適配性,客戶已明確表達提升 OCS 委外製造比重意願,屬正面結構趨勢。
供應鏈位置
- 所屬供應鏈:供應鏈_光通訊、供應鏈_CPO_D-FAU
- 角色:光通訊 / AI 資料中心純代工 OEM,承接 hyperscaler 自研設計後的量產與測試;CPO 環節切入 photonics packaging,與瑞峰、GlobalFoundries 形成矽光子供應鏈。
- 與瑞峰分工:7873_瑞峰半導體(興)負責 EIC / PIC 晶圓 bump、3D TSV Reveal 與相關 WLP 製程,Fabrinet 承接光通訊 OEM / 組裝端。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 7873_瑞峰半導體(興) | 投資 / 供應鏈夥伴 | 持瑞峰 13.35%,且瑞峰已開始向 Fabrinet 出貨 |
| GFS.US(globalfoundries) | 晶圓代工夥伴 | 矽光子平台晶圓製造(EIC / PIC) |
| NVDA.US(nvidia) | 客戶 | FY2026 相關營收下滑,NVIDIA 主動分散供應商(Coherent、InnoLight 等) |
| MRVL.US(marvell) | 客戶 | DCI/ZR transceiver 業務,年化營收約 US$10 億 |
| AMZN.US(amazon) | 客戶 | 800G transceiver(兩款設計)與 Trainium ASIC 第二供應來源;最近一季 Trainium 相關營收約 US$1.2 億 |
風險與注意事項
- 元大報告提供的是 CPO 聯盟與同業評價資料,Fabrinet 完整財務與客戶結構需另以公司法說或券商報告補強。
- NVIDIA 業務占比波動、200G/lane EML laser 供應緊俏,以及 Building 10 新產能與新專案的實際爬坡速度為短期主要觀察點。
來源
- 報告_元大_半導體封裝產業_20260525
- 活動_Fabrinet_FN_call_memo_20260924,2026-09-24;FY2026 營收 +36%、hyperscaler 供應鏈垂直拆解三階段、NVIDIA/Amazon/Marvell 客戶結構、OCS/CPO 定位、Building 10 產能擴張、200G/lane EML 供應瓶頸