PDF 原檔:報告_群益_光通訊成長趨勢專題_20260923_original.pdf
全報告涵蓋四大產業主軸(光通訊/面板/工業電腦/汽車),本 vault 依批次分工僅處理光通訊/CPO 相關段落(聯亞、華星光、大立光、全新、穩懋、環宇-KY),面板/工業電腦/汽車段落之公司(群創、友達、達興材、研華等)不在本批次責任範圍,內容保留於 Raw_data 原文,未來如有對應批次可另行 ingest。
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
_001.png |
349KB | 真資料圖 | Retimed Copper/Passive Copper 傳輸距離 vs 頻寬折線圖,標示 Optical Domain/Copper Domain 分界與 Standard Rack Height |
_002.png |
267KB | 真資料圖 | Transceiver-SR/DR/FR 與 Coherent Optics 四種連接技術對照卡片(距離/雷射/光纖/應用場景) |
_003.png |
124KB | 真資料圖 | Nvidia GPU 世代(Hopper 400Gbps→Blackwell 800Gbps→Rubin 1.6Tbps)頻寬提升箭頭示意圖 |
_004.png |
313KB | 真資料圖 | AI Server Rack 間 Leaf Switch/Spine Switch 光連結(800G/1.6T)架構示意圖 |
_005.png |
409KB | 真資料圖 | CPO Scale-Out/Scale-Up Phase 1/Phase 2 技術演進四層架構圖(Compute Domain/OCS/Backplane/xPU Packaging) |
_006.png |
360KB | 真資料圖 | 光引擎封裝世代演進圖:Gen I Pluggable Optics 至 Gen V Integrated Laser,含 OBO/NPO/CPO 各代 Chip-to-Module/Chip-to-Chip Links 對照 |
_007.png |
181KB | 真資料圖 | VCSEL Based NPO 與 CW Laser Based NPO 兩種模組結構示意圖 |
_008.png |
361KB | 真資料圖 | CPO 光訊號路徑架構圖:Tx Path(Source-Modulator-Routing-WDM-Coupler)與 Rx Path 對照 |
_009.png |
83KB | 真資料圖 | COUPE-GC(Grating Coupling)剖面示意圖:Micro lens/Si WG/Reflection 標示 |
_010.png |
94KB | 真資料圖 | COUPE-EC(Edge Coupling)剖面示意圖:SiN WG/Si WG/Micro lens 標示 |
_011.png |
102KB | 真資料圖 | Grating Coupling FAU 立體結構圖:FAU/Mirror/V-groove/Pitch/Si lens/COUPE-GC 標示 |
_012.png |
152KB | 真資料圖 | Edge Coupling FAU 立體結構圖:Waveguides/Cylindrical protrusions/PIC V-grooves 標示 |
_013.png |
469KB | 真資料圖 | Shuffle Box 實體照片:多芯光纖排列連接器組裝面板 |
_014.png |
173KB | 真資料圖 | 光連結市場規模預估折線圖(LightCounting 2023-2031 三次預測版本比較,July/April/January 2026) |
_015.png |
132KB | 真資料圖 | 光連結市場規模堆疊柱狀圖(Non-AI/AI scale-out/scale-across/scale-up,2022-2031) |
_016.png |
524KB | 真資料圖 | NVIDIA Quantum-X CPO Switch 供應鏈全景圖:TSMC COUPE/Fabrinet/Foxconn/Senko/LFC/Coherent/Lumentum/SPIL/Sumitomo Electric/Corning 標示各元件供應商 |
_023.png |
114KB | 真資料圖 | 晶圓級封裝 vs 面板級封裝面積利用率對比圖(69%→87%,成本降低 10-28%) |
_024.png |
65KB | 真資料圖 | FOWLP vs FOPLP 特性對照表(載具單次產量/設備精度需求/成本/線寬線距/RDL層數/主要應用) |
_025.png |
133KB | 真資料圖 | 有機基板/矽中介層/玻璃基板物理特性參數對照表(CTE/楊氏模數/介電常數/介電損耗等) |
_026.png |
87KB | 真資料圖 | CoWoS vs CoPoS 結構對照圖(Interposer 換成 Panel RDL) |
_027.png |
152KB | 真資料圖 | 矽光子晶片內部結構示意圖(Filter/Light Source/Modulator/CMOS Circuit/Detector/Waveguide,Intel 圖源) |
_028.png |
131KB | 真資料圖 | 矽光模組市場規模表格:2026 vs 2030,Pluggable/CPO Scale out/CPO Scale up 三類別金額與出貨量 |
_029.png |
142KB | 真資料圖 | AI 資料中心 CPO 架構發展時間軸圖(2025-2030,Scale-out 至 Scale-up 光引擎位置演進) |
_033.png |
195KB | 真資料圖 | NVIDIA 115.2Tb Switch(Quantum-X)供應鏈全景圖(與 016 同圖重複出現) |
_034.png |
116KB | 裝飾·照片 | 倉儲自動化機器人/自駕搬運車示意照片(工業自動化情境示意,非數據圖) |
_035.png |
65KB | 裝飾·照片 | 自助點餐機實體照片與智慧居家情境插畫(非數據圖) |
_036.png |
82KB | 裝飾·照片 | 工業縫紉機作業照片(非數據圖) |
_037.png |
88KB | 裝飾·照片 | 咖啡豆傾倒特寫照片(非數據圖) |
_038.png |
64KB | 真資料圖 | 工業電腦市場規模預估柱狀圖,2025/2026/2035,標示 CAGR 16.0% |
_040.png |
183KB | 真資料圖 | 研華全球與各區域 Book-to-Bill Ratio 折線圖,4Q22-2Q26 |
_045.png |
116KB | 真資料圖 | 2020-2026(F) 全球汽車銷售量柱狀圖及 YoY 折線 |
_046.png |
105KB | 真資料圖 | 2020-2026(F) 全球電動車銷售量柱狀圖及 YoY 折線 |
_047.png |
77KB | 真資料圖 | 2024-2026(F) 主要國家電動車市場滲透率柱狀圖(中國/歐洲/美國/其他/全球) |
_048.png |
83KB | 真資料圖 | 台灣車市銷量柱狀圖及 YoY 折線,2021-2026E |
_049.png |
171KB | 真資料圖 | 台美/加美汽車零組件關稅變化示意圖(27.5%→15%;提升至50%) |
_050.png |
112KB | 真資料圖 | Ecosystem/Agency 概念示意圖(跨域協作三角核心/Agent 協作網路) |
_051.png |
117KB | 真資料圖 | Cognition/Resilience 概念示意圖(LLM/VLA 思維鏈推理/雲邊整合可解釋 AI) |
_052.png |
158KB | 真資料圖 | 處理器業者/Tier 1/OEM 車廠供應鏈關係圖,標示代表廠商 |
_053.png |
88KB | 真資料圖 | 車輛感知車內環境/駕駛與乘客狀態示意圖 |
_054.png |
125KB | 真資料圖 | 主動智慧載體核心機制圖(LLM/VLA/即時底盤動態/精準動態控制等) |
_055.png |
85KB | 真資料圖 | Agentic AI 三大應用領域架構圖(自動駕駛/智慧座艙/智慧製造與供應鏈) |
_056.png |
46KB | 裝飾·宣傳圖 | 車廠 Robotaxi/VLA 大模型宣傳海報截圖(非數據圖) |
_057.png |
52KB | 裝飾·宣傳圖 | 機器人與電動車概念宣傳圖(非數據圖) |
_058.png |
54KB | 裝飾·照片 | 展示間人形機器人現場照片(非數據圖) |
_059.png |
150KB | 真資料圖 | 傳統汽車零組件轉型液冷散熱供應鏈/機器人供應鏈示意圖 |
_060.png |
170KB | 真資料圖 | 車用技術轉移至資料中心液冷示意圖(Automotive-Grade Technology Foundation→Data Center Liquid Cooling) |
_061.png |
150KB | 真資料圖 | 汽車產業技術(轉向煞車、變速箱等)對應人形機器人運動機構示意圖 |
_065.png |
49KB | 真資料圖 | 東陽營收占比圓餅圖(汽車55%/其他19%/電子15%/醫療11%) |
檔名前綴均為
報告_群益_光通訊成長趨勢專題_20260923;表中僅列尾碼。其餘 <40KB 檔案(017-022、030-032、039、041-044、062-064、066)依規則預設非必要逐張 Read 之候選,多為個股產品組合小圖或版面裝飾。
原始內容
光通訊成長趨勢與動能不變
- --AI推動Scale-Up光互聯成長
- --面板產業持續尋求轉型路
- --工業電腦2027年有望迎來轉機
- --汽車產業需求平緩
群益投顧
4Q26投資主軸
| 產業 | 主軸 | 重點個股 |
|---|---|---|
| AI推動Scale-Up光互聯成 長 | 聯亞(3081 TT) 、華星光(4979 TT) 、 大立光(3008 TT)、全新(2455 TT)、 穩懋(3105 TT)、環宇-KY(4991 TT) | 光通訊 |
| 面板產業持續尋求轉型路 | 群創(3481 TT)、友達(2409 TT)、達 興材(5234 TT) | 面板 |
| 工業電腦2027年有望迎來 轉機 工業電腦 | 研華(2395 TT) 、凌華(6166 TT) 、威 強電(3022 TT)、艾訊(3088 TT) | |
| 汽車 | 麗清(3346 TT)、智伸科(4551 胡連(6279 TT) | 東陽(1319 TT)、華勝-KY(2248 TT)、 TT)、 汽車產業需求平緩 |
AI推動Scale-Up光互聯成長
--光進銅退、前途無限
群益投顧
結論
- AI應用推升訊號傳輸高速化趨勢未變,3.2T世代傳輸距離已難超過1公尺,銅 線傳輸極限已見。
- Scale-Out、Scale-Across(DCI)連線距離長,早已是光通訊的應用,連線數量 與產品價格持續提升,推動光通訊產業產值大幅成長。
- 預期2H27將導入Phase-1 Scale-Up機櫃間光連結,2H28將導入Phase-2 ScaleUp機櫃內光連結。
- 短期內CPO因良率較低,2028年前可能由NPO主導Scale-Up應用。
- NPO模組雷射訊號源可以是VCSEL、EML或CW Laser,藉由Socket安裝在 PCB上,若模組損壞可整個更換,增加可維修性。
- CPO具有最高整合度、最低能耗與最低資料延遲,並可應用於未來的晶片間 光子互聯,被視為最終解決方案。
- 重點股:Scale-Out需求提升讓全球雷射處於供不應求的狀態,雷射相關個股 持續看好;受限於電網無法乘載巨型資料中心供電,資料中心呈現分散式設 立,帶動DCI需求增加;未來Scale-Up CPO推升相關零組件需求,有利於 FAU相關個股營運成長。聯亞(3081 TT)、華星光(4979 TT)、大立光(3008 TT)、全新(2455 TT)、穩懋(3105 TT)、環宇-KY(4991 TT)。
銅線高速傳輸已達極限
資料來源:Lumentum、群益投顧彙整。
群益投顧
5
距離決定連接技術
- Scale-Out、Scale-Across傳輸距離較長,早已是光通訊主導的領域。
- 資料中心互連(DCI)應用傳輸距離10KM以上,由同調共振光學主導,該應 用領域以ZR、ZR+模組為主,隨著資料中心能源需求對電網造成衝擊,資 料中心分散化趨勢明顯,DCI需求持續成長。
- 資料中心內機櫃間Scale-Out應用,收發器依連接距離分成三種技術。
台北·香港·上海
AI推動Scale-Out高速化趨勢明顯
- 生成式AI運算需求大幅增加,機櫃間Scale-Out連接機櫃的數量快速成長, 為了提高算力,Nvidia每代GPU升級,連線頻寬都呈現翻倍,AI推動ScaleOut高速化的趨勢明顯。
距離造成光連結需求大增
- 在AI資料中心Scale-Out,Ethernet Switch多採用Spine-Leaf連結架構,AI訓 練/推論需求造成Leaf-Spine之間的流量較以往大幅成長10倍。
- 附加Re-timer的銅線在1.6T的高頻環境下傳輸距離約2.5~3公尺左右,機櫃內 AI Server與Leaf Switch連線勝任愉快。
- Leaf與Spine之間的距離在數十公尺至2公里之間,光連結需求大為增加,因 此主動式光纖纜線(AOC)、800G / 1.6T光收發模組需求激增。
光纖傳輸高速訊號已成趨勢
- 高速電氣訊號有效銅線傳輸距離大幅受限,2H27將導入機櫃間第一階段 Scale-Up CPO/NPO,2028年底將導入機櫃內第二階段Scale-Up CPO/NPO ,光纖連接數量將大幅度增長。
NPO、CPO比Transceiver節能
- 由PluggableTransceiver到NPO、CPO,就是盡可能縮短銅線傳輸電氣訊號 路徑。
- 光引擎整合在PCB版上,稱為Near Packaged Optics。
- 光引擎整合在Substrate或Interposer上,稱為Co Packaged Optics。
資料來源:Alphawave、群益投顧彙整。
Capital Care 群益圖心您
短期NPO將主導Scale-Up
- CPO、NPO光纖連線密度與耗能皆優於Transceiver,預期在Scale-Up應用 中將陸續取代Transceiver。
- NPO因光引擎安裝於PCB上,整合度、省能源雖不如CPO,但是良率與產 能皆優於CPO,被視為在CPO成熟前的短期主導技術。
- NPO模組雷射訊號源可用VCSEL、EML與CW Laser,因為藉由Socket安裝 在PCB上,若模組損壞可整個更換,增加可維修性。
VCSEL Based NPO
CW Laser Based NPO
您
群益投顧
11
CPO是最終解決方案
- CPO具有最高整合度、最低能耗與最低資料延遲,並可應用於未來的晶片 間光子互聯(Optical I/O),被視為最終解決方案。
- 目前以高功率(400mw)CWLD做光源,將光訊號打入光引擎內部之後再輸 出到光纖內傳遞,外部光源模組可抽換,避免因雷射損壞造成系統失效。
群益投顧
台北·香港·上海
台北·香港·上海
Optical Engine
- TSMC的光引擎技術稱為COUPE,整合PIC、EIC與微透鏡陣列,依光纖耦 合方式不同可分為Grating Coupling(GC)與Edge Coupling(EC)。
- 積體光路(Photonic Integrated Circuit, PIC),整合光波導、Modulator、PD等 …光電元件。
- 積體電路(Electronic Integrated Circuit, EIC),整合Modulator Driver、TIA 、控溫晶片等…電子元件。
- 微透鏡(Micro Lens)陣列,負責放大光訊號,降低光耦合難度與損耗。
COUPE-GC
COUPE-EC
資料來源:TSMC、群益投顧彙整。
群益投顧
13
Fiber Array Unit
- FAU負責傳輸OE的光訊號,將光導入OE,並將調製(Modulated)過的光 訊號傳輸至光纖,品質要求是高對位精度與低插入損失。
- 二種FAU都具有V-groove以定位光纖,V槽的切削角度與深度是否一致, 將直接影響光纖耦合的插入損失。
- Grating Coupling具有高密度光纖連線優勢,為目前技術主流。
Grating Coupling FAU
Edge Coupling FAU
資料來源:Corning、Intel、群益投顧彙整。
Shuffle Box
- Nvidia Spectrum-X Photonics Ethernet Switch共有32個Optica Engine,每個 OE引出32條傳輸資料的光纖,共有1024條光纖,需要靠Shuffle Box整理、 排列光纖
- Shuffle Box價格與光纖數量成正比。
15
光連結需求持續上調
- 隨著AI基礎建設持續擴大,訊號高速化趨勢未變,光連結需求持續上調
資料來源:LightCounting、群益投顧彙整。
群益投顧
Scale-Up推動光連結大幅成長
- 機櫃間連線距離具有彈性,Scale-Out預期仍將為Transceiver主導。
- 受限於機櫃內空間受限,降低整體傳輸耗能、Scale-Up藉由NPO、CPO推 動光通訊產值成長。
資料來源:LightCounting、群益投顧彙整。
群益投顧
17
CPO Supply Chain
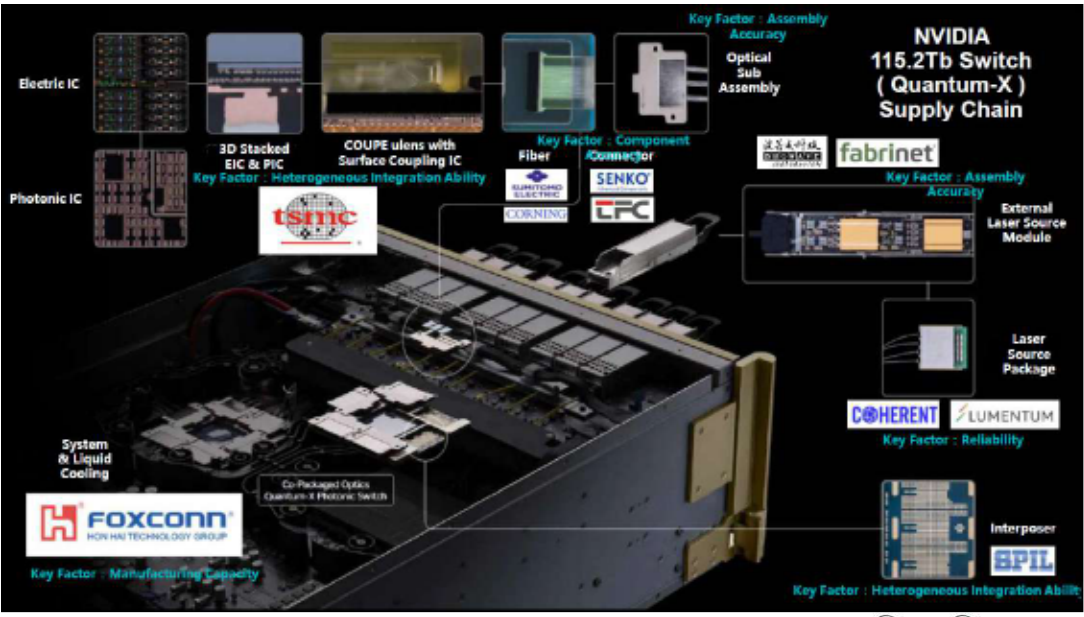
Capital Care 群益圖心您
台北·香港·上海
矽光元件
矽光模組耦合、ELS 模組
CPO Switch
群益投顧
矽光相關供應鏈
- ·聯亞(3081 TT)、華星光(4979 TT)、光環 (3234 TT)。
- ·上詮(3363 TT)、波若威(3163 TT)、大立光 (3008 TT)、中揚光(6668 TT)、眾達KY(4977 TT)、前鼎(4908 TT)。
- ·智邦(2345 TT)、鴻海(2317 TT)。
19
重點股:聯亞(3081 TT)
- 全球AI基礎設施建設持續成長,機櫃間Scale-Out光 連結需求持續增加,由於矽光子技術光收發模組滲 透率持續攀升,推高CW Laser需求,未來CPO需要 高功率,CW Laser,公司正研發此類產品。
- 展望未來,AI需求帶動CWLaser需求持續增加,公 司已持續擴增MOCVD產能,並納入多種二次磊晶 技術藉以推升出貨量,預期CW Epi產量將持續翻 倍。
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 5,319 | 9,377 | 15,202 | 553 | 553 | 642 | 904 | 1,221 | 1,536 | 1,657 | 1,859 | 2,148 |
| 營業毛利淨額 | 2,966 | 5,345 | 8,399 | 240 | 241 | 313 | 495 | 702 | 846 | 923 | 1,043 | 1,216 |
| 營業利益 | 2,393 | 4,470 | 7,231 | 149 | 104 | 211 | 373 | 573 | 689 | 758 | 859 | 1,010 |
| 稅後純益 | 1,980 | 3,673 | 5,937 | 97 | 99 | 190 | 318 | 468 | 569 | 625 | 707 | 830 |
| 稅後EPS(元) | 19.45 | 36.08 | 58.32 | 0.95 | 0.97 | 1.87 | 3.12 | 4.60 | 5.59 | 6.14 | 6.94 | 8.16 |
| 毛利率(%) | 55.76% | 57.00% | 55.25% | 43.33% | 43.64% | 48.67% | 54.76% | 57.45% | 55.06% | 55.70% | 56.14% | 56.63% |
| 營業利益率(%) | 44.98% | 47.66% | 47.56% | 26.95% | 18.75% | 32.79% | 41.27% | 46.89% | 44.86% | 45.70% | 46.24% | 47.03% |
| 稅後純益率(%) | 37.23% | 39.17% | 39.06% | 17.50% | 17.91% | 29.63% | 35.11% | 38.36% | 37.04% | 37.72% | 38.03% | 38.66% |
| 營業收入YoY/QoQ(%) | 141.48% | 76.29% | 62.12% | 21.69% | -0.05% | 16.21% | 40.78% | 35.03% | 25.81% | 7.88% | 12.14% | 15.58% |
| 稅後純益YoY/QoQ(%) | 362.23% | 85.50% | 61.64% | 128.98% | 2.30% | 92.23% | 66.82% | 47.55% | 21.48% | 9.84% | 13.07% | 17.49% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本10.18億元計算。
資料來源:群益投顧彙整
群益投顧
產品組合
重點股:華星光(4979 TT)
- 公司為北美ZR光收發模組大廠獨家代工廠商,長 距離高速光通訊連接需求大增,帶動800G ZR模組 出貨成長;公司為聯亞(3081 TT)第一大CW LD後 段製程夥伴,未來InP雷射後段加工產能持續翻倍。
- 公司InP雷射後段加工業務持續放大,除了聯亞的 CW Laser,2026年底將出貨100G EML與400mw CW Laser,未來將切入CPO相關商機。
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 5,943 | 11,031 | 18,625 | 1,087 | 1,076 | 1,154 | 1,193 | 1,289 | 1,618 | 1,843 | 2,139 | 2,450 |
| 營業毛利淨額 | 1,484 | 2,794 | 4,708 | 188 | 227 | 266 | 303 | 289 | 423 | 469 | 541 | 622 |
| 營業利益 | 1,275 | 2,493 | 4,199 | 150 | 175 | 215 | 251 | 236 | 371 | 417 | 477 | 553 |
| 稅後純益 | 1,073 | 2,051 | 3,416 | 95 | 218 | 238 | 230 | 184 | 311 | 347 | 396 | 457 |
| 稅後EPS(元) | 7.51 | 14.35 | 23.90 | 0.66 | 1.52 | 1.67 | 1.61 | 1.29 | 2.18 | 2.43 | 2.77 | 3.20 |
| 毛利率(%) | 24.97% | 25.32% | 25.28% | 17.32% | 21.08% | 23.02% | 25.42% | 22.44% | 26.12% | 25.44% | 25.29% | 25.40% |
| 營業利益率(%) | 21.45% | 22.60% | 22.55% | 13.82% | 16.26% | 18.60% | 21.00% | 18.34% | 22.95% | 22.61% | 22.31% | 22.57% |
| 稅後純益率(%) | 18.05% | 18.59% | 18.34% | 8.70% | 20.23% | 20.66% | 19.24% | 14.29% | 19.23% | 18.85% | 18.51% | 18.63% |
| 營業收入YoY/QoQ(%) | 35.54% | 85.60% | 68.84% | 1.93% | -1.05% | 7.27% | 3.39% | 8.01% | 25.54% | 13.85% | 16.06% | 14.58% |
| 稅後純益YoY/QoQ(%) | 40.34% | 91.25% | 66.54% | -55.67% | 130.10% | 9.54% | -3.70% | -19.77% | 68.91% | 11.62% | 13.92% | 15.37% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本14.29億元計算。
資料來源:群益投顧彙整
群益投顧
21
重點股:大立光(3008 TT)
- iPhone鏡頭規格持續提升,除了可變光圈鏡頭,後 續將有可光學變焦潛望鏡頭,預期手機鏡頭單價將 持續提升。
- 公司將送樣FAU,正式切入CPO相關商機,並持續 購廠購地量產線,由於光訊號持續往高速發展, Scale-Up也將逐漸導入CPO,相關商機可望持續放 大,帶動本益比向上比價的機會。
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 63,562 | 70,629 | 81,265 | 11,673 | 17,677 | 17,219 | 15,544 | 13,665 | 16,104 | 18,249 | 16,068 | 14,879 |
| 營業毛利淨額 | 31,258 | 35,878 | 42,202 | 6,260 | 8,352 | 8,260 | 7,680 | 6,753 | 7,739 | 9,087 | 8,097 | 7,581 |
| 營業利益 | 24,081 | 28,146 | 33,230 | 4,879 | 6,265 | 6,329 | 5,812 | 5,148 | 5,959 | 7,162 | 6,153 | 5,736 |
| 稅後純益 | 23,496 | 26,510 | 30,577 | 1,032 | 7,080 | 6,720 | 6,123 | 4,670 | 5,894 | 6,810 | 5,922 | 5,585 |
| 稅後EPS(元) | 179.64 | 202.68 | 233.77 | 7.89 | 54.13 | 51.37 | 46.81 | 35.70 | 45.06 | 52.06 | 45.28 | 42.70 |
| 毛利率(%) | 49.18% | 50.80% | 51.93% | 53.63% | 47.25% | 47.97% | 49.41% | 49.42% | 48.06% | 49.79% | 50.39% | 50.95% |
| 營業利益率(%) | 37.89% | 39.85% | 40.89% | 41.80% | 35.44% | 36.75% | 37.39% | 37.67% | 37.01% | 39.24% | 38.29% | 38.55% |
| 稅後純益率(%) | 36.97% | 37.53% | 37.63% | 8.84% | 40.05% | 39.03% | 39.39% | 34.18% | 36.60% | 37.31% | 36.85% | 37.54% |
| 營業收入YoY/QoQ(%) | 3.95% | 11.12% | 15.06% | -19.94% | 51.44% | -2.60% | -9.73% | -12.09% | 17.85% | 13.32% | -11.95% | -7.40% |
| 稅後純益YoY/QoQ(%) | 10.44% | 12.83% | 15.34% | -83.98% | 585.99% | -5.09% | -8.88% | -23.73% | 26.20% | 15.54% | -13.03% | -5.69% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本13.08億元計算。
資料來源:群益投顧彙整
產品組合
產品組合
重點股:全新(2455 TT)
- 全新的營收來源主要為射頻產品,近幾年的 營收比重為75~85%,終端應用為cellular PA、 Wi-Fi PA、switch、LNA等,營運狀況主要觀 察指標為全球手機出貨量。
- 光電產品近幾年的營收比重為15~25%,重要 終端應用領域除3D sensing相關的車用LiDAR、 手機ToF鏡頭外,光纖通訊相關產品潛在商機 更可期,並為重要股價題材。
產品組合
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 4,531 | 5,310 | 6,182 | 714 | 913 | 960 | 959 | 965 | 1,287 | 1,319 | 1,265 | 1,294 |
| 營業毛利淨額 | 1,807 | 2,178 | 2,601 | 246 | 300 | 358 | 365 | 373 | 527 | 542 | 513 | 529 |
| 營業利益 | 1,210 | 1,550 | 1,935 | 122 | 159 | 209 | 227 | 224 | 375 | 385 | 368 | 373 |
| 稅後純益 | 1,020 | 1,295 | 1,611 | 36 | 160 | 194 | 195 | 214 | 302 | 310 | 298 | 346 |
| 稅後EPS(元) | 5.43 | 6.89 | 8.58 | 0.19 | 0.85 | 1.03 | 1.04 | 1.14 | 1.61 | 1.65 | 1.59 | 1.84 |
| 毛利率(%) | 39.89% | 41.01% | 42.08% | 34.39% | 32.86% | 37.27% | 38.09% | 38.61% | 40.94% | 41.10% | 40.58% | 40.86% |
| 營業利益率(%) | 26.71% | 29.19% | 31.31% | 17.09% | 17.44% | 21.78% | 23.63% | 23.18% | 29.10% | 29.19% | 29.12% | 28.79% |
| 稅後純益率(%) | 22.51% | 24.38% | 26.06% | 5.08% | 17.58% | 20.20% | 20.34% | 22.12% | 23.43% | 23.48% | 23.55% | 26.75% |
| 營業收入YoY/QoQ(%) | 34.04% | 17.20% | 16.42% | -10.03% | 27.83% | 5.13% | -0.03% | 0.63% | 33.36% | 2.42% | -4.04% | 2.31% |
| 稅後純益YoY/QoQ(%) | 86.14% | 26.93% | 24.46% | -76.92% | 341.94% | 20.83% | 0.62% | 9.48% | 41.25% | 2.62% | -3.77% | 16.22% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本18.78億元計算。
資料來源:群益投顧彙整
群益投顧
23
重點股:穩懋(3105 TT)
- 穩懋為砷化鎵晶圓代工廠,產品終端主要為 cellular、Wi-Fi,近幾年合計的營收比重為 65~75%,此外,穩懋亦跨足VCSEL領域,並 已打入iPhone臉部辨識模組供應鏈,上述產 品需求均與手機市場景氣高度相關。
- 穩懋infrastructure產品近幾年的營收比重則為 20~30%,相關訂單來自基地台、衛星通訊、 光纖通訊等廠商。
產品組合
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 21,487 | 24,128 | 27,027 | 3,780 | 4,488 | 4,794 | 4,590 | 5,257 | 5,842 | 5,798 | 5,421 | 6,198 |
| 營業毛利淨額 | 6,382 | 7,493 | 8,715 | 698 | 1,205 | 1,525 | 1,209 | 1,485 | 1,831 | 1,857 | 1,722 | 1,876 |
| 營業利益 | 3,199 | 4,123 | 5,266 | -119 | 385 | 665 | 431 | 742 | 1,015 | 1,011 | 928 | 1,015 |
| 稅後純益 | 3,119 | 3,193 | 4,135 | -421 | 1,070 | 1,029 | 533 | 977 | 767 | 842 | 765 | 697 |
| 稅後EPS(元) | 7.36 | 7.53 | 9.76 | -0.99 | 2.52 | 2.43 | 1.26 | 2.31 | 1.81 | 1.99 | 1.81 | 1.64 |
| 毛利率(%) | 29.70% | 31.05% | 32.24% | 18.46% | 26.86% | 31.80% | 26.34% | 28.24% | 31.34% | 32.04% | 31.77% | 30.28% |
| 營業利益率(%) | 14.89% | 17.09% | 19.49% | -3.15% | 8.59% | 13.87% | 9.39% | 14.11% | 17.38% | 17.44% | 17.13% | 16.38% |
| 稅後純益率(%) | 14.52% | 13.23% | 15.30% | -11.14% | 23.85% | 21.46% | 11.62% | 18.59% | 13.13% | 14.52% | 14.12% | 11.25% |
| 營業收入YoY/QoQ(%) | 29.14% | 12.29% | 12.01% | 5.72% | 18.71% | 6.83% | -4.26% | 14.54% | 11.12% | -0.75% | -6.50% | 14.33% |
| 稅後純益YoY/QoQ(%) | 84.15% | 2.36% | 29.52% | N.A | N.A | -3.87% | -48.17% | 83.22% | -21.53% | 9.82% | -9.13% | -8.90% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本42.39億元計算。
資料來源:群益投顧彙整
重點股:環宇-KY(4991 TT)
- 環宇-KY為三五族化合物晶圓代工廠,營運 主軸為RF and power electronics foundry、 OPTO foundry、KGD,近幾年營收比重分別 為40~50%、15~25%、30~45%。
- KGD為環宇-KY自行開發的產品線,受惠於 建置資料中心相關買氣熱絡,近幾年占KGD 的營收比重均超過80%,為推升環宇-KY營收 規模擴大的重要動能。
產品組合
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 3,254 | 3,981 | 4,459 | 490 | 543 | 689 | 715 | 770 | 843 | 926 | 888 | 960 |
| 營業毛利淨額 | 1,547 | 1,886 | 2,140 | 239 | 258 | 366 | 390 | 333 | 389 | 435 | 416 | 454 |
| 營業利益 | 623 | 855 | 1,036 | 117 | 104 | 146 | 182 | 98 | 151 | 191 | 170 | 197 |
| 稅後純益 | 653 | 759 | 906 | 14 | 14 | 68 | 196 | 110 | 150 | 196 | 160 | 116 |
| 稅後EPS(元) | 5.38 | 6.25 | 7.46 | 0.12 | 0.12 | 0.56 | 1.62 | 0.91 | 1.24 | 1.61 | 1.32 | 0.96 |
| 毛利率(%) | 47.55% | 47.39% | 48.00% | 48.80% | 47.38% | 53.19% | 54.53% | 43.27% | 46.17% | 46.97% | 46.85% | 47.32% |
| 營業利益率(%) | 19.14% | 21.49% | 23.24% | 23.89% | 19.17% | 21.14% | 25.49% | 12.73% | 17.95% | 20.66% | 19.13% | 20.52% |
| 稅後純益率(%) | 20.06% | 19.07% | 20.31% | 2.91% | 2.66% | 9.84% | 27.44% | 14.30% | 17.85% | 21.16% | 18.00% | 12.08% |
| 營業收入YoY/QoQ(%) | 48.22% | 22.34% | 12.01% | 3.55% | 10.92% | 26.69% | 3.80% | 7.75% | 9.49% | 9.78% | -4.03% | 8.02% |
| 稅後純益YoY/QoQ(%) | 3,635.76% | 16.30% | 19.34% | N.A | 1.34% | 368.34% | 189.53% | -43.82% | 36.59% | 30.18% | -18.35% | -27.51% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本12.14億元計算。
資料來源:群益投顧彙整
群益投顧
面板產業持續尋求轉型路
--先進封裝、MicroLED CPO為長線潛在動能
25
結論
- 由於中國同業競爭壓力日增、OLED持續侵蝕LCD滲透率,台灣面板供應 鏈近幾年積極尋求轉型,先前多以車載產品為重心,現階段則以先進封裝、 MicroLED CPO等領域發展想像空間較可期。
- 群創(3481 TT)以FOPLP為轉型重點之一,Chip-First製程2025年年底的 月出貨量已超過4,000萬片,預估2026年將呈現2位數成長,且2027年展望 仍佳。此外,群創下一階段佈局重心則在更高階的RDL-First製程,預計 將打入邊緣運算、衛星通訊相關供應鏈。
- 友達(2409 TT)進軍光通訊領域,並聚焦資料中心10公尺以內短距離高速 傳輸需求,並已推出展出搭載系統級Micro LED CPO的光通訊解決方案。 此外並與Corning合作開發Glass Core Substrate相關先進封裝技術,藉由 友達的大尺寸玻璃加工、精密金屬化、RDL製程技術結合Corning的半導 體等級玻璃材料,以搶食先進封裝需求。
- 達興材(5234 TT)已量產12款半導體材料,另有14款送樣認證中,終端應 用涵蓋先進封裝、先進製程、成熟製程等領域,並以先進封裝表現最可期, 目前已有2款CoWoS相關產品量產,且有4款新產品送樣認證中,且均有 機會將應用領域再擴及CoPoS、FOPLP等領域。 Capital Care 群益心您
群益投顧
27
面板級封裝有助於降低單位面積成本
- 面板級封裝(PLP)係將傳統「圓形」基板改採「方形」基板進行封裝。由於單顆封 裝晶片尺寸受到容納晶粒顆數增加而放大,在「圓形」基板上排列「方形」封裝 晶片的面積利用率隨之降低,但若改在「方形」基板上排列「方形」封裝晶片則 有助於減少浪費。
- 以12吋晶圓(即直徑300mm)為例,根據研調機構IEK指出,70mm封裝晶片排列於 「圓形」、「方形」基板上的面積利用率分別為69%、87%,單位面積成本可因 自晶圓級封裝改為面板級封裝而降低10~28%。
面板級封裝、晶圓級封裝面積利用率概況
資料來源:IEK,群益投顧彙整
FOPLP為高產能/良率、低成本方案
- 晶圓級封裝(WLP)係將封裝製程由單晶粒延伸至整片晶圓,一方面可提升產能,另 一方面則可縮小封裝尺寸。WLP依輸出腳位I/O延伸範圍而可分成扇入型WLP(FanIn WLP)、扇出型WLP(Fan-Out WLP),其中,扇入型WLP輸出腳位I/O限制於晶片 內,適用於感測器、電源管理IC等低I/O數量晶片;扇出型WLP則透過重分佈層 (Redistribution Layer,RDL)將輸出腳位I/O延伸至晶片外,適用於處理器、AP、 通訊模組等高I/O數量晶片。
- 扇出型PLP(Fan-Out PLP,FOPLP)乃扇出型WLP結合大型面板級封裝製程技術, 以提供高產能、高良率、低成本的封裝方案。
FOWLP、FOPLP關鍵特色概況
資料來源:IEK,群益投顧彙整
群益投顧
29
玻璃載體在翹曲控制上表現優異
- 根據研調機構IEK指出,翹曲控制為面板級封裝所須面對的核心技術挑戰。根據 Corning指出,翹曲量與載體尺寸的平方成正比。影響翹曲的核心參數包括載體材 料與矽材料間的熱膨脹係數(CTE)差異、材料的楊氏模數(剛性)、載體厚度、製程 中的溫度變化。
- 玻璃載體因其平滑表面(平坦度)和尺寸穩定性(熱穩定性),在翹曲控制上表現優異, 特別適用於高階的FO(扇出型)封裝,為取代有機載體和矽中介層的潛在選擇。
玻璃基板、傳統基材物理特性概況
資料來源:IEK,群益投顧彙整
台積電在玻璃基板佈局採CoPoS技術
- 台積電在玻璃基板的技術佈局上採取CoPoS(Chip on Panel on Substrate)策略,做法 為將大尺寸的玻璃面板取代傳統使用中的矽中介層,並鎖定310mm*310mm的基 板尺寸,由於玻璃面板擁有優異的平坦度、尺寸安定性,在單一封裝結構中可整 合更多邏輯晶片與記憶體堆疊,進而實現比矽製程更高的面積利用率,並得以解 決目前CoWoS(Chip on Wafer on Substrate)所面臨的物理極限(12吋矽晶圓光罩拼 接極限)及產能瓶頸。
- 根據研調機構TrendForce指出,2026年為CoPoS相關設備、材料供應商的關鍵驗證 期,預計2H28量產,至於台積電下一階段佈局重點則在Glass Core Substrate,量 產時間則在2030年以後。
CoWoS、CoPoS技術示意圖
資料來源:IEK、TechNews科技新報,群益投顧彙整
群益投顧
31
台北·香港·上海
矽光子提升光訊號整合能力
- 根據研調機構IEK指出,過去20年間,AI與高效能運算系統的硬體算力提升約6萬 倍,DRAM頻寬增加約100倍,但資料搬移的頻寬僅增加約30倍,為系統瓶頸所在。
- 矽光子為將光波導、調變器、光偵測器等光學元件整合至矽晶片平台的技術,使 得晶片既可以處理電訊號,也可以處理光訊號。
- 不同於傳統光模組係將光學元件分散組裝,矽光子技術乃利用半導體製程提高元 件整合度,以降低高速傳輸下的功耗、體積。由於AI資料中心對頻寬的要求提高, 矽光子技術在高速光互連領域的重要性與日俱增。
矽光子晶片之光電元件整合示意圖
資料來源:IEK、Intel Silicon Photonics,群益投顧彙整
CPO矽光子光模組重要性與日俱增
- 矽光子光模組市場仍以傳統可插拔光模組為主,根據工研院產科國際所指出,預 估2026年矽光子光模組市場規模為107.2億美元,其中,可插拔光模組的比重約 94%,此外,CPOscale out、CPO scale up則仍處於早期導入階段。
- 惟工研院產科國際所亦預估,2030年CPOscale out的比重將提高至10.6%,CPO scale up的比重則提高至22.1%,原因在於CPO的市場規模將隨AI資料中心對低功 耗、高頻寬、高密度互連需求增溫而持續擴大。
矽光子光模組市場規模概況
資料來源:工研院產科國際所,群益投顧彙整
群益投顧
33
估CPO架構自2027年開始轉向scale up
- 共同封裝光學(CPO)為將光學引擎從傳統可插拔光模組的位置,移至更接近ASIC、 GPU或CPU的封裝架構,目的在於縮短高速電訊號在PCB、載板與封裝間的距離, 以減少訊號損耗、降低功耗與延遲。
- 根據研調機構IEK指出,2025年至2026年CPO乃以scale out(主要支援server間與機 櫃間的傳輸)應用為主,傳輸距離通常大於10公尺,並可延伸至1~2公里;2027年 AI與高效能運算系統預估開始強化scale up架構,光互連需求逐步轉向機櫃內、封 裝內到晶片間的連接,傳輸距離縮短至10公尺以下,但對頻寬密度、降低功耗、 降低延遲的要求更高。
AI資料中心CPO架構發展進程概況
資料來源:IEK,群益投顧彙整
EML、DML為矽光子現行主流光源
- 由於矽材料本身不適合直接發光,故矽光子系統仍需搭配EML、DML、VCSEL、 CW-DFB、Micro LED等外部光源,將穩定光源導入光子晶片,完成光訊號傳輸。
矽光子重要光源比較
| Light source | Scale up/out | Reach | PMD (Physical Medium Dependent) | Wave length | BW / lane | CPO or Pluggable |
|---|---|---|---|---|---|---|
| Cool EML | Scale out | 2km - 10km | Long Range / Exiendod Rango | 1310nm (O-band) / 1550nm (C-band) | 100G-200G/ lane | Pluggable |
| EML Cloctro shsorption Motuietedl Leser DML Dirsotty Modulated Laner | Scale out | 500m ~ 2km | Fixed Range | 1310nm (CWDM4) | 100G-200G / lane | Pluggable |
| EML Cloctro shsorption Motuietedl Leser DML Dirsotty Modulated Laner | Scele out | 100m - 500m | Parallel Single Mode Dala Center Range | 1310 nm | 100G-200G/ lane | Pluggable |
| VCSEL | Scale out | 50 ~ 100m | AOC, Short Range | 850 nm | 50G ~ 200G / lane | Pluggable |
| CW-DFB (SiPh) | Scele out | 2km - 10icm | Long Range / Extended Range | 1310 nm / 1550 nm | 100G-200G / lane | Pluggable / CPO (ELS) |
| CW-DFB (SiPh) | Scale out | 500m~ 2km | Fixed Range | 1310 nm | 100G~200G / lane | Pluggable / CPO (ELS) |
| CW-DFB (SiPh) | Scale out | 100m~500m | Parallel Single Mode Data Center Range | 1310 nm | 100G~200G / lane | Pluggable / CPO (ELS) |
| CW-DFB (SiPh) | Scale out | 3 - 50m | AOC, Short Range | 1310 nm | 100G-400G / lane | NPO / CPO |
| CW-DFB (SiPh) | Scale up | 1 cm ~ 3 m | Chip-to-chip (Optical I/Os) UCIe / CXL / PCle | 1310 nm (SiPh) | 258Gbps+ | CPO only |
| Micre LED | Scale up | 1 cm ~ 10 m | Chip-to-chip Multi-core fiber Al Scale-up | Visible light (−430nm - 450nm) | 1G ~ 10G / lane (Highly Parallel) | CPO only / Optical I/O |
資料來源:IEK,群益投顧彙整
群益投顧
35
MicroLED有機會卡位短距離傳輸架構
- EML、DML為可插拔光模組常見的光源,主要支援scale out網路,頻寬多落在 100~200G/lane,其中,EML多應用於500公尺至2公里的固定距離傳輸,在高速傳 輸時擁有較佳的訊號品質,適合用於高階光模組;DML則多應用於100~500公尺的 資料中心傳輸,由於結構較簡單,較具成本優勢,適合用於中、短距離傳輸。
- CW-DFB可支援100公尺至10公里的scale out傳輸、3~50公尺的近封裝光學NPO與 CPO,後續在scale up架構中亦可支援晶片間的光互連。
- VCSEL擁有結構簡單、低成本、製程成熟等優勢,主要對應50~100公尺的短距離 傳輸,頻寬為50~200G。由於VCSEL適合多模光纖與短距離連接,在資料中心內 部短距離傳輸仍具實用性,不過,隨著AI資料中心朝向高頻寬、低功耗、更長距 離的資料傳輸發展,VCSEL在高階矽光子領域發展相對受限。
- MicroLED在10公尺以下的超短距離傳輸擁有價格優勢,此外,低功耗亦為發展利 基,根據研調機構TrendForce指出,以1.6T光收發模組為例,現行產品功耗多為 30W,但若採行MicroLED CPO架構,功耗可降低至1.6W,為現行方案的1/20, 群益認為,Micro LED CPO有機會成為在機櫃內或晶片間的短距離傳輸的選項之 一,然而,CW-DFB等雷射光源的主流光源地位仍難以撼動。
資料來源:IEK、TrendForce,群益投顧彙整
MicorLED CPO架構現仍百家爭鳴
- 根據研調機構TrednForce指出,預估MicroLEDCPO有機會在scale up架構中與 AEC(主動式電纜)、VCSEL NPO並列為3大短距離高速傳輸方案,TrendForce並預 估,2030年全球MicroLED CPO光收發模組市場產值將達8.48億美元。
- 現階段已有諸多業者積極進軍MicroLEDCPO領域,例如Microsoft、聯發科(2454 TT)共同開發出採用MicroLED光源的次世代AOC(主動式光纜)。至於在台灣廠商的 部份,友達整合集團成員富采、鼎元的技術,將MicroLED CPO導入玻璃RDL interposer(重佈線層中介層)供客戶使用,故毋須另外建巨量移轉設備;群創亦透 過轉投資先發電光取得MicroLED資源,以逐步建立垂直整合能力。
重要MicroLED CPO聯盟概況
資料來源:TrendForce,群益投顧彙整
| 主埠政商 | Microsoft | Avicena | Credo | AUO | Innolux | GIS | PlayNitride Brillink | HC SemiTek | Marvell |
|---|---|---|---|---|---|---|---|---|---|
| 合作影伴 | MediaTek Porotech InnoLight | ams OSRAM TSMC | Hyperlume (3Q25被 Credo收璃) | Ennostar Tyntek | bEMC Brillink Artilux | Porotech Foxconn | Artilux | Shanghai New Vision Microelectronics | Mojo Vision |
群益投顧
37
群創卡位Chip-First製程已有所成
- 群創以FOPLP為轉型重點之一,利用3.5代線及部份既有設備(約占60%)以提高成 本競爭力,其中,Chip-First製程於2Q25量產,良率超過90%,2026年並打入美國 一線太空衛星廠商供應鏈。群創並於08/2026法說會中指出,Chip-First製程2025年 年底的月出貨量已超過4,000萬片,預估2026年將呈現2位數成長,且2027年展望仍 佳。此外,群創下一階段佈局重心則在更高階的RDL-First製程,預計將打入邊緣 運算、衛星通訊相關供應鏈。
- 群創09/2026發表的Chip-Last製程係採用業界最大的620mm*670mme規格,計畫 藉由大尺寸面板提升材料利用率與單位面積產出,以降低AI/HPC晶片尺寸放大衍 生的成本負擔,此外並支援多層RDL面板級封裝及CoPoS-L like先進封裝平台,群 創並指出,Chip-Last製程有助於其深化AI及高效運算市場佈局,預計最快將於 2H27量產。
- 群創亦持續與客戶共同開發TGV玻璃基板,現正送樣客戶驗證中,群創預估最快 2028年量產。
資料來源:群益投顧彙整
友達MicroLED CPO、先進封裝並行
- 友達擁有在面板產業累積30年的玻璃製程相關量產經驗,藉由光學耦合、異質整 合、精密製造等3大核心技術,以及集團成員的Micro LED技術,積極進軍光通訊 領域,並聚焦資料中心10公尺以內短距離高速傳輸需求,並已推出展出搭載系統 級Micro LED CPO的光通訊解決方案。
- 具體而言,此一解決方案乃由友達進行巨量移轉、重佈線層封裝(Redistribution Layer Packaging,RDL Packaging)、光學耦合、系統架構,並整合富采(3714 TT) 的Micro LED光源、鼎元(2426 TT)的Micro PD接收元件,再於重佈線層封裝中運 用達興材的感光性介電絕緣材料。群益認為,由於資料中心衍生商機龐大,相關 光通訊訂單將為友達長線潛在營收動能,惟實際業績貢獻程度、時程則尚待觀察。
- 友達並與Corning合作開發Glass Core Substrate相關先進封裝技術,藉由友達的大 尺寸玻璃加工、精密金屬化、RDL製程技術結合Corning的半導體等級玻璃材料, 並計畫分階段佈局玻璃穿孔(TGV)、孔洞金屬化、孔洞金屬化等製程,以搶食AI server核心晶片大型化、高密度互連、低損耗等先進封裝需求。
資料來源:IEK,群益投顧彙整
群益投顧
39
先進封裝相關訂單為達興材重要動能
- 達興材在半導體材料的佈局涵蓋晶圓級/面板級先進封裝、先進/成熟製程材料,首 先,在先進封裝材料的部份,產品除包括有機離型層、光阻剝離液、高選擇比銅 蝕刻液等間接材外,亦佈局高解析感光介電材、低溫低介電感光介電材、耐高溫 接著膠等直接材(永久材);其次,在晶圓製程材料的部份,產品則包括特用高純度 溶劑(成熟製程,供維護、清洗高階管線之用)、光阻剝離液(成熟製程)、高選擇比 銅蝕刻液(先進製程)、高純度高分子(成熟製程)、底部抗反射層剝離液(成熟製程) 等。
- 展望2H26,營收動能主要仍將來自半導體材料,目前達興材已量產12款產品,另 有14款產品送樣認證中,終端應用涵蓋先進封裝、先進製程、成熟製程等領域, 並以先進封裝表現最可期,目前已有2款CoWoS相關產品量產,且有4款新產品送 樣認證中,且均有機會將應用領域再擴及CoPoS、FOPLP等。整體而言,達興材 預估3~4款新產品將於2H26~1H27量產,2H26、2027年半導體產品營收展望均佳, 營收比重有機會提高至25%以上。
- 此外,達興材2026年資本支出約4億元,主要用以因應半導體產品開發、量產所需, 2027年更斥資22億元於高雄橋頭興建新廠,預計該廠於1Q27動工、2028年完工, 最快2029年開始貢獻營收,將為半導體產品後續出貨成長的後盾。
資料來源:群益投顧彙整
群益投顧
重點股:群創(3481 TT)
- 群創大尺寸面板近幾年出貨量均超過1億片/ 年,營收比重為70~80%,小尺寸面板的出貨 量則均超過2億片/年,營收比重為20~30%。
- 群創現階段本業重要策略為開發mini LED 背 光等新技術,以提升TFT-LCD面板之附加價 值。此外,群創亦投入液晶超平面平板天線 等非面板產品領域,惟營收比重尚低。
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 259,397 | 272,810 | N.A | 56,231 | 57,818 | 56,742 | 66,645 | 63,700 | 60,963 | 68,090 | 63,042 | 69,247 |
| 營業毛利淨額 | 37,703 | 41,280 | N.A | 4,712 | 4,560 | 5,151 | 9,619 | 9,275 | 8,502 | 10,306 | 9,131 | 10,539 |
| 營業利益 | 4,947 | 7,610 | N.A | -778 | -975 | -1,168 | 1,498 | 1,633 | 346 | 1,469 | 1,054 | 2,529 |
| 稅後純益 | 9,048 | 7,589 | N.A | -761 | 67 | -19 | 1,630 | 4,532 | 678 | 2,209 | 1,148 | 2,016 |
| 稅後EPS(元) | 1.13 | 0.95 | N.A | -0.10 | 0.01 | 0.00 | 0.20 | 0.57 | 0.08 | 0.28 | 0.14 | 0.25 |
| 毛利率(%) | 14.53% | 15.13% | N.A | 8.38% | 7.89% | 9.08% | 14.43% | 14.56% | 13.95% | 15.14% | 14.48% | 15.22% |
| 營業利益率(%) | 1.91% | 2.79% | N.A | -1.38% | -1.69% | -2.06% | 2.25% | 2.56% | 0.57% | 2.16% | 1.67% | 3.65% |
| 稅後純益率(%) | 3.49% | 2.78% | N.A | -1.35% | 0.12% | -0.03% | 2.45% | 7.11% | 1.11% | 3.24% | 1.82% | 2.91% |
| 營業收入YoY/QoQ(%) | 14.41% | 5.17% | N.A | 0.53% | 2.82% | -1.86% | 17.45% | -4.42% | -4.30% | 11.69% | -7.41% | 9.84% |
| 稅後純益YoY/QoQ(%) | 3,522.53% | -16.13% | N.A | N.A | N.A | N.A | N.A | 178.09% | -85.04% | 225.97% | -48.04% | 75.66% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本798.92億元計算。
資料來源:群益投顧彙整
群益投顧
41
重點股:友達(2409 TT)
- 在傳統Display產品(包括TV、monitor、NB面 板等)聚焦於高階、高附加價值機種,並僅以 毋須投入過多資本的micro LED為研發重心。
- 將多數研發、行銷資源運用於Mobility solution(產品包括車用面板、子公司BHTC之 汽車內裝旋鈕等)、Vertical solution(透過工商 用面板進入零售、製造等智慧場域),並預估 未來數年兩者的年複合成長率均超過2位數。
產品組合
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 273,093 | 284,050 | N.A | 69,237 | 69,908 | 70,142 | 69,031 | 70,891 | 67,578 | 65,593 | 67,431 | 72,998 |
| 營業毛利淨額 | 34,141 | 38,810 | N.A | 9,362 | 6,690 | 7,525 | 8,183 | 9,248 | 8,560 | 8,149 | 9,023 | 10,005 |
| 營業利益 | -2,258 | 1,491 | N.A | 1,504 | -1,806 | -1,893 | -636 | 218 | -525 | -1,316 | 74 | 802 |
| 稅後純益 | 12,167 | 1,492 | N.A | 1,948 | -1,280 | 2,882 | -1,144 | 1,343 | 13,114 | -1,146 | 265 | 543 |
| 稅後EPS(元) | 1.61 | 0.20 | N.A | 0.26 | -0.17 | 0.38 | -0.15 | 0.18 | 1.74 | -0.15 | 0.04 | 0.07 |
| 毛利率(%) | 12.50% | 13.66% | N.A | 13.52% | 9.57% | 10.73% | 11.85% | 13.05% | 12.67% | 12.42% | 13.38% | 13.71% |
| 營業利益率(%) | -0.83% | 0.53% | N.A | 2.17% | -2.58% | -2.70% | -0.92% | 0.31% | -0.78% | -2.01% | 0.11% | 1.10% |
| 稅後純益率(%) | 4.46% | 0.53% | N.A | 2.81% | -1.83% | 4.11% | -1.66% | 1.89% | 19.41% | -1.75% | 0.39% | 0.74% |
| 營業收入YoY/QoQ(%) | -2.95% | 4.01% | N.A | -3.97% | 0.97% | 0.33% | -1.58% | 2.69% | -4.67% | -2.94% | 2.80% | 8.26% |
| 稅後純益YoY/QoQ(%) | 77.80% | -87.73% | N.A | -40.86% | N.A | N.A | N.A | N.A | 876.40% | N.A | N.A | 104.74% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本754.71億元計算。
資料來源:群益投顧彙整
產品組合
重點股:達興材料(5234 TT)
- 產品以彩色濾光片感光間隙材料、液晶(cell) 配向膜、array銅蝕刻液等顯示器材料為主, 惟已遭遇成長瓶頸,且同業競爭激烈。
- 跨足先進封裝材料、晶圓製程材料等半導體 材料,除自行開發外,亦與半導體大廠,並 向半導體化學品大廠爭取代工訂單,隨新產 品陸續通過認證並量產,近幾年出貨規模持 續擴大。
產品組合
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 5,229 | 5,722 | 6,196 | 1,151 | 1,186 | 1,186 | 1,201 | 1,282 | 1,340 | 1,405 | 1,280 | 1,394 |
| 營業毛利淨額 | 2,252 | 2,492 | 2,718 | 467 | 471 | 490 | 518 | 550 | 576 | 608 | 550 | 605 |
| 營業利益 | 1,078 | 1,261 | 1,447 | 221 | 209 | 216 | 241 | 257 | 280 | 299 | 264 | 298 |
| 稅後純益 | 965 | 1,106 | 1,252 | 159 | 196 | 209 | 227 | 229 | 245 | 265 | 234 | 261 |
| 稅後EPS(元) | 9.40 | 10.77 | 12.19 | 1.55 | 1.91 | 2.04 | 2.21 | 2.23 | 2.38 | 2.58 | 2.27 | 2.54 |
| 毛利率(%) | 43.06% | 43.55% | 43.87% | 40.53% | 39.68% | 41.27% | 43.10% | 42.91% | 42.97% | 43.26% | 42.93% | 43.42% |
| 營業利益率(%) | 20.61% | 22.04% | 23.35% | 19.18% | 17.65% | 18.23% | 20.10% | 20.09% | 20.89% | 21.26% | 20.63% | 21.40% |
| 稅後純益率(%) | 18.46% | 19.33% | 20.20% | 13.84% | 16.50% | 17.62% | 18.90% | 17.85% | 18.25% | 18.84% | 18.24% | 18.69% |
| 營業收入YoY/QoQ(%) | 12.94% | 9.43% | 8.27% | 4.07% | 3.06% | 0.01% | 1.26% | 6.69% | 4.58% | 4.84% | -8.89% | 8.87% |
| 稅後純益YoY/QoQ(%) | 27.50% | 14.61% | 13.17% | -17.36% | 22.84% | 6.77% | 8.63% | 0.79% | 6.89% | 8.23% | -11.78% | 11.59% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本10.27億元計算。
資料來源:群益投顧彙整
群益投顧
工業電腦2027年有望迎來轉機
--Edge AI為未來主要成長動能
43
結論
- EdgeAI是指在本地端或邊緣設備上運行人工智慧模型,而非依賴雲端伺服器來 處理數據,從而減少延遲、提高效率並保護用戶隱私。根據研調機構的資料顯示, 2025年Edge AI硬體規模從279億美元,增加至2035年的1,228億美元,CAGR高 達16%。近期探訪許多IPC廠,皆表示Edge AI相關的案子有增加,隨著Agentic AI技術日趨成熟, Edge AI 將迎來爆發式成長。
- 根據研調機構The Business Research Company的報告指出,2025年工業電腦的 市場規模為61.0億美元,2026年為65.7億美元,預計2030年可達89.1億美元, 2025~2030年CAGR為7.9%,成長動能來自於Edge AI、工廠自動化、工業物聯 網…等等。以龍頭廠研華(2395 TT)來看,2Q26 B/B Ratio為1.44(1Q26為1.77), 主要是受惠供應鏈波動及漲價效應,客戶下單較為積極,其中北美市場為 1.92(1Q26為2.37),而歐洲為1.25(1Q26為1.76),中國為1.21(1Q26為1.30),三大 區域皆表現強勁。
- 大部分的IPC廠商表示會做價格的調整,不過並不會超額轉嫁,也就是毛利率會 受影響。記憶體備貨方面,目前並未遇到因為缺貨而出貨不順的狀況,許多IPC 廠都有積極備貨,故存貨有明顯增加。除了記憶體短缺外,intel CPU也面臨缺 貨問題,甚至缺貨的狀況更甚於記憶體,預計這波CPU缺料可能會持續到2027 年。
- 重點個股:研華(2395TT)、凌華(6166TT)、艾訊(3088TT)、威強電(3022TT)
群益投顧
45
什麼是Edge AI
- Edge AI 是指在本地端或邊緣設備上運行人工智慧模型,而非依賴雲端伺 服器來處理數據。這種技術允許設備在數據生成的地方即時進行處理,從 而減少延遲、提高效率並保護用戶隱私。
快速響 應
Edge AI
數據安 全性
實現即時數據處理, 為用戶提供快速響應 和實時反饋
提高效 率
減少了對雲計算資源的 依賴,邊緣AI 幫助節 約了成本,提高了系統 整體的經濟效益
對敏感數據在本地進 行處理,減少了數據 傳輸過程中的安全隱 患
台北·香港·上海
即使在無網路連接的情 況下,邊緣設備也能獨 立運作,保證了服務的 連續性
穩定且 可靠
資料來源:iKala,TechApple,群益投顧整理
Edge AI 應用場景
資料來源:IEK,群益投顧整理
群益投顧
- 工業自動化:預測性維護、設備異常 偵測、品質檢測 、能源管理
- 智慧醫療:手術輔助系統、即時疾病 診斷、遠端患者監測、醫學影像分析
- 自動駕駛:ADAS、駕駛員監控系統
- 智慧城市:交通管理、環境偵測
- 安全監控:人臉辨識系統、車牌辨識 系統、異常行為偵測、人群統計與分 析
- 智慧零售:智慧貨架監控、顧客行 為分析、動態價格調整、防竊偵測系 統
- 智能家居:語音助理與智慧音箱、智 慧溫控系統、智慧門鎖、智能照明系 統 Capital Care 群益圖心您
47
研華Edge AI應用實例
A.研華推出專為機器人設計的Edge AI 開發平台,安裝在半導體廠或電商倉庫 自主移動機器人(AMR)上,提升生產效 率。
B.在便利商店或超市,利用邊緣端運算 進行麵包、蔬果等無條碼商品的影像辨 識結帳,同時進行店內熱點分析與顧客 動線追蹤。
資料來源:研華,伍豐,SkyREC,群益投顧整理
C.紡織品缺陷檢測:AI 技術可用於布料 與花紋檢測,取代人工,提升效率與準 確性。機器手臂結合AI,自動化執行重 複性生產任務,大幅縮短製程時間。
D.咖啡豆加工中的光學分類:協助咖啡 生產者分析並分類咖啡豆,這些技術包 括光學分選器與品質分類系統。
Edge AI硬體將進入飛速成長期
- 根據研調機構的資料顯示,2025年Edge AI硬體規模從279億美元,增加至2035年 的1,228億美元,CAGR高達16%,成長趨動力來自於AI、IoT和5G 網路的普及。 5G 網絡的高速與低延遲特性,促進即時Edge AI 應用的部署。未來的6G 網路(預 計2030 年後推出) 將進一步提升資料傳輸速度與頻寬,為大規模Edge AI 應用創 造更有利的發展環境。
Edge AI硬體規模by Research Nester
(單位:億美元)
群益投顧
49
Edge AI硬體定義
- Edge AI 硬體(Edge AI Hardware)指的是專為邊緣人工智慧(Edge AI) 應用設計的 運算設備,能夠在裝置端(Edge) 直接執行AI 模型,而無需依賴雲端伺服器進行 推論。這些硬體可加速AI 計算,提升即時處理能力,並降低延遲與頻寬需求。常 見的處理單元包括 GPU(圖形處理單元)、TPU(張量處理單元)、NPU(神經 處理單元)或專用 ASIC(特定應用積體電路)。
- 大部分工業電腦廠商的定義為:包含GPU、TPU、NPU或ASIC的產品就歸類在 EDGE AI的營收。
- 近期探訪許多IPC廠,皆表示Edge AI相關的案子有增加,隨著Agentic AI技術日趨 成熟,Edge AI 將迎來爆發式成長。
| 公司名稱 | 2024 | 2025 | 2026F |
|---|---|---|---|
| 研華 | 9% | 17% | 20~30% |
| 凌華 | 5~10% | ||
| 樺漢 | 8% | 15% | |
| 宸曜 | 41% | 41% | 45~50% |
1400
台北·香港·上海
什麼是Agentic AI
- Agentic AI是一個給Agent模糊的目標,它會自主拆解任務,並完成任務,且經過 長時間的對話後,它還會記住使用者的喜好和習慣。
- 軟體面:像OpenClaw這種數位代理,可自動整理信箱、發送訊息、管理行事曆 、自動訂票、寫程式…等等。
- 硬體面:當Agent 裝進機器人(如Tesla Optimus)的身體裡,它就能在物理世界 幫你收衣服、摺棉被。
案例:對Agentic AI 說:「幫我籌備下週三的部門聚餐,預算一人500 元。」
查詢行事曆確 認部門人數與 時間
利用Google Map搜尋符合預 算的餐廳
資料來源:Google 2026 AI Agent、遠見,群益投顧整理
群益投顧
51
Edge AI硬體產業鏈
A.晶片與處理器 NVIDIA、AMD、Intel、 Google、Qualcomm、TI 、 Kneron、 Hailo、 Graphcore 、聯發科
B.晶圓代工/封測
台積電、聯電、 世界、日月光投 控、Amkor、力 成、京元電、欣 銓
D.工業電腦 研華、樺漢、凌華、艾訊、 威強電、威聯通、新漢、融 程電、立端、其陽、友通、 瑞祺電通、廣積、宸曜、泓 格、維田
Edge AI 硬體 產業鏈
C.記憶體 Samsung、SK Hynix、 Micron、Kioxia、Kingston 、威剛、創見、十銓、廣穎 、宜鼎、宇瞻
E.感測器 Sony、TDK、 Bosch、STM、 NXP、Velodyne 、昇佳、原相、 晶相光
F.電源供應器 台達電、光寶科、群電、 康舒、全漢、僑威、TDK 、Murata、Emerson、明 緯
在群組發起投 票讓大家選餐 廳,並確認是 否可訂位
根據投票結果, 自動撥打訂位 電話或透過線 上訂位系統完 成預約
Edge AI 與工業電腦的關係
- Edge AI和工業電腦在工業4.0 和智慧製造中具有緊密的協同關係,兩者 相互結合,能提升即時數據處理、設備自動化和智能決策能力,促進工業 領域的智能升級與效率優化。
資料來源:SSSTC,IsoFace,群益投顧整理
群益投顧
- 工業電腦是Edge AI 的運算平台
- ·工業電腦作為Edge AI 部署的重要載體,提供穩定的 硬體環境,讓AI 模型能夠在設備端(而非雲端)即時 運行
- Edge AI 提升工業電腦的智能能力
- ·Edge AI 為工業電腦帶來更高級的智能分析與決策功能, 讓工業電腦從數據收集與控制,進階到智能預測與自 主決策
- 共同推動智慧工廠與工業 4.0
- ·Edge AI 與工業電腦的結合,是智慧工廠、工業4.0 和 智能製造的重要技術基礎,推動生產流程的自動化與 數位轉型
53
全球工業電腦規模約60億美元
- 工業電腦最早用於工廠生產製造流程中,機器設備或儀器的控制及監測,近幾年 因為通訊、網路、軟體及光電的整合應用下,已經超出原本的工業範圍,應用遍 及智慧製造、智慧交通、能源管理、醫療設備和軍事航太等領域。根據研調機構 The Business Research Company的報告指出,2025年工業電腦的市場規模為61.0億 美元,2026年為65.7億美元,預計2030年可達89.1億美元,2025~2030年CAGR為 7.9%,成長動能來自於Edge AI、工廠自動化、工業物聯網…等等。
全球IPC規模(單位:億美元)
資料來源:The Business ResearchCompany (2026/3),群益投顧整理
客戶有提前下單導致BB Ratio陡升
- 以龍頭廠研華(2395 TT)來看,2Q26整體營運以區域別而言,北美、歐洲、中國、 北亞、台灣及新興市場均為YOY雙位數增長,其中以台灣和中國成長最為強勁, YOY分別為61%和60%。2Q26 B/B Ratio為1.44(1Q26為1.77),主要是受惠供應鏈 波動及漲價效應,客戶下單較為積極,其中北美市場為1.92(1Q26為2.37),而歐洲 為1.25(1Q26為1.76),中國為1.21(1Q26為1.30),三大區域皆表現強勁。雖然2Q26 B/B Ratio呈現下滑,不過公司表示接單已連續4個季度呈現正成長,出貨則連續3 個季度呈現正成長,顯示需求仍維持強勁。
記憶體缺貨緩解,CPU缺貨接踵而至
- 記憶體大廠為了生產利潤較高的AI伺服器用HBM,而有產能排擠效應, DDR4報價於3Q25開始急漲,也帶動DDR5和NAND Flash跟著飆漲,使得 IPC廠商面臨成本上升的壓力。
- 大部分的IPC廠商表示會做價格的調整,不過並不會超額轉嫁,也就是毛 利率會受影響,大部分IPC廠商2026年毛利率展望都是低於2025年。記憶 體備貨方面,目前並未遇到因為缺貨而出貨不順的狀況,許多IPC廠都有 積極備貨,故存貨有明顯增加。
- 除了記憶體短缺外,intelCPU也面臨缺貨問題,甚至缺貨的狀況更甚於記 憶體。intel CPU在IPC的市佔率高達90%以上,且要更換其他品牌的CPU ,必須重新設計和認證,故換料的可能性不高,預計這波CPU缺料可能會 持續到2027年。
重點股:研華(2395 TT)
- 2H26的營收維持強勁成長,2026年全年營收 有望YOY +50%以上。不過原物料價格上漲 無法全部轉嫁給客戶,2026年毛利率將低於 2025年。
- Edge AI相關營收2025年佔營收已達17%,預 計2026年佔20~30%,目前營收的強勁成長並 非Edge AI所帶動,看好未來1~2年自動化、 醫療和機器人等需求,驅動Edge AI成長加速。
產品組合
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 107,255 | 132,461 | 152,631 | 17,836 | 17,774 | 17,921 | 20,385 | 26,126 | 30,644 | 30,099 | 30,482 | 32,809 |
| 營業毛利淨額 | 40,566 | 49,651 | 58,008 | 7,133 | 6,908 | 7,129 | 7,980 | 9,845 | 11,467 | 11,274 | 11,416 | 12,301 |
| 營業利益 | 21,108 | 27,292 | 34,288 | 3,123 | 2,708 | 2,811 | 3,728 | 5,127 | 6,228 | 6,024 | 5,886 | 6,611 |
| 稅後純益 | 18,441 | 23,241 | 28,982 | 1,989 | 2,766 | 3,103 | 3,334 | 4,518 | 5,366 | 5,223 | 5,042 | 5,499 |
| 稅後EPS(元) | 21.22 | 26.74 | 33.35 | 2.29 | 3.18 | 3.57 | 3.84 | 5.20 | 6.17 | 6.01 | 5.80 | 6.33 |
| 毛利率(%) | 37.82% | 37.48% | 38.01% | 39.99% | 38.87% | 39.78% | 39.15% | 37.68% | 37.42% | 37.46% | 37.45% | 37.49% |
| 營業利益率(%) | 19.68% | 20.60% | 22.46% | 17.51% | 15.24% | 15.69% | 18.29% | 19.63% | 20.32% | 20.02% | 19.31% | 20.15% |
| 稅後純益率(%) | 17.19% | 17.55% | 18.99% | 11.15% | 15.56% | 17.32% | 16.36% | 17.29% | 17.51% | 17.35% | 16.54% | 16.76% |
| 營業收入YoY/QoQ(%) | 51.31% | 23.50% | 15.23% | 2.79% | -0.35% | 0.83% | 13.75% | 28.16% | 17.29% | -1.78% | 1.27% | 7.63% |
| 稅後純益YoY/QoQ(%) | 74.09% | 26.03% | 24.70% | -27.25% | 39.07% | 12.20% | 7.43% | 35.50% | 18.77% | -2.66% | -3.46% | 9.06% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本86.91億元計算。
資料來源:群益投顧彙整
群益投顧
57
重點股:凌華(6166 TT)
- 因客戶有提前下單和拉貨的狀況,且CPU缺 貨嚴峻,故2H26營收與1H26差異不大,與過 往2H通常為凌華旺季的狀況迥異。
- 費用率方面,公司自2025年開始做費用的控 管,2025年費用率為30%,遠低於2023年的 34%,和2024年的37%,2026年預計費用率 將持續往下降。
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 15,962 | 18,069 | 21,116 | 2,927 | 3,083 | 3,116 | 3,444 | 4,459 | 3,989 | 4,069 | 3,999 | 4,565 |
| 營業毛利淨額 | 5,485 | 6,306 | 7,474 | 1,021 | 1,132 | 1,143 | 1,293 | 1,438 | 1,353 | 1,402 | 1,396 | 1,593 |
| 營業利益 | 1,701 | 2,080 | 2,908 | 159 | 266 | 203 | 417 | 482 | 406 | 395 | 390 | 526 |
| 稅後純益 | 1,295 | 1,553 | 2,169 | -17 | 280 | 180 | 343 | 337 | 312 | 303 | 299 | 367 |
| 稅後EPS(元) | 5.94 | 7.13 | 9.96 | -0.08 | 1.29 | 0.83 | 1.57 | 1.55 | 1.43 | 1.39 | 1.37 | 1.69 |
| 毛利率(%) | 34.37% | 34.90% | 35.39% | 34.88% | 36.71% | 36.68% | 37.55% | 32.24% | 33.92% | 34.45% | 34.92% | 34.89% |
| 營業利益率(%) | 10.66% | 11.51% | 13.77% | 5.42% | 8.63% | 6.53% | 12.12% | 10.81% | 10.19% | 9.71% | 9.75% | 11.53% |
| 稅後純益率(%) | 8.11% | 8.59% | 10.27% | -0.58% | 9.09% | 5.78% | 9.95% | 7.56% | 7.81% | 7.45% | 7.48% | 8.04% |
| 營業收入YoY/QoQ(%) | 35.25% | 13.20% | 16.87% | 9.40% | 5.34% | 1.08% | 10.51% | 29.49% | -10.54% | 2.00% | -1.73% | 14.15% |
| 稅後純益YoY/QoQ(%) | 153.08% | 19.94% | 39.71% | N.A | N.A | -35.71% | 90.07% | -1.51% | -7.64% | -2.73% | -1.29% | 22.68% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本21.78億元計算。
資料來源:群益投顧彙整
群益投顧
產品組合
重點股:威強電(3022 TT)
- 2026年成長最多的是網通部門,網通2026年 有兩大專案,一個是影音串流大型專案,於 2Q26開始放量,另外一個是德國鐵路專案, 4Q26開始貢獻營收,德國鐵路專案規模龐大, 預計出貨時間5~6年。
- 毛利率方面,因原物料價格上漲無法全部轉 嫁給客戶,2026年毛利率將低於2025年。
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 9,631 | 11,681 | 13,347 | 1,659 | 1,518 | 1,559 | 1,592 | 2,489 | 2,919 | 2,631 | 2,548 | 2,930 |
| 營業毛利淨額 | 2,662 | 3,257 | 3,788 | 535 | 501 | 519 | 448 | 689 | 801 | 723 | 708 | 816 |
| 營業利益 | 765 | 1,103 | 1,404 | 181 | 88 | 83 | 36 | 228 | 269 | 232 | 209 | 274 |
| 稅後純益 | 1,213 | 1,346 | 1,621 | -294 | 373 | 375 | 169 | 413 | 325 | 306 | 278 | 337 |
| 稅後EPS(元) | 6.87 | 7.62 | 9.18 | -1.67 | 2.11 | 2.12 | 0.96 | 2.34 | 1.84 | 1.73 | 1.57 | 1.91 |
| 毛利率(%) | 27.64% | 27.88% | 28.38% | 32.26% | 32.99% | 33.30% | 28.15% | 27.69% | 27.45% | 27.50% | 27.77% | 27.83% |
| 營業利益率(%) | 7.94% | 9.44% | 10.52% | 10.90% | 5.81% | 5.30% | 2.29% | 9.15% | 9.23% | 8.80% | 8.19% | 9.33% |
| 稅後純益率(%) | 12.59% | 11.52% | 12.14% | -17.74% | 24.59% | 24.04% | 10.61% | 16.58% | 11.14% | 11.63% | 10.90% | 11.51% |
| 營業收入YoY/QoQ(%) | 47.87% | 21.29% | 14.26% | -6.61% | -8.54% | 2.75% | 2.12% | 56.32% | 17.26% | -9.88% | -3.13% | 15.00% |
| 稅後純益YoY/QoQ(%) | 48.33% | 11.00% | 20.43% | N.A | N.A | 0.44% | -54.92% | 144.23% | -21.24% | -5.92% | -9.16% | 21.39% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本17.66億元計算。
資料來源:群益投顧彙整
群益投顧
59
重點股:艾訊(3088 TT)
- 2026年營收維持雙位數成長的看法,每季營 收皆能維持20億元以上的水準。區域別的部 分,北美因自動化需求持續強勁,且有網通 專案訂單開始拉貨;歐洲2026年會加大行銷 力度,但公司認為復甦緩慢;亞洲及其他地 區的部分,子公司博辰科技,有接獲台灣零 售大型專案,2025~2027年出貨量都會維持高 成長。
產品組合
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 10,039 | 10,859 | 12,171 | 1,619 | 1,745 | 2,020 | 2,121 | 2,493 | 2,797 | 2,629 | 2,400 | 2,626 |
| 營業毛利淨額 | 3,271 | 3,513 | 3,999 | 574 | 588 | 674 | 722 | 805 | 895 | 850 | 777 | 848 |
| 營業利益 | 1,225 | 1,355 | 1,686 | 158 | 183 | 218 | 273 | 294 | 347 | 311 | 289 | 315 |
| 稅後純益 | 957 | 1,017 | 1,256 | -31 | 195 | 206 | 244 | 222 | 258 | 233 | 217 | 242 |
| 稅後EPS(元) | 8.49 | 9.01 | 11.13 | -0.27 | 1.73 | 1.83 | 2.17 | 1.97 | 2.29 | 2.06 | 1.92 | 2.14 |
| 毛利率(%) | 32.59% | 32.35% | 32.85% | 35.46% | 33.70% | 33.38% | 34.03% | 32.28% | 32.01% | 32.32% | 32.38% | 32.30% |
| 營業利益率(%) | 12.21% | 12.48% | 13.85% | 9.79% | 10.52% | 10.77% | 12.88% | 11.78% | 12.41% | 11.85% | 12.04% | 11.99% |
| 稅後純益率(%) | 9.54% | 9.36% | 10.32% | -1.90% | 11.17% | 10.21% | 11.52% | 8.90% | 9.24% | 8.86% | 9.02% | 9.21% |
| 營業收入YoY/QoQ(%) | 43.03% | 8.17% | 12.08% | -1.06% | 7.78% | 15.77% | 4.99% | 17.56% | 12.19% | -6.00% | -8.71% | 9.41% |
| 稅後純益YoY/QoQ(%) | 90.98% | 6.20% | 23.54% | N.A | N.A | 5.86% | 18.48% | -9.23% | 16.52% | -9.91% | -6.97% | 11.68% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本11.28億元計算。
資料來源:群益投顧彙整
群益投顧
產品組合
汽車產業需求平緩
-零組件廠商朝多元化發展。
群益投顧
結論
- 受關稅戰與高利率環境影響,2026年全球汽車預估銷量9,220萬台,YoY+0.9%。 全球電動車銷量成長亦放緩至2,417萬台,YoY+15.2%,平均滲透率升至26.2%。 中、歐、美三大市場市佔達92%,中歐仍為主要增長引擎。
- 關稅變動為售後維修(AM)廠商帶來出貨契機。美國對台非半導體232關稅優惠回溯 至05/2026生效,台灣零組件輸美稅率自27.5%降至15%,有助於消除市場觀望並降 低成本。此外,美國將於2027年起對加拿大零件課徵50%關稅,將推升美國整車 與供應鏈成本。北美市場對替代零組件需求看增,有助台灣AM廠商擴大出貨。
- 汽車零組件廠商因應車市需求放緩與降價壓力,跨入AI液冷散熱與人形機器人領 域。AI晶片功耗提升推升了資料中心對液冷散熱的需求,而人形機器人硬體成本 中有五成以上為執行器等零組件,兩者皆成為廠商多元化發展的選擇。在目前的 產業進度上,跨入AI液冷散熱的廠商多處於送樣驗證與小批量出貨階段;在機器 人領域,由於各家技術架構與規格尚未統一,廠商處於樣品驗證與概念驗證階段。
- 重點股:東陽(1319 TT)、華勝-KY(2248 TT)、麗清(3346 TT)、智伸科(4551 TT)、 胡連(6279 TT)。 Capital Tare 群益圖心您
2026年全球汽車銷量微幅增長
- 2025年全球汽車銷量9,140萬台,YoY+1.7%。因關稅戰推升整車與零組件成本, 且汽車貸款利率仍偏高(如美國及歐洲約7%),抑制消費者購車意願,全球車市為 遲緩增態勢。
- 2026 年方面,全球汽車市場成長動能進一步放緩。受關稅政策推升整車價格影響, 加上高利率環境延續(例如美國與歐洲車貸利率約維持在6~7%),抑制終端消費者 購車意願。預估2026 年全球汽車銷量9,220 萬台,YoY+0.9%。
2026年電動車銷量增速放緩
- 2026年全球電動車市場銷量增速持續放緩,預估全年銷量2,417 萬台,年增率由 2025年的21.8%降至15.2%,且年度銷量增幅(318 萬台)亦低於2025年的表現。全球 市場依舊由中、歐、美三大地區主導,合計市佔率達 92%,其中中國表現最為強 勁,預估銷量1,630萬台,貢獻了全球逾六成的增量;歐洲市場銷量有望達到439 萬台;美國市場銷量預估將微幅下滑至161 萬台。
資料來源:Digitimes、群益投顧彙整
2026年電動車主要市場發展動態
| 地區 | 銷售量 (千台) | 全球 佔比 | YoY | 影響市場發展主要因素 |
|---|---|---|---|---|
| 中國 | 16,300 | 67.5% | 14.4% | 雖電動車持續取代燃油車,但中國政府於2026年起恢復徵 收5%車購稅,再加上《十五五規劃》對於電動車相關補貼 力度相對減弱,2026年年增率低於前一年的23%。 |
| 歐洲 | 4,390 | 18.2% | 20.1% | 歐盟碳排放標準以五年為減量週期。 2026年多國推出電動車獎勵政策,以達15%的減碳目標。 法國提供每車1,000歐元在地生產補貼,西班牙實施購車稅 務優惠,義大利啟動電動車購車補助等。 |
| 美國 | 1,608 | 6.7% | -0.4% | 負向因素:聯邦補貼全面退場,州級法規支持力道減弱, 電動車市場進入調整期。 正向因素:戰爭導致油價上漲。 |
資料來源:Digitimes、群益投顧彙整
群益投顧
65
2026年全球電動車滲透率提升至26.2%
- 在電動車滲透率的表現上,各地區呈現顯著差異。中國市場展現強勁動能,預計 將由2024 年的45.9% 大幅躍升至2026 年的61.7%,正式突破六成大關;歐洲市 場亦穩步成長,滲透率將從22.7% 提升至31.3%。相較之下,美國市場進展遲緩, 僅由9.9% 微幅增至10.2%。綜觀全球,整體滲透率將從19.2% 進一步攀升至 26.2%,顯示中、歐兩大市場仍是驅動全球電動化轉型的主要引擎。
資料來源:Digitimes、群益投顧彙整
混和動力車為歐洲市場主流
- 歐盟執委會於12/2025公布《汽車政策套案》(Automotive Package),將2035年新車 碳排放量相較2021年的減幅,從原訂的100%下修為90%。藉由低碳材料或燃料等 補償機制,可為PHEV、HEV等混和動力車型保留合規空間,有助於緩解歐系車廠 轉型壓力並維持產業競爭力。
歐盟2035年新車碳排減量目標調整與影響
- 自2035年起·車廠新車平均碳排放量須较2021年水準降低 100%。
- 新車必須達到完全零碳排,相當於僅能銷售BEV與FCEV車型。
歐盟擬放寬2035年新車碳排減量標準
- 自2035年起·車廠新車平均碳排放量須較2021年水準降低 90%·剩餘10%排放量可透過使用歐盟製造的低碳鋼、電子燃 料或生物燃料補償。
- 保留PHEV、HEV、燃油車等多元動力系統車型存續空間。
67
2026年台灣車市銷量回升
2023年3月 《减碳55計畫》 2023年3月 《減碳55計畫》
2025年12月 《汽車政策套案》 2025年12月 《汽車政策套案》
資料來源:Digitimes、群益投顧彙整
群益投顧
- 2025 年台灣車市銷量41.44萬輛,YoY-9.48%。因當時台美關稅未定,市場上籠罩 著強烈的「關稅不確定性」,引發消費者的觀望效應,導致大量購車需求被推遲。
- 2026 年車市展現復甦動能,利多因素包含2.0升以下小客車貨物稅補助、美國對台 關稅逐漸明朗、AI產業鏈帶動整體經濟向上。利空因素包含地緣政治不確定性及 國際油價上漲。而以和泰車最新的展望來看,2026年台灣車市銷售預估由44萬輛 降至43萬輛。
資料來源:群益投顧彙整
美國關稅變化有利於AM市場發展
- 美國政府已實施對台非半導體232關稅優惠措施,並回溯至05/01/2026起開始生效。 台灣汽車零組件相關輸美產品過去總稅率為27.5%,現已直接降為15%。先前由於 台美關稅政策懸而未決,北美客戶為規避潛在的成本風險,採購心態普遍保守謹 慎。隨著汽車零組件關稅已調降至15%,客戶拉貨動能有望回升。
- 美國總統川普宣布自01/01/2027開 始,對所有來自加拿大的汽車、大 小型卡車、汽車零件及鋼鐵,進口 關稅提升至50%。由於加拿大約佔 美國汽車及零件進口13%,且美、 加汽車產業長期採用跨境分工模式, 在此高關稅影響下,勢必影響加拿 大汽車產業,美國汽車產業供應鏈 及生產成本也將提升。
群益投顧
69
從電動車進展到智慧車時代
- 汽車不再僅是交通工具,而是進化為具備感知環境、理解使用者,並持續學習的 Physical AI 智慧載體。
Agentic AI 多模態協同作業 (Multimodal Collaboration)
資料來源:Digitimes、群益投顧彙整
軟體定義車輛已由多方跨域協作
- 軟體定義車輛(SDV)的部署已由AI 驅動,供應鏈呈現出處理器業者、OEM車廠與 Tier 1供應商的三角合作結構。處理器業者如NVIDIA、高通與Mobileye 致力於深 化與車廠的直接合作並整合AI 模型。OEM 車廠則透過自駕車、Robotaxi 收集實 體場域數據以強化自駕精準度,並維持與晶片業者的多方合作。博世、采埃孚與 樂金等Tier 1 業者則扮演關鍵的橋樑角色,專注於軟硬體的快速整合與開發成本 的降低。
群益投顧
71
AI 賦能:讓汽車具備思考與感知能力
- 汽車正從被動的交通工具轉 變為能主動理解使用者需求 的智慧載體。透過導入視覺 語言動作(VLA) 模型及大型 語言模型 (LLM),車輛能具 備「思維鏈推理能力」,不 僅能理解複雜連續性指令, 還能主動感知路況輪廓並即 時調整底盤懸吊,實現極高 精準度的動態控制。
資料來源:Digitimes、群益投顧彙整
台北·香港·上海
Agentic AI在汽車產業的應用與效益
- Agentic AI在汽車產業的應用聚焦於三大目標:強化自動駕駛安全、升級智慧座艙 體驗,以及優化智慧製造與供應鏈效率,推動整體智慧化轉型。自動駕駛方面, Agentic AI透過多Agent即時協作,能迅速分析環境變化並應對複雜路況,顯著提 升行車安全。智慧座艙方面,其可主動感知駕駛者意圖與情緒,提供個人化服務, 強化人車互動體驗。智慧製造與供應鏈方面,Agentic AI可協調多台生產機器人, 監控製程以維持最佳效率,並透過即時數據分析優化物料與庫存管理,提升供應 鏈彈性並降低營運成本。
資料來源:Digitimes、群益投顧彙整
群益投顧
73
車廠面臨記憶體壓力
記憶體為車用AI運算核心元件
- 2025年車用記憶體市場規模達75億美元,自動駕駛與智慧座艙佔比已 超過5成,記憶體已是影響車輛效能與AI功能發展的關鍵元件。
HBM產能排擠引發車用記憶體結構性缺貨壓力
- 隨AI資料中心與高效能運算需求爆發,主要記憶體供應鏈明顯轉向生 產HBM等高毛利產品,DRAM與NAND Flash供應相對緊縮。
強化供應鏈管理成為車廠下一階段競爭關鍵
- 在價格、供應與技術三方面壓力下,車廠於記憶體資源競爭中呈現不 利的態勢。雖然車廠多以簽長約因應,但仍需面臨價格上漲壓力
資料來源:Digitimes、群益投顧彙整
台北·香港·上海
Optimus為Tesla未來核心發展領域
- Tesla 正加速從純電動車廠轉型為實體AI公司,Tesla將人形機器人(Optimus)與自動 駕駛汽車、太陽能發電及儲能系統並列為核心發展領域。Tesla 人形機器人並非獨 立研發的產物,而是深度共享電動車的核心技術平台。在軟體與演算法層面,兩 者共用真實世界AI 神經網路與端到端基礎模型架構,皆透過多鏡頭視覺感知理解 周遭環境,並直接端到端輸出下一步的控制指令。在運算與硬體層面,兩者共享 相機感知元件與自研AI 晶片架構。在機電與電子系統方面,電動車所累積的電池 系統、致動器、功率電子、數據通訊及音訊系統等技術,皆與人形機器人具備高 度模組共通性。 電動車 人形栅器人
75
中系車廠開拓機器人領域
資料來源:Digitimes、群益投顧彙整
群益投顧
- 中系車廠近年積極布局人形機器人領域。2023~2024年間,小鵬汽車、奇瑞汽車與
- 廣汽集團率先發布人形機器人產品,成為較早投入人形機器人研發的車廠; 2025~2026年間,長安汽車、理想汽車、吉利集團與比亞迪等車廠透過投入關鍵技 術研發、展示產品與招募人才等方式,加速拓展人形機器人領域布局。
中系車廠跨足人形機器人三大驅動因素
培育未来成長動能
技術同源性高
天然應用場域優势
中國車市競爭激烈,價格戰持 續壓缩車廠獲利空間,中系車 廠加速拓展Robotaxi、人形機 器人等新興業務,尋找下一階 段成長動能"
人形機器人與汽車在AI模型、 晶片、電池與馬達等领域具技 街共通性,中系車廠可憑藉既 有技術與供應鏈優势·降低切 入門檻·
車廠擁有汽車銷售門市、製造 工廠等既有應用場域,可透遇 内部等入人形機器人快速累積 實際運行數據·加速技術迭代 與商業化落地
資料來源:Digitimes、群益投顧彙整
| AI敕體平台 | 真贵世界AI 神提票陪模频 训线酸集 |
|---|---|
| 感知润通算硬體 | 相栅 AI4/AI5晶片 |
| 機電系纸 | 電池 效勤器 功率電子 |
| 电子系纸 | 数據通讯 音讯系统 |
| 新殖森晶 | 删造工藝 |
零組件廠商多元化發展
- 轉型誘因(新興應用):(1)AI 晶片散熱需求轉變。新一代AI運算晶片的熱設計功耗 提高至700W到1000W以上,傳統空氣冷卻系統的熱傳導效率已難以滿足降溫需求, 帶動資料中心導入冷水板、分歧管與冷卻分配單元等液冷組件。 (2)關節執行器成 本結構:人形機器人的移動機能仰賴旋轉與線性執行器(包含伺服馬達、減速機、 行星滾柱螺桿及感測器),此模組約佔整體硬體成本50~60%。 (3)毛利率差異:伺 服器液冷零件與高精度傳動組件毛利率普遍高於傳統汽車標準金屬構件。
- 市場推力(車市現況):(1)需求增長放緩。全 球燃油車市場規模逐年縮減,電動車滲透率 增長速度在基期墊高後明顯趨緩,整體汽車 零組件出貨動能減弱。 (2)供應鏈降價壓力。 中國市場各大車廠嚴重內捲,並向Tier 1與 Tier 2零件廠要求調降供貨價格,壓縮了傳 統機械加工與金屬沖壓件的利潤空間。
群益投顧
77
零組件廠商跨入AI液冷散熱
- 汽車零組件廠的核心利基在於將成熟的「車規熱管理與流體控制工藝」平移至資 料中心。汽車本身即是在高震動與極端溫差下運轉的液冷系統,其水箱散熱器與 動力電池冷卻板所採用的摩擦攪拌焊與真空硬焊技術,能精準解決伺服器水冷板 微流道封裝時的焊渣堵塞與熱變形難題。柴油共軌噴嘴與煞車閥門所要求的次微 米級配合公差與極低洩漏率標準,亦契合伺服器水冷快接頭(UQD)對零滴漏與動 態耐磨損的嚴苛指標。現階段需面臨從汽車「少樣大量」轉向客製化「多樣少量」 的生產挑戰,頻繁換線與調試初期將壓抑機台稼動率與資產週轉率。
- 就產業現況而言,相關零組件 多處於雲端服務商與伺服器代 工廠的送樣驗證至小批量放量 階段。業者在享受高附加價值 的同時,也必須面對晶片架構 快速迭代所帶來的即時改版與 競價壓力。
零組件廠商跨入機器人供應鏈
- 人形機器人運動機構所需要的線性與旋轉執行器,其底層製造邏輯與汽車的轉向 及變速結構高度相似。具體而言,汽車電子線控轉向(EPS)與線控制動(EMB)系統 在過去積累了合金鋼車削、多軸同步螺紋研磨及熱處理等工藝。這些技術可以直 接轉移到行星滾柱螺桿的製造上。另一方面,汽車變速箱齒輪系長年使用的精密 滾齒、剃齒與滲碳硬化技術,也是製造機器人旋轉關節中諧波減速機與行星減速 機的基礎。此外,汽車行業擁有的十萬公里耐久測試等材料疲勞驗證數據,有助 於大幅縮短機器人關節的可靠度驗證週期。
- 目前機器人產業的發展仍面臨挑戰。 各家機器人本體架構尚未形成統一標 準。零組件規格頻繁變更。因此,目 前多數廠商仍處於樣品驗證與POC(概 念驗證)階段,預計要等到2027年產業 定型量產後,才會有顯著的營收與規 模化獲利。
群益投顧
79
重點股:東陽(1319 TT)
- 2026年方面,AM業務受到美國關稅不確定性 影響,預估營收表現落於持平至YoY-5%。 OEM業務衰退幅度小於YoY-10%。預估2026 年營收241.67億元,YoY-3.70%。2027年方面, 隨著關稅影響淡化,預估營運恢復增長,AM、 OEM業務有望同步向上。其中AM業務成長 幅度相對較強,台灣OEM小幅成長,中國 OEM持平。。
產品組合
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 24,167 | 26,301 | 27,888 | 5,894 | 5,402 | 6,508 | 5,631 | 5,663 | 6,017 | 6,856 | 6,580 | 6,352 |
| 營業毛利淨額 | 8,000 | 8,910 | 9,514 | 1,947 | 1,512 | 2,192 | 1,830 | 1,842 | 1,985 | 2,343 | 2,220 | 2,139 |
| 營業利益 | 4,085 | 4,874 | 5,299 | 1,034 | 619 | 1,176 | 887 | 892 | 1,019 | 1,286 | 1,233 | 1,149 |
| 稅後純益 | 3,819 | 4,206 | 4,565 | 457 | 657 | 1,224 | 956 | 807 | 952 | 1,103 | 1,062 | 996 |
| 稅後EPS(元) | 6.46 | 7.11 | 7.72 | 0.77 | 1.11 | 2.07 | 1.62 | 1.36 | 1.61 | 1.87 | 1.79 | 1.68 |
| 毛利率(%) | 33.10% | 33.88% | 34.11% | 33.03% | 28.00% | 33.68% | 32.51% | 32.53% | 32.99% | 34.18% | 33.74% | 33.67% |
| 營業利益率(%) | 16.90% | 18.53% | 19.00% | 17.55% | 11.45% | 18.07% | 15.76% | 15.76% | 16.94% | 18.76% | 18.74% | 18.09% |
| 稅後純益率(%) | 15.80% | 15.99% | 16.37% | 7.75% | 12.17% | 18.81% | 16.98% | 14.25% | 15.82% | 16.09% | 16.13% | 15.68% |
| 營業收入YoY/QoQ(%) | -3.70% | 8.83% | 6.04% | -19.16% | -8.35% | 20.47% | -13.48% | 0.57% | 6.24% | 13.96% | -4.03% | -3.47% |
| 稅後純益YoY/QoQ(%) | 0.39% | 10.15% | 8.53% | -68.83% | 43.87% | 86.28% | -21.90% | -15.58% | 17.96% | 15.88% | -3.78% | -6.19% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本59.15億元計算。
資料來源:群益投顧彙整
群益投顧
重點股:華勝-KY(2248 TT)
- 受惠於汽車座艙智能化帶動,氛圍燈需求持 續增長,預估2026、2027年營運動能向上。
- 通用汽車大單將於2H27開始貢獻營運表現, 且延伸至2028年,將帶動華勝長期營運高速 增長。
- 公司持續配發高額現金股利。
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 2,738 | 3,180 | 4,043 | 443 | 508 | 659 | 594 | 739 | 682 | 723 | 652 | 707 |
| 營業毛利淨額 | 843 | 963 | 1,229 | 121 | 159 | 210 | 189 | 229 | 206 | 219 | 197 | 213 |
| 營業利益 | 417 | 483 | 675 | 47 | 68 | 115 | 97 | 117 | 97 | 106 | 87 | 99 |
| 稅後純益 | 375 | 423 | 582 | 41 | 59 | 92 | 89 | 104 | 87 | 95 | 77 | 88 |
| 稅後EPS(元) | 7.87 | 8.89 | 12.24 | 0.87 | 1.24 | 1.94 | 1.87 | 2.18 | 1.83 | 1.99 | 1.63 | 1.84 |
| 毛利率(%) | 30.77% | 30.28% | 30.39% | 27.31% | 31.22% | 31.94% | 31.84% | 31.01% | 30.20% | 30.21% | 30.23% | 30.21% |
| 營業利益率(%) | 15.23% | 15.19% | 16.69% | 10.72% | 13.38% | 17.40% | 16.34% | 15.78% | 14.27% | 14.67% | 13.31% | 14.00% |
| 稅後純益率(%) | 13.69% | 13.31% | 14.40% | 9.34% | 11.59% | 14.03% | 15.00% | 14.06% | 12.78% | 13.09% | 11.87% | 12.40% |
| 營業收入YoY/QoQ(%) | 32.59% | 16.12% | 27.15% | -2.77% | 14.65% | 29.67% | -9.86% | 24.54% | -7.78% | 6.09% | -9.86% | 8.36% |
| 稅後純益YoY/QoQ(%) | 51.40% | 12.95% | 37.56% | -24.63% | 42.18% | 56.95% | -3.61% | 16.74% | -16.17% | 8.65% | -18.22% | 13.15% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本4.76億元計算。
資料來源:群益投顧彙整
群益投顧
81
重點股:麗清(3346 TT)
- 雖2026年營運仍處於虧損邊緣,但車燈產品 後續在手訂單提升,且麗清藉由在車用領域 累積的車規級模組設計與PCBA製造能力,以 技術同源的優勢切入敏實集團的機器人與機 器狗供應鏈。相關機器人產品已進入小量出 貨階段。預期2027年為量產元年,訂單首年 銷售額約1.79億元人民幣,後續將隨著機器 人市場需求提升而逐步放大。
產品組合
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 8,048 | 9,354 | 10,498 | 2,270 | 2,023 | 2,201 | 1,694 | 1,920 | 2,143 | 2,291 | 2,038 | 2,260 |
| 營業毛利淨額 | 844 | 1,070 | 1,218 | 226 | 204 | 213 | 151 | 192 | 242 | 260 | 230 | 257 |
| 營業利益 | -116 | 127 | 225 | 6 | -34 | 15 | -86 | -60 | 5 | 25 | 9 | 21 |
| 稅後純益 | -85 | 95 | 181 | -107 | 3 | 87 | -81 | -22 | 1 | 18 | 4 | 14 |
| 稅後EPS(元) | -0.70 | 0.79 | 1.49 | -0.88 | 0.03 | 0.71 | -0.67 | -0.18 | 0.00 | 0.15 | 0.03 | 0.11 |
| 毛利率(%) | 10.49% | 11.44% | 11.60% | 9.96% | 10.07% | 9.67% | 8.89% | 10.00% | 11.27% | 11.35% | 11.29% | 11.38% |
| 營業利益率(%) | -1.44% | 1.36% | 2.15% | 0.28% | -1.68% | 0.68% | -5.07% | -3.12% | 0.24% | 1.10% | 0.43% | 0.92% |
| 稅後純益率(%) | -1.05% | 1.02% | 1.73% | -4.71% | 0.15% | 3.94% | -4.78% | -1.16% | 0.02% | 0.79% | 0.19% | 0.61% |
| 營業收入YoY/QoQ(%) | -5.79% | 16.23% | 12.23% | 10.75% | -10.88% | 8.83% | -23.04% | 13.30% | 11.64% | 6.91% | -11.03% | 10.86% |
| 稅後純益YoY/QoQ(%) | N.A | N.A | 90.10% | N.A | N.A | 2,724.81 % | N.A | N.A | N.A | 3,374.33 % | -79.00% | 261.34% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本12.12億元計算。
資料來源:群益投顧彙整
群益投顧
產品組合
重點股:智伸科(4551 TT)
- 半導體設備及耗材、AI伺服器散熱相關產品 各佔半導體產品營收比重約50%。由於半導 體產品處於供不應求狀態,2026年半導體產 品營收將較2025年明顯倍增,且成長動能延 續至2027年。公司對於醫療產品展望樂觀, 但1H26營收表現平緩,若2H26營收未明顯 拉升,成長動能將落於2027年。整體來看, 2H26非車用產品營收佔比有望來到50%。
產品組合
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 9,671 | 11,821 | 14,267 | 1,826 | 1,940 | 2,048 | 2,272 | 2,283 | 2,486 | 2,630 | 2,733 | 2,767 |
| 營業毛利淨額 | 2,377 | 3,052 | 3,820 | 439 | 421 | 476 | 534 | 561 | 620 | 663 | 686 | 714 |
| 營業利益 | 1,472 | 2,083 | 2,763 | 300 | 220 | 243 | 347 | 309 | 391 | 425 | 458 | 473 |
| 稅後純益 | 1,240 | 1,707 | 2,227 | -90 | 271 | 277 | 311 | 239 | 330 | 360 | 368 | 389 |
| 稅後EPS(元) | 10.76 | 14.82 | 19.33 | -0.79 | 2.35 | 2.40 | 2.70 | 2.08 | 2.86 | 3.13 | 3.20 | 3.38 |
| 毛利率(%) | 24.58% | 25.82% | 26.78% | 24.05% | 21.69% | 23.25% | 23.48% | 24.58% | 24.94% | 25.19% | 25.11% | 25.82% |
| 營業利益率(%) | 15.22% | 17.62% | 19.37% | 16.43% | 11.35% | 11.86% | 15.27% | 13.53% | 15.72% | 16.16% | 16.76% | 17.08% |
| 稅後純益率(%) | 12.82% | 14.44% | 15.61% | -4.95% | 13.97% | 13.53% | 13.67% | 10.48% | 13.26% | 13.70% | 13.48% | 14.07% |
| 營業收入YoY/QoQ(%) | 23.62% | 22.23% | 20.70% | -9.10% | 6.21% | 5.56% | 10.96% | 0.48% | 8.90% | 5.80% | 3.91% | 1.23% |
| 稅後純益YoY/QoQ(%) | 78.04% | 37.66% | 30.49% | N.A | N.A | 2.24% | 12.10% | -22.93% | 37.74% | 9.30% | 2.24% | 5.69% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本11.52億元計算。
資料來源:群益投顧彙整
群益投顧
83
重點股:胡連(6279 TT)
- 2027年方面,雖然主要的中國車廠客戶銷售 目標多於10~11月間釋出,但以目前產品開 發與合作案來看,公司於2027年審慎樂觀態 度。營運成長亮點包含:(1)近年積極推動的 高頻高速連接器與PCB保險絲盒將持續成長。 (2)中國以外市場持續成長。(3)海外併購擴 增版圖。
| 單位:百萬元 | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 11,060 | 12,395 | 13,765 | 2,167 | 2,326 | 3,002 | 2,123 | 2,747 | 2,954 | 3,236 | 2,701 | 2,926 |
| 營業毛利淨額 | 3,159 | 3,697 | 4,116 | 726 | 689 | 936 | 566 | 767 | 857 | 969 | 787 | 857 |
| 營業利益 | 1,511 | 1,912 | 2,249 | 385 | 323 | 537 | 181 | 381 | 440 | 509 | 377 | 424 |
| 稅後純益 | 1,309 | 1,544 | 1,814 | 91 | 305 | 528 | 191 | 333 | 370 | 415 | 308 | 332 |
| 稅後EPS(元) | 11.00 | 12.97 | 15.24 | 0.76 | 2.56 | 4.44 | 1.60 | 2.80 | 3.11 | 3.49 | 2.59 | 2.79 |
| 毛利率(%) | 28.56% | 29.82% | 29.90% | 33.50% | 29.63% | 31.18% | 26.65% | 27.93% | 29.02% | 29.94% | 29.12% | 29.29% |
| 營業利益率(%) | 13.66% | 15.43% | 16.34% | 17.77% | 13.87% | 17.88% | 8.53% | 13.87% | 14.89% | 15.74% | 13.95% | 14.50% |
| 稅後純益率(%) | 11.84% | 12.45% | 13.18% | 4.19% | 13.10% | 17.59% | 8.99% | 12.13% | 12.53% | 12.83% | 11.40% | 11.35% |
| 營業收入YoY/QoQ(%) | 12.59% | 12.07% | 11.05% | -6.88% | 7.33% | 29.05% | -29.27% | 29.35% | 7.56% | 9.53% | -16.51% | 8.31% |
| 稅後純益YoY/QoQ(%) | 4.05% | 17.89% | 17.53% | -72.92% | 235.77% | 73.29% | -63.84% | 74.46% | 11.15% | 12.19% | -25.82% | 7.79% |
註:稅後純益係指本期淨利歸屬於母公司業主;EPS預估值以股本11.90億元計算。
資料來源:群益投顧彙整
投資評等說明
| 評等 | 定義 |
|---|---|
| 強力買進(Strong Buy) | 首次評等潛在上漲空間≥ 35% |
| 買進(Buy) | 15%≤首次評等潛在上漲空間<35% |
| 區間操作(Trading Buy) | 5%≤首次評等潛在上漲空間<15% |
| 中立(Neutral) | 無法由基本面給予投資評等 預期近期股價將處於盤整 建議降低持股 |