PDF 原檔:報告_福邦_矽光子CPO產業_202609_original.pdf
日期精度:原檔僅標示「2026/09」未列明確日期,落地日期以「2026-09」記錄。
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_福邦_矽光子CPO產業_202609_001.png |
65KB | 真資料圖 | 2022-2026(E) 美國四大 CSP(Microsoft/Alphabet/Amazon/Meta)資本支出堆疊柱狀圖,含年增率標示 |
報告_福邦_矽光子CPO產業_202609_002.png |
241KB | 真資料圖 | 2025 vs 2031 光模組市場規模比較圖(Datacom/Telecom 分色圓形示意,$23B→$112B) |
報告_福邦_矽光子CPO產業_202609_003.png |
135KB | 真資料圖 | 資料中心 Scale Across/Scale Out/Scale Up 三層架構距離示意圖(1000km 至 1m) |
報告_福邦_矽光子CPO產業_202609_004.png |
73KB | 真資料圖 | 三類架構光互聯技術需求對照圖:不可插拔相干光模組/可插拔相干光模組/IMDD 可插拔光模組/ACC 與 AOC/NPO 與 CPO,對應距離區間 |
報告_福邦_矽光子CPO產業_202609_005.png |
187KB | 真資料圖 | GPU Server-Switch-Shuffle Module-Fiber Harness 資料中心光纖佈線架構示意圖,標示 MPO/Jumper 與 Shuffle Module 位置 |
報告_福邦_矽光子CPO產業_202609_007.png |
94KB | 真資料圖 | 光收發模組演進路徑圖(SFP 系列至 OSFP-XD,含年份標示) |
報告_福邦_矽光子CPO產業_202609_008.png |
51KB | 真資料圖 | 傳統光收發模組內部結構示意圖(含 EML 雷射、Driver、DSP、Mux/DeMux、TIA) |
報告_福邦_矽光子CPO產業_202609_009.png |
113KB | 真資料圖 | 矽光模組實體照片(PIC、Driver、DSP、Transimpedance Amplifier、Photodiode Array 標示) |
報告_福邦_矽光子CPO產業_202609_012.png |
176KB | 真資料圖 | 三家 InP 基板業者(住友電工/JX Advanced Metals/AXT)擴產規劃時間軸圖,2023-2030E,標示擴產倍數 |
報告_福邦_矽光子CPO產業_202609_013.png |
469KB | 真資料圖 | CPO 出貨量預估圖(LPO/LRO、CPO、NPO 堆疊柱狀圖,2026-2031,標示 3M/10M/32M/63M/112M) |
報告_福邦_矽光子CPO產業_202609_014.png |
128KB | 真資料圖 | Pluggable/NPO/CPO 滲透率堆疊面積圖,2026-2030,標示 11%/19%/28%/38% |
報告_福邦_矽光子CPO產業_202609_015.png |
391KB | 真資料圖 | CPO 主要元件立體剖面示意圖:光引擎(OE=PIC+EIC)、外部雷射(ELS)、光纖陣列單元(FAU),右側為完整 CPO 模組實體照片(標示 a-e 元件) |
報告_福邦_矽光子CPO產業_202609_016.png |
227KB | 真資料圖 | TSMC COUPE 平台 FAU 光耦合架構剖面圖(Si Carrier/EIC/PIC/Cu Pillars/Grating Coupler/Mirror)與 COUPE-GC 立體示意圖 |
報告_福邦_矽光子CPO產業_202609_017.png |
91KB | 真資料圖 | 多層光纖堆疊排列電子顯微鏡式示意圖 |
報告_福邦_矽光子CPO產業_202609_018.png |
86KB | 真資料圖 | 光纖端面放大照片,標示對位結構 |
報告_福邦_矽光子CPO產業_202609_019.png |
43KB | 真資料圖 | 多芯光纖連接器實體照片,標示金屬 V-groove 與線材 |
報告_福邦_矽光子CPO產業_202609_020.png |
35KB | 真資料圖 | 可拆卸式 MPC 連接器結構示意圖(DETACHABLE MPC/SEAT COVER PLATE/SEAT RECEPTACLE/PIC) |
報告_福邦_矽光子CPO產業_202609_021.png |
58KB | 真資料圖 | NPO 架構示意圖:光引擎(TRX)鄰近 ASIC 置於 PCB 上 |
報告_福邦_矽光子CPO產業_202609_022.png |
59KB | 真資料圖 | CPO 架構示意圖:光引擎與 ASIC 共同封裝於同一載板,外部雷射獨立 |
報告_福邦_矽光子CPO產業_202609_023.png |
96KB | 真資料圖 | XPO 模組配置液冷板散熱示意剖面圖 |
報告_福邦_矽光子CPO產業_202609_024.png |
102KB | 真資料圖 | OPEN CPX MSA 成員 logo 牆(Ciena/Coherent/Marvell/Molex/Samtec/Terahop) |
報告_福邦_矽光子CPO產業_202609_025.png |
62KB | 真資料圖 | Ciena Vesta 200 6.4T CPX Optical Engine 與 100T Open CPX 系統實體示意圖,標示 CPX Connectors |
報告_福邦_矽光子CPO產業_202609_026.png |
161KB | 真資料圖 | CPO 應用場景與 Scale-up 技術路線圖:CPO-MCM(Scale-out)/CPO-OOI(Scale-up),右側 Wide&Slow(Microsoft MOSAIC) vs Narrow&Fast(NVIDIA) 對比 |
報告_福邦_矽光子CPO產業_202609_027.png |
290KB | 真資料圖 | (報告末段圖,內容與 CPO 長期導入趨勢文字段落對應,Scale-up 技術路線/NVLink Fusion 生態系示意) |
其餘 006、010、011 均 <40KB,依規則預設非必要逐張 Read 之候選。
原始內容
6,750
6,500
6,250
AI驅動高速互聯,矽光子落地,CPO續章
福邦投顧 研究部 2026/09
prof
day
ono
- ⚫ AI算力需求推升高速光互聯市場。美國四大CSP持續擴大AI資料中心建置,為帶動高速光 模組需求成長的主要動能。現階段高速光模組出貨仍以800G為主,1.6T預計自2027年逐步 放量,也帶動矽光(SiPh)模組滲透率提高。
- ⚫ 矽光模組非新興產品,外型仍沿用既有可插拔光模組規格,但相較傳統光模組,SiPh具備 元件高度整合及晶圓級量產優勢,隨高速傳輸所需而獲廣泛採用。然而,雷射晶片受限於 上游InP基板缺貨而供應吃緊。為確保貨源,部分業者已透過長約或預付款方式鎖定供應, 使掌握貨源者在市場上更具競爭優勢。
- ⚫ CPO現階段仍面臨光耦合、測試與量產等製程挑戰;對CSP而言,CPO改變其既有可插拔光 模組的維修與更換模式,加上NPO、XPO等替代架構持續發展,使CPO雖已進入量產階段 ,短期滲透率仍偏低。展望未來,傳輸頻寬持續提升,為降低傳輸損耗與功率,光引擎將 逐步靠近交換器ASIC或加速卡,CPO仍具導入需求。此外,NVIDIA持續擴大NVLink Fusion生態系,擴大CPO潛在應用市場,惟規模部署時程仍待帶動頻寬需求的新應用興起。
- ⚫ 相關個股:聯亞(3081)、IET-KY(4971)、寰宇-KY(4991)、聯鈞(3450)、訊芯-KY(6451)、華 星光(4979)、光聖(6442)、波若威(3163)、上詮(3363)、大立光(3008)
目錄
| 一 | AI算力需求推升高速光互聯市場 | 4 |
|---|---|---|
| 二 | 9 | 矽光子技術與供應鏈發展 |
| 三 | 14 | InP雷射供應鏈與供需趨勢 |
| 四 | 18 | CPO發展趨勢與導入挑戰 |
| 五 | 相關個股 29 |
AI算力需求推升高速光互聯市場
AI DC建置,光通訊需求持續成長
- 生成式AI浪潮帶動美國CSP進入DC建置競賽,2023年仍為投資初期,2024年CapEx明顯加速 ,預期2026年美國四大CSP-Amazon、Google、微軟、Meta ,CapEx合計增至7,500億美元, 帶動高速光互聯(networking)需求。
- Amazon更指出,預期AWS算力供不應求情況將延續至2027年,且2028年需求能見度已高。
- 2022年底ChatGPT推出帶動生成式AI浪潮,惟當時COVID-19疫情剛結束,Amazon和Meta因 疫情期間大幅擴張基礎建設而下調2023年CapEx,使四大CSP整體CapEx較2022年略低。
預估2031年光模組市場營收將達1,120億美元
- 市調機構預估,至2031年光模組市場營收將達1,120億美元,CAGR成長30%。AI DC為營收 貢獻主力, 佔比達9成。
- 2025年合計資料中心與電信商的光模組營收為230億美元,當時兩者營收分別為180億與50億 美元,差異有限;2031年資料中心的光模組營收達1,010億,電信商僅增為110億美元。
光互連應用由機櫃延伸至跨資料中心
- 目前光通訊產品出貨集中於Scale Up與Scale Out應用;隨資料中心建置規模擴大及耗電量增加 ,受限於電力與土地供給,資料中心朝分散式建置發展,並透過光纖串聯多座資料中心以進行 共同運算,帶動Scale Across需求。
- Scale Up為機櫃內元件與設備互連;Scale Out為資料中心內不同機櫃間互連;Scale Across為 資料中心互連。
圖3、資料中心Scale Up、Scale Out與Scale Across架構
依傳輸距離採用不同光互聯技術
- Scale Up傳輸距離較短,以成本較低的主動銅纜(ACC)為主;隨傳輸速率增加,銅線難以維 持訊號品質,便會採用光纖兩端配置光收發模組的主動光纜(AOC)。 AOC
- Scale Out主流採用IMDD可插拔(pluggable)光模組。
- NPO和CPO為應用於Scale Out和Scale up的新技術,藉縮短光引擎與交換器ASIC距離以降低 高速傳輸的電訊號損耗。NPO的光引擎鄰近交換器ASIC擺放;CPO的光引擎與交換器ASIC 共同封裝。
- Scale Across傳輸距離約20公里以上,需採用相干光(coherent)技術來維持訊號品質,供應商 相對有限,以歐美系業者為主。
矽光子技術與供應鏈發展
AI資料中心的光互聯台廠供應鏈
- AI DC 高速互連升級,帶動AOC/ACC 與800G/1.6T可插拔光模組需求成長,並推升矽光 (SiPh)模組滲透率。台廠AOC供應商包括佳必琪與源傑。
- 台廠受惠範圍由光模組元件與封裝,進一步延伸至CW Laser、光學次模組封裝及PIC 代工
- 高密度光纖佈線需求同步增加,帶動MPO/Jumper、Fiber Harness、Shuffle Module 等產品需 求,台廠供應商包括光聖、波若威、佳必琪、貿聯-KY。
表1、台灣光通訊廠聚焦光模組與被動元件
| 項目 | 台廠參與環節 |
|---|---|
| 雷射/光源 | EML雷射晶片、CW雷射晶片、LD封 裝 |
| 可插拔模組 | 800G/1.6T、矽光模組、次模組組裝、 PIC代工 |
| 高速線纜 | AOC、ACC、線纜與電纜組裝 |
| 光纖連接 | MPO/Jumper、Fiber Harness、Shuffle Module、光纖集線器 |
光模組朝高速與高密度整合演進
- AIDC帶動高速光模組需求,2026年以400G、800G為主,1.6T開始放量;2027年1.6T出貨量 將明顯提升,並預期2028年導入3.2T。市調機構LightCounting預估,隨800G、1.6T等高速光 模組需求增加,矽光模組滲透率將提升,2026年矽光模組銷售額YoY成長110%,占整體光模 組市場約50%。
- 光模組速率提升是透過增加光通道或提高單通道速率來實現,以每通道200G為例,800G需4 個光通道,1.6T則增至8個,通道數增加所需的調變器、PD等元件數量也隨之增加,使耦合 及封裝複雜度提高,凸顯矽光模組的整合優勢
圖5、資料中心內的光模組市場規模預估
圖6、可插拔光模組技術演進
1G 10G 25G 40G 100G 400G 800G 1.6T
矽光PIC高度整合光元件並以半導體製程量產
- 矽光模組是指搭載矽光PIC的光模組,矽光PIC透過半導體製程,將調變器、波導等光學功能 整合於晶片,減少離散元件組裝及光學對準步驟,並有利於晶圓級量產。
- 2016年英特爾即推出矽光子光模組,惟早期高速傳輸需求有限,矽光PIC整合效益尚不顯著; 隨800G、1.6T以上高速光模組放量,通道數及光元件數量增加,矽光PIC整合優勢浮現。
- 現階段矽光模組仍沿用沿用OSFP、QSFP-DD既有可插拔光模組外型。
- 過去光通訊PIC多採III-V族材料,雷射與光元件可單晶整合,但市場規模較小且製程專用,多 以IDM方式生產;矽光PIC採CMOS相容製程,可導入成熟矽晶圓代工模式,實現規模量產與 降低成本,然無法與雷射整合。
圖7、傳統光模組與矽光子光模組架構比較
傳統光模組
光模組因元件數多,會先整合 成次模組(OSA),如發射端的 TOSA或接收端的ROSA。
矽光子整合離散的光元件如PD 、調變器等;EIC包含驅動器 、TIA和DSP。
矽光PIC需求擴大,專業分工成形
- 矽光PIC晶圓代工目前以Tower半導體量產規模及客戶能見度最高;聯電亦積極切入,2025年 取得比利時半導體研究機構imec的12吋矽光子製程技術授權,2026年於新加坡12吋廠量產 1.6T PIC,預計2027年向更多客戶開放矽光代工平台。
- 除英特爾外,其餘具備矽光PIC設計能力業者並未單獨銷售PIC,而是將PIC與EIC、DSP整合 為光引擎(optical engine)後出售。
- 2023年英特爾出售光模組事業予Jabil,專注於提供整合雷射的矽光PIC。
表2、矽光子關鍵元件供應鏈
| 項目 | 供應商 |
|---|---|
| 矽光PIC設計 | Lumentum、Coherent、Marvell、博通、Cisco、英特爾、華為/海思 |
| 矽光PIC晶圓代工 | Tower、聯電、GlobalFoundreis |
| DSP | Marvell、博通、MaxLiner、Credo、達發 |
| 矽光收發模組 | Lumentum、Coherent、中際旭創、新易盛、Jabil等 |
InP雷射供應鏈與供需趨勢
InP雷射上游供應鏈高度集中
圖8、InP雷射製程
InP基板生產
切割與測試
在InP基板長出III-V族 磊晶層
晶圓製程
LD Wafer
LD封裝
LD封裝後可應用於 光模組或外部雷射 (ELS)
表3、InP基板和磊晶設備主要設備商
| 項目 | 供應商 |
|---|---|
| InP基板生產住友電工、JX Advanced Metals、 AXT | |
| 磊晶設備 | MOCVD:Aixtron、Veeco MBE:Riber |
- InP基板和磊晶設備的供應商集中度高, 短期需求快速增加時難以即時因應。
- InP過去為相對小眾的化合物半導體材料, 需求以骨幹網及海底電纜等長距高速光傳輸 應用,既有產能有限。
- 中國自2025年2月起要求InP基板出口須取 得許可,造成供應交期不穩定,下游客戶轉 向非中系供應商,加劇InP基板供應吃緊。
InP基板業者宣布擴產 供給能見度仍有限
- 三家InP基板業者皆宣布擴產,產能均呈倍數增長,惟未揭露既有產能,尚難推估未來InP基 板實際供給量。
- AXT分別獲Coherent及Lumentum預付約2,200萬及8,700萬美元,用於6吋InP基板擴產及產能 預留。
雷射供應鏈呈IDM與專業分工並存
- Lumentum、Cohernet、博通採IDM模式,具備從LD設計、磊晶、晶圓製程至雷射封裝能力, 並視產能與產品需求委外,如Coherent將部分LD封裝委由聯鈞生產。
- 磊晶製程方面,全新、聯亞採用MOCVD設備,英特磊以MBE為主,IQE同時具備MOCVD與 MBE量產能力。其中聯亞已切入國際龍頭光模組廠供應鏈,華星光與Marvell具合作關係。
- LD封裝包含CoS和To-Can等形式,聯鈞現階段以CoS為主,封裝後雷射可再與透鏡、光纖等 光學元件整合成TOSA;高功率CW雷射可用於矽光模組,或CPO/NPO的外部雷射光源。
表4、雷射供應商製程布局
| Lumentum /Coherent | 博 通 | IQE | 全 新 | 英 特 磊 | 聯 亞 | 穩 懋 | 宏 捷 科 | 環 宇 | 光 環 | 華 星 光 | 聯 鈞 | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| LD設計 | ☉ ☉ | |||||||||||
| Epi製造 | ☉ ☉ | ☉ | ☉☉☉ | ☉ | ||||||||
| LDWafer | ☉ ☉ | ☉ | ☉ ☉ | ☉ | ☉ | ☉ | ||||||
| LD封裝 | ☉ ☉ | ☉ | ☉ | ☉ | ||||||||
| TOSA | ☉ | ☉ | ☉ | ☉ |
CPO發展趨勢與導入挑戰
CPO於3.2T世代有望加速滲透
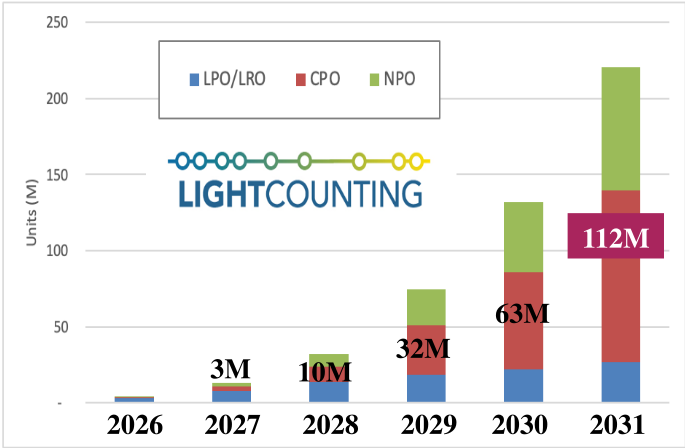
- 台積電表示CPO模組將於2026年下半年量產,惟依供應鏈資訊,初期出貨量仍低、市場規模 有限。市調機構預估,CPO光模組出貨量將自2027年起明顯成長,2030年達約6,000萬顆; 滲透率部分,將由2027年的11%提升至2028年的19%,2030年進一步達38%。
- 業界普遍認為,傳輸速率進入3.2T世代後,CPO在功耗與頻寬密度上的優勢將更為明顯。博 通也表示,CPO的光互聯耗電量較可插拔光模組減少70%。
圖10、CPO出貨量與滲透率預估
CPO推動光電共封裝,FAU成光耦合關鍵元件
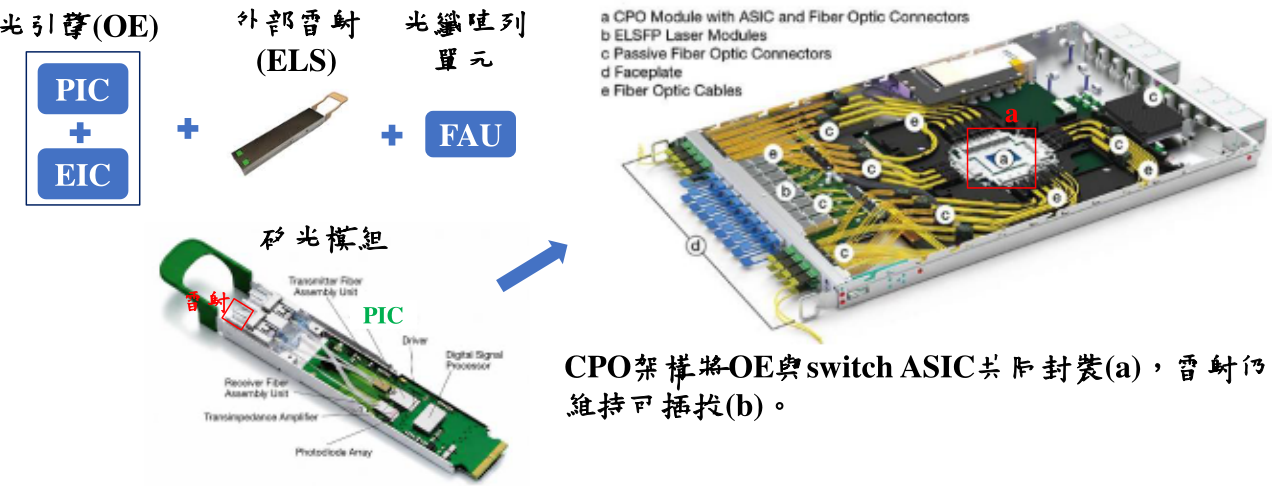
- CPO為光電共封裝架構,將PIC與EIC 整合為光引擎(OE),再與Switch ASIC共封裝於同一載 板,目標降低電訊號傳輸距離與功耗。
- 雷射仍放置於交換器機箱前面板,且維持可插拔,以方便更換。
- 目前台積電以COUPE平台整合PIC與EIC成光引擎,然提高光耦合效率、降低光進入PIC 的 損耗,成為CPO主要瓶頸之一,也使FAU 成為關鍵元件。
圖11、CPO主要元件
x
FAU難以晶片化,攸關CPO光耦合效率與量產時程
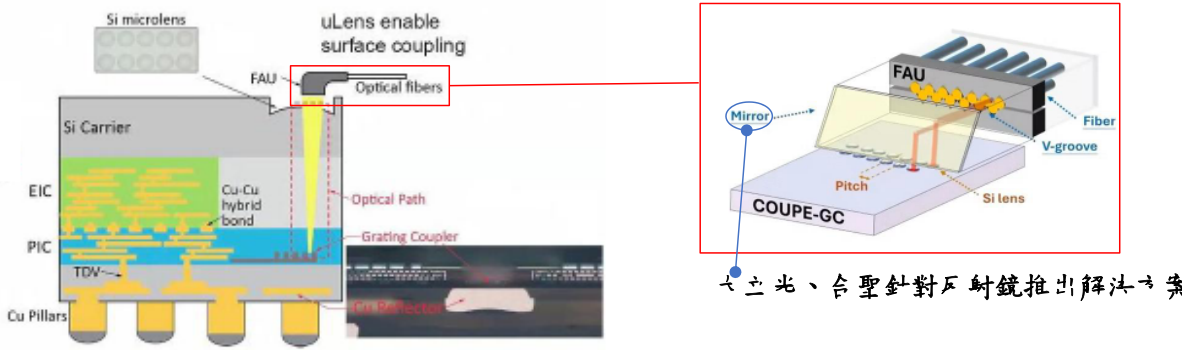
- 目前台積電COUPE平台優先採用光柵(grating)耦合架構,FAU以黏膠固定於光學引擎上 方。光線平行射出,需以反射鏡導入PIC;COUPE端利用矽透鏡將光聚焦至光柵耦合器 ,也配置金屬反射鏡回收散射光,提升光耦合效率。
- 光耦合效率攸關光學元件設計與光纖精密對位。FAU除涉及光學設計外,光纖亦需精準 置入V-groove,並完成固定、端面研磨與對位封裝,工序繁雜而被視為CPO規模量產瓶 頸之一。
- FAU投入業者主要包括線材廠、傳統FAU業者及光學元件廠。例如,光聖旗下合聖推出 以Metalens搭配反射鏡的可拆卸式FAU;大立光則推出配置80顆微型鏡頭、整合反射鏡 與稜鏡功能的PMLA,並進一步布局多層堆疊光纖。線材廠方面,以波若威、佳必琪與 貿聯為代表;傳統FAU業者則以上銓為代表。
圖12、TSMC COUPE的FAU光耦合架構
FAU技術升級聚焦提升耦光效率與縮短對位時間
- FAU主要發展方向為可拆卸設計、多層光纖堆疊與被動對位。其中,可拆卸式方案以美、日 業者布局較積極,主要考量FAU或光纖生損壞可直接更換,避免拆除整組光學引擎,降低維 修難度及交換器損壞風險。
- 目前FAU多採主動對位,透過反覆微調位置並量測光功率,找出最佳耦合點後固定,雖可補 償製造與組裝誤差,但組裝時間長。被動對位仰賴高精度製程與定位結構,將精度要求前移 ,以簡化後段組裝並提升量產效率
圖13、FAU正發展可拆卸、多層堆疊及被動對準
Teramount雙層光纖設計使 光纖量從單層的32條增為 64條。
Teramount與高塔半導體合作開發Bump-ready wafer, 即在PIC晶圓階段預先製作光學耦合與對位結構。
日商Senko的可拆卸FAU
NPO持續演進成為Scale Up另一選擇
- NPO被視為CPO折衷方案,光引擎置於鄰近交換器ASIC,降低傳輸損耗且保留維修彈性。
- 華為認為NPO具備提供400G/lane的潛力,3.2T世代未必需全面導入CPO。
- 博通、Marvell、Coherent皆已展示或推出NPO方案,光源架構部分,Marvell主打無DSP、配 置CW雷射;博通展示VCSEL方案,Coherent同時推出VCSEL和CW方案,VCSEL功耗低, 晶片尺寸小,可高密度排列,並與光引擎整合封裝,然傳輸距離有限,適合Scale-up應用。
- 被視為Marvell合作業者的華星光,預期2027年下半開始量產1.6T NPO模組,2028年出貨量 體將較為顯著。
圖14、NPO與CPO技術路徑比較
光引擎鄰近ASIC擺放。
光引擎與ASIC置於同一載板,配置外部雷射。
XPO重塑可插拔模組挑戰CPO的Scale Out市場
- 美網通業者Arista於2026年成立XPO MSA,並展示首代支援200G/lane,頻寬12.8T的可插拔 XPO模組,後續將發展400G/lane、單模組頻寬25.6T,惟量產與規模商用時程尚未明朗。 XPO MSA成員橫跨CSP、ASIC、光元件與光模組供應鏈,包括微軟、Marvell、Coherent、 Lumentum及新易盛等。Arista為Ethernet交換器設備商,主導XPO規格與生態系發展。
- XPO主打Scale-out應用,強調單一XPO模組可取代8顆OSFP,在有限機箱空間內提高整體傳 輸頻寬。由於XPO採全新模組機構,交換器須配合重新設計供電、散熱及相關介面,目前規 格制定與系統平台仍以Arista為主;儘管XPO MSA讓CSP在光模組供應商選擇上更具彈性, 但在其他交換器業者尚未跟進前,導入XPO亦可能意味對Arista交換器平台的更高依賴。
圖15、XPO模組架構與應用示意
配置液冷板因應 高功耗散熱需求
XPO主打提高可插拔模組 頻寬至12.8T
Open CPX以標準化介面挑戰NVIDIA封閉式CPO架構
- 美系光傳輸設備商Ciena與Coherent,以及連接器業者Molex、Samtec推動Open CPX MSA, 透過標準介面讓讓光引擎可拆卸,獨立於ASIC,提高光引擎與ASIC的選擇彈性。
- Open CPX強調架構選擇彈性,CSP可依系統需求採用NPO或CPO,雷射可選外部雷射或整合 式雷射方案。
- Ciena已推出採Open CPX架構的光引擎Vesta,,並以16 顆6.4T光引擎打造總頻寬102.4T的系 統。Ciena於3Q26法說表示,Vesta樣品已售出,預計2027年開始貢獻營收、2028年放量。
圖16、Open CPX採可拆卸光引擎設計,提升供應商選擇彈性
OpenCPX成員可見到連接器廠商如 Molex 和Samtec。
各種光互聯架構重塑供應鏈價值分配
- CPO和NPO的供應鏈差異有限,皆由交換器ASIC或加速卡業者主導系統架構,光引擎、雷 射、FAU、連接器等供應鏈皆配合設計。若CPO滲透率提高,將壓縮傳統可插拔光模組需求 ,但具雷射組裝能力的業者仍可供應外部雷射
- CPO的光耦合效率需求提高,使FAU重要性提升。
- XPO藉提高模組頻寬,延續可插拔方案在高速傳輸的生命週期。
- Open CPX採用標準介面實現光引擎可拆卸,由於PCB板端需配置CPX連接器,使連接器重 要性提升。
- 不論採用何種光互連架構,隨AI資料中心傳輸頻寬與光路數持續增加,高密度佈線需求均將 提升,帶動fiber jumper、fiber harness及fiber shuffle需求,如光聖已切入Google資料中心光纖 連接供應鏈將明顯受惠。
表5、不同光互連架構受惠與承壓供應鏈比較
| 受惠供應鏈 | 承壓供應鏈 | |
|---|---|---|
| CPO/NPO | 光引擎、外部雷射、FAU | 傳統可插拔光模組 |
| XPO | 可插拔光模組、雷射 | 相對有限 |
| Open CPX | 可拆卸光引擎、連接器、雷射、FAU | 封閉式CPO供應鏈 |
CPO長期具導入需求,惟時程仍具不確定性
- CPO在Scale-out面臨傳統可插拔光模組、XPO與NPO等架構競爭;相較下,台積電認為CPO 在Scale-up更能發揮高頻寬、低功耗與短距離互連優勢,朝Optical I/O發展。
- Scale-up 架構目前存在技術路線分歧-Narrow & Fast 與Wide & Slow;前者持續提高單通道 速率,以NVIDIA為代表,後者增加道數來擴充頻寬,微軟MOSAIC為較典型方案。
- 展望未來,儘管CPO導入時程受系統架構與成本效益影響,但隨運算規模持續擴大,銅互連 瓶頸將推動光引擎進一步靠近交換器ASIC或XPU,CPO長期導入趨勢不變。 再者,NVIDIA 亦透過NVLink Fusion持續擴大Fabric生態系,使採用客製XPU的業者仍可導入NVLink架構 ,擴大CPO潛在應用市場。
相關個股
相關個股
| 供應鏈 位置 | 台廠 | 主要產品 | 主要/潛在客戶 |
|---|---|---|---|
| 上游 | 聯亞 | 磊晶、CW雷射、EML雷射 | 美系CSP、國際龍頭光模組廠 |
| 上游 | IET-KY | 磊晶 | Coherent、Lumentum |
| 上游 | 環宇-KY | 光偵測晶片(PD) | Coherent、Lumentum、AAOI |
| 中游 | 聯鈞 | 雷射封裝,旗下子公司源傑供應 AOC | Coherent、美系CSP |
| 中游 | 華星光 | CW雷射、EML雷射、LD封裝、 次模組 | Marvell |
| 下游 | 光聖 | MPO / Jumper、Fiber Harness | 美系CSP、Google |
| 下游 | 波若威 | MPO / Jumper、Fiber Harness | 美系CSP |
| CPO相關 | CPO相關 | CPO相關 | CPO相關 |
| 上游 | 訊芯 | CPO模組 | 博通 |
| 下游 | 上詮 | FAU | NVIDIA |
| 下游 | 大立光 | FAU | NVIDIA |
相關個股
| 個股 | 2026F EPS | 26F YoY | 2027F EPS | 27F YoY | 本益比 區間 | |
|---|---|---|---|---|---|---|
| 3081 | 聯亞 | 20 | 372.4% | 44.9 | 124.5% | 45~169 |
| 4971 | IET-KY | 7.3 | 386.7% | 11.4 | 55% | 29.1~100.3 |
| 4991 | 環宇-KY | 5.6 | 3643% | 11.1 | 98.2% | 31~101.2 |
| 3450 | 聯鈞 | 10.3 | 104.9% | 18.5 | 79.6% | 20.4~62.4 |
| 6451 | 訊芯-KY | 1.1 | 323% | 3 | 172.7% | 50.8~1892 |
| 4979 | 華星光 | 8.42 | 55.1% | 15.1 | 79.3% | 19.9~73.1 |
| 6442 | 光聖 | 46.4 | 115.8% | 65.8 | 41.8% | 13.5~50 |
| 3163 | 波若威 | 7.2 | 16.2% | 9 | 25% | 32.3~166 |
| 3363 | 上銓 | 0.21 | NA | 16.9 | 8156.1% | 43.8~221.8 |
| 3008 | 大立光 | 186.9 | 17.2% | 207.1 | 10.8% | 11~39 |
6,750
6,500
6,250
謝謝指教 Q&A
an
ono
prof
day