定義
NPO(Near-Packaged Optics,近封裝光學)是把光學引擎(OE)從可插拔模組移到 switch ASIC 封裝附近(基板旁、socket 周邊)的互連架構,介於 OBO(On-Board Optics,板上光學)與 技術_CPO 之間。相比 pluggable,NPO 縮短 ASIC 到 OE 的銅走線距離、降低 SerDes 功耗;相比 CPO,OE 不與 ASIC 同封裝,維修性與良率風險較低、不需重做整套 2.5D/3D 封裝。在 CPO 量產時點被多家券商下修的背景下(2026-06),NPO 與可插拔、銅互連並列 2026–28 過渡期最可部署的方案。
SemiAnalysis(2026-07-13)給出精確的架構定義:NPO 的 OE 坐在自己的 engine substrate 上、經 socketed NPO 連接器接到高效能基板(high-performance substrate),高速通道約 150mm 走高效能基板而非一般 host PCB(vs pluggable 約 300mm host PCB 走線、CPO 約 10mm 基板內走線);判斷 CPO vs NPO 的關鍵是 OE 是否落在 ASIC substrate 上,與可否插拔無關(可插拔且在 ASIC substrate 上者稱 Pluggable CPO)。當前 NPO 實作預期採 200G/lane PAM4 調變,且多數方案採可插拔 form factor(依 CPX-MSA 規範,Samtec CPX 連接器 socket 規格達 224Gb/s、每座 128 個 differential pair,同時支援 NPO 模組與 NPC flyover 銅纜),使 rack 內可維持 OE 供應商多元性——這正是 NPO 相對 CPO 的兩大核心優勢:避開 OE attach yield 乘法懲罰與避免 switch/ASIC 廠商 70% 毛利堆疊的 vendor lock-in(第三方可插拔 OE 約 30–40% 毛利)。
CPO 與 NPO 的差異:載體與連接器,不是 OE 技術(永豐,2026-09-16)
永豐(騰旭投資程正樺,2026-09-16)點出一個常見誤解:「NPO 若成主流,CPO 供應鏈就會受挫」。實際上兩者的光引擎(OE)完全相同,都由台積電 COUPE 技術整合 PIC & EIC 而成;差異僅在載體與連接器設計:
| CPO | NPO | |
|---|---|---|
| OE 位置 | OE on substrate | OE on PCB,再透過 socket 連接主機板 |
| FAU 維護 | 若 FAU 損壞須換可插拔的 dFAU;dFAU 良率不佳時,整顆昂貴的 CPO 模組可能報廢 | FAU 可做成不可拆卸;光纖模組損壞時直接更換整顆 socket,降低組裝維護門檻 |
| 封裝路線 | COUPE 3D 堆疊(台積電良率目前穩定) | 非台積電陣營多採 2.5D 平面封裝 |
| 主要封裝/供應商 | 台積電 | 光通訊模組廠(Innolight、Coherent 等)封裝 OE;連接器廠(3533_嘉澤(市)/FIT 等)供應 socket |
因此不管系統走 CPO 或 NPO,對台積電的 OE 技術與產能需求都沒有改變——「走 NPO 會打擊 CPO 供應鏈」的說法不成立;兩者是同一 OE 供應鏈的兩種封裝出口,而非互斥的競爭路線。
信心:分析師會議記錄(永豐投顧記錄,2026-09-16),中信心。
圖解
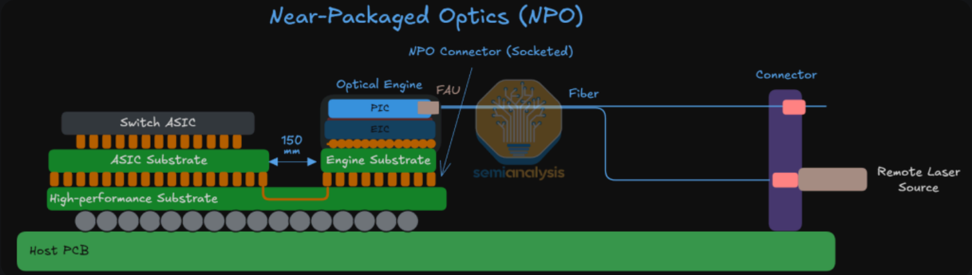
圖說:NPO 架構示意(SemiAnalysis 2026-07-13)。OE(PIC+EIC)在自己的 Engine Substrate 上、經 Socketed NPO Connector 接在 High-performance Substrate,與 ASIC Substrate 相距 150mm;FAU 出纖、外接 Remote Laser Source。來源:報告_SemiAnalysis_NPO光互連接棒_20260713
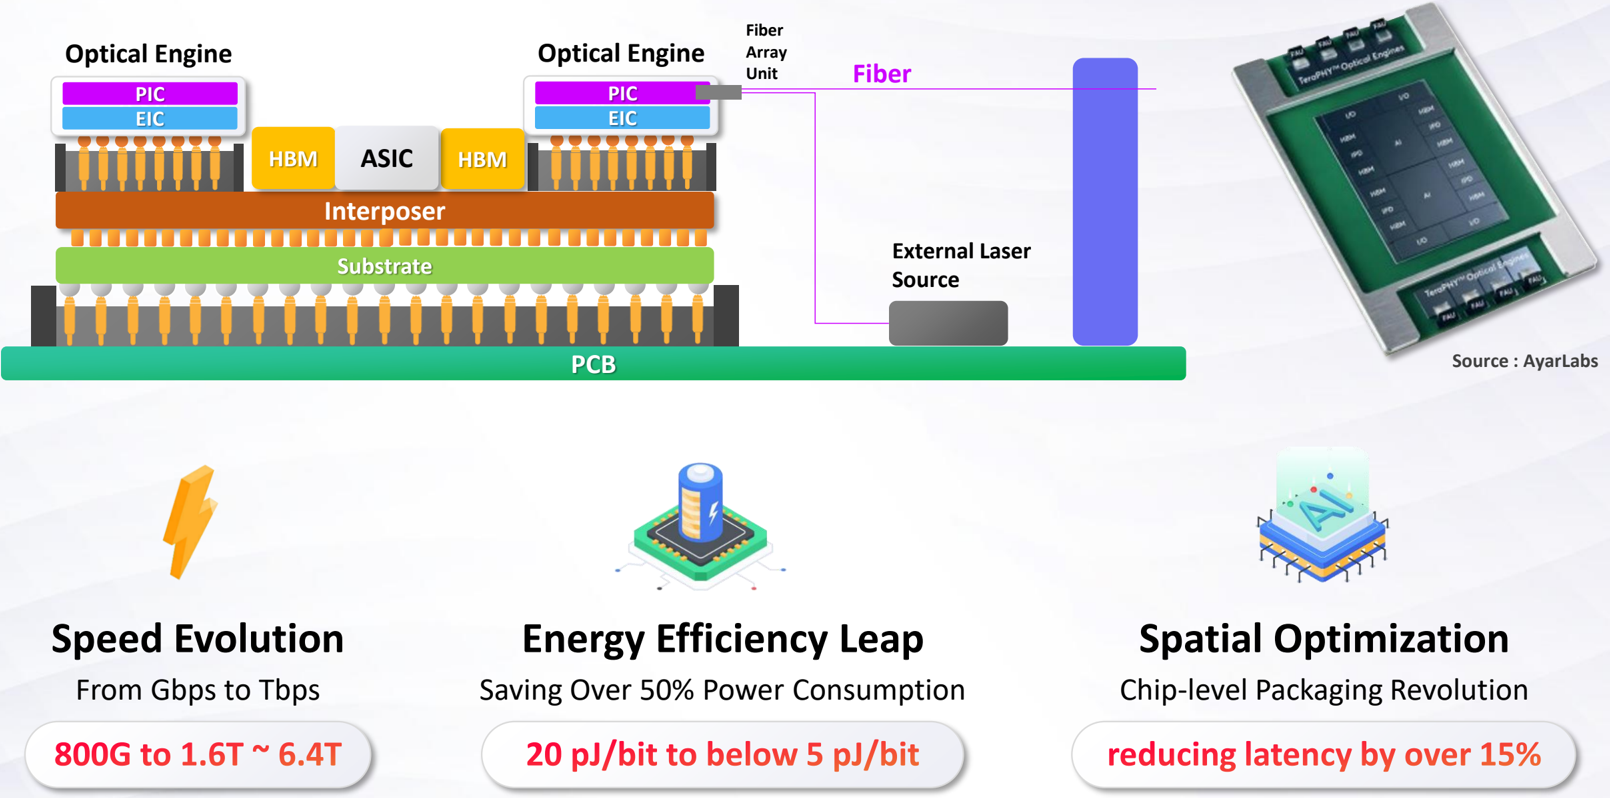
圖說:CPO 演進五階段(穎崴 2026-05-14 CPO 論壇引 Counterpoint Research)。Pluggable Optics(~2016,100% Cu、~800G、1x 功耗)→ OBO(2023,80% Cu + 20% Optics、<1.6T、~0.8x 功耗)→ NPO(2025,50% Cu + 50% Optics、<3.2T、~0.6x 功耗)→ 2.5D CPO COUPE Switch(2027,<6.4T、<0.5x)→ 3D CPO COUPE XPU(2030~,12.8T+、<0.1x)。來源:活動_穎崴_CPO論壇簡報_20260514
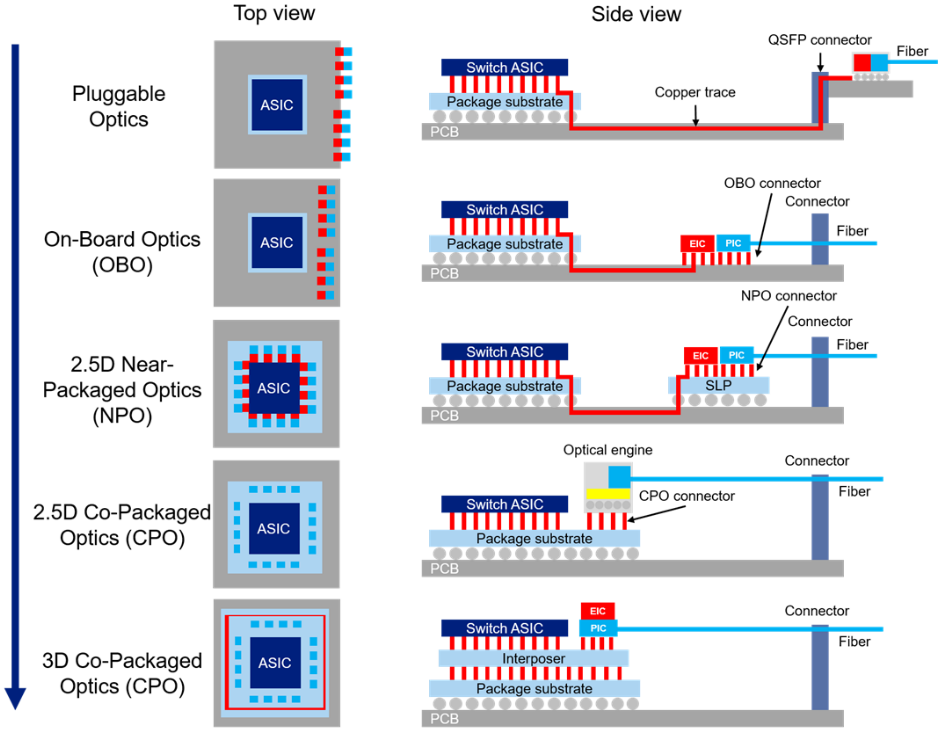
圖說:光互連演進示意(GS,2026-10-25):Pluggable Optics(Switch ASIC→package substrate→PCB 銅線→QSFP connector→光纖)、On-Board Optics、2.5D NPO(EIC+PIC 置於 SLP 上、經 NPO connector 接光纖,電訊號路徑縮短但仍經 package substrate 與 PCB 部分走線)、2.5D CPO(optical engine 與 ASIC 同 package substrate)、3D CPO(interposer 疊 EIC/PIC);紅線為電訊號路徑,由上而下漸短。
架構定位
| 架構 | OE 位置 | 銅/光比重 | 頻寬 | 相對功耗 | 主要限制 |
|---|---|---|---|---|---|
| Pluggable | OSFP / QSFP-DD 模組內 | 100% Cu 走線到面板 | ~800G–1.6T | 1x | ASIC 到模組長銅線 channel loss |
| OBO | PCB 上、靠近 ASIC | 80% Cu + 20% Optics | <1.6T | ~0.8x | 板級互連與熱管理 |
| NPO | 封裝附近 | 50% Cu + 50% Optics | <3.2T | ~0.6x | 標準與量產生態仍在形成 |
| CPO | 與 ASIC 同封裝/中介層 | 20% Cu 以下 | 6.4T+ | <0.5x | 維修性、attach 良率、熱、FAU 對位 |
(數據來源:穎崴論壇 Counterpoint 演進圖;架構限制整理自 技術_OE光學引擎)
與 技術_LPO 的區別:LPO 是「拔除 DSP 的電氣訊號鏈架構」,NPO 是「OE 擺放位置架構」,兩者屬不同維度、可以疊加;NPO 因縮短電路距離,同樣有利於線性直驅省功耗的方向。
SemiAnalysis 七方案量化比較(2026-07-13)
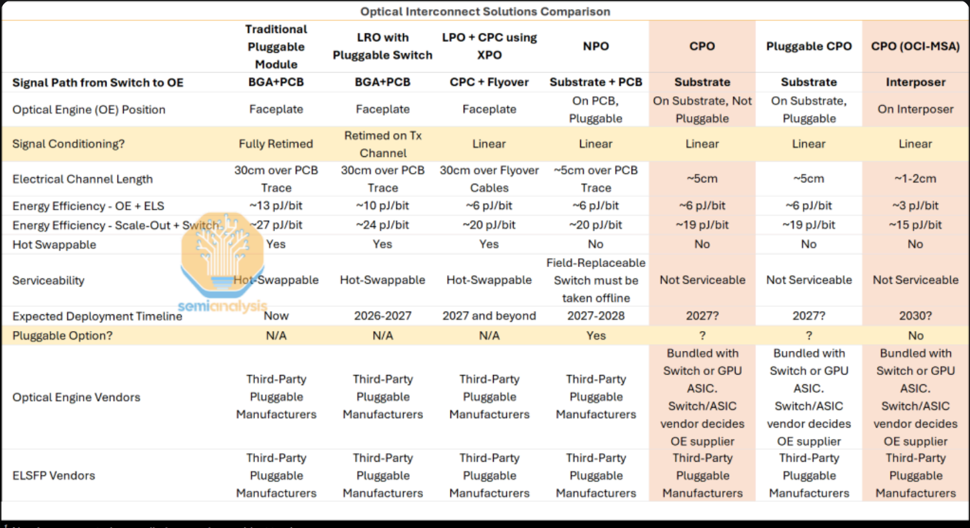
圖說:Optical Interconnect Solutions Comparison 七欄比較表:傳統 Pluggable/LRO/LPO+CPC(XPO)/NPO/CPO/Pluggable CPO/CPO(OCI-MSA) 的通道長度、pJ/bit、可維修性、部署時點與 OE/ELSFP 供應商開放性。來源:報告_SemiAnalysis_NPO光互連接棒_20260713
| 方案 | 電氣通道 | pJ/bit(OE+ELS) | pJ/bit(含 switch) | 訊號鏈 | 維修性 | 部署時點 | OE 供應商 |
|---|---|---|---|---|---|---|---|
| 傳統 Pluggable | ~30cm PCB | ~13 | ~27 | 全 retimed | 熱插拔 | 已部署 | 第三方開放 |
| LRO(pluggable) | ~30cm PCB | ~10 | ~24 | Tx retimed | 熱插拔 | 2026–27 | 第三方開放 |
| LPO+CPC(XPO) | ~30cm flyover | ~6 | ~20 | 線性 | 熱插拔 | 2027+ | 第三方開放 |
| NPO | ~5cm(高效能基板) | ~6 | ~20 | 線性 | 開箱換 socketed OE;ELS 可現場換 | 2027–28 | 第三方開放(CPX-MSA 可插拔) |
| CPO(固定) | ~5cm(ASIC 基板) | ~6 | ~19 | 線性 | 不可維修 | 2027? | switch/ASIC 廠綁定(~70% 毛利堆疊) |
| Pluggable CPO | ~5cm(ASIC 基板) | ~6 | ~19 | 線性 | 不可維修(可換 OE) | 2027? | 部分開放 |
| CPO(OCI-MSA,interposer) | ~1–2cm | ~3 | ~15 | 線性 | 不可維修 | 2030? | switch/ASIC 廠綁定 |
(表格數字為 SemiAnalysis 初估、標註可能修改;ELSFP 各方案皆可由第三方供應)
核心結論:當前「最佳能效 × 最低成本 × 供應商開放」的交集落在 NPO 與 Pluggable CPO——CPO/OCI-MSA 雖然能效更佳(OCI-MSA 較 NPO 好 2–3 倍、較 LRO 好 5 倍),但代價是 vendor lock-in 與 attach yield 風險;且 attach yield 不佳會推高所有人的單位 OE 成本。scale-out 總系統成本上,CPO 與 CPO(OCI-MSA) 因 70% 毛利堆疊,總售價反而高於 NPO 與 Pluggable CPO。
市場節奏:CPO 預期重設下的 NPO 窗口
2026-06 多家機構同週下修 CPO 近期預期,NPO 是直接受惠者:
- SemiAnalysis「NPO Takes the Baton」(2026-07-13):正式把 NPO 從「過渡受惠者」升格為下世代光互連的近期主軸——CPO+NPO 關鍵零組件 TAM 2030 年達 US$31.5B(2026 僅 $148M → 2027 $1.41B → 2028 $8.69B → 2029 $24.7B),其中 NPO 佔 2028–29 年 OE 出貨 60–70%(3.2T 等效 OE:NPO 2028 年 14.8mn 顆、2029 年 41.9mn 顆),2030 年 CPO 才反超(CPO 55.9mn vs NPO 25.2mn,佔 69%)。NPO 的 go-to-market 落在 2027 年底以後、scale-up 與 scale-out 皆適用;scale-up 出貨量遠大於 scale-out(2029 年 NPO scale-up 40.6mn vs scale-out 1.3mn)。詳見 分析_NPO接棒光互連主軸_SemiAnalysis_20260713
- SemiAnalysis(2026-06-08):scale-out CPO switch 的 2027 年街頭預期(70–100k+ 台)過高;CPO 真正有量合理落在 2029 以後。過渡期 NPO、可插拔光模組、AEC/銅互連更直接受惠。問題出在 system-level integration 與 yield economics(32 個 OE attach 的良率乘法效應)。詳見 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608
- Morgan Stanley(2026-06-10):2027 年 OE 出貨估僅 6–7mn 套,遠低於投資人預期的 20–30mn 套;2026–28 為 transceiver/optics(CPO/NPO)/copper 共存期,CPO 自 2028 起才 boom。來源 260610_CPO_ms_investor-concerns
- 野村(2026-05-21):NPO/CPO 技術會持續改善;中期 scale-out 採用率取決於領導方案商是否綁售,長期 scale-up 的 CPO use case 更多。來源 260521_nmr_semi-renaissance
- Goldman Sachs(2026-04-17):Rubin Ultra NVL576 世代 scale-up + scale-out value TAM 估 US$154bn,其中 CPO/NPO 相關的 OE+FAU、ELS(外部雷射)、fiber/MPO 是 scale-up 主要 content;CPO/NPO 採用同步拉動光模組/光引擎、CW laser/EML 與 PCB midplane。來源 報告_GS_AI光網路_20260417
- GFHK(2026-08-24):AWS Trainium4 將採 NPO scale-up,支援 UALink/NVLink 並導入 Celestial AI,6.4T OE 為主要規格;Marvell Trainium4 revenue 2028E 可望 >US$3bn。GFHK 同時給出 AWS OE consumption 2H27E/2028E 5mn/12mn 與 global OE units 11mn/40mn,但未說明兩者是否同一統計口徑,僅作並列觀察。
GFHK OE units 量綱不可直接換算
GFHK(2026-08-24)寫 AWS consumes 5mn/12mn OE units(2H27E/2028E),另寫 global OE units 11mn/40mn at optical component level;這可能混合平台級 OE、3.2T 等效 OE 或 optical component level 單位。本頁不以此推導 AWS 市占,也不把 mn 改寫為 k。
GF(廣發香港)2026-09-29 下修:AWS Trainium4 時程延後、OE 消耗量下修
報告_廣發香港_CPO與NPO_20260929(同一 GF/GFHK 研究團隊,2026-09-29)因 AWS T4(Trainium4)tape-out 近期能見度有限,將 Trainium4 launch 時程由原先隱含的較早時點改為 1Q28;同步把 AWS OE consumption 由 8/24 的 5mn/12mn(2H27E/2028E)下修為 0mn/12mn(2H27E 歸零,2028E 不變)。全球 scale-up OE 需求(併入 ASIC 與 AMD 量)估 6.5mn/2027E → 42mn/2028E,較 8/24 的 global OE units 11mn/2027E 明顯下修(2028E 42mn 與舊估 40mn 相近)。同一研究團隊 5 週內下修,舊看法(GFHK 2026-08-24:AWS 5mn/12mn、global 11mn/40mn)→ 新看法(GF 2026-09-29:AWS 0mn/12mn、global 6.5mn/42mn),2027E 全球 OE 需求降幅逾四成,本頁採最新(2026-09-29)估值為準,舊估值保留於上方沿革。
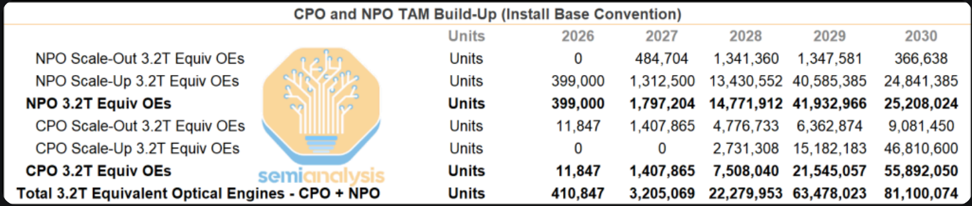
圖說:CPO and NPO TAM Build-Up 單位表(Install Base Convention,SemiAnalysis AI Networking Model):NPO/CPO 各自 Scale-Out 與 Scale-Up 3.2T 等效 OE 出貨量 2026–2030,總計 410,847 → 81,100,074 顆。來源:報告_SemiAnalysis_NPO光互連接棒_20260713
Lumentum 口徑:NPO 是 CPO 的產能延伸(Citi TMT Conference 2026-09-08,經智璞整理,報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921):optical scale-up 已是全產業需求,2028 年的量必須同時用 CPO 與 NPO 兩條路,出貨約各半。CPO 要晶圓級對準與共同封裝、卡在先進封裝產能;NPO 貼 PCB、現有 OSAT 就能做。兩條路的光引擎、FAU、ELS、CW 用量一樣,差別是 NPO 的 OE 下方多一層 LGA socket(規格未統一,新增一條 BOM);投影片寫兩者功耗「6W 對 4W,其餘一樣」(Cisco 每埠數值),但未標明哪一方是 6W,本頁不推定。智璞結論:押零組件比押路線安全。
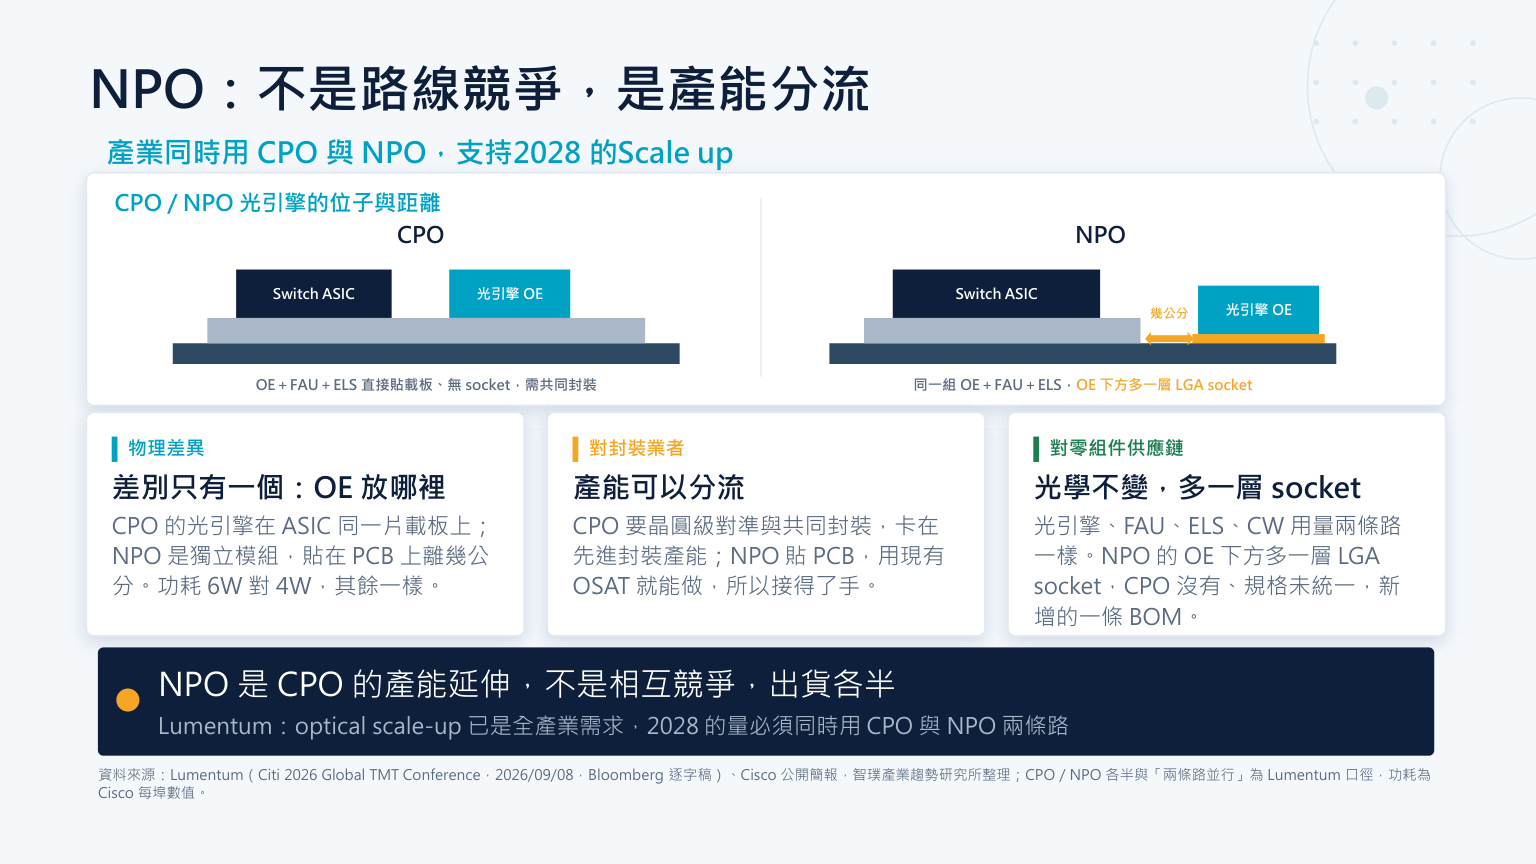
圖說:CPO vs NPO 光引擎位置示意與三卡(物理差異、產能分流、多一層 LGA socket)。來源:報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921,2026-09-21
出貨節奏與客戶分布:2027 認證期、2028 爆發
2027 為 NPO 認證期,整體約 600 萬顆;2028 進入爆發,整體出貨預估較 2027 年呈數倍增長。2028 年分客戶估計(3.2T OE 換算;單一專家估計,⭐⭐,2026-11-02 專家會議 memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102):
| 客戶 | 2028 年 NPO 需求 | 規格/備註 |
|---|---|---|
| NVDA.US(nvidia) | 1,500–2,000 萬顆 | 3.2T OE 換算;2028H2 至年底(Rubin Ultra 世代)NPO Switch 規格有可能升至 7.2T,此為基礎量 |
| AMZN.US(amazon) | 1,000 萬顆以上 | 主要對應 6.4T NPO 規格 |
| 其他(Google、Meta、Oracle、AMD 等) | 合計 800–1,000 萬顆 | 以 6.4T 規格為主 |
較先前預期收斂的原因(2026-11-02 專家會議): - 晶片進度連動:NPO 節奏由終端 ASIC/GPU 決定,需配合 Rubin 與各家 ASIC;Amazon Trainium 4 未如預期於 2027 年初快速出貨,NPO 拉貨往後遞延。Rubin Ultra 與 Trainium 4 量產後才會明顯放量。 - 產能儲備被誤讀:2026Q2 產業鏈看到 COHR.US(coherent) 等上游大廠釋出大量 NPO 相關設備產能,市場一度誤以為 2027 年全數轉為交付;實質上該產能是 2027(驗證期)與 2028(爆發期)兩年合計儲備,大規模放量落在 2028 年。
2028 年 NPO 量:專家估計與券商/SemiAnalysis 並陳
本頁其他來源對 2028 年 NPO 量的估計口徑不同,不同來源且量綱未必一致,不自行加總或換算,並列如下: - SemiAnalysis(2026-07-13):NPO 2028 年 3.2T 等效 OE 出貨 14.8mn 顆(2029 年 41.9mn 顆)。 - GF(廣發香港,2026-09-29):全球 scale-up OE 需求 6.5mn(2027E)→ 42mn(2028E);AWS 0mn(2H27E)→ 12mn(2028E)。 - 專家會議(2026-11-02):2027 年整體約 600 萬顆;2028 年 NVIDIA 1,500–2,000 萬顆、Amazon 1,000 萬顆以上、其他 800–1,000 萬顆(口徑為 3.2T OE 換算,Amazon 與其他以 6.4T 規格為主,換算方式未說明)。 - 另見群益 ECOC 會後(2026-10-06)轉述「NVIDIA 給天孚的 NPO 數量為 1,500 萬顆」(訪查數字),與專家 NVIDIA 1,500–2,000 萬顆的下緣一致;MS(2026-06-10)估 2027 年 OE 出貨 6–7mn 套、GF 估 2027E 6.5mn,與專家 2027 約 600 萬顆方向一致。
NVIDIA 方案選擇與機櫃架構:Rubin Ultra 的 Switch 有三種方案——方案一傳統銅線(沿用 NVLink 銅線架構,1 個 Switch Tray 配 2 顆 ASIC)、方案二 CPO(1 個 Switch Tray 配 4 顆 ASIC)、方案三 NPO(1 個 Switch Tray 配 4 顆 ASIC)。專家判斷 NVIDIA 明後年仍以方案三 NPO 為主導,CPO 散熱與量產可靠性短期難全面落地(口徑:機櫃型號專家原話為 NVL36,待確認)。NPO 版的 Switch Tray 架構(專家原話,機櫃口徑待確認): - 單機櫃 18 個 Switch Tray,每個 Tray 4 顆 ASIC 交換晶片,每顆 ASIC 搭配 4 個 3.2T NPO OE(單顆 ASIC 交換容量 12.8T,單一 Switch Tray 出光頻寬 51.2T)。 - 櫃內(Intra-rack)ASIC 與 GPU 之間全面採用銅背板走電訊號;櫃間(Inter-rack)Scale-up 擴展網路18 個 Switch Tray 全數 NPO 出光,並非僅限頂部 TOR。 - 整櫃共 288 個 3.2T NPO OE(專家原話稱對應 72 顆 GPU、平均每顆 GPU 4 個 OE;機櫃口徑待確認,與 SemiAnalysis 的 Rubin Ultra NVL576 描述不同,見下方平台採用動態)。
NPO 組裝難點與新增物料
來源:2026-11-02 專家會議(⭐⭐)。
- 組裝難度:機械打件組裝本身在可控範圍;核心瓶頸是拿掉 DSP 後,OE 直接置於 PCB 上貼近 ASIC,要在超高密度與超低功耗限制下維持訊號完整性,鏈路損耗與訊號調試極為繁複。實務上不排除 NPO 內採用降規版 DSP(光博會有展出),但仍以無 DSP 為主。
- 新增物料:
- Socket 方案:PCB 主板上打 Socket 對接,Socket 為核心增量物料,APH.US(amphenol) 受惠。
- OCP/旭創標準新架構:不直接打在 ASIC 主板,改以一塊 HDI 軟硬結合板貼合在 ASIC 載板邊緣,HDI 小板上再配置 Socket 與光電模組,大幅降低訊號損耗,增加 HDI 軟硬板需求。
- 高通道 FAU:NPO 需大量通道密排、耦合精度拉到極限,是單位價值量成長最顯著的增量物料(價值量階梯見 技術_FAU)。
- 分離式 TIA/Driver:拿掉 DSP 後需獨立配置;TIA 與其他零件、DSP 拆開後各自都是增量市場。光纖跳線等屬較後期才出貨的環節。
- 最受益:高通道 FAU 供應商(300394.SZ(tianfu) 受惠最明確)、光模組龍頭中際旭創、模組 PCB/載板廠,以及 Socket 供應商 Amphenol。
- 模組廠格局(NVIDIA 方向):中際旭創以自有品牌直出 NVIDIA,確定性最高;新易盛與 NVIDIA/Mellanox 深度進行 JDM 聯合開發;天孚通信亦參與 JDM 協同。
Micro-Ring 方案與光源路線
來源:2026-11-02 專家會議(⭐⭐)。Micro-Ring(微環)具超低功耗與超小晶片面積優勢,AVGO.US(broadcom) 具自研微環產能並主導推進;但單波 200G 微環技術極難成熟,熱致溫漂嚴重,需複雜精密的調諧溫控電路。海外 CSP 在 2027–2028 年仍以傳統「矽光+CW Laser」為主流;中國互聯網業者(阿里、字節、騰訊)對 100G/lane 微環較積極,但屬局部小眾路線。scale-up 短距場景傾向「慢而寬」(多通道密集排列,含微環)架構,不一定採用成本高、工藝複雜的 TFLN(見 技術_TFLN薄膜鈮酸鋰)。
平台採用動態(scale-up / scale-out)
來源:報告_SemiAnalysis_NPO光互連接棒_20260713(2026-07-13)。首批把光用於 scale-up 的系統選擇先上 NPO/Pluggable CPO 而非 CPO,以降低量產風險:
| 平台 | 用途 | 光互連選擇 | 關鍵細節 |
|---|---|---|---|
| Amazon Trainium4 | scale-up | NPO(UALink 與 NVLink 兩版皆用) | 首個採 NPO 的大型自研晶片系統。每 rack 144 GPU(36 compute tray × 4)、8-rack world size(1,152 GPU);rack 內銅 backplane、跨 rack GPU 直連遠端 switch 走 NPO。UALink 版 4.72 Pbit/s(uni-di)/rack、每 GPU 6 顆 3.2T 等效 OE;NVLink 版 3.69 Pbit/s、每 GPU 4.75 顆。NPO 模組經 Samtec CPX 連接器上板 |
| Huawei Ascend 950 / Atlas 950 SuperPod | scale-up | NPO(僅 LRS-to-LRS 層) | ~8k NPU 多級 dragonfly(8× 1,024-NPU UB-Mesh-Pod、每 pod 16 rack 4D FullMesh、每 rack 64 NPU+4 平面 7.2T LRS)。NPU 側維持全銅(每 NPU 18× 400G:7 同板 flyover、7 跨板 backplane、4 上行 LRS);switch 對 switch 全走 NPO——每 rack 896 個 400G 光埠 = 358.4 Tbit/s = 112 顆 3.2T 等效 OE,attach ratio 1.75 顆/NPU;in-rack 銅 backplane content 約 $192/NPU |
| NVIDIA Vera Rubin Ultra NVL576 | scale-up | CPO 為主、NPO 為備援 | 8-rack Oberon 架構;QM5 NVLink Switch+3× 3.2T OE 為積木(每 switch 19.2T backplane、最多 9.6T CPO 跨 rack;每 4-NVSwitch tray 108.8T:76.8T backplane+32.0T 走 10 顆使用中 OE)。因 OE 產出與 fiber attach 良率問題,NVIDIA 正平行準備 200G/400G PAM4+DWDM 的 NPO 版;也可能直接砍掉跨 rack 光學方案、沿用 Oberon 到 Feynman 再試 |
| Meta | scale-out+scale-up | CPO(Celestica 代工)+ NPO switch 並行+OCI-MSA 試水 | Celestica 為 Meta 產 102.4T CPO switch、2H27 爬坡;同時推 Broadcom Tomahawk 6 102.4T 的 NPO switch(OE 多供應商:Innolight、Eoptolink、Coherent 等;可混搭 DR 下行/FR 上行);另探索 技術_OCI-MSA Gen1 CPO(scale-up、可能配 Tomahawk Ultra 2),意在 bootstrap 生態、拉 AMD 等 merchant silicon 卡位。Meta 採購層級說法(OCP 2026-10):先把 NPO 導入 scale-out 當 pilot 平台(因有可插拔與 CPO 當備案),scale-up 光學(NPO/CPO/OCI)尚不取代銅背板;800G 模組約 16W,NPO/CPO 可降至約 10W;痛點是 NPO 缺乏可插拔式的邊界條件標準,責任歸屬常在整合、SI、可靠度上卡關(video_OCP2026_Meta_NPO生態系_20261015,2026-10)。同場 102.4T 交換器設計為 CPO/NPO 並行 |
| Arista | scale-out | XPO 為主、不排除 NPO | XPO=大型液冷可插拔(64×200G/模組),與 NPO 同樣可去 DSP、拉高面板密度;差異在風險落點——XPO 用 CPC 換乾淨電氣通道但距離衰減不可避,NPO 砍通道長度但承擔光學量產與可靠性風險。Tomahawk 7 世代(1,024× 200G SerDes,TH6 的兩倍)switch 廠有三選項:XPO、NPO/Pluggable CPO、OSFP cage |
| — | 近幾年不用 NPO(市場傳言判為誤讀) | TPUv8i(Boardfly)每 TPU 9.6T scale-up 由 2× 1.6T ACC+1× DAC+1× pluggable+flyover+PCB 組成、TPUv8t(3D Torus)走 PCB+4 OSFP cage,皆未逼近面板密度極限;Virgo scale-out 現行 800G/TPU 可插拔即可;XPO 可能配 TH6+TPUv9t(Humufish),NPO 最快 TH7+TPUv10t(Icefish) |
NVIDIA Rubin Ultra 主導方案:SemiAnalysis(CPO 為主)與專家會議(NPO 為主)看法相反
SemiAnalysis(2026-07-13)判斷 NVIDIA Vera Rubin Ultra NVL576 以 CPO 為主、NPO 為備援;2026-11-02 專家會議則稱 NVIDIA 明後年以 NPO(方案三)為主導,CPO(Spectrum+Quantum)量產更晚。珩石週會簡報(2026-10-12)亦記 NVIDIA 把 NPO 視為 Rubin Ultra NVL576 的主要風險備案,與專家的「NPO 為主導」並陳。日期上專家會議較新,但屬不同性質來源(專家單一口述 vs 研究機構分析),本頁並列、不裁定;Switch Tray 內容也不同(SemiAnalysis:每 4-NVSwitch tray 108.8T;專家:4 ASIC×4 個 3.2T OE=51.2T 出光,機櫃口徑待確認)。細節見上方〈出貨節奏與客戶分布〉。
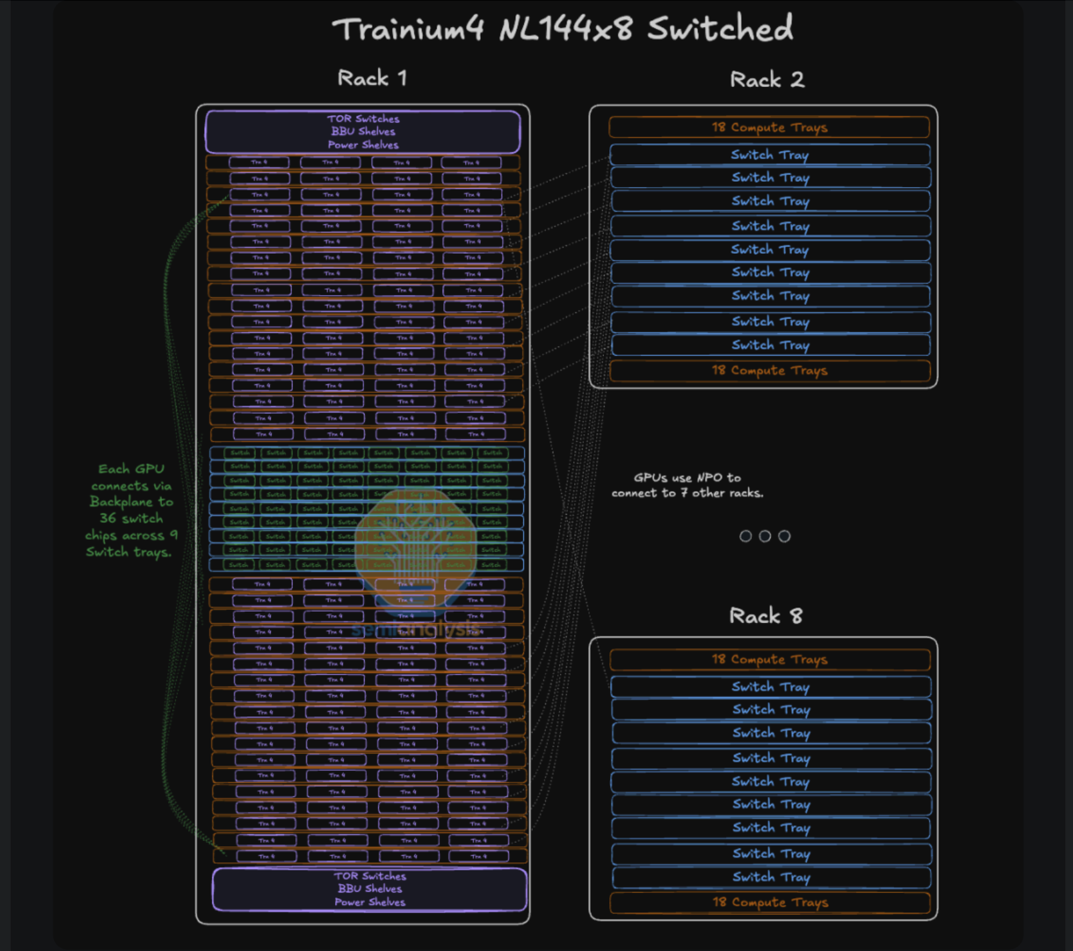
圖說:Trainium4 NL144x8 Switched 機架圖:每 GPU 經 backplane 連 9 個 switch tray 上共 36 顆 switch chip,GPU 用 NPO 連到其他 7 個 rack;每 rack 36 個 compute tray。來源:報告_SemiAnalysis_NPO光互連接棒_20260713
Samtec CPX 通道數口徑不一
本頁與 SemiAnalysis(2026-07-13)、珩石(2026-10-12)稱 Trainium4 的 Samtec CPX 連接器為 224 Gbps、128 對差分;Samtec 自家 OCP 2026 簡報的 Open CPX Type-1 為 6.4T/64 DP、Type-2 為 7.2T/72 DP(報告_OCP2026_Samtec_224G448G銅光連接_20261015,2026-10-14)。可能是不同代別或 Si-Fly CPX 與 Open CPX 的產品差異,尚未釐清,不裁定。Open CPX 規格見 技術_Open_CPX。
Trainium4 供應商分工(NeuronLinkv5)
NeuronLink 為 AWS 自定義的 PCIe 衍生 scale-up 協定:Trainium2=NeuronLinkv3(PCIe 5)、Trainium3=NeuronLinkv4(PCIe 6)、Trainium4=NeuronLinkv5(PCIe 7 基礎的 UALink 128G);NVLink Fusion 版由封裝外 gearbox 把 UALink 訊號轉成 200G/lane NVLink。兩種 rack SKU 暫估 50%/50%(其一可能被砍):
| SKU | 主要供應商 | 內容 |
|---|---|---|
| UALink 版 | ALAB.US(asteralabs) | 綁售 I/O chiplet+UALink switch+NPO 方案;Astera 時程持續提前——2025 年底還講 2028–29 scale-up optics,2026-06 已改為 2027 首筆光學營收、2H27 NPO(rack-to-rack)、2028 後 CPO scale-up |
| NVLink 版 | ALAB.US(asteralabs)+MRVL.US(marvell) | Astera 供 I/O chiplet+gearbox;Marvell 供 NPO 模組+NVLink switch(NVLink Fusion 修訂後 NVIDIA 不再是 NVSwitch 唯一來源)。Marvell 4Q F1/26 法說首次講「NPO」,「scale-up optics」品類 F1/28 指引約 $300M(先前僅 Celestial AI 的 $150M 翻倍以上)。NVIDIA 對 rack 設計有最終話語權,NPO 是否採用仍有變數 |
SemiAnalysis 判斷 Celestial AI(未) 的 EAM 技術不會用在 Trainium4 NPO 方案;Celestial 產品較可能落在 photonic bridge 應用或 PFMA(Photonic Fabric Memory Appliance,Marvell 為 hyperscaler 設計中的 CXL/memory attach 產品)。
GFHK(2026-08-24)則明確把 Celestial AI 納入 Trainium4 NPO scale-up 供應鏈觀察,與 SemiAnalysis「EAM 技術不會用在 Trainium4 NPO」的判斷不同;兩者可能差在產品定義(NPO 模組 vs photonic bridge / PFMA),目前不視為同一零組件的直接矛盾。
台股供應鏈
| 公司 | 角色 | 進展 | 信心 |
|---|---|---|---|
| 2458_義隆(市) | NPO 模組 EIC(TIA + Driver) | 與沛達光電(PETA Optronics,未上市矽光子新創)合作開發 scale-out NPO 模組用 EIC,1H27 樣品、2H27 出貨;義隆切入光通訊的第一個量產節點 | 中高(MS 2026-06-08) |
| 3533_嘉澤(市) | 連接器/socket 開模代工 | MS(2026-05-29)揭露兩個 NPO 機會:一個透過 LINTES(即 6715_嘉基(市),嘉澤為其外包代工夥伴)、一個由嘉澤直接切入;OE socket connector 開模與製造由嘉澤負責 | 中高(座談彙整 活動_嘉基6715_座談整理_20260505 確認 LINTES 身分) |
| 6715_嘉基(市)(Lintes) | OE socket / NPO connector 平台設計 | 與 COHR.US(coherent) 共同設計 OE socket 平台(可插 CPO 或 CPC),交由母公司嘉澤代工開模;4Q26 試產,2027-28 客戶需求指引 200-400 萬顆 socket(一 GPU 配 16 顆);NPO connector(Coherent 客戶名單,224G×64 channel)單價 US$20-30,每 channel 單位 8 顆 Ground pin + 2 顆高速 pin(共 512 pin)、接觸面積較大提升訊號品質;子公司均英同步供應 Ferrule。2026-08 更新:NPO Socket 已完成產品設計、交由客戶認證中;嘉澤法說(2026-08-13)稱 NPO「已完成量產準備、靜待客戶放量,估 2027 年投入量產」;同期 400G LPO Optics 已小量生產、800G LPO 已送樣 | 高(公開說明書+嘉澤法說,research_嘉基NPO與台廠CPO光學元件進度_20260820,2026-08) |
| 3363_上詮(櫃) | FAU 光耦合(NPO/CPO 共用) | 董事長林松福(2026-07-03 專訪):「LPO、NPO、CPO 未來會共存一段時間」,隨 Scale-up 架構升級,高頻寬 FAU 重要性更凸顯;上詮「客戶採用什麼架構,就配合什麼架構」,FAU 3Q26 起量產交貨、4Q 優於 3Q;未來 3-5 年布局 12.8T 以上 FAU 與 WDM | 高(公司專訪,2026-07-03) |
| 3081_聯亞光電(櫃) | 上游 III-V epiwafer | CPO/NPO/外部雷射架構把瓶頸從收發器外殼推回 InP 基板、磊晶良率與 CW-LD 高功率可靠性 | 中高(庫內分析) |
| 6515_穎崴(市) | 測試介面 | CPO 演進各階段(含 NPO)的 socket/量產測試方案,2026–2028 ASIC 平台 golden window | 中高(公司論壇簡報) |
| 7917_源傑科技(興) | NPO 模組整機供應 | 公司自述「市場近期在談的 NPO(On PCB)就是源傑在做的東西」;已與 NVDA.US(nvidia) 開發 1.6T OBO/Pre-CPO,交付完整模組(非零件),各客戶外觀型態不同;規格由 switch 廠開、源傑依規格做,導入順序 Arista 先開始;光源無統一規範,CW/EML 皆有採用;交 N 公司的 NPO 其 PIC 由客戶 consign,TSEM.US(tower) 可能為其中一家 foundry | 高(2026-07-27 公司興櫃法說口述,活動_源傑7917_興櫃法說memo_20260727) |
2026-08 進度確認:嘉基 NPO 從「設計」走到「量產準備」
嘉澤 2026-08-13 法說由資深副總暨發言人蔡明叡明確表態「NPO 已完成量產準備、靜待客戶放量,估 2027 年投入量產」,是台股 NPO 供應鏈第一次出現「量產準備完成」等級的公司口徑(此前皆為送樣/認證)。同步的產能動作可交叉驗證:嘉基以每股 310 元現增 6,000 張募 18.6 億元,明列用於 NPO Socket/嵌入式光學模組/光引擎/LPO 產線,母子公司合計募資近 70 億元。惟公開說明書載明新產線 2027 Q4 才投產,晚於「2027 年投入量產」的說法,兩套時程並存待釐清。詳見 6715_嘉基(市)。
投資觀察
- LightCounting(OCP 2026,口述):2026 光模組市場 +120%、2027 放緩至約 +70–80%;scale-up 光學 2029–30 納入預測;以 2031 年口徑,3.2T 埠(2029–30 起量,口述超過 1 億個埠)CPO+NPO 占 75%,1.6T 約占一半;已把 NPO 與 CPO 分開預測。態度分類(LightCounting 自己的判斷):Amazon、Alibaba、Google、Meta、Microsoft、Tencent 支持 NPO;neocloud、Oracle 與許多企業偏好 CPO 整套方案(供貨 Broadcom 或 NVIDIA)。未給 CPO/NPO 各自金額;3.2T 埠年份與 lane 速率不明(video_OCP2026_LightCounting_CPO與NPO市場預測_20261015,2026-10)。
- Capital Group 投資人框架(OCP 2026):評估分層為 capex 可持續性 → 銅 vs 光 → NPO/CPO/可插拔,錯在頂層則 NPO 對了也沒用;三段銅轉光:機櫃之間 2027 年底起、2028 放量;設備內(NPO)2027 年底至 2028 年初;機櫃內銅背板最後且只部分轉換(「能用銅就用銅」)。NPO 作為第一步的理由:保留可插拔優勢又拉近晶片、維持開放生態、光學可更換、歷史上 hyperscaler 選擇解耦。觀察指標:光纖 attach 良率、早期部署可服務性、標準進展、銅在 200G/400G 能否守住(video_OCP2026_CapitalGroup_投資人看NPO_20261015,2026-10)。
NPO 的台股切入點與 CPO 高度重疊(光引擎、FAU、雷射、測試),差別在時程:若 CPO 量產如 MS/SemiAnalysis 所估延至 2028–29,2026–28 的實際出貨會落在 pluggable+NPO+銅互連;SemiAnalysis(2026-07-13)進一步量化 NPO 佔 2028–29 OE 出貨 60–70%,把「過渡」升格為「主軸」。觀察點:(1) 義隆 EIC 1H27 樣品是否如期;(2) 嘉澤 NPO 連接器案能否從洽談轉確認——CPX-MSA socketed 連接器標準化是連接器族群的直接順風;(3) Broadcom VCSEL-NPO 3.2T 與各平台商 NPO 規格收斂速度;(4) Astera 2H27 NPO 營收與 Marvell scale-up optics 指引(F1/28 ~$300M)是否兌現。台股映射詳見 分析_NPO接棒光互連主軸_SemiAnalysis_20260713。
國際玩家
| 公司 | NPO 相關佈局 | 信心 |
|---|---|---|
| LITE.US(lumentum) | 定位 NPO 為 additive(非取代既有 CPO 業務);已與多元客戶洽談中,含既有 CPO 主力客戶,評估涵蓋 mid-power 到 high-power 各類雷射;預期未來 1–2 季內可能有正式合作宣布,尚無正式合約 | 中(大摩 2026-08-12,尚未正式簽約) |
| ALAB.US(asteralabs) | Trainium4 UALink 版主供應商(I/O chiplet+UALink switch+NPO 綁售);NPO 營收 2H27、CPO scale-up 2028+,時程持續提前 | 中高(SemiAnalysis 2026-07-13) |
| MRVL.US(marvell) | Trainium4 NVLink 版 NPO 模組+NVLink switch;scale-up optics F1/28 指引約 $300M(原 $150M 翻倍以上) | 中高(Marvell 法說+SemiAnalysis 2026-07-13) |
| Celestial AI(未) | GFHK 2026-08-24 稱 Trainium4 NPO scale-up 將導入 Celestial AI;SemiAnalysis 2026-07-13 則認為 Celestial EAM 不用於 Trainium4 NPO、較可能落在 photonic bridge / PFMA | 中低(產品定義需查證) |
| AVGO.US(broadcom) | Tomahawk6-Davisson 102.4T CPO 之外並推 VCSEL-NPO 3.2T,拿單面最廣;Meta NPO switch 以 TH6 102.4T 為基礎 | 中高(庫內分析 2026-05-25/SemiAnalysis 2026-07-13) |
| CRDO.US(credo) | FY2028 起 CPO/NPO 設計營收開始貢獻 | 中高(法說 2026-06-02) |
| Samtec(未上市) | CPX 連接器(224Gb/s)為 NPO 模組上板的 socket 標準載體,同時支援 NPC flyover/CPC/CPO form factor(Si-Fly HD);SemiAnalysis 稱 128DP/座,Samtec OCP 2026 簡報 Type-1 64 DP、Type-2 72 DP(口徑差見 Trainium4 段警示;規格見 技術_Open_CPX) | 中高(SemiAnalysis 2026-07-13,附 Samtec 產品圖;Samtec 簡報 2026-10) |
| Genuine Optics(未上市) | 6.4T NPO(Mezzanine 版)32×200G、BER <1E-10、bump-to-bump 18 dB、2.5D 封裝,2027 年初 GA,CPX 與 LGA 版跟進;自稱 NPO 與 CPO 功耗僅差 1–4 pJ/bit(自述);LGA 在亞洲佔優、CPX/Mezzanine 在歐美 | 中(video_OCP2026_GenuineOptics_NPO論點_20261015,2026-10,口述) |
| Ligent(中國光模組廠) | 兩條路線:矽光 3.2T(32ch×100G、約 23 W、約 500 m)與 VCSEL 3.2T(實測 4.5 W,指向運算 IO);判斷「沒有單一贏家」;交換器側 NPO 偏好半 retimed LRO、XPU 側偏好純線性;封裝 6.4T 用 RDL+TMV/TGV、12.8T 可能需 3D/hybrid bonding | 中(video_OCP2026_Ligent_NPO角色_20261015,2026-10,Demo 自述) |
| Nokia | NPO 三個耦合選擇(調變器 InP/TFLN/矽光、雷射位置、封裝組裝):雷射到調變器損耗單石 0.25/PIC 整合 0.5–1/封裝內 1.5/外部 ELSFP 2 dB;結論 NPO 是近期可維修路徑,勝者是能封裝、散熱、量產者;InP 廠擴至 6 吋 | 中(報告_OCP2026_Nokia_NPO技術選擇_20261015,2026-10) |
| Micas Networks(未上市) | NPO 兩條路:Open CPX-based(風險在 socket、功耗、冷卻、遙測、韌體、OE 認證)與 OBO/OCI 路徑(風險在連接器損耗、外部雷射分配、CMIS、量產測試);NPO 窗口 2026–2028,2027 最不確定,稱 hyperscaler 訊號偏好內建雷射 | 中(報告_OCP2026_Micas_LPO到NPO到CPO路線_20261015,2026-10) |
| Lumilens(未上市) | 6.4T NPO 頻寬為 1.6T 可插拔 4 倍、價格「遠低於 4 倍」;內建雷射省 PM 光纖與 400 mW 外部雷射傳輸損耗,客戶要求可維修時同時支援 ELS;NPO/CPO 趨向客製化共同設計 | 中低(video_OCP2026_Lumilens_NPO_ScaleUp與ScaleOut_20261015,2026-10,口述) |
| Innolight、Eoptolink、COHR.US(coherent) | Meta NPO switch 的多供應商 OE 名單(現有 transceiver 供應商直接轉進) | 中(SemiAnalysis 2026-07-13 推測) |
| 中際旭創(Innolight)、新易盛(Eoptolink)、天孚通信 | NVIDIA NPO 方向:中際旭創自有品牌直出 NVIDIA、確定性最高;新易盛與 NVIDIA/Mellanox 深度 JDM;天孚通信參與 JDM 協同 | 中(專家會議 2026-11-02,單一來源) |
| MTSI.US(macom)、SMTC.US(semtech) | CPO 時程重設下「可部署光互連」受惠名單(linear driver/TIA 延伸) | 中(SemiAnalysis 受惠表) |
TrendForce(2026-05-11)將 VCSEL NPO 與 AEC、Micro LED CPO 並列為 Intra-Rack 短距高速傳輸候選方案,詳見 技術_MicroLED_CPO。
中國 NPO/scale-up 陣營(WAIC 2026)
摩根士丹利在 WAIC 2026 後的追蹤研究指出:中國的 scale-up 域一旦跨出單櫃,光互連就變成必要條件——櫃內短電氣連線成本低、整合簡單(摩爾線程 C256 用全銅 Cable Tray,燧原與沐曦的正交無纜架構亦為電互連);但跨櫃時銅的傳輸距離、訊號損耗與功耗成為限制,華為 Atlas 950 SuperPoD 即以光互連把 UnifiedBus 延伸到跨櫃。這條「櫃內用銅、跨櫃用光」的分界,正是中國 NPO 需求的起點。
選 NPO 而非 CPO 的具體技術原因:本土 GPU SerDes 速率受製程限制(MS 2026-08-10)
報告_MS_AI供應鏈_20260810 補充更具體的技術歸因:中國 AI GPU 廠商跨機櫃互連選擇 NPO 而非 CPO,關鍵原因是本土 GPU 的 SerDes 速率因晶圓代工製程限制,可能維持在 100Gb/s per lane(落後國際同期 200G/lane 世代),使其架構設計更貼近 NPO 的訊號完整性需求。與同頁「China AI supernodes」段落引用的 報告_MS_AI網通_20260727(燧原、壁仞、曦智案例)互為呼應,補上了「為何選 NPO」的製程面根本原因。
| 廠商 | 方案 | 規模 | NPO/光互連細節 |
|---|---|---|---|
| 燧原科技(Enflame,未上市) | 雲燧 ESL64-O/NPO 光學原型 | 既有 GCU-LARE 支援 64 卡;NPO 版目標 512 卡以上 scale-up 域 | 與曦智科技(Lightelligence)合作的 NPO GPU 伺服器方案;正交無纜(OEX)電互連為既有架構,NPO 版改走光 |
| 壁仞科技(Biren,未上市) | LightSphere 128/BR2xx NPO 超節點 | 既有 128 卡;BR2xx 目標 1,024 GPU(BLink 2.0) | LightSphere 128 採曦智提供的 SiPh OCS(光路交換);BR2xx 為 NPO 光互連+分布式解耦架構 |
| 曦智科技(Lightelligence,未上市) | NPO/CPO 交換機模組 | 51.2T CPO switch、NPO switch | 交換 ASIC 來自「一家領先的國內廠商」(MS 判斷為 盛科通信 Centec Communications),搭配曦智的光引擎(SiPh PIC 與 TIA 等 EIC)。NPO/CPO 縮短 switch ASIC 到光引擎之間的高速電氣路徑,提升頻寬密度與能效,而 NPO 保留了比 CPO 更好的可維護性;同一架構可同時服務 scale-up 與 scale-out |
| LightSphere X | 曦智+壁仞+中興(ZTE)等夥伴共同開發 | 跨櫃可重構 | 整合曦智的 SiPh 互連與 dOCS(分布式光路交換)技術,使加速器域跨櫃延伸、拓樸可依工作負載重新組態 |
觀察:這批中國方案把 NPO 用在兩個層次——加速器端的光學 I/O 層(燧原、壁仞)與分布式光交換層(LightSphere X)。與 SemiAnalysis 對美系 Trainium4/Ascend 950 的判斷方向一致:首批把光用於 scale-up 的系統都先選 NPO 而非 CPO,以降低量產風險。來源:報告_MS_AI網通_20260727,2026-07-27。
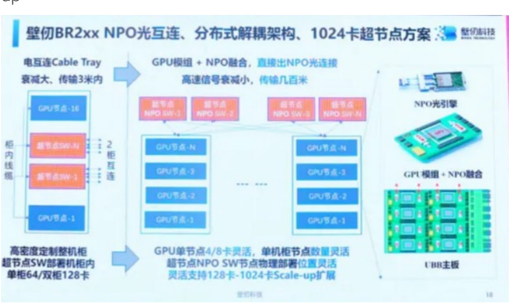
壁仞科技投影片:「壁仞 BR2xx NPO 光互連、分布式解耦架構、1024 卡超節點方案」。左側為電互連 Cable Tray(櫃內 3 米內);中間為 GPU 節點與超節點 SW 陣列之間的 NPO 光互連拓樸(高速信號衰減小、可傳輸幾米);右側為 NPO 光引擎與 UBB 主板實體照,標示「GPU 模組+NPO 融合」。底部標示「單櫃 64/雙櫃 128 卡」與「128 卡→1024 卡 Scale-up 擴展」。來源:報告_MS_AI網通_20260727(Company data)。
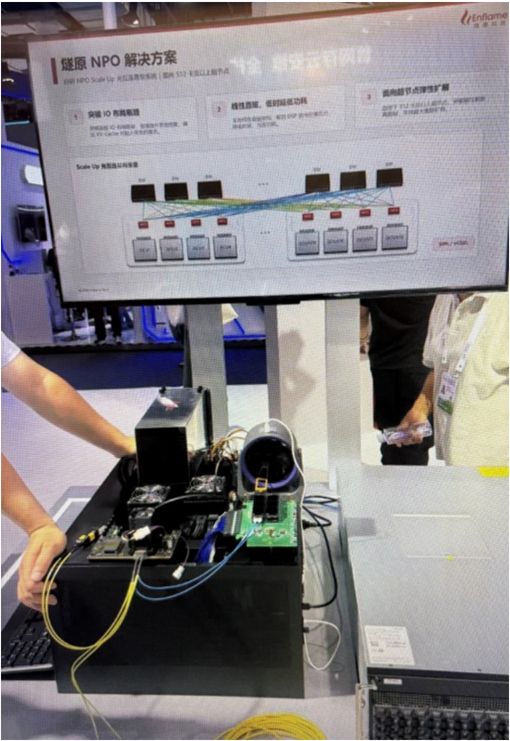
燧原科技(Enflame)WAIC 2026 展場實拍:背板螢幕投影「燧原 NPO 解決方案」,列三大訴求(突破 IO 佈局範圍/線性直驅、低時延低功耗/面向超節點彈性擴展),下方為 Scale-Up 網路連結架構圖(標註 SiPh/VCSEL);前方桌上為含光纖跳線的實機 demo 平台。來源:報告_MS_AI網通_20260727(Company data)。
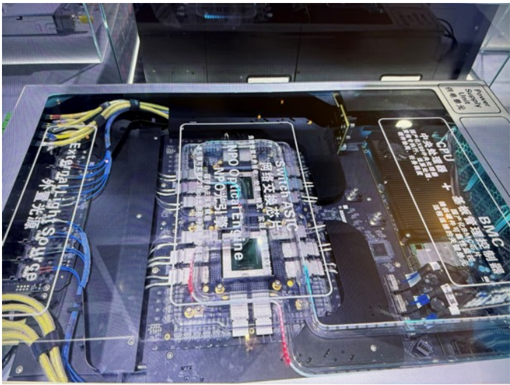
曦智科技展示的 NPO 交換機模組實拍:展示櫃內主板中央為 switch ASIC,周圍環繞多顆 NPO 光引擎,左側為大量黃/藍光纖束,右側標示 CPU 與 BMC 區塊,板面有中文標籤。來源:報告_MS_AI網通_20260727(Company data, Morgan Stanley Research)。
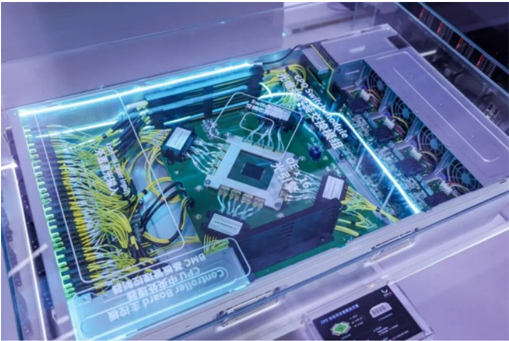
曦智科技展示的 51.2T CPO 交換機主板實拍(壓克力展示櫃內):中央為大型 switch ASIC,四周環繞光引擎模組與黃/綠色光纖跳線,左側標籤標示「BMC 板」與「Controller Board 主控板」。與上一張 NPO 模組並列,可對比 CPO/NPO 兩種封裝距離下的板級佈局差異。來源:報告_MS_AI網通_20260727(Company data, Morgan Stanley Research)。
CIOE 2026 深圳光博會:NPO 從概念走到排程(MS 2026-09-13)
MS 出席 CIOE 後的結論是:NPO 的頻寬已從 3.2T 往 6.4T、7.2T 推進,而且客戶端已經給出具體的部署時程表——這是它與 CPO 目前最大的差別。
騰訊:3.2T NPO 512 卡超節點
| 時間 | 里程碑 |
|---|---|
| 2025 H2 | 規格制定(騰訊 3.2T NPO 規格書) |
| 2026 H1 | DVT |
| 2026 H2 | PVT |
| 2027 Q1 | 512 卡超節點部署 |
| 2027 Q2 | 可行性分析報告 |
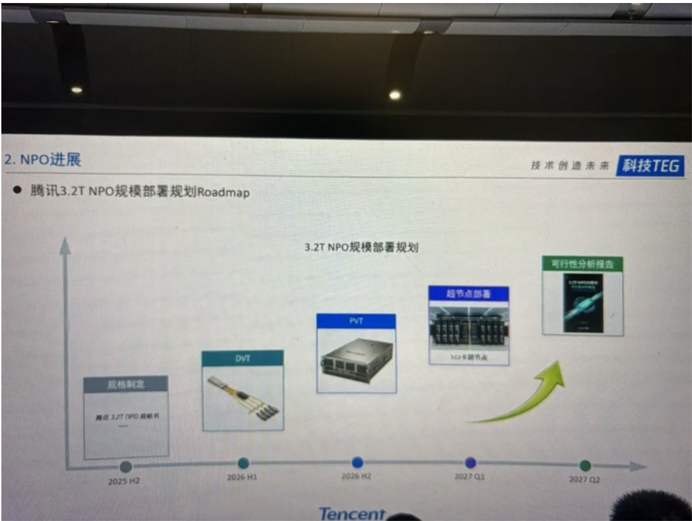
圖說:騰訊 3.2T NPO 規模部署 Roadmap,自 2025H2 規格制定經 DVT/PVT 至 2027Q1 的 512 卡超節點部署。來源 © Morgan Stanley(2026-09-13)。
阿里雲:3.2T NPO → 6.4T UPO → 12.8T
| 時間 | 里程碑 |
|---|---|
| 2026 Q1–Q3 | 3.2T NPO 模組樣品、QFabric switch bring-up |
| 2026 Q4 | 3.2T NPO 模組量產 + QFabric switch 量產;6.4T UPO 規格 V1.0 釋出 |
| 2027 | 6.4T UPO 樣品 → DVT/PVT → 2027 年中 6.4T UPO 量產 |
| 2027–2028 | 12.8T(448G)UPO 定義與開發;102.4T/204.8T UPO switch,2028Q1 上看 409.6T(448G)switch |
- 阿里的 6.4T UPO 與 Accelink(光迅)共同開發,預定於 2026 年 9 月雲棲大會展示。
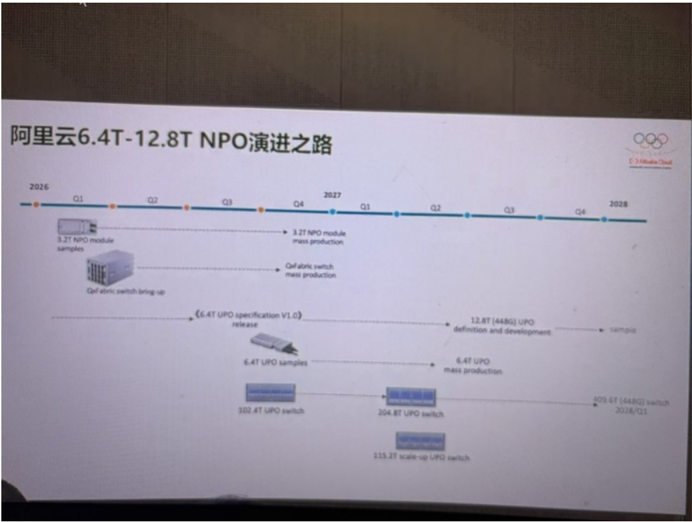
圖說:阿里雲 6.4T–12.8T NPO 演進之路,橫跨 2026–2028,含 3.2T NPO 模組量產、QFabric switch、6.4T UPO 各階段與 UPO switch 容量階梯。來源 © Morgan Stanley(2026-09-13)。
兩家共同的論點:NPO 不是過渡
- 騰訊與阿里都把 scale-up 視為 NPO 的近期主戰場,理由是它在頻寬密度、功耗、供應商開放度與交付就緒度四者之間取得平衡。
- 產業參與者主張 NPO 可能是長期可行架構,而非過渡架構——這與「NPO 只是 CPO 前的踏腳石」的普遍敘事直接相反。
- scale-out 方面,部分業者仍認為可插拔(pluggable)會是廣泛部署的首選方案。
華為的 VCSEL 路線
華為的 roadmap 從 384 卡 A3 超節點的 50G VCSEL 方案,推進到 A5 超節點的 100G VCSEL LPO 方案,規模上看 8,192 卡。海思(HiSilicon)同時展出 3.2T VCSEL NPO 與 7.2T SiPh NPO(整合 CW 光源) 兩種未來架構。
VCSEL 在 NPO 短距互連的位置被重新確認
在 SiPh/EML 主導的敘事裡,VCSEL 常被歸類為短距、低階路線。但華為 A5 的 100G VCSEL LPO 打到 8,192 卡規模、海思展出 3.2T VCSEL NPO,說明 VCSEL 在 scale-up 短距互連仍是活躍路線。對台灣的化合物半導體供應鏈(3105_穩懋(櫃)、2455_全新(市))而言,這條線不該被 SiPh 敘事完全蓋過。
雷射晶片端:功率競賽
| 廠商 | CIOE 展示內容 |
|---|---|
| Source Photonics | 大幅擴充 2027 年 EML 與 CW 產能;200mW CW 產品目標 2027Q1 支援 NPO;另展示 6.4T 應用的 ELSFP,使用自有 CW 雷射,8 路輸出、每通道約 112mW |
| 雲嶺(Yunling) | 200mW 與 300mW 晶片 |
| 海思光電子 | 400mW 元件 |
| 光庫(Everbright) | 400mW@50°C CW DFB 晶片(帶溫度條件的規格,含金量高於單純標功率) |
MS 提醒:產品供應面變廣之後,客戶認證與持續量產交付才是真正的差異化,不是誰能展示更高功率。
OIF 12.8T NPO 標準與中國 ICP 量產時程(Omdia,2026-10-03)
Omdia(研究機構,非券商)CIOE 2026 展會回顧把 NPO 列為展會十大趨勢之一,結論是 NPO 在客戶、標準、頭部供應商與中上游供應商四端同時有動能。重點如下:
- 標準化:OIF 2026 Q2(5/21)通過「12.8 Tb/s NPO Module」專案,定義 12.8T 與 6.4T NPO 的 200G/lane 介面;中國端由信通院(CAICT)牽頭,華為、騰訊、阿里雲、美團、中國移動等參與,7 月成立約 50 家單位的 NPO 工作組,定期做技術交流與方案驗證。光迅(Accelink)與華工正源已展示 3.2T/6.4T NPO 產品版本。
- OIF 目標規格(Omdia 整理):總頻寬 12.8Tb/s、6.4Tb/s;電介面 200G PAM4;連接器為可拆式(可選 pigtail);散熱採液冷方案(小版本可用風冷);密度 ≥0.9Tb/mm。
- 為何 NPO 比 CPO 先放量:客戶視角下 LPO/NPO/CPO 是光逐步靠近交換 ASIC 的漸進路徑,鏈路對頻繁重連敏感;且供應鏈比預期更緊,除 InP 基板、雷射外,連矽光用 SOI 晶圓都已吃緊、LTA 普遍導入;新產品早期談良率沒有意義,但整合度越高問題越多。各家都認同 packaged optics 是未來,只是激進與傳統的網路建置者時點不同。
- 標準化與散熱的隱憂:LPO→NPO→CPO 的本質是光更靠近矽,系統層級耦合更緊,僅靠器件參數已不足以保證系統可用;XPO 高密度封裝導入液冷、NPO 標準納入散熱方案,顯示現有冷卻機制可能碰到瓶頸。效能面問題可快速看出,基板翹曲、老化甚至腐蝕特性則需要時間才會浮現。
- 阿里雲的功耗與可靠度數據(Omdia 轉述,阿里雲揭露):LPO(800G)對比完整 retimed DSP 版本,4K 規模現場資料顯示可靠度改善 68.2–78.8%、功耗約降 29%(約 6.5W,模組降 50%+交換器端節省);下一代光引擎系統對比 DSP 方案,CPO 整體系統功耗 -39%、NPO -31%;CPO 已累積 100 萬個 400G 等效埠小時零 link flap,NPO 則保有可維護性並較 CPO 改善故障隔離與資產風險。結論是分階段部署,以較深整合換能效,同時管理可靠度與維運性。
- 海思 Hi-ONE 3.0 NPO 光引擎:整合 1+1 雷射;展板標示「全球首個 7.2T NPO 光引擎、實現規模量產」(公司宣稱,MS 同場僅記為展出 7.2T SiPh NPO,量產程度待查)。關鍵技術為多晶粒共封裝(20+ 晶粒、五種材料系統)、大尺寸低應力 FC 封裝、32/36 通道整合光扇出、內嵌光源以低損耗耦合降低雷射與系統功耗、高導熱均熱、224G 高密度低串擾封裝。
- 展品:阿里雲 4×25.6T NPO 方案;烽火、銳捷展示 51.2T NPO 交換器(銳捷為 TH5 晶片搭冷板液冷);Omdia 另指銳捷在 CIOE 展出 102.4T NPO 交換器 demo,設計獲中國 ICP 廣泛接受。
中國 ICP NPO 時程(Omdia,2026-10-03)
| 時間 | 里程碑 |
|---|---|
| 1Q26 | 3.2T NPO 光引擎樣品完成;4×25.6T 國產交換器系統 bring-up |
| 4Q26 | 該系列開始量產出貨;6.4T UPO(NPO 變體)初版規格釋出 |
| 4Q26–1Q27 | 對應 102.4T UPO 交換器發表 |
| 3Q27 | 演進為 12.8T UPO 的 448G 版本定義 |
矽光版本 NPO 模組的已揭露夥伴為華工正源與光迅。與 MS 同場記錄(阿里雲 3.2T NPO 4Q26 量產、6.4T UPO V1.0 4Q26 釋出、12.8T 448G 2027–2028 定義)大方向一致;差異在 102.4T UPO 交換器,Omdia 記 4Q26–1Q27,MS 記 2027 年起,差約 1–3 季,以 Omdia 為最新並標註來源。
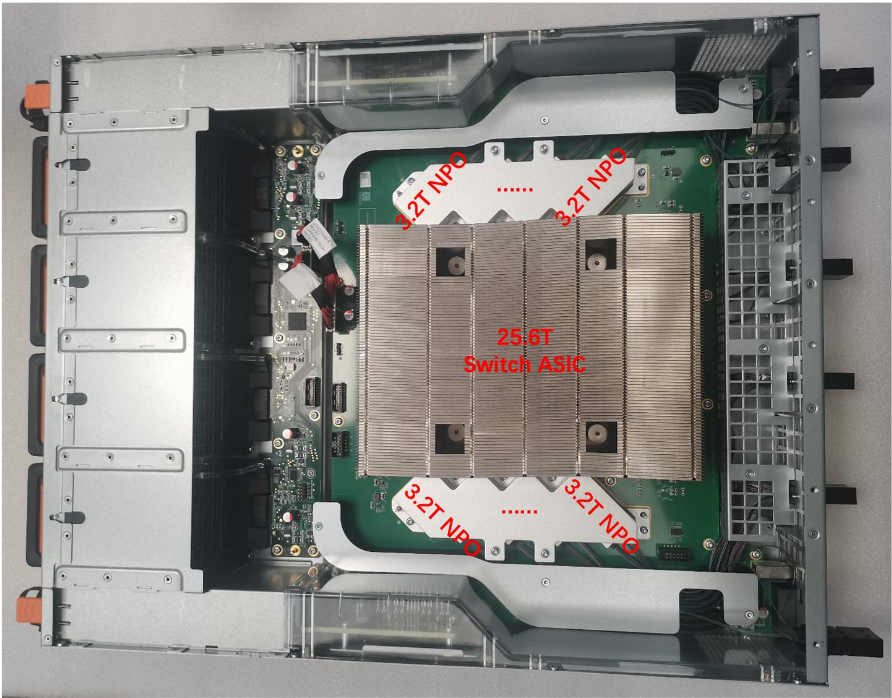
圖說:交換器機箱俯視實拍,中央為 25.6T Switch ASIC,上下兩側標註多組 3.2T NPO 光引擎。來源:報告_Omdia_CIOE2026展會回顧_20261003(Omdia analyst)
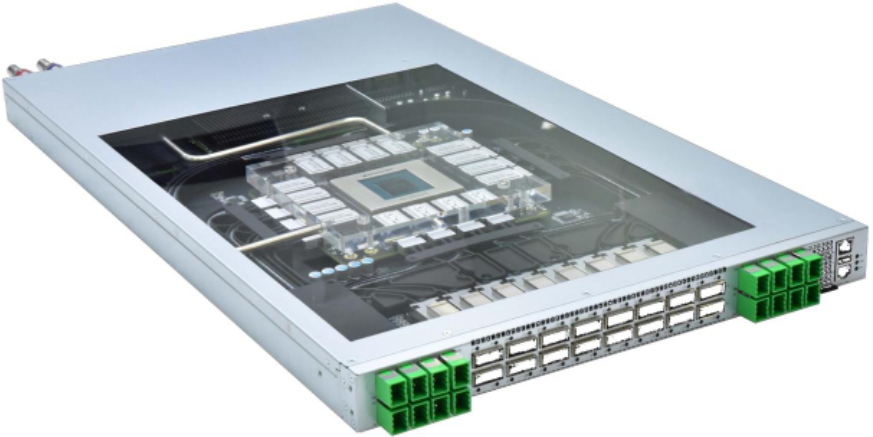
圖說:1U 交換器開蓋實拍,交換晶片以液冷冷板覆蓋,前面板兩側為綠色光纖連接器(Omdia 標題為 TH5 晶片冷板液冷 51.2T NPO 交換器,來源標示 Ruijie)。來源:報告_Omdia_CIOE2026展會回顧_20261003
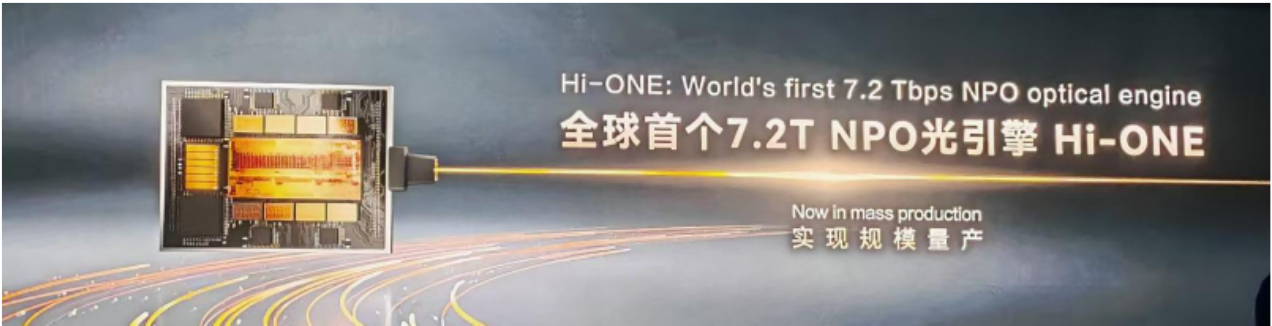
圖說:海思 Hi-ONE 光引擎展板,標語為「全球首個 7.2T NPO 光引擎」「實現規模量產」。來源:報告_Omdia_CIOE2026展會回顧_20261003(HiSilicon,公司宣稱)
可拆式連接器與空芯光纖(HCF):Omdia 指可拆式連接器是 NPO 帶動的關鍵創新方向(現行方案在密度、可製造性與成本上都不理想;方向為可重複使用、微米級重定位精度、整合單體結構、相容高速封裝),封測端則因整合封裝而帶出晶圓級測試需求,目前尚無明確收斂。特種光纖方面,長飛(YOFC)發表 CopackAlign 品牌,含 Polalign(保偏光纖)與 EzAlign(單模光纖),以成對光纖統一幾何控制,使纖芯高度一致性來自設計而非分選;HCF 開發持續,但 NPO 用途以保偏等特種光纖為主。庫內無 HCF 與可拆式連接器專頁,暫記於此,相關連接器見 技術_CPO光連接器。
群益光博會線上會議:矽光滲透率時間表與中國供應鏈廠商名單(Rachel Tsai,珩石,2026-09-30,channel check 級)
memo_光博會群益_光模組演進_20260930 記錄群益證券光博會線上會議內容,與同場次 memo_光博會群益線上會議_NPO與TFLN_20260930(kevin 記錄,較精簡)為同一會議的不同筆記,交叉對照如下:
- 速率迭代:200G/400G → 800G 大規模放量 → 今年(2026)1.6T 啟動放量 → 3.2T 批量生產。原文寫「預計明年(2025 年)3.2T 將進入批量生產階段」,2025 年早於本文寫作的 2026-09-30,年份疑似筆誤(推測應為 2027 年,與本頁 SemiAnalysis/MS CIOE 記錄的 3.2T 2027 年後放量節奏方向一致),Raw_data 保留原文不改,此處僅標註疑點。
- 矽光滲透率時間表:800G 矽光滲透率 2024 年約 25%、2025 年約 42%;1.6T 規模化上量(2026 年)矽光滲透率可望達 60%;3.2T/NPO/CPO 高密度 NPO 普及的 2027 年,矽光滲透率估達 75%。矽光相較傳統 EML 成本降低 20-30%、擴產難度較低,是目前 1.6T 短距傳輸更主流方案。
- NPO 放量時點:業界普遍預期 NPO 相關市場將在 2027 年下半年迎來放量增長,與本頁「市場節奏」一節 SemiAnalysis/MS 的 2027-28 判斷方向一致。NPO 焦點廠商:中際旭創(智禾光通)、新易盛、華工科技、光迅科技、劍橋科技、聯特科技、立訊精密、東山精密、Coherent。
- 展會現場產品進度(中國廠商,暫無對應 lib 公司頁,供交叉參考):新易盛展示 1.6T/3.2T 光模組、6.4T NPO、12.8T XPO 等成熟量產產品;光迅科技首款 3.2T 矽光單模 NPO 模組已在頭部 CSP 完成驗證;聯特科技覆蓋 1.6T LRO/LPO/FRO、6.4T/7.2T NPO 及 12.8T XPO 完整演進路徑;劍橋科技展出 1.6T、NPO 相關產品,後續產能有望快速提升。1.6T 價格降幅預計低於市場預期的 10%。
- CW 雷射器產能吃緊:矽光技術帶動大功率 CW 雷射器需求提升,受惠廠商包括長光華芯、仕佳光子、永鼎股份、兆馳股份及華工科技;展會現場廠商回饋產能緊張、交付壓力大,2027 年產能已基本被鎖定。
- TFLN 受惠標的補充:薄膜鈮酸鋰產業商用化已處於黎明前夕,受惠標的包括天通股份與光庫科技(見 技術_TFLN薄膜鈮酸鋰 同日交叉記錄)。
- 光纖與光器件需求升級:NPO 放量帶動保偏光纖、多芯等高端光纖需求成長,代表廠商亨通光電、中天科技、長飛光纖(國內三巨頭);康寧也展出適用 NPO 的高密度光纖。MPO、MMC 等連接器需求上升,受惠廠商太辰光、仕佳光子、天孚通信、傑普特;太辰光展出 FOFC 光纖柔性板、保偏光纖等產品,產能擴張加速。
以上中國 A 股廠商暫無對應 lib 公司頁(均為未上市於台股或美股 ADR 的中國供應鏈標的),僅作供應鏈輪廓記錄,不建立獨立公司頁。
展場拆解補充:立訊 CPC、銳捷交換器、NPO 維運痛點與 D2D 驅動晶片壁壘(光通訊產業專家會議,2026-09-24)
memo_光通訊_專家會議_20260924 記錄的中國展會現場拆解,補上本頁「維修性劣於 pluggable」「路線分歧」兩項瓶頸的具體案例:
- 立訊精密(Luxshare)448G CPC(Co-Package Copper):把高速銅纜插槽緊貼 ASIC/GPU 放置,電訊號一出晶片即導入銅纜,繞過 PCB 走線損耗;單通道 448G 下銅纜實體傳輸距離壓縮至約 50 公分。搭配正交背板(Orthogonal Backplane)把 Scale-up 交換機移到機櫃後方、垂直跨接計算托架,縮短計算板與交換板實體距離以配合 50 公分銅纜;前面板因此騰出約 9U 空間,單櫃可擴充至 80–90 顆 GPU。與本頁 技術_正交背板/技術_CPC 的既有判斷(銅退光進的分界在傳輸距離)互為印證,屬 CPC/NPO 之外「用銅撐更久」的具體工程案例。
- 銳捷網絡(Ruijie)25.6T 交換機展示:單顆 25.6T 交換 ASIC 外圍配置 8 顆 3.2T NPO 光引擎(單側各 4 顆),風冷散熱;若要組成 Spectrum-4 等級 102.4T 交換機需堆疊 4 組此類托架,反映單一 ASIC 算力密度受限於周邊 I/O 頻寬與實體擺放面積——即本頁「頻寬密度」敘事的具體反例。
- NPO 模組維修性實務痛點(呼應本頁「維修性劣於 pluggable」瓶頸):NPO 模組普遍需液冷銅水冷板(風冷方案如新華三夥伴 Tri-light 因散熱器過厚,節點托架厚度遠超 1U 標準,不可行);更換故障模組需排空冷卻液、拆水冷管路、卸冷板、刮除清潔 TIM(導熱介面材料)、重新塗抹鎖緊,維護繁瑣、停機風險高。內置雷射(ILS)vs 外置雷射(ELS):ILS 調變驅動功耗較小,但雷射屬易損件,一旦燒毀整個 NPO 模組與散熱系統必須報廢;業界目前仍一面倒維持 ELS 外置設計以利現場更換,儘管會增加光纖耦合對準難度——與本頁及 技術_ELSFP 的既有判斷一致。
- VCSEL-based NPO 現場展示:華工正源、海思在 CIOE 展出 3.2T VCSEL 方案(32 通道、約 53 Gbaud PAM4、單通道約 100G/lane),VCSEL 陣列自發光、搭配 Driver 直接調變(Direct Drive),不需外掛 ELS;封裝需高密度 2D 矩陣或雙排纖芯特製 FAU 對準耦合。與本頁「華為的 VCSEL 路線」一節互為補充。
- MicroLED-based NPO 現實檢核:實驗室級單顆 MicroLED 調變頻寬僅約 2 Gbps,若拼湊 3.2T 總頻寬,物理上需 1,600 顆 MicroLED、同步對準接合 1,600 根光纖,對準良率與生產成本被判斷「天方夜譚」;MicroLED 另需仰賴良率未臻完善的巨量轉移製程,封裝難度遠高於成熟半導體晶圓微影製程的 VCSEL。此為對 技術_MicroLED_CPO 既有商業化時程判斷(2028H2)的技術面補充論據,方向一致但提供了具體數量級佐證。商用化時程共識:3.2T NPO 放量落在 2028 年前後(材料升級與散熱設計複雜)。
- D2D/UCIe 驅動晶片壁壘:VCSEL 或 MicroLED 這類直接驅動發光的 NPO,需主運算 ASIC 透過 D2D(Die-to-Die)介面(如 UCIe 協定)下達指令,模組下方須配備具 UCIe 接收能力的專屬驅動 ASIC;開發此類通訊 ASIC 需開模光罩與客製設計,單次研發成本高達 US$4,000–5,000 萬,目前市場僅極少數廠商(如 Ayar Labs 攜手創意電子 3443_創意電子(市))完成 UCIe 專用晶片 tape-out,晶片生態極度匱乏——是 VCSEL/MicroLED 路線 NPO 相對 SiPh-NPO 的隱形高牆。
- 中國本土 MRR 方案:藍鏈科技(Raylink):展出基於微環諧振腔(Micro-Ring Resonator, MRR)技術的 WDM 架構、3.2T/6.4T 光引擎與專用 ELS 光源,技術路徑對標美國 Ayar Labs;因中國本土 ASIC/GPU 廠商無法取得台積電最先進封裝產能,若 Raylink 能實現 MRR 結合 EIC 與 PIC 的自主國產化,可能成為中國不依賴美系生態開發 CPO/NPO 算力系統的核心突破口。與 技術_MRM 既有內容互補(新增中國自主 MRR 供應商觀察)。
ECOC 2026 會後:NPO 與 CPO 的損耗、規格與光源路線(群益,2026-10-06)
來源 memo_ECOC2026_群益會後分享_20261006(群益投顧會後分享,轉述展場與專家觀點)。
- 為何 CPO 才是終局:NPO 的訊號要穿過 substrate 到 PCB,單程損失約 8-9 dB、來回約 20 dB,所以光引擎要盡可能靠近 XPU(> [!warning] 口徑待查:Amphenol OCP 2026 簡報(Nyquist,Tx+Rx)的通道預算為 NPO 約 9 dB(I/O 轉接 2+模組 PCB Tx 5+Rx 2)對 NPC/CPC→XPO 約 19 dB(CPC 連接器 2+30cm twinax 8+I/O 2+PCB 5+2),數字接近群益的「約 20 dB」但歸屬相反,疑轉述混淆,待查原話;報告_OCP2026_Amphenol_銅光協同設計_20261015,2026-10);NPO 的 OE 裝在 PCB 或 HDI 板、以 BGA 連接(電容較大、功耗較高、速度較 CPO 低),CPO 的 OE 則裝在 substrate 或 interposer 上。CPO 一定會用到台積電 COUPE,NPO 則不一定(例如 Innolight 採 Tower 方案)。
- 規格現況:NPO 目前僅有 Open CPX 規格(MSA),6.4T、7.2T 兩個版本,應用於 100T 等級 switch;Innolight 展出模組內整合矽光子光源的 NPO 模組(內置雷射可簡化封裝、不需保偏光纖),但 NPO 很難做到 12.8T。XPO 則是把 8 個 TRX 整合為一個,耗能與可插拔相同、仍需 DSP,被評為高價又高耗能。
- 採用者:NVIDIA 與 Broadcom 用 NPO 沒問題,NPO 在中國用得較多,華為態度偏 NPO;Meta 雖與 Broadcom 測試 CPO(可靠性為可插拔 10 倍以上、省 65% 能源、訓練效率提升 90%),但仍偏向 OCP 開放規格、不會只壓一家;AWS 進度較慢。NVIDIA 給天孚的 NPO 數量為 1,500 萬顆(訪查數字)。
- VCSEL 路線:CW Laser 一定要用 InP 基板,VCSEL 可用 GaAs 基板(產能較大),但 VCSEL 需要更多光纖,且 200G 850nm 可能是速度極限、1060nm 尚未見 200G;Lumentum 以 115 度評估認為 850nm VCSEL 不可靠(2,000 小時失效)、1060nm 可靠度較高,但機櫃環境可裝散熱、以 85 度評估即可,且 1060nm 需特殊光纖成本更高。VCSEL array 密度不足是頻寬瓶頸;VCSEL NPO 最大問題是高熱與多芯光纖能否做出來,用多模光纖成本非常高,因此 NVIDIA 的 VCSEL 光源專案已停下來;Coherent 開發出 37 芯光纖陣列(含 200G PD、200G VCSEL),目前僅達 12GB/mm 頻寬、密度太低。Coherent 矽光 NPO 的 CW Laser 需求約 100mW。
- 光纖耦合:單模光纖公差需小於 5 micron,二維光纖陣列非常難做;多模光纖容忍度高、二維陣列較好做。
- 客戶決策邏輯:全球 10-20 家 CSP 才是真正的採購決策者,只買風險最低的選項(光傳輸占資料中心成本不高),新技術重點是讓客戶導入風險最低,所以多樣光傳輸規格會共存;誰能量產、風險最低誰就贏。400G per lane 目前光與電的調變都未定(光訊號很難用 PAM6,電訊號可以)。
- 與 NVIDIA OIO:晶片級光互連(OIO)NVIDIA 仍在實驗室嘗試,可能 Feynman 世代才有機會。
華為 Hi-ONE:NPO 首度導入昇騰超節點系統級落地(國金證券,2026-10-11)
華為正式亮相新一代 NPO 光互連產品 Hi-ONE,並推出業界首個搭載 NPO 的 昇騰 960 超節點,標誌 NPO 從器件與方案驗證階段,進一步進入超節點系統級落地。隨國產 AI 晶片向超節點架構演進,交換帶寬、功耗與連接密度要求快速提升,帶動光引擎、FAU/DFAU、高密度連接與 CW 光源等環節需求增長。
- VCSEL NPO 中長期量測:據 TrendForce《2027 年紅外感測與光通訊市場趨勢》,數據中心 Scale-Up 網路需求增長帶動 VCSEL NPO 關注度提升,預估 2031 年 VCSEL 需求量達 6.5 億顆,2025-2031 年 CAGR 約 38%;VCSEL NPO 因功耗低、易維護、供應鏈成熟獲 Lumentum、古河電工、高意、博通、艾邁斯歐司朗、海思等廠商投入研發,相較 Micro LED CPO 在每 bit 能耗、維護彈性與供應鏈就緒度更具優勢,為現階段 scale-up 光互連架構的過渡路線。
- 中國光模組出口持續放量:2026 年 8 月中國光通信設備(雷射收發模組)出口金額同比 +133.68%,1-8 月累計同比 +47.22%(Wind,國金證券研究所),反映海外算力鏈對中國光模組需求持續擴張。
- CPO 供應商同步擴產,測試環節為規模化瓶頸:台系 CPO 設備及上游零組件廠商(線性傳動、光耦合對準設備、精密運動控制等環節)訂單能見度已延長至 2027 年二季度;國內源杰科技投入 42.68 億元建設半導體產業園,擴產適配 CPO 方案的大功率 CW 光源與高速光晶片;天孚通信為 CPO 配套的 FAU、ELS 產品已實現穩定量產交付。
來源:報告_國金_通訊產業OpenAI與光互連_20261011,國金證券(簡體中文原文),2026-10-11。上述公司多為中國 A 股廠商,台灣供應鏈僅間接受惠(精密運動控制/光耦合對準設備訂單能見度),無直接對應台股公司可記。
珩石週會簡報:NPO 是近兩年 CSP 主軸、3.2T 光引擎規格與三條光源路線(Kevin/Niuniu,2026-10-12)
來源 報告_珩石_NPO與CPC技術延伸專題_20261012(珩石週會簡報,同事研究,channel check 級;平台拓撲多引 SemiAnalysis,與上方「平台採用動態」一致者不重複)。
- 結論:近期 CPO 方案仍未明朗,依舊以 NPO、CPC 為主軸——深圳 CIOE 與歐洲 ECOC 兩場光通訊展的參展產品皆以 NPO 為主軸。展場三個觀察:Copper is not finished(立訊 448G CPC 把連接器移上封裝、正交背板省去 midplane,銅纜約 50 公分、單一電氣 scale-up 網域可容納更多 XPU);Optics beside the ASIC(立訊與 Trilight 都採插槽式 3.2T 光引擎、雷射外置,光引擎有獨立換代週期、不必隨主板更換);Thermal decides serviceability(水冷或氣冷決定模組高度,銳捷 102.4T 系統需 4U;TIM 與對準機制綁在一起,散熱片組裝方式決定 NPO 光引擎抽換與重新驗證的難易度)。
- 華為演講對 NPO/CPO 逐項打分:
| 項目 | 勝出 | 理由 |
|---|---|---|
| 可維修性 | NPO | 插槽連接,故障 OE 可直接更換 |
| 良率 | NPO | CPO 良率 = OE × ASIC,其中一個壞掉整個 module 報廢 |
| 生態系 | NPO | 開放介面、供應商眾多 |
| 封裝成熟度 | NPO | 多數已在可插拔驗證過 |
| 功耗 | CPO | 毫米級走線、每 bit 更省 |
| 密度 | CPO | NPO 路徑仍在公分級、占用面積較大 |
- CPO/NPO 發展初期,NPO 將帶動光學引擎大部分出貨量:NPO 把光引擎從前面板移開、放在 ASIC 封裝旁但不在 ASIC 基板上,以插槽式 NPO 連接器插接;高速通道經高效能基板傳輸約 150mm,主機板只走低速訊號與供電。
- 3.2T NPO 光引擎規格(符合 OIF CPO Framework IA):
| 版本 | 雷射 | 功耗 | 殼溫 |
|---|---|---|---|
| ILS(內建雷射) | 整合於模組 | 最大 56W、典型 48W | 15-70°C |
| ELS(外部雷射) | 外接可插拔模組 | 最大 48W、典型 41W | 15-85°C |
- ILS 內建雷射的效益(STT Analysis 圖解):省去保偏(PM)光纖與連接器、消除約 3 dB 損耗;所需雷射功率由約 400mW(ELS 雷射晶片面,模組輸出約 200mW/λ)降至 70-100mW 級(STT 估計,非 TeraHop 揭露);電光轉換功耗降約 66%(2.5 → 0.85 pJ/bit);總發熱源大減、配專屬液冷後散熱負擔與熱阻大幅下降。
ILS vs ELS 業界取捨看法不一
本簡報強調 ILS 的功耗與損耗優勢;2026-09-24 光通訊專家會議(見上方展場拆解)則指出雷射屬易損件、ILS 燒毀需整模組報廢,業界目前仍一面倒採 ELS 外置。兩者並列:ILS 在 Arista/TeraHop 100T 設計已出現,主流仍是 ELS。
- Arista 100T NPO 交換器概念設計(業界首款):搭 TeraHop 的 Open CPX 6.4T NPO 模組(32 條 200 Gbps 電氣通道);整合式內建雷射(low FIT)、免除 ELSFP 模組;整合光纖尾纖、純單模光纖線束、無額外保偏光纖;NPO 完整測試後才後段組裝;專屬水冷冷板覆蓋中央 ASIC 與 NPO 區域,以應付 100T 等級熱流密度;前面板只剩乾淨的光纖 I/O。
- 三大光學聯盟 3/12 同日發表:OCI MSA(AMD、Broadcom、NVIDIA、Meta、Microsoft、OpenAI)、Open CPX MSA(Ciena、Coherent、Marvell、Molex、Samtec、TeraHop;封裝介面標準化,定義光引擎如何與 ASIC 封裝結合)、XPO MSA(Arista、TeraHop、Genuine Optics、Lightmatter;新型可插拔外形規格)。簡報判斷兩大 MSA 都利用 CPC 克服高速訊號在 PCB 上的衰減,減少對 CPO 的依賴。
- CSP 方案補充:AWS Trainium4 連接器採 Samtec「Si-Fly CPX」插槽式連接器(224 Gbps、128 對差分訊號),同時相容銅纜飛線與 NPO 模組,保留切換彈性;UALink 版由 Astera Labs 綁售 I/O chiplet、UALink switch 與 NPO(預計 2H27 貢獻營收)。NVIDIA 因台積電 COUPE 封裝良率偏低與光纖對準(fiber attach)瓶頸,把 NPO 視為 Rubin Ultra NVL576 的主要風險備案。華為 Atlas 950 晶片端維持全銅、只在 LRS 交換層導入 NPO(單櫃 72 顆 7.2T LRS 交換晶片,分 4 個 plane、每 plane 10 顆 L1+8 顆 L2)。
- NPO 三條光源路線:
| 項目 | SiPh based NPO(矽光子) | VCSEL based NPO | uLED based NPO(Micro-LED) |
|---|---|---|---|
| 訊號路徑(Switch 至 OE) | Substrate + PCB | Substrate + PCB | Substrate + PCB |
| 光引擎位置 | PCB 上,可插拔 | PCB 上,可插拔/焊接 | PCB 上,可插拔/焊接 |
| 訊號調理 | 線性 | 線性或重定時 | 線性直驅 |
| 電氣通道長度 | PCB 走線約 5cm | PCB 走線約 5cm | PCB 走線約 5cm |
| 能效(OE + ELS) | 約 6 pJ/bit | 約 3-5 pJ/bit | 約 1-2 pJ/bit |
| 熱插拔/維護性 | 否/可維護 | 否/可維護 | 否/可維護 |
| 預期部署 | 2025-2026 | 2026-2028 | 2026-2028 |
| ELSFP 供應商 | 第三方可插拔光模組製造商 | 不適用 | 不適用 |
| 主要廠商 | Marvell、華為、中際旭創、Accelink | Coherent、Lumentum、Broadcom | Avicena、Brillink、錼創、富采 |
uLED 路線的台廠案例為友達展示的 Micro LED CPO 模組(Mass Transfer & RDL Packaging),詳見 技術_MicroLED_CPO;可行性疑慮見上方專家會議段落(單顆 MicroLED 約 2 Gbps)。 - PCB 端:NPO 板約 12 層、線寬/線距約 15μm、mSAP,ASP 約為 1.6T 光模組板的 3 倍;臻鼎 NPO 板今年底小量出貨給北美大型 CSP(見 4958_臻鼎科技(市)、技術_mSAP)。
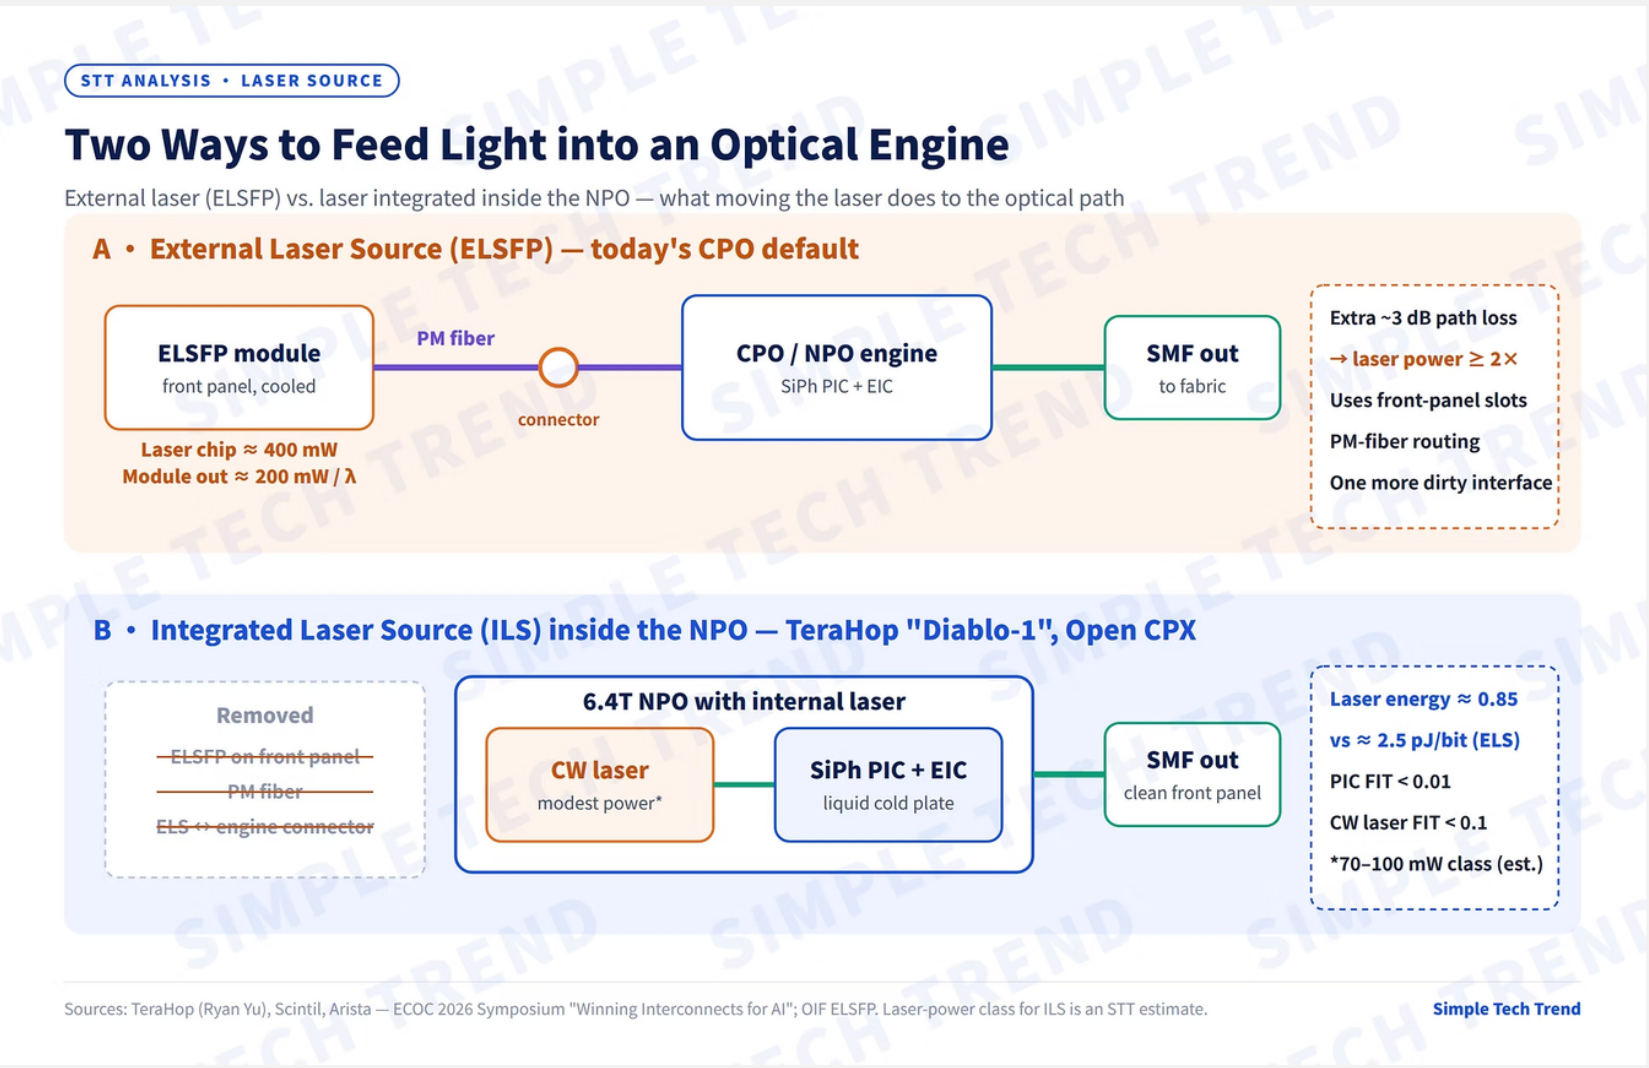
圖說:「Two Ways to Feed Light into an Optical Engine」——A 外部雷射 ELSFP(目前 CPO 預設,雷射晶片約 400mW)vs B 內建雷射 ILS(TeraHop Diablo-1/Open CPX 6.4T NPO,雷射功率 70-100mW 級)。來源:珩石週會簡報引 STT Analysis,2026-10-12。
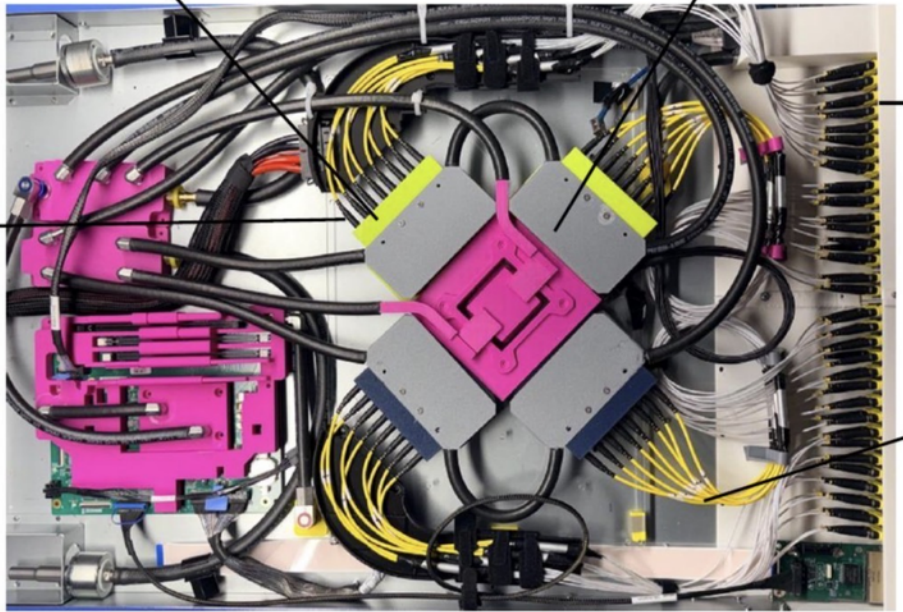
圖說:Arista 100T NPO 交換器拆殼實拍,冷板覆蓋中央 ASIC 與 NPO,光纖束拉至前面板。來源:珩石週會簡報,2026-10-12。
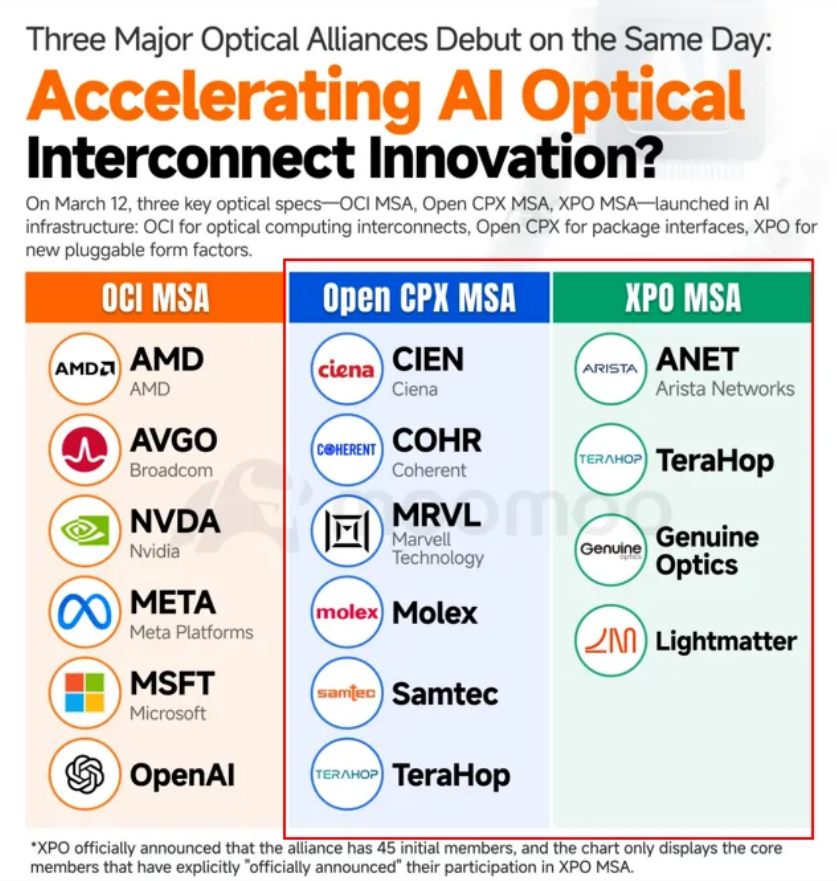
圖說:3/12 同日發表的三大光學聯盟成員:OCI MSA、Open CPX MSA、XPO MSA。來源:珩石週會簡報,2026-10-12。
OCP 2026 光互連:NPO 討論升溫(Day 2 工作坊)與光子學全日場(Day 3)(MS,2026-10-14/10-15)
摩根士丹利 Andy Meng/Betty Chen 的 OCP Global Summit 2026 會後短評(報告_MS_NPO_OCP峰會2026_20261014,與前一日的 報告_MS_OCP峰會2026_20261013 為不同篇,後者的 CPO/pluggable 結論見 技術_CPO)。
- 場次:Day 2 的光互連(IP C)工作坊以 NPO 為討論主題;發言方含 Source Photonics、LightCounting、阿里巴巴、Meta、Oracle、微軟、Ciena、Ligent、Genuine Optics、Lumentum、Lumilens、NVIDIA、華為。
- 產業共識:瓶頸從單純運算轉向連接;NPO 把光電轉換移近運算晶片,目標是訊號完整性、頻寬、能效。OpenCPX 明確要求跨供應商統一機構、電氣、光學、熱與管理介面,給生態系一套共用實作框架,而非只停在架構願景(OpenCPX 內容見 技術_XPO「Open CPX MSA」段)。
- 爭議:與會者對「可插拔式 NPO(pluggable NPO)相對 CPO 的彈性與可維修性是否有實質優勢」有辯論;對 CPO 的核心疑慮是光學故障可能導致整顆 ASIC 組件報廢。
- MS 判斷:討論與關注升溫,意味 NPO 在未來 12–18 個月商轉加速的機率提高(MS 判斷,非公司揭露)。與上方 SemiAnalysis「2027 年底以後 go-to-market」及 GF「Trainium4 延至 1Q28」的時程框架不衝突,屬同方向的產業情緒佐證,本篇未給出出貨量或個股目標價。
Day 3 光子學全日場(MS Andy Meng,2026-10-15,報告_MS_OCP峰會2026光通訊_20261015):OCP Global Summit 第 3 天為光子學專題日,發言方含 NVIDIA、Meta、微軟、Oracle、Broadcom、Celestica、Arista、Ciena、Amphenol、Lumentum、華為。
- CPO 或 NPO:主持人問各家「採用 CPO 還是 NPO」,幾乎所有公司回答「兩者都會」,與 Day 2 工作坊「NPO 討論升溫、與 CPO 並行」的方向相容。
- 新光學技術的五項評估指標:①效能、②功耗、③成本、④部署速度、⑤可靠性與可維修性。華為主張 NPO 在可維護性、開放解耦、可用性與產業落地上具優勢。
- CPO 故障根因:83-85% 的故障來自 ELS(外部雷射源),11-17% 來自光纖/連接器;灰塵與髒污也是常見故障原因(MS 轉述場上發言)。呼應本頁「ELS 外部雷射源仍可現場更換」的維修性論點;CPO 側的對照見 技術_CPO。
- 光銅分界:Full Optical Pod 瞄準超過 576 顆加速器的 scale-up 規模;72 至 576 顆之間光與銅並存(對應 NVL72→NVL576 的過渡區間)。
- Scale-in:被視為另一條提升 AI 密度的新路徑(概念見 技術_CPO「四種互連層級與 Scale-in」);MS 強調 AI 密度取決於光連接。
各方立場與標準版圖(OCP 2026,2026-10)
NVIDIA 立場(口述,與 hyperscaler 正面對立):NVIDIA 稱 Spectrum-X CPO 已量產(見 技術_CPO),會與 ODM 合作並透過 NVLink Fusion 支援 NPO,但「NPO 會損失部分效能」(Gilad Shainer 場);追問「想用 NPO 解決什麼」——無前面板需內移、或飛線與連接器損耗太大想走線性可理解但「比看起來難」,若為多供應商則是「騙自己」(原型各異、MSA 有四個且全新),可現場維修「頗可疑」(需工廠無塵室組裝、故障整台寄回),socket 增成本、面積、傷 SI 與散熱(video_OCP2026_NVIDIA_GW級AI工廠網路_20261015、video_OCP2026_NVIDIA_SpectrumX多平面光學_20261015,2026-10)。
NVIDIA 與 hyperscaler 對 NPO 說法相反
NVIDIA(兩場口述):NPO 效能有損、多供應商與可維修都是迷思。Meta:102.4T NPO 省電與 CPO 相當、已決定在 scale-out 導入 pilot;Genuine:NPO 與 CPO 僅差 1–4 pJ/bit;Microsoft:NPO 是通往 CPO 的橋;Oracle:NPO 可靠度與功耗須與焊死 CPO 同等;Alibaba、華為皆支持。兩邊皆為自述,現況偏 NVIDIA 說法的是「互通尚未實證」(Lumilens 自承趨客製化)。NVIDIA 第二場並未再提效能損失,強度低於 Gilad 場;本頁不裁定。
Microsoft 可靠度門檻:NPO 是橋,延續可插拔的 PMD、form factor、電氣與管理介面(CMIS)、多供應商四根支柱;NPO/CPO 的 FIT 至少小 10 倍、MTBF 至少大 10 倍,才能接受光引擎進交換器後不再逐顆更換,並需發展不停流量的故障處理營運模型;NPO 每埠可有不同 PMD,400G/lane 部分 lane 可考慮半 retimed(video_OCP2026_Microsoft_NPO延續可插拔生態_20261015,2026-10)。
Alibaba IPO(interposer 光學):Alibaba 光學譜系為可插拔(FRO/LRO/LPO)→ 高密度可插拔(XPO)→ NPO → IPO → CPO;IPO 實機用 Broadcom Tomahawk 6 的 RCA 交換器,512 條 224G 訊號全從封裝頂面出,經彈性體接點,約一個月前開機並通過所有通道流量,SI 優於 NPO、略遜於 CPO,模擬可撐 400G;3.2T NPO 用 OIF 32×100G 即將量產、6.4T 驗證中、12.8T(32×400G)早期研發(video_OCP2026_Alibaba_ScaleUp光學從可插拔到NPO_20261015,2026-10,口述)。
Source Photonics 開場(工作坊「Revolutionizing AI Scale Up with Pluggable NPO」,市場框架,口述、YouTube 自動字幕,信心中低):講者 Frank(Source Photonics)代表主辦方開場,稱本場為去年同名場次的延續,並介紹贊助的產業論壇(字幕寫作 IPAC,疑為上方的 IPEC,歐洲註冊、55+ 成員,涵蓋系統商、電信營運商、元件與模組廠,目標制定開放公共標準,待核對)。其市場框架(video_OCP2026_SourcePhotonics_可插拔NPO開場_20261015,2026-10):
- 資本與錢流向:2026 年前四大 hyperscaler 的 AI 資料中心支出約 7,600 億美元、五年後(2031)可能再放大約 10 倍;半導體(含 GPU)占不到一半,光收發器約 5–6%,另有交換器與線纜。
- 光市場規模:2022 年 11 月前以電信為主、約 80–100 億美元,現已近 500 億美元,2030–31 年可能再翻倍到約 1,000 億美元;光收發器細分市場近年成長約每兩年 4 倍(字幕數字不穩,待核對)。
- 三/四個場景:scale-out(短距 500m–2km,已是純光)、scale-across(資料中心之間,約為 scale-out 的 10%)、scale-up(目前由銅主導,市場規模約為 scale-out 的 10 倍,過去有 5–8 倍說法);OFC 後另有新名詞 scale-in(CPU 至 DPU/TPU 的更短距連接,目前純銅)。講者論點:若 scale-up 有 10–20% 轉為光,就等於現有整個光市場,光市場將再翻倍;轉光動機是機櫃功耗升高、銅可延伸距離不足。
- 形態分岔:對照 10G/100G 世代多種外型(CFP 系列等)與 800G 之後的不確定性,講者稱產業再度站在十字路口:NVIDIA 的 CPO 已出貨、部分 hyperscaler 承諾把可插拔網路升級到 NPO,路線圖口述另列 CPX(MSA)與 OFC 發表的另一可插拔形態(字幕誤植,待核對);是否收斂為單一方案或多方案並存仍未定。本場無簡報檔,後續講者含 Capital Group 等(見上方各段)。
標準版圖(NPO 至少五個管道並行): - Open CPX MSA(歐美,Ciena、Coherent、Marvell、Molex、Samtec、TeraHop;Rev1.0 2026-09):技術_Open_CPX。 - IPEC(International Photonic Electronic Committee):Geneva 註冊、約 55–60 成員,已啟動 7.2T NPO 專案;Open NPO(華為,Open AI Infra 下專案、40+ 成員,2026.12.30 貢獻 OCP):連接器 72 對差分(36 通道)+96 電源/低速腳位、12V/1A、IL ≤1.5 dB(10MHz–56GHz),Phase I 2026–27 type1、Phase II 2027–28 type2 高密度、Phase III 2029–30 OIO;SuperPOD L1–L2 NPO 2027–28(video_OCP2026_Huawei_NPO標準化全景_20261015、報告_OCP2026_Huawei_開放NPO標準_20261015,2026-10)。 - UPO(阿里主導,中國,6.4T/12.8T)、OIF(12.8T 與 6.4/7.2T NPO)。 - 華為 IPEC/Open NPO、阿里 UPO、OIF、CAICT 之間的關係尚未釐清。連接器地緣:LGA 偏亞洲、CPX/Mezzanine 偏歐美(Genuine、Ligent)。
Oracle:自研 midboard optical module 約 12 年前量產;要求 NPO 可靠度與功耗不輸焊死 CPO;失效面以誤插與髒污為主,NPO/CPO 免除人為處理;DSP 消失後遙測須移到交換器端;socket 連接器出廠正常、運抵後可能因震動出現 SI 偏移(video_OCP2026_Oracle_NPO部署_20261015,2026-10)。
TE Connectivity(連接器端):主張光學邊界從面板移到封裝後,維修範圍隨之由可插拔模組縮到光引擎與 FAU,因此要把「可分離介面、保護高價 ASIC/封裝、製造端鎖定對位以便被動重複配接」設計進路徑;NPO 的可維修單位為光引擎,CPO 則在 ASIC 旁以 OE+FAU 構成。屬連接器廠立場,無量產或客戶資訊(見 技術_FAU;報告_OCP2026_TE_電源密度與頻寬_20261015,2026-10)。
技術瓶頸 / 風險
- 標準與生態成形中:CPX-MSA(連接器/可插拔 NPO 模組,見 技術_Open_CPX)已提供標準化路徑,但各平台商實作仍分歧、NPO 標準至少五個管道並行(技術_OE光學引擎);Microsoft 要求 FIT 小 10 倍、MTBF 大 10 倍(見上節)
- 維修性劣於 pluggable:更換故障 OE 需開箱、reseat 或更換 socketed engine(switch 需下線),遠比前面板熱插拔侵入;ELS 外部雷射源仍可現場更換(SemiAnalysis 2026-07-13)
- 被兩端夾擊的窗口風險:若 1.6T/3.2T pluggable+LPO 持續夠用、或 CPO 良率改善快於預期,NPO 的過渡窗口可能被壓縮;SemiAnalysis 估 2030 年 CPO 反超(NPO 出貨 2029 見頂 41.9mn → 2030 回落 25.2mn 顆)
- 與 XPO 的風險取捨:兩者都去 DSP、拉高面板密度;XPO 把風險放在「更長電氣通道跑線性」(CPC 換乾淨通道、衰減不可避),NPO 把風險放在「光學量產爬坡與可靠性」(技術_XPO)
- 路線分歧:VCSEL-NPO(短距、低成本)與 SiPh-NPO 路線並存,元件供應鏈受惠對象不同
- 與 CPO 共用瓶頸:FAU 對位、外部雷射可靠性、光纖 attach 良率同樣存在,只是難度低於 CPO(socketed/可插拔設計天然避開 attach yield 乘法懲罰)
應用場景
- AI 資料中心 scale-up:rack 內 GPU/switch 高頻寬互連(與 PCB midplane、AEC、CPC 並存,見 技術_Scale-up)
- AI 資料中心 scale-out:switch 端 3.2T 世代頻寬密度升級(技術_Scale-out)
- CPO 前的過渡部署:2026–28 共存期的「可部署」光互連方案
相關技術
- 技術_光模組散熱(光模組三級散熱:TEC/TIM/VC/Cage,東吳 2026-10-22)
- 技術_CPO
- 技術_LPO
- 技術_OE光學引擎
- 技術_SiPh
- 技術_AEC_AOC
- 技術_FAU
- 技術_MicroLED_CPO
- 技術_Open_CPX
供應鏈
→ 供應鏈_光通訊
來源
- memo_光通訊_專家會議_DSP缺口與NPO節奏_kevin_20261102 — 光通訊產業專家會議(珩石 kevin),2026-11-02;NPO 2027 認證期約 600 萬顆、2028 NVIDIA 1,500–2,000 萬/Amazon 1,000 萬+/其他 800–1,000 萬顆、延後原因、組裝難點與新增物料、Rubin Ultra Switch Tray 288 OE 架構、三方案 NPO 為主、Micro-Ring
-
報告_GS_台灣PCB與CCL_20261025 — Goldman Sachs,2026-10-25;光互連演進圖(Pluggable→OBO→NPO→CPO)、光模組 mSAP 87% CAGR
-
報告_MS_OCP峰會2026光通訊_20261015 — 摩根士丹利,2026-10-15;OCP 2026 Day 3 光子學全日場:CPO/NPO「兩者都會」、五項評估指標、CPO 故障 83-85% 來自 ELS、光銅分界 72-576 顆
- 報告_OCP2026_Amphenol_銅光協同設計_20261015 — Amphenol OCP 2026,NPO 對 XPO 通道預算
- 報告_OCP2026_Samtec_224G448G銅光連接_20261015 — Samtec OCP 2026,Open CPX 時程與 Type 規格
- 報告_OCP2026_TE_電源密度與頻寬_20261015 — TE Connectivity OCP 2026,光學內移後的可維修與被動光路
- video_OCP2026_SourcePhotonics_可插拔NPO開場_20261015 — Source Photonics(OCP 2026 可插拔 NPO 工作坊開場),2026-10-15;hyperscaler 支出占比、光市場 500 億→1,000 億美元、scale-up 約 scale-out 10 倍的市場框架(口述、自動字幕)
- 報告_MS_NPO_OCP峰會2026_20261014 — 摩根士丹利,2026-10-14;OCP 2026 光互連工作坊 NPO 討論升溫、OpenCPX 共用介面、pluggable NPO vs CPO 可維修性之辯、12–18 個月商轉加速判斷
- 報告_珩石_NPO與CPC技術延伸專題_20261012 — 珩石週會簡報(Kevin/Niuniu),2026-10-12;NPO 為近兩年主軸、華為 NPO/CPO 打分、3.2T OE 規格(ILS 56W/ELS 48W)、ILS 效益、Arista 100T+TeraHop、三大 MSA、SiPh/VCSEL/uLED 三路線比較
- memo_ECOC2026_群益會後分享_20261006 — 群益投顧 ECOC 2026 會後分享,2026-10-06;NPO 損耗 20 dB 對比 CPO、Open CPX 規格、VCSEL vs CW Laser 路線、NVIDIA 給天孚 1,500 萬顆 NPO
- 報告_永豐_智璞專家分享會_矽光子與CPO趨勢_20260921 — 永豐專家分享會(智璞林偉智),2026-09-21;Lumentum 2028 CPO/NPO 各半、NPO 多一層 LGA socket
- 報告_MS_CIOE光博會重點_20260913 — 摩根士丹利,2026-09-13;CIOE 深圳光博會重點。騰訊 3.2T NPO 512 卡超節點 2027Q1 部署、阿里雲 6.4T UPO 2027 年中量產、華為 VCSEL 路線、雷射晶片功率競賽、USI ELSFP、ASMPT 無助焊劑 TCB
- 報告_Omdia_CIOE2026展會回顧_20261003 — Omdia(非券商),2026-10-03;CIOE 2026 展會回顧:OIF 12.8T NPO 標準、中國 ICP 時程、阿里雲功耗與可靠度數據、海思 Hi-ONE、可拆式連接器與 YOFC CopackAlign
- memo_光通訊_專家會議_20260924 — 光通訊產業專家會議,2026-09-24;立訊 448G CPC 正交背板拓樸、銳捷 25.6T 交換器展示、NPO 維運(TIM 拆換/ILS vs ELS)、VCSEL-NPO/MicroLED-NPO 現場展示與可行性檢核、D2D/UCIe 驅動晶片壁壘(Ayar Labs+創意電子)、中國本土 MRR 廠藍鏈科技(Raylink)
-
memo_光博會群益_光模組演進_20260930 — Rachel Tsai(珩石資本),2026-09-30,channel check 級;群益證券光博會線上會議,矽光滲透率時間表(800G 25%→42%、1.6T 60%、3.2T/NPO/CPO 75%)、NPO 2027H2 放量、中國廠商產品進度、CW 雷射產能吃緊、光纖/光器件受惠名單;與 memo_光博會群益線上會議_NPO與TFLN_20260930 為同場會議交叉記錄
-
research_嘉基NPO與台廠CPO光學元件進度_20260820 — web research,2026-08-20;嘉基 NPO Socket 認證階段與現增產能規劃、嘉澤 2026-08-13 法說「NPO 完成量產準備/2027 量產」、上詮林松福「LPO/NPO/CPO 共存」說法
- 報告_MS_AI網通_20260727 — Morgan Stanley(Ethan Jia/Charlie Chan/Daniel Yen/Daisy Dai),2026-07-27;「AI Networking: Scale-up Technology Enables China's AI Supernodes」;WAIC 2026 後續研究,中國 scale-up 陣營與 NPO/CPO 光互連實作(燧原、壁仞、曦智、LightSphere X)
- 報告_MS_AI供應鏈_20260810 — Morgan Stanley,2026-08-10;補充中國 GPU 選 NPO 而非 CPO 的製程面原因(本土 SerDes 受限維持 100Gb/s per lane)
-
活動_源傑7917_興櫃法說memo_20260727 — 永豐投顧興櫃法說 memo,2026-07-27;源傑自述 NPO(On PCB)即其現行產品,與 NVIDIA 共同開發 1.6T OBO/Pre-CPO,Arista 先導入
-
報告_SemiAnalysis_NPO光互連接棒_20260713,SemiAnalysis,2026-07-13(NPO 接棒論:架構定義 150mm/CPX-MSA、七方案 pJ/bit 與成本比較、Trainium4/Ascend 950/VRU NVL576/Meta/Arista 平台採用、TAM $31.5B by 2030、NPO 佔 2028–29 OE 出貨 60–70%)
- 260824_ASIC展望_gfhk_asic-outlook-wrapup — GFHK(Jeff Pu),2026-08-24;AWS Trainium4 NPO scale-up、UALink/NVLink、Celestial AI、6.4T OE、AWS/global OE unit forecasts(量綱待核對)
- 報告_廣發香港_CPO與NPO_20260929 — GF Securities (Hong Kong),2026-09-29;同一團隊 5 週後下修:AWS Trainium4 launch 延至 1Q28(T4 tape-out 能見度有限)、AWS OE consumption 5mn/12mn→0mn/12mn(2H27E/2028E)、global scale-up OE demand 6.5mn/2027E、42mn/2028E
- 活動_穎崴_CPO論壇簡報_20260514,2026-05-14(CPO 演進五階段:NPO 2025、50% Cu、<3.2T、~0.6x 功耗)
- 分析_800VDC推遲與CPO預期重設_SemiAnalysis_20260608,2026-06-08(CPO 預期重設、NPO/pluggable/copper 過渡受惠)
- 260610_CPO_ms_investor-concerns,Morgan Stanley,2026-06-10(2026–28 CPO/NPO/copper 共存、OE 出貨 6–7mn 套)
- 260521_nmr_semi-renaissance,野村,2026-05-21(NPO/CPO 持續改善、scale-out/scale-up 採用節奏)
- 報告_GS_AI光網路_20260417,Goldman Sachs,2026-04-17(CPO/NPO value TAM、OE+FAU/ELS/fiber MPO content)
- 2458 義隆(Elan)|20260608|MS,Morgan Stanley,2026-06-08(義隆×沛達光電 scale-out NPO EIC)
- 260529_3533_嘉澤_ms_lotes,Morgan Stanley,2026-05-29(嘉澤兩個 NPO 機會)
- 活動_嘉基6715_座談整理_20260505,2026-05-05(確認 LINTES=6715_嘉基(市) 身分;OE socket 平台與 Coherent 合作細節、NPO connector 規格與單價、2027-28 客戶需求指引)
- 分析_嘉基NPO_connector三層TAM與EPS推估_20260505,2026-05-05(嘉基 NPO connector 三層 TAM 論述、2027E EPS 與目標價自建估算)
- 分析_AI光互連百億美元押注_20260525,2026-05-25(Broadcom VCSEL-NPO 3.2T、短期主軸含 NPO)
- memo_Credo_Q4FY2026法說_20260602,2026-06-02(FY2028 CPO/NPO 設計營收)
- 報告_MS_Lumentum_20260812,Morgan Stanley,2026-08-12(Lumentum FQ4 FY26 財報:NPO 定位為 additive、與多元客戶含既有 CPO 主力客戶洽談中,預期未來 1–2 季內可能有正式合作宣布)
- 報告_永豐_AI產業趨勢簡報memo_20260916 — 永豐投顧(騰旭投資程正樺主講),2026-09-16;CPO 與 NPO 差異澄清(OE 完全相同,僅載體/連接器不同)、NPO 模組封裝與 socket 供應鏈分工
- 報告_國金_通訊產業OpenAI與光互連_20261011 — 國金證券,2026-10-11;華為 Hi-ONE/昇騰 960 超節點首度系統級落地 NPO,VCSEL NPO 2031 年 TAM 6.5 億顆(CAGR 38%)
相關頁面
- 1597_直得(市)
- 6526_達發(市)
- 分析_光通DSP缺口與NPO遞延_專家會議_20261102
- 時程_2026_AI_ASIC與高速介面
- APH.US(amphenol)
- 6530_創威(櫃)
- TEL.US(te_connectivity)
- 技術_機櫃匯流排Busbar
- 分析_光通訊散熱
- 技術_TEC
- 供應鏈_NVIDIA_Spectrum-X
- 分析_OCP2026_AI光互連路線與可靠度
- 分析_OCP2026_AI網路標準與高速銅互連
- 6088.HK(fit_hon_teng)
- 供應鏈_CPO_D-FAU
- 分析_ECOC2026會後_光互連風險最低者勝與測試產能缺口_20261006
- 技術_CPO測試
- 技術_光通雷射元件
- 分析_CIOE2026光博會綜合回顧
- 分析_GoogleTPU產業與供應鏈_20260930
- 3710_連展投控(市)
- 6820_連訊通信(興)
- 技術_TFLN薄膜鈮酸鋰
- 分析_光學鍍膜與光纖耦光供應鏈_20260920
- 供應鏈_AWS
- 技術_CPO製程流程
- 分析_野村AsiaTechTour_AI供應鏈交叉解讀_20260820
- 供應鏈_Vera_Rubin_NVL72機櫃
- 3450_聯鈞(市)
- 分析_美國中國光模組進口限制_政策風險三大爭論_GS_20260811
- 分析_xPO全景與BOM拆分_申万宏源_20260630
- NVDA.US(nvidia)
- 分析_TFF_DWDM與AI網路三種Scale關係_20260525
- 技術_Scale-up
- 技術_Scale-out